


Od kilku tygodni z różną intensywnością przewija się w amerykańskiej przestrzeni publicznej propozycja wprowadzenia zakazu eksportu diesla z USA, docelowo na okres ok. 90 dni.
Zabieg ten ma, naturalnie, zmniejszyć istotną presję na rynek paliw w USA przed bardzo istotnymi dla obecnej administracji wyborami.
Cena ropy na “dzień pracy” w USA [2000-2026]
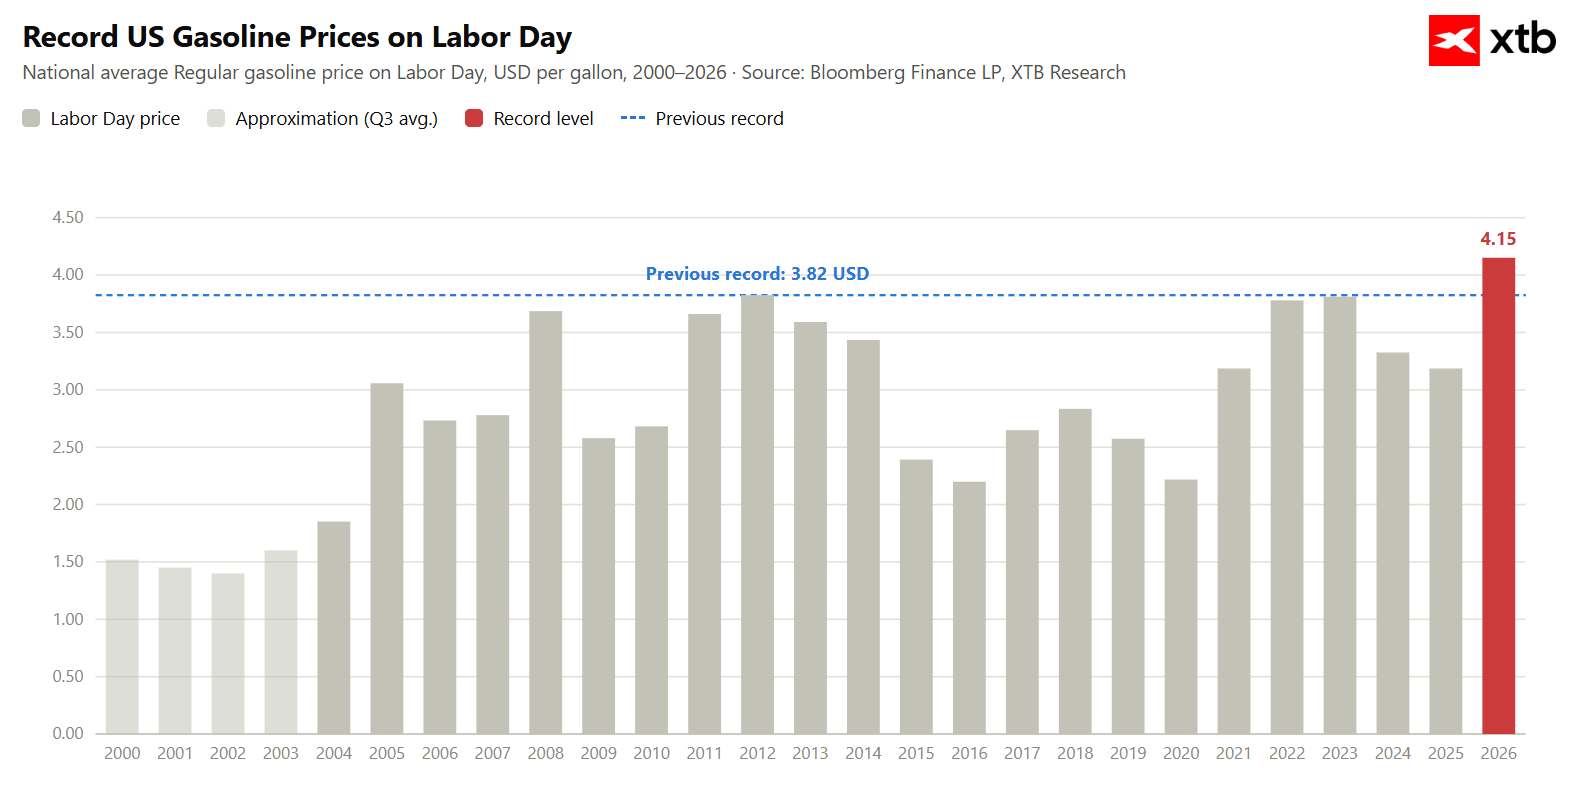
Sytuacja jest poważna z perspektywy Republikanów i USA z uwagi na ekstremalną zależność od konsumpcji paliw w kraju. Ceny paliwa osiągają rekordy wszech czasów i coraz częściej pojawiają się odizolowane publikacje dotyczące fizycznych braków niektórych produktów ropopochodnych. W perspektywie wyborów połówkowych cena paliw jest kluczowa i mimo karkołomnej oraz inwazyjnej natury tego rozwiązania wielu uczestników rynku jej nie wyklucza.
Dlaczego diesel? Przemysł naftowy ma szereg złożonych właściwości, a jedną z nich jest fakt, że obecnie deficyt nie jest po stronie ropy, tylko po stronie zdolności rafinacyjnych. A wśród produktów rafinowanych największe niedobory występują obecnie na rynku diesla.
Wojna w Zatoce Perskiej odcięła od kilku do kilkunastu procent światowej zdolności rafinacyjnej od rynku (w zależności od produktu). Presja na podaż występuje też w Rosji. Rosja odpowiadała w zeszłym roku za ok. 5% światowej podaży paliwa tego typu. Nasilająca się pod względem skali i efektywności kampania uderzeń w infrastrukturę rafineryjną Rosji wyłączyła z użytku dużą część jej zdolności eksportowych.
Niedobór tego paliwa jest szczególnie problematyczny w kontekście sezonu zbiorów. Mimo faktu, że Donald Trump wypowiedział się o swojej przychylności wobec takiego rozwiązania, pozostaje ono mało prawdopodobne, a inni przedstawiciele administracji wręcz dementują możliwość wprowadzenia takiego zakazu w życie. Jednak zakładając docelowo najgorszy scenariusz, czy stawia to Europę w tak złej sytuacji, jak wskazuje na to wielu komentatorów?
Tranzyt ropy przez cieśninę Ormuz wg. HormuzTracker.Com
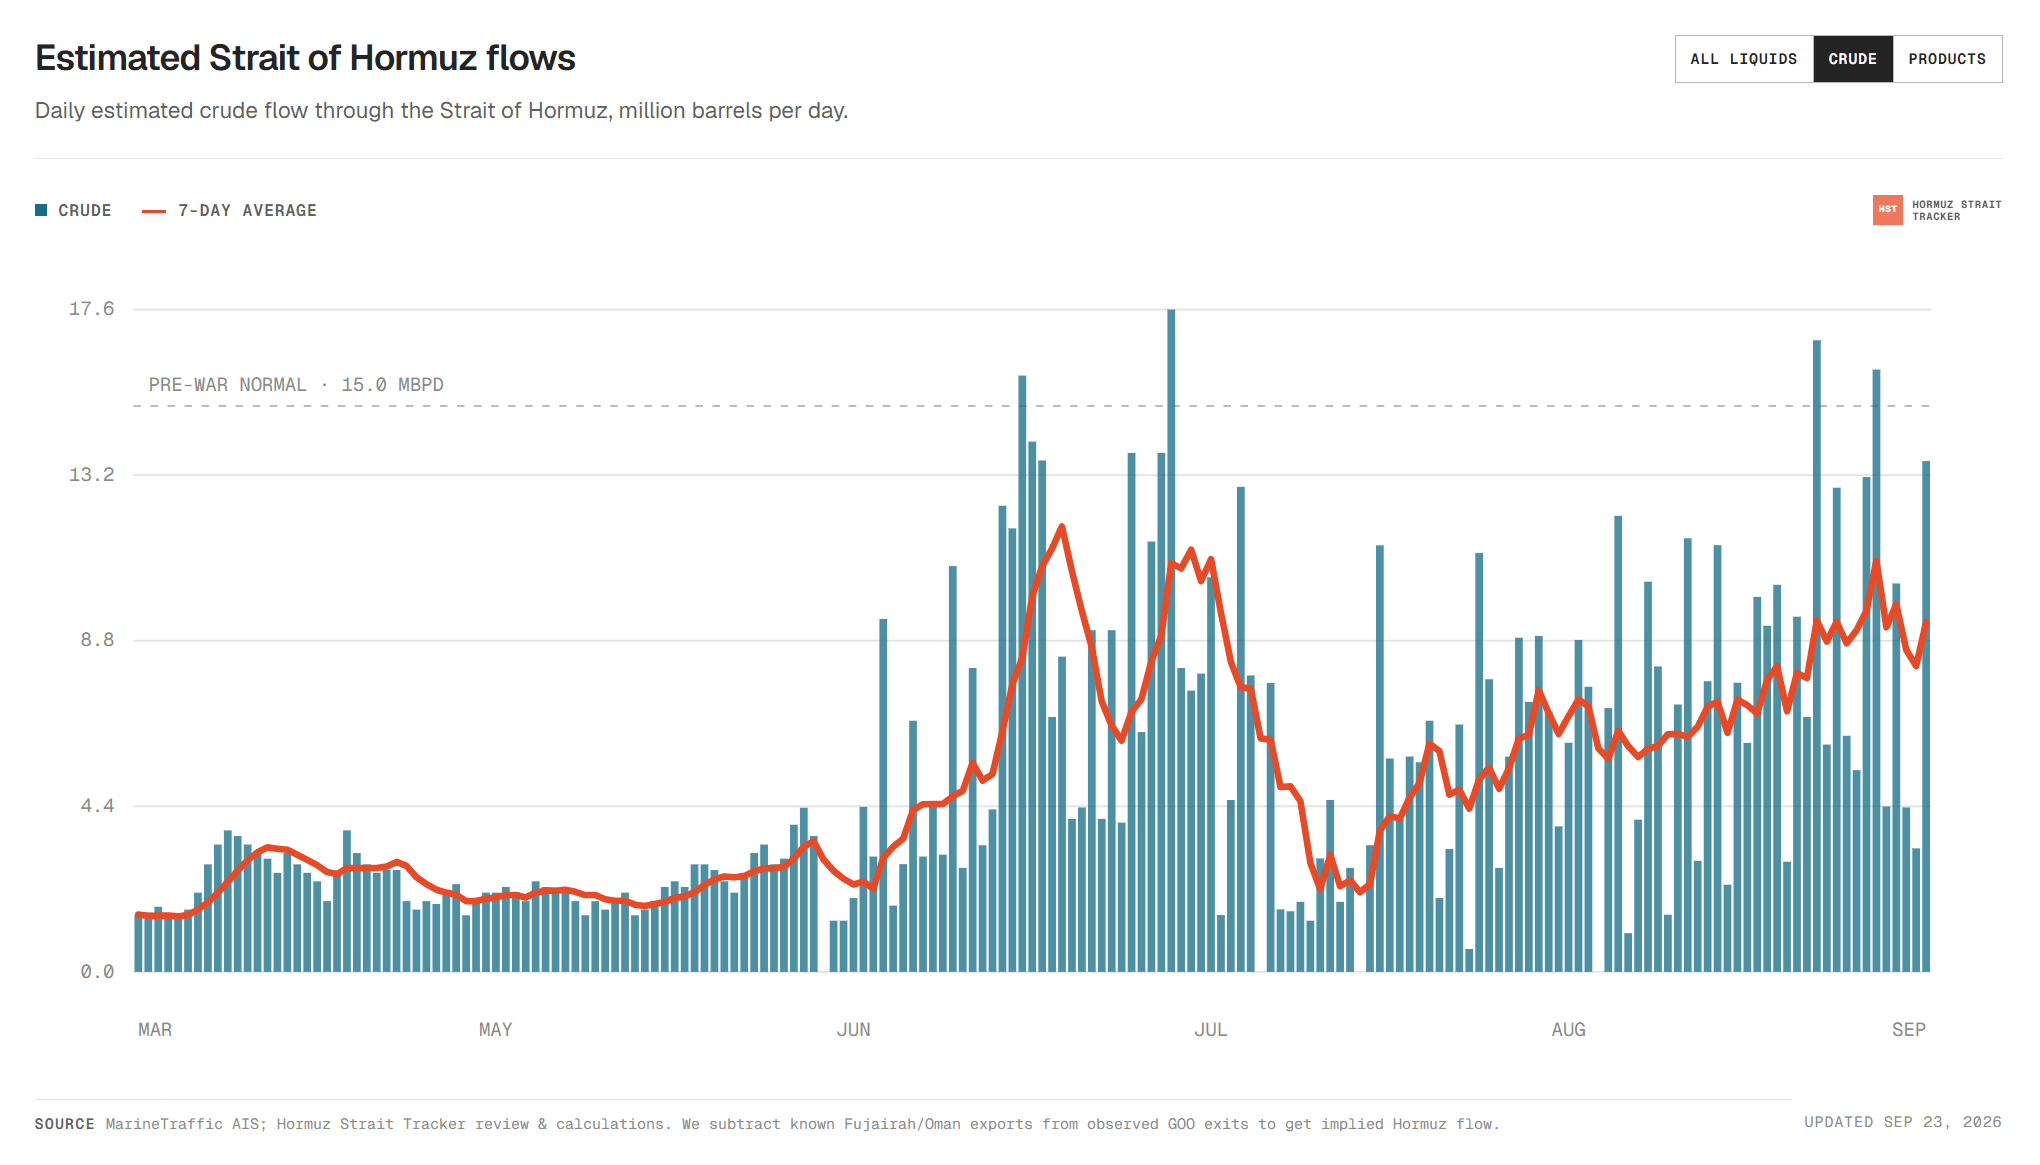
Należy położyć nacisk na fakt, że większość niedobóru jest obecnie po stronie rafinacji - a nie wydobycia. Strategiczne rezerwy ropy uwalniane z zapasów od początku konfliktu amortyzowały dużą część niedoboru. Natomiast od jakiegoś czasu coraz więcej danych wskazuje na to, że „łamacze blokad” są w stanie wyprowadzić z cieśniny Ormuz ilość ropy wystarczającą do pokrycia większości światowego zapotrzebowania. Niedobór to więc kwestia paliwa - a nie ropy.
Rynek paliw natomiast, zarówno w Europie, jak i na świecie, wygląda zupełnie inaczej.
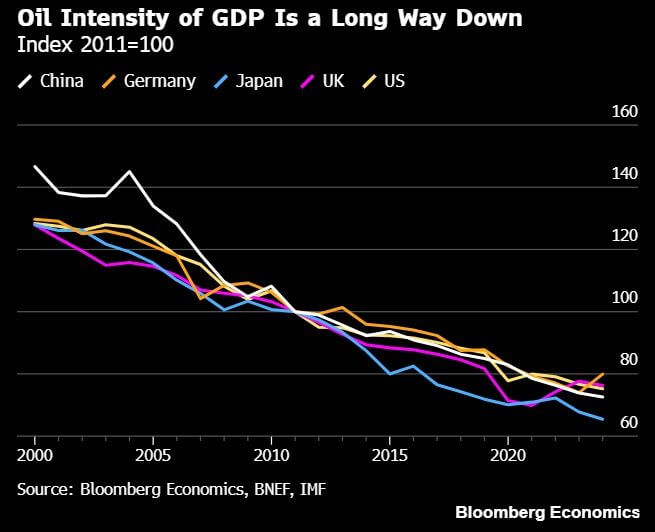
Wykres intensywności PKB względem zużycia ropy [2000–2025]
Źródło: Bloomberg Finance
Dziś zarówno świat jak i Europa ma o rząd wielkości najniższy wskaźnik intensywności zużycia paliw na jednostkę generowanego PKB. Globalny trend odchodzenia od paliw kopalnych, w wyniku wojny w zatoce, prawdopodobnie tylko przyśpieszy.
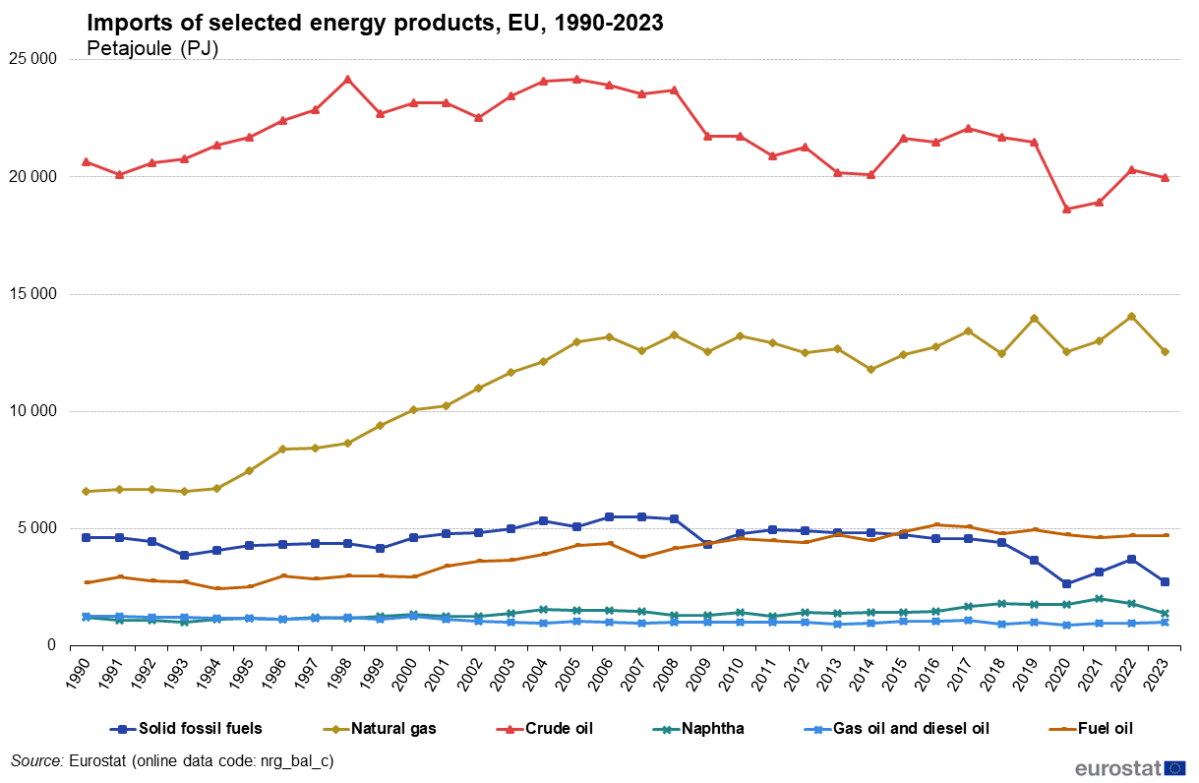
Wykres importu surowców i paliw do EU [1997-2023]
Źródło: Eurostat
Największa zależność Europy pod tym względem to nie ropa czy paliwo, a gaz ziemny, który z problemami, ale jednak dociera do Europy m.in. z Norwegii czy USA.
Europa importuje ok. 95% swojej ropy, ale jedynie ok. 10% paliwa typu diesel. Jeśli chodzi o benzyne, to Europa jest tutaj eksporterem netto. Zatem hipotetyczny ban na eksport diesla z USA byłby wyzwaniem, ale nie katastrofą.
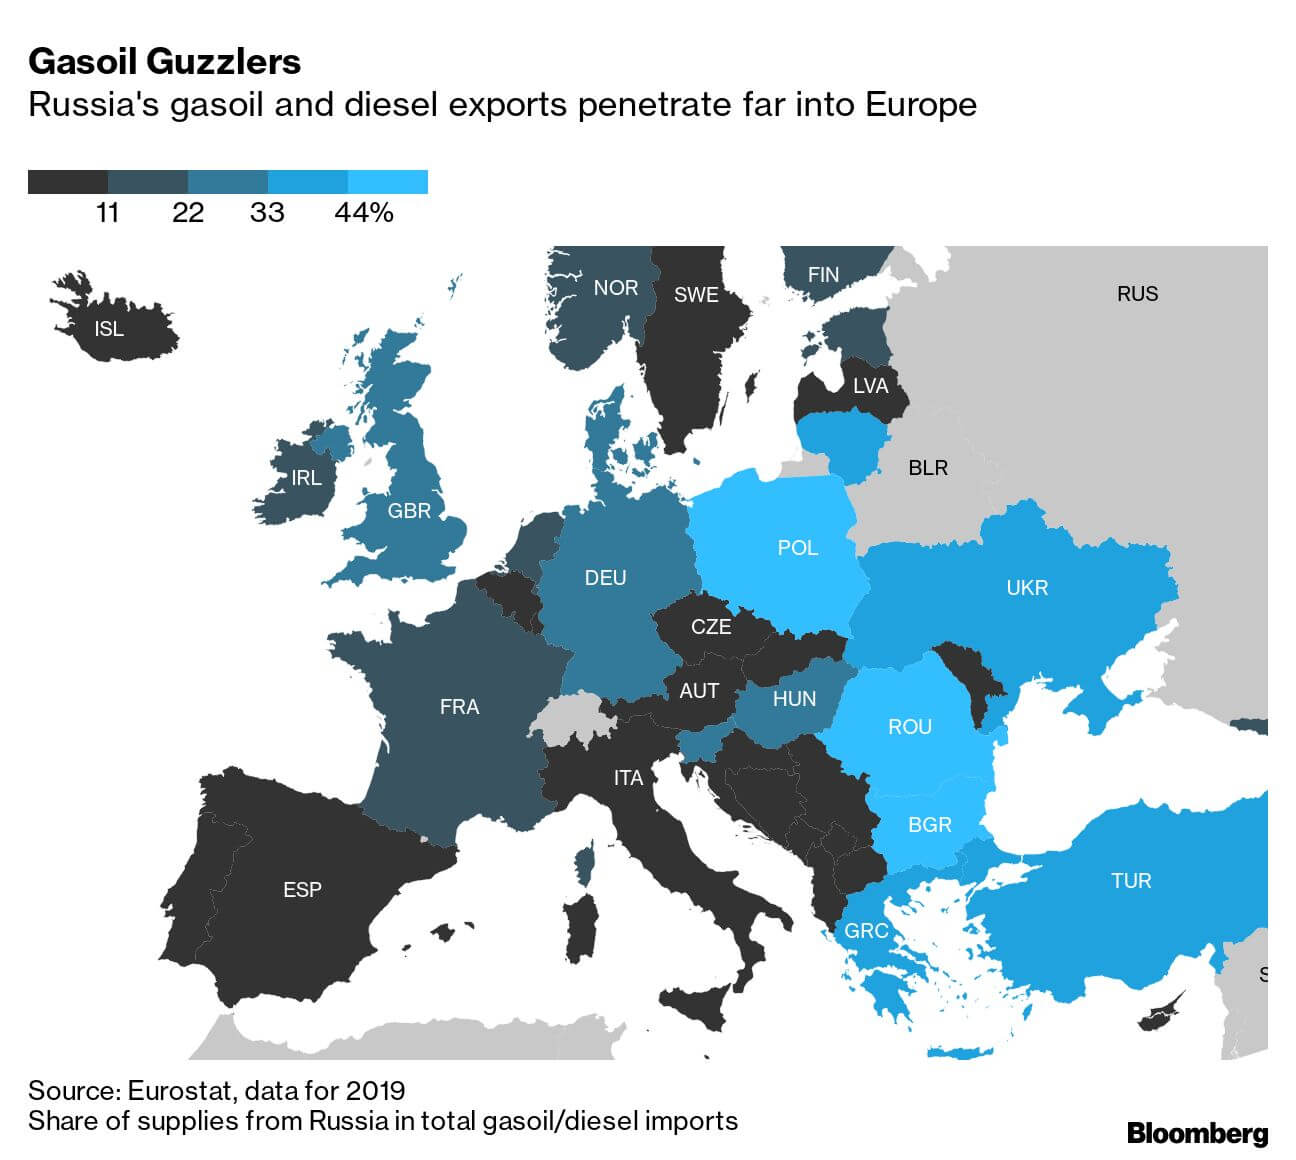
Import Rosyjskiego Diesla [2019]
Źródło: Bloomberg Finance Lp
Jednak wyzwanie to nie jest równomiernie rozprowadzone po całym kontynencie. Kraje Europy Środkowo-Wschodniej mogą być bardziej wystawione na zmiany cen oraz bilans podaży, m.in. z uwagi na duże opóźnienia w wywiązywaniu się z założeń polityki środowiskowej UE. Może w rezultacie to prowadzić do podwyższonych poziomów inflacji w krajach regionu, lecz obecnie nie przewiduje się występowania niedoborów.
Kamil Szczepański
Analityk Rynków Finansowych XTB


Komentarz walutowy: Riksbank zmienia perspektywę na podwyżki. Czy RPP zdecyduje się na podwyżkę w tym roku?



Podsumowanie dnia: Dolar sięga nowych szczytów, Wall Street, złoto i Bitcoin w dół (23.09.2026)

USDPLN najwyżej od kwietnia 2025 r.

US Open: Spadki na Wall Street (23.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.