

- Złoto zanotowało w październiku najgorszy miesiąc od 2008 roku i spadło poniżej 3 900 USD za uncję.
- Wyprzedaż spółek technologicznych na Wall Street zmusiła inwestorów do masowej ucieczki w gotówkę i obligacje.
- Fed pozostawił stopy bez zmian, ale rosnące obawy o inflację wspierają scenariusz kolejnej podwyżki.
- Srebro, platyna i pallad tracą mocniej od złota pod presją strukturalnego osłabienia popytu.
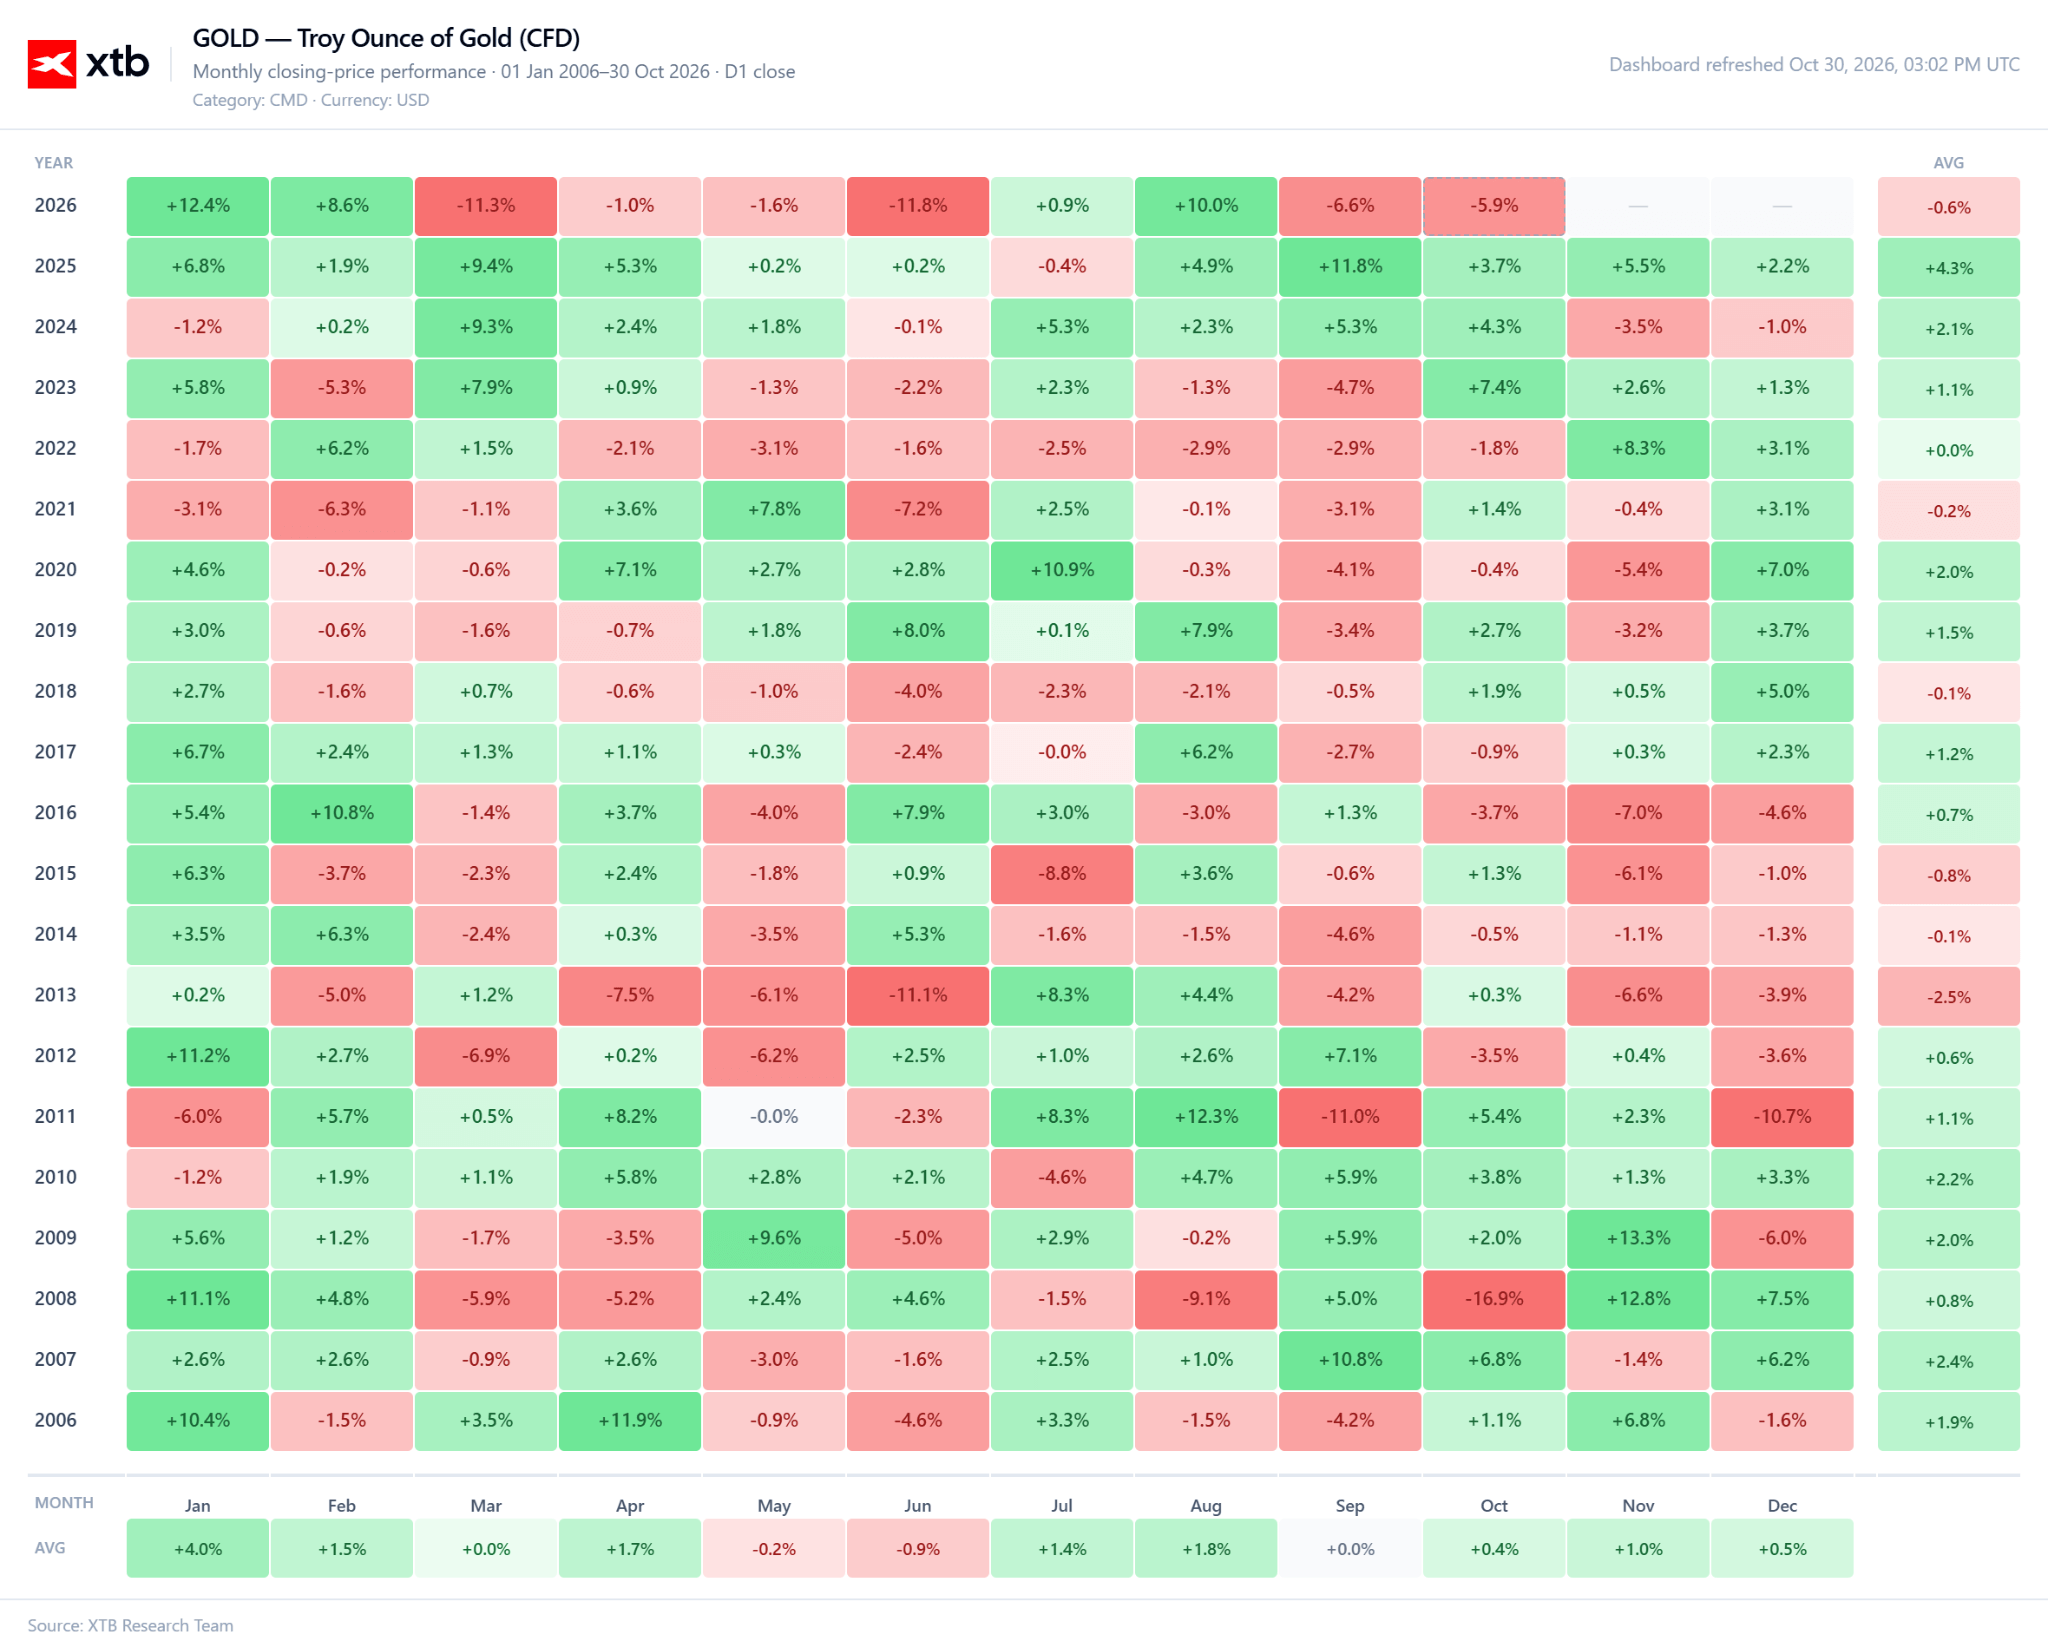
Rynek metali szlachetnych przechodzi jedną z najgwałtowniejszych fal wyprzedaży od lat. W piątek 30 października złoto spadło w trakcie sesji nawet o ponad 3%, nurkując poniżej 3900 USD, choć jeszcze w tym tygodniu ważyły się losy utrzymania 4000 USD. Jednocześnie grozi nam najniższe zamknięcie od ponad 12 miesięcy. Warto w tym miejscu wspomnieć, że pod koniec sierpnia kruszec zbliżał się do szczytu w okolicach 4700 USD, więc od tego czasu stracił blisko 800 dolarów. W skali października spadek wynosi około 6%. Według naszych danych, obejmujących miesięczne stopy zwrotu od 2006 roku, to najgorszy październik dla złota od 2008 roku. Wtedy, po upadku Lehman Brothers, kruszec stracił 16,9%, czyli w momencie, kiedy powinien zadziałać czynnik bezpiecznej przystani, złoto traciło mocno na wartości. Podobnie jest rówież teraz, co pokazuje nam, że w momencie szukania płynności, nie ma bezpiecznej przystani poza gotówką. To samo pokazał nam również 2020 rok.
Technologiczny krach na Wall Street
Bezpośrednim zapalnikiem piątkowej przeceny była kolejna fala wyprzedaży spółek technologicznych. Rozczarowujące wyniki kwartalne pogłębiły wątpliwości, czy gigantyczne nakłady na sztuczną inteligencję się zwrócą. Nasdaq 100 tracił na rynku kasowym w piątek około 2,2%, a S&P 500 około 1,3%, schodząc w okolice 100-sesyjnej średniej kroczącej. Akcje Intela spadły o blisko 30% po słabszych od oczekiwań prognozach, a Amazon tracił 2% po zapowiedzi wyższych wydatków inwestycyjnych. Według Bloomberga amerykańskie giganty technologiczne wydadzą w tym roku na AI łącznie około 750 mld USD. Tymczasem ich podstawowe biznesy, czyli reklama, handel i usługi konsumenckie, zaczynają zwalniać, a częściowo kanibalizuje je ta sama technologia. Nasdaq 100 stracił w październiku ponad 1,2 bln USD kapitalizacji. Analitycy z Wall Street wskazują, że przy mocniejszych spadkach indeksów inwestorzy przestaną przenosić kapitał między sektorami i zaczną uciekać w gotówkę. Właśnie taki mechanizm napędza dziś przecenę złota.
Paradoks bezpiecznej przystani
Złoto traci, mimo że na rynkach wyraźnie dominuje ucieczka od ryzyka. Kapitał szukający bezpieczeństwa płynie jednak przede wszystkim do amerykańskich obligacji skarbowych, które zmierzają do najlepszego miesiąca od lutego 2025 roku. Co ciekawe, wzrost cen obligacji, czyli wywołujący spadek rentowności, ma miejsce w momencie drożejącej ceny ropy naftowej. To odbiera płynność akcjom, a złoto zostaje wciągnięte w spadkowy impet. Inwestorzy, którzy muszą uzupełniać depozyty, sprzedają to, co najbardziej płynne i co przyniosło największe zyski. Złoto i srebro idealnie wpisują się w ten profil.
Niepokój ogarnął też kryptowaluty. Binance ujawnił rekordowy atak hakerski, a Bitcoin spadł poniżej 77 tys. USD. Złoto nie zyskało na tym zamieszaniu, co potwierdza, że obecna wyprzedaż ma charakter płynnościowy, a nie fundamentalny.
Jastrzębi Fed i wysokie rentowności
Drugim filarem przeceny jest polityka monetarna. W środę Fed pozostawił stopy bez zmian, ale nie wykluczył podwyżki przed końcem roku. Według CME FedWatch rynek wycenia prawdopodobieństwo grudniowej podwyżki na ponad 70%. Rentowność 10-letnich obligacji USA utrzymuje się w okolicach 4,95%, więc mimo październikowego rajdu koszt alternatywny trzymania złota pozostaje bardzo wysoki.
Oczekiwania na podwyżkę wzmocniły wrześniowe dane o inflacji PCE: wzrost o 0,5% m/m, najmocniej od marca, i 3,6% r/r, przy inflacji bazowej na poziomie 3,1% r/r. PKB USA wzrósł w III kwartale o 3,4% w ujęciu zanualizowanym wobec prognozowanych 3,2%. Silna gospodarka i przyspieszająca inflacja odbierają Fedowi argumenty za łagodzeniem polityki, a złotu argumenty za wzrostami.
Ropa, Bliski Wschód i wybory połówkowe
Presję inflacyjną podsyca ropa. Po kolejnym ataku na tankowiec w Cieśninie Ormuz Brent podrożał w trakcie sesji nawet o 2,5%, do około 117,76 USD za baryłkę, najwyżej od kwietnia. WTI przekroczyło 104 USD. Rynek obawia się, że USA wznowią uderzenia na Iran zaraz po wtorkowych wyborach połówkowych. Napięcia geopolityczne, które zwykle wspierają złoto, dziś mu szkodzą, bo usztywniają oczekiwania co do stóp procentowych. Rynki prognoz wyceniają szanse Demokratów na przejęcie obu izb Kongresu na około 68%. Analitycy uznają to za nieco negatywne dla dolara, ale nawet lekko słabszy dolar nie chroni dziś złota przed przeceną.
Analiza techniczna
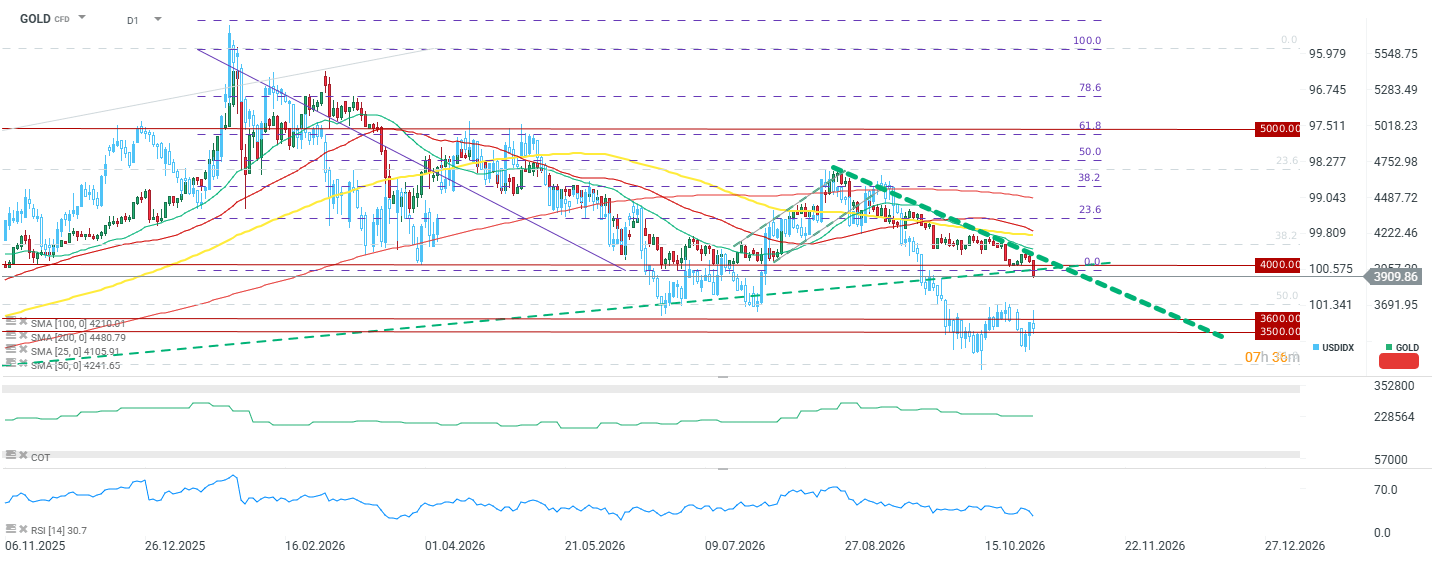
Od sierpniowego szczytu złoto rysuje na wykresie dziennym ciąg coraz niższych szczytów i dołków. Kurs pozostaje poniżej średnich 50-, 100- i 200-sesyjnej. RSI zszedł w okolice 30 punktów, czyli do strefy wyprzedania, ale MACD wciąż jest w układzie spadkowym. Najbliższe wsparcie to strefa 3850–3880 USD, a jej przełamanie otworzyłoby drogę do 3800 USD. Kluczowym oporem jest już 4000 USD, a wyżej 4100 USD i pasmo średnich w przedziale 4200–4490 USD.
Srebro, platyna i pallad pod jeszcze większą presją
Srebro spadło w piątek o blisko 5%, do 49,64 USD za uncję, a w październiku traci już około 18%. Tym samym oddało wszystkie zyski od początku grudnia, kiedy zaczął się dwumiesięczny rajd powyżej 120 USD za uncję. Mimo wyprzedania technicznego nadal grozi mu dalsza likwidacja długich pozycji i sprzedaż przez fundusze grające pod momentum, co może otworzyć drogę w okolice 45 USD. Relacja złota do srebra wzrosła do najwyższego poziomu od grudnia, co pokazuje większą podatność srebra na spadki. Złoto wciąż przyciąga inwestorów mniej wrażliwych na zmiany stóp procentowych.
Platyna i pallad też kontynuowały spadki. Od początku roku platyna traci ponad 30%, a pallad 40%. Poza presją płynnościową i perspektywą wyższych stóp ciąży im strukturalne osłabienie popytu ze strony motoryzacji.
Co dalej z cenami złota?
Obecna przecena złota to efekt kilku nakładających się czynników. Po słabych wynikach spółek technologicznych inwestorzy szukają płynności, a kapitał szukający bezpieczeństwa trafia do obligacji, a nie do kruszców. Do tego dochodzą uparcie wysoka inflacja, rosnąca szansa na grudniową podwyżkę stóp, droga ropa oraz niepewność wokół wyborów połówkowych i Bliskiego Wschodu. Dopóki Fed nie zasygnalizuje zwrotu w stronę łagodzenia, a wyprzedaż na Wall Street nie wyhamuje, złoto pozostaje narażone na testowanie niższych poziomów, mimo technicznego wyprzedania. Historia z 2008 roku pokazuje jednak, że po fazie wymuszonej sprzedaży kruszec potrafi szybko odzyskać status bezpiecznej przystani.


Przegląd Rynkowy: Atak na Binance wstrząsa rynkami. Europejskie giełdy pod presją

Komentarz walutowy: Jastrzębi Bank Japonii to za mało. Dlaczego jen pozostaje słaby?


Amazon kolejną ofiarą sezonu wyników - Halloween przyszło za wcześnie | Bliżej Rynków, 30.10.2026
Kalendarz Ekonomiczny: Wstępne dane PKB z Europy oraz inflacja w Niemczech w centrum uwagi rynków
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.