


Trzynaście lat i dwa miesiące czekania dobiegło końca. Premiera Grand Theft Auto VI to dziś wydarzenie, przed którym nie da się uciec – neonowe billboardy zalały ulice Warszawy i największych polskich miast, w biurach temat powrotu do Vice City zdominował rozmowy przy kawie, a popyt na sprzęt do grania w połączeniu z globalnymi niedoborami podzespołów sprawił, że ceny konsol poszybowały w górę, zmuszając spóźnionych graczy do wydatków sięgających kilku tysięcy złotych więcej niż nawet 5 miesięcy temu. Na świecie firmy dają pracownikom dzień wolny, by mogli „realizować misje”, a analitycy sektora ubezpieczeniowego traktują dzisiejszy debiut jako globalny stress-test dla infrastruktury chmurowej i płatniczej.
Z perspektywy popkultury i krytyków GTA VI już wygrało. Średnia ocen na poziomie 99/100 w serwisie Metacritic (na podstawie 150 recenzji) stawia produkcję Rockstar Games w jednym rzędzie z legendarną The Legend of Zelda: Ocarina of Time. Jednak dla inwestorów na Wall Street dzisiejszy dzień to moment, w którym euforia zaczyna ustępować miejsca chłodnym liczbom. I to właśnie w nich kryje się główne zagrożenie dla notowań wydawcy gry, Take-Two Interactive (TTWO).
Sukces już w cenie? Giełdowy paradoks premiery
Choć w reakcji na entuzjastyczne recenzje akcje Take-Two skoczyły w środę o ponad 6%, kurs spółki wciąż znajduje się wyraźnie poniżej historycznych maksimów z okolic 264,79 USD, notowanych w okresach największego rynkowego optymizmu.
To klasyczny przykład giełdowej mechaniki: rynek dyskontował sukces GTA VI od miesięcy. Kiedy opadnie pierwszy kurz zachwytu nad grafiką i skalą otwartego świata, inwestorzy przestaną pytać, czy gra jest arcydziełem, a zaczną bezlitośnie weryfikować, jak duża część tego sukcesu została już dawno wyceniona w kursie akcji.
Ukryty silnik marż: fenomen edycji Ultimate i zagadka Online
Pierwsze twarde dane dają jednak potężne argumenty optymistom. Według szacunków firmy badawczej Sensor Tower, jeszcze przed oficjalnym otwarciem serwerów gra sprzedała się w nakładzie 17,07 mln egzemplarzy, generując 1,65 mld USD przychodu (z czego 75% – czyli 12,73 mln sztuk i 1,23 mld USD – przypadło na konsole PlayStation, a 25% na Xboxa). Oznacza to, że przy szacowanym budżecie przekraczającym miliard dolarów, produkcja zwróciła się z nawiązką jeszcze przed dniem premiery.
Kluczowe dla wyceny TTWO nie są jednak same nagłówki o rekordach sprzedaży, lecz dwa detale zaszyte głęboko w modelu finansowym spółki:
- Struktura wersji Ultimate: Podstawowa edycja gry kosztuje 79,99 USD, ale w przedsprzedaży zdecydowana większość graczy sięgała po najdroższą wersję Ultimate za 99,99 USD. Z perspektywy księgowej nadwyżka 20 USD z każdego takiego zakupu trafia bezpośrednio do kategorii powtarzalnych wydatków graczy (RCS – Recurrent Consumer Spending), co natychmiastowo podbija rentowność i poprawia strukturę przychodów. Pytanie brzmi, czy ten ekstremalnie wysoki udział wersji premium utrzyma się również wśród masowego klienta kupującego grę w okresie świątecznym.
- Potencjał nowego GTA Online: Poprzednia odsłona, GTA V, sprzedała się w zawrotnej liczbie ponad 230 mln egzemplarzy przede wszystkim dzięki długowieczności trybu sieciowego. Dziś rynek musi oszacować, jak mocno wycena TTWO zakłada błyskawiczną monetyzację nowego ekosystemu online – w tym subskrypcji GTA+ oraz oficjalnej integracji serwerów role-play (FiveM / nopixel V).
Konserwatyzm zarządu kontra apetyt banków inwestycyjnych
Najciekawsza rozgrywka rozegra się przy okazji publikacji wyników za trwający właśnie kwartał kalendarzowy (Q3 roku obrotowego 2027 spółki), w którym premierowy szał zbiegnie się z gorączką świątecznych zakupów.
Podczas ostatniej konferencji wynikowej zarząd Take-Two ze Straussem Zelnickiem na czele wykazał się zaskakującym konserwatyzmem. Spółka podniosła wprawdzie prognozę przychodów kontraktowych (Net Bookings) na kwartał świąteczny do 3,35–3,50 mld USD, ale utrzymała całoroczny cel na niezmienionym poziomie 8,0–8,2 mld USD. Matematycznie oznaczałoby to niemal całkowite wygaśnięcie popytu na GTA VI już w pierwszym kwartale 2027 roku – scenariusz, w który nikt na rynku nie wierzy.
Ta celowo nisko zawieszona poprzeczka (tzw. sandbagging) sprawia, że rzeczywiste wyniki za czwarty kwartał kalendarzowy mogą okazać się astronomiczne i bez trudu zmiażdżyć oficjalne szacunki samej spółki. Prawdziwym testem dla kursu Take-Two nie będzie jednak pobicie zachowawczych prognoz zarządu, lecz konfrontacja z wyśrubowanymi oczekiwaniami Wall Street. Skoro domy maklerskie już teraz wpisują w modele sprzedaż rzędu 30 milionów kopii i 3 miliardów dolarów przychodu do końca grudnia, to poprzeczka dla giełdowych byków wisi znacznie wyżej, niż mogłoby się wydawać po lekturze samych komunikatów spółki.
GTA VI bez wątpienia przechodzi dziś do historii rozrywki, ale dla akcjonariuszy Take-Two prawdziwa gra o wielkie pieniądze dopiero się zaczyna. Najbliższe tygodnie pokażą, czy gigantyczny sukces kasowy przełoży się na trwałe wybicie kursu na nowe szczyty, czy też inwestorzy – zgodnie ze starą giełdową maksymą – postanowią zrealizować zyski w momencie, gdy o grze mówi już dosłownie każdy.
Akcje Take-Two Interactive - Analiza Techniczna
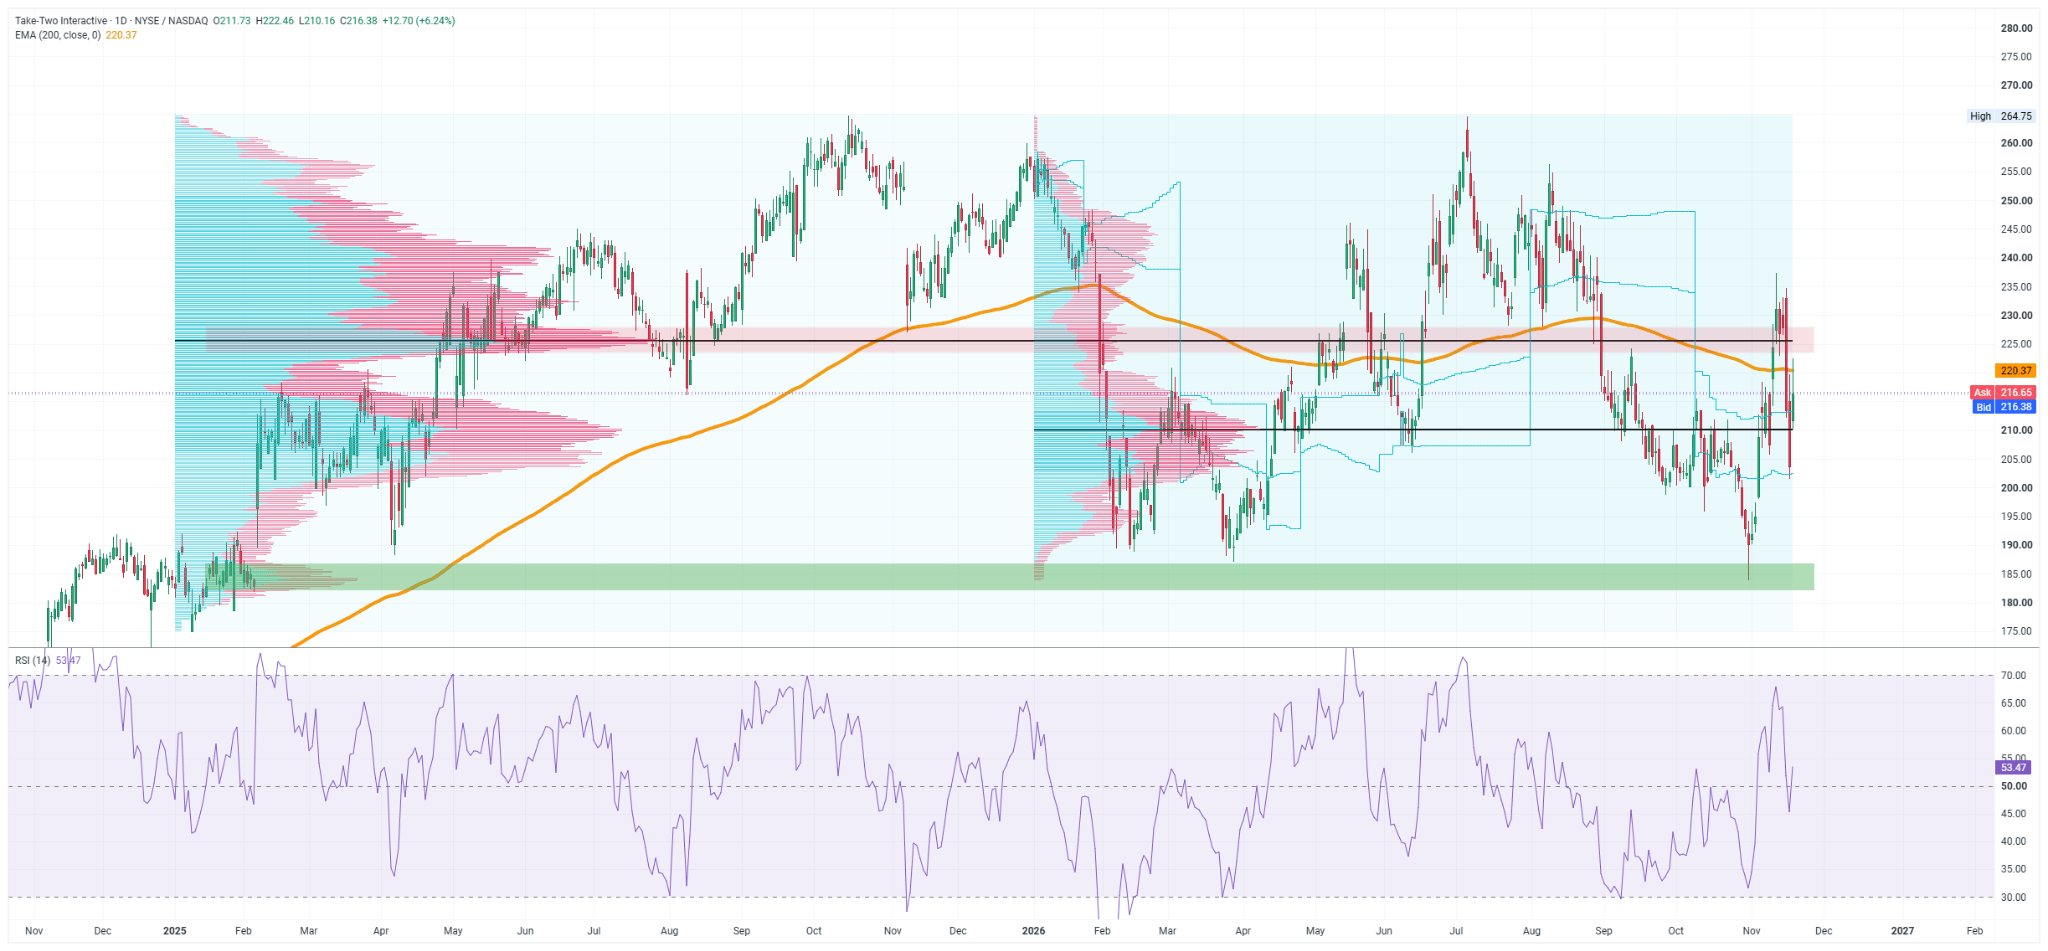
Na wykresie dziennym (1D) akcji Take-Two Interactive (TTWO) widać wyraźne starcie premierowej euforii z twardą barierą podażową. Po dynamicznym odbiciu notowania zamknęły się w rejonie 216,38 USD, jednak długa górna końcówka świecy (maksimum sesyjne na poziomie 222,46 USD) pokazuje, że rynek wciąż nie rozstrzygnął kluczowej walki o powrót do długoterminowego trendu wzrostowego.
- Kluczowy opór i test średniej EMA 200 (220,37–228,00 USD): Pierwszą przeszkodą dla kupujących pozostaje 200-sesyjna wykładnicza średnia krocząca (EMA 200), przebiegająca na poziomie 220,37 USD. Choć w trakcie ostatniej sesji bykom udało się ją naruszyć, podaż sprowadziła kurs poniżej tej linii. Bezpośrednio nad średnią rozciąga się najważniejsza strefa oporu na wykresie (czerwony pas 224,00–228,00 USD), w której wypada główny punkt kontroli wolumenu (POC) z ostatnich dwóch lat. To właśnie ta bariera zatrzymała wcześniejszą próbę wybicia w pierwszej połowie listopada.
- Lokalna strefa równowagi (ok. 210,00–210,50 USD): Ważnym krótkoterminowym wsparciem stał się lokalny punkt kontroli wolumenu (POC) dla profilu z 2026 roku, wyznaczony przez czarną linię w okolicach 210,50 USD. Ostatnia świeca otworzyła się powyżej tego poziomu (211,73 USD), przetestowała go od góry (minimum 210,16 USD) i wyraźnie odbiła, co potwierdza aktywność popytu w tej strefie.
- Strategiczna baza popytowa (182,00–187,00 USD): W przypadku realizacji zysków po premierze („sprzedaj fakty”) i utraty wsparcia przy 210 USD, głównym punktem odniesienia pozostaje zielona strefa popytowa w przedziale 182,00–187,00 USD. Wyznacza ona dolne ograniczenie szerokiej konsolidacji oraz bazę profili wolumenowych, która została skutecznie wybroniona na przełomie października i listopada.
- Momentum (RSI) i perspektywa wybicia: Dzienny wskaźnik RSI (14) znajduje się obecnie na neutralnym poziomie 53,47 pkt, co oznacza brak wykupienia i pozostawia spory zapas miejsca na kontynuację ruchu wzrostowego. Z technicznego punktu widzenia dopiero trwałe wybicie i zamknięcie sesji powyżej klastra podażowego 224,00–228,00 USD otworzy kupującym drogę przez obszar niższego wolumenu w kierunku historycznych szczytów przy 264,79 USD
Mateusz Czyżkowski
Analityk Rynków Finansowych XTB

Puls GPW: Odreagowanie na WIGu, mocne KGHM i ERSTE


Wyniki KGHM: zysk rośnie, ale to ceny metali, a nie produkcja


Kalendarz ekonomiczny: Trwa szczyt na linii Trump-Xi Jinping-Putin, pora na wyniki Walmartu (19.11.2026)



Poranna odprawa: Czas na największy giełdowy debiut w historii (19.11.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.