


Czwartkowa sesja na warszawskim parkiecie zaczyna się od odreagowania po wczorajszej przecenie. Na godzinę 11:15 kontrakty na WIG20 rosną o ponad 0,4%, mWIG40 zyskuje ok. 0,3%, a sWIG80 pozostaje bez większych zmian. Za wzrostami stoi głównie KGHM, który po sześciu sesjach spadków z rzędu wyraźnie odbija, oraz mocna reprezentacja banków.
Tło zagraniczne jest mieszane. Wall Street zamknęła się wczoraj bez wspólnego kierunku. Dow Jones stracił ok. 1,1%, a S&P 500 spadł o ok. 0,2%, co było już piątą sesją spadkową z rzędu. Nasdaq natomiast zyskał ok. 0,4%. Nvidia, która we wtorek po sesji pokazała wyniki i prognozę powyżej oczekiwań, nie utrzymała początkowych zysków i zakończyła środę ok. 3% pod kreską. Rynek nie nagrodził więc dobrych liczb, co pokazuje, że oczekiwania wobec sektora AI są bardzo wysokie. Dołożyły się protokoły z ostatniego posiedzenia Fed, opublikowane w środę wieczorem. Niemal wszyscy członkowie widzą potrzebę dalszych podwyżek stóp, a rynek wycenia grudniową podwyżkę o 25 pb na ponad 90%. Wzmocniło to dolara, a złoto potaniało o ok. 3,5%. Dla GPW to ważna informacja, bo droższy dolar i pieniądz zwykle ciążą rynkom wschodzącym.
Dziś uwaga inwestorów skieruje się na Nasdaq. Anthropic zadebiutuje tam po cenie emisyjnej 83 USD za akcję. Spółka pozyskała w ofercie ok. 81 mld USD przy wycenie rzędu 1,5 bln USD, co oznacza największe IPO w historii. Dla nastrojów to ważny sprawdzian apetytu na ryzyko po wczorajszej przecenie technologii. Mocny start mógłby uspokoić rynek, słaby pogłębiłby obawy o sektor AI. Reakcja przyjdzie po otwarciu Wall Street, więc może wpłynąć na końcówkę Polskiej sesji.
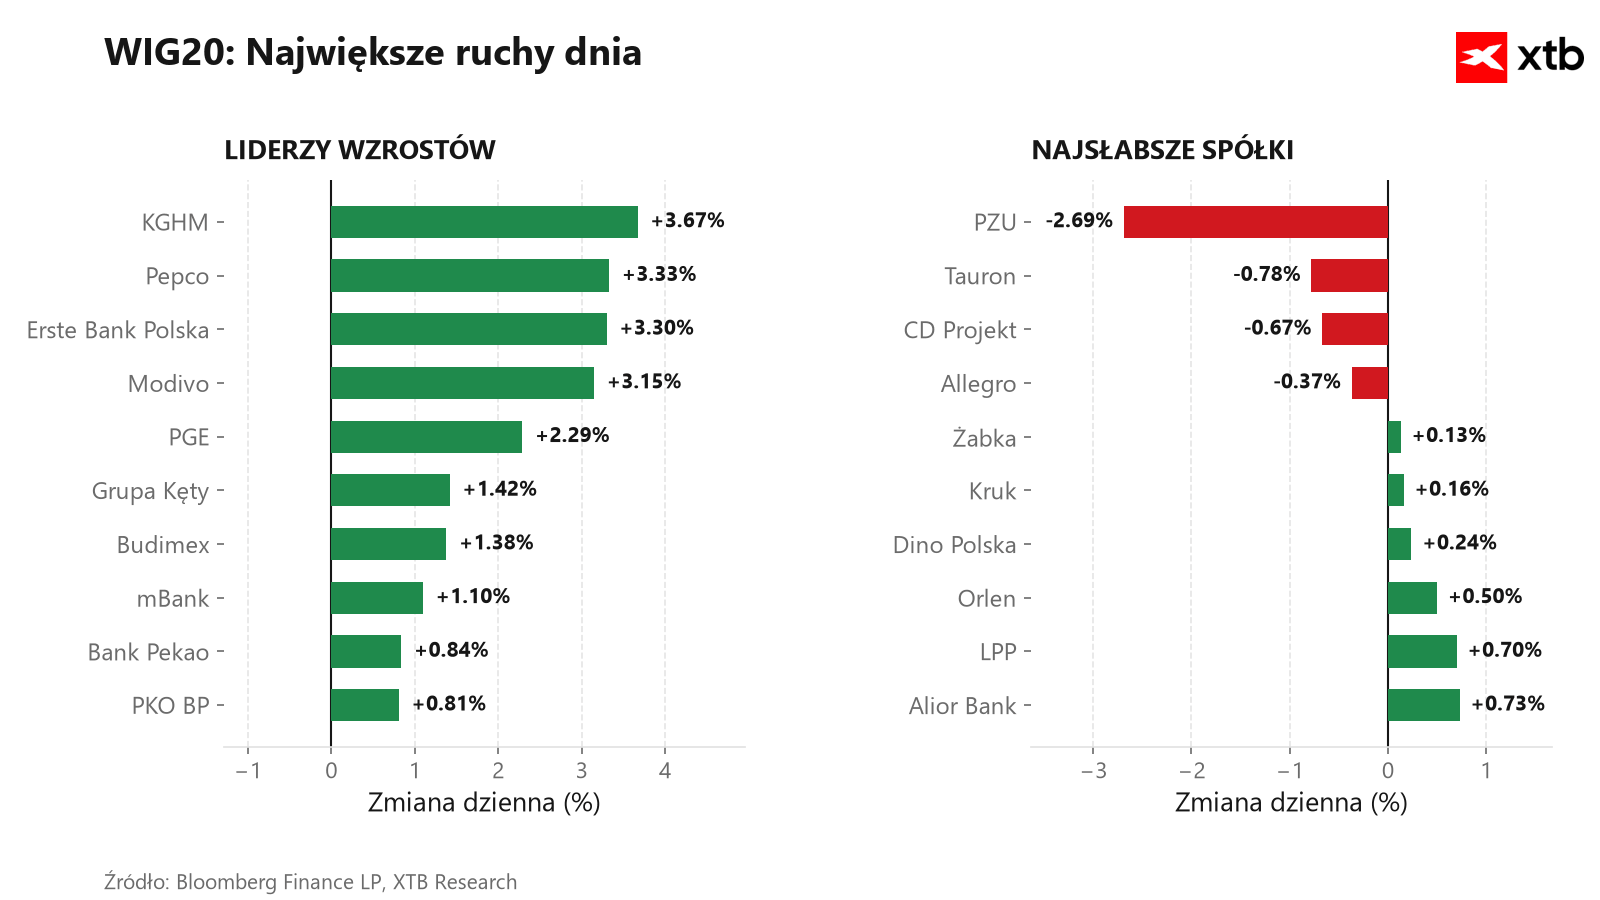
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
- Surowce i handel: KGHM (ok. 4%) odbija po serii spadków, a Modivo zyskuje ok. 4%. Dobrze wygląda też Pepco (ok. 2%).
- Banki: Erste Bank Polska rośnie o ok. 3%, a mBank, Alior, Pekao i PKO BP zyskują od ok. 1% do ok. 1,5%.
- Energetyka i przemysł: PGE zyskuje ok. 2%, a Grupa Kęty, Budimex i LPP rosną o ok. 1–1,5%. Orlen dodaje ok. 0,7%.
🔴 Kto dzisiaj traci?
- Ubezpieczenia: PZU traci ok. 3% po wynikach kwartalnych. Rynek zwraca uwagę na wyższe koszty odszkodowań, które obciążyły wynik.
- Handel, energetyka i telekomy: Pod kreską są Allegro (ok. -1%), Tauron, Dino Polska i Orange, każda z tych spółek traci poniżej ok. 1%.
Wiadomości ze spółek
- KGHM (KGH.PL): Wczoraj po sesji spółka pokazała bardzo dobre wyniki za III kwartał. Skorygowana EBITDA wyniosła ok. 4,0 mld zł, czyli ok. 12% powyżej konsensusu PAP, a zysk netto wzrósł do ok. 1,9 mld zł. Kurs przez sześć sesji tracił jednak ok. 15%, bo inwestorzy patrzą na cenę miedzi, która spadła do najniższych poziomów od lipca. Więcej o wynikach KGHM w osobnym artykule. (wzrost o około 4%)
- Erste Bank Polska (SPL.PL): Erste Group podniosła cenę w dobrowolnym wezwaniu z 713,6 zł do 800 zł za akcję. Nowa cena obowiązuje od dziś przez pięć dni roboczych i obejmie także tych, którzy już się zapisali. Kolejna zmiana jest możliwa nie wcześniej niż 26 listopada. Kurs notowany jest tuż powyżej nowej ceny wezwania, co sugeruje, że część rynku nie wyklucza dalszej podwyżki. (wzrost o blisko 3%)
- Cyfrowy Polsat (CPS.PL): Skorygowana EBITDA w III kwartale wyniosła ok. 839 mln zł wobec ok. 808 mln zł oczekiwanych przez analityków. Zysk netto wyniósł ok. 148 mln zł wobec ok. 111 mln zł w konsensusie, a przychody lekko przebiły prognozy. Spółka przedstawiła też strategię do 2030 r., w której zakłada odbudowę potencjału do wypłaty dywidendy. (kurs bez większych zmian)
- Mo-BRUK (MBR.PL): Zysk netto w III kwartale to ok. 49 mln zł, czyli blisko 44% powyżej konsensusu, a EBITDA wyniosła ok. 71 mln zł wobec ok. 53 mln zł oczekiwań. Analitycy zaznaczają, że wyniki napędza utylizacja „bomb ekologicznych“, a przychody z tego segmentu mogą w kolejnych kwartałach mocno spaść. (wzrost o 2.5%)
- PZU (PZU.PL): Zysk netto w III kwartale wyniósł ok. 1,44 mld zł wobec ok. 2,0 mld zł rok wcześniej. Wynik był zgodny z konsensusem, więc problemem nie jest rozczarowanie zyskiem, tylko jego jakość: spadek o ok. 28% r/r i wyższa szkodowość w ubezpieczeniach majątkowych, związana ze szkodami pogodowymi i trudną sytuacją w Auto Casco. Do niższego wyniku dołożyły się też słabszy wynik inwestycyjny i mniejsza kontrybucja banków (Pekao i Alior), na które wpływa m.in. wyższy CIT. (ok. -3%)
Najważniejsze wydarzenia z krajowego rynku
GUS podał, że bieżący wskaźnik ufności konsumenckiej spadł w listopadzie o 0,2 pkt do -14,2. Najbardziej pogorszyła się ocena obecnej sytuacji finansowej gospodarstw domowych, natomiast oczekiwania co do przyszłości lekko się poprawiły, a oczekiwania inflacyjne przesunęły się w stronę nieco niższej inflacji.
Niższe oczekiwania inflacyjne osłabiają motywację do kupowania na zapas „zanim zdrożeje“. Łagodzą też presję płacową, bo pracownicy rzadziej żądają podwyżek na wyrost. To dobra wiadomość dla RPP, ale dopóki Fed zaostrza ton, a złoty konsoliduje się w pobliżu 4,38-4,42 za euro, trudno liczyć na szybką reakcję rynku walutowego.
Konsument jest więc ostrożny, gorsza ocena obecnych finansów przy lepszych perspektywach oznacza raczej odkładanie dużych zakupów niż ograniczanie wydatków codziennych. Odporniejsze powinny być sieci spożywcze i dyskonty, wrażliwsze kategorie, w których zakup można przesunąć w czasie. Warto pamiętać, że nastroje bywają gorsze od faktycznych wydatków. Prawdziwym testem będą wyniki handlu w okresie przedświątecznym.
Analiza Techniczna W20 (D1)
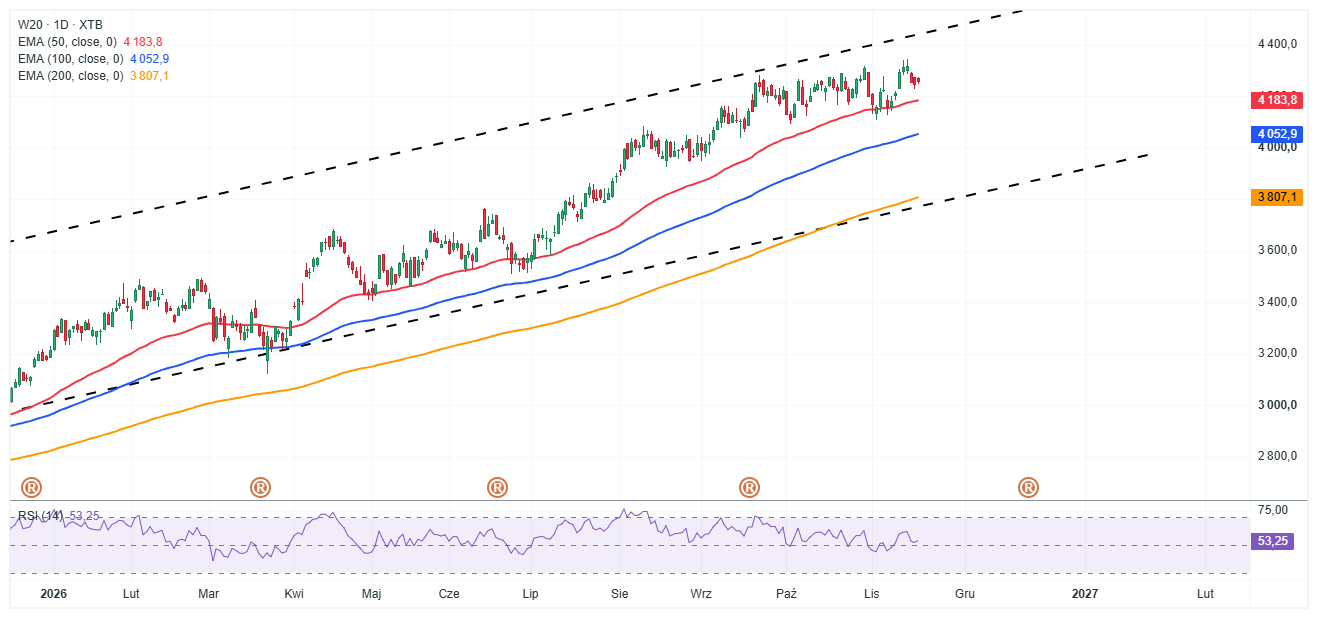
Kontrakt na WIG20 notowany jest w rejonie 4 270 pkt, wyraźnie powyżej średniej EMA 50 (ok. 4 184 pkt), która po ostatniej korekcie ponownie zadziałała jako wsparcie. Średnie EMA 100 (ok. 4 053 pkt) i EMA 200 (ok. 3 807 pkt) pozostają nachylone w górę, a kurs porusza się w szerokim kanale wzrostowym, którego górne ograniczenie przebiega w okolicy 4 450 pkt. Najbliższy opór to lokalne maksimum w rejonie 4 340 pkt, a wsparcie tworzą EMA 50 oraz ostatnie dołki w okolicach 4 100-4 130 pkt. RSI w okolicach 54 pkt jest neutralne i nie sygnalizuje wykupienia. O ile EMA 50 zostanie obroniona, scenariusz testu 4 340 pkt pozostaje aktualny.. Źródło: xStation5


Wall Street odbija w dniu debiutu Anthropic 📈 Co dalej z US500?


Wyniki KGHM: zysk rośnie, ale to ceny metali, a nie produkcja


Kalendarz ekonomiczny: Trwa szczyt na linii Trump-Xi Jinping-Putin, pora na wyniki Walmartu (19.11.2026)


Bliżej Rynków - Poranne webinarium 19.11.2026
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.