


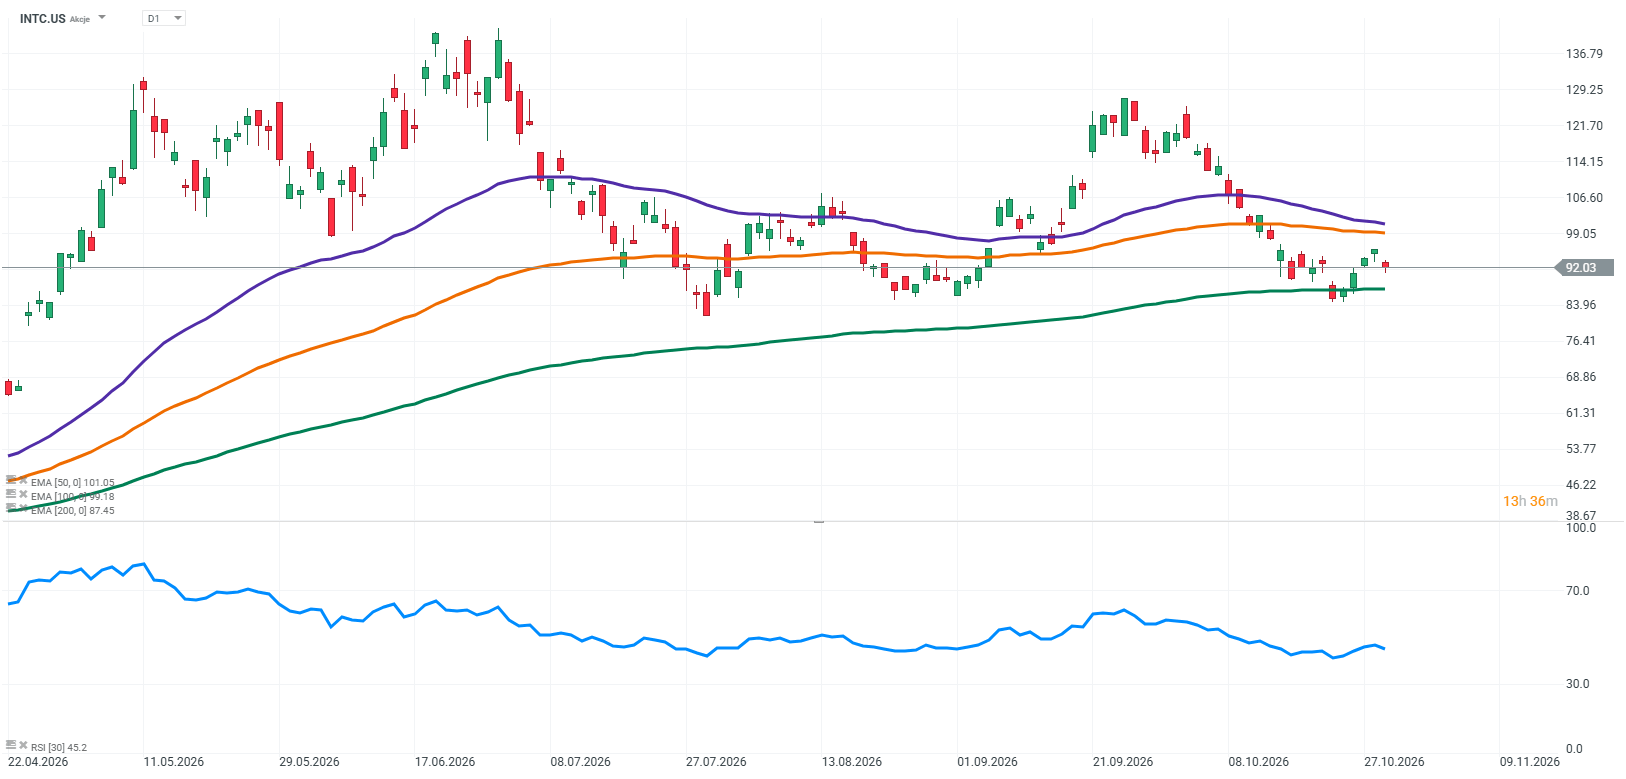
Intel opublikował wyniki, które wyraźnie przebiły oczekiwania Wall Street. Przychody wzrosły o 21% rok do roku, do 16,5 mld USD, a skorygowany zysk na akcję wyniósł 0,52 USD wobec konsensusu na poziomie około 0,40 USD. Mimo to reakcja inwestorów była brutalna. Po publikacji raportu akcje spółki traciły w handlu posesyjnym około 20%. Rynek uznał bowiem, że jeden dobry kwartał nie wystarczy, aby uwierzyć w odbudowę Intela, szczególnie gdy prognozy na kolejne miesiące pozostawiają tak wiele do życzenia.
Największym problemem okazał się guidance na czwarty kwartał. Intel zakłada przychody w przedziale 15–16 mld USD, podczas gdy analitycy oczekiwali około 17 mld USD. Jeszcze gorzej wygląda prognoza zysku na akcję. Spółka spodziewa się 0,25 USD wobec rynkowego konsensusu wynoszącego około 0,43 USD. Do tego dochodzi spadek skorygowanej marży brutto z 44,1% do około 38%. Trudno o bardziej czytelny sygnał, że poprawa wyników nie oznacza jeszcze rozwiązania fundamentalnych problemów operacyjnych. Intel nadal ma ogromne trudności z osiągnięciem rentowności, która pozwalałaby mu konkurować z największymi graczami na rynku półprzewodników.
Intel – najważniejsze wyniki finansowe za Q3 2026
-
Przychody: 16,51 mld USD, wzrost o 21% rok do roku (13,7 mld USD rok wcześniej).
-
Zysk netto: 3,3 mld USD, spadek o 18% rok do roku.
-
Skorygowany zysk na akcję (non-GAAP EPS): 0,52 USD wobec 0,23 USD rok wcześniej. Konsensus wynosił około 0,40 USD.
-
Marża brutto GAAP: 43,0% wobec 38,2% rok wcześniej.
-
Marża operacyjna: 19,6% wobec 11,2% rok wcześniej.
-
Przepływy pieniężne z działalności operacyjnej: 5,1 mld USD.
Wyniki segmentów:
-
Data Center and AI: 7,3 mld USD przychodów, wzrost o 78% r/r.
-
Client Computing Group (PC): 8,1 mld USD przychodów, spadek o 5% r/r.
-
Intel Foundry: 6,7 mld USD przychodów, wzrost o 58% r/r.
Szczególnie wymowna jest struktura przychodów. Segment Data Center and AI zwiększył sprzedaż o 78% rok do roku, do 7,3 mld USD. To rezultat, który powinien być jednym z najmocniejszych argumentów przemawiających za odbudową spółki. Tyle że nawet tutaj pojawia się istotne ograniczenie. Intel nie jest w stanie dostarczyć klientom wystarczającej liczby procesorów serwerowych Xeon, mimo bardzo mocnego popytu. Firma ma zamówienia, ma rynek i ma klientów, ale nie dysponuje odpowiednimi mocami produkcyjnymi, aby w pełni wykorzystać tę sytuację. W branży, w której zdolność do szybkiego zwiększania podaży jest jednym z najważniejszych źródeł przewagi konkurencyjnej, jest to poważna słabość.
Jednocześnie podstawowy biznes Intela, czyli procesory do komputerów osobistych, nadal nie daje powodów do optymizmu. Przychody segmentu Client Computing Group spadły o 5%, do 8,1 mld USD. Sytuację pogarszają rosnące ceny pamięci i ograniczona dostępność komponentów, a zarząd nie oczekuje istotnej poprawy przed drugą połową 2027 roku. Oznacza to, że Intel nie może liczyć na szybkie odbicie swojego największego segmentu, które pomogłoby ustabilizować wyniki w okresie kosztownej transformacji pozostałej części działalności.
Nie lepiej wygląda kwestia produkcji. Zakłócenia w izraelskiej fabryce Kiryat Gat mają ograniczyć przychody w dwóch kolejnych kwartałach łącznie o około 600 mln USD. Sam ten problem nie przesądza oczywiście o przyszłości spółki, ale wpisuje się w znacznie szerszy obraz. Intel od lat próbuje odbudować swoje kompetencje produkcyjne, a tymczasem nadal zmaga się z ograniczeniami, które utrudniają realizację zamówień i zwiększanie sprzedaży. To szczególnie istotne w kontekście ambicji związanych z działalnością foundry. Samo posiadanie zaawansowanych technologii nie wystarczy, jeżeli spółka nie potrafi produkować na odpowiednią skalę, terminowo i przy konkurencyjnych kosztach.
Warto przy tym oddzielić wzrost przychodów Intel Foundry od rzeczywistego sukcesu strategii produkcyjnej. Segment zwiększył sprzedaż o 58% rok do roku, do 6,7 mld USD, ale wzrost przychodów nie oznacza jeszcze, że Intel zbudował konkurencyjny biznes foundry. Kluczowe pozostają rentowność, wykorzystanie mocy produkcyjnych, pozyskiwanie zewnętrznych klientów i zdolność do konkurowania technologicznego z TSMC. Dopóki spółka nie pokaże wymiernych postępów w tych obszarach, kolejne zapowiedzi rozwoju Intel Foundry będą miały ograniczoną wartość dla inwestorów. Rynek potrzebuje dowodów, że ten biznes może kiedyś zarabiać pieniądze, a nie tylko pochłaniać kolejne miliardy dolarów.
I właśnie finansowanie całej transformacji jest kolejnym poważnym problemem. Intel pozyskał w tym roku 23 mld USD z emisji akcji, a nakłady inwestycyjne mają ponownie mocno wzrosnąć w 2027 roku. Odbudowa pozycji technologicznej i produkcyjnej wymaga ogromnego kapitału, a dotychczasowe rezultaty nie dają jeszcze pewności, że poniesione wydatki przyniosą odpowiedni zwrot. Dla akcjonariuszy oznacza to nie tylko ryzyko utrzymującej się presji na przepływy pieniężne, ale również rozwodnienia udziałów. Można mieć rację co do długoterminowego potencjału Intela, a jednocześnie nie mieć pewności, czy obecni akcjonariusze odpowiednio na tym skorzystają.
Cała historia odbudowy Intela zaczyna więc wyglądać znacznie mniej przekonująco, niż sugerowałby sam wzrost przychodów za trzeci kwartał. Spółka korzysta z boomu na infrastrukturę AI, ale nie potrafi w pełni obsłużyć popytu. Rozwija działalność foundry, ale nadal nie udowodniła, że może być ona konkurencyjna i rentowna. Poprawia wyniki, ale kolejny kwartał ma przynieść wyraźne pogorszenie marż i zysków. Do tego dochodzi słaby rynek PC i konieczność dalszego finansowania niezwykle kosztownej transformacji.
Właśnie dlatego przecena po publikacji wyników jest tak istotna. Inwestorzy przestają wyceniać Intela wyłącznie przez pryzmat obietnicy powrotu do dawnej pozycji i coraz wyraźniej domagają się dowodów, że ten scenariusz jest w ogóle realny. Samo uczestnictwo w boomie AI nie czyni jeszcze z Intela beneficjenta tego rynku, podobnie jak wzrost przychodów foundry nie oznacza automatycznie odbudowy przewagi technologicznej. Spółka ma przed sobą ogromną pracę, a jej konkurenci nie zamierzają czekać, aż zakończy własną transformację.
Intel pokazał, że potrafi zaraportować mocny kwartał. Nie pokazał natomiast, że potrafi utrzymać tempo poprawy, odbudować marże i odzyskać konkurencyjność w produkcji półprzewodników. To zasadnicza różnica. Na obecnym etapie odbudowa Intela pozostaje przede wszystkim kosztownym projektem, którego powodzenie nie zostało jeszcze potwierdzone wynikami. A po ostatnim raporcie trudno uznać, że spółka jest bliżej rozwiązania swoich problemów, niż jeszcze kilka miesięcy temu wydawało się inwestorom.
Źródło: XTB Research


PULS GPW: Rozczarowanie sektorem technologii dociera do Polski


Amazon kolejną ofiarą sezonu wyników - Halloween przyszło za wcześnie | Bliżej Rynków, 30.10.2026


Poranna Odprawa: Technologiczna zadyszka na Wall Street. Gigantyczne inwestycje w AI budzą coraz większy niepokój

Amazon: rekordowa marża to za mało, gigantyczny wzrost wydatków niepokoi inwestorów
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.