

- Rezerwa Federalna utrzymała stopy procentowe bez zmian i planuje ograniczyć liczbę posiedzeń decyzyjnych do siedmiu w 2027 r. i sześciu w 2028 r.
- Spodziewamy się podwyżki stóp ze strony Fedu w grudniu.
- Europejski Bank Centralny najprawdopodobniej utrzyma dziś stopy procentowe na niezmienionym poziomie.
- Nadchodzące wybory połówkowe w Stanach Zjednoczonych mogą istotnie wpłynąć na kurs dolara.
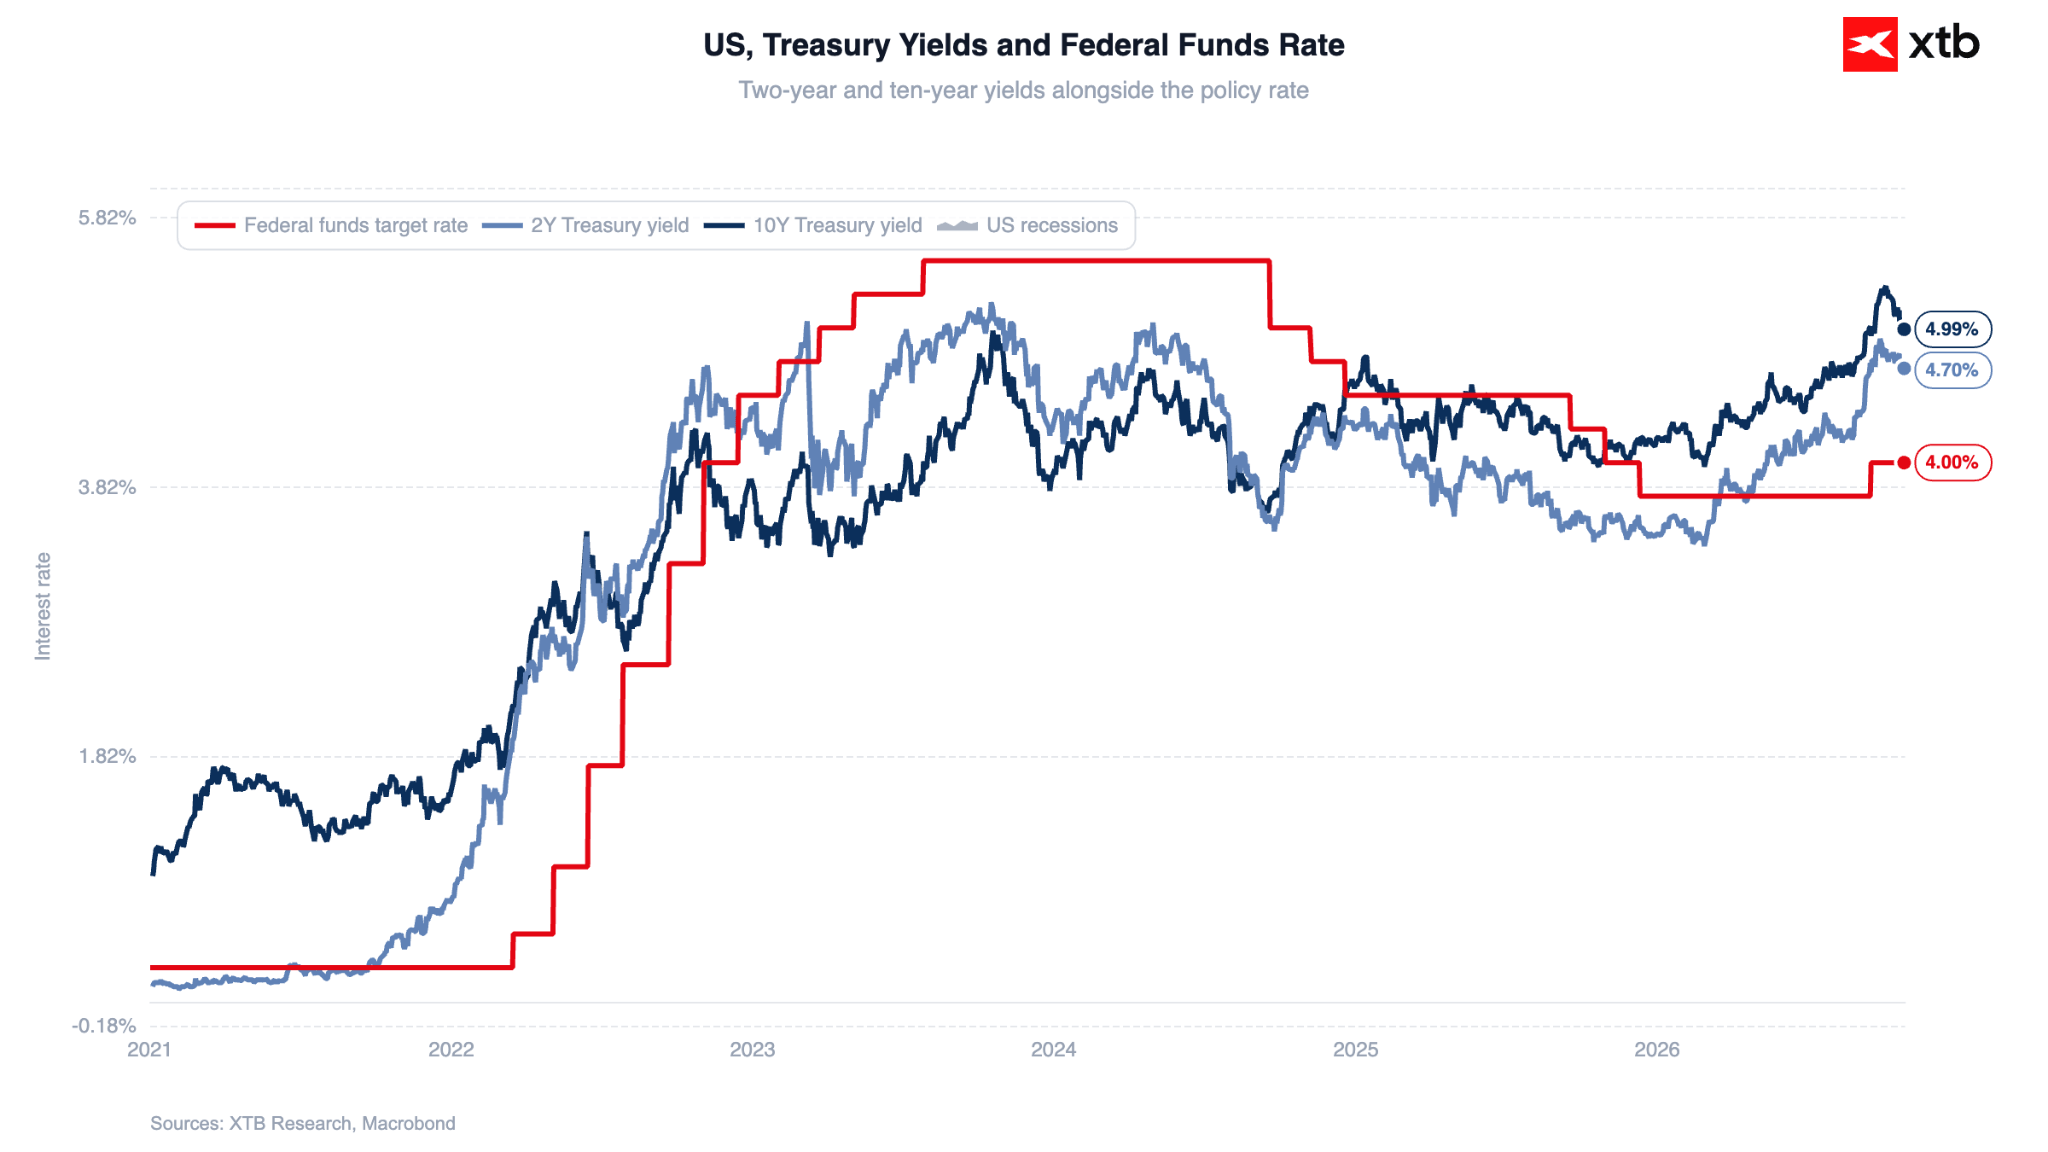
Rezerwa Federalna nie zaskoczyła i utrzymała stopy procentowe na niezmienionym poziomie. Najbardziej przełomową informację stanowiło ogłoszenie zmiany harmonogramu posiedzeń Fedu. Posiedzeń wciąż ma być osiem, natomiast nie wszystkie będą decyzyjne. W 2027 r. strategicznym delibaracjom odnośnie polityki monetarnej poświęcone ma być jedno spotkanie, w 2028 r. aż dwa (co ograniczy ostatecznie liczbę decyzji ws. stóp procentowych do sześciu na rok).
Wykres 1: Górny przedział stóp funduszy federalnych, rentowności 2- i 10-letnich obligacji skarbowych USA (2024 - 2026)
 Źródło: XTB Research, 29.10.2026
Co przyniosło posiedzenie?
Większej niespodzianki nie stanowił rozkład głosów (10-2). Zaskoczyło natomiast to kto wyłamał się z konsensusu. Obok Beth Hammack w tym gronie znalazła się Lisa Cook, która już 5 listopada będzie musiała stawić się na przesłuchaniu w Białym Domu w ramach kontynuacji batalii z Donaldem Trumpem. Przypomnijmy, że w 2025 r. została przez niego ze stanowiska “zwolniona”. Cudzysłów jest tu nieprzypadkowy, bo decyzja została później uznana za nieprawomocną przez Sąd Najwyższy.
Same wypowiedzi Warsha – do czego zdążył nas już przyzwyczaić – były nad wyraz obłe i nie dostarczyły zbyt wiele wartości w zakresie realnej oceny obecnej sytuacji. Uwagę zwracają natomiast dwa zdania, które stanowią cenną przeciwwagę dla niezbyt wartościowej formułki o sztywnym celu inflacyjnym, który komitet musi dowieźć.
- Panuje powszechna zgoda co do tego, że "monetarne lekarstwo" zaczyna działać.
- Gospodarka jest silna i zmierza w dobrą stronę. Większość moich kolegów nie uważa, że jest "zbyt rozgrzana".
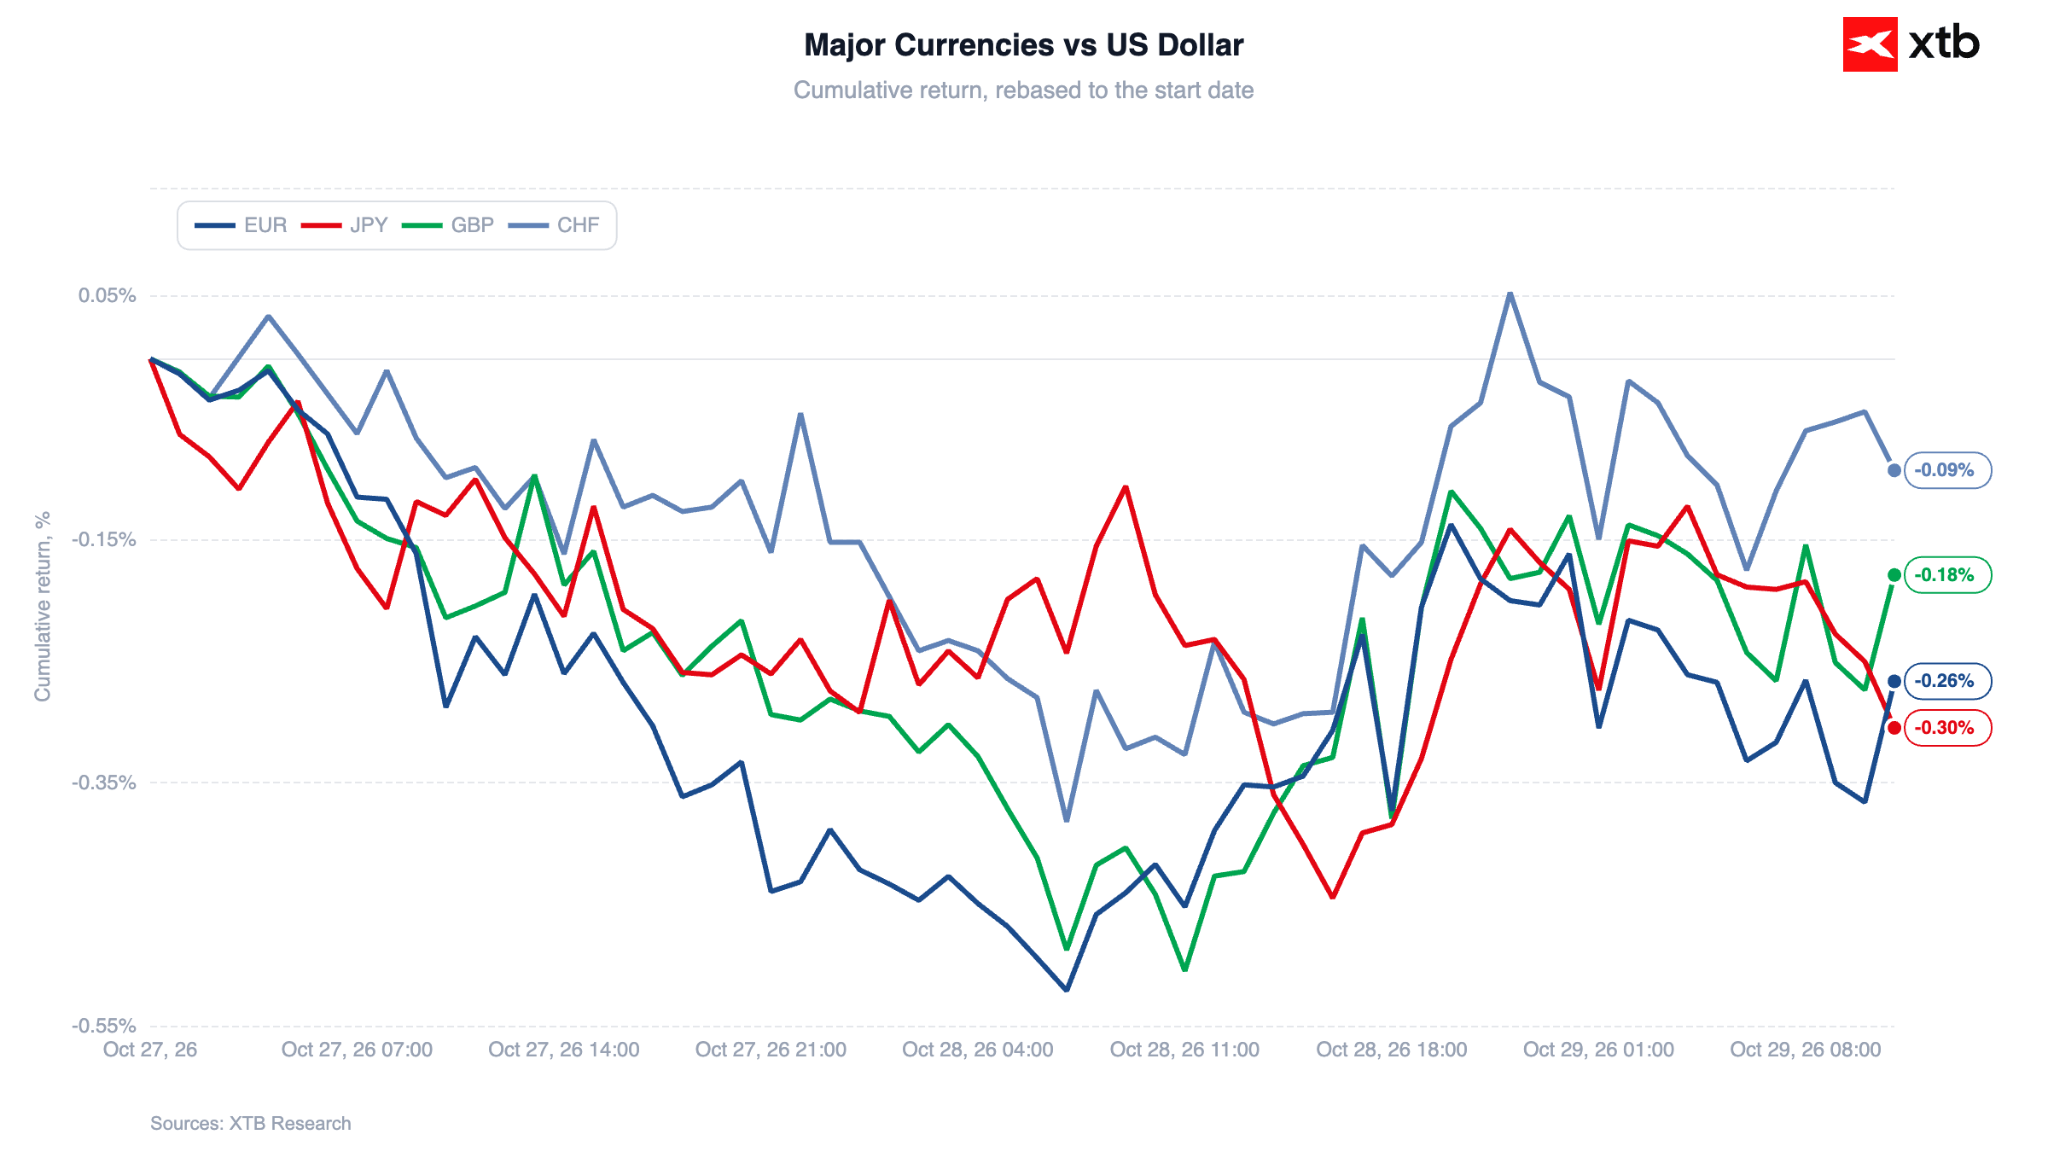
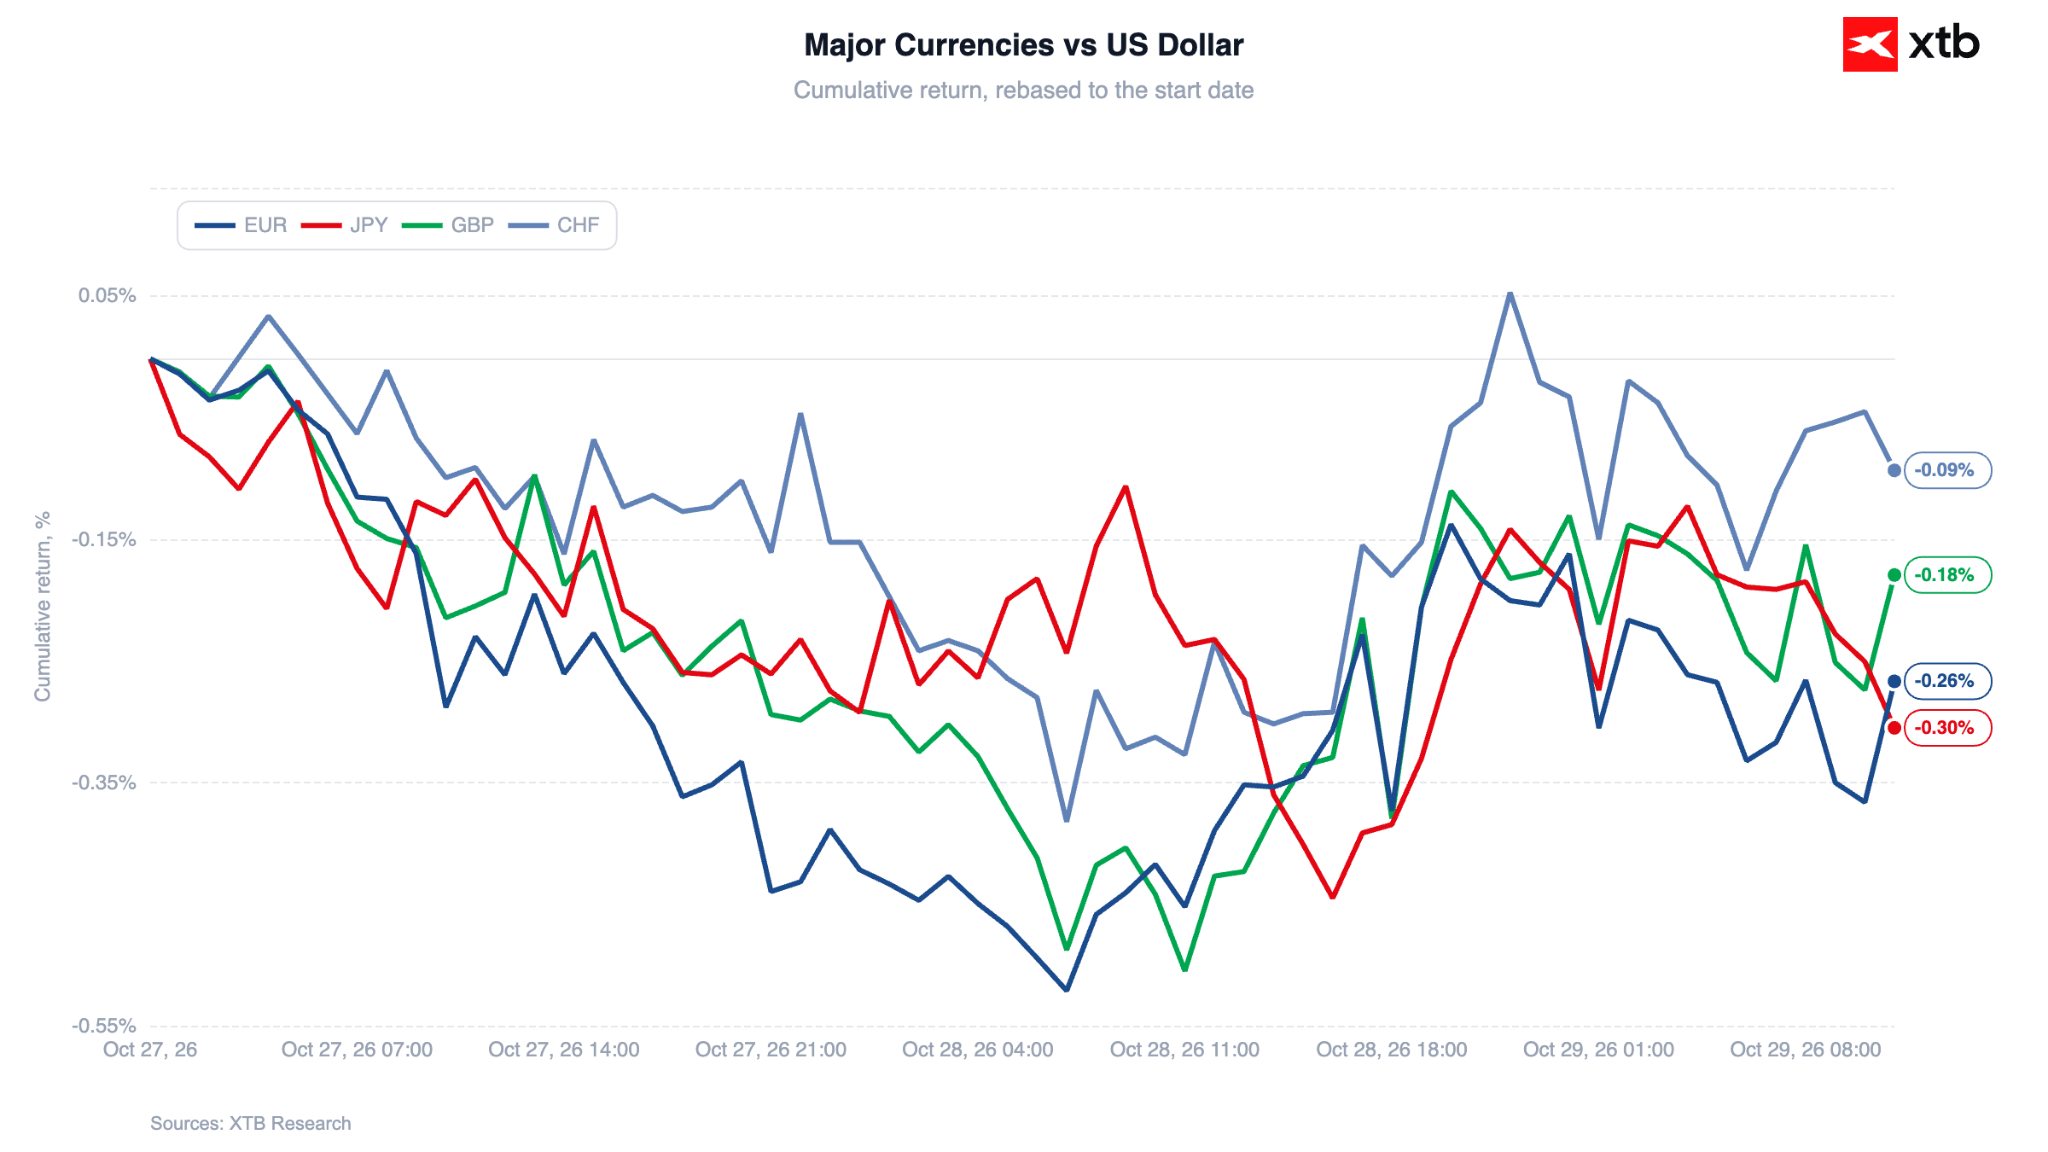
Można odebrać je jako nieco mniej jastrzębie, niż to, co przed posiedzeniem wyceniał rynek.
Wykres 2: Notowania głównych walut względem dolara (27.10.2026 - 29.10.2026)
 Źródło: XTB Research, 29.10.2026
Oczekujemy podwyżki w grudniu
Wczorajsza decyzja nie rozstrzyga ostatecznie dyskusji odnośnie decyzji Fedy na grudniowym posiedzeniu – rynek wciąż skłania się ku podwyżce, choć z nieco mniejszym przekonaniem niż przed południem (przypisując jej nie 95%, a 85% prawdopodobieństwa). Skromny spadek wycen odnotowaliśmy także w zakresie ruchów w kolejnych miesiącach. 3 kolejne podwyżki stóp wciąż stanowią scenariusz bazowy, ale nie są już w pełni wycenione.
Wydaje się, że coraz więcej zależeć będzie nie tylko od cen ropy, ale i popytu na kapitał ze strony hyperscalerów, który wydaje się nie słabnąć. Pomimo wysokiego poziomu rentowności obligacji skarbowych, które stanowią kluczowy benchmark dla kosztu emisji długu, wolumen kredytów komercyjnych i przemysłowych rośnie w dwucyfrowym tempie, a zobowiązania handlowe sektora niefinansowego względem PKB są najwyższe od bańki dot-com.
W oparciu o dostępne obecnie dane, niezależnie od rozstrzygnięcia wyborów połówkowych, oczekujemy podwyżki stóp procentowych w grudniu. Będzie ona miała za zadanie uspokoić obawy rynków odnośnie sytuacji inflacyjnej. Późniejsze działania w dużym stopniu uwarunkowane będą w naszej opinii przez wynik głosowania oraz sentyment wobec rewolucji AI.
EBC pójdzie śladem Fedu
Na pauzę powinien zdecydować się dziś także Europejski Bank Centralny. Dane nie dają jasnych przesłanek ku temu, że politykę monetarną trzeba natychmiast zacieśniać – konsumpcja spowalnia, podobnie zresztą jak wzrost płac, a inflacja wywołana czynnikami podażowymi wciąż nie rozlewa się w znacznym stopniu na pozostałe sektory gospodarki.
Dzisiejsza decyzja będzie jednak czymś znacznie więcej – EBC musi bowiem obecnie ważyć nie tylko skutki rozżarzonego konfliktu na Bliskim Wschodzie, ale i problemów fiskalnych z którymi mierzy się Francja. Równo przed tygodniem rentowności 10-letnich obligacji skarbowych kraju sięgnęły najwyższego poziomu od 24 lat. Od tego czasu sytuacja nieco się uspokoiła, nie oznacza to jednak, że to koniec problemów drugiej największej gospodarki wspólnego bloku.
Wykres 3: Spread rentowności 10-letnich obligacji skarbowych Francji oraz Niemiec (2000 - 2026)
 Źródło: XTB Research, 29.10.2026
Uwaga skoncentruje się więc na konferencji prasowej prezeski Lagarde. Jednej z ostatnich – jak się bowiem o godz. 11:00 dowiedzieliśmy, zdecydowała się ona na przedwczesne ustąpienie ze stanowiska (urząd zda dokładnie 7 lutego).
Wybory połówkowe w centrum uwagi
Już za kilka dni (3 listopada) w Stanach Zjednoczonych odbędą się wybory połówkowe, które mogą zredefiniować kształt amerykańskiej polityki wewnętrznej oraz (w mniejszym stopniu) zewnętrznej. W wielu stanach część komisji jest już otwarta. Mowa o tzw. "early voting", które uprawnia zarejestrowanych wyborców do oddania głosu osobiście w wyznaczonym lokalu bez konieczności czekania na główny dzień głosowania.
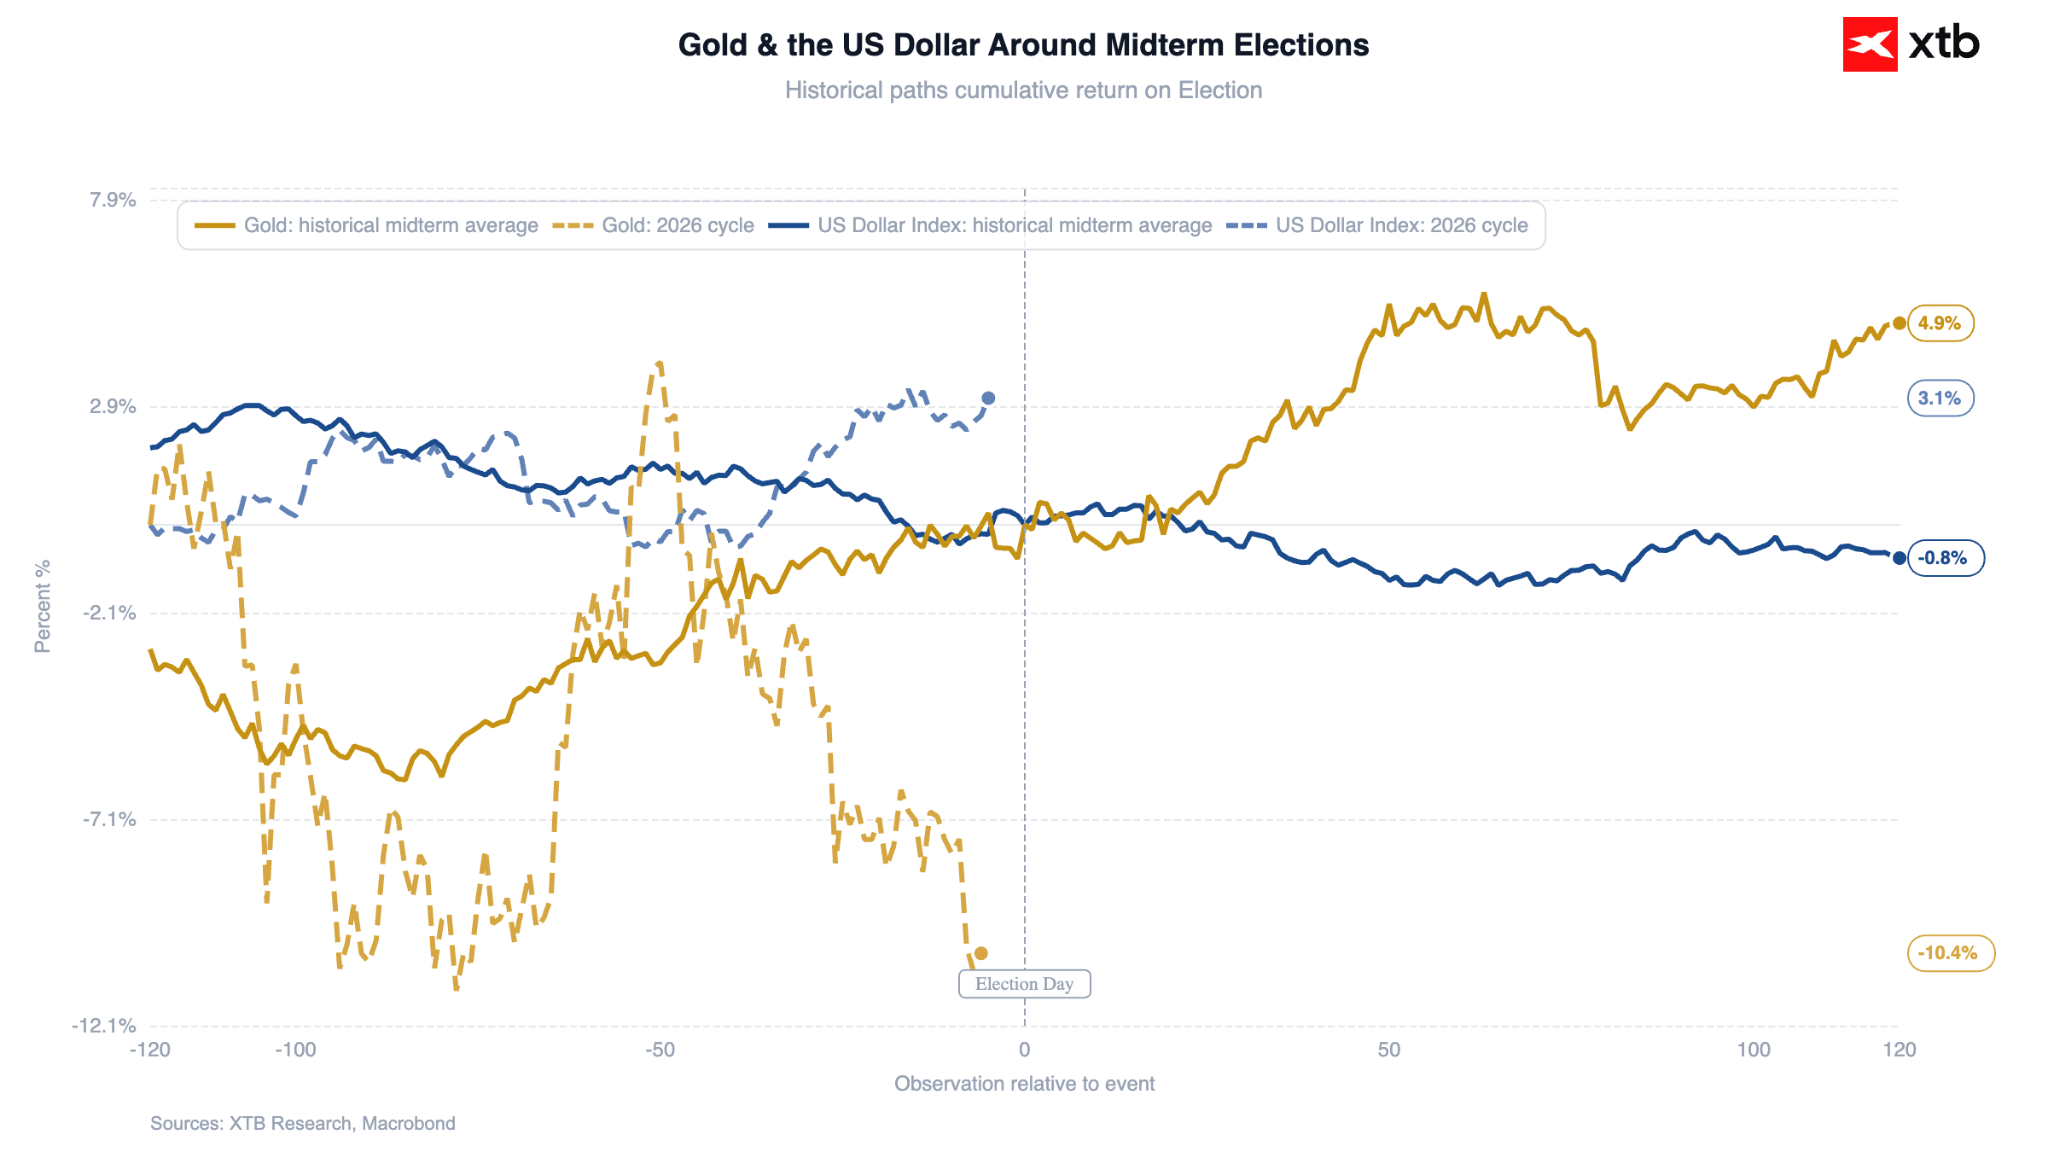
Wykres 4: Notowania dolara oraz złota – 19 ostatnich cykli wyborów połówkowych (1950 - 2026)
 Źródło: XTB Research, 29.10.2026
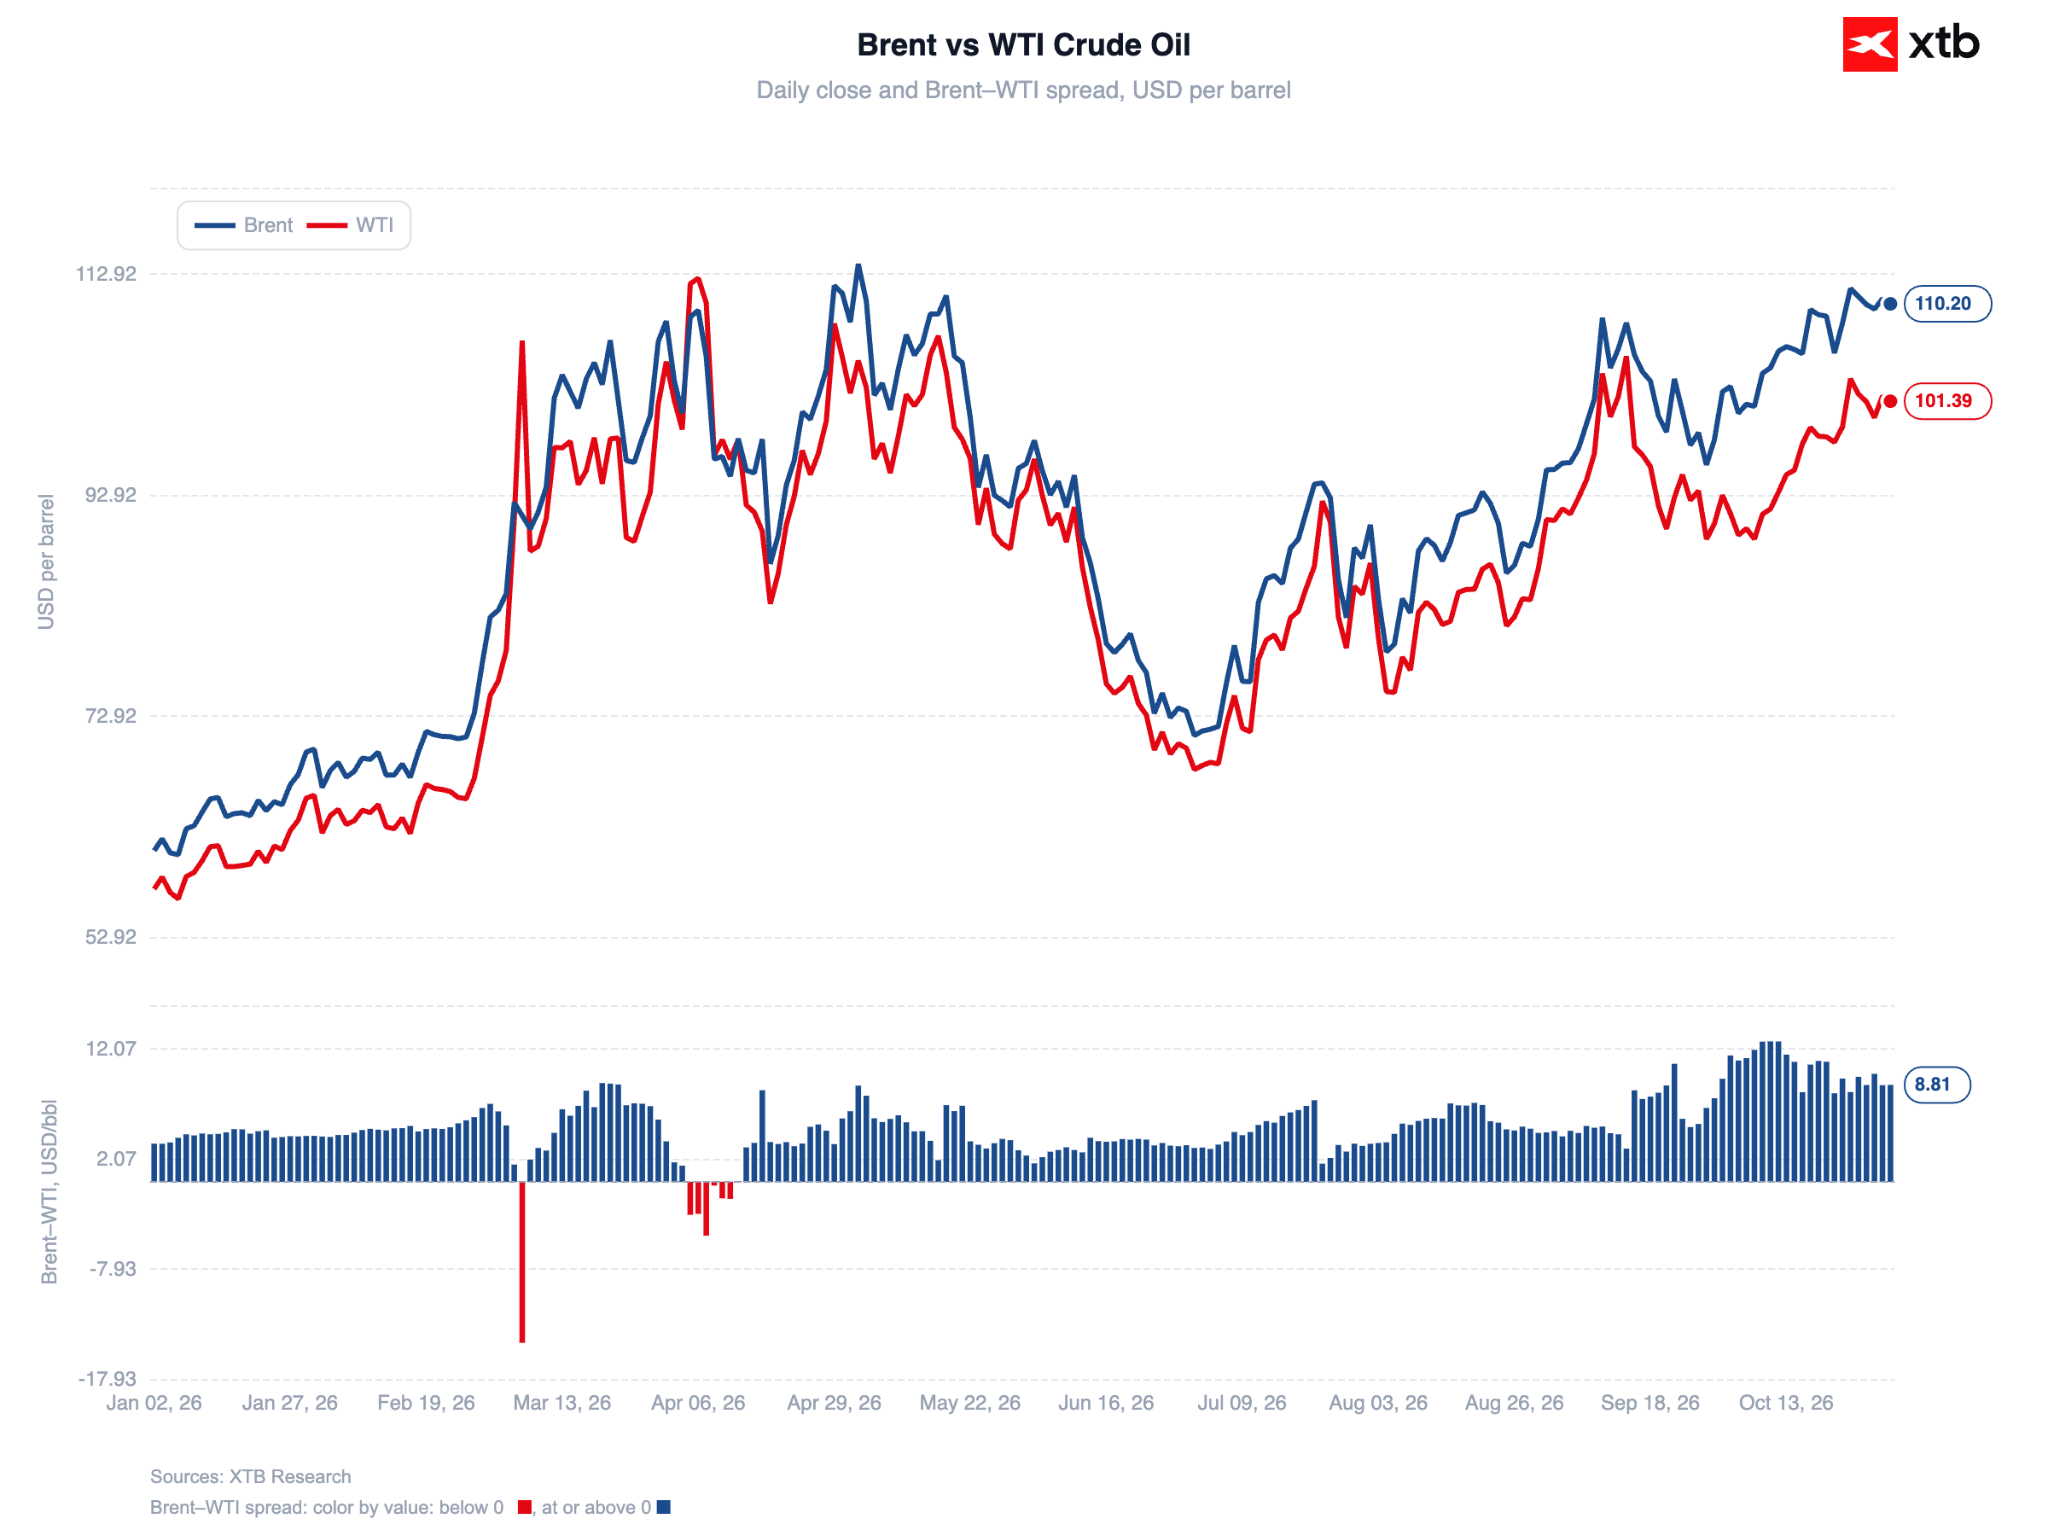
Najbardziej korzystny dla dolara wydaje się scenariusz w którym Demokraci przejmują Izbę Reprezentantów, Republikanie zaś Senat. Skutkowałoby to swego rodzaju impasem legislacyjnym, w którym żadna ze stron nie jest w stanie przepychać ustaw w istotnym stopniu ciążących budżetowi. Jednocześnie ograniczałoby to sprawczość prezydenta Trumpa, co mogłoby pomóc w odbudowywaniu zaufania inwestorów. Trump zachowałby jednak pewną swobodę w prowadzeniu polityki zagranicznej, co najpewniej podtrzymałoby ceny surowców energetycznych na podwyższonych poziomach. Uznajemy to za czynnik sprzyjający dolarowi, przede wszystkim z racji na status waluty safe haven oraz pozycję USA jako eksportera surowców energetycznych netto.
Wykres 5: Ropa naftowa Brent i WTI (2026)
 Źródło: XTB Research, 29.10.2026
Przejęcie obu izb przez Demokratów przyniosłoby najprawdopodobniej podwyższone ryzyko poluzowania polityki fiskalnej, co w obecnej sytuacji stanowi dla dolara istotne ryzyko – zwłaszcza w kontekście tzw. “debasement trade”, czyli odchodzenia od walut fiducjarnych na rzecz aktywów o względnie stałej podaży. Zwiększyłoby także prawdopodobieństwo prędszego zakończenia wojny w Iranie oraz spadku cen surowców energetycznych, czego także nie postrzegamy jako czynnika prodolarowego. Co więcej obniżyłoby nieco niepewność wynikającą z erratycznej natury działań Trumpa (poprzez ograniczenie sprawczości). Instynktownie możnaby postrzegać to jako czynnik jednoznacznie niekorzystny dla amerykańskiej waluty, która cieszy się statusem “bezpiecznej przystani” i na ogół korzysta na rynkowym chaosie. Spodziewamy się jednak, że doprowadziłoby to do częściowego odbudowania zaufania wobec amerykańskiego instytucjonalizmu, spowalniając proces dedolaryzacji.
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB

Dla euro nie ma dziś dobrego scenariusza


🔴Bliżej Rynków: Alphabet pogrąża Wall Street (29.10.2026)


Warsh zmienia zasady gry, Fed łapie oddech [Komentarz po posiedzeniu FOMC]


Podsumowanie dnia: Oracle ciągnie rynek w górę, dolar słabnie po posiedzeniu (28.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.