

- Spór o Trybunał Konstytucyjny eskalował w piątkowy wieczór, gdy sędziowie ogłosili odsunięcie prezesa TK.
- Globalne czynniki i silny dolar odpowiadają za wcześniejszą słabość złotego oraz notowania EURPLN powyżej 4.40.
- Ograniczony wpływ na rynek ma ten konflikt, ponieważ zagraniczni inwestorzy od lat traktują TK jako instytucję o ograniczonej funkcji.
- Niezależność NBP pozostaje kluczową kotwicą dla polskiej waluty i obligacji, a ewentualne zmiany w banku centralnym stanowiłyby czerwoną linię.
- Wzrost premii za ryzyko oraz ostrożniejsze decyzje inwestycyjne mogą pojawić się długofalowo z powodu osłabienia przewidywalności prawa.
W piątek wieczorem spór o Trybunał Konstytucyjny wszedł w najostrzejszą fazę od lat. Sędziowie wybrani przez obecny Sejm ogłosili odsunięcie prezesa TK od obowiązków. Przed samym budynkiem Trybunału przy al. Szucha w Warszawie pojawiła się policja i protestujący, a prezydent zawrócił samolot lecący do Senegalu, a następnie przy przepychankach wszedł do samego budynku. Z perspektywy rynku i inwestorów warto podkreślić, że wszystko to wydarzyło się już po zamknięciu sesji na GPW, a przed nami weekend z świętem Wszystkich Świętych, co może spowodować wyraźne złagodzenie emocji. Rynki mogą zareagować w poniedziałek, ale z pewnością może to być reakcja mniejsza niż niektórzy mogą na to wskazywać. Poniżej porządkujemy fakty i oceniamy, co mogą one oznaczać dla polskich aktywów.
Co się wydarzyło?
W piątek wieczorem na stronie TK pojawił się komunikat o miesięcznej przerwie w czynnościach prezesa Bogdana Święczkowskiego i wiceprezesa Bartłomieja Sochańskiego. Decyzję podjęła sędzia Anna Korwin-Piotrowska, powołując się na najdłuższy staż sędziowski oraz przepisy o natychmiastowej przerwie w czynnościach sędziego. Zarzuciła kierownictwu blokowanie sędziów i nieprawidłowości. Równolegle minister sprawiedliwości Waldemar Żurek skierował wnioski o uchylenie immunitetów obu sędziom.
Siedmioro nowych sędziów weszło do budynku w asyście SOP przez bramę KPRM. Do szło do przejęcia profilu TK w serwisie X, z którego dotychczasowe kierownictwo zarzuciło działaniom zamach stanu. Przed budynkiem zgromadzili się politycy i zwolennicy PiS. Po przecięciu zabezpieczeń sędzia Święczkowski wszedł na teren TK, lecz został zatrzymany przez policję i wycofał się, zapowiadając powrót z prezydentem. Policja zatrzymała trzy osoby po próbach sforsowania ogrodzenia.
Premier Donald Tusk bronił działań jako koniecznego przywracania rządów prawa, zaś Jarosław Kaczyński uznał, że Polska stała się państwem policyjnym. Z funkcji rezygnowali niektórzy polscy ambasadorowie.
Prezydent w centrum wydarzeń
Prezydent Karol Nawrocki przerwał lot do Senegalu i po powrocie spotkał się z I prezesem SN oraz Bogdanem Święczkowskim, a w nocy wszedł do budynku TK. Przebieg tego wejścia jest sporny: strona rządowa twierdzi, że nie doszło do szarpaniny, zaś otoczenie prezydenta utrzymuje, że sędziowie próbowali go powstrzymać. Prezydent zwołał konsultacje parlamentarne, a sędzia Korwin-Piotrowska zapowiedziała Zgromadzenie Ogólne na 3 listopada.
Skąd wziął się ten spór?
Konflikt trwa od 2015 r., gdy PiS powołał sędziów na obsadzone miejsca, co ETPC i TSUE uznały za wadliwe. Od marca br. Sejm wybrał ośmiu nowych sędziów, lecz prezydent odmówił zaprzysiężenia części z nich, a prezes Święczkowski nie dopuszczał ich do orzekania. Spór pogłębia fakt, że rząd nie publikuje wyroków TK, a krytyka dotyczy także nominacji politycznych ze strony obecnej koalicji. Eksperci wskazują, że choć działania ETPC dotyczyły dopuszczenia sędziów, to podstawa prawna do odsunięcia prezesa budzi wątpliwości i rodzi ryzyka dla praworządności.
Jak reaguje zagranica?
Najmocniejszy głos z zagranicy padł ze strony ambasadora USA w Polsce Toma Rose’a: „Wydarzenia, które rozgrywają się dziś wieczorem w polskim Trybunale Konstytucyjnym, są bardzo poważne. Wydaje się, że jesteśmy świadkami bezprecedensowej konfrontacji wokół korzystania przez rząd z władzy państwowej oraz niezależności i autorytetu instytucji konstytucyjnej”. Zaznaczył jednocześnie: „Ameryka stoi po stronie Polski. Nie naszą rolą jest oceniać ani ingerować w jej sprawy wewnętrzne. Troszczymy się o stabilność, bezpieczeństwo i demokratyczną przyszłość kraju, który z dumą nazywamy przyjacielem i sojusznikiem” (tłum. własne).
Wydarzenia szeroko relacjonowały BBC, Sky News i Deutsche Welle, a zdjęcia policji przed Trybunałem obiegły świat. BBC przypomina, że w przyszłym roku odbędą się wybory parlamentarne. Część obserwatorów widzi w działaniach rządu próbę zmobilizowania elektoratu, a część zwolenników koalicji od dawna zarzucała premierowi zbyt mało stanowcze działania. Już w połowie października serwis analityczny Adalytica pisał, że dopóki spór nie zostanie rozstrzygnięty, Polska pozostaje rynkiem, na którym „cenę ryzyka wyznacza polityczna kontrola, a nie ostateczność rozstrzygnięć prawnych”. Na stanowisko Komisji Europejskiej trzeba będzie zapewne poczekać do początku tygodnia.
Rynki: to nie tragedia, ale też nie pomoże polskim aktywom
Weekend daje rynkom czas na ochłonięcie, a pierwszym testem będzie poniedziałkowe otwarcie. Trudno sobie wyobrazić, by piątkowe wydarzenia pomogły złotemu czy WIG20. Należy jednak zachować proporcje i ważniejsze jest stwierdzenie, że dla większości aktywów, kluczowe będą czynniki globalne, a rynki w miniony piątek nie zamknęły się zbyt pozytywnie.
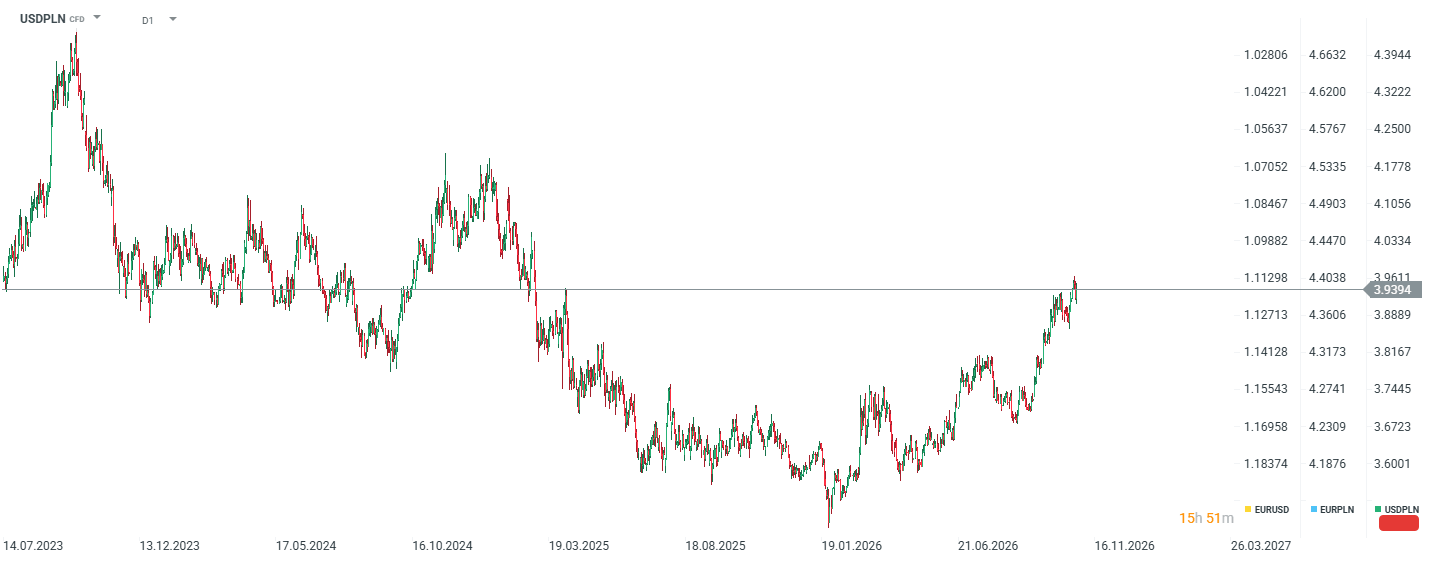 USDPLN wzrósł w ostatnim czasie do okolic poziomu 3,95, czyli najwyższego od marca 2025 roku. Źródło: XTB
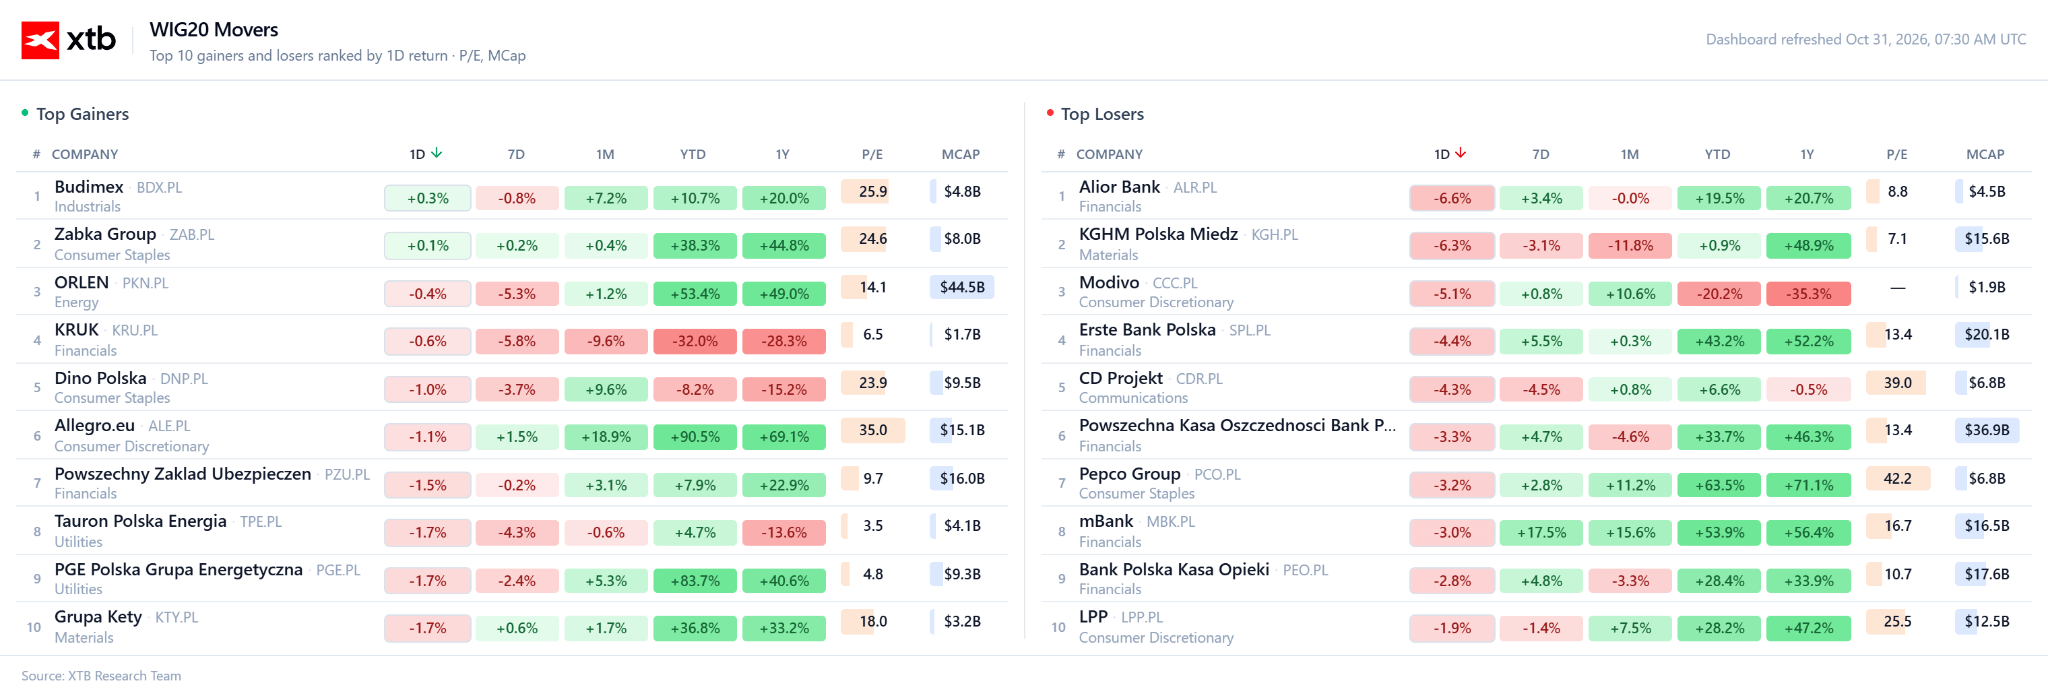
Po pierwsze, złoty był słaby już wcześniej, głównie z powodów globalnych. W ostatnich dniach EURPLN utrzymywał się powyżej 4,40, a USDPLN sięgnął okolic 3,95. Polskiej walucie ciążą mocny dolar i rynkowa wycena grudniowej podwyżki stóp przez Fed na ok. 75%. Do tego dochodzą ropa Brent w okolicach 114 USD na grudniowym kontrakcie, kryzys wiarygodności fiskalnej Francji osłabiający euro oraz perspektywy stóp procentowych w kraju. RPP trzyma stopę referencyjną na poziomie 3,75% od siedmiu miesięcy. Przy inflacji przy 3,5% realna stopa procentowa powróciła powyżej zera, ale warto wspomnieć, że inflacja jest obniżona głównie przez program CPN, gdyż we wrześniu mieliśmy inflację rzędu 4%. Na niekorzyść złotego działa to, że w ostatnim czasie coraz więcej banków decyduje się na podwyżki stóp procentowych. Także piątkowe spadki banków na GPW (Alior Bank -6,6%, PKO BP -3,3%, mBank -3%, Pekao -2,8%) nastąpiły przed eskalacją wokół TK i były efektem globalnej wyprzedaży aktywów.
Po drugie, spór o Trybunał trwa od dekady. Inwestorzy zagraniczni od lat traktują TK jako instytucję o ograniczonej funkcji, a jego wyroki nie są publikowane od 2023 roku. Nowa jest przede wszystkim forma, czyli policja i konfrontacja na ulicy, a nie istota sporu. Naszym scenariuszem bazowym jest więc ograniczony wpływ na rynek. Kryzys może podbić premię za ryzyko na początku tygodnia, ale nie powinien odwrócić trendów wyznaczanych przez czynniki globalne i stopy procentowe.
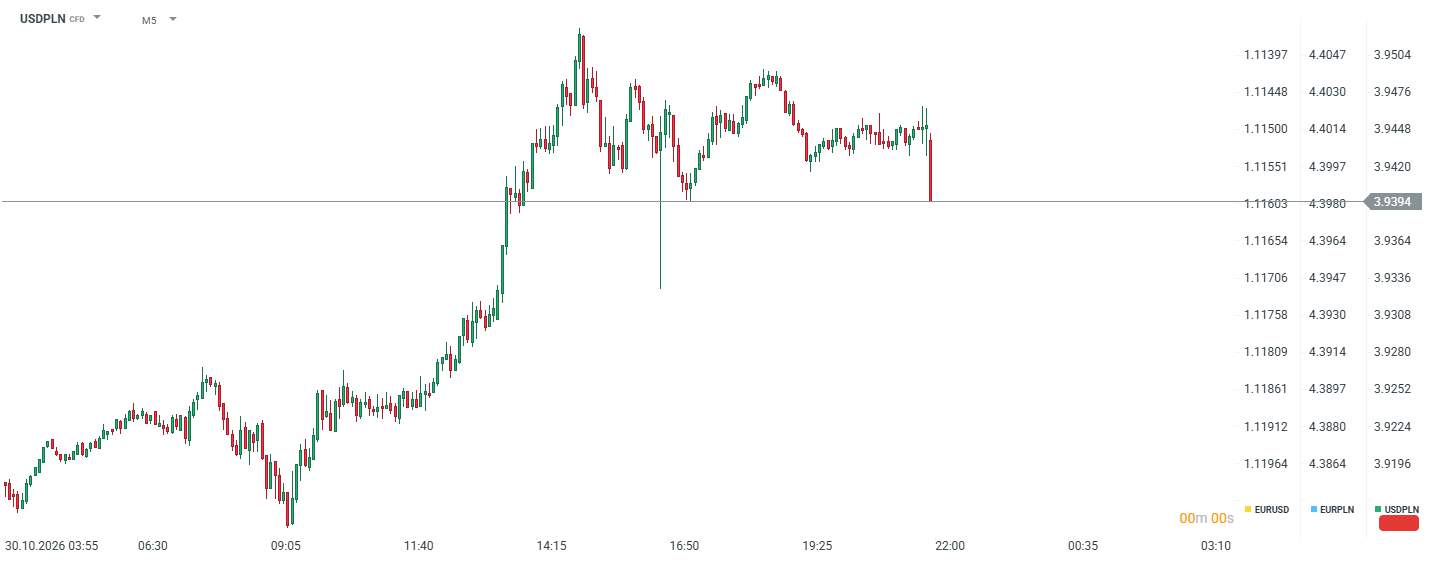 W trakcie piątkowej sesji złoty osłabiał się do dolara od otwarcia europejskiego rynku o 9 i tracił mniej więcej do otwarcia sesji amerykańskiej, głównie ze względu na czynniki globalne. Tuz przed koncem sesji para USDPLN minimalnie spadła. Źródło: XTB
Kanały, przez które ryzyko może się jednak materializować, są trzy:
- Złoty jako najpłynniejsza waluta regionu zwykle reaguje pierwszy, gdy zagraniczne fundusze ograniczają ekspozycję na Europę Środkowo-Wschodnią.
- Obligacje są wrażliwe ze względu na rekordowe potrzeby pożyczkowe państwa. Projekt budżetu na 2027 rok zakłada deficyt 281,2 mld zł, a Moody’s obniżył już rating Polski do A3. Agencje ratingowe w swoich ocenach uwzględniają też siłę instytucji, więc przedłużający się chaos wokół najwyższych sądów nie ułatwia obrony ratingu. Warto obserwować spread rentowności polskich obligacji wobec niemieckich i notowania CDS.
- Akcje. WIG20 jest blisko rekordów, w okolicach 4200 pkt, a jego wycena znajduje się na 98. percentylu pięciolecia. Przy tak wysokich poziomach rynek jest bardziej podatny na każdą złą wiadomość. Najbardziej wrażliwe na pewność prawa są banki. Sprawa kredytów frankowych pokazała, jak bardzo orzecznictwo sądów potrafi na lata kształtować wyniki całego sektora.
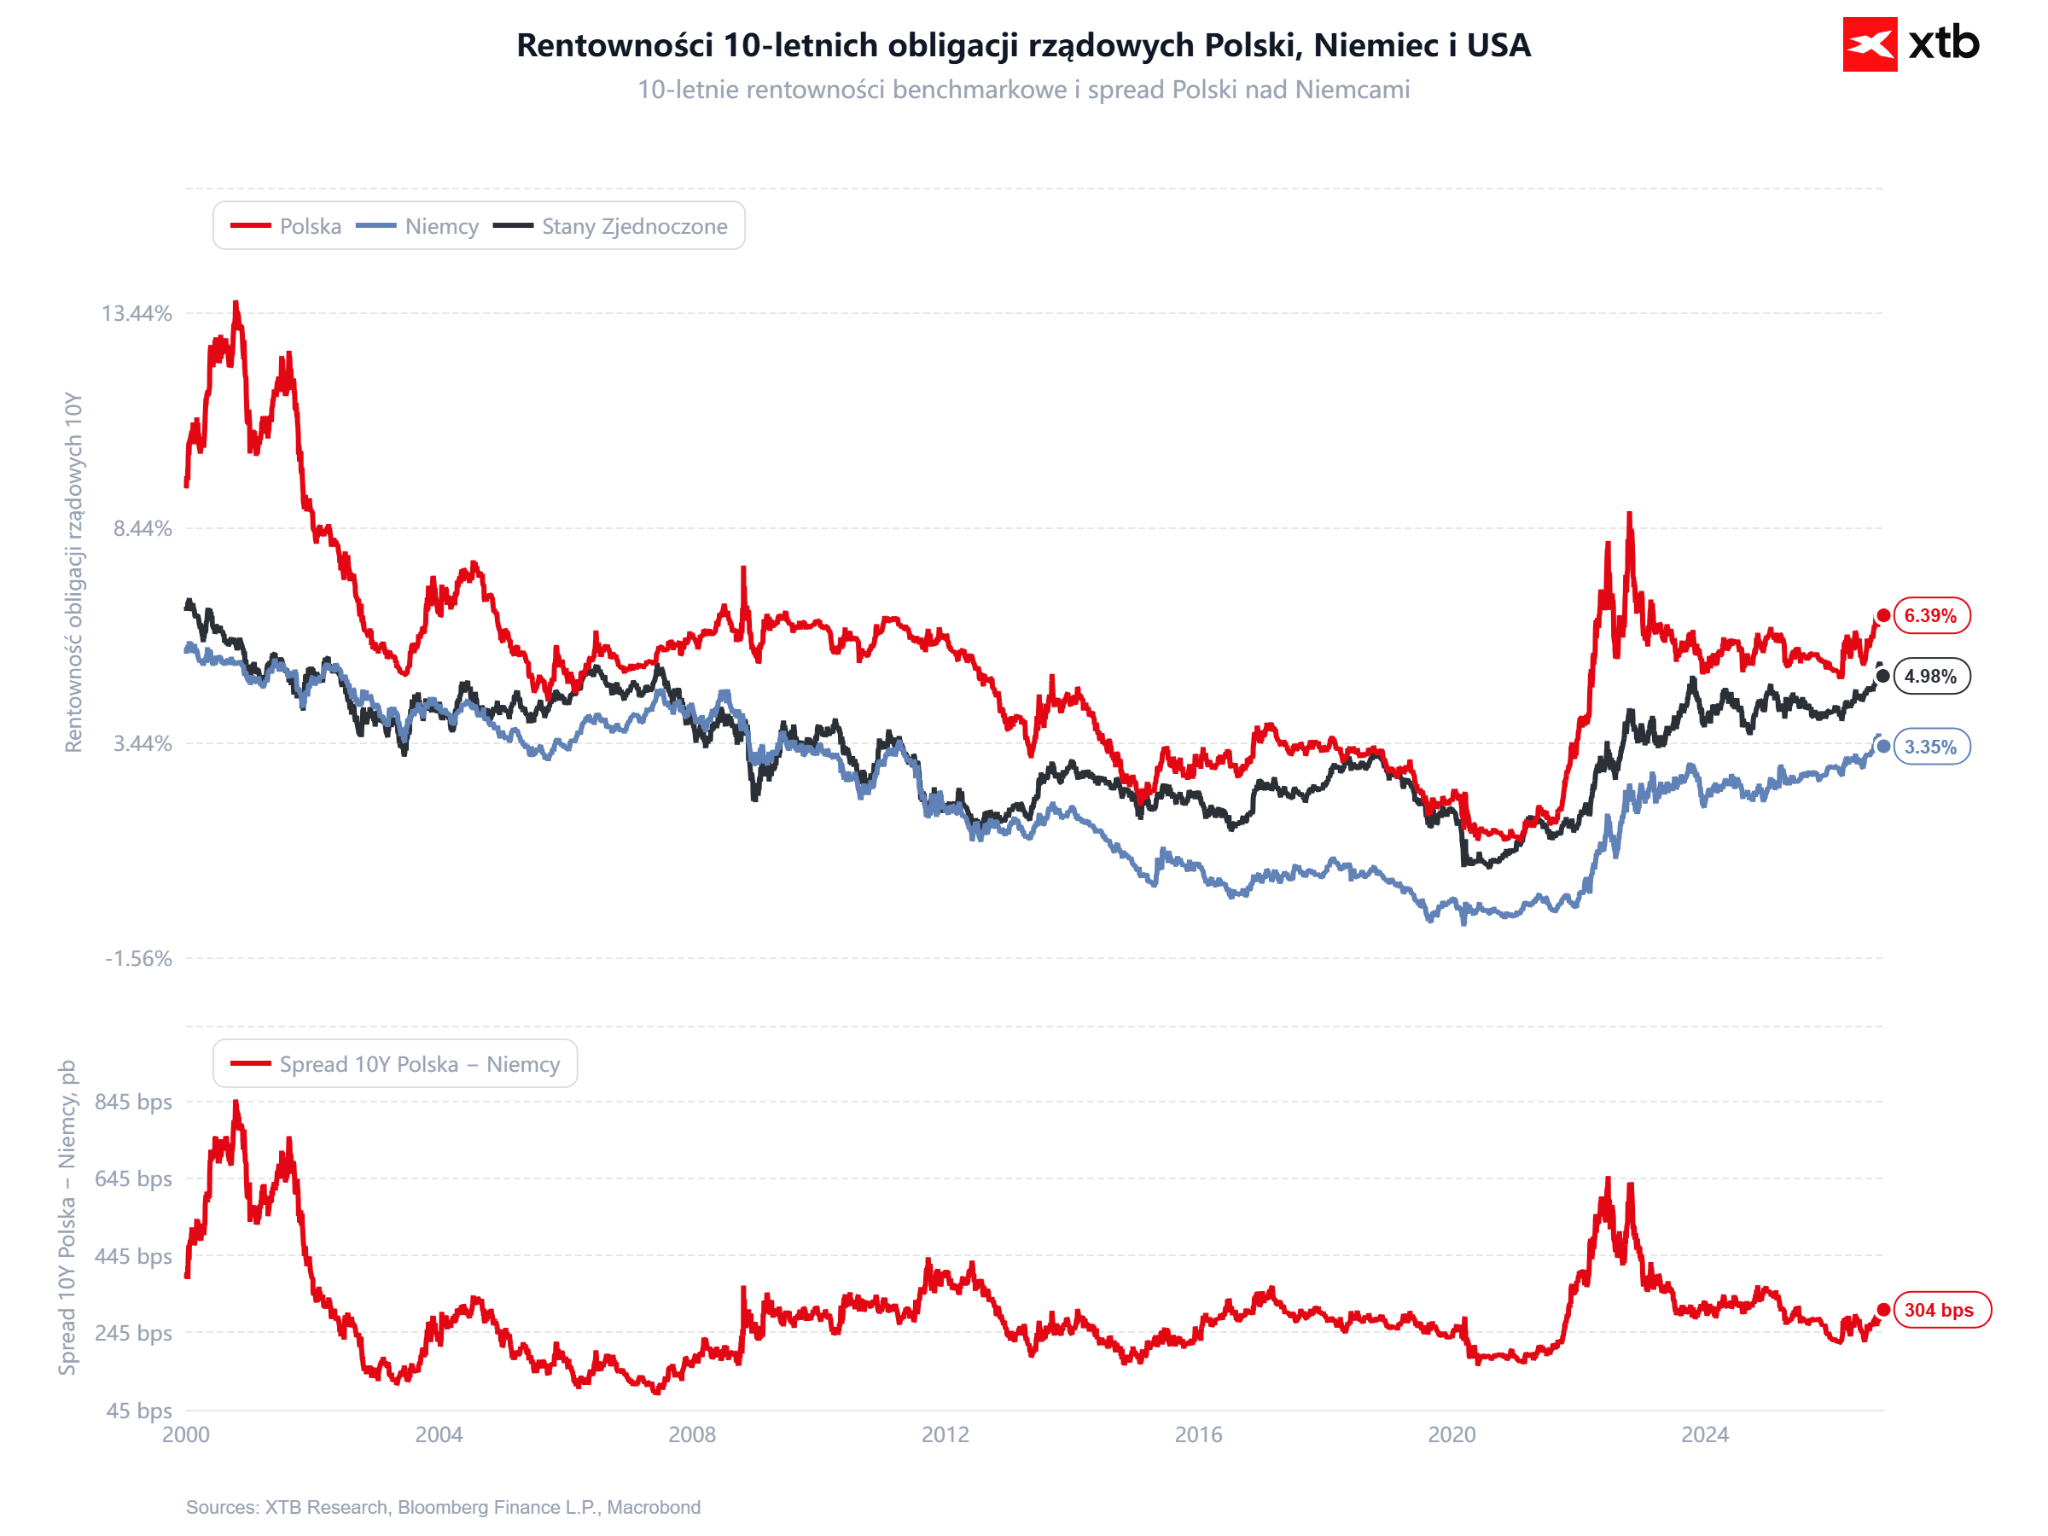 Rentowności w Polsce są podwyższone, ale jest to zgodne z globalnym trendem. Spread między rentownościami polskimi i niemieckimi nie odbiega od historycznej średniej. Źródło: XTB
Peru i Pakistan: dlaczego to nie ten scenariusz
Rynki wschodzące znają kryzysy wokół najwyższych sądów. W 2007 roku w Pakistanie gen. Pervez Musharraf zawiesił prezesa Sądu Najwyższego Iftikhara Chaudhry’ego. Wywołało to masowe protesty prawników, a jesienią stan wyjątkowy i odwołanie kilkudziesięciu sędziów. Giełda w Karaczi i rupia znalazły się wtedy pod silną presją. W Peru spór między prezydentem a Kongresem o obsadę Trybunału Konstytucyjnego doprowadził w 2019 roku do rozwiązania parlamentu. Kraj na lata pogrążył się w chronicznej niestabilności, z kilkoma prezydentami w ciągu kilku lat.
Polska jest jednak w zupełnie innym miejscu. Pakistan w 2007 roku rządzony był przez wojskowego, a w Polsce spór toczy się w ramach demokratycznych instytucji, w państwie należącym do UE i NATO, z głębokim rynkiem kapitałowym i ratingiem inwestycyjnym. Peru jest też ważną lekcją w drugą stronę: mimo politycznego chaosu sol pozostawał jedną z najstabilniejszych walut Ameryki Łacińskiej. Kotwicą był wiarygodny i niezależny bank centralny. Nie należy więc oczekiwać w Polsce słabości na skalę tamtych rynków.
Kluczowa jest przewidywalność prawa
Najważniejszy problem nie dotyczy tego, kto w danym sporze ma rację. Inwestor zagraniczny, który buduje w Polsce fabrykę, kupuje obligacje na dziesięć lat albo finansuje farmę wiatrową, musi wiedzieć, że za kilka lat to samo prawo zostanie zastosowane dokładnie tak samo. Bez względu na to, kto będzie wtedy rządził. Każdy etap sporu o TK, zarówno sposób powołania sędziów w 2015 roku, jak i piątkowy sposób odsunięcia prezesa, osłabia przekonanie, że reguły przetrwają kolejną zmianę władzy. Ten koszt nie pojawia się w poniedziałkowych notowaniach. Ujawnia się powoli: w wyższej premii za ryzyko, ostrożniejszych decyzjach inwestycyjnych i pytaniach zadawanych przez zagranicznych partnerów.
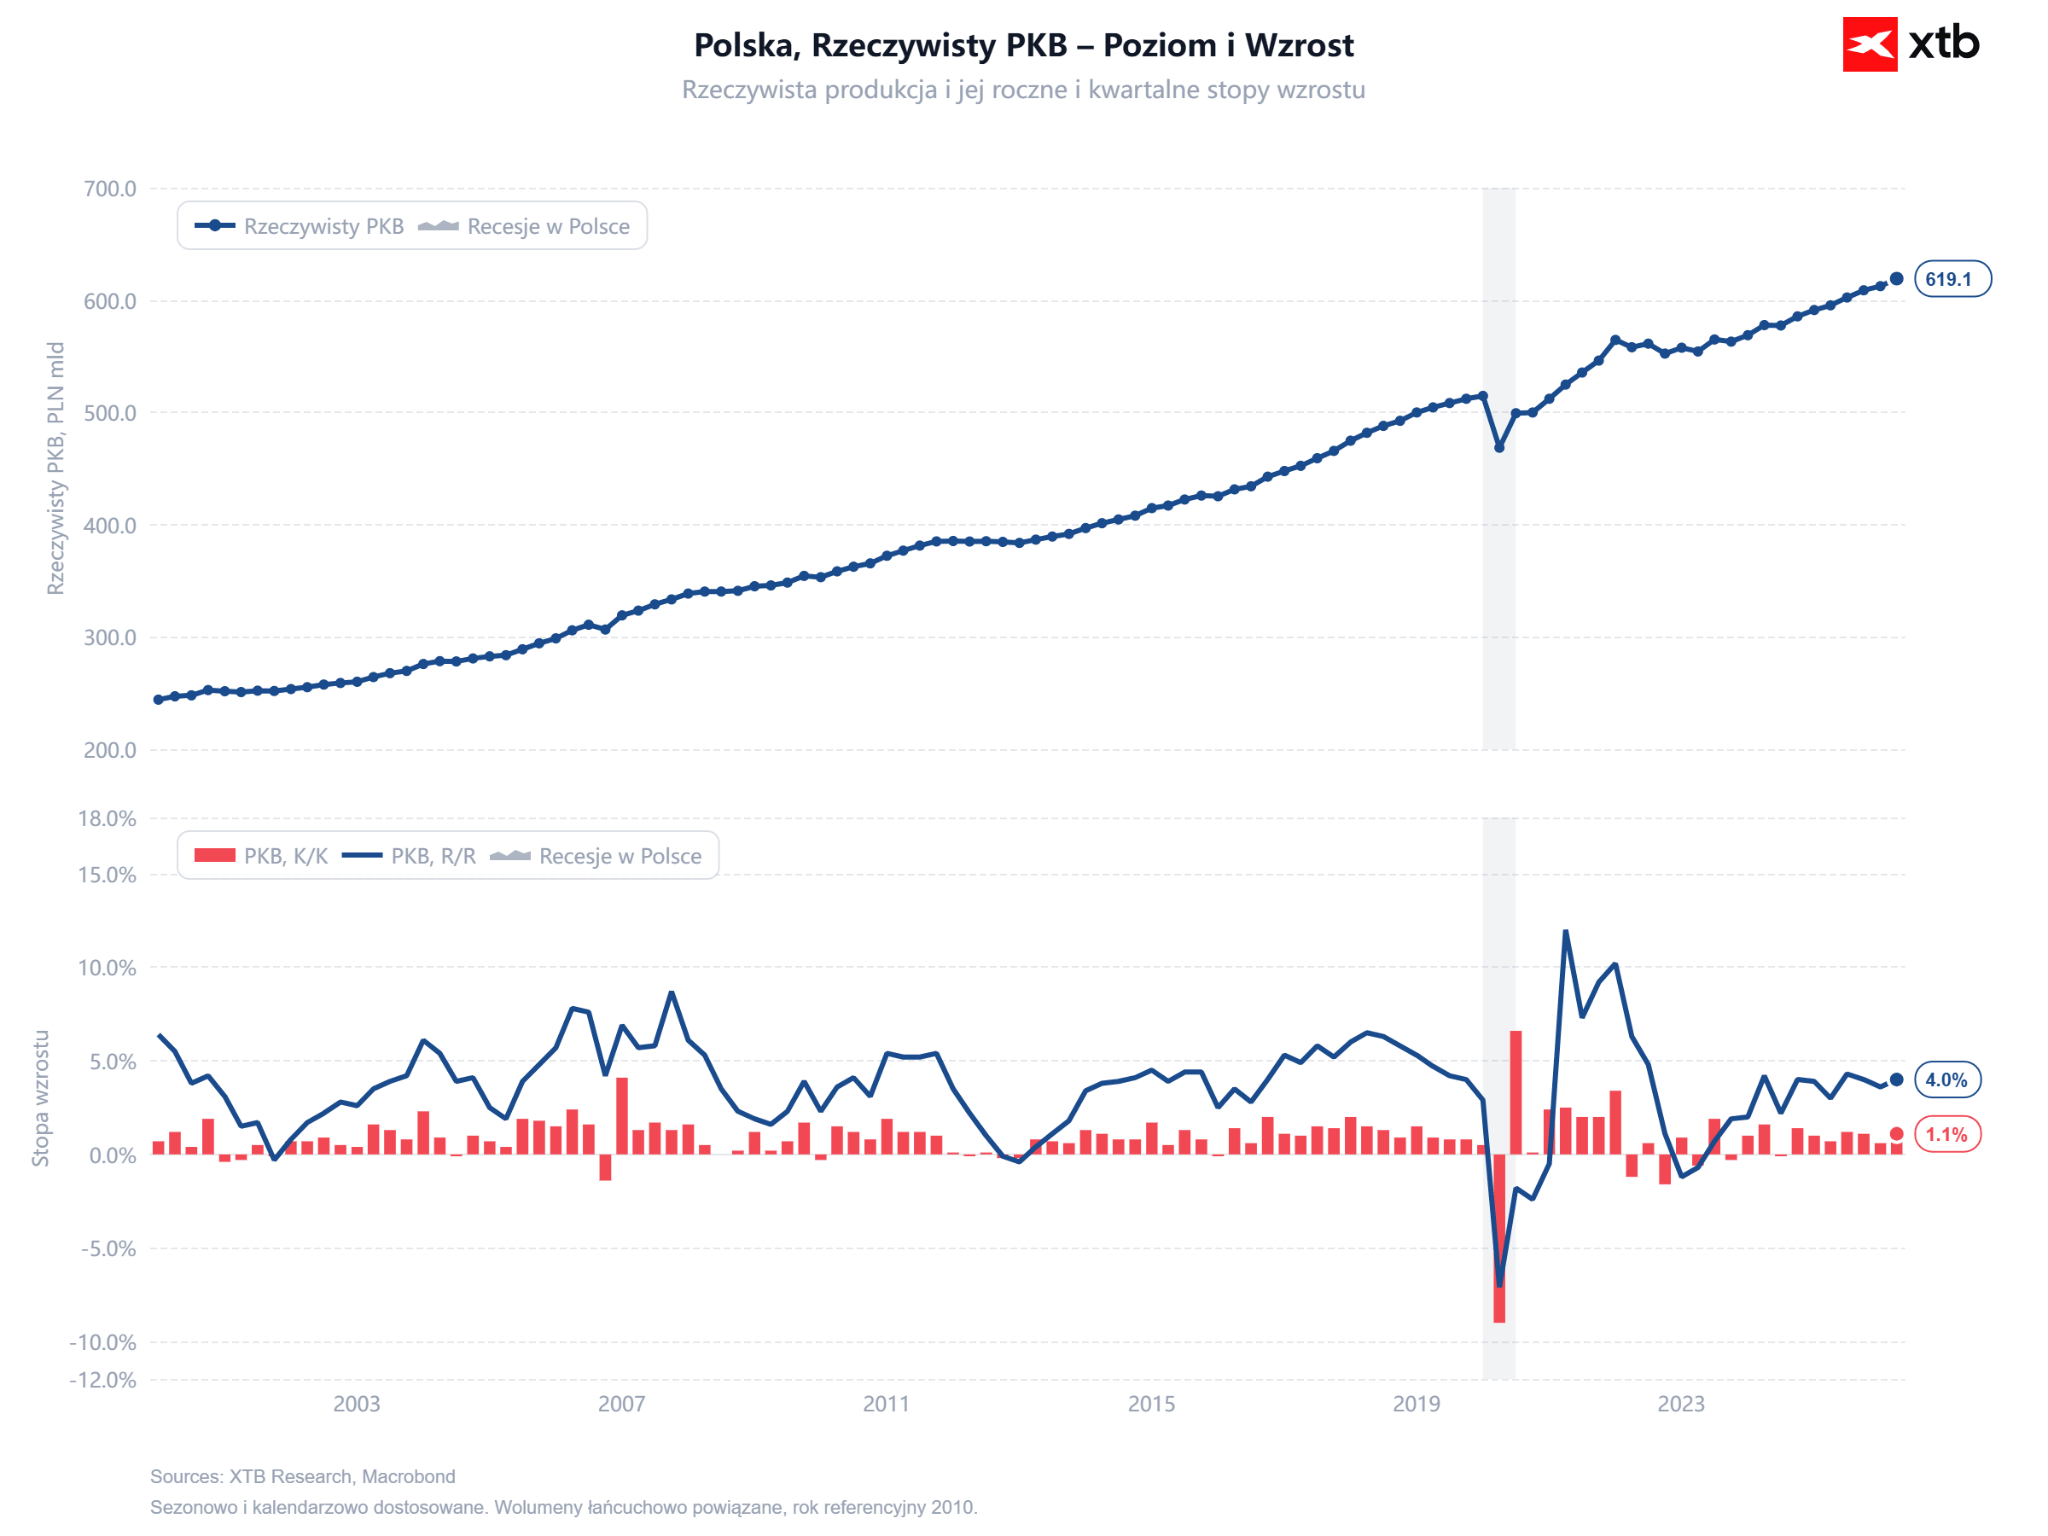 Wzrost gospodarczy oraz sytuacja fiskalna to kluczowe rzeczy na które zwraca uwaga zagranica oraz agencje ratingowe. Źródło: XTB
Czerwona linia: NBP
Zupełnie inną skalę miałaby sytuacja, w której podobne metody zastosowano by wobec banku centralnego. Niezależność NBP jest kotwicą dla złotego i dla rynku obligacji, a przypadek Peru dobrze pokazuje, jak wiele znaczy w czasach politycznego chaosu. Ewentualne plany przetasowań w NBP mogłyby mieć ogromne znaczenie dla tego, jak inwestorzy zagraniczni postrzegają Polskę. Na ten moment nic nie wskazuje jednak, by takie plany istniały.
Warto też odnotować bieżące kwestie kadrowe w samym banku centralnym. 4 listopada kończy się kadencja wiceprezesa NBP Adama Lipińskiego, a nadzorowane przez niego departamenty (Edukacji i Wydawnictw oraz Finansów) przejmuje prezes Adam Glapiński. Sytuacja ta stwarza ryzyko spadku liczby członków zarządu NBP poniżej ustawowego minimum, podczas gdy wnioski prezydenta o powołanie nowych członków zarządu wciąż oczekują na kontrasygnatę premiera.
Na co patrzeć w przyszłym tygodniu
- Poniedziałek: otwarcie na złotym. Ważne poziomy to 4,40–4,45 dla EURPLN i 4,00 dla USDPLN. Liczą się też rentowności polskich obligacji wobec niemieckich i zachowanie banków na GPW.
- 3 listopada: Zgromadzenie Ogólne Sędziów TK zwołane przez Annę Korwin-Piotrowską oraz konsultacje parlamentarne zwołane przez prezydenta.
- Reakcja instytucji UE i agencji ratingowych.
- Wydarzenia ważniejsze dla złotego: wybory połówkowe w USA we wtorek oraz listopadowe posiedzenie RPP z nową projekcją NBP.
Podsumowanie
Piątkowe wydarzenia wokół Trybunału Konstytucyjnego to najpoważniejsza od lat eskalacja sporu o polskie sądownictwo. Obie strony konfliktu przedstawiają diametralnie różne wersje wydarzeń i interpretacje prawa. Dla rynków nie jest to dobra wiadomość, ale też nie powód do paniki. Słabość złotego wynika przede wszystkim z czynników globalnych i perspektyw stóp procentowych, a spór o TK od lat jest w dużej mierze uwzględniony w wycenach. Długofalowo najważniejsze pozostaje to, czy Polska zdoła przywrócić przekonanie, że reguły gry przetrwają kolejne zmiany władzy. Prawdziwą czerwoną linią dla inwestorów byłoby natomiast przeniesienie konfliktu na NBP. Na razie nic na to nie wskazuje.
Michał Stajniak, CFA
Szef Działu Analiz XTB
michal.stajniak@xtb.pl


💥Podsumowanie dnia: Krach sektora tech na Wall Street i historyczny atak na Binance


🔴Trzy rynki warte uwagi: US500 (S&P 500 fut.), BITCOIN, EURUSD (30.10.2026)


US OPEN: Krwawa końcówka kwartału. Intel traci niemal 1/3 wartości, a rynek krypto otrząsa się po haku największej giełdy.


PULS GPW: Rozczarowanie sektorem technologii dociera do Polski
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.