


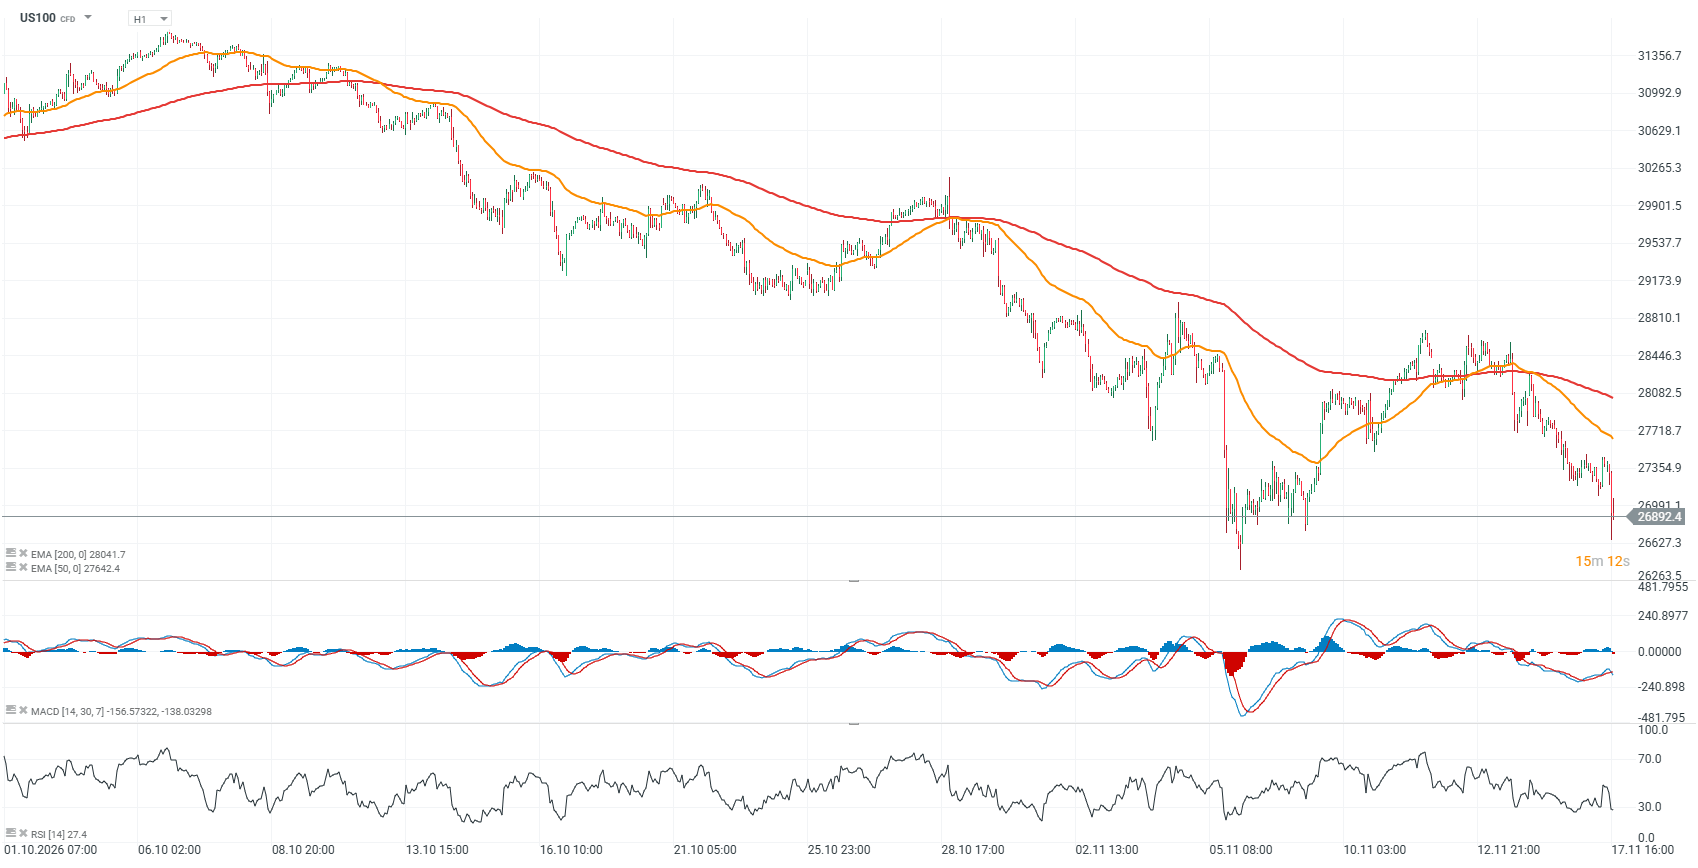
Kontrakty na Nasdaq 100 (US100) notują prawie 1,5% wyprzedaż wobec rosnącego ryzyka kolejnych podwyżek stóp Fed, niepewności co do wyników Nvidia (dziś, po sesji w USA) oraz rosnących napięć na Bliskim Wschodzie. Sytuacja techniczna na wykresie komplikuje się zarówno z perspektywy interwału godzinowego, jak i dziennego ponieważ V-kształtne odbciei zostało ostatecznie zanegowane, a obecnie kontrakt testuje lokalne minima przy 26,600 pkt, ryzykując głębszą wyprzedażą, jeśli raport Nvidia lub komentarze zarządu do raportu i oczekiwania na kolejne kwartały nie spełnią rynkowych oczekiwań.
Wydaje się, że dzisiejszy raport Nvidia będzie w obecnej chwili kluczowym katalizatorem zmienności na rynkach akcji i może 'dźwignąć' Wall Street w obie strony. Jeśli firma zaraportuje zyski i przychody poniżej prognoz oraz 'tradycyjnie' podniesie prognozy na kolejne kwartały, moglibyśmy oczekiwać "ulgi" w całym sektorze technologicznym. Rozczarowujące wyniki Nvidia mogą sprawić, że korekta na rynku akcji w Stanach Zjednoczonych potrwa dłużej. Z jednej strony wsparciem dla rynków pozostają fundamenty, gdzie pod względem wskaźników cena/zysk doszło do kompresji wycen, ale z drugiej negatywny sentyment może utrzymywać się dłużej w niepewnym i niekorzystnym dla akcji środowisku makro.
US100 (interwał H1)
Kontrakt na Nasdaq 100 testuje dziś minima z niedawnych, fatalnych sesji a wskaźnik RSI ponownie spadł poniżej 30, sugerując wyprzedanie. Kluczowa dla indeksu będzie teraz stabilizacja w przedziale 26,600 - 27,000 punktów i odbicie z tych poziomów, potencjalnie budujących formację podwójnego dna. Z drugiej strony spadek poniżej 26,300 punktów otworzyłby drogę do przyspieszonej kaskady sprzedażowej i potencjalnie uruchomił kolejną "falę" spadków.
Źródło: XTB
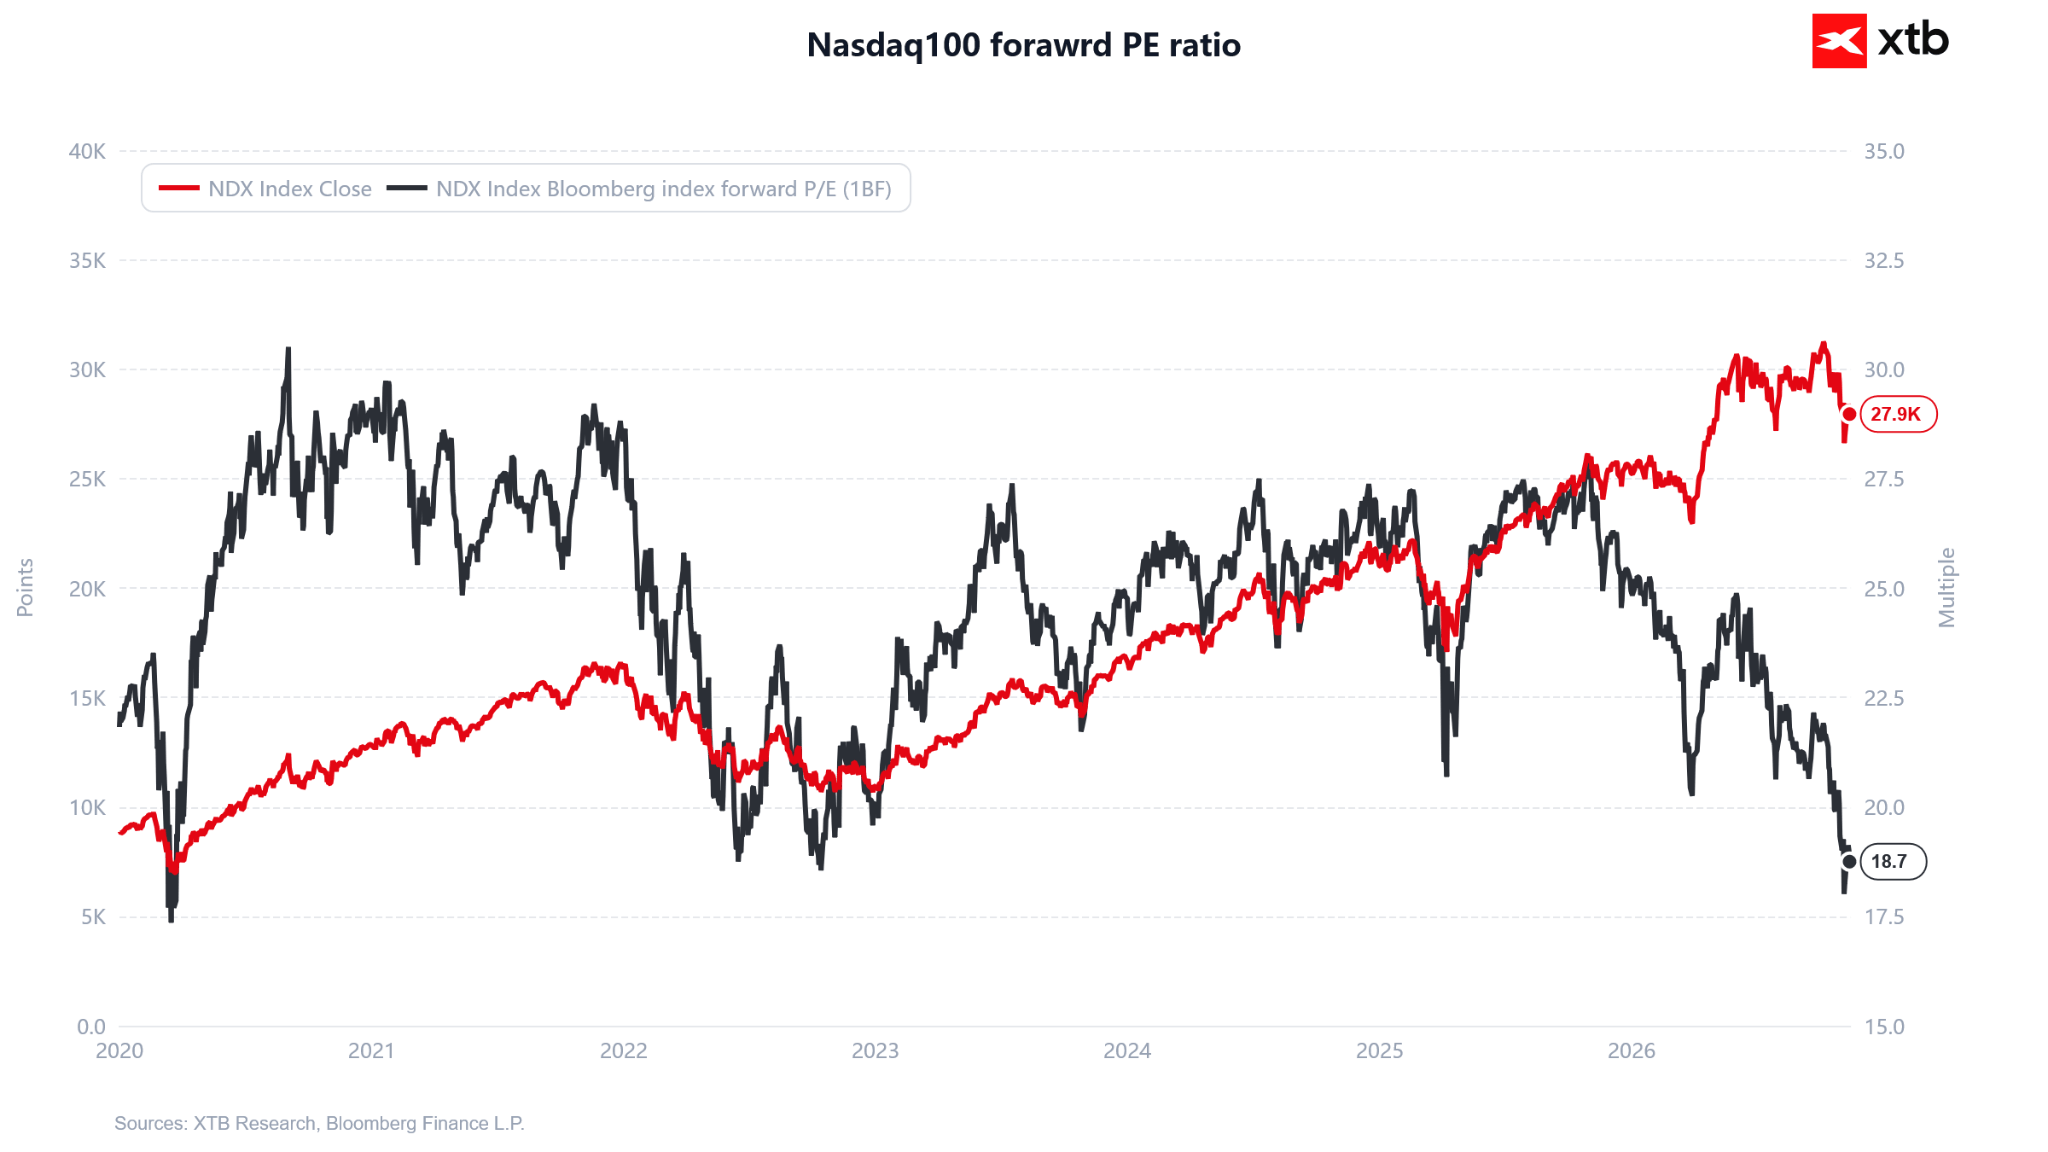
Nasdaq 100: wyceny najniższe od 2020 roku pomimo wysokiego poziomu indeksu
Wskaźnik Forward P/E dla Nasdaq 100 spadł do zaledwie 18,7x, osiągając jeden z najniższych poziomów od początku 2020 roku, mimo że sam indeks utrzymuje się w pobliżu 28 tys. punktów, wielokrotnie wyżej niż sześć lat temu. Tak silna kompresja mnożników wyceny wskazuje, że oczekiwane zyski spółek technologicznych rosły w ostatnich latach znacznie szybciej niż ich kapitalizacja rynkowa, co fundamentalnie zmienia obraz atrakcyjności amerykańskiego sektora technologicznego. Co istotne, obecne wyceny są nawet niższe niż podczas bessy w 2022 roku, kiedy inwestorzy obawiali się gwałtownego wzrostu stóp procentowych, spowolnienia gospodarczego i pogorszenia wyników przedsiębiorstw. Z perspektywy długoterminowego inwestora może to oznaczać poprawę relacji potencjalnych zysków do ryzyka, pod warunkiem że prognozowane zyski rzeczywiście zostaną osiągnięte, ponieważ dalsza rewizja oczekiwań analityków mogłaby szybko podważyć pozorną atrakcyjność obecnych wycen.
Źródło: XTB
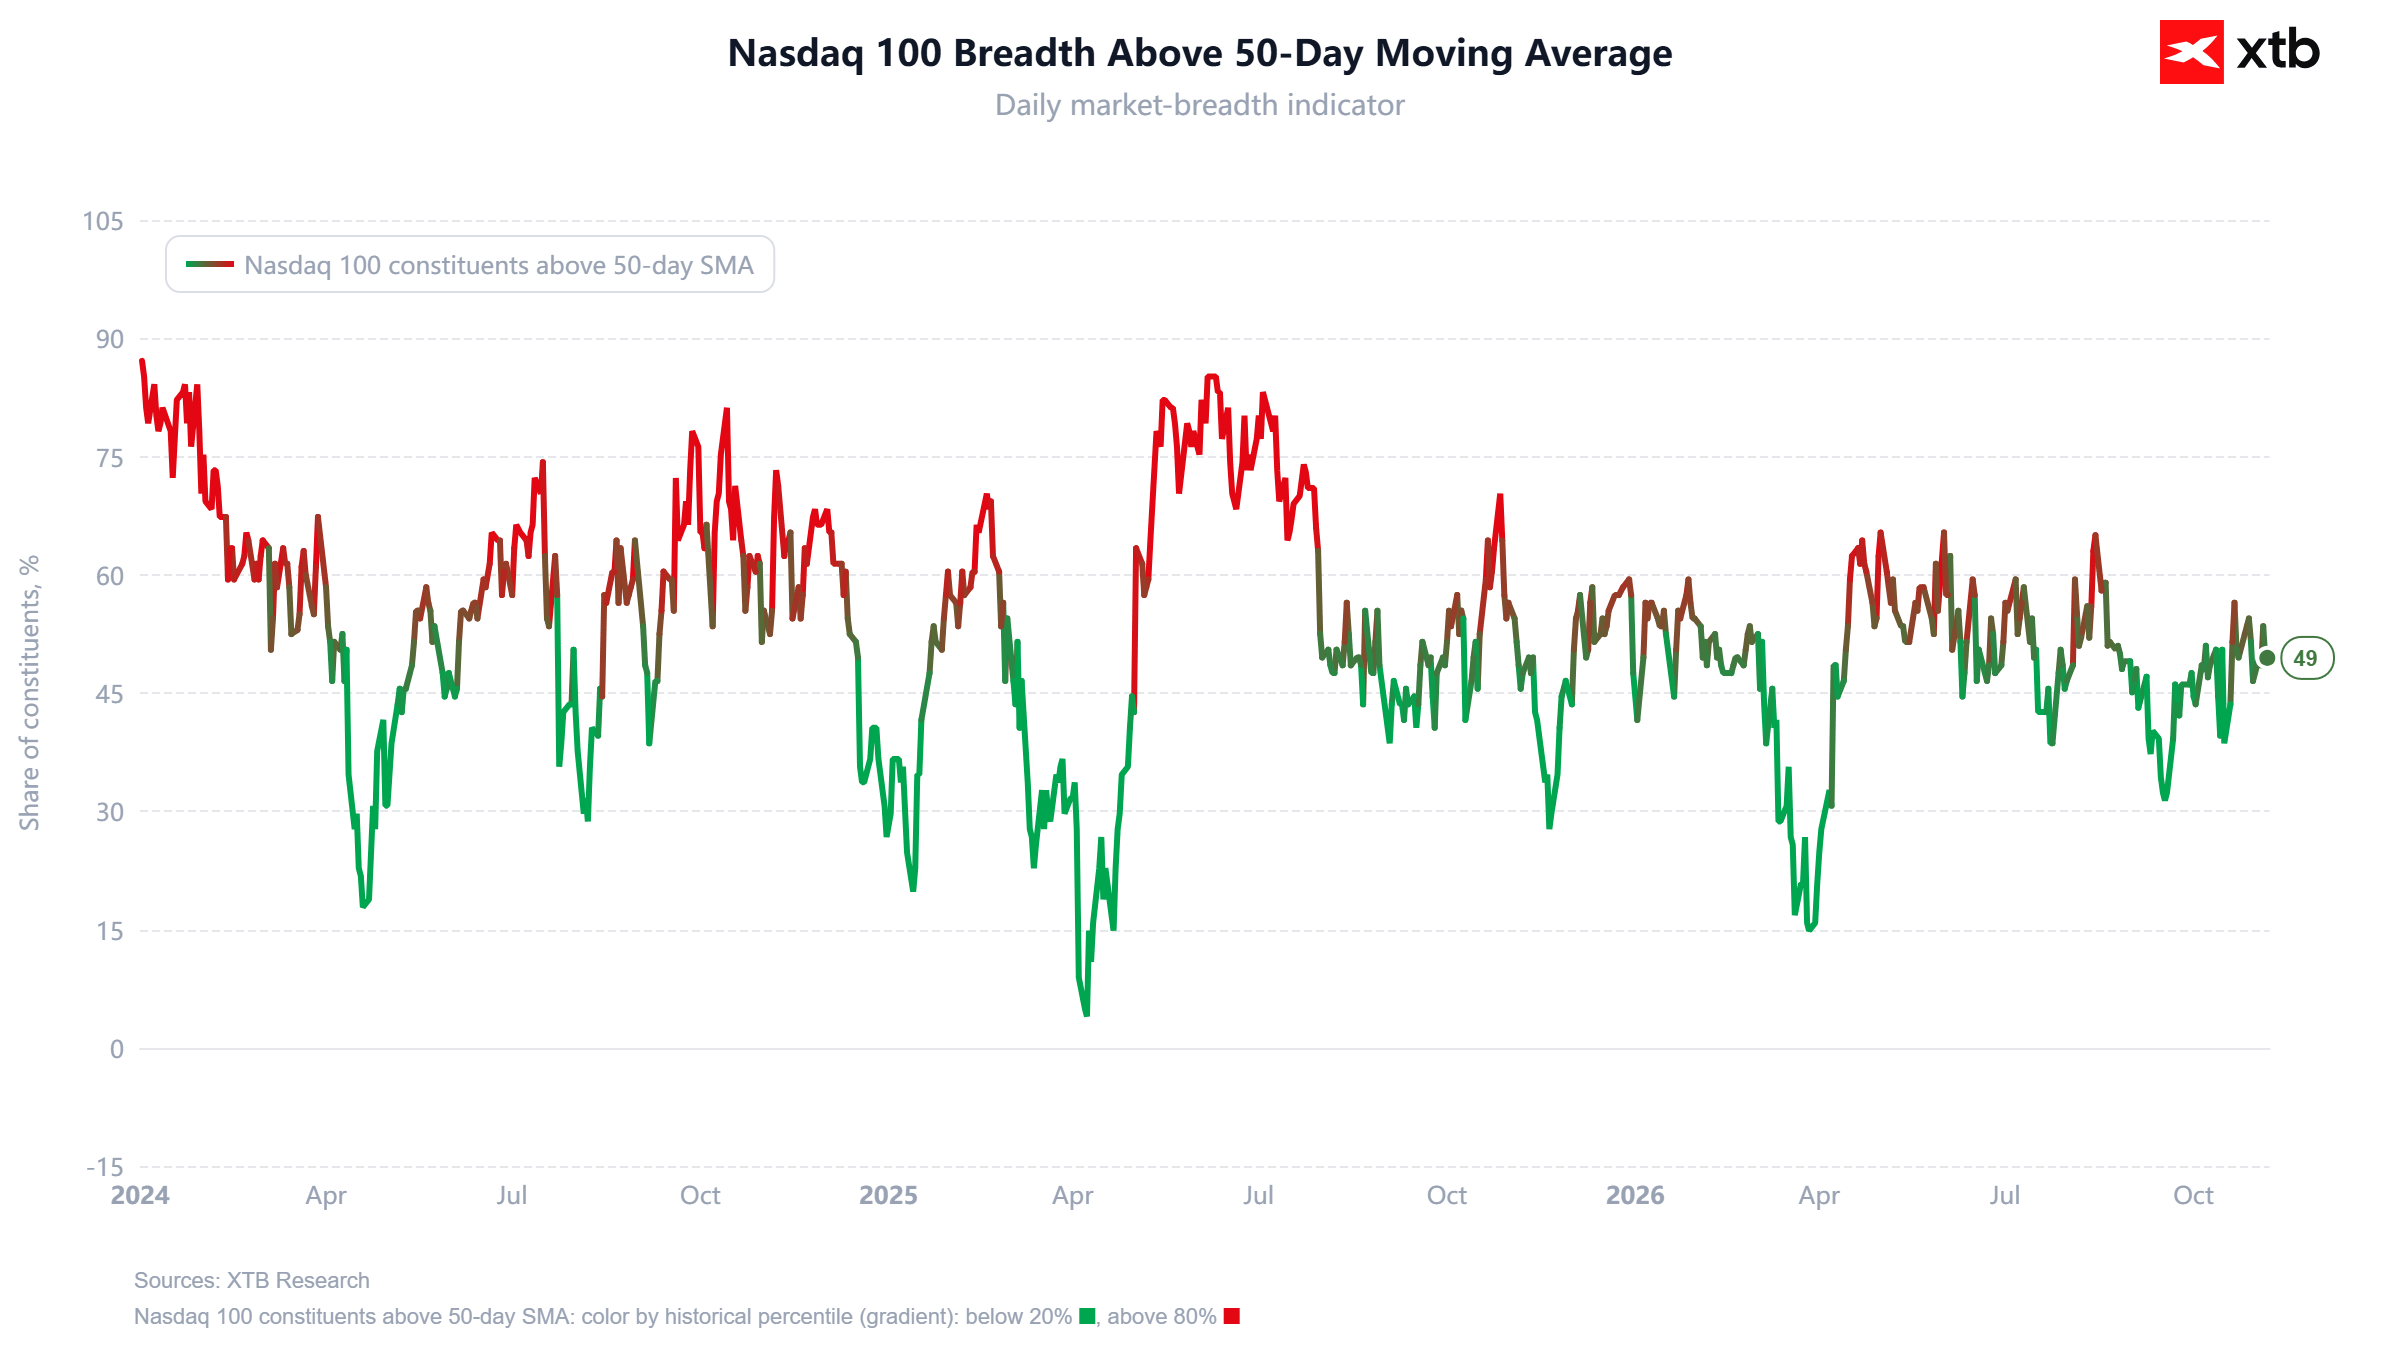
Nasdaq 100: szerokość rynku sygnalizuje słabnący popyt
Pomimo utrzymywania się Nasdaq 100 na relatywnie wysokich poziomach, zaledwie 49% spółek wchodzących w skład indeksu notowanych jest obecnie powyżej 50-sesyjnej średniej kroczącej, co wskazuje na ograniczoną szerokość rynku i brak powszechnego udziału spółek we wzrostach. Od połowy 2025 roku obserwujemy stopniowe pogorszenie tego wskaźnika, sugerujące, że coraz większa część ciężaru utrzymywania indeksu spoczywa na stosunkowo wąskiej grupie największych przedsiębiorstw technologicznych. Historycznie spadki udziału spółek powyżej SMA50 poniżej 20–30% towarzyszyły silnym korektom, ale jednocześnie często poprzedzały dynamiczne odbicia, gdy presja sprzedażowa zaczynała słabnąć. Obecny odczyt bliski 50% nie wskazuje jeszcze na skrajne wyprzedanie rynku, lecz sugeruje kruchą strukturę trendu wzrostowego i zwiększoną podatność Nasdaq 100 na dalszą przecenę w przypadku osłabienia największych komponentów indeksu.
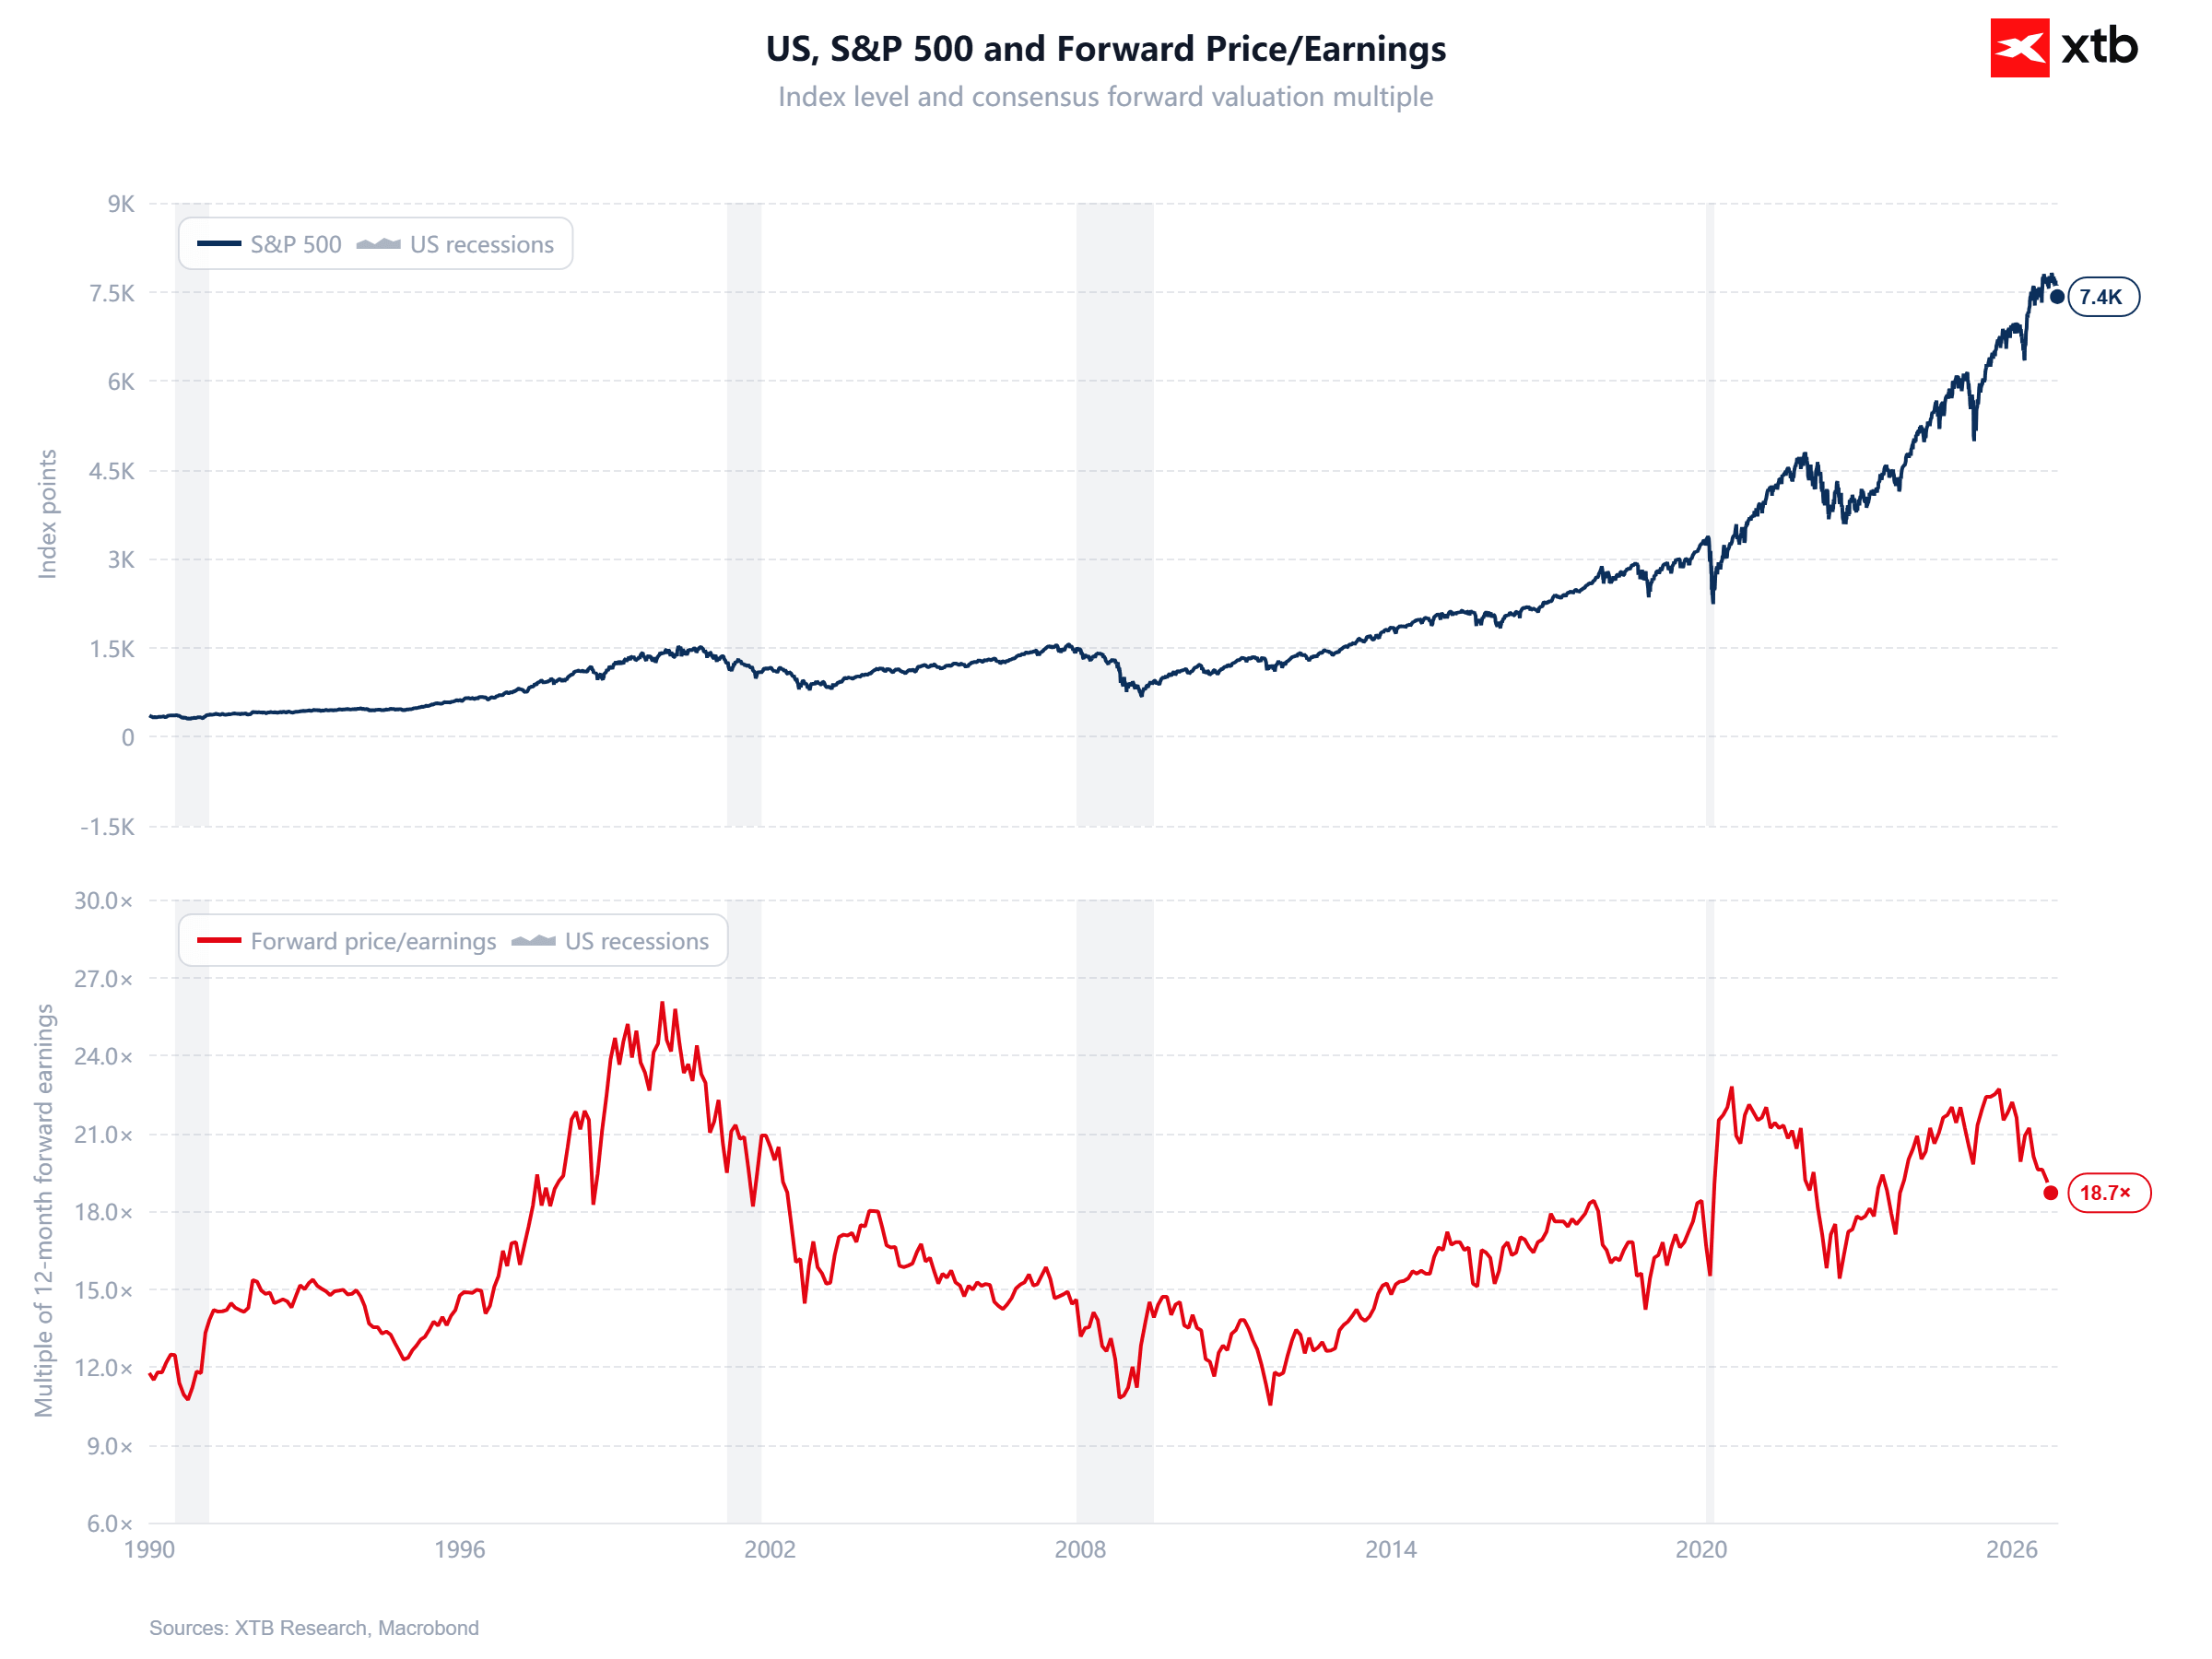
S&P 500 a wskaźnik Forward P/E (1990–2026)
Pomimo wzrostu indeksu S&P 500 w okolice historycznych maksimów, jego wycena mierzona wskaźnikiem Forward P/E spadła do 18,7x, co wskazuje, że oczekiwany wzrost zysków spółek wyprzedzał ostatnio dynamikę cen ich akcji. Obecny mnożnik pozostaje wyraźnie poniżej ekstremów bańki internetowej z przełomu wieków oraz poziomów obserwowanych w latach 2020–2021, choć nadal przewyższa wyceny charakterystyczne dla wielu wcześniejszych okresów. Z perspektywy długoterminowego inwestora istotne jest, że spadek Forward P/E przy relatywnie wysokim poziomie indeksu może oznaczać poprawę relacji ceny do oczekiwanych zysków, a niekoniecznie pogorszenie perspektyw rynku. Jednocześnie atrakcyjność wycen zależy od realizacji prognoz analityków, ponieważ ich rewizja w dół mogłaby szybko podważyć obecny obraz fundamentalny Wall Street.
 Źródło: XTB Research
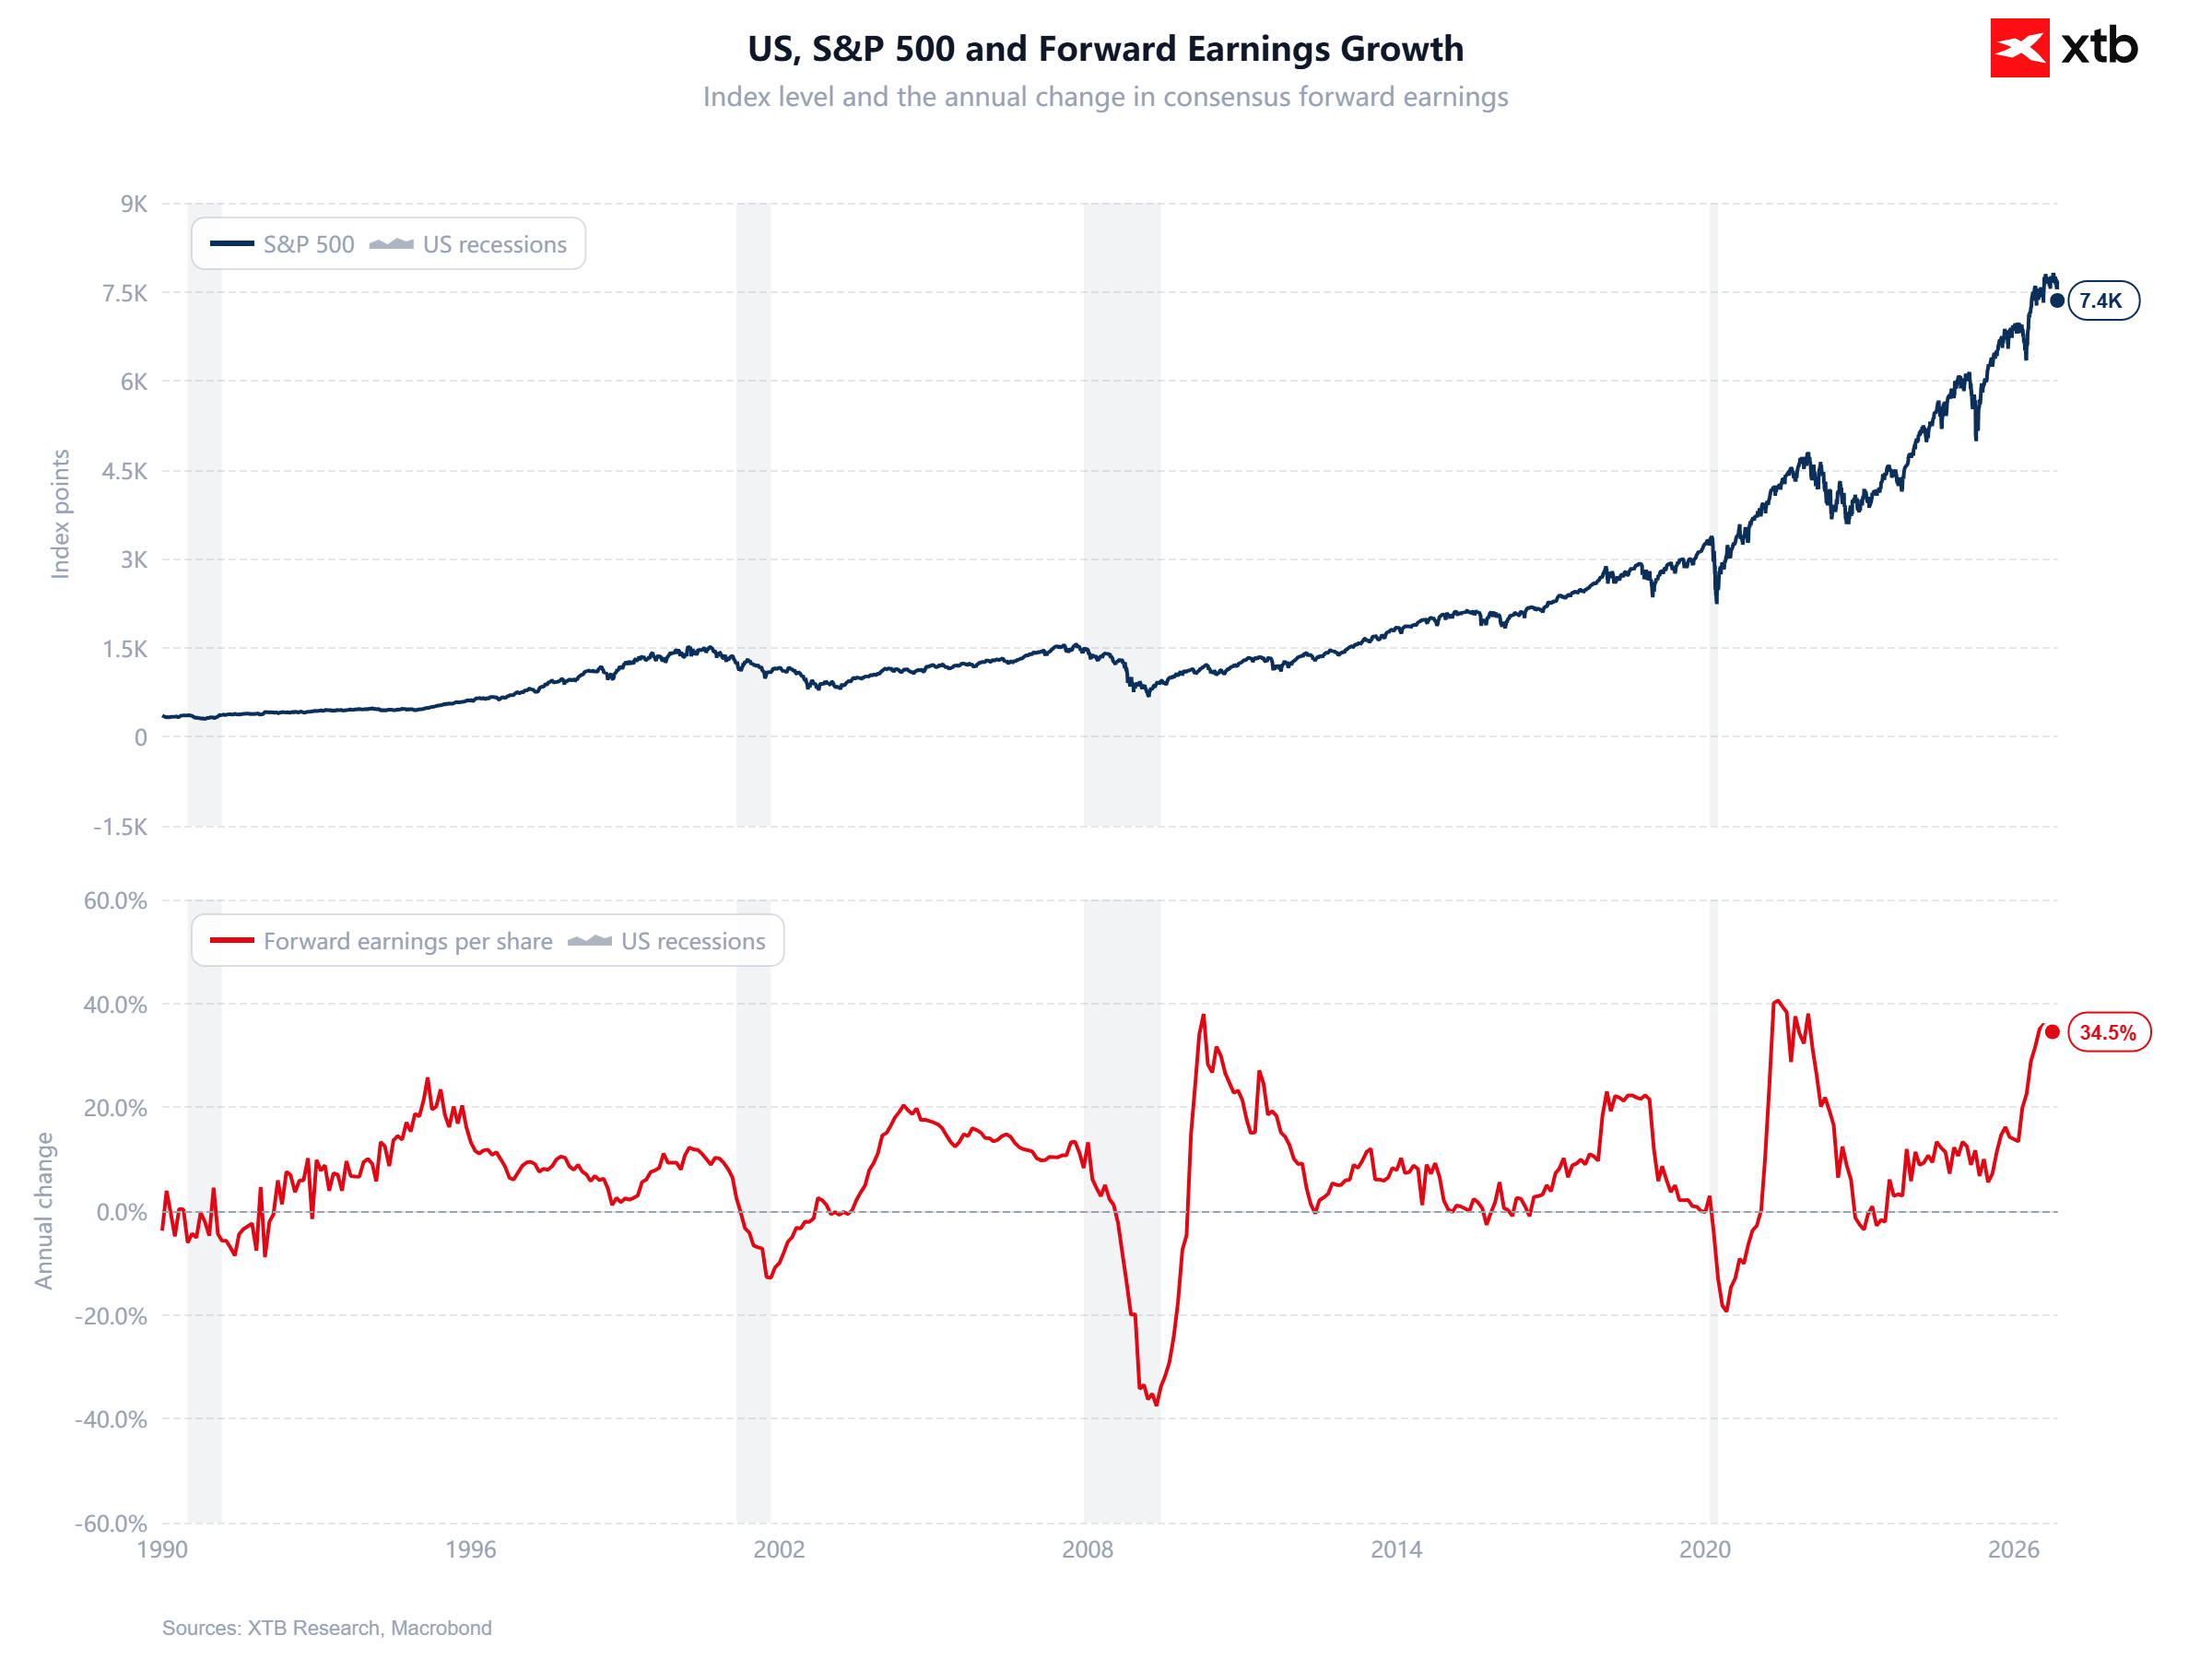
S&P 500 a dynamika oczekiwanych zysków (1990–2026)
Oczekiwana roczna dynamika zysków spółek z S&P 500 osiągnęła 34,5%, zbliżając się do najwyższych poziomów obserwowanych w ostatnich trzech dekadach, co wskazuje na wyjątkowo silne oczekiwania dotyczące poprawy wyników amerykańskich przedsiębiorstw. Historycznie podobne przyspieszenie prognozowanych zysków pojawiało się przede wszystkim w okresach wychodzenia gospodarki z recesji lub po wcześniejszym załamaniu rentowności firm, podczas gdy obecnie indeks utrzymuje się w pobliżu historycznych maksimów. Tak silna dynamika tworzy fundamentalne uzasadnienie dla wysokich cen akcji, ale jednocześnie podnosi poprzeczkę dla przyszłych wyników finansowych i zwiększa wrażliwość rynku na negatywne zaskoczenia. Najważniejszym pytaniem na 2027 rok pozostaje więc to, czy amerykańskie przedsiębiorstwa zdołają przekuć optymistyczne prognozy w rzeczywisty wzrost zysków, czy też rynek będzie musiał dostosować oczekiwania do wolniejszego tempa ekspansji.
Źródło: XTB Research
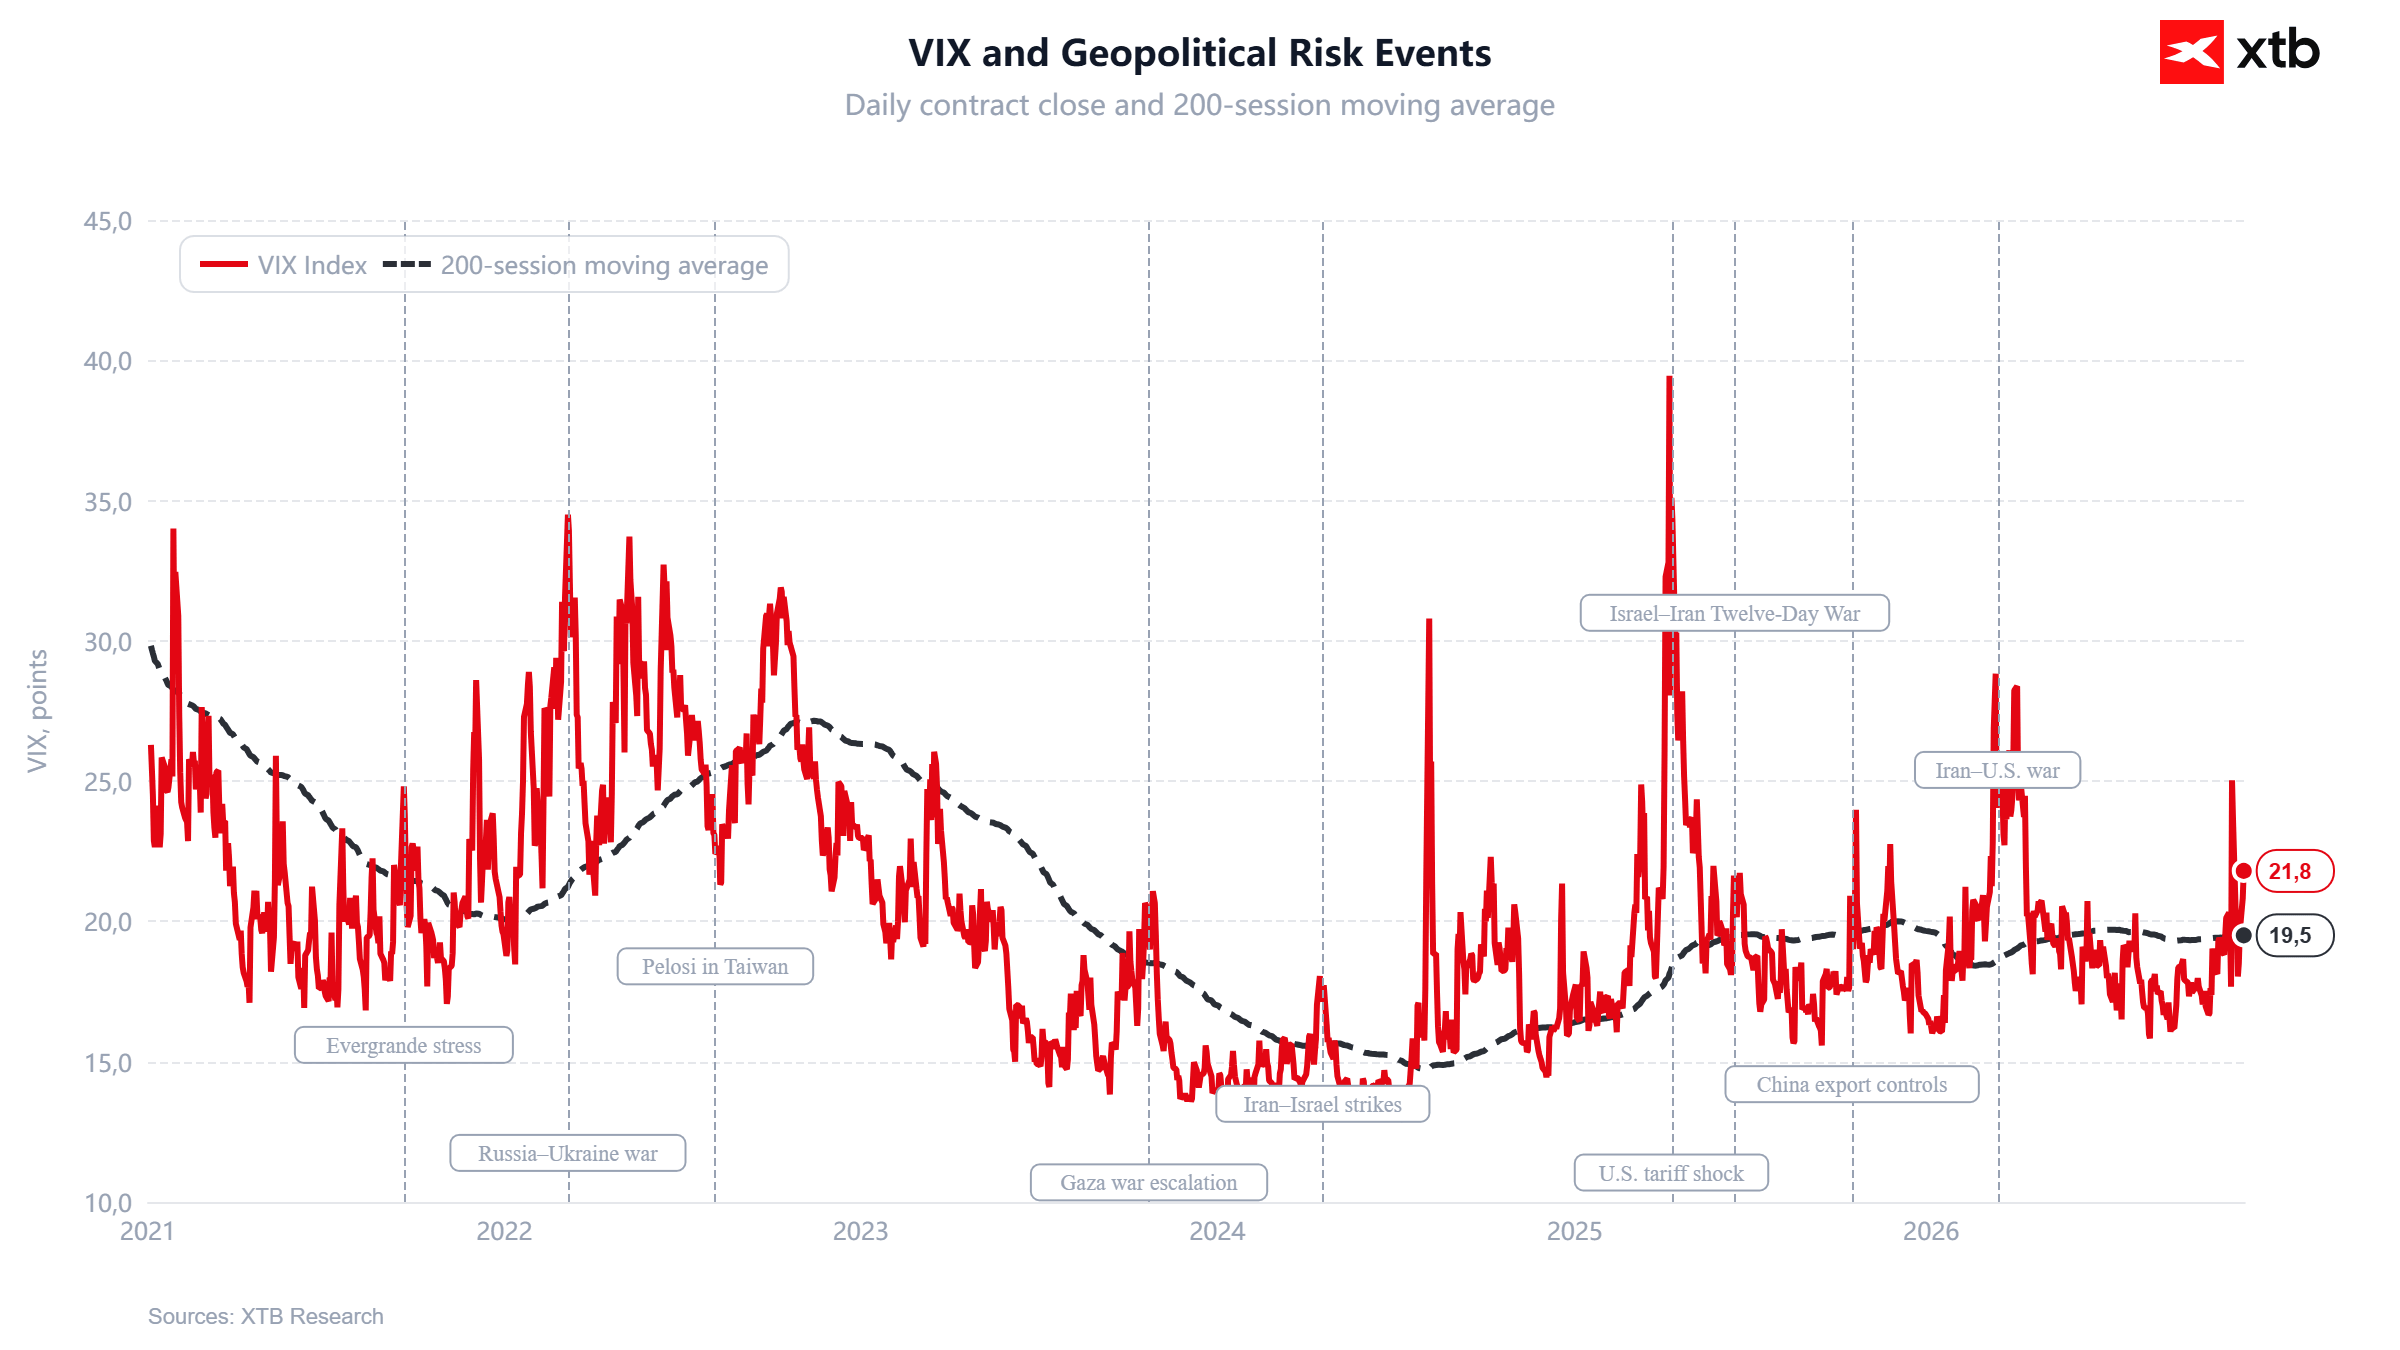
VIX a wydarzenia geopolityczne (2021–2026)
Indeks VIX pokazuje, że wydarzenia geopolityczne potrafią wywoływać gwałtowne skoki zmienności, jednak ich wpływ na Wall Street często okazuje się krótkotrwały, o ile nie prowadzą do trwałego pogorszenia perspektyw gospodarczych. Obecny poziom VIX wynoszący 21,8 pkt pozostaje powyżej 200-sesyjnej średniej na poziomie 19,5 pkt, sugerując podwyższoną awersję do ryzyka, ale wciąż daleką od ekstremalnej paniki obserwowanej podczas wcześniejszych kryzysów. Historycznie największe wzrosty zmienności następowały wtedy, gdy napięcia geopolityczne nakładały się na niepewność dotyczącą polityki monetarnej, inflacji i globalnego wzrostu gospodarczego. Dla inwestorów kluczowe pozostaje zatem nie samo wystąpienie konfliktu, lecz jego zdolność do wywołania trwałego szoku gospodarczego i rewizji oczekiwań wobec zysków przedsiębiorstw.
Źródło: XTB Research


Komentarz Giełdowy: Rynek zjada zjada własny ogon?

🔼 Ropa rośnie 1,5%


US Open: Wall Street wstrzymuje oddech przed wynikami Nvidia 🚩 Wzrost cen ropy grozi indeksom?



Przegląd Rynkowy: Spółki AI pod presją, Iceye sięga po Avio
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.