


OECD ocenia, że globalna gospodarka radzi sobie w 2026 roku nieco lepiej, niż zakładano jeszcze kilka miesięcy temu, mimo szoku energetycznego wywołanego wojną z Iranem. Wsparciem okazały się nie tylko inwestycje związane ze sztuczną inteligencją, ale również uwolnienie części globalnych zapasów ropy, spadek importu energii przez Chiny oraz przechodzenie części odbiorców na alternatywne paliwa, w tym węgiel.
Dzięki temu wpływ ograniczonej podaży z regionu Zatoki Perskiej był dotychczas mniejszy, niż początkowo obawiali się ekonomiści. Organizacja podkreśla jednak, że perspektywy globalnej gospodarki w dużym stopniu zależą od tego, czy uda się osiągnąć trwałe rozwiązanie konfliktu na Bliskim Wschodzie.
Nowe prognozy OECD
OECD podniosła prognozę wzrostu światowej gospodarki w 2026 r. do 2,9% z 2,8%, a na 2027 r. do 3% z 2,9%.
- Wzrost gospodarczy USA ma wynieść w 2026 r. 2,2% wobec 2% wcześniej oraz 2,1% w 2027 r. wobec wcześniejszych 1,8%.
- Prognoza wzrostu Chin na 2026 r. pozostała bez zmian na poziomie 4,5%, natomiast na 2027 r. została obniżona do 4,2% z 4,3%.
- Podniosła prognozę wzrostu Japonii na 2026 r. do 0,8% z 0,6%, a na 2027 r. oczekuje wzrostu o 0,7% wobec wcześniejszych 0,8%.
- Wzrost PKB strefy euro w 2026 r. został podniesiony na 1% wobec 0,8% w czerwcu oraz 1,0% w 2027 r. wobec wcześniejszych 1,2%.
AI pomaga utrzymać wzrost, a świat lepiej niż oczekiwano absorbuje szok energetyczny
Najważniejszym pozytywnym czynnikiem pozostaje boom inwestycyjny wokół sztucznej inteligencji. OECD wskazuje, że nakłady na centra danych, półprzewodniki i szeroko rozumianą infrastrukturę AI stały się jednym z głównych filarów odporności gospodarki w 2026 roku. Efekt jest szczególnie widoczny w Stanach Zjednoczonych, a silny popyt na technologie wspiera również eksport Japonii i Korei Południowej.
Jednocześnie światowa gospodarka jak dotąd lepiej niż oczekiwano poradziła sobie z ograniczeniami podaży energii związanymi z wojną z Iranem. Pomogło uruchomienie części zapasów ropy, znaczący spadek importu energii przez Chiny oraz większe wykorzystanie alternatywnych paliw, w tym węgla. Mechanizmy te złagodziły bezpośredni wpływ ograniczonej podaży ropy z regionu Zatoki Perskiej.
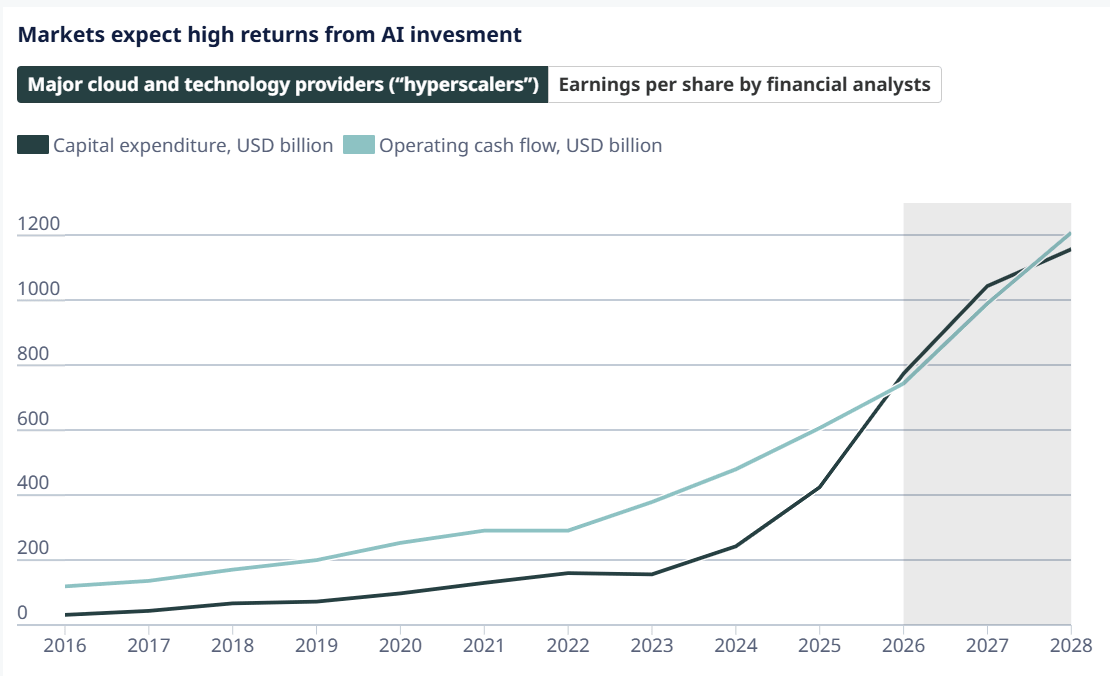
Nie oznacza to jednak, że ryzyko zniknęło. OECD ostrzega, że ponowny lub bardziej trwały wzrost zakłóceń w dostawach energii oznaczałby jednocześnie wyższą inflację i słabszy wzrost. W praktyce dalszy kierunek globalnej gospodarki pozostaje więc w dużej mierze uzależniony od trwałości ewentualnego porozumienia na Bliskim Wschodzie. Jak widzimy na wykresie poniżej CAPEX-y firm inwestujących w AI bardzo rosną, ale wzrost ten zaczyna nieco zwalniać podczas gdy operacyjne przepływy pieniężne kontynuują niemal wykładniczy wzrost.
Źródło: OECD
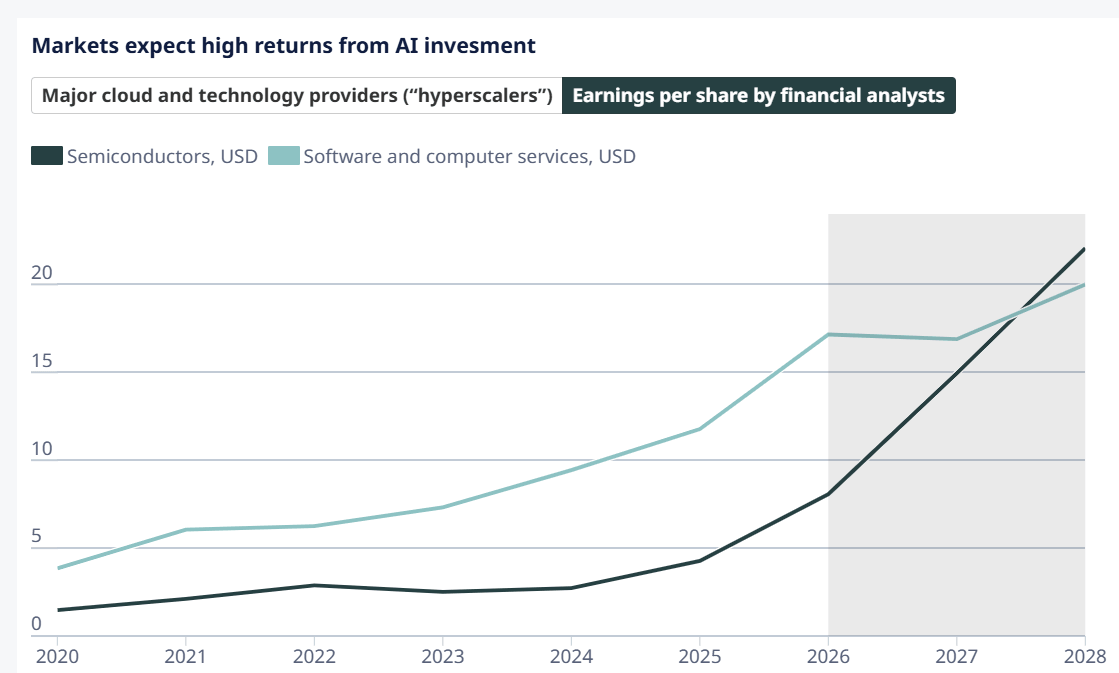
Biznes półprzewodnikowy stał się wyraźnie bardziej rentowny na tle oprogramowania, co historycznie wyraźnie nie było normą.
Źródło: XTB Research
Inflacja pozostaje wyższa, a banki centralne mają mniej przestrzeni
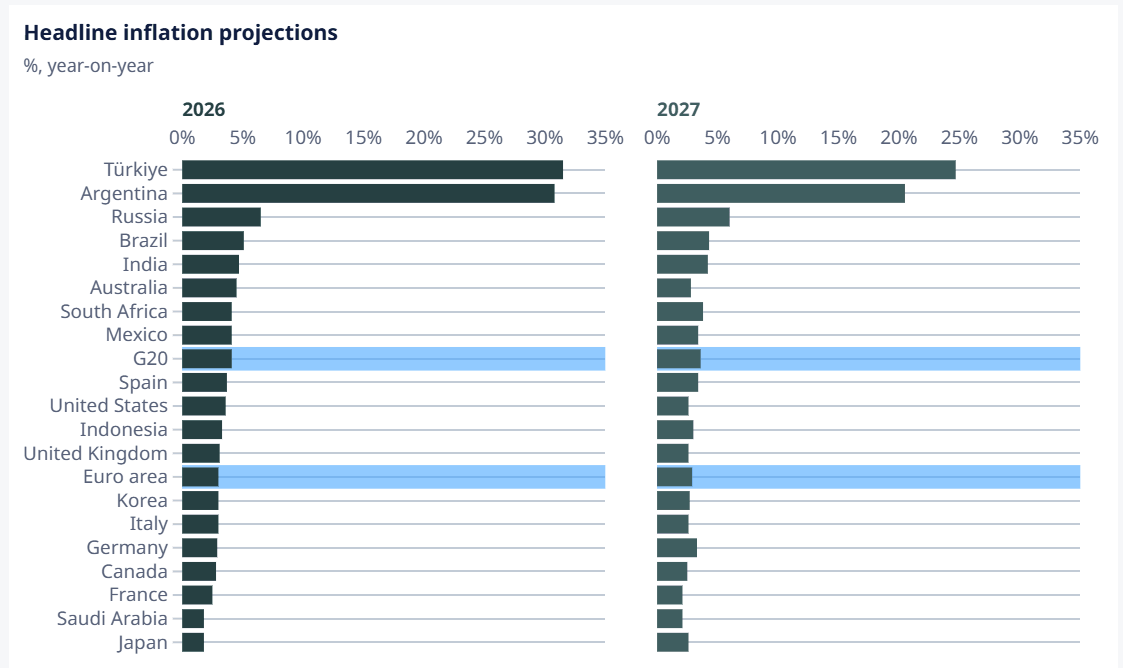
OECD podniosła prognozę inflacji dla gospodarek G20. W 2026 roku wzrost cen ma wynieść średnio 4,1% wobec 4,0% prognozowanych w czerwcu, natomiast w 2027 roku 3,6% wobec wcześniejszych 3,1%.
To istotna zmiana, ponieważ sugeruje wolniejszy proces dezinflacji. Jeżeli presja wynikająca z wyższych cen energii zacznie szerzej przenosić się na usługi, płace i inflację bazową, banki centralne mogą zostać zmuszone do utrzymywania wyższych stóp procentowych przez dłuższy czas.
Z punktu widzenia rynków komplikuje to również sytuację na obligacjach. Rosnące rentowności zwiększają koszt finansowania przedsiębiorstw i państw, a przy wysokim zadłużeniu publicznym coraz większa część budżetów musi być przeznaczana na obsługę długu.
Źródło: OECD
OECD ostrzega przed kumulacją ryzyk w 2027 roku
Lista zagrożeń pozostaje szeroka. Oprócz dalszych napięć na rynku energii OECD wskazuje na wyjątkowo silne El Niño, które może ograniczać produkcję rolną i podbijać ceny żywności. Kolejnymi ryzykami są dalszy wzrost rentowności obligacji oraz możliwość rozczarowania stopą zwrotu z ogromnych inwestycji realizowanych obecnie w sektorze AI.
Jeżeli te czynniki wystąpiłyby jednocześnie, OECD szacuje, że globalny wzrost w 2027 roku mógłby być niższy nawet o 0,7 pkt proc., a inflacja wyższa o około 1,1 pkt proc.
Ryzyko związane z AI ma szczególne znaczenie, ponieważ inwestycje technologiczne są obecnie jednym z czynników podtrzymujących globalną aktywność. Gdyby rynek zaczął kwestionować przyszłe zwroty z nakładów na centra danych i półprzewodniki, potencjalny efekt nie ograniczałby się wyłącznie do wycen spółek technologicznych.
USA korzystają z boomu AI, ale gospodarstwa domowe są pod coraz większą presją
OECD podniosła prognozę wzrostu dla Stanów Zjednoczonych do 2,2% w 2026 roku i 2,1% w 2027 roku. W obu przypadkach prognozy są wyższe niż w czerwcu, przede wszystkim dzięki silnym inwestycjom związanym ze sztuczną inteligencją.
Jednocześnie sytuacja amerykańskiego konsumenta staje się mniej komfortowa. OECD wskazuje na spadającą siłę nabywczą, wolniejszy wzrost podaży pracy oraz stopniowe wyczerpywanie oszczędności gospodarstw domowych. Dodatkową presję tworzą cła i wyższe ceny energii, które zwiększają zarówno koszty życia, jak i wydatki przedsiębiorstw.
Inflacja w USA ma wynieść 3,6% w 2026 roku, a następnie spaść do 2,6% w 2027 roku. Oznacza to, że Fed może nadal mierzyć się z gospodarką, która rośnie relatywnie szybko, ale jednocześnie pozostaje narażona na uporczywą presję cenową.
Chiny zwalniają, ale niższy import energii pomaga globalnemu rynkowi
OECD utrzymała prognozę wzrostu Chin na poziomie 4,5% w 2026 roku i 4,2% w 2027 roku. Gospodarka nadal ma stopniowo zwalniać, między innymi z powodu działań Pekinu ograniczających nadmierne moce produkcyjne w części przemysłu.
Jednocześnie wyraźny spadek chińskiego importu energii był jednym z czynników, które ograniczyły globalne skutki szoku na rynku ropy. Słabszy popyt ze strony największego importera surowców częściowo zmniejszył presję na ceny w momencie ograniczenia dostaw z Bliskiego Wschodu.
Strefa euro pozostaje jednym z najsłabszych ogniw
Wzrost PKB strefy euro ma wynieść 1,0% zarówno w 2026, jak i w 2027 roku. Głównymi ograniczeniami pozostają wysokie ceny energii i restrykcyjne warunki finansowe.
Pewnym wsparciem mogą stać się rosnące wydatki obronne, jednak OECD nie oczekuje, aby wystarczyły one do wyraźnego przyspieszenia całej gospodarki.
Inflacja w strefie euro ma wynieść 3,0% w 2026 roku i 2,9% w 2027 roku. Szczególnym zagrożeniem pozostaje rynek gazu, ponieważ europejskie magazyny wchodzą w sezon grzewczy z poziomami zapasów najniższymi od 15 lat.
Wielka Brytania radzi sobie lepiej, a prognoza inflacji wyraźnie spada
OECD podniosła prognozę wzrostu Wielkiej Brytanii w 2026 roku do 1,1% z 0,9% oczekiwanych w czerwcu. Wzrost ma być wspierany między innymi przez konsumpcję oraz nowe działania fiskalne skierowane do gospodarstw domowych.
Jednocześnie prognoza inflacji na ten rok została obniżona do 3,1% z 3,7%, ponieważ ceny rosły słabiej, niż wcześniej zakładano.
W 2027 roku wzrost ma jednak zwolnić do około 1,0%, wobec 1,1% prognozowanych wcześniej. Wielka Brytania pozostaje też wrażliwa na wzrost rentowności obligacji, ponieważ wyższe koszty finansowania zwiększają presję na finanse publiczne.
Japonia rośnie wolniej, ale inflacja może przyspieszyć
Japonia ma urosnąć o 0,8% w 2026 roku i 0,7% w 2027 roku. Silne inwestycje przedsiębiorstw są równoważone przez wyższe stopy procentowe oraz droższy import energii.
W przeciwieństwie do większości dużych gospodarek OECD spodziewa się jednak wzrostu inflacji w Japonii. Ma ona przyspieszyć z 1,8% w 2026 roku do 2,6% w 2027 roku, między innymi z powodu napiętego rynku pracy i silnego wzrostu płac.
Kanada wyraźnie traci przez nowe cła USA
Prognoza dla Kanady została obniżona do 0,9% wzrostu w 2026 roku z 1,2% wcześniej. Na 2027 rok OECD oczekuje wzrostu o 1,3%, wobec 1,7% prognozowanych jeszcze w czerwcu.
Głównym problemem są nowe amerykańskie cła na kanadyjski eksport, które pogarszają perspektywy handlu i inwestycji. Kanada pozostaje przez to jedną z gospodarek najbardziej bezpośrednio narażonych na zmianę warunków handlowych w Ameryce Północnej.
Rosnące zadłużenie staje się kolejnym ryzykiem dla gospodarki
Do ryzyk wskazywanych przez OECD dochodzi coraz większa presja związana z długiem publicznym. Wysokie rentowności obligacji oznaczają, że rozwinięte gospodarki muszą finansować swoje potrzeby po znacznie wyższym koszcie niż jeszcze kilka lat temu.
IMF ostrzega, że kolejne szoki gospodarcze systematycznie podnoszą poziomy zadłużenia, podczas gdy rządy zbyt wolno dostosowują politykę fiskalną do rosnących kosztów jego obsługi. Przy jednocześnie wysokich wydatkach na obronność, transformację energetyczną i infrastrukturę AI może to dodatkowo ograniczać przestrzeń fiskalną w kolejnych latach.
Cały obraz OECD pozostaje więc dość nietypowy: światowa gospodarka okazuje się odporniejsza, niż obawiano się po wybuchu wojny z Iranem, ale jej odporność opiera się obecnie na silnych inwestycjach technologicznych oraz mechanizmach, które częściowo amortyzują szok energetyczny. Im dłużej utrzymują się wysokie ceny energii i rentowności obligacji, tym trudniej będzie jednak utrzymać tę równowagę w 2027 roku.
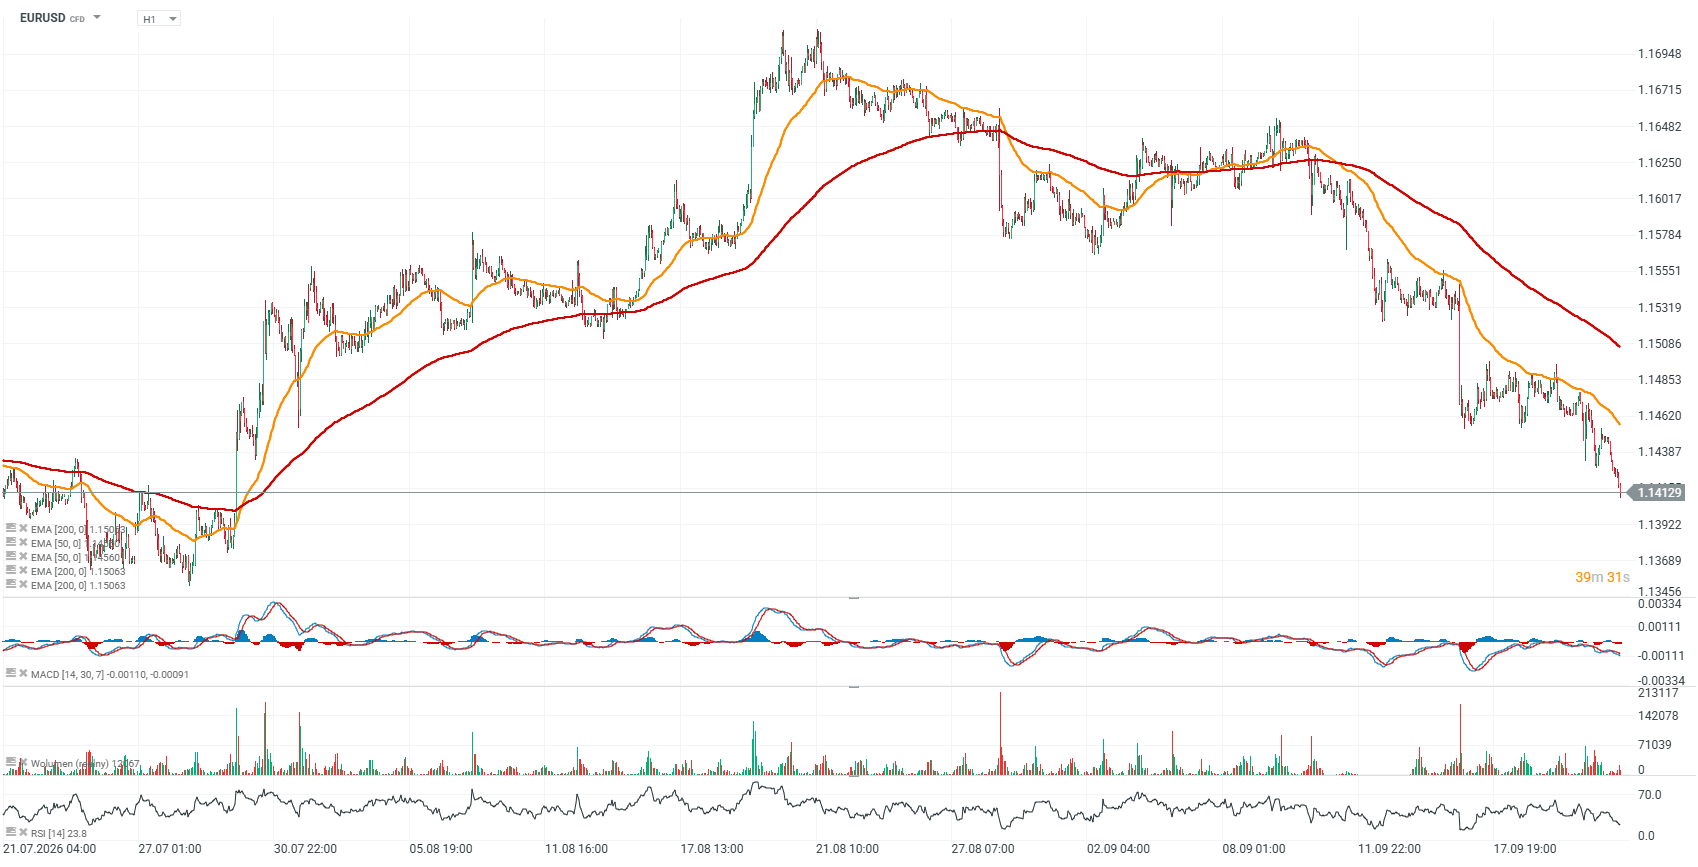
Euro osłabia się w relacji do dolara mimo bardzo solidnych odczytów PMI z europejskiej gospodarki.
Wykres EURUSD (interwał H1)
Źródło: xStation5

PILNE: Mocne wskaźniki PMI nie pomagają euro! EURUSD testuje kluczowy poziom 1,1400

Kalendarz ekonomiczny: jak globalne zawirowania wpłyną na wstępne raporty PMI?


Poranna odprawa (23.09.2026)


Słów kilka o polskim deficycie budżetowym
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.