

- Rentowność 10-letnich obligacji USA rośnie do 5.28 proc., osiągając najwyższy poziom od 2007 roku.
- Ceny ropy naftowej Brent oscylują w okolicach 98 USD za baryłkę z powodu napięć na linii USA-Iran.
- Amerykańskie indeksy giełdowe spadają, a Nasdaq 100 traci 0.8% pod wpływem rosnących rentowności obligacji.
- Złoto tanieje poniżej 4 140 USD za uncję, pogłębiając spadek o ponad 10 proc. względem szczytu z sierpnia.
- Fed sygnalizuje możliwość kolejnych podwyżek stóp procentowych w reakcji na uporczywą inflację.
Tydzień na rynkach zaczynamy pod znakiem dobrze już nam znanej zależności – brak przełomu w rozmowach na linii USA-Iran podbija ceny ropy, co wzmaga obawy o sytuację inflacyjną, zwiększa zakłady na kolejne podwyżki stóp Fedu i podbija rentowności obligacji skarbowych. Te ostatnie notują dziś najwyższe poziomy od 2007 roku, ciągnąc w dół zarówno akcje, jak i złoto.
Rynek długu
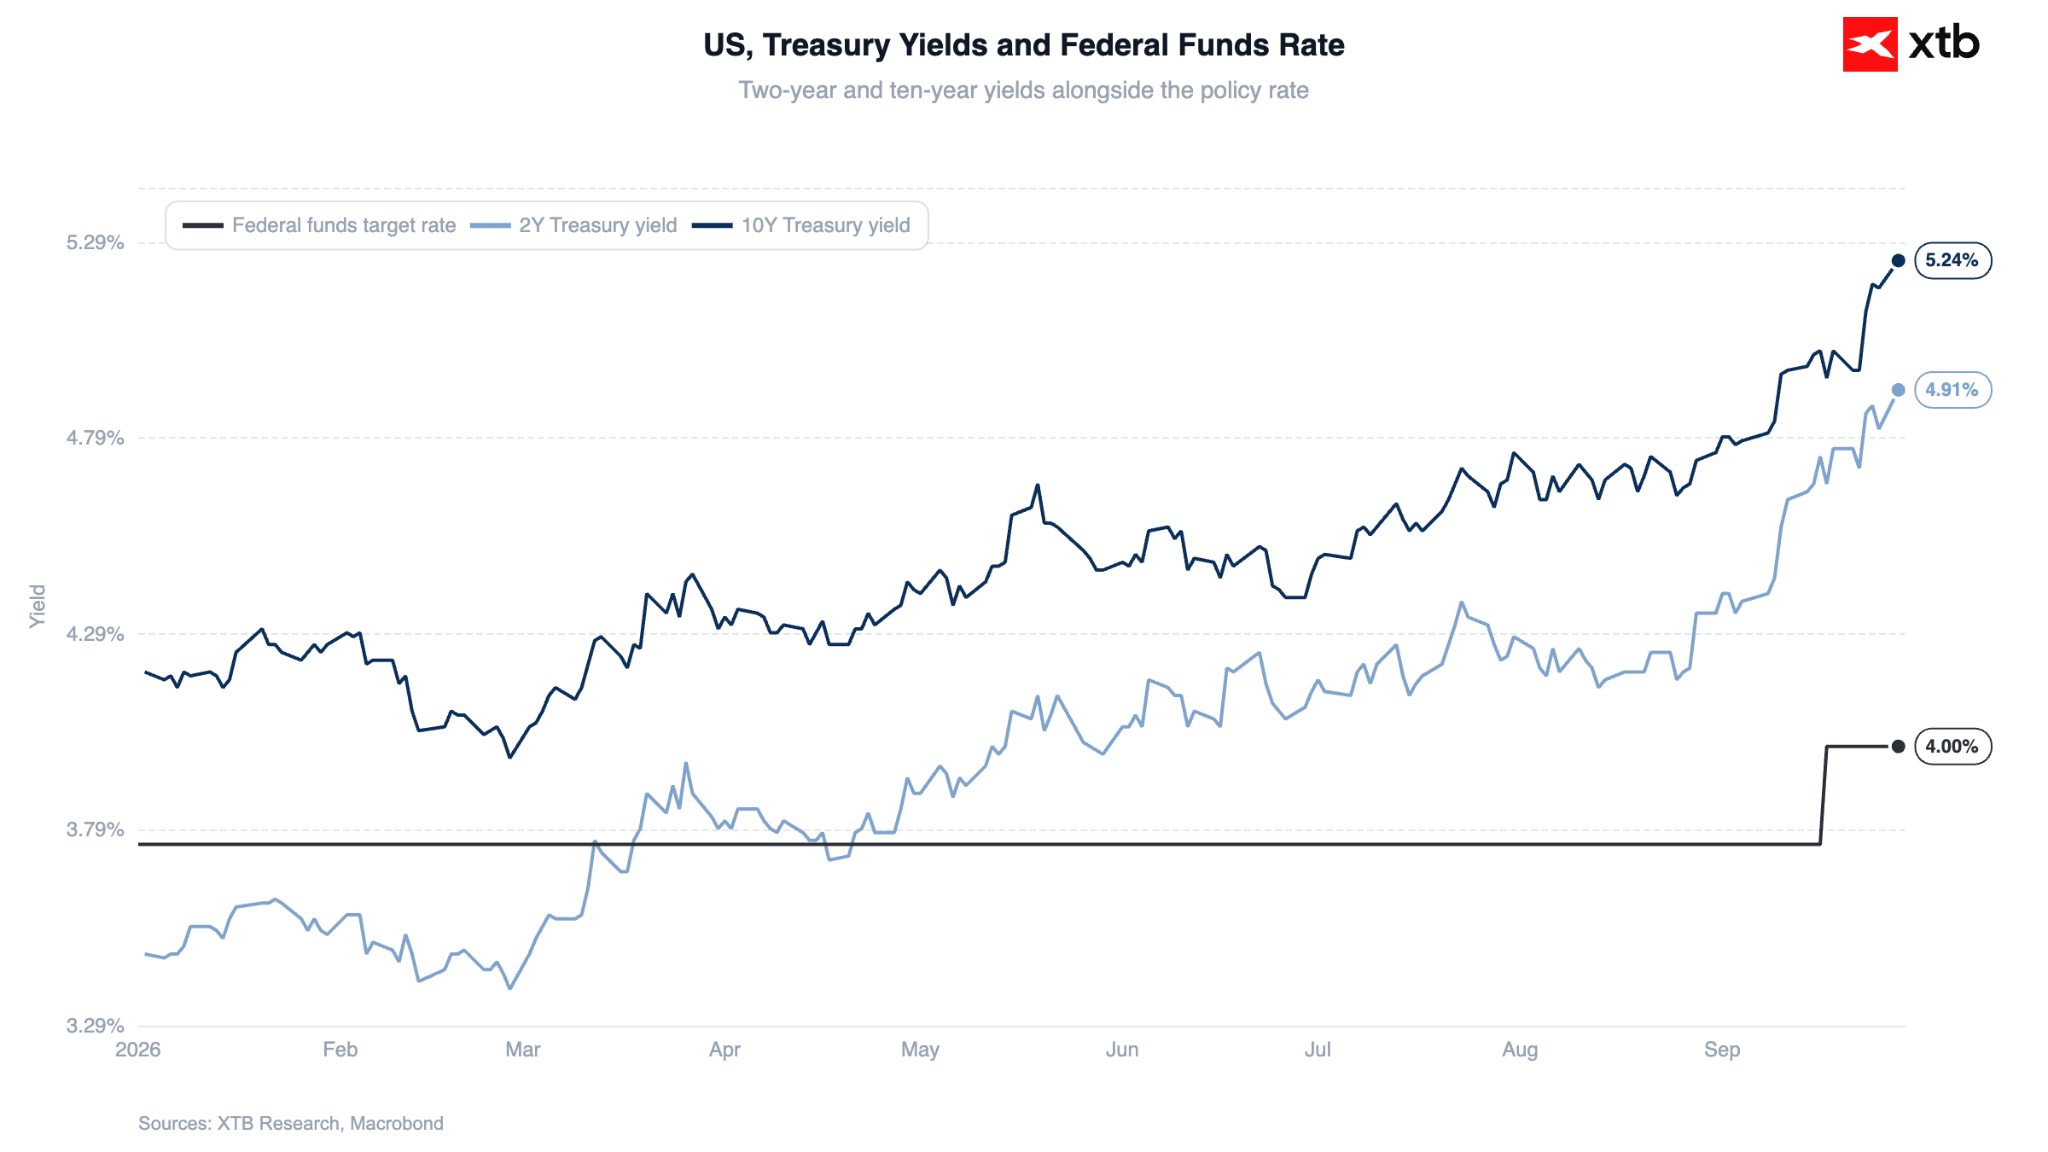
Rentowność 10-letnich obligacji USA rośnie dziś o kilka punktów bazowych, chwilowo sięgając nawet 5,28% – najwyższego poziomu od 2007 r. Rentowność obligacji 30-letnich skoczyła do 5,58%, najwyżej od 2004 roku. Wszystkie obligacje skarbowe USA o zapadalności powyżej dwóch lat notowane są obecnie powyżej 5%.
Wykres 1: Rentowności amerykańskich obligacji i stopa procentowa Fed (2026)
 Źródło: XTB Research, 28.09.2026
Warto zwrócić uwagę na nieco szerszy trend w zakresie rentowności realnych (czyli skorygowanych o oczekiwania inflacyjne) – te dla obligacji 10-letnich wzrosły dziś do 2,9%. Od początku roku wzrost sięga już blisko 100 pb., z czego niemal połowa przypada na sam wrzesień.
Surowce energetyczne
Nadzieje na rychłe porozumienie, którymi w zeszłym tygodniu żył rynek, dziś wyraźnie przygasły. Strony wydają się daleko od porozumienia zarówno w sprawie zawieszenia broni, jak i ponownego otwarcia szlaku. Szef irańskiej dyplomacji, Abbas Araghchi, ma dziś spotkać się w Nowym Jorku z mediatorami (ale bez udziału przedstawiciela USA). Teheran deklaruje, że pozostaje przy propozycji dotyczącej otwarcia Cieśniny Ormuz, którą w ubiegłym tygodniu odrzucił Donald Trump. Sam Trump miałby być gotów zaoferować Iranowi ulgi sankcyjne i odblokowanie zamrożonych środków w zamian za „konkretny postęp” w kwestii nuklearnej.
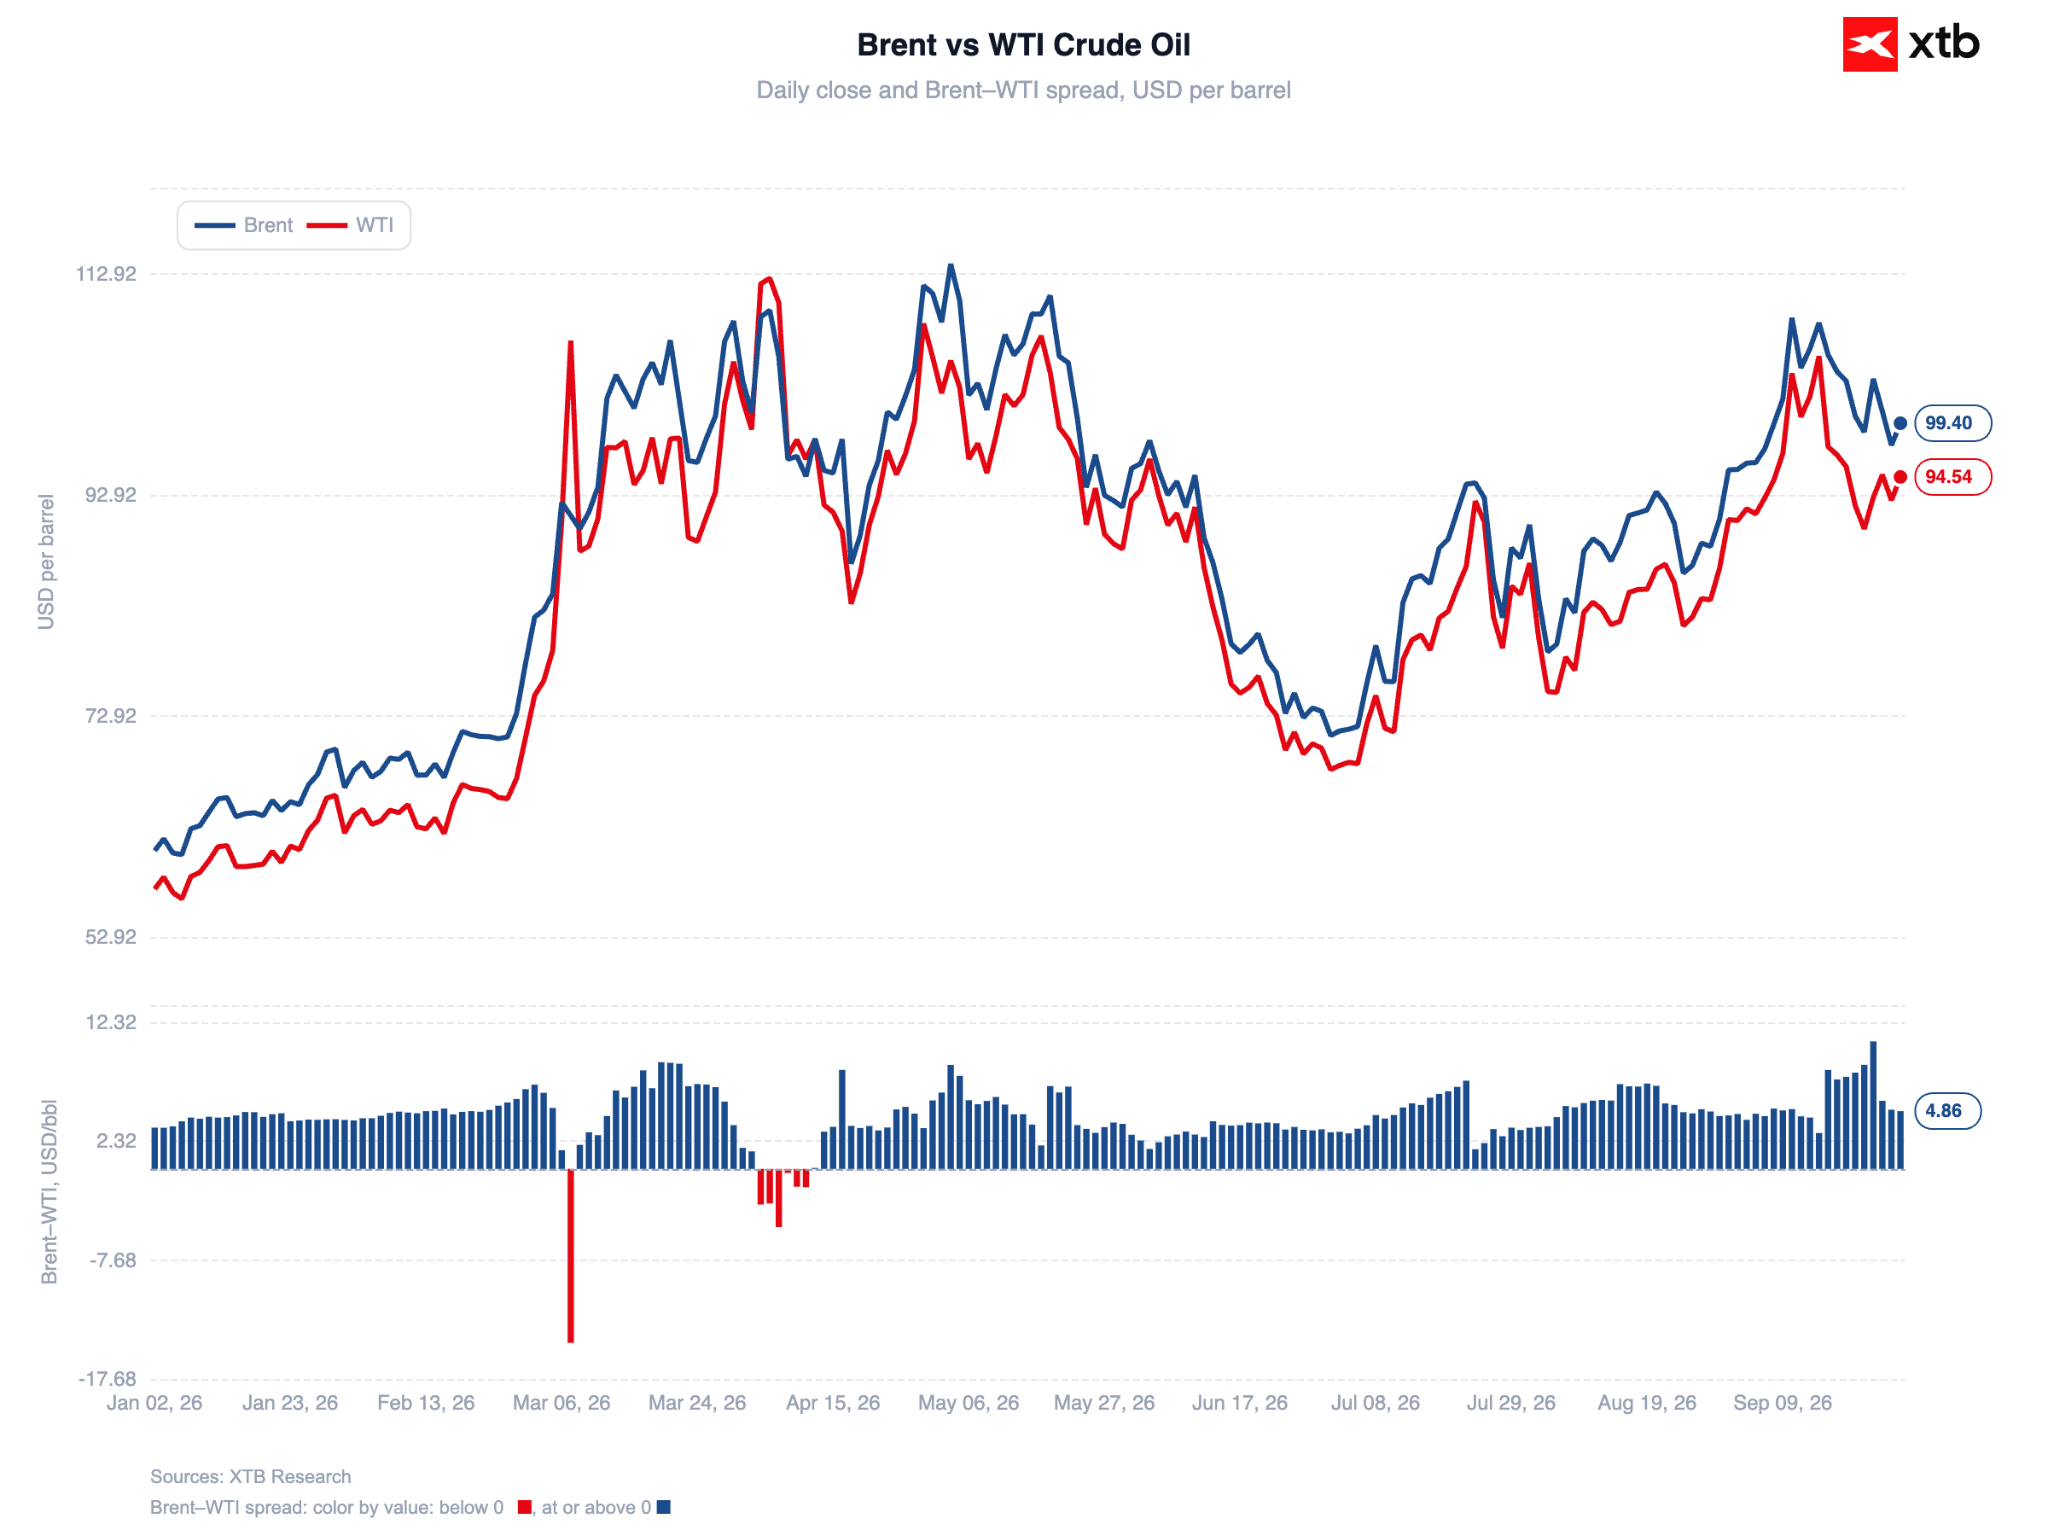
Za baryłkę Brenta u szczytu zapłacić musieliśmy dziś ok. 101 dolarów. Obecnie cena oscyluje w okolicach 98.
Wykres 2: Ropa naftowa Brent i WTI (2026)
 Źródło: XTB Research, 28.09.2026
Wieczornemu spadkowi cen sprzyjają pozytywne informacje dot. podaży. Arabia Saudyjska wznowiła eksport ropy rurociągiem East-West po naprawie uszkodzeń wynikających z ataków dronów z 10 września. Mowa o ok. 3,5 mln baryłek dziennie przy zdolności przesyłowej ok. 7 mln (zwykle ok. 5 mln trafia na eksport, ok. 2 mln zasila lokalne rafinerie). Przywrócenie pełnych mocy ma zająć jeszcze ok. sześciu tygodni. Dzięki wykorzystaniu szlaku przez Ormuz łączny eksport ropy z Arabii Saudyjskiej sięgnął we wrześniu wojennego rekordu ponad 5 mln baryłek dziennie, głównie w kierunku Azji.
Zachodnie wybrzeże królestwa wciąż jest jednak zagrożone atakami Huti, którzy w tym miesiącu nasilili ostrzał infrastruktury energetycznej, w tym w porcie Yanbu, gdzie kończy się rurociąg.
Giełda
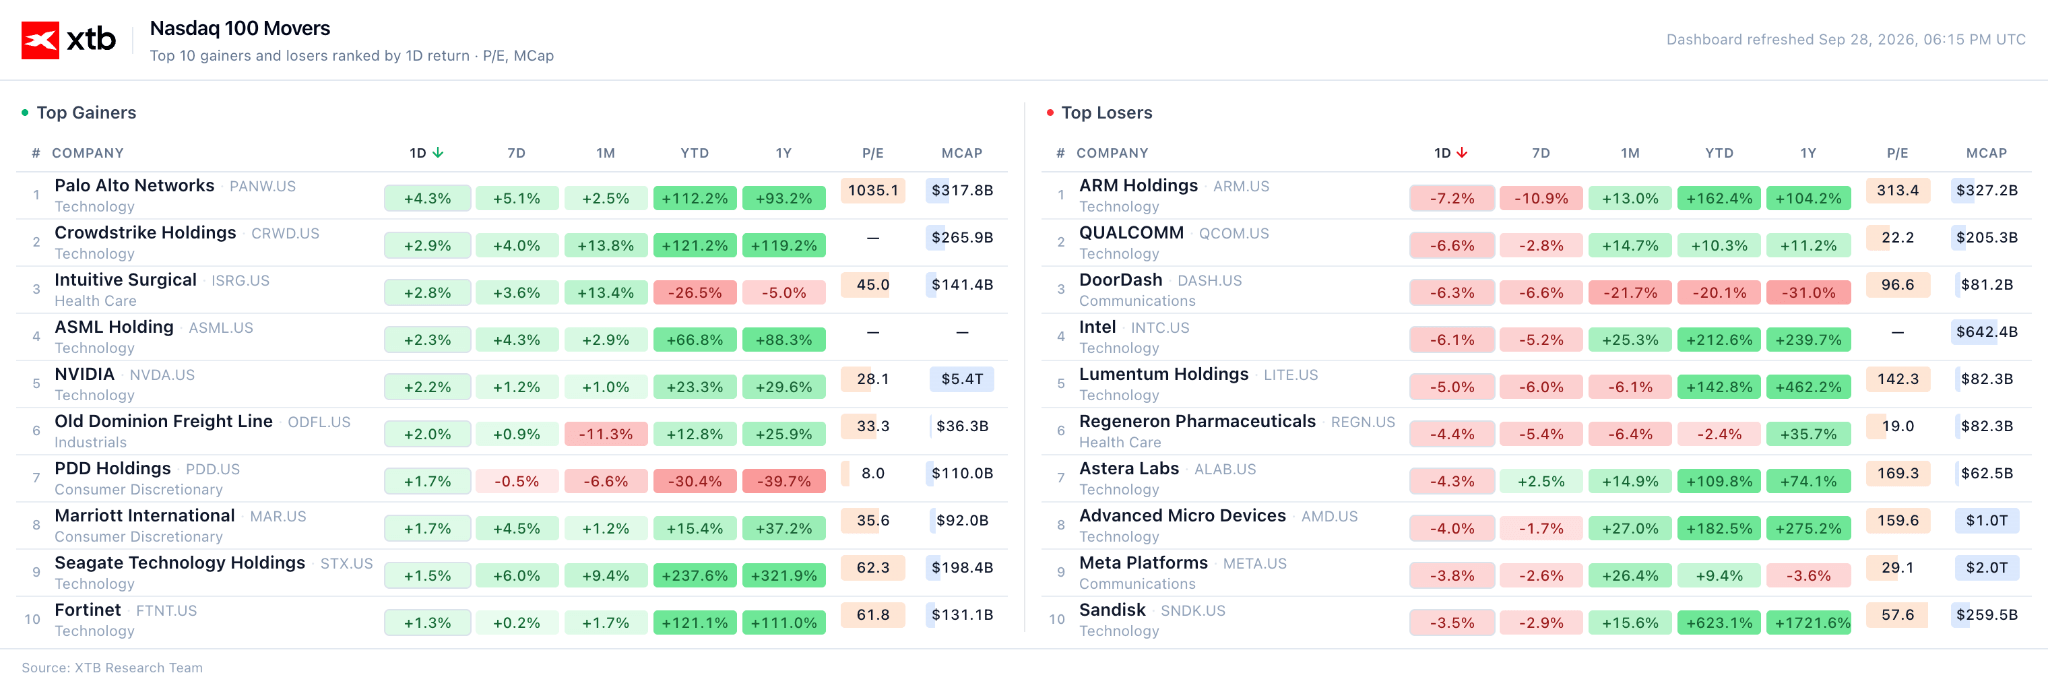
Amerykańskie indeksy świecą się dziś na czerwono. Nasdaq 100 spada o 0,8%, S&P 500 oraz Dow Jones tracą zaś po 0,5%.
Wykres 3: Wygrani i przegrani w Nasdaq 100 (28.09.2026)
 Źródło: XTB Research, 28.09.2026
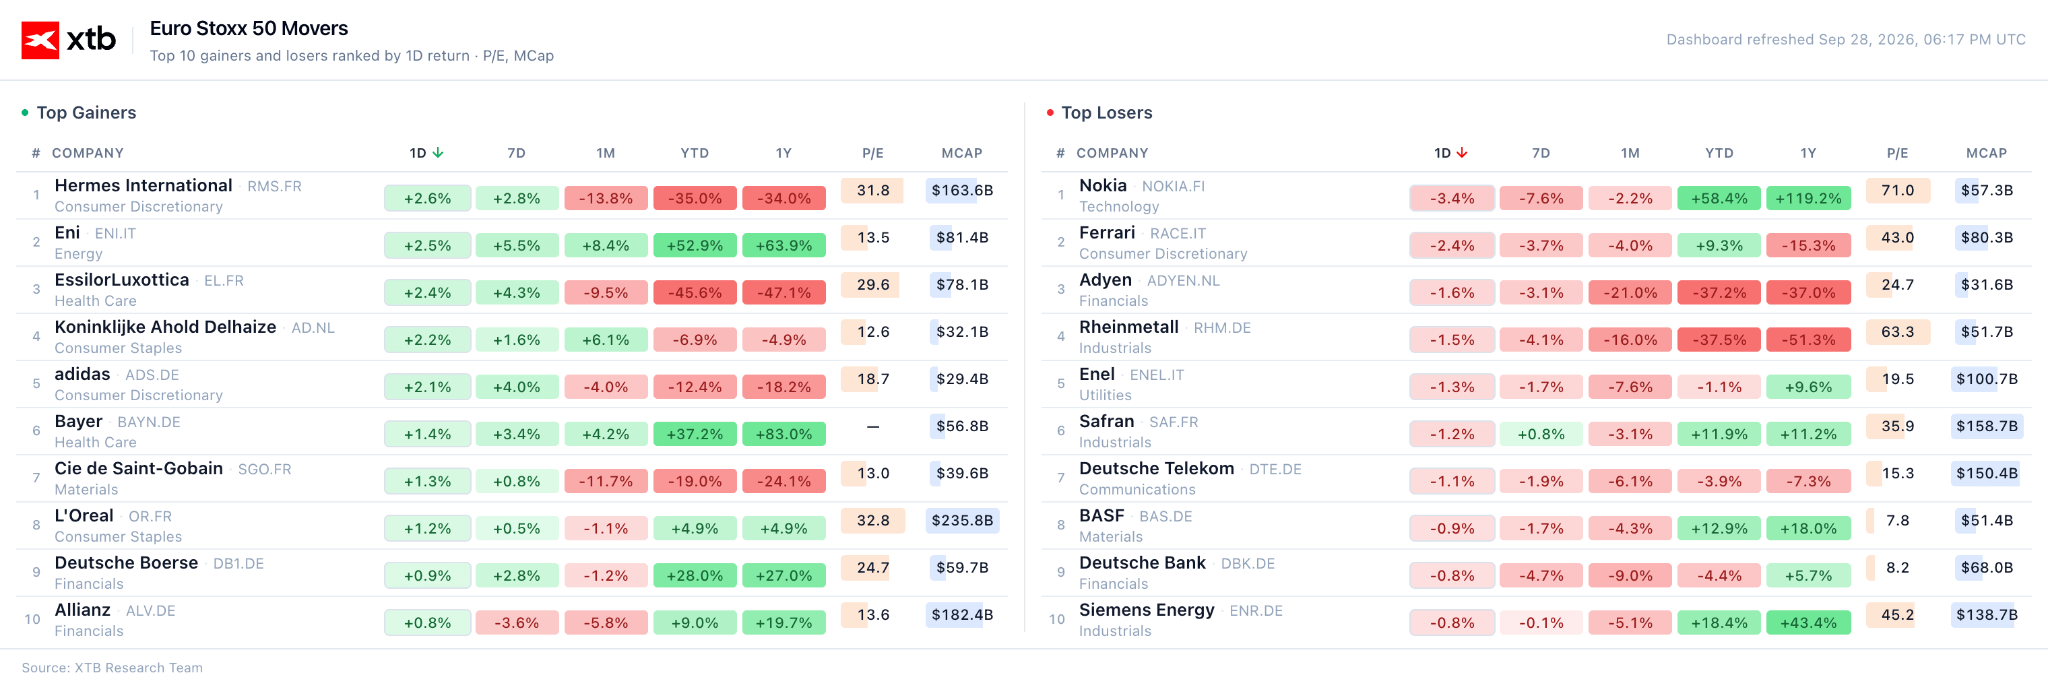
W Europie panował dziś większy spokój – większość indeksów poruszała się blisko poziomów z piątkowego zamknięcia. Niemiecki DAX stracił 0,1%, pan europejski Euro Stoxx 50, francuski CAC40 oraz brytyjski FTSE 100 pozostały praktycznie bez zmian.
Wykres 4: Wygrani i przegrani w Euro Stoxx 50 (28.09.2026)
 Źródło: XTB Research, 28.09.2026
Metale szlachetne
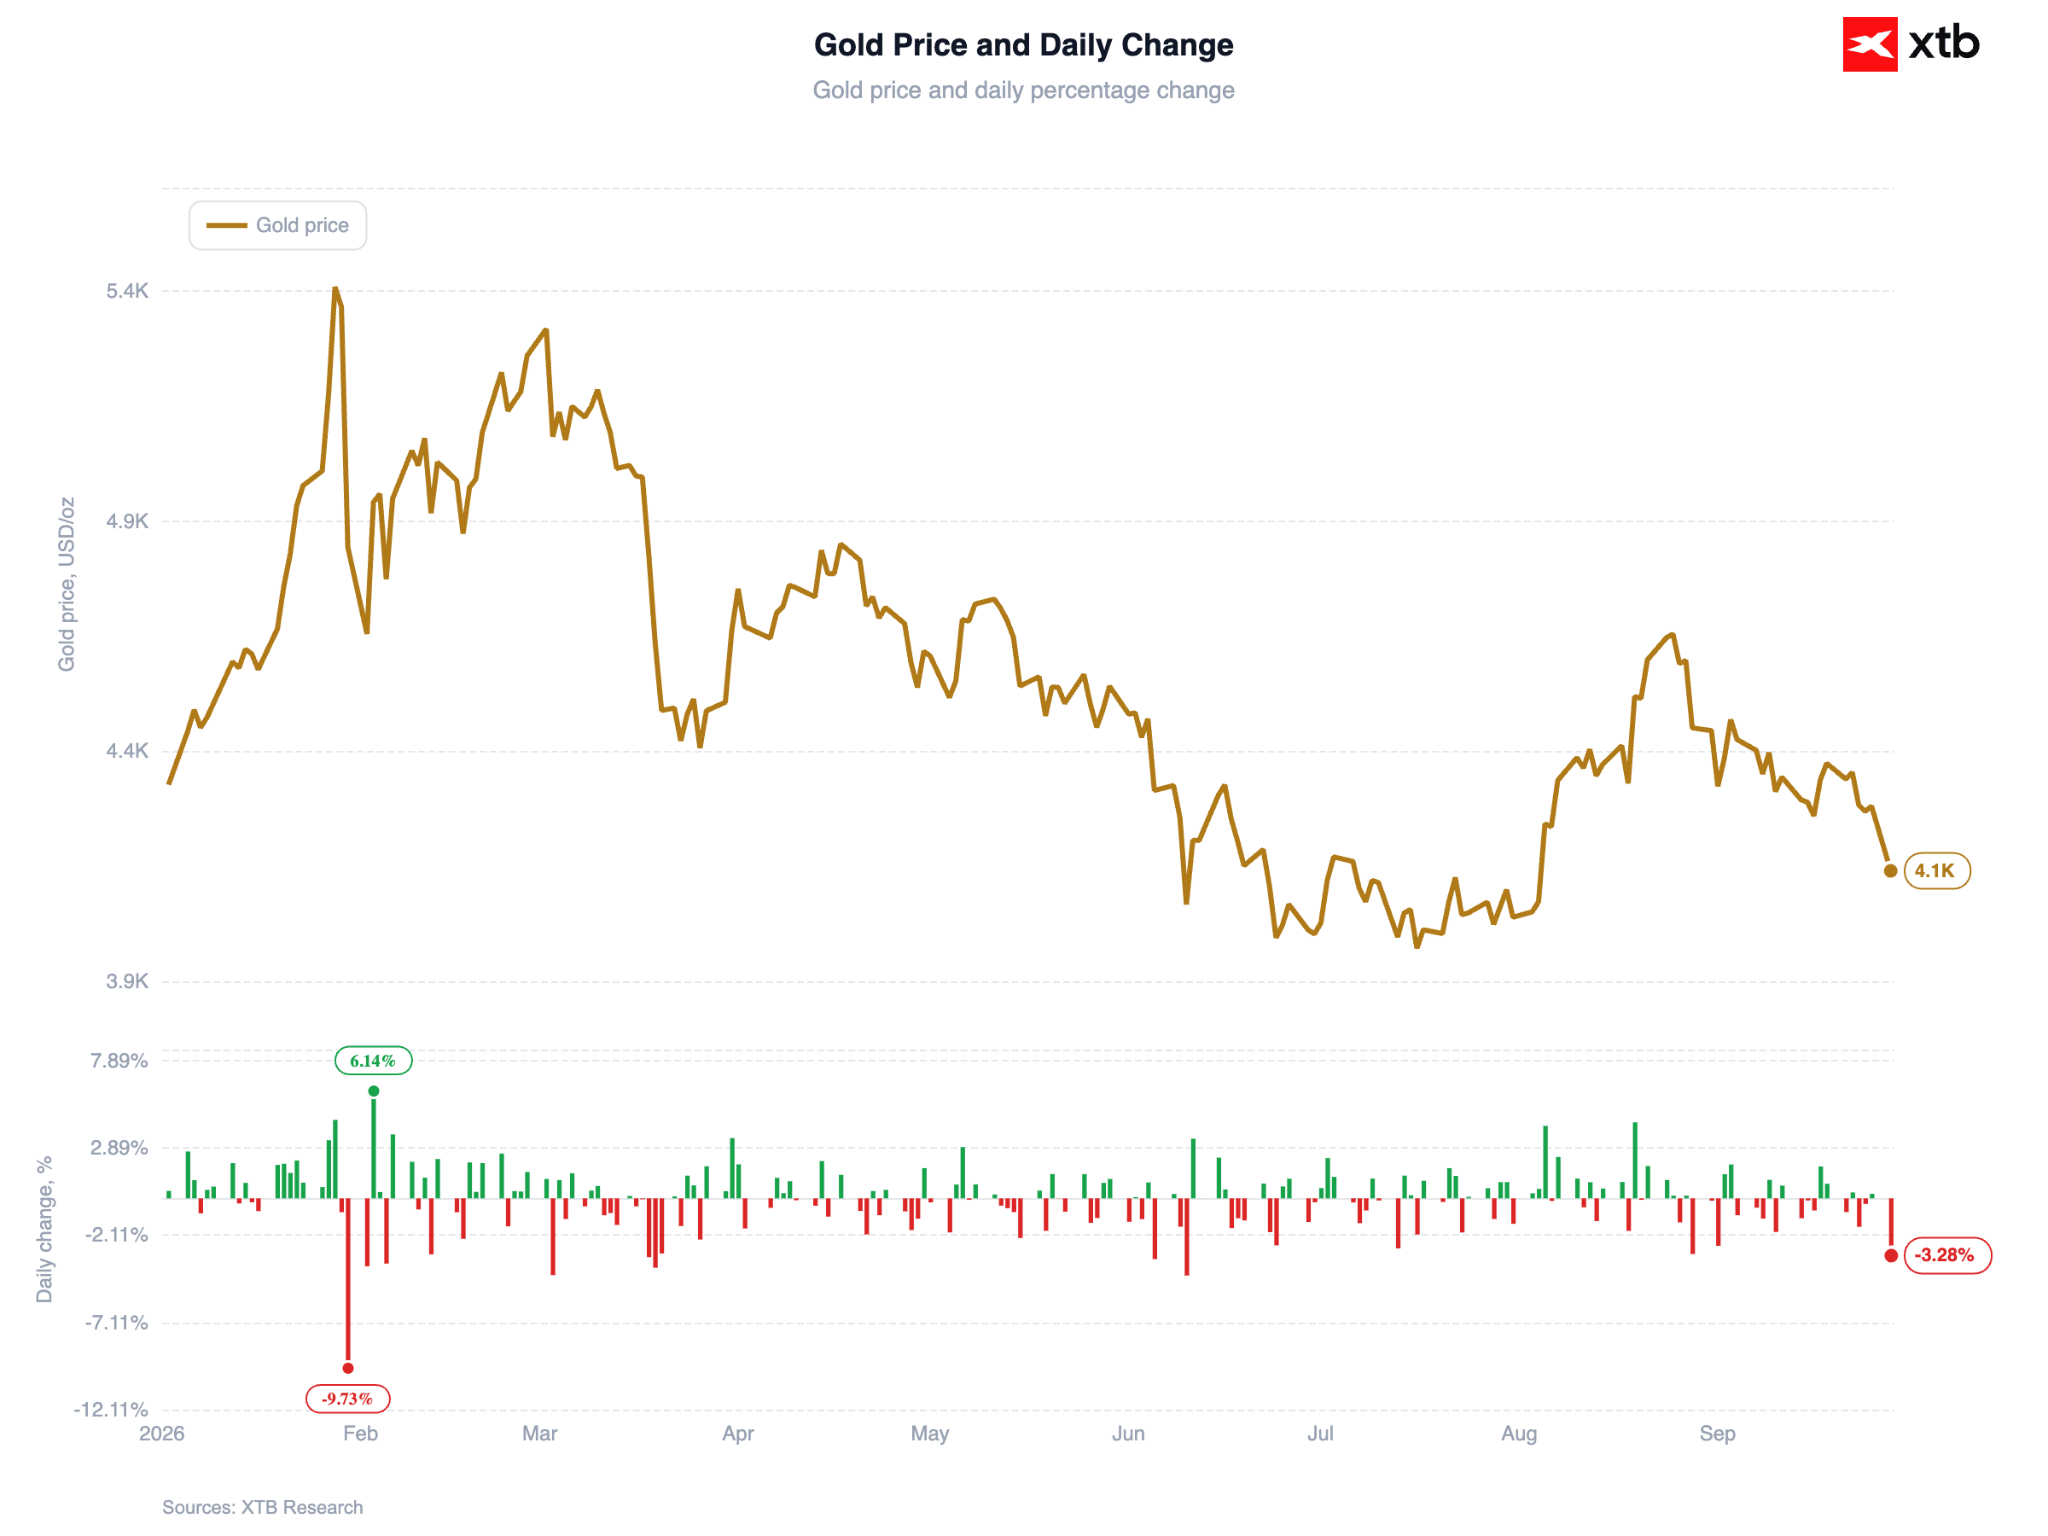
Złoto kontynuuje zapoczątkowaną w drugiej połowie sierpnia wyprzedaż, spadając poniżej 4140 dolarów za uncję trojańską (-3,6%). Obsunięcie względem sierpniowego lokalnego szczytu sięga już ponad 10%. Jeszcze silniej traci srebro – ok. 5%, do poziomu ok. 61 dolarów za uncję.
Wykres 5: Złoto (2026)
 Źródło: XTB Research, 28.09.2026
Koszt alternatywny inwestycji w metale szlachetne, czyli aktywa nieprzynoszące odsetek, jest z dnia na dzień coraz wyższy, co wyraźnie zmniejsza ich atrakcyjność nawet pomimo wciąż wysoce niestabilnej sytuacji geopolitycznej. Presję wzmaga również realizacja zysków przez część chińskich inwestorów przed Golden Week, tradycyjnym świętem stanowiącym dla Chińczyków jeden z najważniejszych okresów urlopowych w roku (1-7 października).
Polityka monetarna
Wyższe rentowności długoterminowe napędzane są zarówno obawami o zadłużenie rządowe, jak i silniejszą perspektywą wzrostu gospodarczego oraz oczekiwaniami na kolejne podwyżki stóp, co podkreśliła w piątek prezeska Fedu z Cleveland, Beth Hammack.
W weekend Scott Bessent zaapelował, by decydenci zachowali „otwarty umysł” w kwestii stóp procentowych. Warto przypomnieć, że nieco ponad tydzień temu Fed dokonał pierwszej podwyżki stóp od 2023 r. w walce z uporczywą inflacją i zasygnalizował możliwość kolejnych. Rynek wycenia obecnie ok. 70-proc. prawdopodobieństwo podwyżki w październiku.
Inwestorzy wyczekują teraz na zaplanowaną na środę publikację danych PCE dot. amerykańskiej inflacji w sierpniu, która może ostudzić nieco rosnące obawy o presję cenową za oceanem, doprowadzając do pewnej korekty na rynku długu.



US Open: Wall Street rozpoczyna tydzień spadkami (28.09.2026)


Szwecja wygrywa z Polską jeszcze przed pierwszym gwizdkiem. Przynajmniej przy dystrybutorze.


📊Przegląd rynkowy: Ropa napędza rentowności i spadki na złocie (28.09.2026)

Komentarz walutowy: Wysokie rentowności nie odpuszczają, a złoty wraca do defensywy
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.