

- Amerykańskie indeksy giełdowe rozpoczęły tydzień spadkami z powodu obaw o inflację i stopy procentowe.
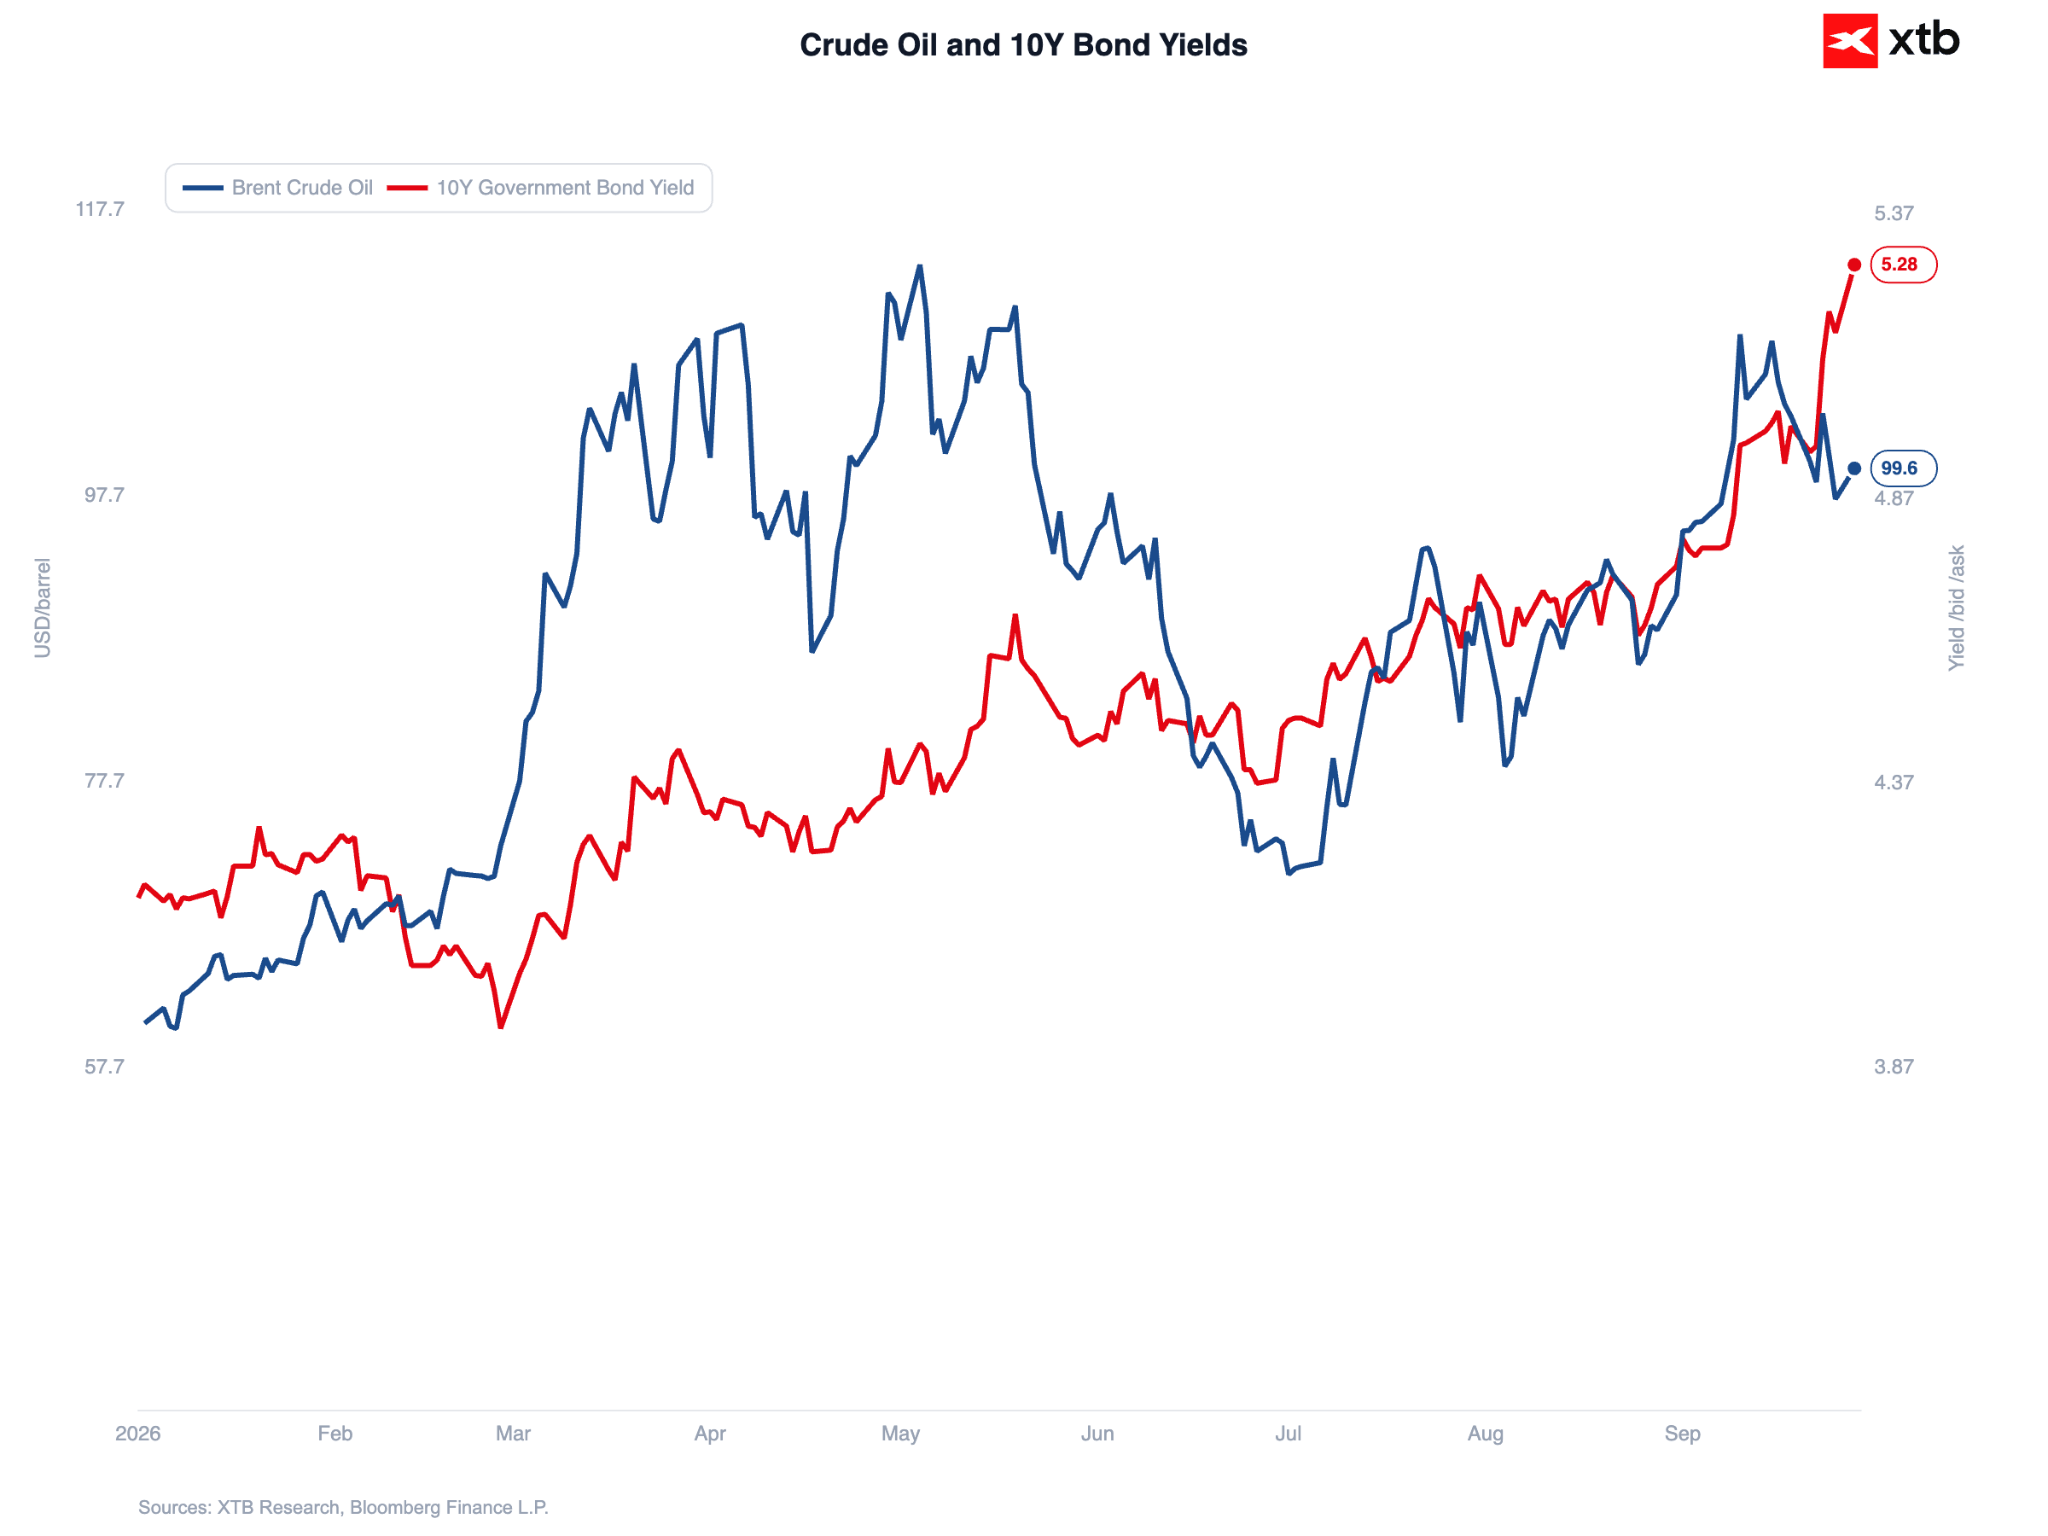
- Rentowność amerykańskich obligacji 10-letnich wzrosła do 5,28%, osiągając najwyższy poziom od 2007 roku.
- Ceny ropy Brent wzrosły do około 100 USD za baryłkę z powodu impasu w rozmowach na linii USA-Iran.
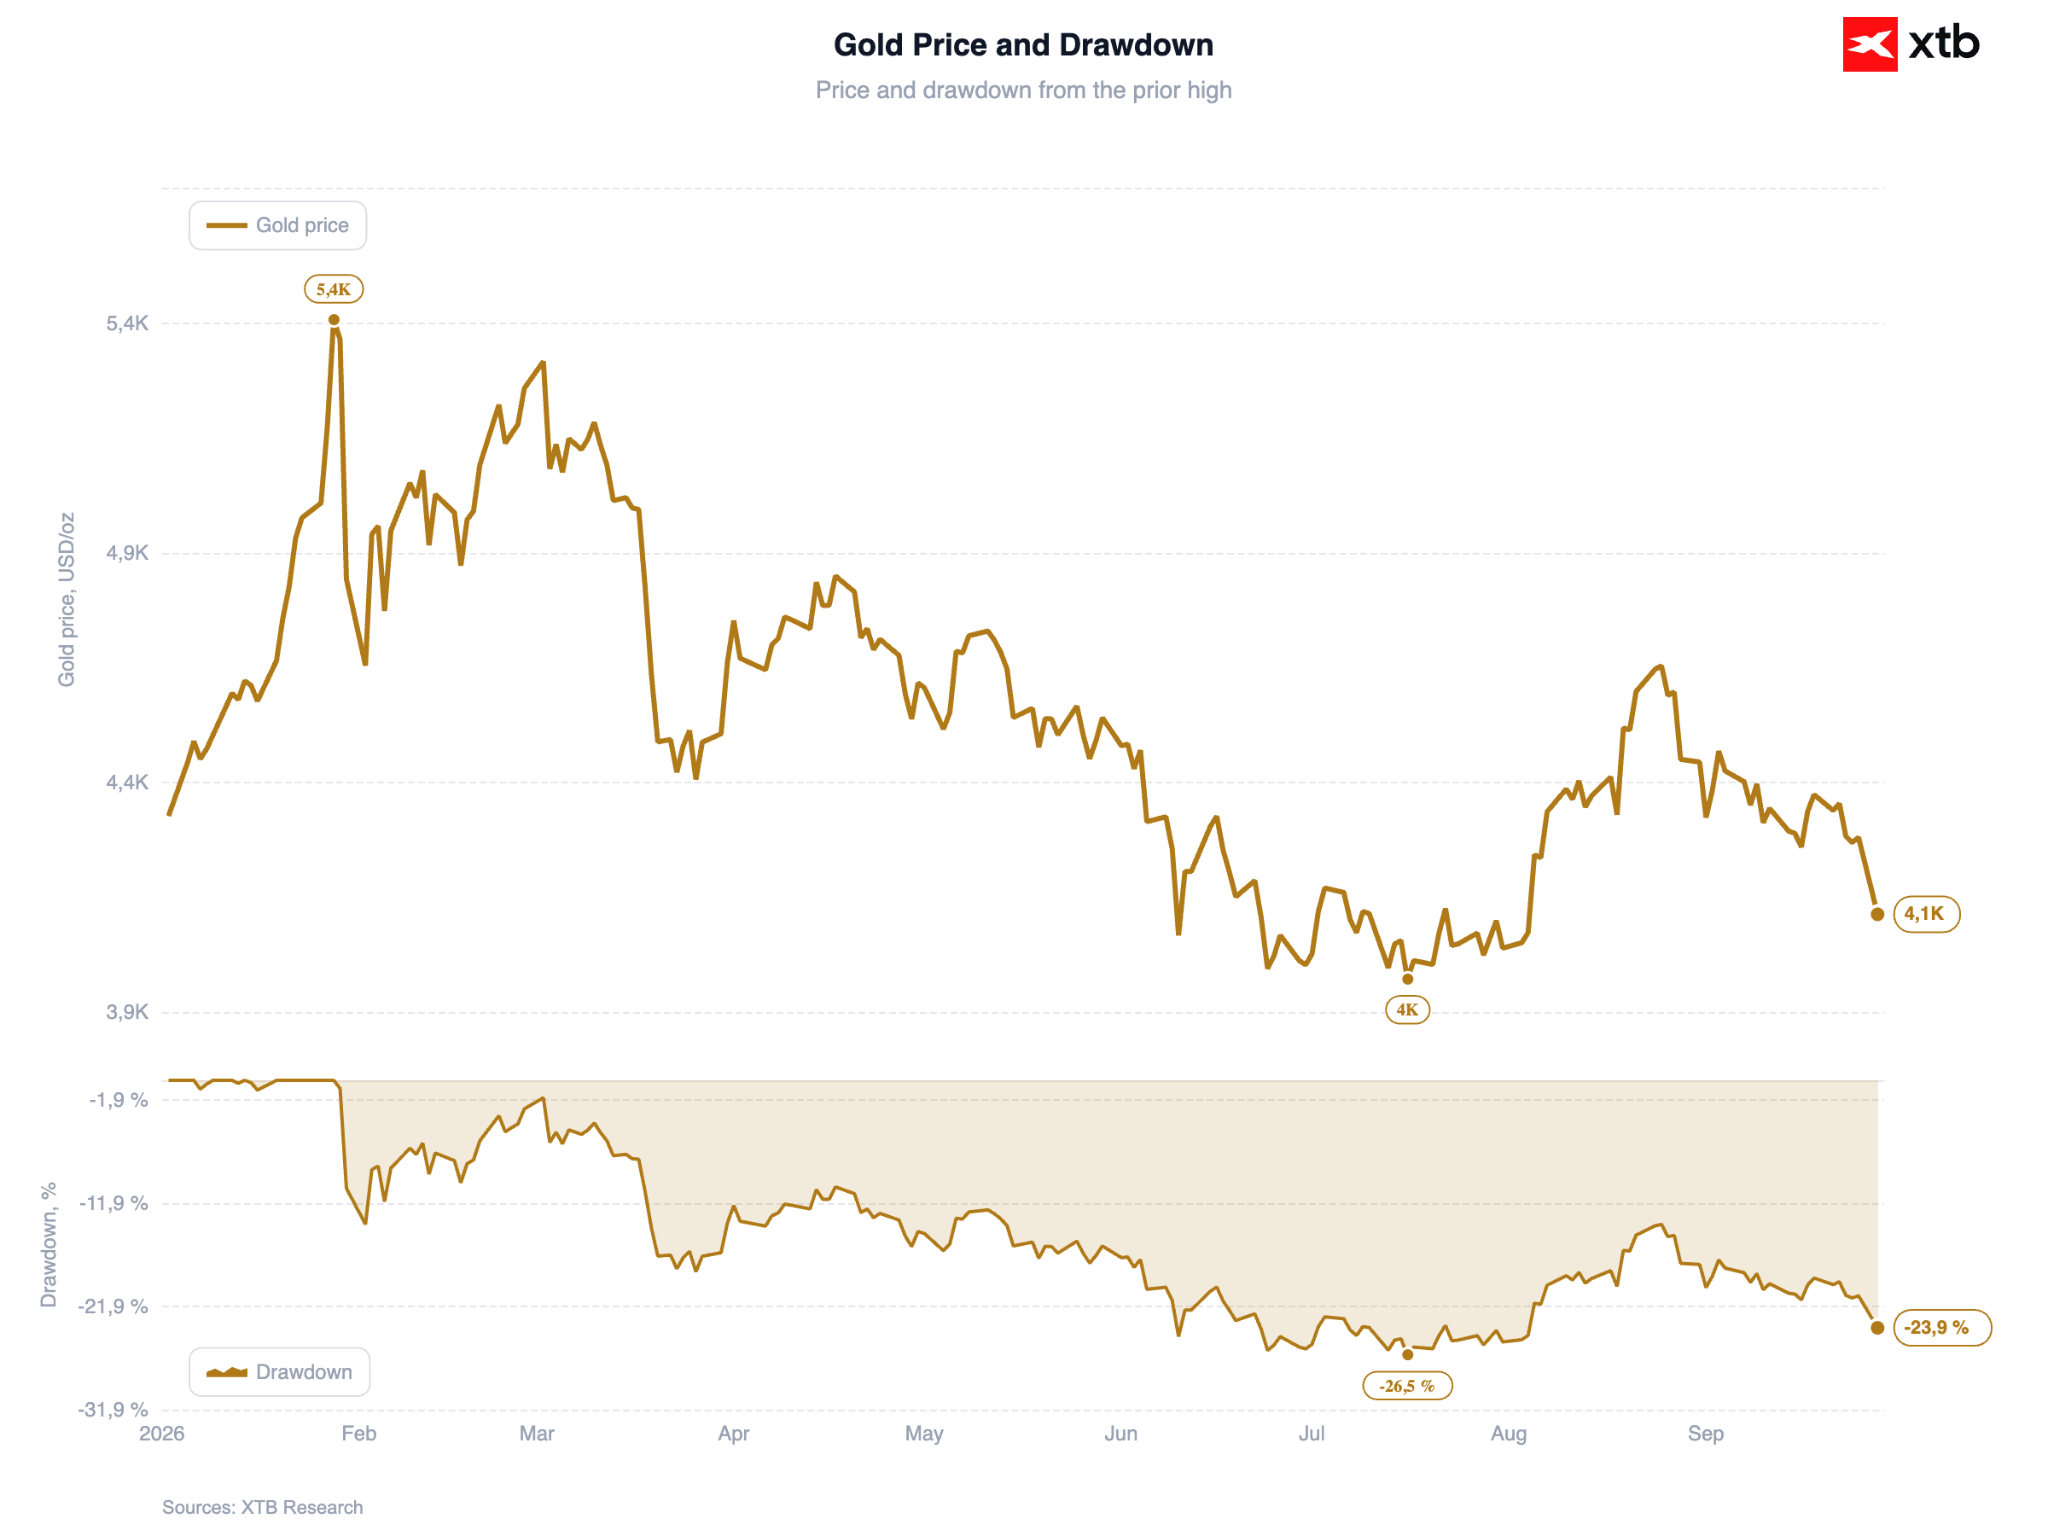
- Złoto i srebro zanotowały wyraźne spadki pod wpływem rosnących rentowności obligacji oraz silnego dolara.
- Akcje Nvidia zyskały ponad 2% po ogłoszeniu programu skupu akcji o wartości 150 mld USD.
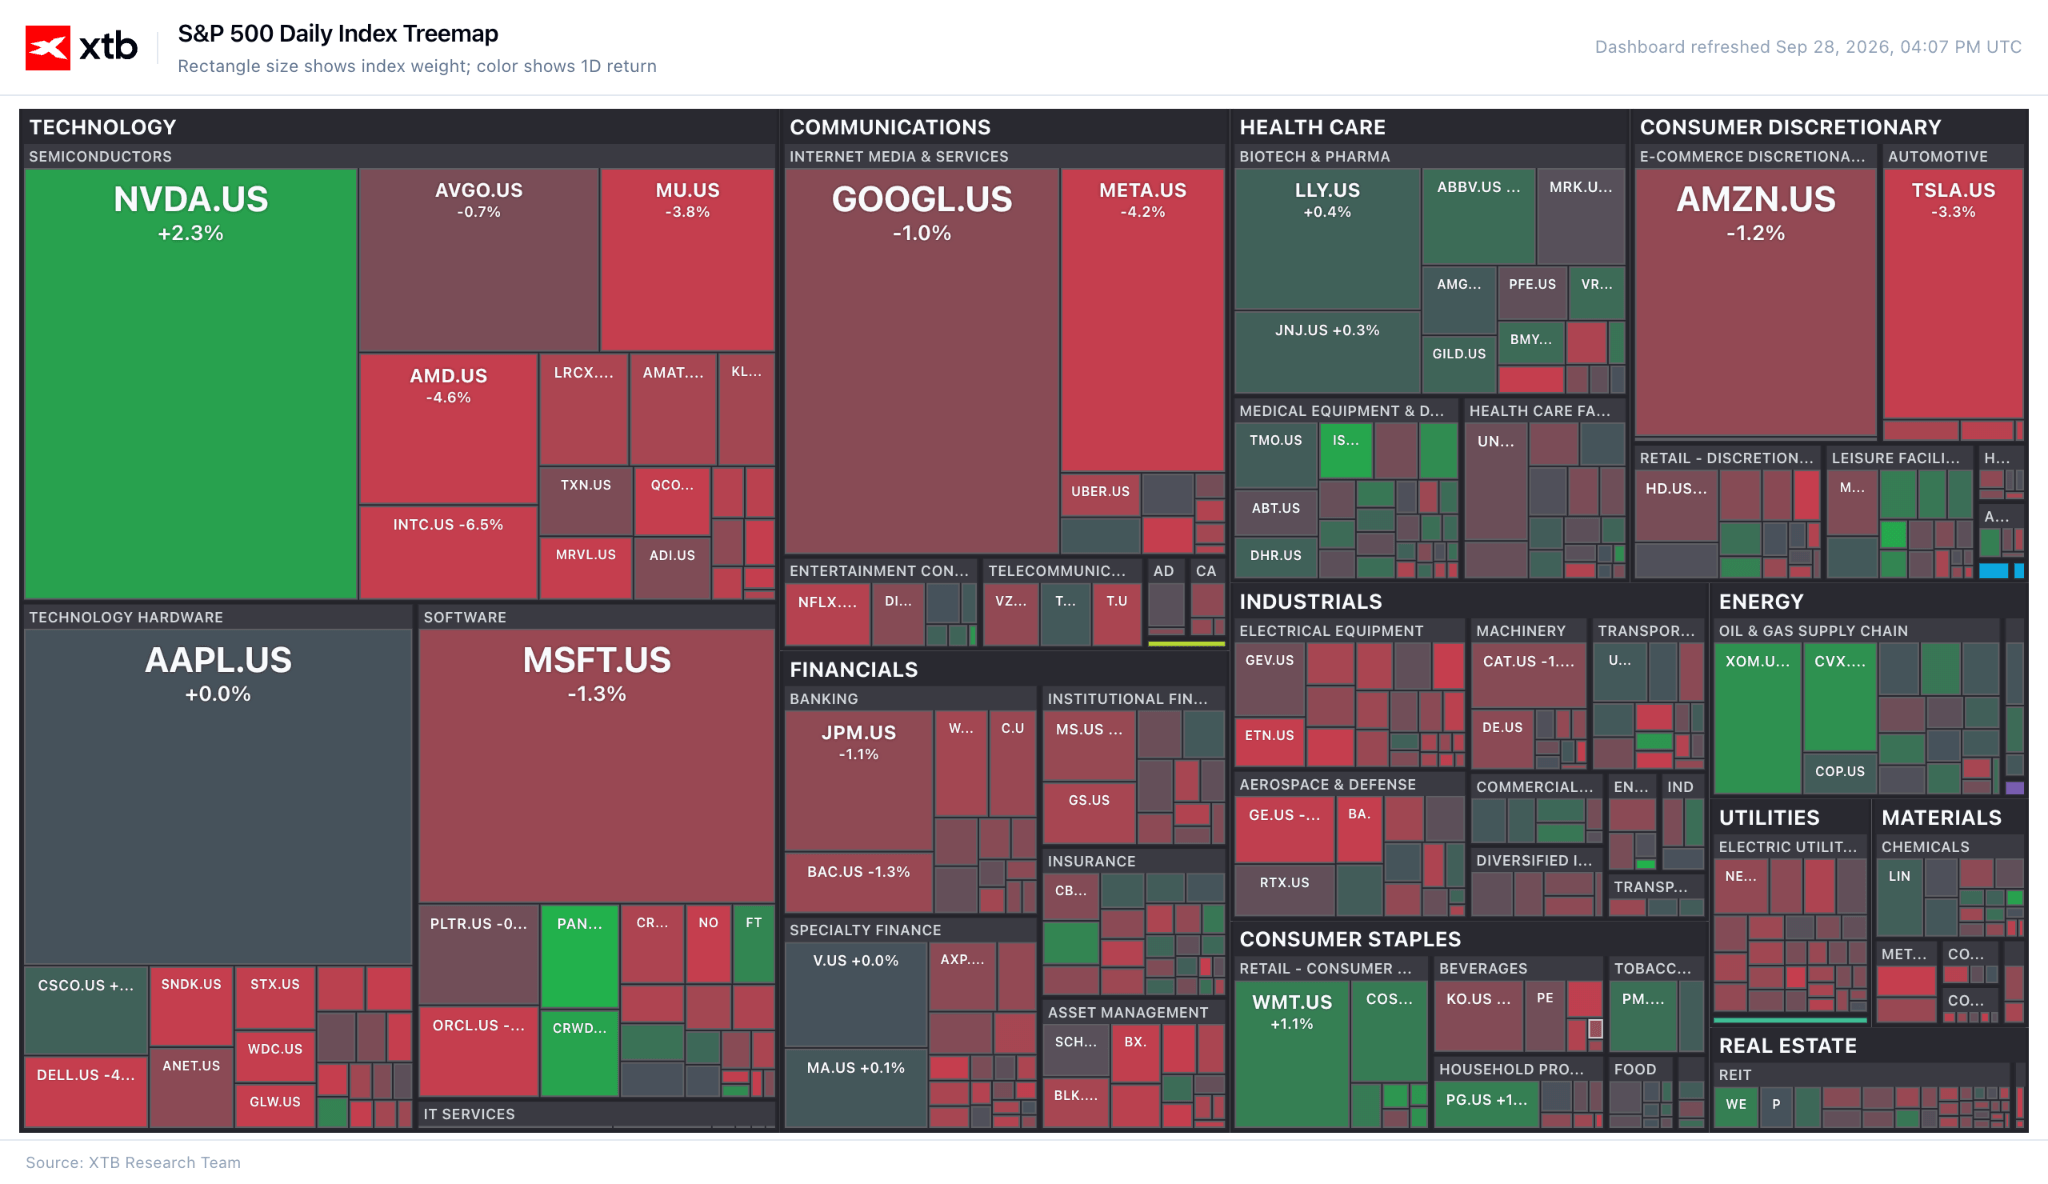
Amerykańskie indeksy świecą się dziś na czerwono. Nasdaq 100 spada o 1,3%, S&P 500 oraz Dow Jones tracą zaś po 0,8%. Za przecenę odpowiada w dużej mierze dobrze znana nam już zależność – brak pozytywnych informacji w zakresie rozmów na linii USA-Iran podbija ceny ropy, co wzmaga obawy o sytuację inflacyjną, zwiększając zakłady za podwyżkami stóp Fedu oraz podbijając rentowność obligacji skarbowych.
Wykres 1: Treemap dla S&P 500 (28.09.2026)
 Źródło: XTB Research, 28.09.2026
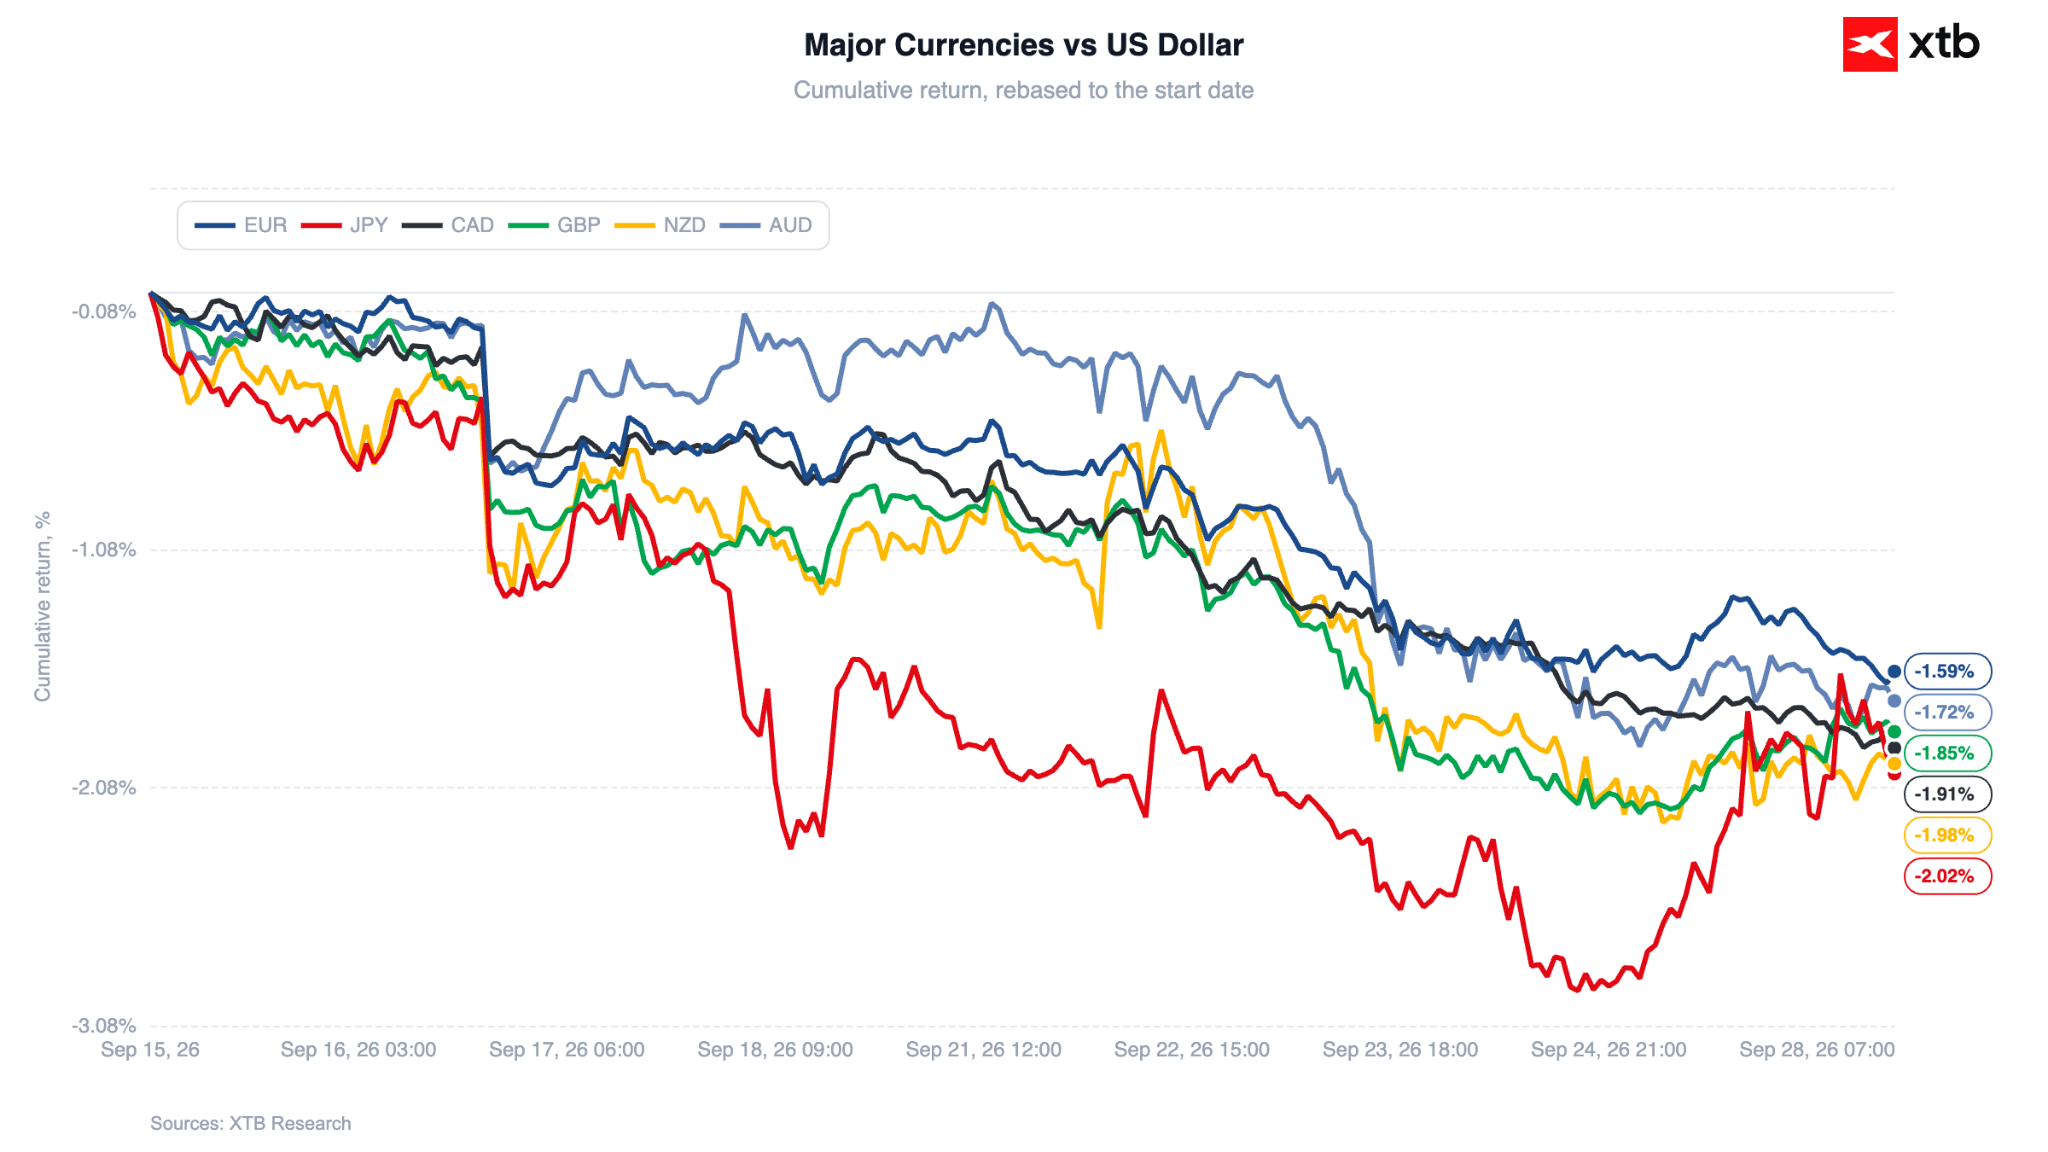
10-latki ustanowiły dziś nowy 19-letni szczyt (5,28%), co wsparło dolara, który z nawiązką odrobił poniesione w piątek straty. Para EURUSD oscyluje obecnie w okolicach 1,137. Amerykańska waluta umacnia się względem niemal wszystkich pozostałych walut G10 oraz względem złotego. Wzrost pary USDPLN oznacza, że denominowane w złotym straty amerykańskich indeksów są dziś nieco mniej znaczące.
Wykres 2: Notowania głównych walut względem dolara amerykańskiego (15.09.2026 - 28. 09.2026)
 Źródło: XTB Research, 28.09.2026
Impasu ciąg dalszy
Nadzieje na rychłe porozumienie, którymi w zeszłym tygodniu żył rynek, dziś wyraźnie przygasły. Teheran deklaruje, że pozostaje przy propozycji dotyczącej otwarcia Cieśniny Ormuz, którą w ubiegłym tygodniu odrzucił Donald Trump. Strony wydają się daleko od porozumienia zarówno w sprawie zawieszenia broni, jak i ponownego otwarcia szlaku. Szef irańskiej dyplomacji, Abbas Araghchi, ma dziś spotkać się w Nowym Jorku z mediatorami (ale bez udziału przedstawiciela USA).
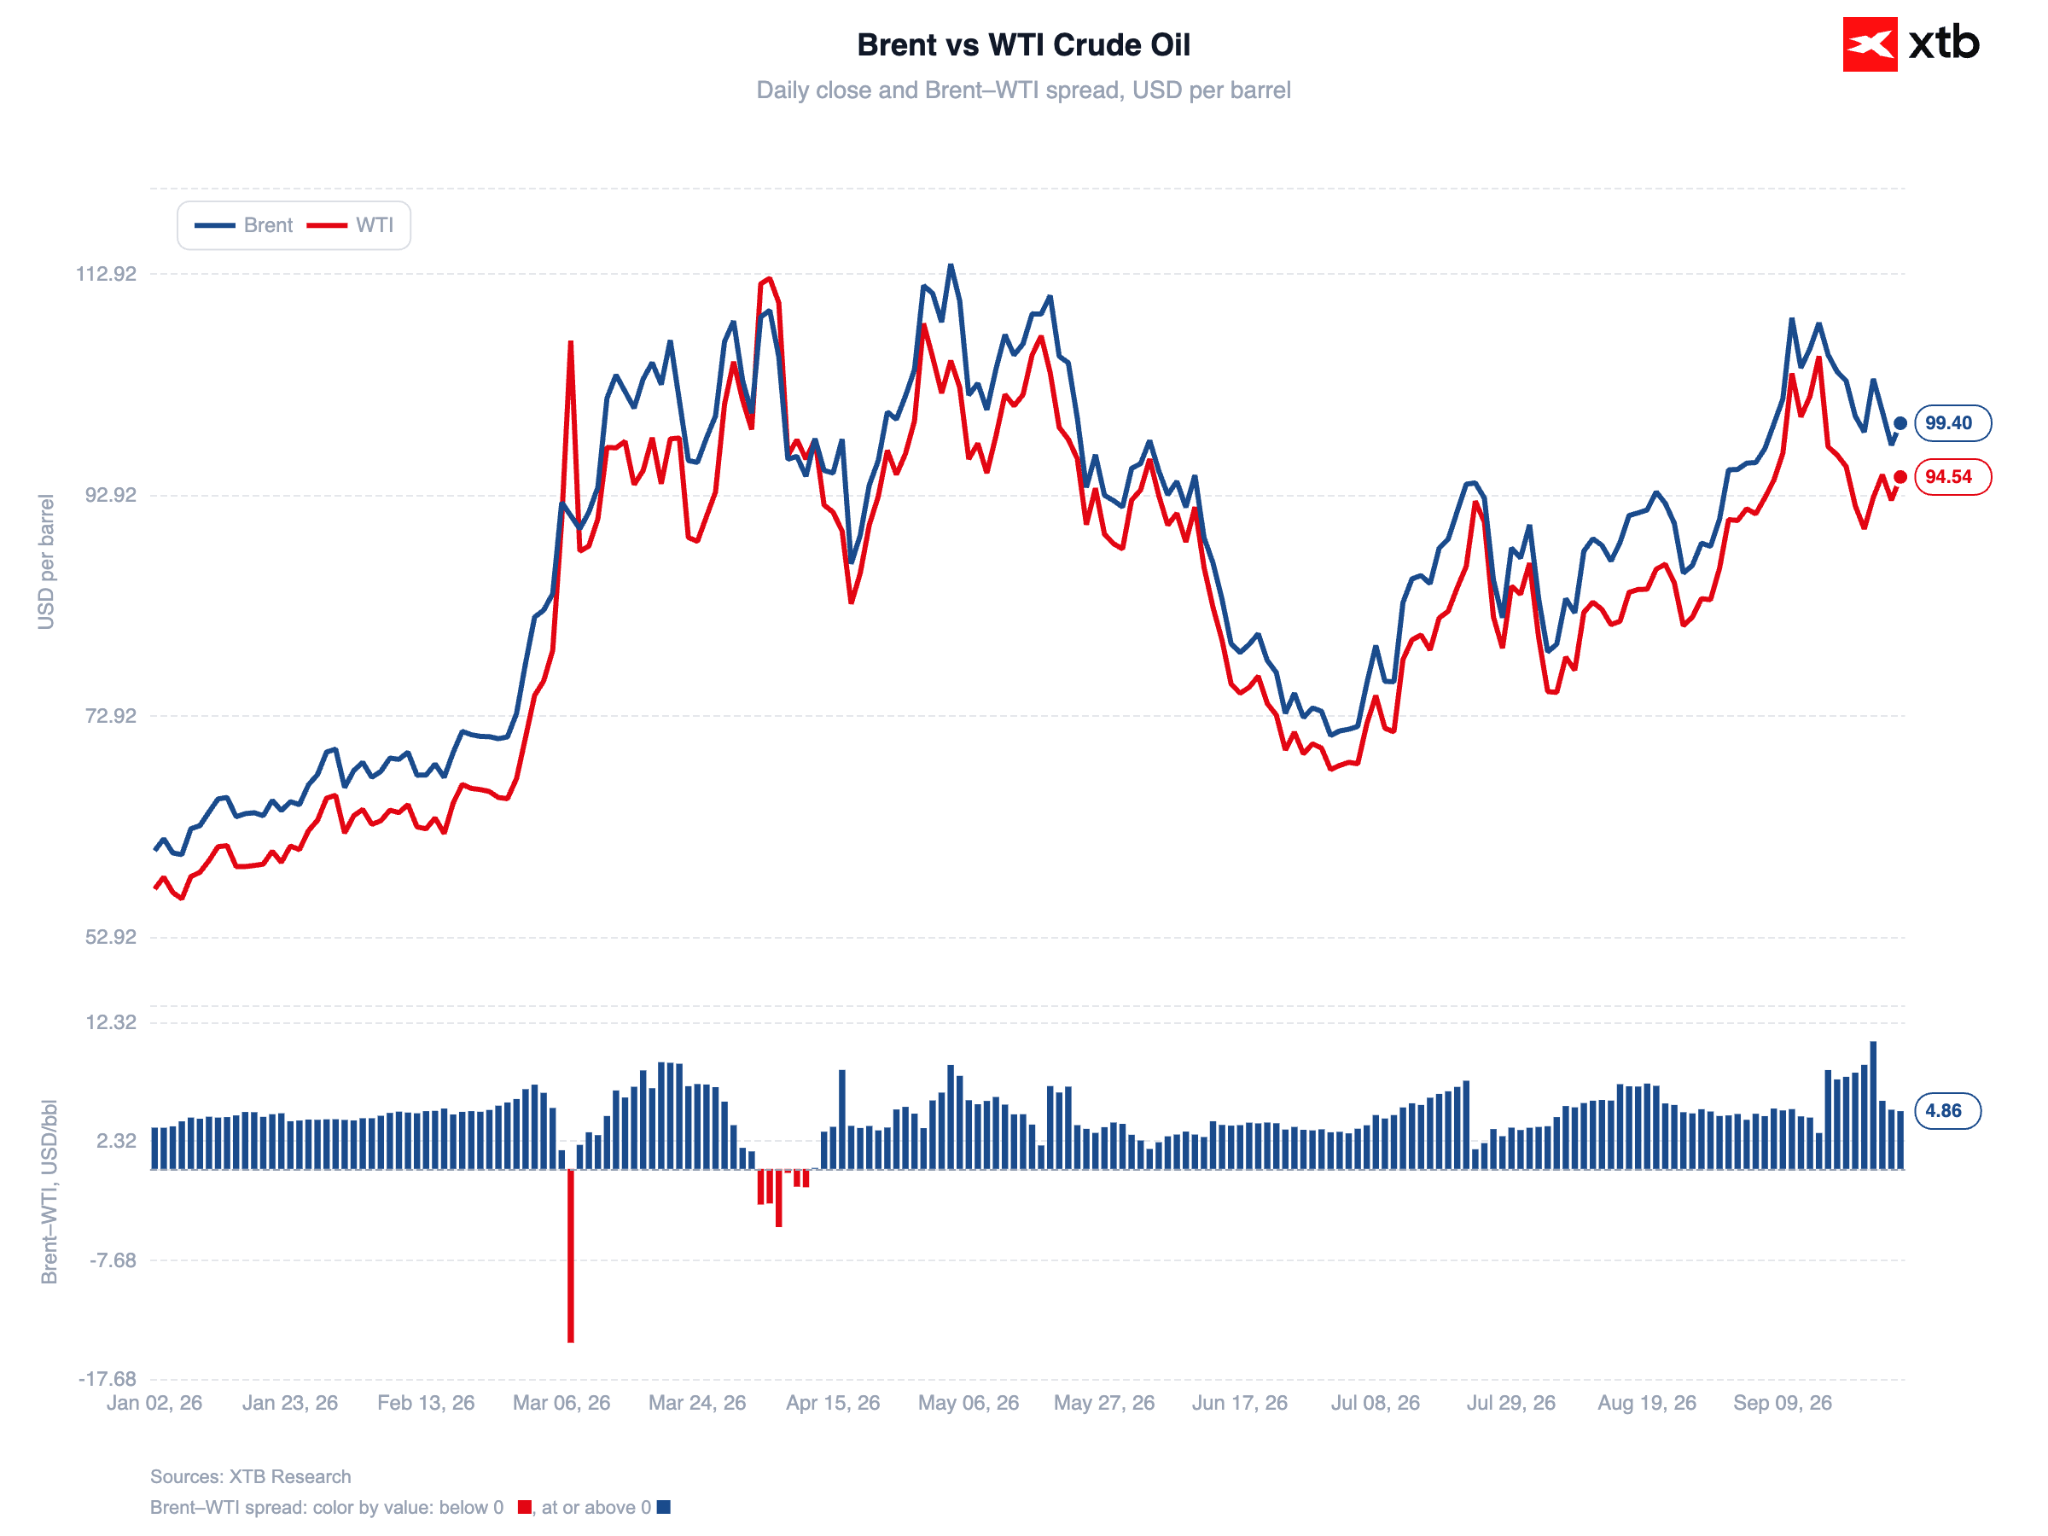
Brent drożeje dziś o niemal 3%, do ok. 100 dolarów za baryłkę, podobnie zresztą jak WTI, które oscyluje w okolicach 95,5 dolarów. Cena europejskiego gazu TTF rośnie o 4,5%, do nieco ponad 73 euro za MWh.
Wykres 3: Ropa naftowa Brent i WTI (2026)
 Źródło: XTB Research, 28.09.2026
Warto zauważyć, że rynek ignoruje w dużej mierze dobre wiadomości dot. podaży. Arabia Saudyjska wznowiła eksport ropy rurociągiem East-West po naprawie uszkodzeń wynikających z ataków dronów z 10 września. Mowa o ok. 3,5 mln baryłek dziennie przy zdolności przesyłowej ok. 7 mln (zwykle ok. 5 mln trafia na eksport). Przywrócenie pełnych mocy ma zająć jeszcze ok. sześciu tygodni.
Zachodnie wybrzeże Arabii wciąż jest jednak zagrożone atakami Huti, którzy w tym miesiącu nasilili ostrzał infrastruktury energetycznej, w tym w porcie Yanbu, gdzie kończy się rurociąg.
Rentowności na nowych szczytach
Rentowność 10-letnich obligacji USA rośnie dziś o ok. 7 pb, do 5,28% – najwyższego poziomu od 2007 r. Warto w tym zakresie odnotować nieco szerszy trend obserwowany w zakresie realnych (czyli skorygowanych o oczekiwania inflacyjne) rentowności. W przypadku wspomnianych wyżej obligacji 10-letnich od początku roku odnotowaliśmy wzrost o niemal 100 pb. (z czego połowa ruchu nastąpiła we wrześniu).
Wykres 4: Ropa naftowa Brent i rentowność amerykańskich obligacji 10-letnich (2026)
 Źródło: XTB Research, 28.09.2026
Oczekiwania wobec podwyżek stóp procentowych FOMC bardzo istotnie w ostatnim czasie wzrosły – zarówno za sprawą jastrzębich komentarzy oficjeli, jak i danych makroekonomicznych, które sugerują bardzo dynamiczny wzrost gospodarczy, brak większych problemów na rynku pracy oraz rozlewającą się powoli na inne sektory inflację. Warto w tym miejscu zaznaczyć, że w tym tygodniu czeka nas szereg istotnych publikacji – od danych PCE (środa), po NFP (piątek).
Złoto i srebro tracą mimo wojny
Rosnące realne rentowności obligacji podnoszą koszt alternatywny trzymania aktywów niegenerujących odsetek. Nie sprzyja także aprecjacja dolara. Złoto traci dziś ok. 4%, spadając do 4120 za uncję trojańską. Srebro notuje jeszcze silniejszy spadek (5%), plasując się obecnie w okolicach 61 dolarów za uncję. Wyprzedaż dobija spółki wydobywcze. Tracą także kryptowaluty: Bitcoin osłabia się o niemal 2%, do ok. 83 tys. dolarów.
Wykres 5: Złoto (2026)
 Źródło: XTB Research, 28.09.2026
Wiadomości ze spółek
Nvidia ($NVDA.US)
Akcje rosną o ponad 2%, do ok. 230 dolarów, po ogłoszeniu rekordowego zwiększenia programu skupu akcji (o 150 mld dolarów). Spółka zaprezentowała też otwartoźródłowy system bezpieczeństwa kontrolujący w czasie rzeczywistym dostęp agentów AI, który miałby zapobiec niedawnemu włamaniu się modeli Open AI do Hugging Face.
Snowflake ($SNOW.US)
Spółka ogłosiła emisję obligacji zamiennych opiewającą na kwotę 3,5 mld dolarów. Środki mają posłużyć m.in. do odkupu części obligacji zamiennych zapadających w 2027 roku.
Amprius Technologies ($AMPX.US)
Notowania producenta baterii wzrosły w pierwszych godzinach handlu o ok. 10% (obecnie znajdujemy się na poziomie piątkowego zamknięcia). Spółka otrzymała od Departamentu Wojny USA grant opiewający na 75 mln dolarów. Ma on służyć przystosowaniu krajowej linii produkcyjnej (obecnie głównie baterie do samochodów elektrycznych) do wytwarzania ogniw dla bezzałogowych systemów powietrznych.


Szwecja wygrywa z Polską jeszcze przed pierwszym gwizdkiem. Przynajmniej przy dystrybutorze.


📊Przegląd rynkowy: Ropa napędza rentowności i spadki na złocie (28.09.2026)

Komentarz walutowy: Wysokie rentowności nie odpuszczają, a złoty wraca do defensywy

🛢️Oil Big Short? Eksport z Zatoki Perskiej wraca, ale zimna wojna na rynku ropy trwa
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.