


- Główny czynnik zmienności. Nastroje na rynkach kształtowały utrzymujące się blisko wieloletnich szczytów rentowności amerykańskich obligacji, które dla papierów dziesięcioletnich sięgnęły około 5,34 procent, czyli poziomu najwyższego od 2002 roku. Mimo tej presji inwestorzy kupowali spółki technologiczne, które pełnią obecnie rolę swoistego odwrotnego zakładu wobec rynku długu dzięki niskiej wrażliwości na stopy procentowe i silnemu popytowi związanemu ze sztuczną inteligencją. W efekcie Wall Street zachowała zadziwiający spokój, a indeks Nasdaq wyznaczył nowy rekord wszech czasów. Rynek pozostaje w fazie, którą analitycy określają mianem odporności na kolejne makroekonomiczne wstrząsy.
- Geopolityka. Kluczowym wydarzeniem były wybory w Brazylii, w których prawicowy kandydat Flavio Bolsonaro wyraźnie przebił sondażowe przewidywania i wszedł do drugiej tury, stając się głównym faworytem rynków prognostycznych. Na uwadze pozostaje także napięcie na Bliskim Wschodzie związane z wojną izraelsko amerykańską z Iranem oraz atakami Huti na instalacje Saudi Aramco, co podtrzymuje premię za ryzyko w cenach surowców. W Europie inwestorów niepokoi sytuacja fiskalna Francji przed wyborami w 2027 roku i ryzyko rozlania się problemów na całą strefę euro.
- Dane makro. Wrześniowy indeks ISM dla usług w USA spadł do 54,9 punktu z 55,4 w sierpniu, pozostając nieco poniżej prognoz, ale wciąż powyżej granicy wzrostu. Niepokojący był skok subindeksu cen płaconych do 74 punktów, czyli najwyższego poziomu od ponad czterech lat, co sugeruje utrzymanie presji inflacyjnej w 2027 roku. Zatrudnienie w usługach wróciło powyżej progu ekspansji do 50,1 punktu. Po słabszych piątkowych danych z rynku pracy inwestorzy niemal wykluczyli podwyżkę stóp Fed w październiku, a uwaga przenosi się na środowe minutes z wrześniowego posiedzenia.
- Indeksy. Nasdaq ustanowił rekordowe maksimum, S&P 500 zyskał około 0,6 procent, a Dow Jones pozostał w okolicach poziomu otwarcia. W Europie szeroki STOXX 600 wzrósł nieznacznie, lecz paryski indeks tracił około 1 procent i osunął się do półrocznych minimów pod wpływem obaw o finanse Francji. W Azji wyróżniał się japoński Nikkei z silnym wzrostem o 2,4 procent. Na rynkach CFD mocno zachowywał się indeks chiński oraz polski W20, który zyskiwał ponad 1,4 procent.
- Akcje. Rajd napędzały spółki technologiczne, w tym Nvidia, Meta, Microsoft i Tesla, a także Taiwan Semiconductor i SpaceX po doniesieniach o współpracy z projektem chipowym Elona Muska, podczas gdy Intel tracił. Spektakularnie zyskiwało PTC, które poszło w górę o około 34 procent po informacji o przejęciu przez Schneider Electric, oraz biotechnologiczny Vaxcyte z około trzydziestoprocentowym wzrostem. Mocno drożały również brazylijskie banki Itau Unibanco i Banco Bradesco oraz fundusz EWZ, który zyskał kilkanaście procent po wyniku wyborów. Pozytywnie wyróżniały się także DraftKings i RXO po doniesieniach o przejęciu przez C.H. Robinson.
- Waluty. Euro osunęło się do siedemnastomiesięcznego minimum wobec dolara, schodząc chwilowo w okolice 1,116, zanim odrobiło część strat pod wpływem obaw o francuski dług. Dolar umacniał się szeroko, a jego indeks sięgnął poziomu najwyższego od kwietnia 2025 roku, wspierany przez wysokie rentowności obligacji. Japoński jen pozostawał słaby mimo deklaracji premier Takaichi o kontroli nad emisją długu. Na rynku złotego widoczna była presja ze strony dolara, przy wzroście pary USDPLN o około 0,7 procent.
- Surowce. Ceny ropy spadały po tym, jak kraje G7 zapowiedziały uwolnienie 100 milionów baryłek z rezerw, a eksport z Bliskiego Wschodu wzrósł powyżej poziomów sprzed wojny. Baryłka WTI taniała o około 1 procent, a kontrakty na CFD traciły jeszcze wyraźniej, przy spadku notowań ropy nawet o 2 procent. Spadki ograniczały jednak utrzymujące się obawy o dostawy i wysoka premia geopolityczna. Złoto pozostawało stabilne w okolicy 4137 dolarów za uncję, a mocno zyskiwało srebro, które drożało o ponad 1 procent.
- Kryptowaluty. Nastroje na rynku cyfrowych aktywów były ostrożne na tle silnego dolara i wysokich rentowności obligacji. Bitcoin tracił około 0,6 procent, pozostając pod presją w otoczeniu rosnącej awersji do ryzyka w tej klasie aktywów.
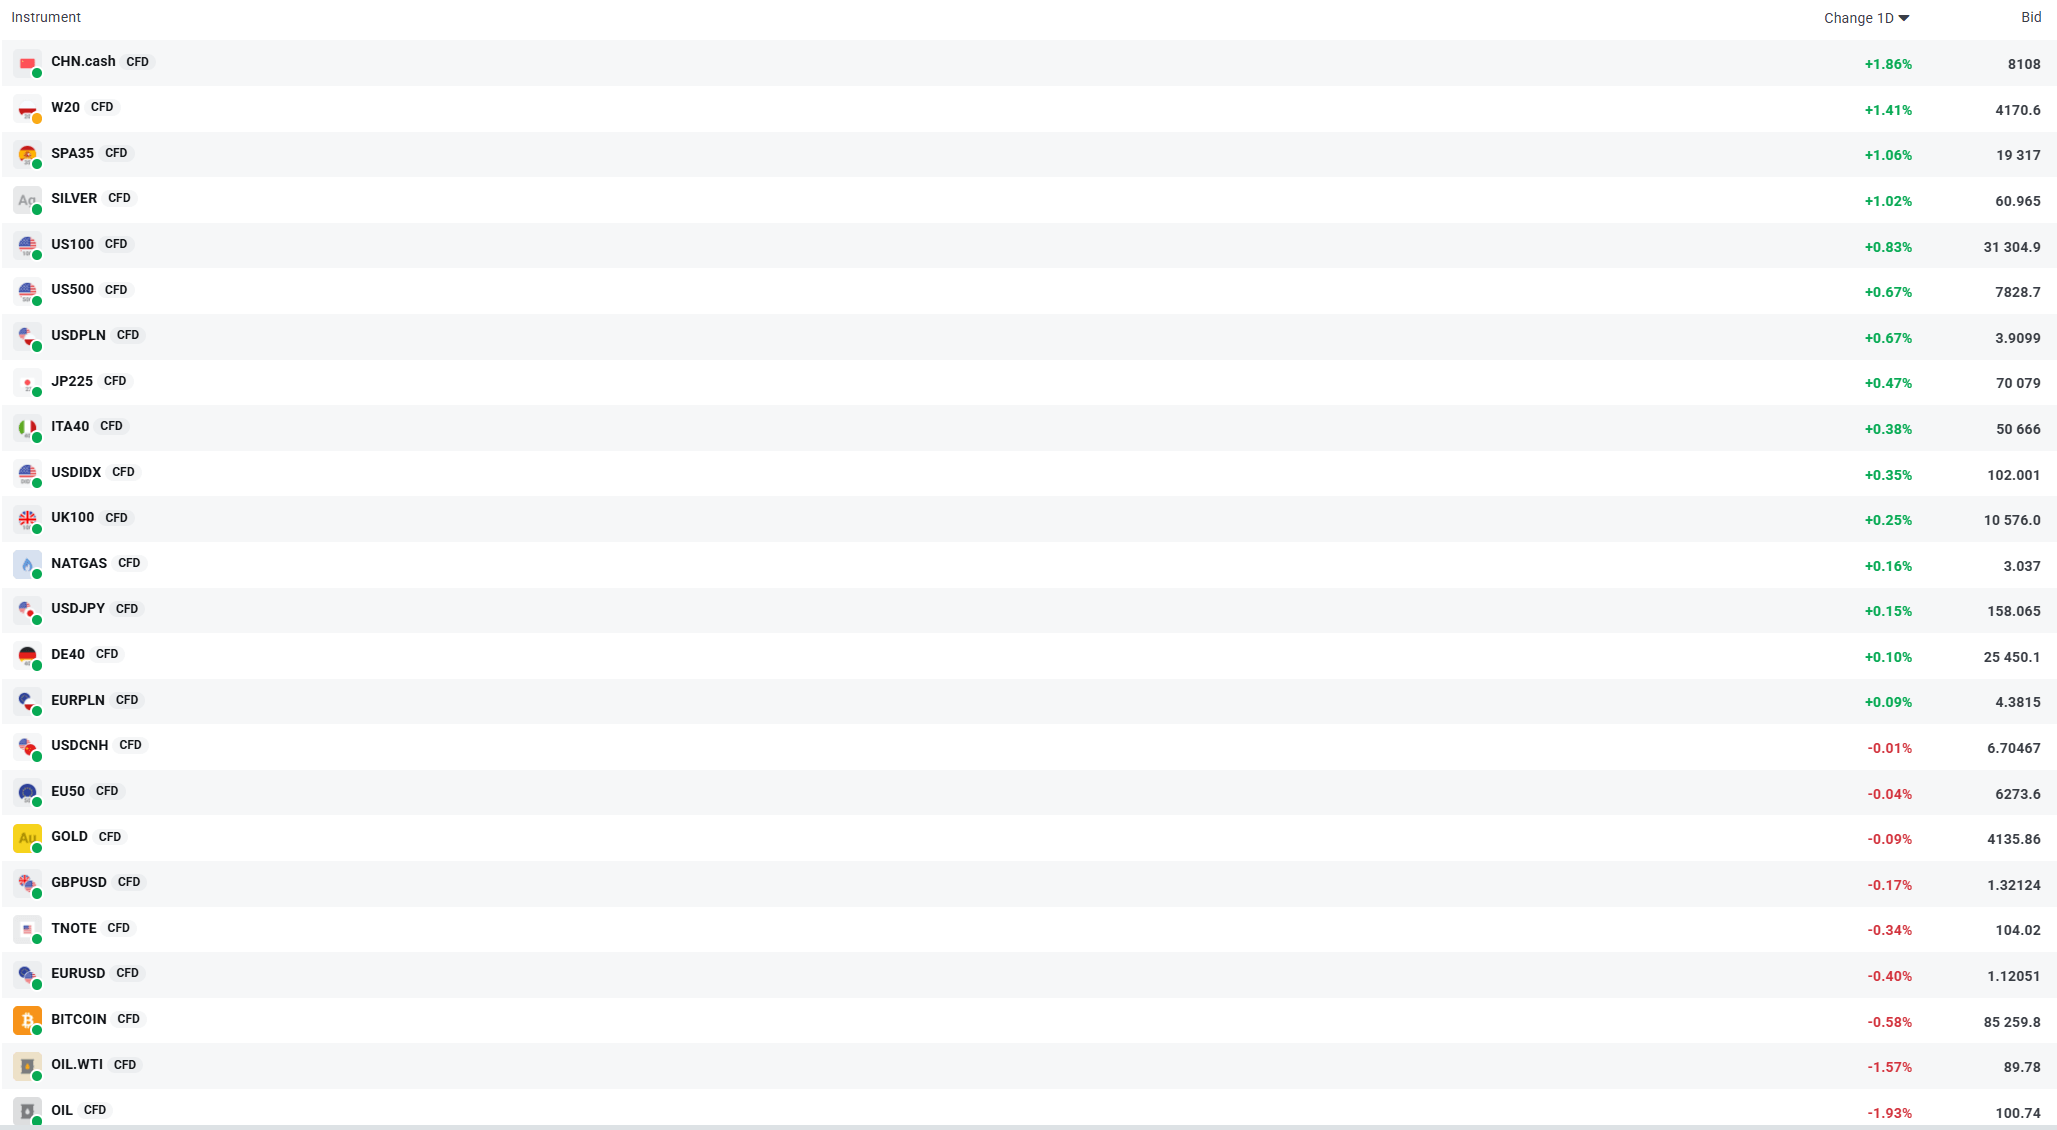
Zmienność rynkowa widoczna tuz przed 20:00 na kluczowych rynkach. Źródło: XTB
Komentarz giełdowy: Co spadnie pierwsze, rentowność czy akcje?


◻️Srebro odbija 2% po konsolidacji


Przegląd Rynkowy: Budżet we Francji, wybory w Hiszpanii. Polityka wraca na rynki


Puls GPW: RPP przed decyzją. Niższe ceny paliw ograniczą presję na podwyżkę stóp
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.