


Piątkowa sesja upłynęła pod znakiem gwałtownego wzrostu cen ropy – Brent zbliżył się do 112 dolarów za baryłkę po kolejnej eskalacji ataków na Arabię Saudyjską. To właśnie ropa, a nie sama wyprzedaż w AI, była dziś głównym hamulcem dla akcji i obligacji.
Wzrost spreadów na obligacjach korporacyjnych do najwyższego od maja 2025 r. poziomu zdecydowanie może jednak niepokoić, potwierdza bowiem wzrost niepokoju inwestorów związanego ze skalą zadłużenia potrzebnego do sfinansowania budowy infrastruktury AI.
🛢️ Surowce energetyczne
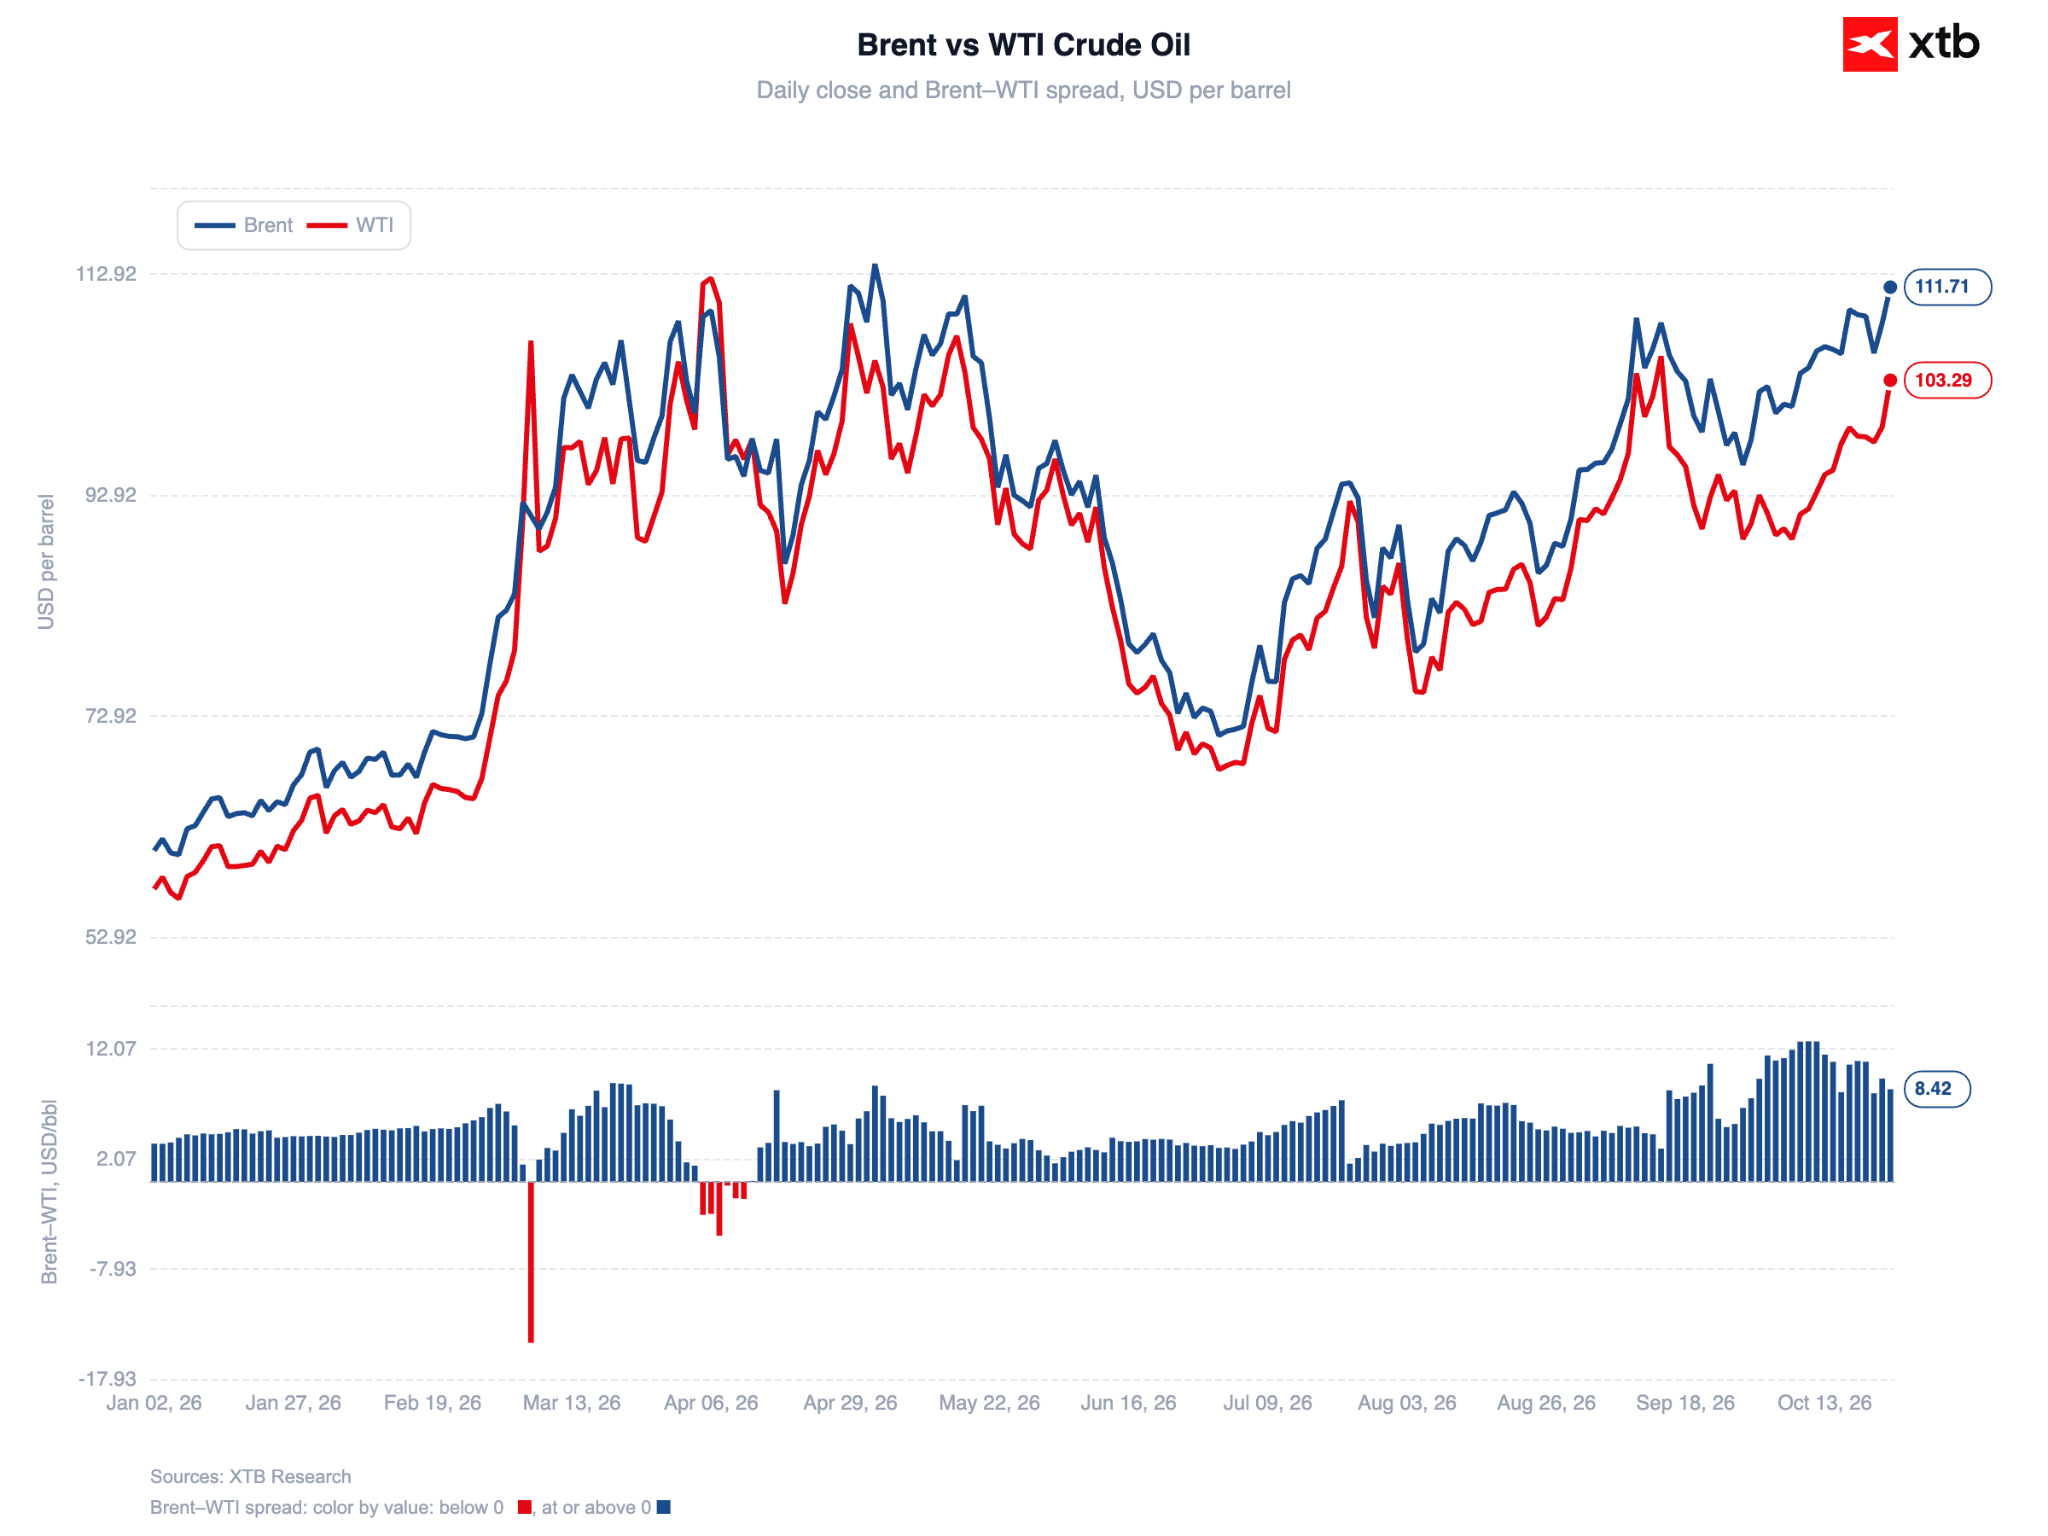
Brent w szczytowym momencie dnia przekraczał 112 dolarów za baryłkę, a WTI utrzymywało się powyżej kluczowego progu 100 USD. Wzrost napędzają wspierani przez Iran rebelianci Huti, którzy przeprowadzili kolejne ataki rakietowe i dronowe na Arabię Saudyjską – trafiając m.in. w port Janbu, instalacje naftowe i lotnisko w kraju. Saudi Aramco po raz kolejny zarządziło ewakuację swojej centrali w Dhahran i przejście personelu na pracę zdalną po ogłoszeniu alarmu bezpieczeństwa.
Wykres 1: Ropa naftowa Brent i WTI (2026)
 Źródło: XTB Research, 23.10.2026
Napięcie dodatkowo podsycają doniesienia, że USA i Izrael przygotowują plany wznowienia uderzeń na Iran po listopadowych wyborach do Kongresu – prezydent Trump powiedział dziennikarzom w Białym Domu, że Stany Zjednoczone "wyłączyły" już Iran z gry i zagroził pójściem "trochę dalej", nie precyzując szczegółów. Jednocześnie oskarżył Teheran o fabrykowanie incydentów w Cieśninie Ormuz, by podbijać ceny ropy przed wyborami.
Mimo że przepływy przez Ormuz formalnie wróciły blisko przedwojennych poziomów, dane Kpler pokazują, że siedmiodniowa średnia wciąż jest ok. 26% poniżej bazowego poziomu sprzed konfliktu, co utrzymuje wysoką premię za ryzyko geopolityczne. Brent zyskał w tym roku już ponad 85% od wybuchu wojny USA-Iran, która zbliża się do dziewiątego miesiąca.
📈 Rynek akcji
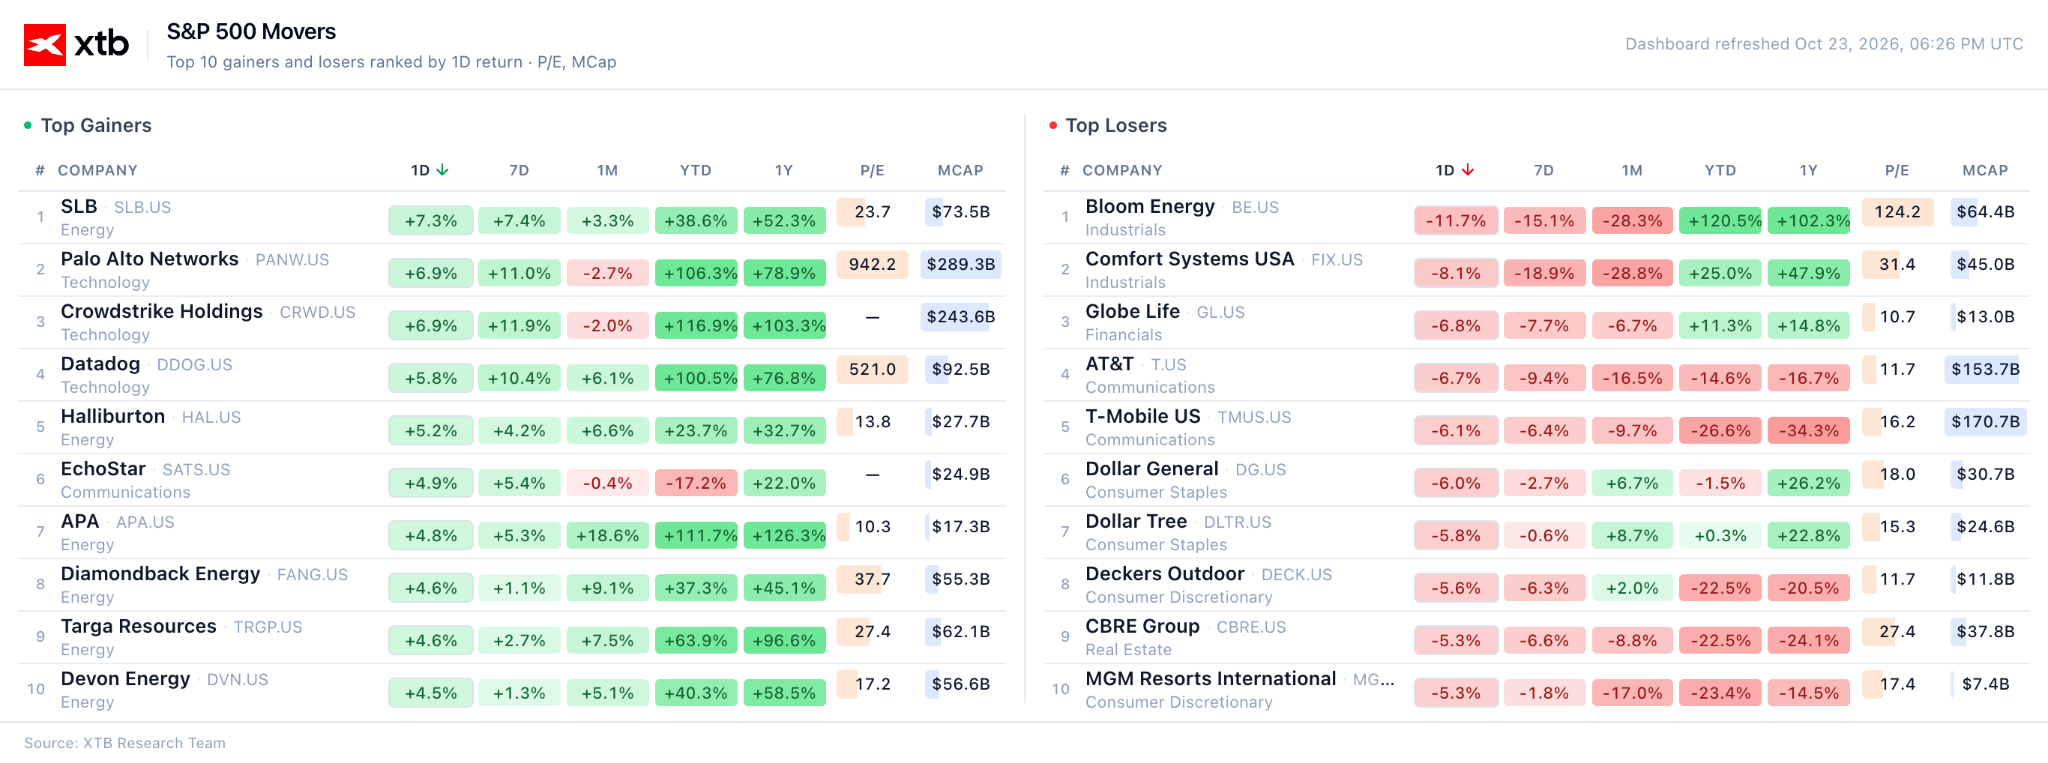
Wall Street zaliczyło kolejną niejednoznaczną sesję – S&P 500 stracił 0,4%, Dow Jones zanurkował o ponad 1% pod presją sektora finansowego, a Nasdaq 100 zdołał wyjść lekko na plus (+0,2%), bo presja na spółki technologiczne w końcu nieco zelżała. To niewielka ulga po najgorszej sesji dla Nasdaq 100 od czerwca – w ujęciu tygodniowym indeks półprzewodników wciąż traci ponad 5% i zmierza do najdłuższej serii spadkowej od listopada ubiegłego roku.
Wykres 2: Zwycięzcy i przegrani w S&P 500 (23.10.2026)
 Źródło: XTB Research, 23.10.2026
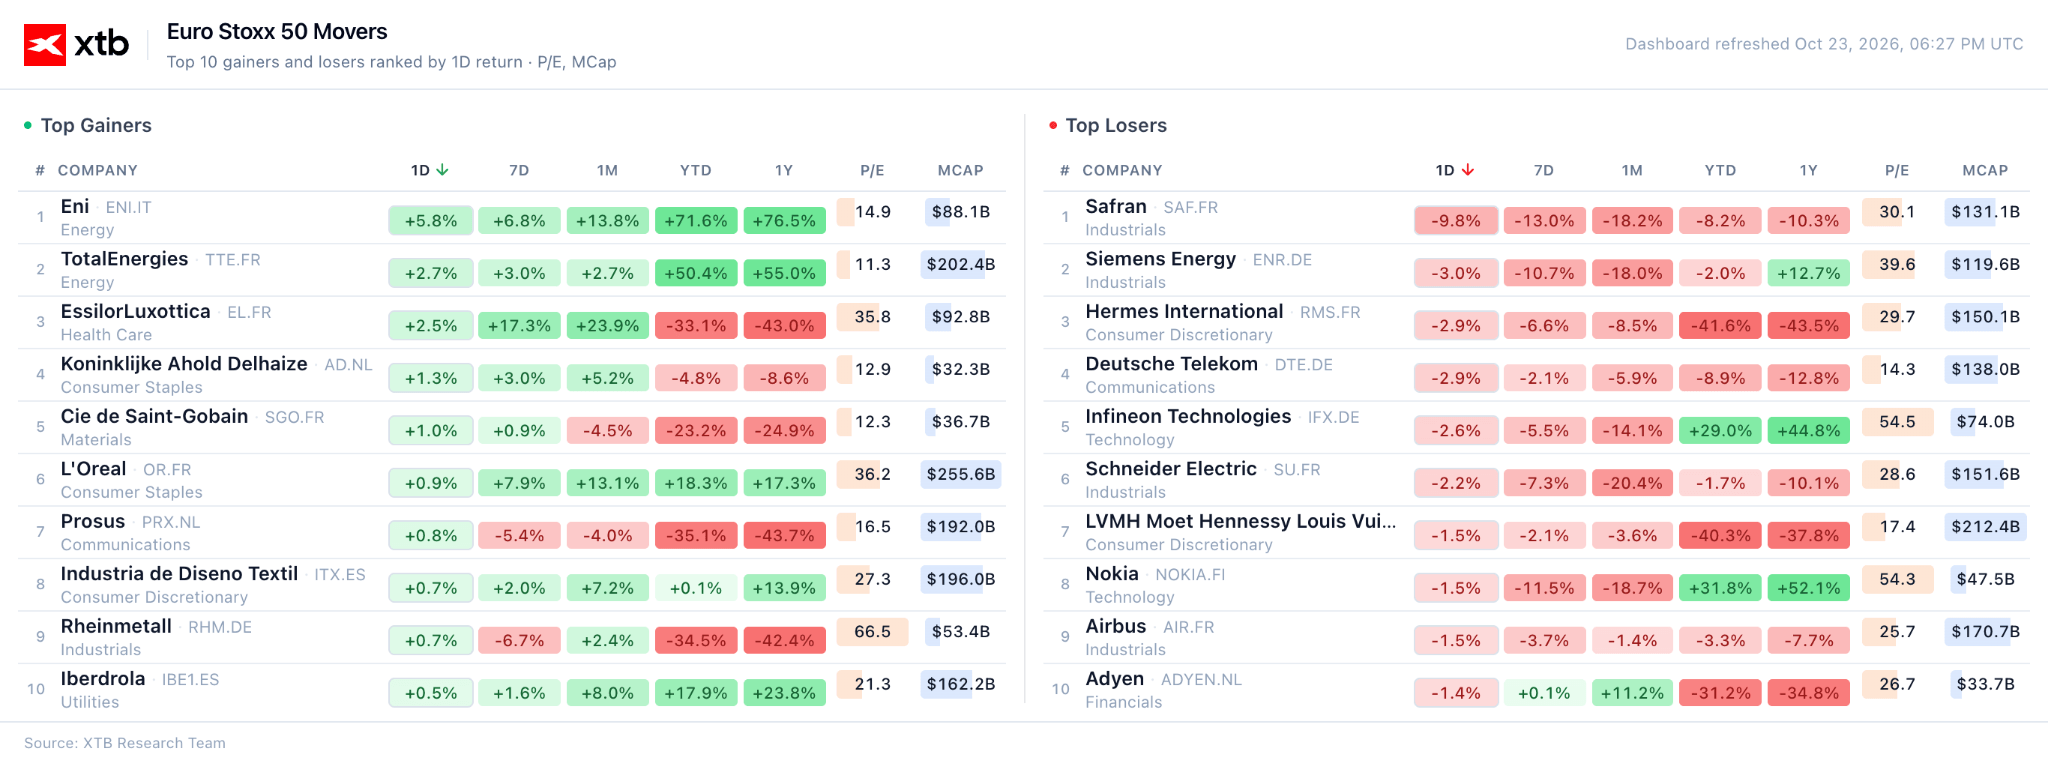
W Europie tydzień zakończył się wyraźnie na minusie – DAX i CAC40 ucierpiały pod wpływem fatalnych wyników spółek z sektora dóbr luksusowych i motoryzacji. Kering, właściciel Gucci, doznał spadku o ponad 16% po rozczarowujących danych sprzedażowych marki, co pociągnęło w dół też Richemont (-5%). Jeszcze mocniej oberwało Volvo Cars – akcje spadły nawet o ok. 25%, do historycznych minimów, po stracie netto za trzeci kwartał, którą tłumaczono amerykańskimi cłami i rosnącą konkurencją chińskich producentów EV; firma ogłosiła program oszczędnościowy za 5 mld koron i redukcję 2500 etatów.
Wykres 3: Zwycięzcy i przegrani w Euro Stoxx 50 (23.10.2026)
 Źródło: XTB Research, 23.10.2026
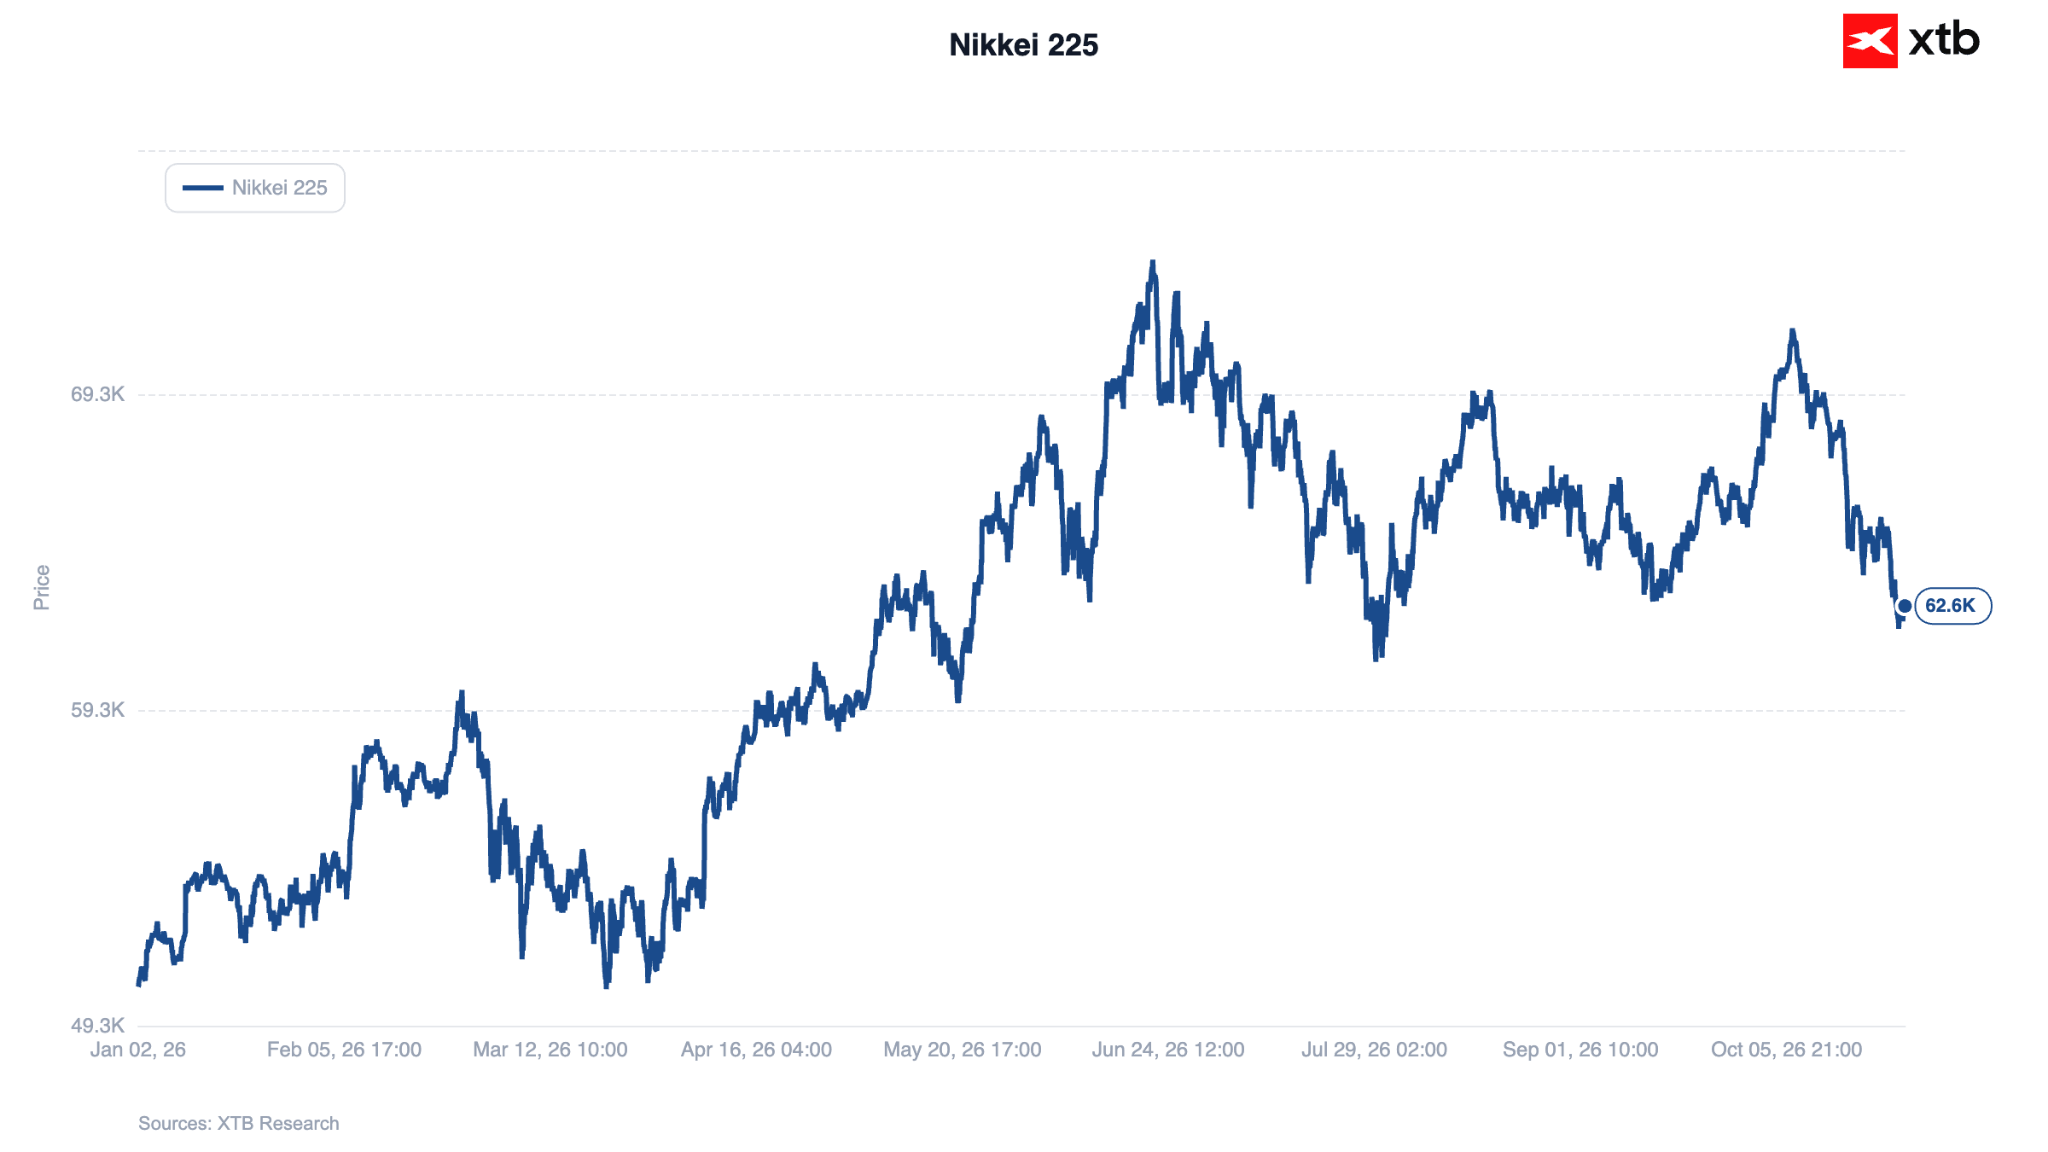
Azja zamknęła tydzień bez wyraźnego kierunku – Nikkei w dół na obawach o podwyżki stóp BoJ, Szanghaj i Hongkong lekko w górę dzięki selektywnym zakupom w przecenionych spółkach technologicznych.
Wykres 4: Nikkei 226 (2026)
 Źródło: XTB Research, 23.10.2026
W kontekście poszczególnych spółek:
- Akcje General Motors zmierzają do najgorszego tygodnia od stycznia 2025 r. (-8%) po ostrożnym komentarzu zarządu o "zewnętrznych przeciwnościach".
- Rynek żyje też doniesieniami, że SpaceX chce zabezpieczyć co najmniej 80 tys. stacji bazowych pod własną sieć komórkową, co wywołało euforię na spółkach wieżowych (Crown Castle +11%, American Tower +8%) kosztem tradycyjnych operatorów (AT&T -4%, T-Mobile -5%).
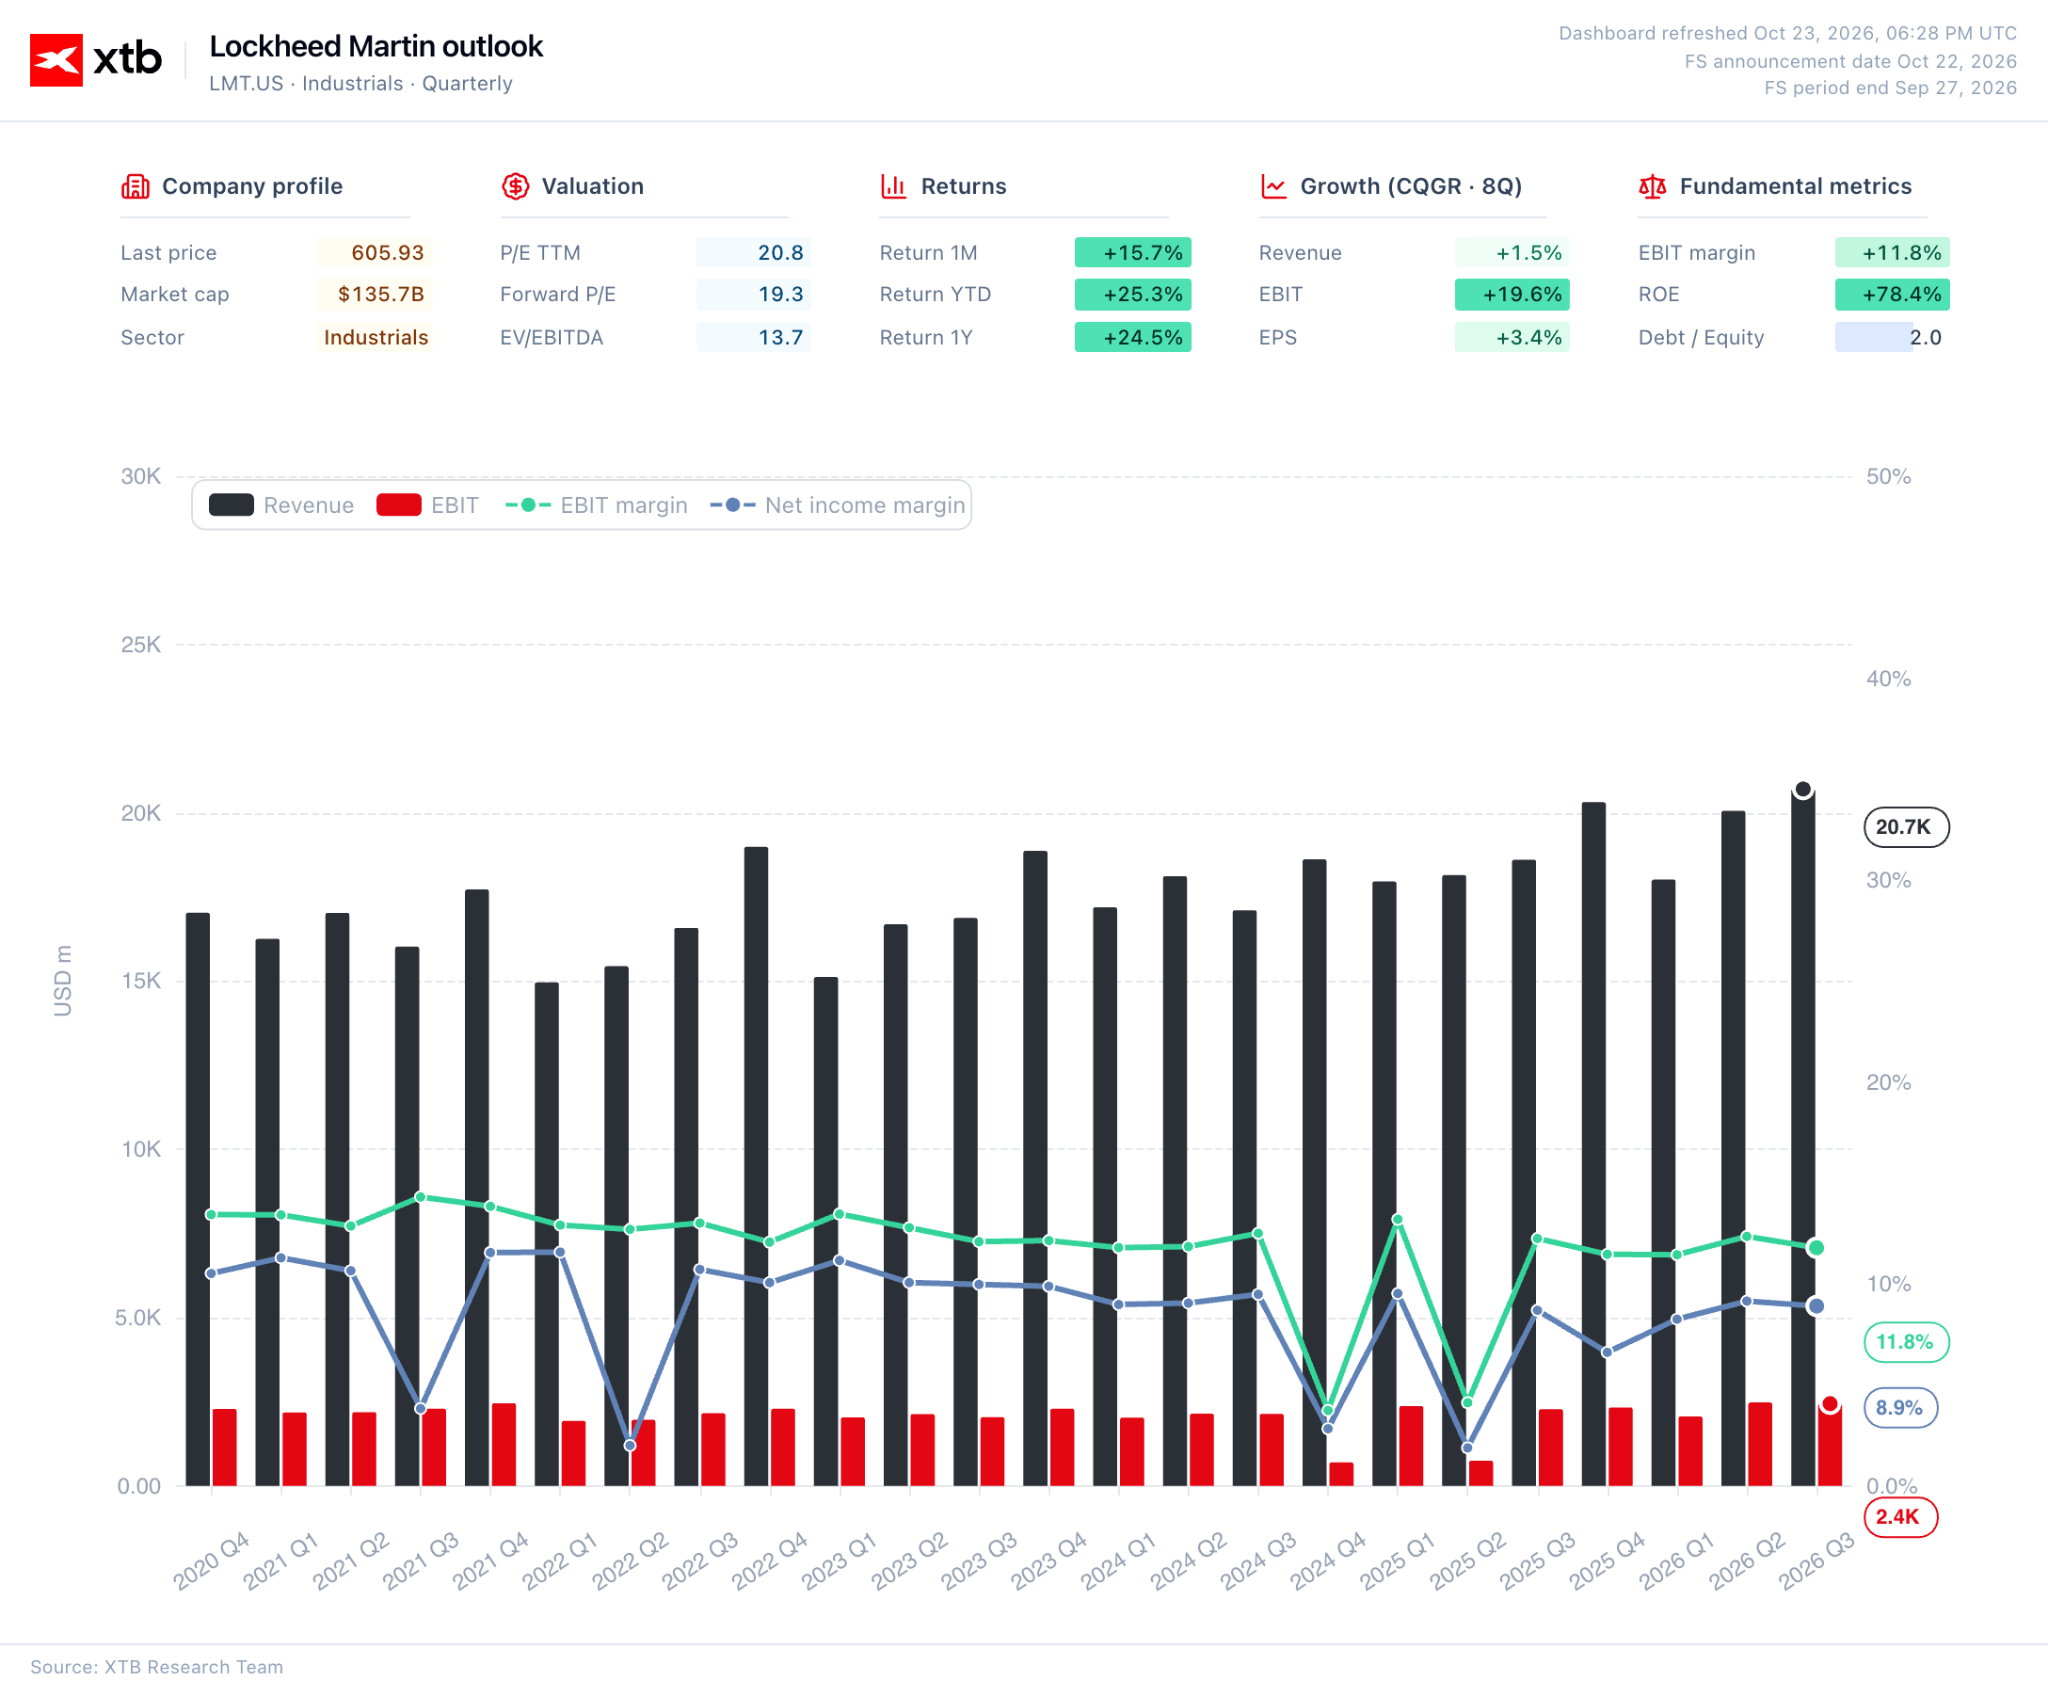
- Lockheed Martin zyskał 7,8% po podniesieniu prognoz rocznego zysku na akcję do 30,35-30,75 USD.
Wykres 5: Dashboard dla Lockheed Martin (2020 - 2026)
 Źródło: XTB Research, 23.10.2026
🪙 Metale szlachetne
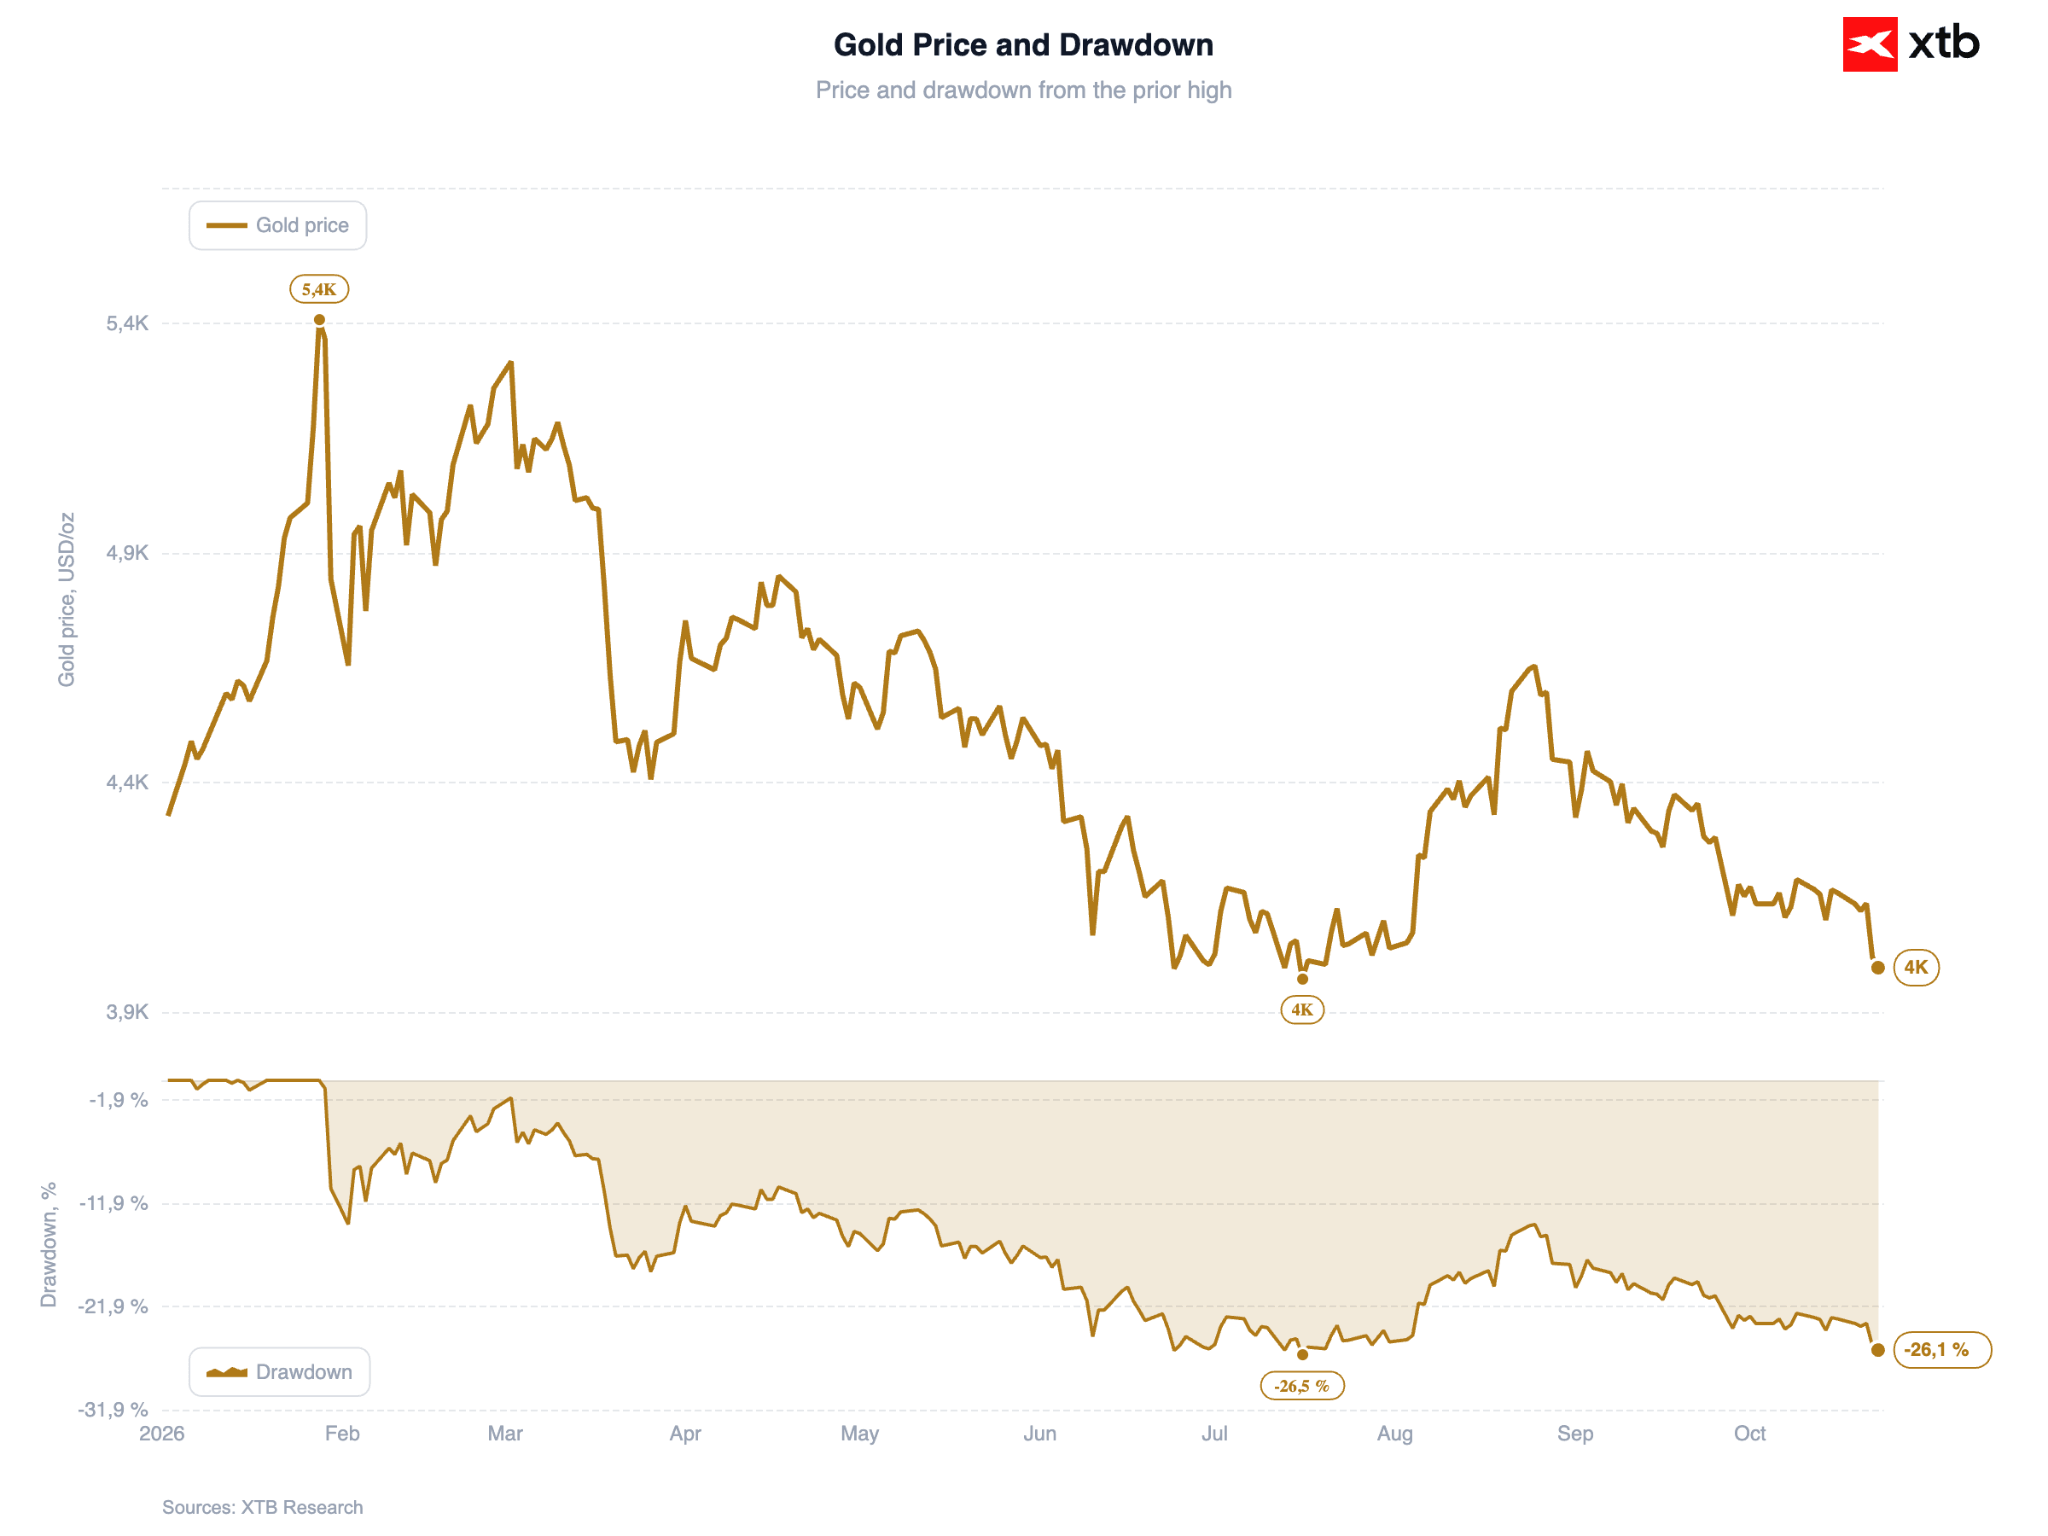
Złoto, wbrew typowej roli bezpiecznej przystani, potaniało – poniżej granicy 4000 USD za uncję, co oznacza ok. 4-proc. spadek w skali tygodnia, największy od początku czerwca. Paradoks tłumaczy kombinacja czynników: droższa ropa i rosnące oczekiwania inflacyjne w USA podbijają oczekiwania na dalsze podwyżki stóp Fed. Ciekawostką jest rozdźwięk między ceną a popytem długoterminowym – fundusze ETF oparte na złocie notują napływy kapitału już czternasty tydzień z rzędu.
Wykres 6: Złoto (2026)
 Źródło: XTB Research, 23.10.2026
🌍 Dane makroekonomiczne i polityka monetarna
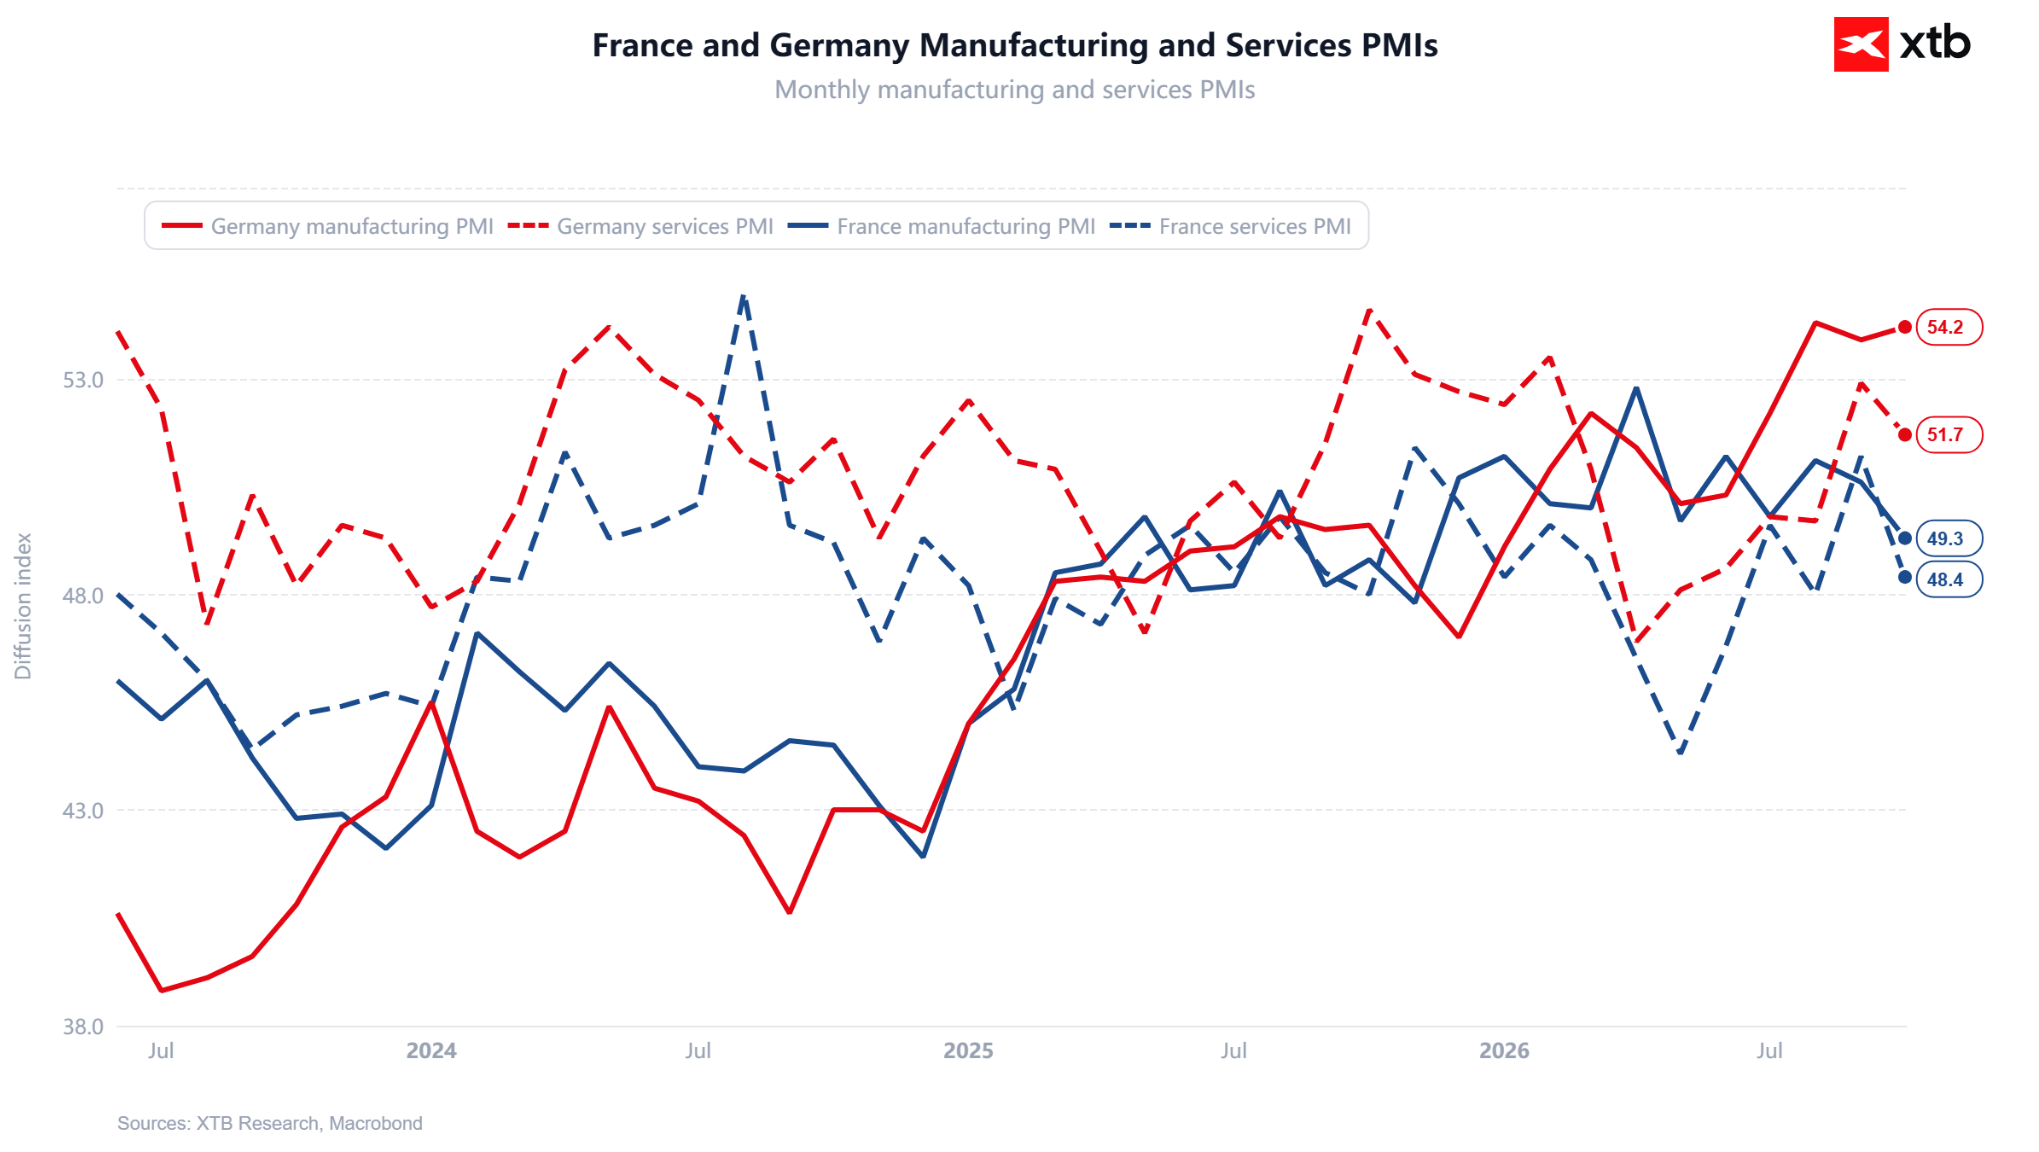
W Europie dane PMI rozczarowały (spadek indeksu kompozytowego dla strefy euro do 51,9), głównie za sprawą Francji (wskaźnik zbiorczy 48,4).
Wykres 7: Wskaźniki PMI dla Niemiec i Francji (2024 - 2026)
 Źródło: XTB Research, 23.10.2026
- Pomijając okres pandemii, zaufanie w biznesie we Francji spadło do najniższego poziomu od kryzysu zadłużenia w 2012 r.
- Zatrudnienie we Francji się kurczyło. W Niemczech oraz reszcie strefy euro rosło.
- Tempo wzrostu zakupów surowców wzrosło do najwyższego od 4,5 roku (nadbudowywanie zapasów, podobnie jak w kwietniu).
- Ceny wejściowe najwyższe od maja, ceny wyjściowe niższe niż we wrześniu (co sugeruje ściskanie marż).
- Dane spójne z dalszym zacieśnianiem, na drodze mogą stanąć problemy Francji.
W Wielkiej Brytanii odczyt był zaskakująco mocny (53,1 pkt).
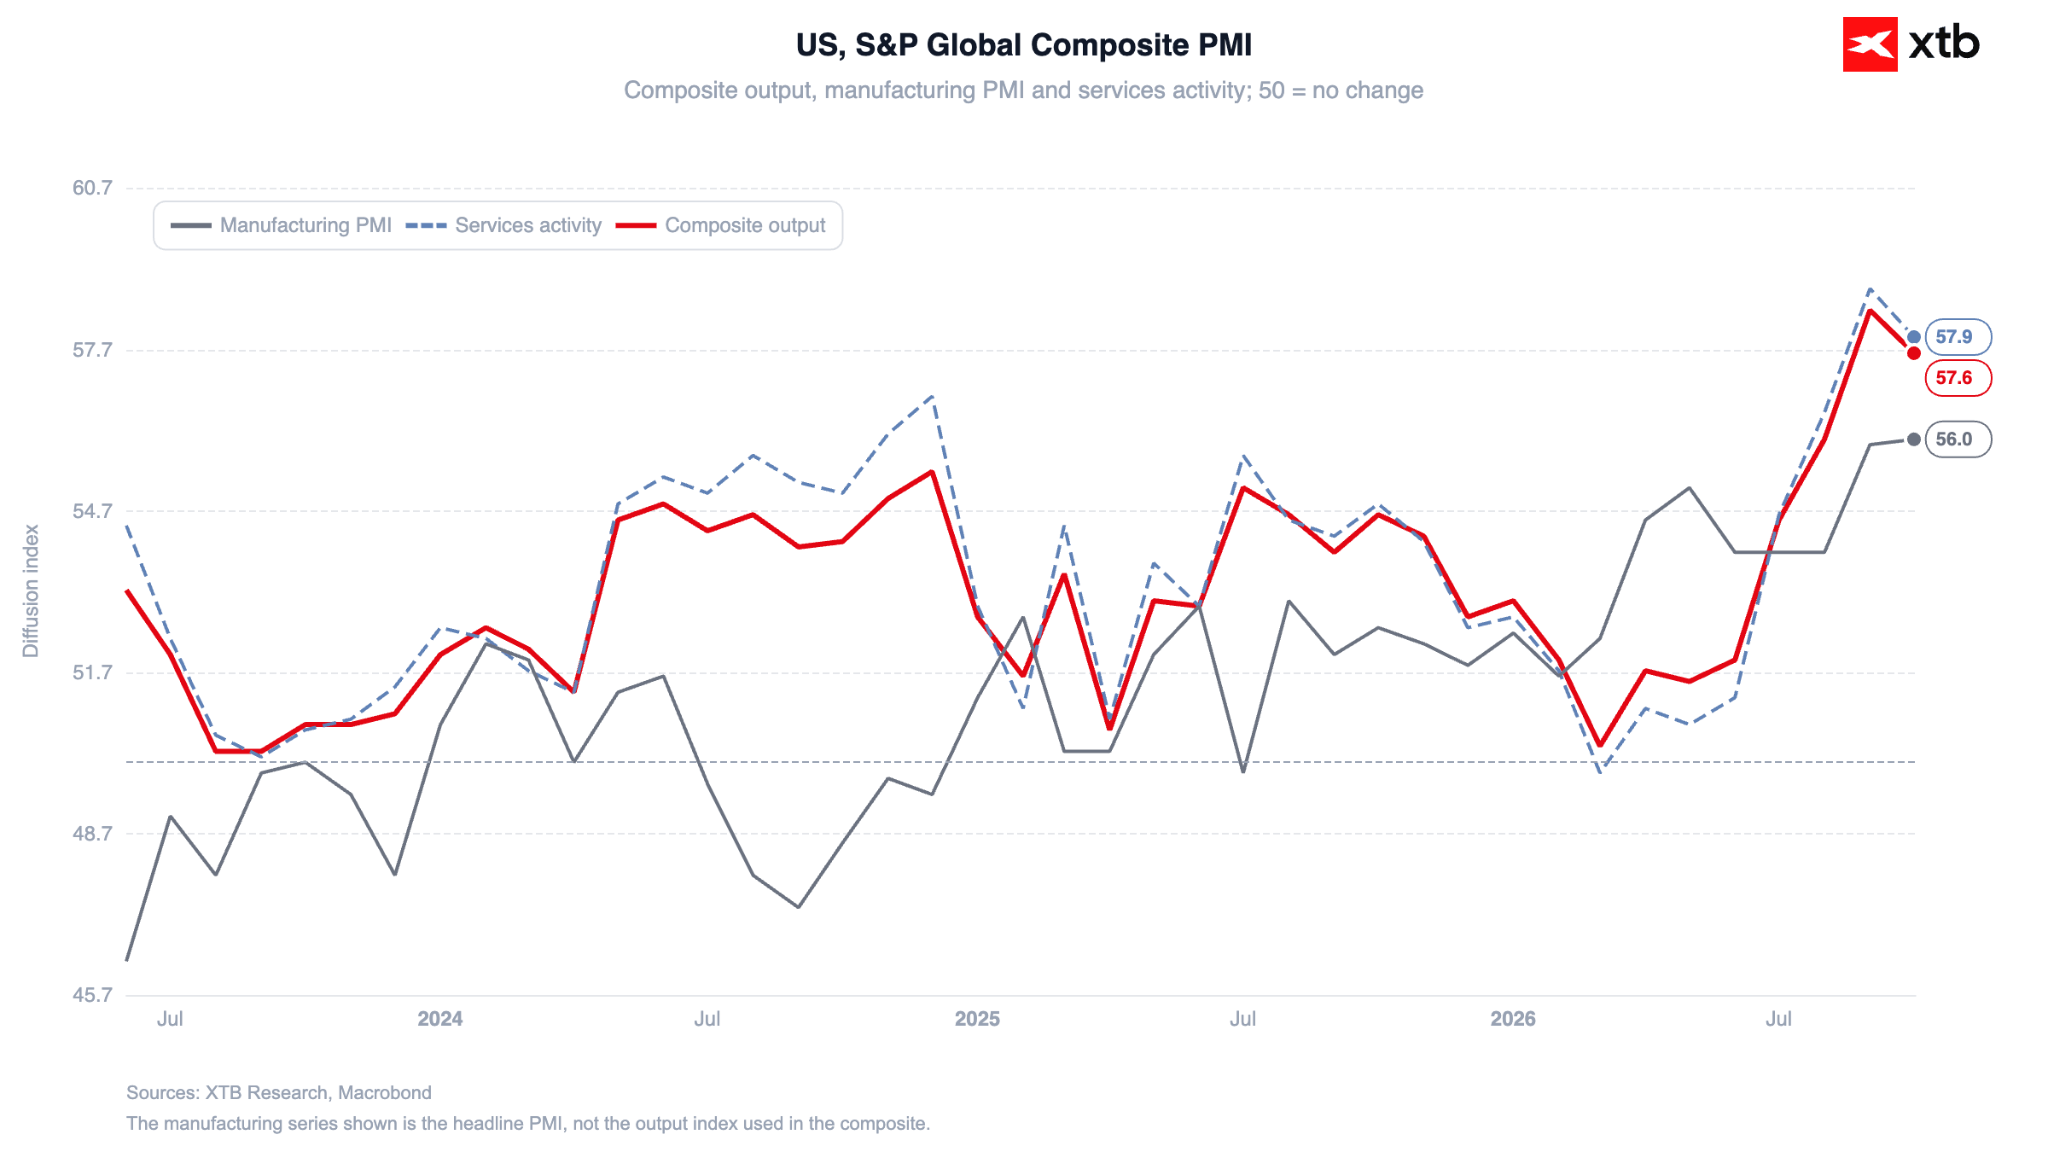
Dane z USA spowolniły, ale wciąż wskazują na wzrost PKB rzędu 4% (Nowcast na Q3 opiewa na 3,5%). Przemysł (56) radził sobie nieco gorzej od usług (57,9).
Wykres 8: Wskaźniki PMI dla Stanów Zjednoczonych (2024 - 2026)
 Źródło: XTB Research, 23.10.2026
- Warto natomiast zaznaczyć, że w kontekście perspektyw na przyszłość (za 12 miesięcy) sytuacja jest odwrotna. Co więcej, zatrudnienie w przemyśle rośnie najszybciej od marca 2012 r.
- Ceny rosną mocniej w przemyśle, niż w usługach (co wydaje się dość instynktowne w obliczu znacznego wzrostu ceny ropy).
- Nowe zamówienia eksportowe towarów rosną pierwszy raz od czerwca zeszłego roku, a eksport usług rośnie najmocniej od lipca 2023 r.
Nastroje konsumentów w USA według wskaźnika Uniwersytetu Michigan osunęły się w październiku do pięciomiesięcznego dołka, odzwierciedlając presję wysokich kosztów życia oraz podwyższonych stóp procentowych. Krótkoterminowe oczekiwania inflacyjne ponownie przesunęły się w górę, co komplikuje sytuację Rezerwy Federalnej przed posiedzeniem zaplanowanym na 28 października. Rynek wycenia obecnie zaledwie 10% prawdopodobieństwa podwyżki stóp na najbliższym posiedzeniu, lecz w obliczu drożejącej energii szanse na zaostrzenie polityki w grudniu wzrosły do blisko 80%.
📊 Rynek długu
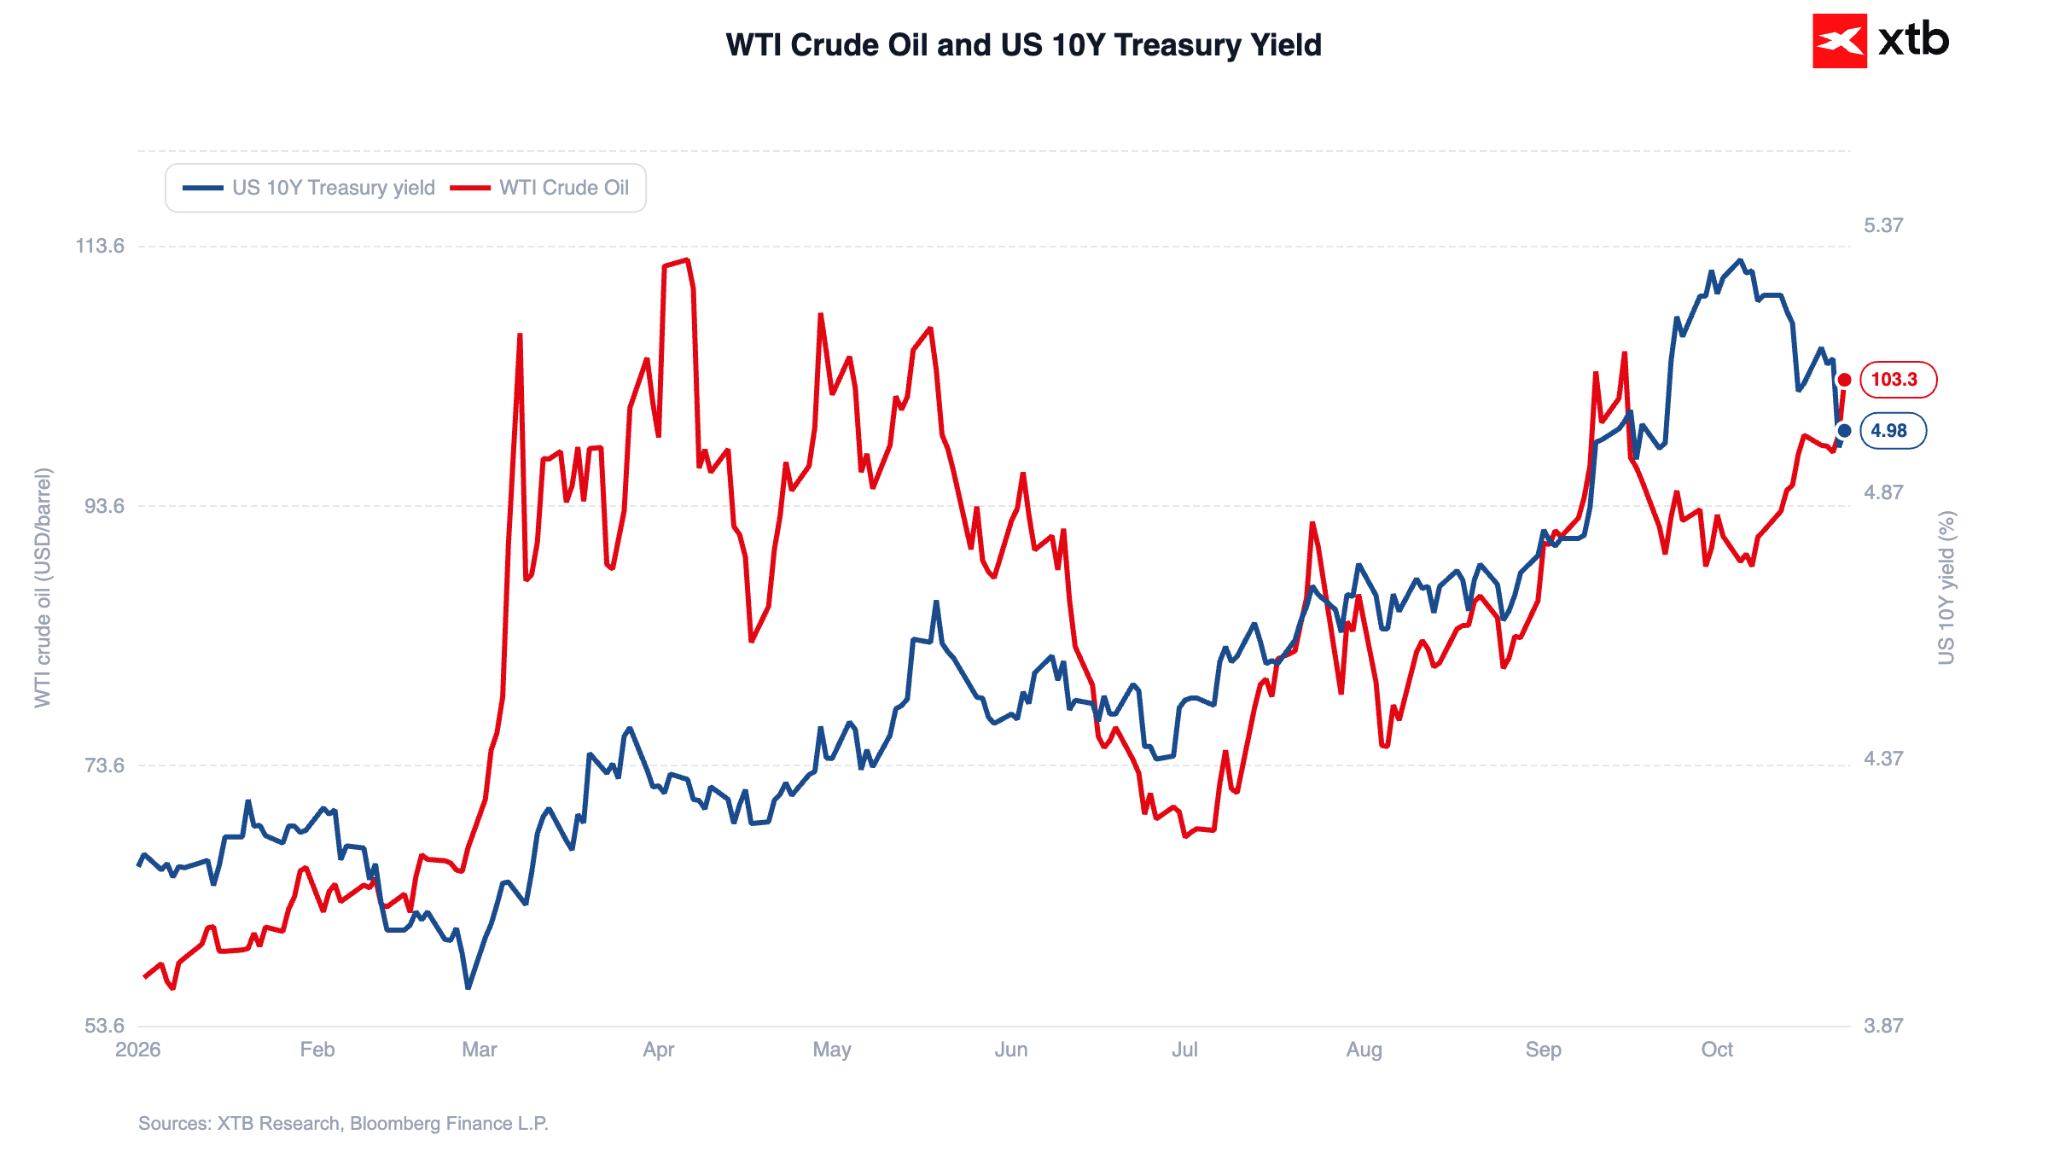
Spadek rentowności amerykańskich obligacji dziesięcioletnich wyhamował w pobliżu psychologicznego poziomu 5%, zamykając dzień na pułapie 4,99% pod wpływem ponownego wzrostu cen ropy i rosnącej niepewności inflacyjnej. Na rynkach europejskich dochodowość niemieckich papierów dziesięcioletnich wzrosła do 3,35%, podczas gdy brytyjskie benchmarki osiągnęły poziom 5,36%.
Wykres 9: Ropa naftowa WTI i rentowność 10-letnich obligacji skarbowych USA (2026)
 Źródło: XTB Research, 23.10.2026
Globalne spready kredytowe obligacji korporacyjnych o ratingu inwestycyjnym rozszerzyły się do 129 punktów bazowych, osiągając najwyższy poziom od maja 2025 roku pod wpływem obaw o skalę finansowania dłużnego projektów sztucznej inteligencji. Narastające wątpliwości inwestorów podsyciły doniesienia koncernu Meta Platforms o planach pozyskania setek miliardów dolarów na wydatki infrastrukturalne, które urosły do 825 mld USD, stawiając pod znakiem zapytania opłacalność inwestycji przy wysokich kosztach kapitału.
💱 Rynek walutowy
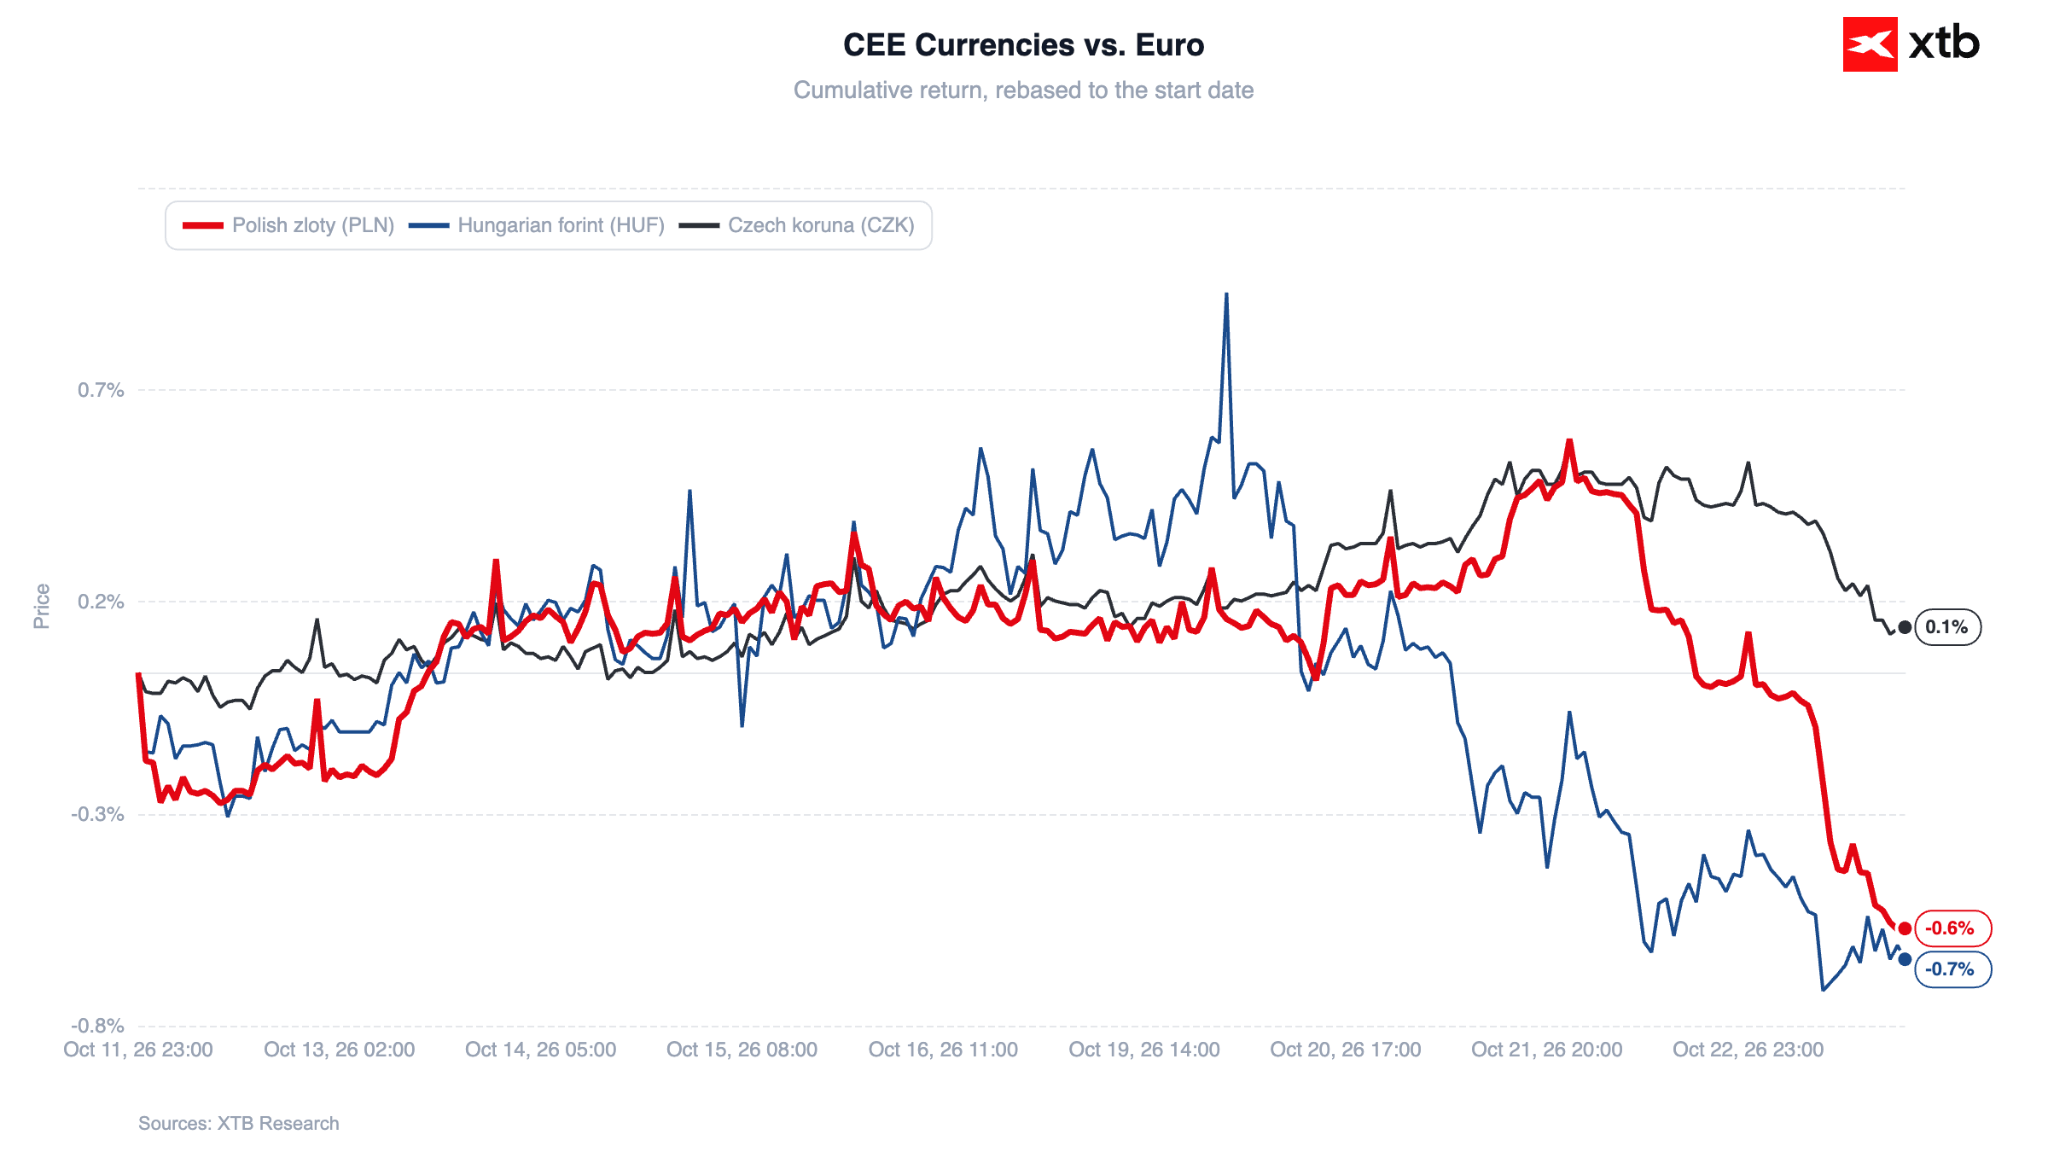
Notowania polskiego złotego znalazły się pod silną presją z powodu drożejącej ropy naftowej i pogorszenia globalnego bilansu handlowego importerów energii, co doprowadziło do wybicia kursu USD/PLN powyżej pułapu 3,92 zł oraz zbliżenia się notowań euro do poziomu 4,40 zł.
Wykres 10: Notowania walut CEE vs. EUR (11.10.2026 - 23.10.2026)
 Źródło: XTB Research, 23.10.2026
Kurs pary EUR/USD osunął się poniżej granicy 1,12, reagując na drastyczne pogorszenie danych przemysłowych z Francji oraz utrzymującą się siłę amerykańskiej gospodarki.
🪙 Kryptowaluty
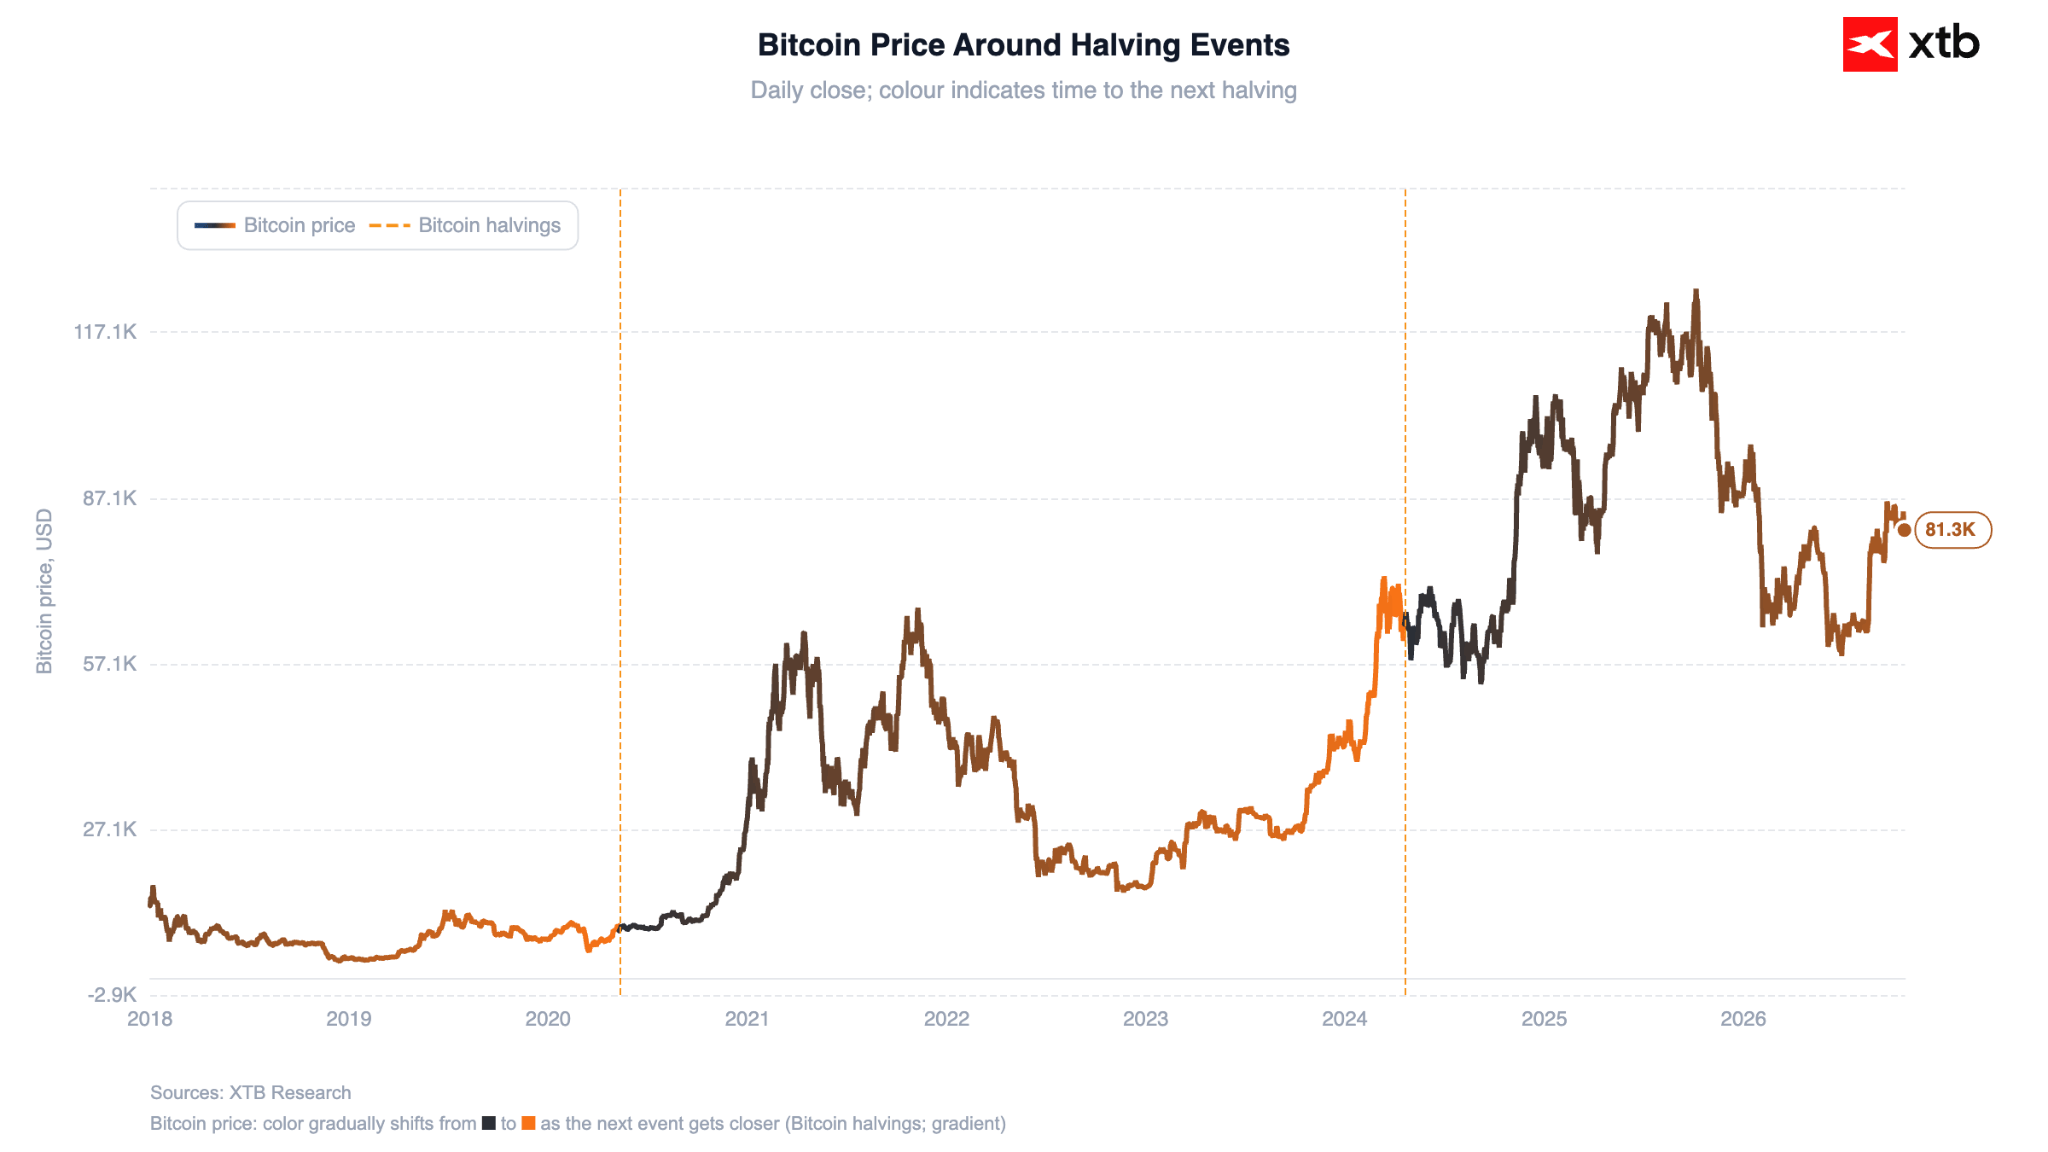
Notowania głównych kryptowalut wykazały względną stabilność w obliczu piątkowych zawirowań na rynkach tradycyjnych, a kurs Bitcoin utrzymał się w rejonie 81 400 USD.
Wykres 11: Bitcoin (2018 - 2026)
 Źródło: XTB Research, 23.10.2026
W sferze regulacyjnej – amerykański senator Richard Blumenthal zażądał wyjaśnień od emitenta stablecoina Tether w sprawie wielomilionowych płatności na rzecz podmiotu powiązanego z byłym doradcą Białego Domu, co ponownie zwróciło uwagę rynku na przejrzystość sektora aktywów cyfrowych.


US Open: Dalsze spadki na Wall Street, Brent powyżej 111 USD, AI kontynuuje korektę (14.10.2026)


Puls GPW: Banki ciągną indeks w dół, Orlen opiera się odpisom i saudyjskim spekulacjom 📉


Saudi Aramco wyjdzie z Polski? Saudyjczycy kupili całość za 2,2 mld zł, a sprzedać mogą nawet za 9 mld zł. Jak wyjdzie na tym Orlen?


Komentarz walutowy: Złoty pod ostrzałem drogiej ropy. Dolar powyżej 3,92 zł, euro zbliża się do 4,40 zł
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.