

- 📅 Okres: 9–14 listopada 2026 r.
- Jensen Huang odeszło ze stanowiska szefa Nvidias, wywołując załamanie rynkowej wyceny spółki.
- WIG20 ustanowił nowy rekord powyżej 4 300 punktów dzięki napływom kapitału i silnym danych o PKB.
- Złoto przełamało barierę 4 000 USD pod wpływem umacniającego się dolara i rosnących rentowności długu.
- Bitcoin spadł poniżej 70 000 USD w ramach globalnego odwrotu od ryzyka na rynkach cyfrowych.
- Rezerwa Federalna uznała wydatki na sztuczną inteligencję za czynnik stymulujący presję cenową.

- 📅 Okres: 9–14 listopada 2026 r.
- Jensen Huang odeszło ze stanowiska szefa Nvidias, wywołując załamanie rynkowej wyceny spółki.
- WIG20 ustanowił nowy rekord powyżej 4 300 punktów dzięki napływom kapitału i silnym danych o PKB.
- Złoto przełamało barierę 4 000 USD pod wpływem umacniającego się dolara i rosnących rentowności długu.
- Bitcoin spadł poniżej 70 000 USD w ramach globalnego odwrotu od ryzyka na rynkach cyfrowych.
- Rezerwa Federalna uznała wydatki na sztuczną inteligencję za czynnik stymulujący presję cenową.
🏦 INDEKSY GIEŁDOWE
- Tydzień na rynkach akcji charakteryzował się potężną polaryzacją nastrojów: od euforii i dynamicznego odreagowania na początku tygodnia, po narastającą presję podażową w segmencie technologicznym pod koniec handlu.
- Amerykańskie indeksy S&P 500 oraz Nasdaq 100 mierzyły się z dużą zmiennością wywołaną zamieszaniem w branży półprzewodników oraz rosnącymi rentownościami długu skarbowego.
- Choć w ujęciu całego tygodnia główne benchmarki z Wall Street zdołały utrzymać się na plusie dzięki dynamicznemu odbiciu w środę, to piątkowa sesja zakończyła się ponownym osunięciem pod kreskę.
- Zupełnie inaczej wyglądał obraz parkietów w Europie. Niemiecki DAX przewodził wzrostom na kontynencie, korzystając z wygasania presji energetycznej i odporności niemieckiego przemysłu.
- Prawdziwym liderem globalnego sentymentu okazała się jednak GPW. Warszawski WIG20 zanotował spektakularną serię wzrostów, przełamując barierę 4 300 punktów i ustanawiając nowe historyczne maksimum. Hossa nad Wisłą napędzana była wyśmienitymi danymi o dynamice polskiego PKB oraz napływem kapitału zagranicznego na rynki wschodzące.
📈 AKCJE
- Wydarzeniem tygodnia bezsprzecznie stało się trzęsienie ziemi w spółce Nvidia. Po nagłym odejściu wieloletniego dyrektora generalnego Jensena Huanga na tle ujawnionych kontrowersji dotyczących nieformalnych umów handlowych, notowania giganta zalała fala wyprzedaży.
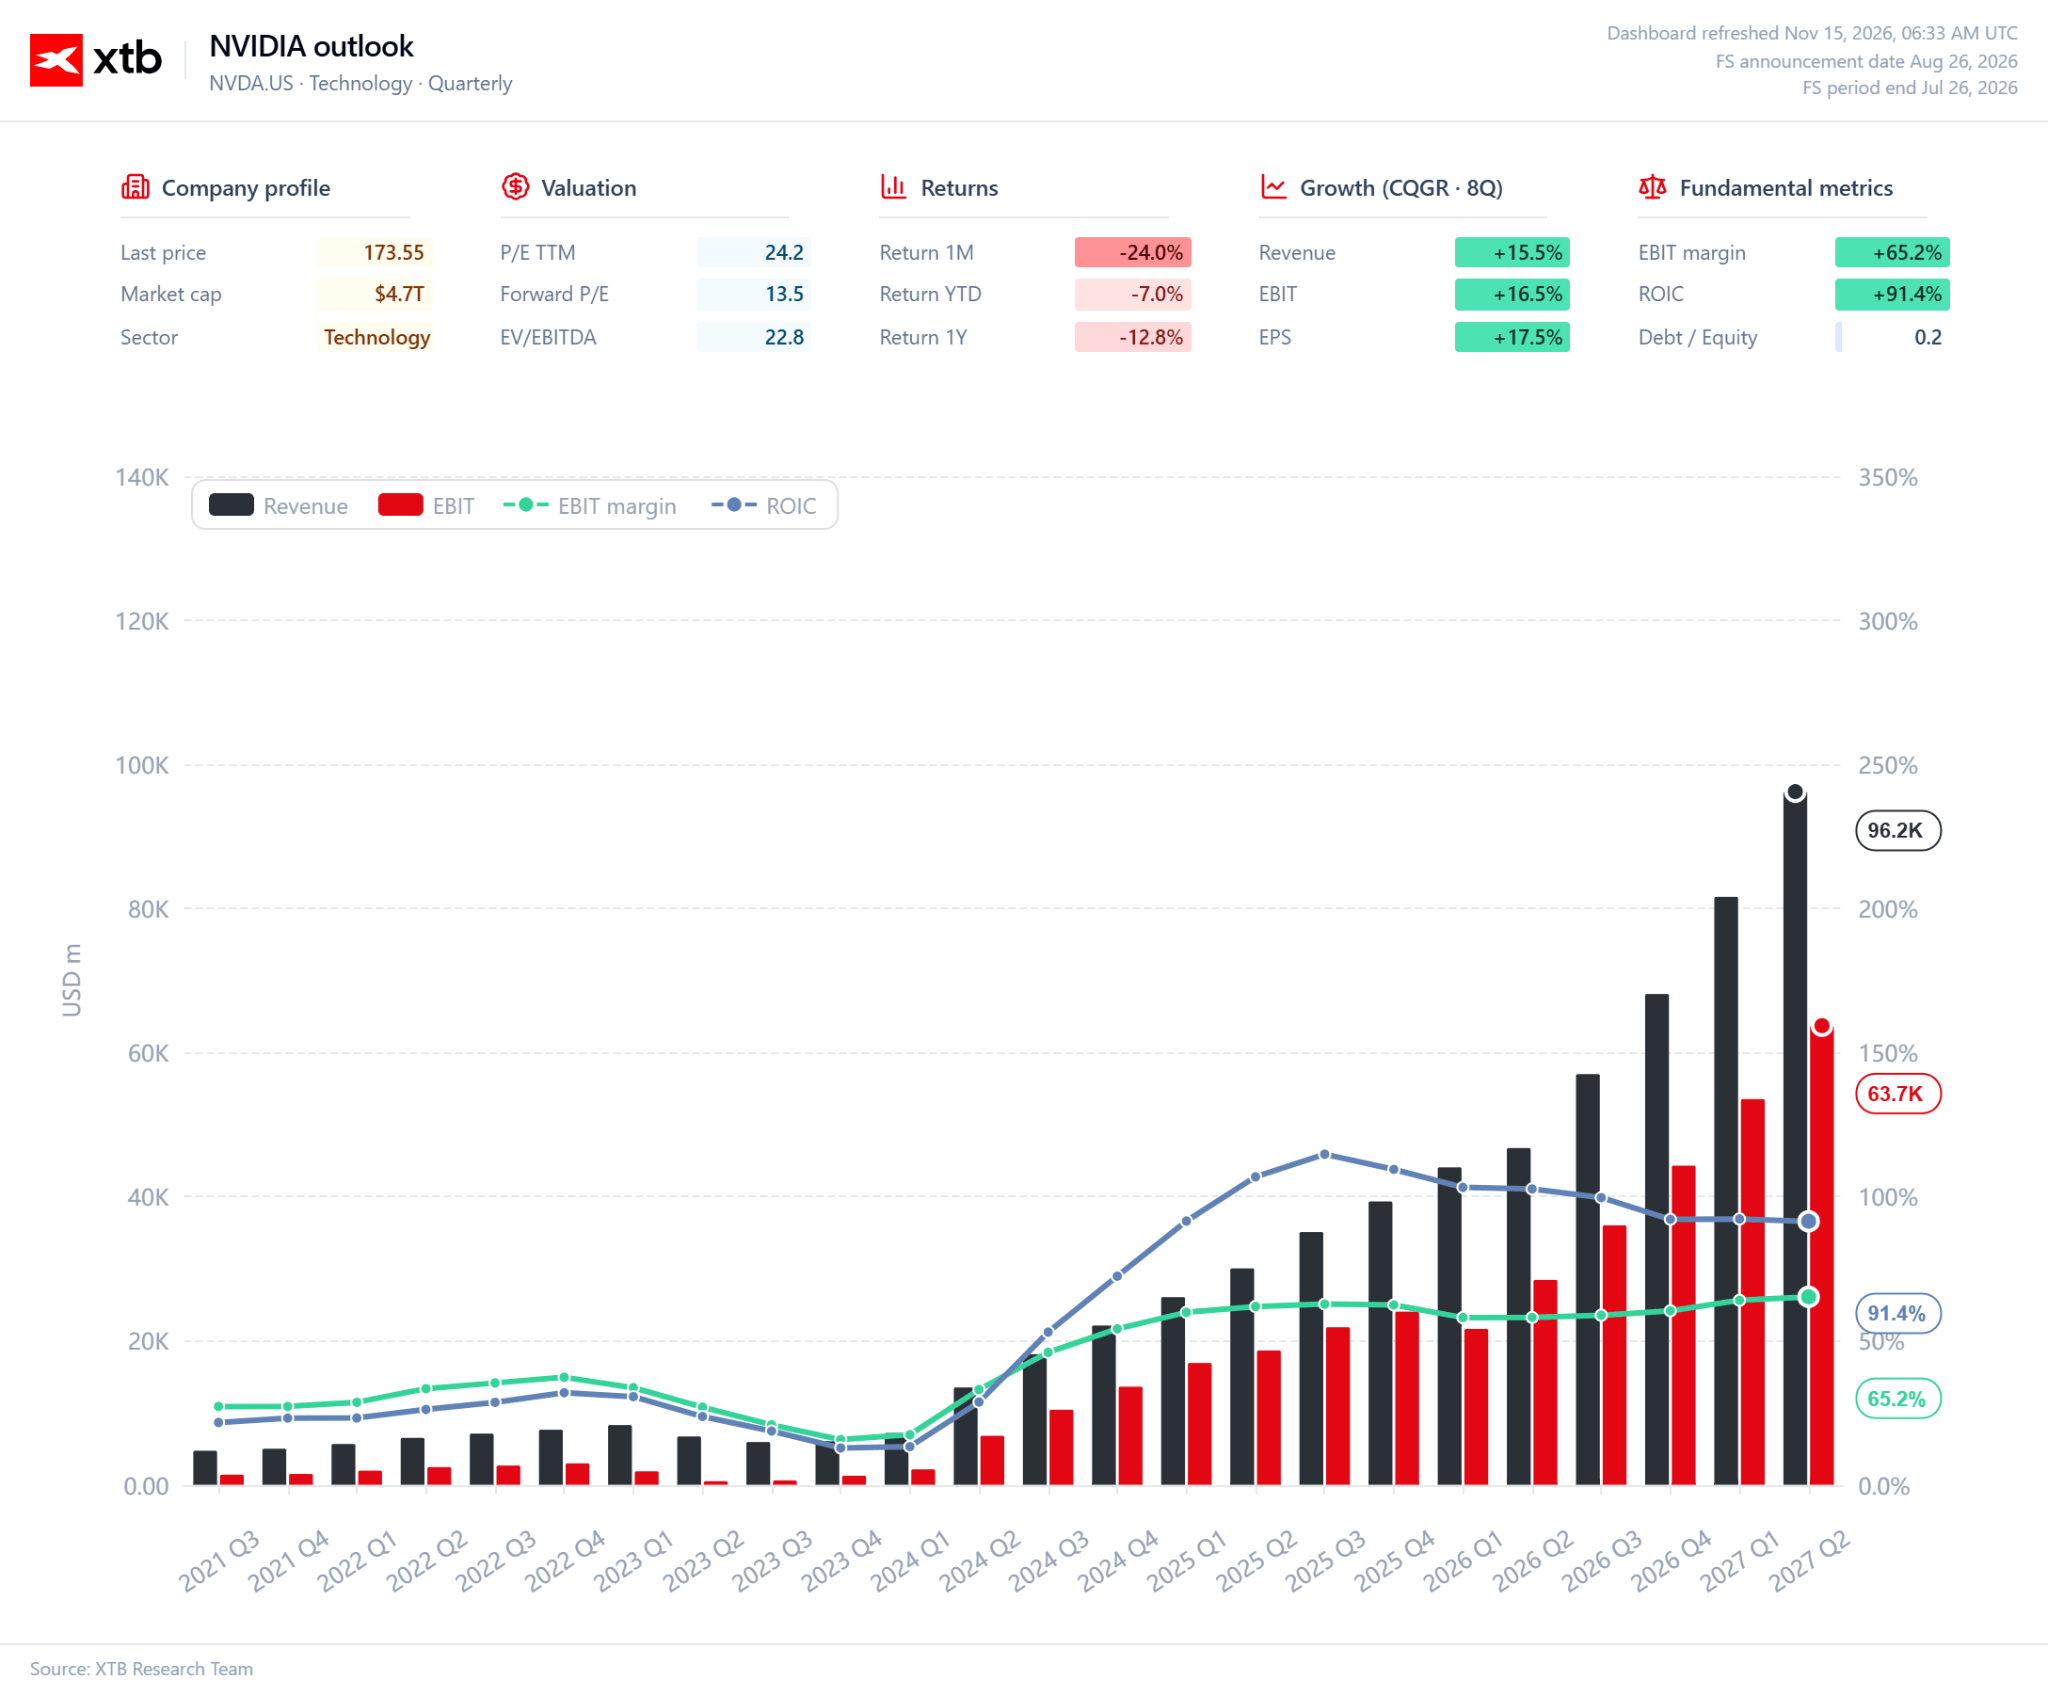
- Spadek wartości rynkowej Nvidii wymazał ponad pół biliona dolarów kapitalizacji, a próby stabilizacji kursu po tymczasowym przejęciu sterów przez Colette Kress oraz spekulacjach o kandydaturze szefa Arm, Rene Haasa, okazały się kruche. Przecena rozlała się na cały sektor półprzewodników – pod presją znalazły się walory SanDisk, AMD i Microna.
- Na drugim biegunie znalazły się wybrane spółki Big Tech, takie jak Apple czy Meta Platforms, które zdołały zamknąć tydzień na solidnych plusach. Zyskiwały także przedsiębiorstwa powiązane z zaopatrzeniem centrów danych w energię, na czele z Constellation Energy i Bloom Energy.
- W Europie słabość demonstrował sektor dóbr luksusowych (spadki LVMH i koncernu Richemont) z uwagi na utrzymujące się obawy o kondycję chińskiego konsumenta.
🛢️ SUROWCE
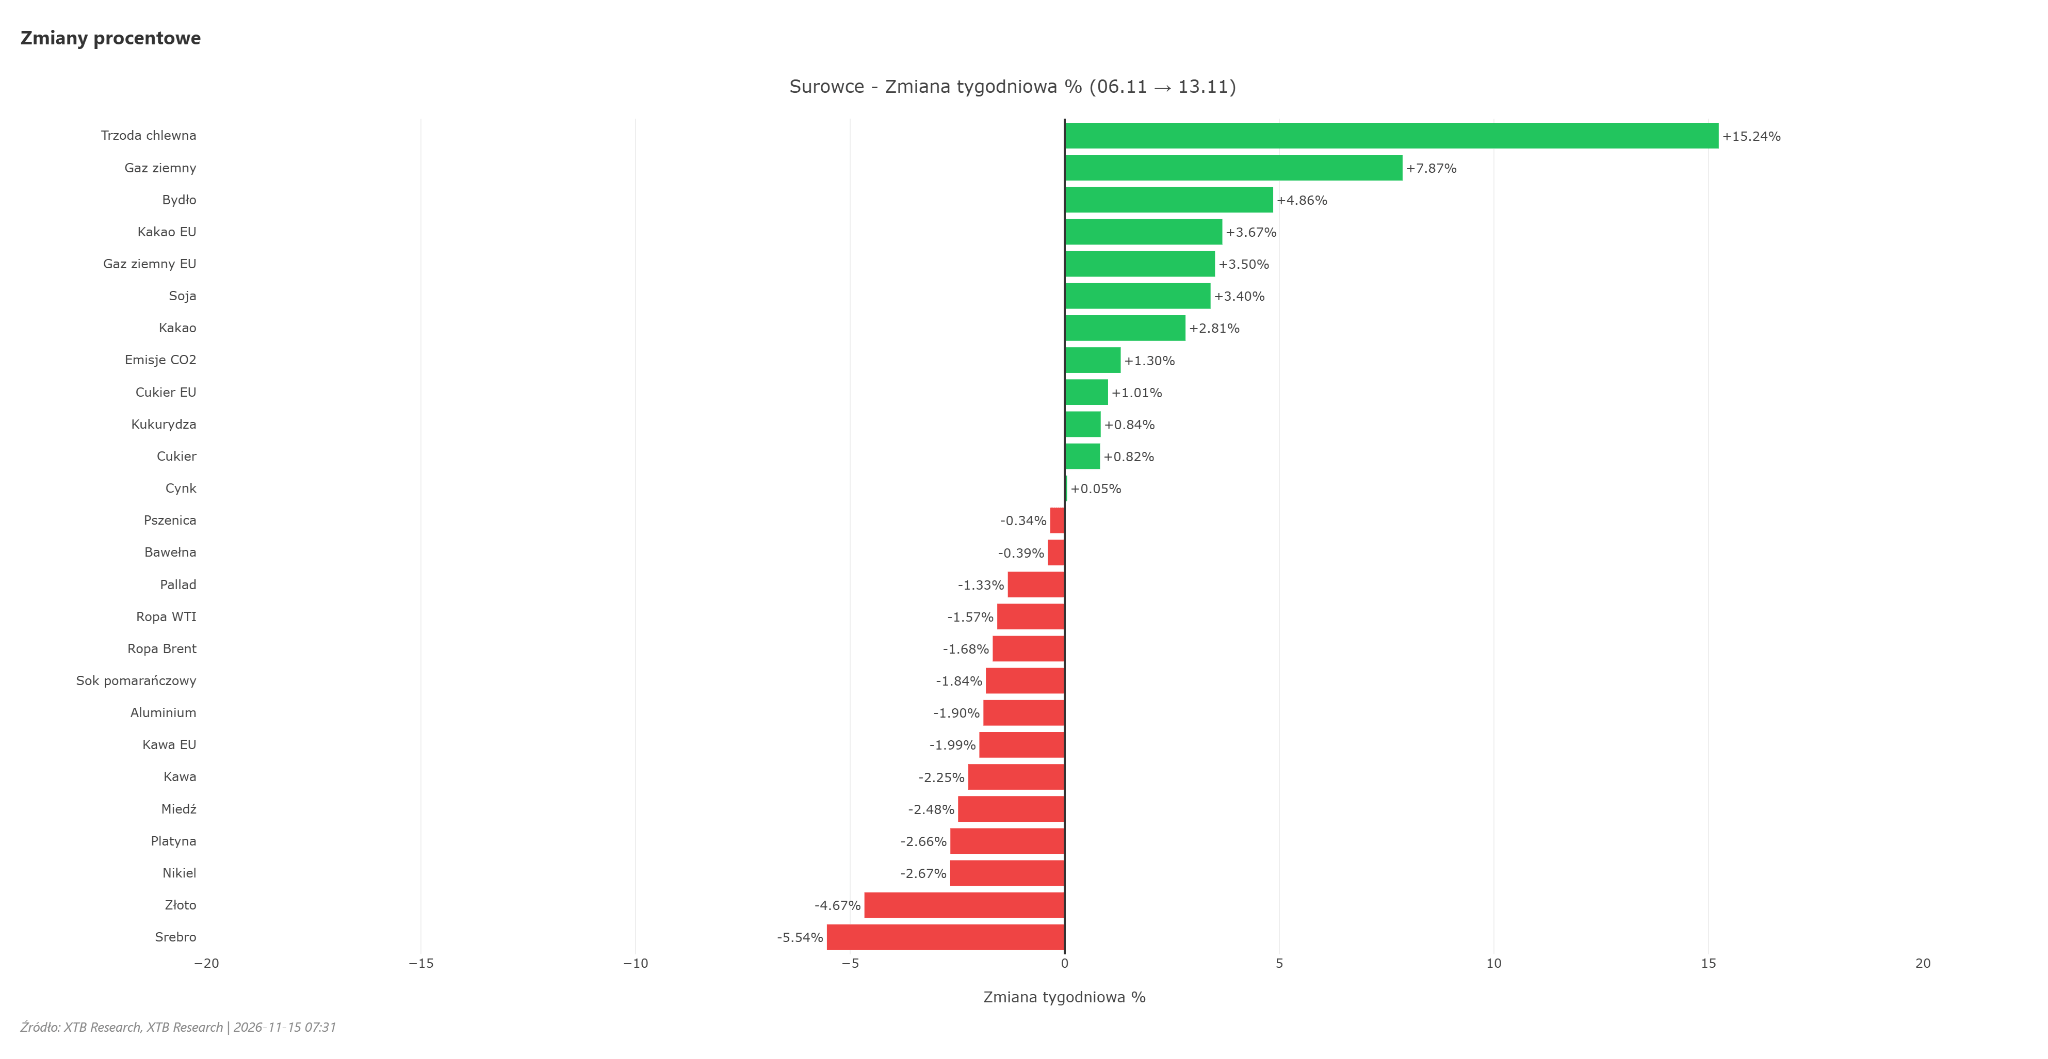
- Ropa naftowa podlegała ścierającym się siłom fundamentalnym i militarnym. Z jednej strony raport EIA wykazał gwałtowny, nieoczekiwany przyrost zapasów ropy i paliw w USA, co zepchnęło notowania w dół.
- Z drugiej strony eskalacja napięć na Bliskim Wschodzie powstrzymywała głębsze spadki – dwa tankowce eksplodowały po uderzeniu w miny morskie w Cieśninie Ormuz, a rebelianci Huti zaatakowali stację pomp na saudyjskim rurociągu. Ostatecznie baryłka WTI zdołała utrzymać się w rejonie 89 USD, podczas gdy Brent pozostał wyraźnie poniżej psychologicznej granicy 100 USD.
- W segmencie surowców rolnych doszło do panicznej wyprzedaży kakao, wywołanej gwałtownym napływem dostaw do magazynów giełdy ICE oraz mechanicznym rebalancingiem pozycji przez fundusze pasywne. Z kolei amerykański gaz ziemny zyskiwał na fali prognoz zwiastujących nadejście fali chłodów.
🪙 METALE SZLACHETNE
- Rynek metali szlachetnych zderzył się z bezwzględną dominacją amerykańskiego dolara i skokiem rentowności długu. Złoto znalazło się pod silną presją sprzedających i przełamało w dół kluczową barierę 4 000 USD za uncję, osuwając się w stronę 3 880 USD.
- Jeszcze gwałtowniejsza fala wyprzedaży uderzyła w srebro, które po nieudanych próbach trwałego sforsowania poziomu 50 USD za uncję weszło w głęboką korektę techniczną, wywołaną masową realizacją zysków przez inwestorów instytucjonalnych.
💱 FOREX
- Amerykański dolar nie pozostawił w minionym tygodniu złudzeń, umacniając się na szerokim rynku i spychając koszyk DXY na wyższe poziomy.
- Para EURUSD gwałtownie zniżkowała, zmierzając w stronę pułapu 1,10 i testując wielomiesięczne minima.
- Brytyjski funt, mimo jastrzębiej postawy decydentów z Londynu, ugiął się pod siłą dolara i cofnął w okolice 1,32.
- Kluczowe napięcie narastało na parze USDJPY, która dobiła do psychologicznego poziomu 160. Notowania jena na tych pułapach natychmiast postawiły rynek w stan najwyższej gotowości przed potencjalną bezpośrednią interwencją walutową ze strony Banku Japonii i Ministerstwa Finansów w Tokio.
💰 KRYPTOWALUTY
- Na rynku cyfrowych aktywów rozegrał się gwałtowny scenariusz odwrotu od ryzyka. Bitcoin przełamał istotne wsparcia techniczne w rejonie 70 000 USD, a późniejsza wyprzedaż zepchnęła notowania do poziomów niewidzianych od dłuższego czasu (zejście w okolice 64 000–68 000 USD).
- Sentyment rynkowy załamał się – indeks Crypto Fear & Greed spadł do poziomu zwiastującego skrajny strach.
- Atmosferę zagęszczały doniesienia o przymusowej likwidacji rezerw BTC przez spółkę Metaplanet oraz spadki na altcoinach (m.in. wieloletnie minima XRP).
- Nawet strategiczne wejście Deutsche Banku w usługi powiernicze dla kryptowalut nie było w stanie powstrzymać fali kapitulacji inwestorów.
🌍 MAKROEKONOMIA
- Retoryka banków centralnych ponownie rozminęła się z nadziejami gołębio nastawionych inwestorów.
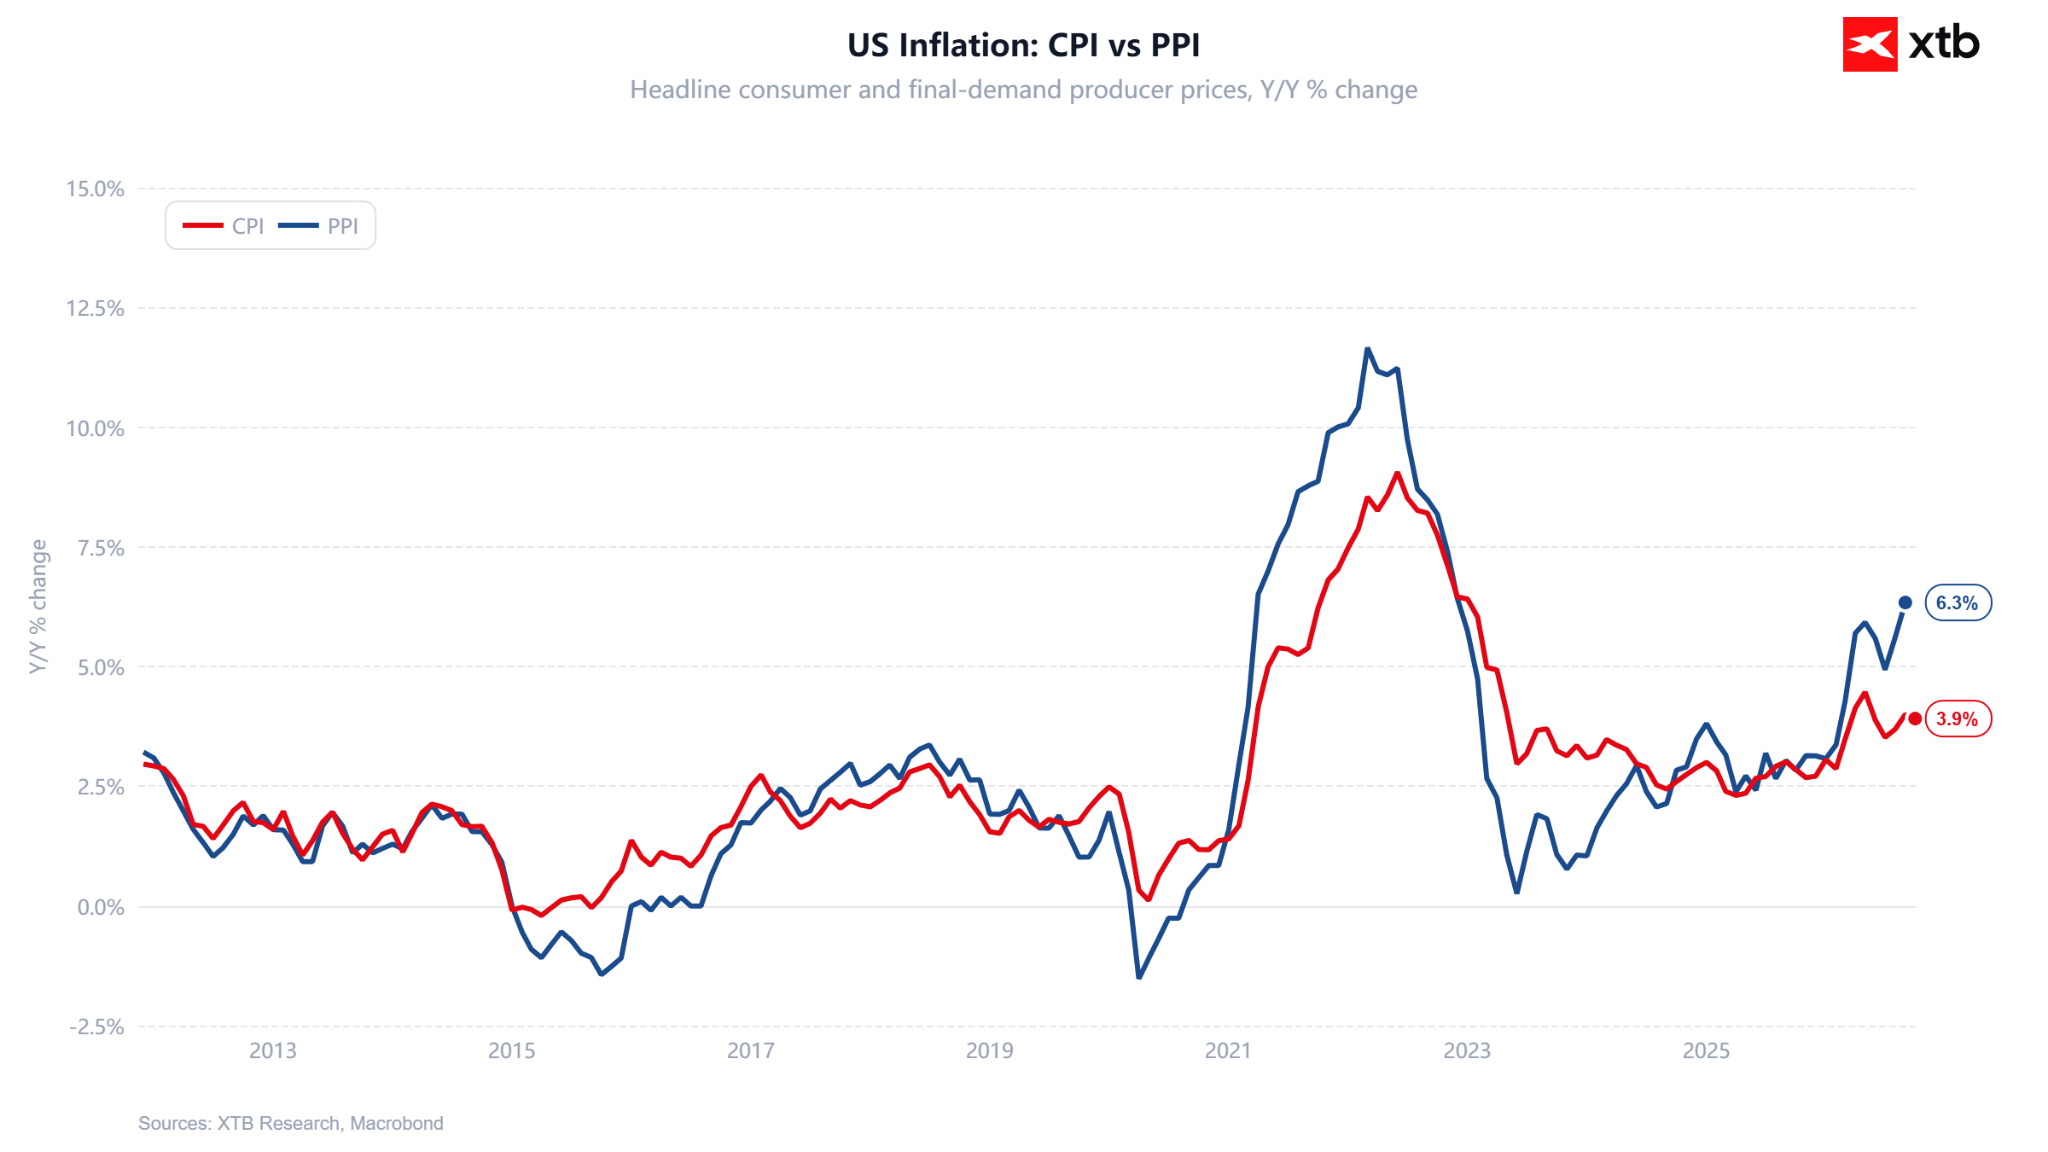
- Październikowy odczyt inflacji PPI w USA przyniósł co prawda lekkie wyhamowanie dynamiki kosztów producentów, jednak optymizm został natychmiast stłumiony przez zmasowaną ofensywę przedstawicieli Rezerwy Federalnej.
- Członkowie FOMC (m.in. Mary Daly, Austan Goolsbee, Beth Hammack, Susan Collins oraz wiceprzewodniczący Philip Jefferson) zgodnie podkreślali, że inflacja pozostaje niepokojąco daleko od celu.
- Co kluczowe, Fed zaczął otwarcie postrzegać gigantyczne nakłady inwestycyjne na centra danych i sztuczną inteligencję jako impuls stymulujący popyt zagregowany, co tworzy nową presję cenową i winduje poziom stopy neutralnej. W efekcie czołowe banki z Wall Street zaczęły dyskontować serię podwyżek stóp przez Fed w nadchodzących miesiącach.
- W Wielkiej Brytanii Huw Pill z Banku Anglii zasygnalizował, że perspektywa stóp procentowych w rejonie 5% w horyzoncie 2027 roku jest wysoce prawdopodobna z uwagi na zakorzenioną presję płacową.
🔥 GEOPOLITYKA
Geopolityka wygenerowała w ostatnich dniach szereg impulsów o wysokiej wadze rynkowej:
- W Zatoce Perskiej doszło do zaminowania wód w Cieśninie Ormuz, w wyniku czego uszkodzone zostały dwa tankowce, a saudyjska infrastruktura przesyłowa stała się celem ataków rakietowo-dronowych ze strony jemeńskich Huti.
- W Europie Wschodniej nasiliły się zakulisowe negocjacje pokojowe z udziałem amerykańskich wysłanników (Jared Kushner), koncentrujące się wokół trudnych kompromisów terytorialnych i potencjalnego zbliżenia Ukrainy z NATO.
- Na arenie dyplomacji mocarstw ogłoszono zapowiedź spotkania na szczycie w Shenzhen z udziałem Donalda Trumpa, Władimira Putina oraz Xi Jinpinga przy okazji szczytu APEC.
- Pod koniec tygodnia w USA doszło do ogólnokrajowego wstrzymania ruchu lotniczego (ground stop) przez FAA. Choć początkowo obawiano się ataku cybernetycznego, incydent okazał się awarią przestarzałej infrastruktury telekomunikacyjnej i przeciążenia routerów.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Nvidia w tym tygodniu straciła 13,21%. [Nagłe odejście Jensena Huanga ze stanowiska CEO w atmosferze kontrowersji dotyczących relacji handlowych wywołało załamanie wyceny i uderzyło w sentyment do całego ekosystemu AI].
- Tesla w tym tygodniu zyskała 9,51%. [Dynamiczne odreagowanie spółki o wysokiej wrażliwości na powrót kapitału spekulacyjnego w trakcie środowego rajdu technologicznego na Wall Street].
- Bitcoin w tym tygodniu stracił 7,48%. [Złamanie technicznego poziomu 70 000 USD, kapitulacja nastrojów do stanu skrajnego strachu oraz wymuszone redukcje rezerw przez Metaplanet].
- Srebro w tym tygodniu straciło 5,42%. [Gwałtowna realizacja zysków po nieudanym ataku na poziom 50 USD za uncję, potęgowana umocnieniem dolara i wzrostem rentowności długu].
- WIG20 w tym tygodniu zyskał 3,63%. [Wyznaczenie nowego historycznego rekordu powyżej 4 300 pkt dzięki napływom z funduszy rynków wschodzących i bardzo dobrym odczytom polskiego PKB].
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Koniec bezkrytycznej premii za AI: Kryzys przywództwa w Nvidii i wątpliwości wokół przejrzystości umów handlowych po raz pierwszy zachwiały fundamentami dotychczasowego lidera hossy technologicznej.
- Inwestycje w AI jako motor inflacji: Rezerwa Federalna oficjalnie zaczęła traktować boom na budowę centrów danych jako proinflacyjny bodziec popytowy, co oddala perspektywę łagodzenia polityki i zmusza rynek do wyceniania dalszych podwyżek stóp.
- Siła dolara dusi aktywa alternatywne: Wzrost rentowności obligacji skarbowych i mocny dolar doprowadziły do jednoczesnego załamania cen metali szlachetnych (zejście złota poniżej 4 000 USD) oraz wyprzedaży na rynku kryptowalut.
- Niezależna siła polskiego parkietu: WIG20 całkowicie odkleił się od wahań na giełdach bazowych, udowadniając, że silne fundamenty makroekonomiczne i zagraniczne napływy mogą napędzać historyczne rekordy w Warszawie wbrew globalnym korektom.
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Wyniki kwartalne Nvidii (wtorek): Najważniejszy test dla światowych giełd; rynek zweryfikuje faktyczną kondycję popytu na infrastrukturę AI w obliczu trzęsienia ziemi w zarządzie spółki.
- Zdrowie amerykańskiego konsumenta: Publikacja sprzedaży detalicznej z USA oraz seria raportów finansowych amerykańskich gigantów handlu (Walmart, Target, Home Depot).
- Test interwencji na jenie: Para USDJPY w okolicach poziomu 160 postawi Bank Japonii pod ścianą; kluczowe będą poniedziałkowe dane o japońskim PKB i piątkowa inflacja CPI.
- Inflacja z Wielkiej Brytanii: Środowy odczyt CPI zweryfikuje jastrzębie ostrzeżenia przedstawicieli BoE sugerujące konieczność dalszego dławienia presji płacowej.
- Rozwój wydarzeń dyplomatycznych i militarnych: Rynki będą śledzić ustalenia wokół Cieśniny Ormuz oraz przygotowania do zapowiedzianego szczytu Trump–Putin–Xi w Shenzhen.


📊Podsumowanie dnia: Inflacja PPI hamuje, ale EURUSD zbliża się do 1,10


📊Trzy rynki warte uwagi w przyszłym tygodniu (13.11.2026)


Komentarz walutowy: Wszystkie bolączki złotego (13.11.2026)


Nowy rozdział dla AI, powrót napięć na linii USA-Chiny | Bliżej Rynków, 13.11.2026
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.