


Para USDPLN zbliżyła się wczoraj do kluczowej psychologicznej bariery 4,00, poniżej której pozostaje od 19 miesięcy. Blisko trzyletnich maksimów pozostaje także EURPLN.
Co stoi za osłabieniem złotego?
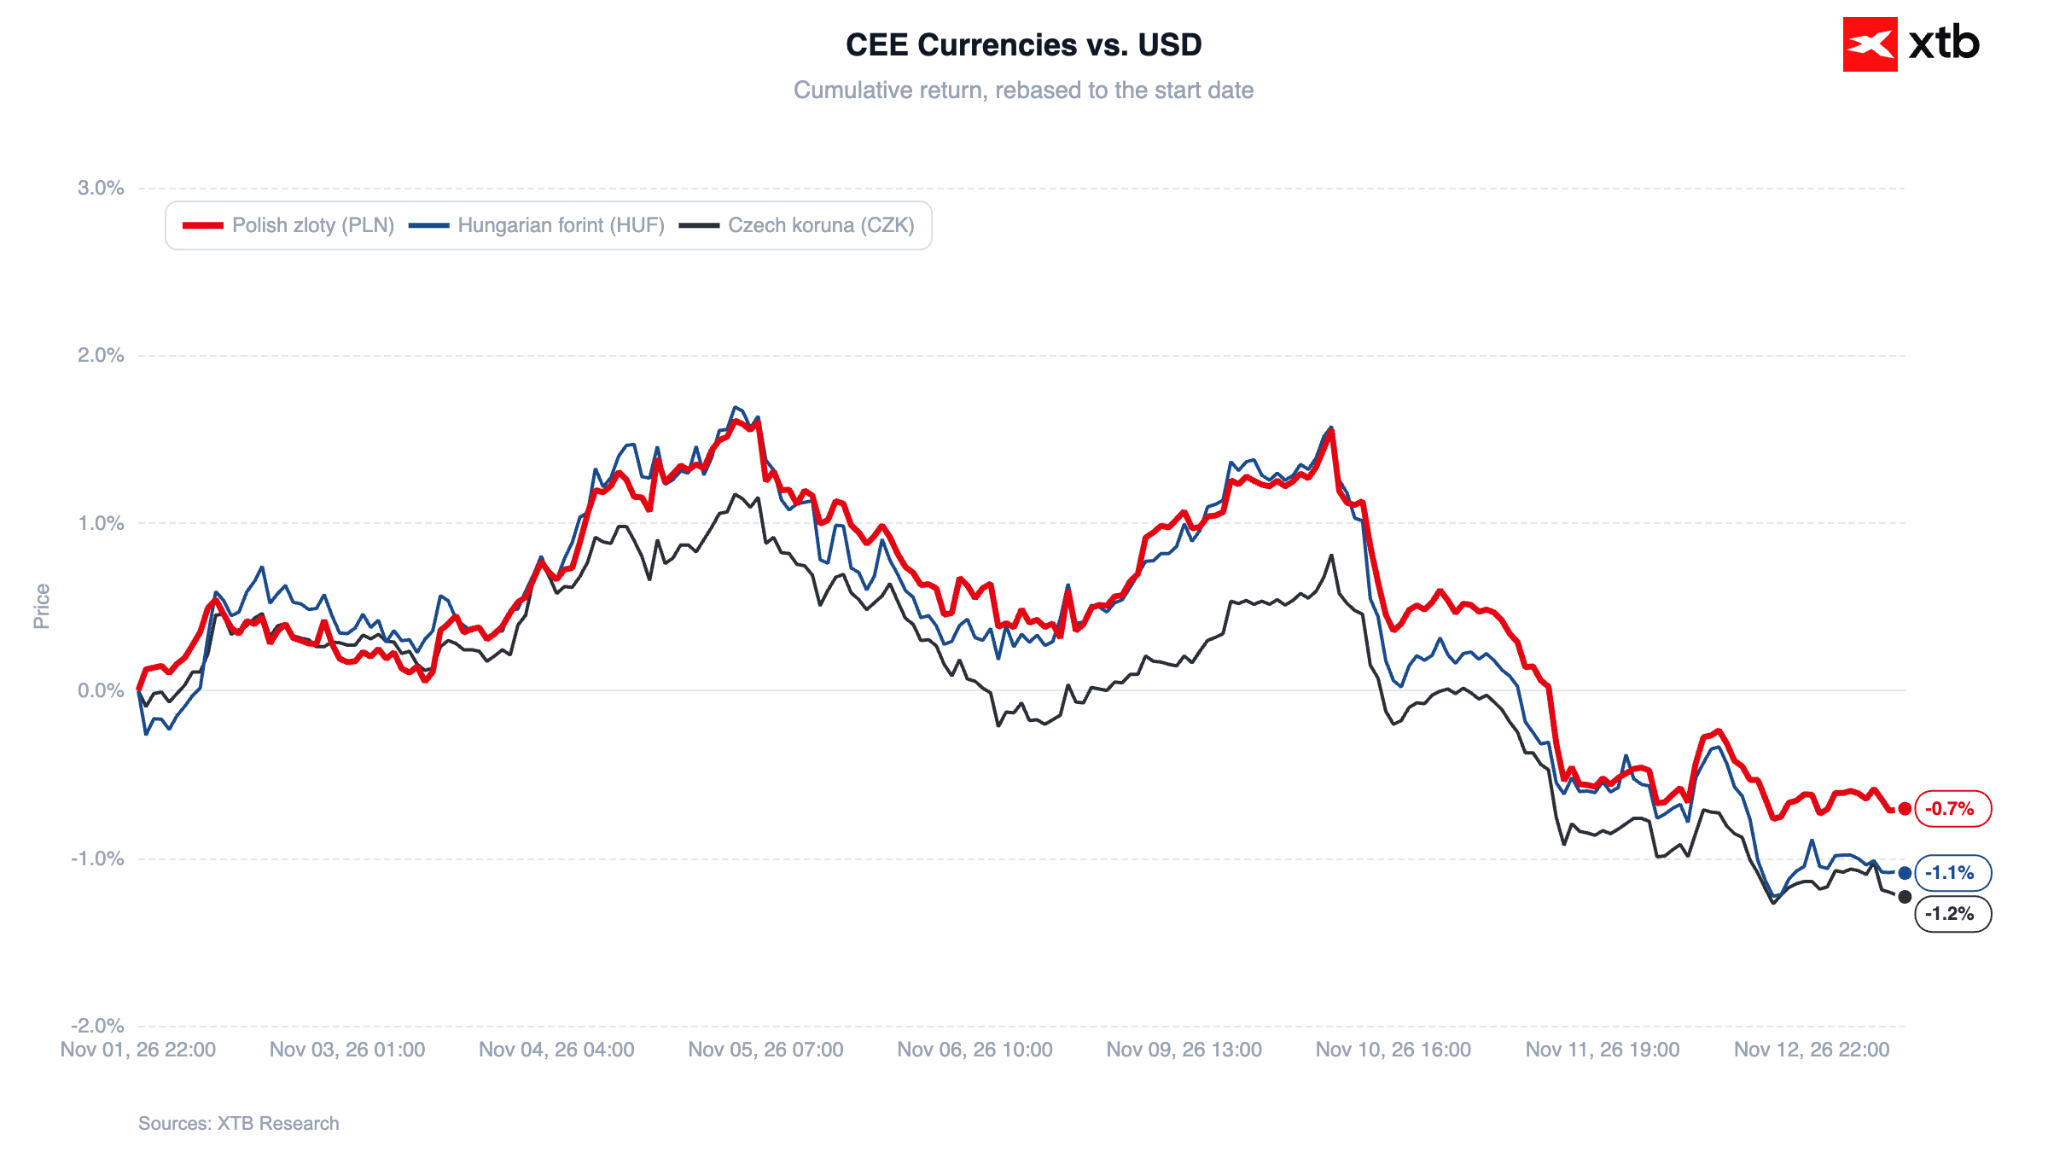
Zestawiając złotego z innymi walutami regionu, klarownym staje się, że w ostatnich dwóch tygodniach za jego słabością stała niemal wyłącznie siła dolara.
Wykres 1: Notowania walut CEE względem dolara (11.2026)
 Źródło: XTB Research, 13.11.2026
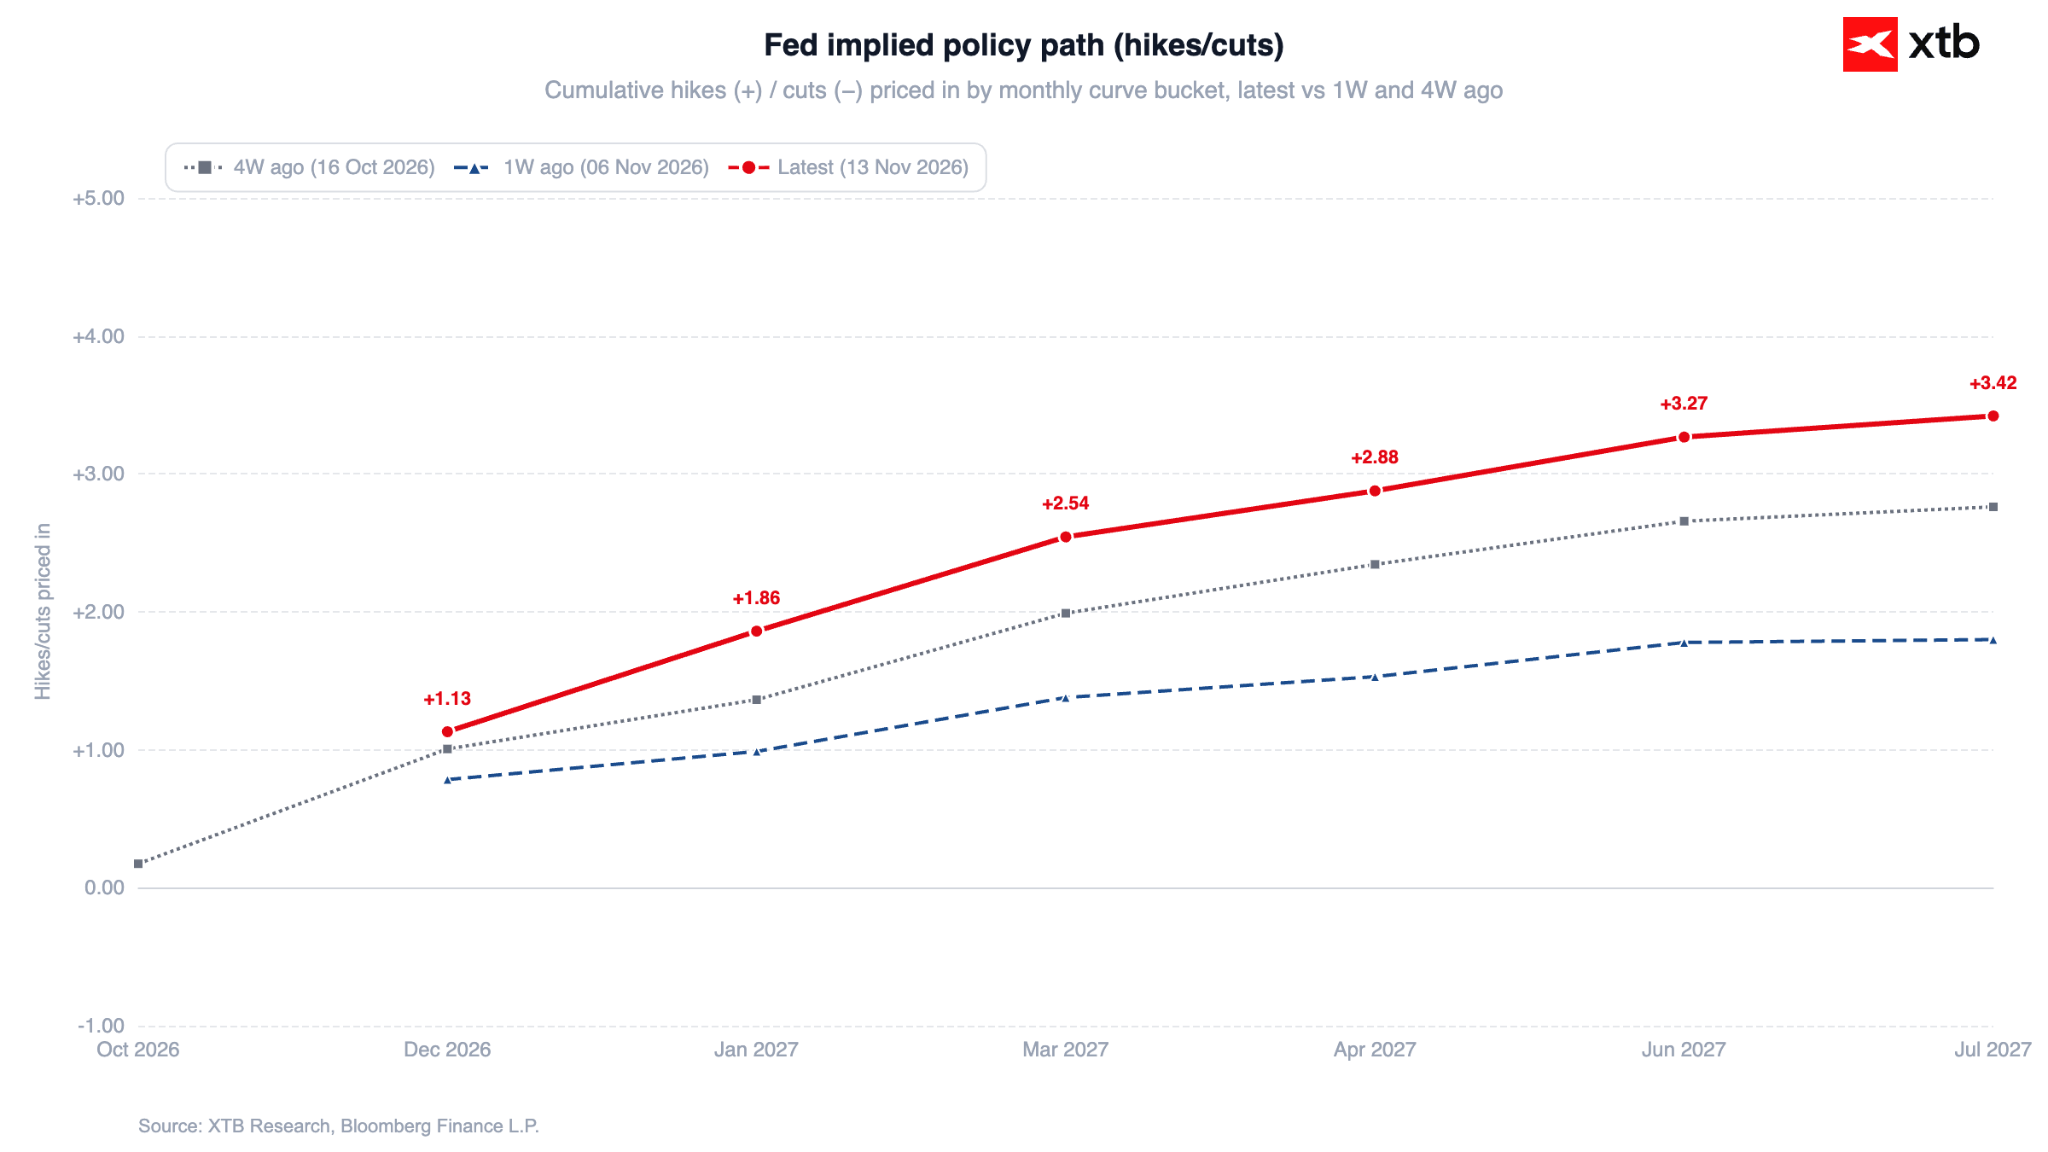
Amerykańska waluta wsparta została przez bardzo istotny wzrost rynkowych oczekiwań względem podwyżek stóp procentowych ze strony Rezerwy Federalnej. Równo tydzień temu rynek nie był przekonany co do tego czy po podwyżce w grudniu Fed będzie kontynuował zacieśnianie. Obecnie, patrząc na wyceny, scenariuszem bazowym jest podwyżka stóp na każdym z trzech kolejnych posiedzeń (grudzień, styczeń, marzec) z niezaniedbywalnym prawdopodobieństwem kolejnego ruchu w górę w późniejszej fazie cyklu.
Wykres 2: Zmiana rynkowych oczekiwań względem podwyżek stóp procentowych ze strony Fedu (2026 - 2027)
 Źródło: XTB Research, 13.11.2026
Co stoi za repricingiem?
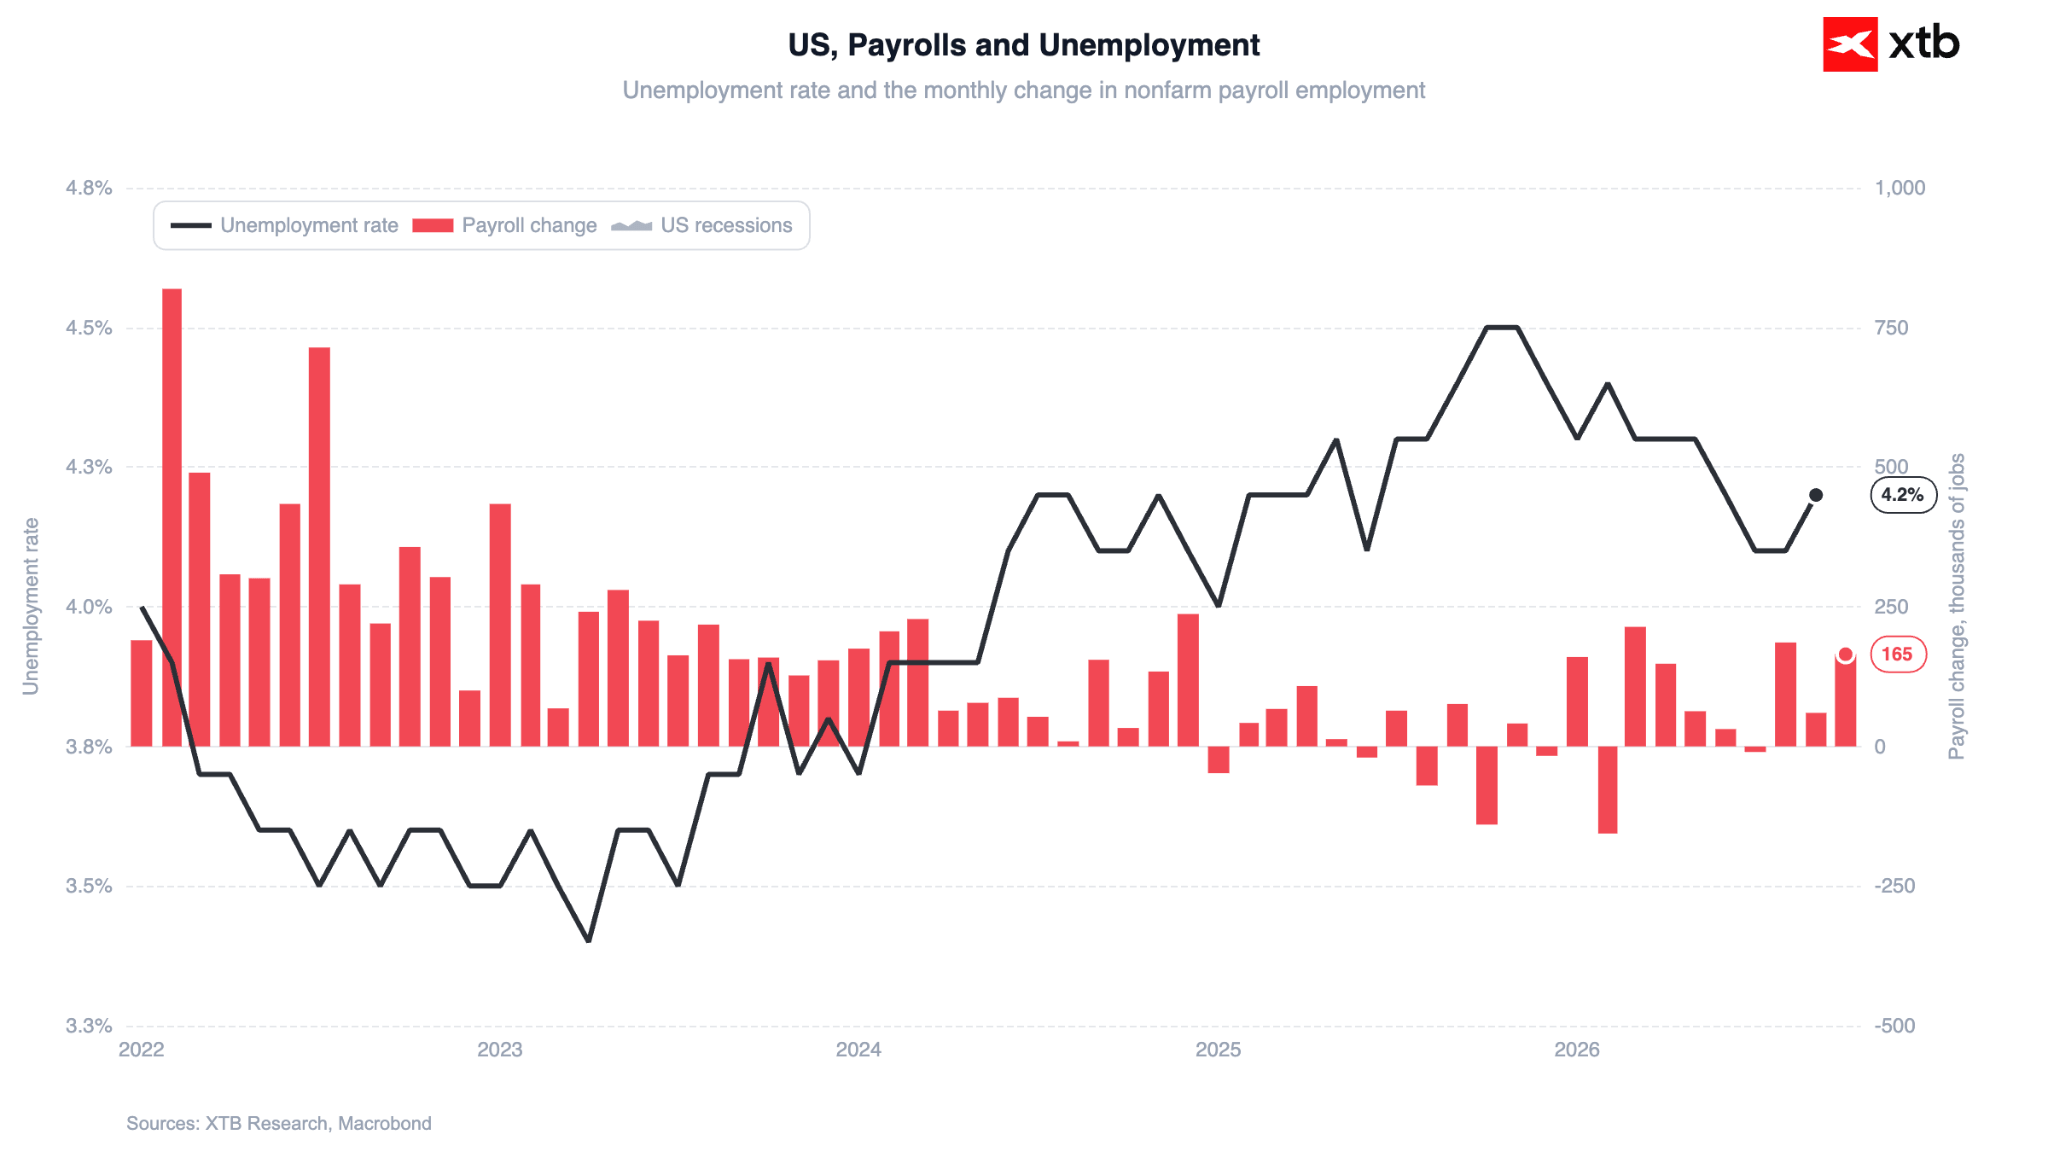
Po pierwsze, dane NFP dały kolejny powód by wierzyć w to, że rynek pracy pozostaje na tyle ciasny, że Fed może w pełni skoncentrować się na drugiej części swojego mandatu, czyli dbałości o stabilność cen. Zatrudnienie w sektorze pozarolniczym wzrosło o 165 tys. etatów, dane za dwa poprzednie miesiące zostały zrewidowane w górę, stopa bezrobocia spadła do 4,1%, a wzrost płac uplasował się powyżej oczekiwań (3,1%) – choć, nawiasem mówiąc, wciąż jest to poziom głęboko ujemny w ujęciu realnym, czyli po odjęciu inflacji.
Wykres 3: NFP i stopa bezrobocia w usa (2022 - 2026)
 Źródło: XTB Research, 13.11.2026
Po drugie, ze względu na to, że październikowe dane dot. inflacji CPI wykazały zauważalne rozlewanie się inflacji po innych aniżeli sama energetyka sektorach gospodarki. Meble i artykuły sypialniane oraz sprzęt AGD, czyli kategorie wyjątkowo podatne na wyższe koszty transportu, podrożały o przeszło 1% m/m. Inflacja bazowa ogółem po raz kolejny wzrosła o 0,3% w ujęciu miesięcznym. Wzrost byłby jeszcze silniejszy gdyby nie spadek cen używanych aut o 1,2% m/m.
Sytuacja wokół TK i NBP
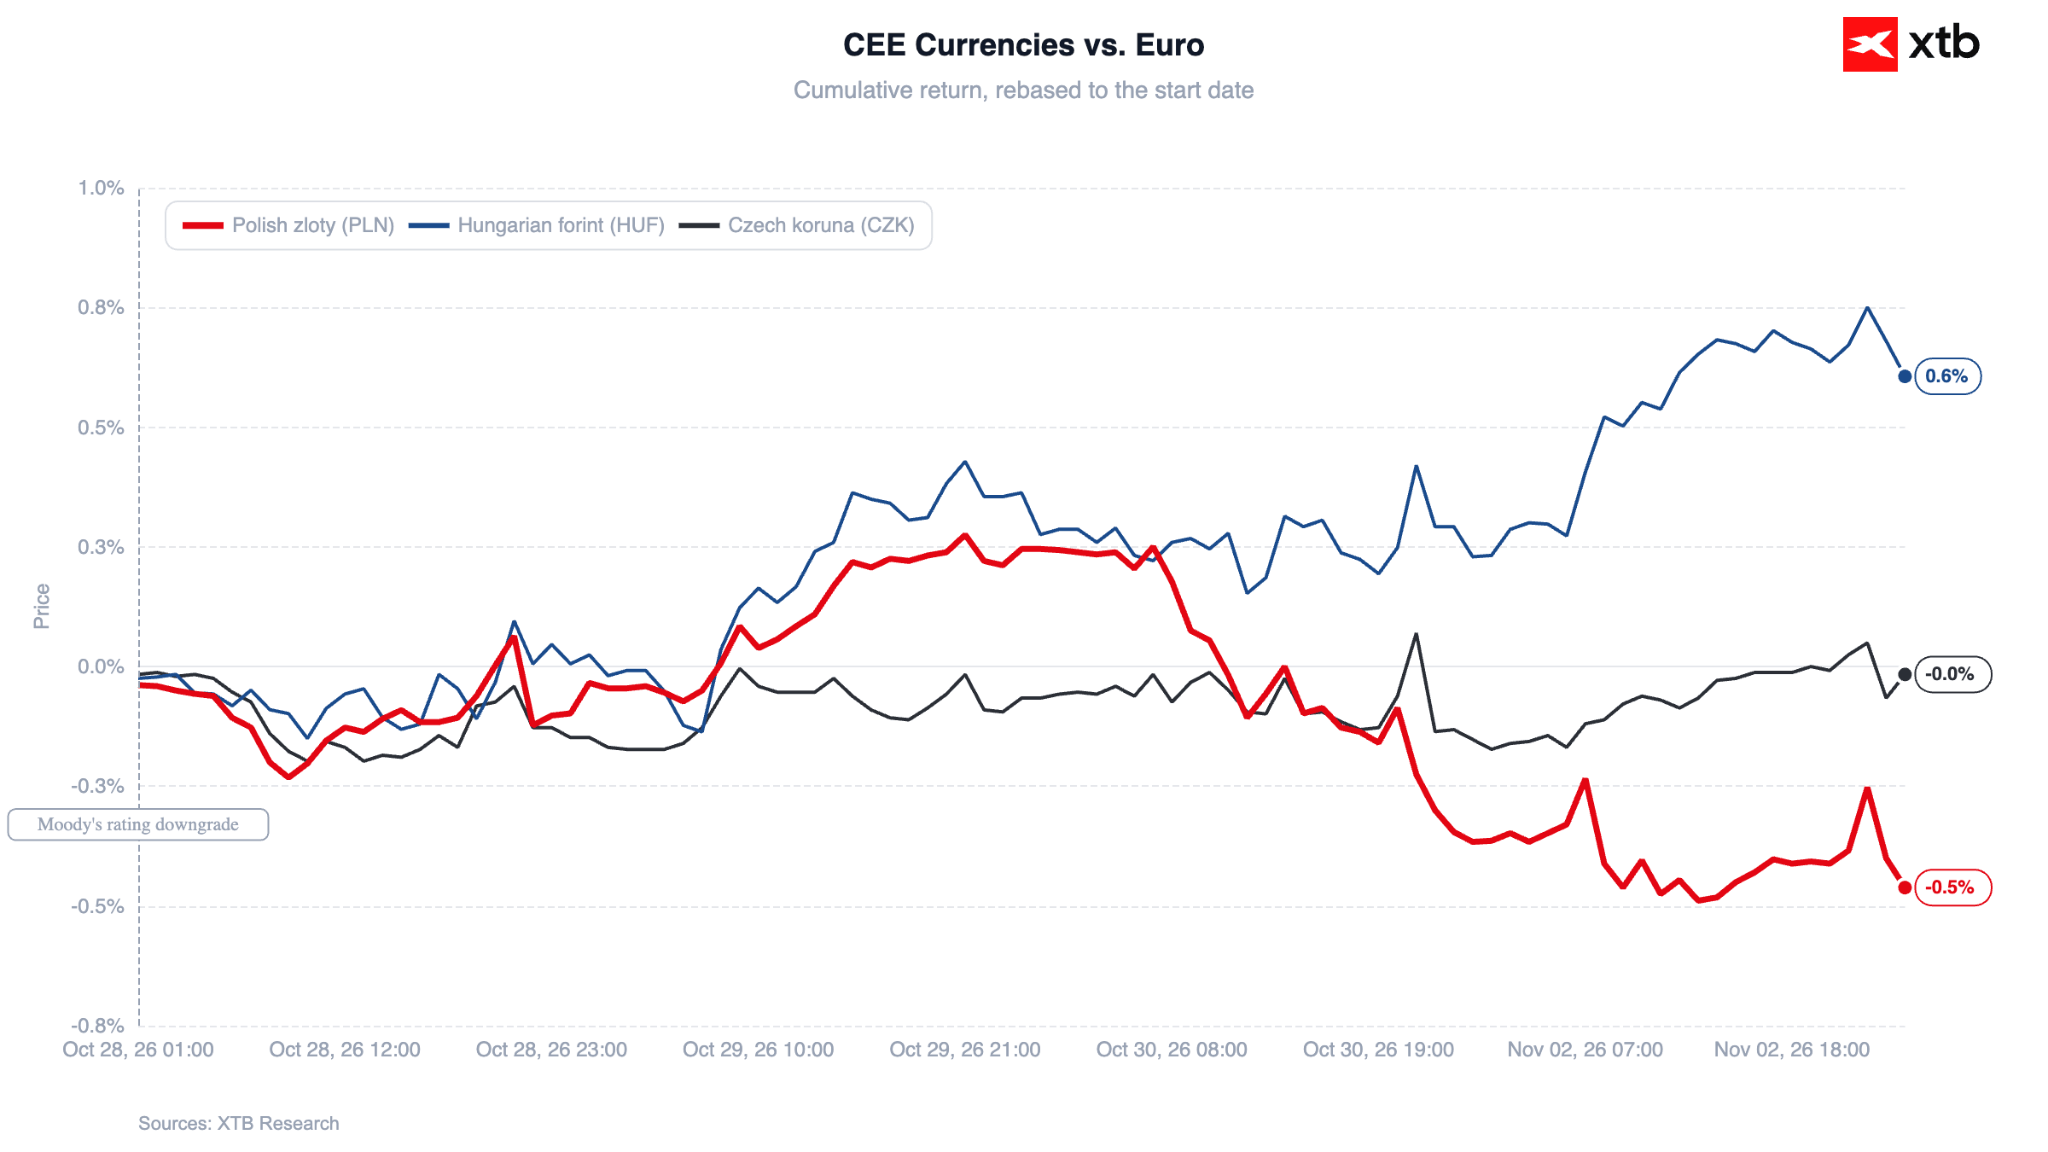
Efekt pogorszenia nastrojów w wyniku wybuchu kryzysu wokół Trybunału Konstytucyjnego był zauważalny, natomiast wciąż względnie płytki i krótkotrwały. Na podstawie notowań walut pokrewnych (forint węgierski i korona czeska) skalę ruchu wynikającego czysto z czynników lokalnych szacować można na między 0,5 a 1 pp.
Wykres 4: Notowania walut CEE względem euro (28.10.2026 - 03.11.2026)
 Źródło: XTB Research, 13.11.2026
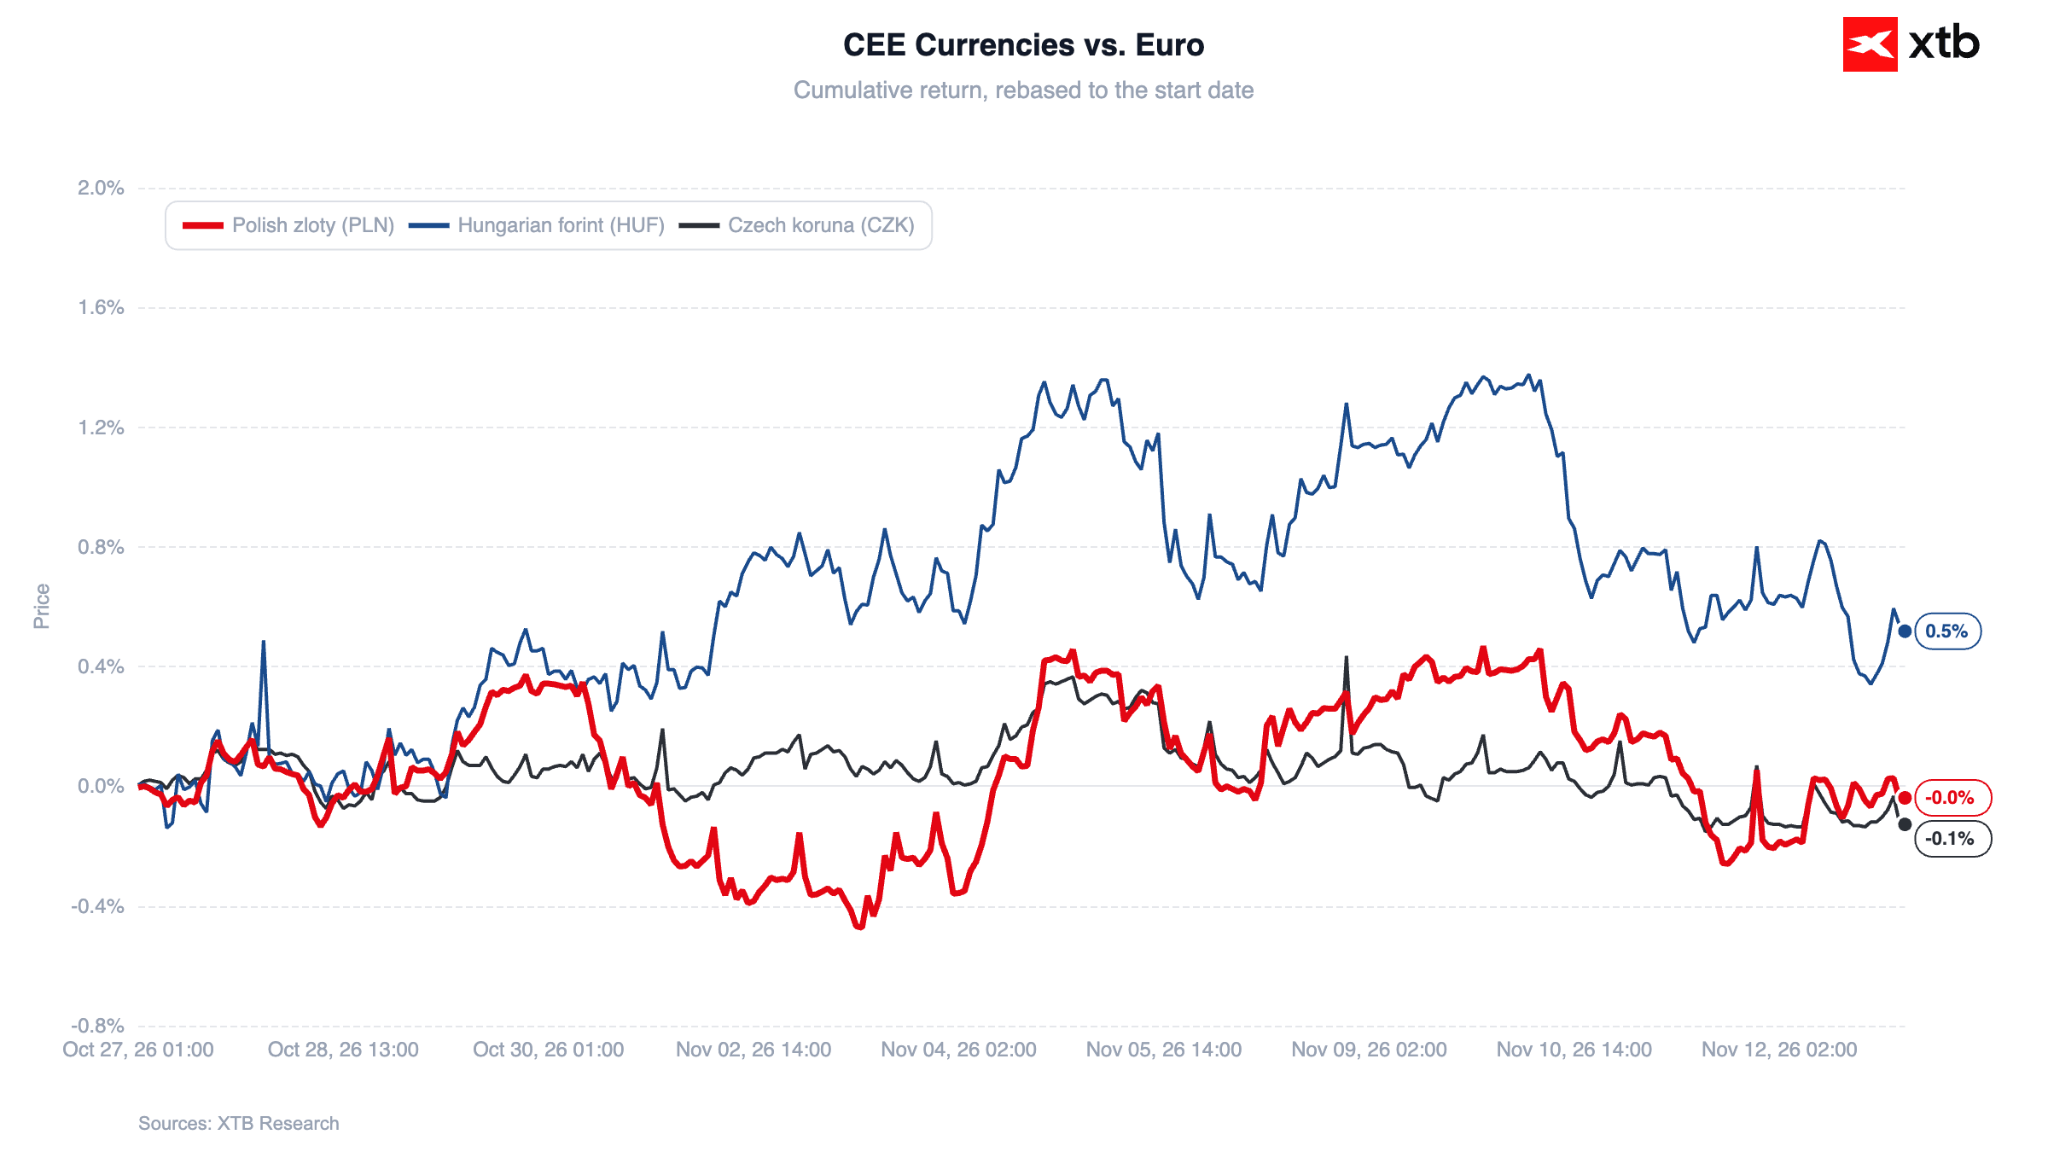
Klarowne wydaje się jednak także i to, że w późniejszym czasie, tj. w kolejnych dwóch tygodniach handlu, polska waluta zdołała dużą część z tych strat odrobić.
Wykres 5: Notowania walut CEE względem euro (28.10.2026 - 13.11.2026)
 Źródło: XTB Research, 13.11.2026
Wydarzenia z ostatnich tygodni same w sobie nie miały raczej potencjału do wywołania gwałtownej i trwałej wyprzedaży złotego – mowa tu zarówno o wspomnianej wyżej kwestii TK, jak i aferze wokół powołań do zarządu NBP. Stopniowo zmieniają jednak one narrację wokół Polski jako rynku bezpiecznego pod względem instytucjonalnym, nie należy więc ich z perspektywy rynkowej bagatelizować.
Dane dot. PKB i inflacji
Opublikowane dziś dane krajowe, tj. odczyt PKB za III kwartał oraz rewizja październikowej inflacji, nie odbiły się dziś bezpośrednio na złotym. W szerszym ujęciu odbieramy je jednak jako sygnał ograniczający szanse na podwyżki stóp procentowych w Q1 2027. Wzrost PKB spowolnił do 3,5%, a inflacja bazowa spadła według wstępnych szacunków do 2,9%.
Jak podkreślił dziś członek RPP, Wiesław Janczyk, kolejne decyzje RPP będą zależały od działań regulacyjnych rządu w zakresie cen energii oraz paliw. “Jeżeli rząd utrzyma ceny administracyjne na poziomie porównywalnym z dzisiaj obowiązującymi, to wyprzedzająca podwyżka nie znajduje uzasadnienia”.
Zgadzamy się z przedstawionym przez Janczyka oglądem sytuacji. Nie spodziewamy się podwyżki w grudniu (nawiasem mówiąc, grudzień jest zwyczajowo posiedzeniem nieformalnie niedecyzynym) i choć nie wykluczamy podwyżki stóp już w I kwartale, to na ten moment nie widzimy dla takowej bezpośredniego uzasadnienia w krajowych danych. Wyczekujemy na kolejne decyzje rządu ws. regulacji dotyczących cen energii oraz wiadomości dotyczących potencjalnej deeskalacji sytuacji na Bliskim Wschodzie. Za bardzo istotne uważamy także publikacje październikowych danych dot. wzrostu płac oraz sprzedaży detalicznej.
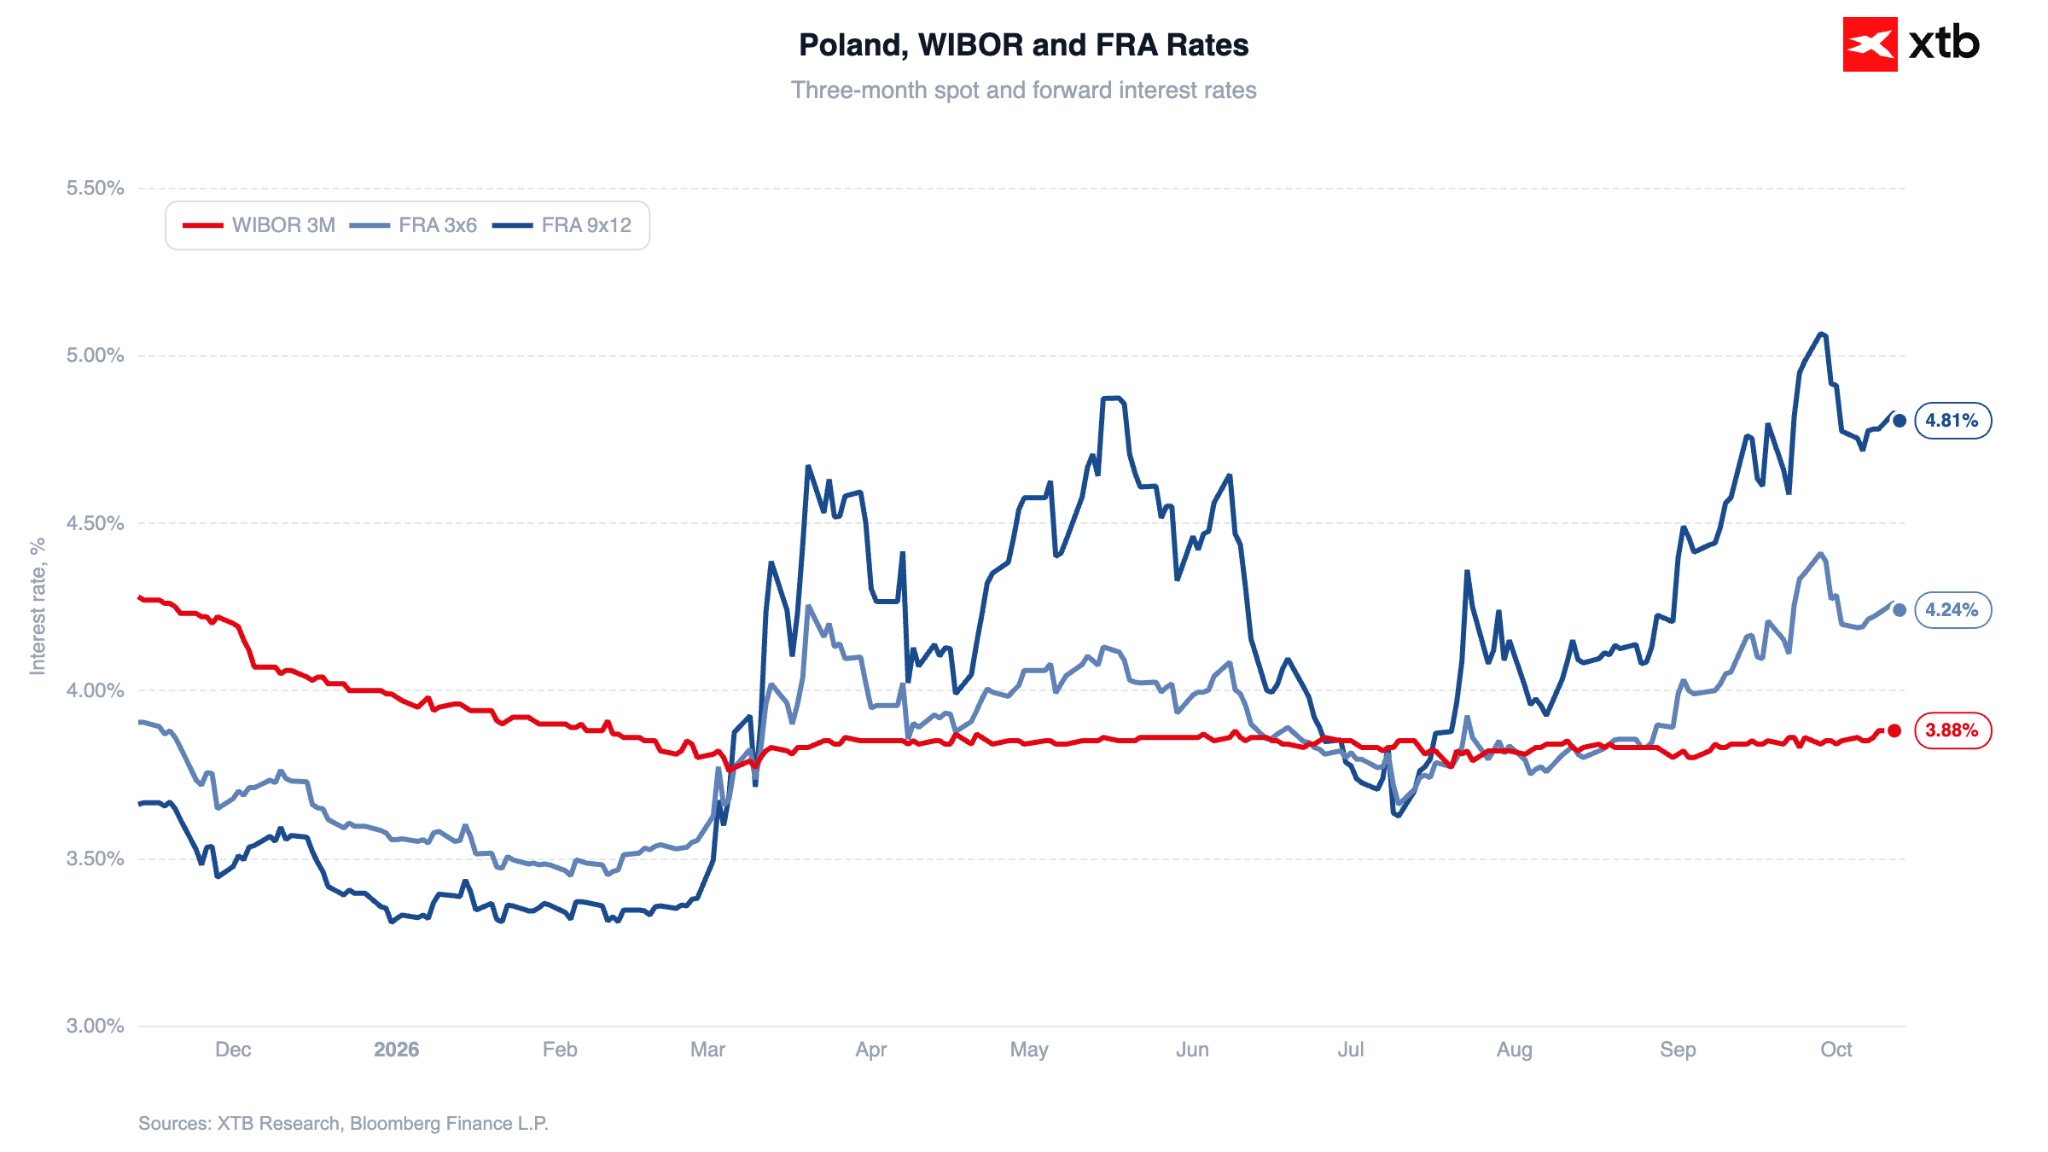
Rynkowe wyceny podwyżek zawarte w kontraktach FRA uznajemy tym samym za istotnie zbyt agresywne. Spodziewamy się ich korekty w najbliższych tygodniach.
Wykres 6: WIBOR 3M, FRA 3X6, FRA 9X12 (2026)
 Źródło: XTB Research, 13.11.2026
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB

Puls GPW: Wzrost WIG20, rynki kontynuują odreagowanie

Wykres dnia: Jen wraca do spadków, rośnie ryzyko interwencji (12.11.2026)


Orlen zrywa jeden z dwóch kontraktów z Katarem. Który był lepszy: ropny czy gazowy? Czy grozi nam brak dostaw gazu?



📈Podsumowanie dnia: Sektor technologiczny napędza odbicie na Wall Street, DAX liderem w Europie
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.