


-
Wydarzenia geopolityczne: Napięcia na Bliskim Wschodzie gwałtownie rosną po ataku irackich dronów na saudyjską infrastrukturę i zamknięciu kluczowego rurociągu East-West, który omija cieśninę Ormuz. Z powodu braku części zamiennych awaria może potrwać ponad miesiąc, a rezerwy eksportowe Arabii Saudyjskiej mogą wyczerpać się w zaledwie 5 do 7 dni, odcinając rynek od około 4 mln baryłek ropy dziennie. Sytuację pogarsza uderzenie nieznanego pocisku w statek w samej cieśninie oraz przełożenie spotkania państw Zatoki Perskiej z Iranem [cite: Vessel struck in Strait of Hormuz, UKMTO says, as prospects for U.S.-Iran diplomacy appear elusive; Oil prices rise after Saudi Arabia shut down critical pipeline that bypasses Strait of Hormuz].
-
Wydarzenia gospodarcze: Zawirowania na rynkach surowców zbiegają się w czasie z istotnym tygodniem dla globalnej polityki monetarnej. Goldman Sachs zrewidował swoje prognozy i obecnie oczekuje jednorazowej podwyżki stóp procentowych o 25 punktów bazowych na nadchodzącym posiedzeniu amerykańskiego banku centralnego w środę. Tymczasem Christine Lagarde z Europejskiego Banku Centralnego ostrzega, że szok inflacyjny w strefie euro utrzyma się dłużej, niż wcześniej zakładano. Dziś kalendarz makroekonomiczny jest ubogi, a uwaga skupi się na odczycie inflacji CPI z Kanady zaplanowanym na godzinę 14:30.
-
Główne rynki: Połączenie rosnących cen ropy naftowej oraz nowych obaw dotyczących regulacji branży sztucznej inteligencji wyraźnie ciąży globalnym giełdom. Główne amerykańskie kontrakty terminowe otwierają tydzień mocnymi spadkami: technologiczny US100 zniżkuje o 1,31%, a szeroki US500 traci 0,57%. Pesymizm udziela się również w Europie, gdzie niemiecki DE40 spada o 0,29%, a unijny EU50 oddaje 0,37%.
-
Rynki azjatyckie: Sesja w regionie Azji i Pacyfiku przebiegała pod znakiem szerokich wyprzedaży w ślad za narastającym niepokojem o stabilność na Bliskim Wschodzie. Kontrakty na japoński indeks JP225 notują spadek o 2,12%. Zniżki dotknęły mocno także rynek w Korei Południowej, gdzie indeks Kospi otworzył się stratą rzędu 3,45%. Nieco stabilniej zachowują się giełdy w Chinach, a Ludowy Bank Chin ustalił dzisiejszy kurs referencyjny USD/CNY na poziomie 6,7698.
-
Waluty: Na otwarciu tygodnia kapitał ucieka do bezpiecznych przystani, co wyraźnie wspiera notowania dolara amerykańskiego. Indeks dolara (USDIDX) zyskuje 0,22%, co wywiera presję na pozostałe główne waluty. Kurs głównej pary walutowej EURUSD traci na wartości 0,23%, z kolei brytyjski funt (GBPUSD) oddaje 0,11%. Osłabienie widać też na rynkach wschodzących, a kurs dolara względem polskiego złotego (USDPLN) rośnie o 0,37%.
-
Surowce: Rynek surowców zdominowany jest przez gwałtowne skoki cen nośników energii z powodu blokady transportowej wokół Arabii Saudyjskiej i cieśniny Ormuz. Amerykańska ropa WTI drożeje o 2,71%, osiągając cenę 102,69 dolara za baryłkę, a europejski Brent przetestował dziś w nocy okolice 107 dolarów. Równocześnie znacząco, bo o 2,70%, drożeje gaz ziemny (NATGAS), podczas gdy złoto notuje lekką korektę o 0,42%, utrzymując się na poziomie ok. 4329 dolarów.
-
Spółki: Liderzy branży AI (Anthropic, OpenAI i Google) od lipca negocjują stworzenie branżowego organu ds. bezpieczeństwa, a dyrektor generalny Anthropic publicznie wezwał do spowolnienia tempa innowacji. W obliczu tych dyskusji Sam Altman wykluczył tegoroczny debiut giełdowy OpenAI, oceniając takie plany jako "nierozważne". Z kolei Elon Musk zapewnił, że ma "wysoką pewność", iż SpaceX w 2027 roku wyśle na orbitę komputery AI zbudowane wyłącznie w oparciu o architekturę Nvidia Vera Rubin w ramach programu Starmind. W Chinach akcje spółki Z.ai załamały się o ponad 10% po ogłoszeniu kolejnego masywnego pozyskania kapitału, na kwotę 5 miliardów dolarów.
-
Perspektywy na dziś: Prawdopodobnie inwestorzy będą przez resztę dnia zmuszeni wyceniać podwyższone ryzyko geopolityczne oraz utrzymującą się presję ze strony drogiej ropy naftowej. Opóźnienia i obawy wokół sektora AI mogą stanowić trwałą barierę dla szybkiego powrotu kapitału na rynek ryzykownych spółek technologicznych. Z racji braku obszerniejszych danych makro (poza inflacją w Kanadzie), rynek powinien raczej pozycjonować się pod środową konferencję Rezerwy Federalnej.
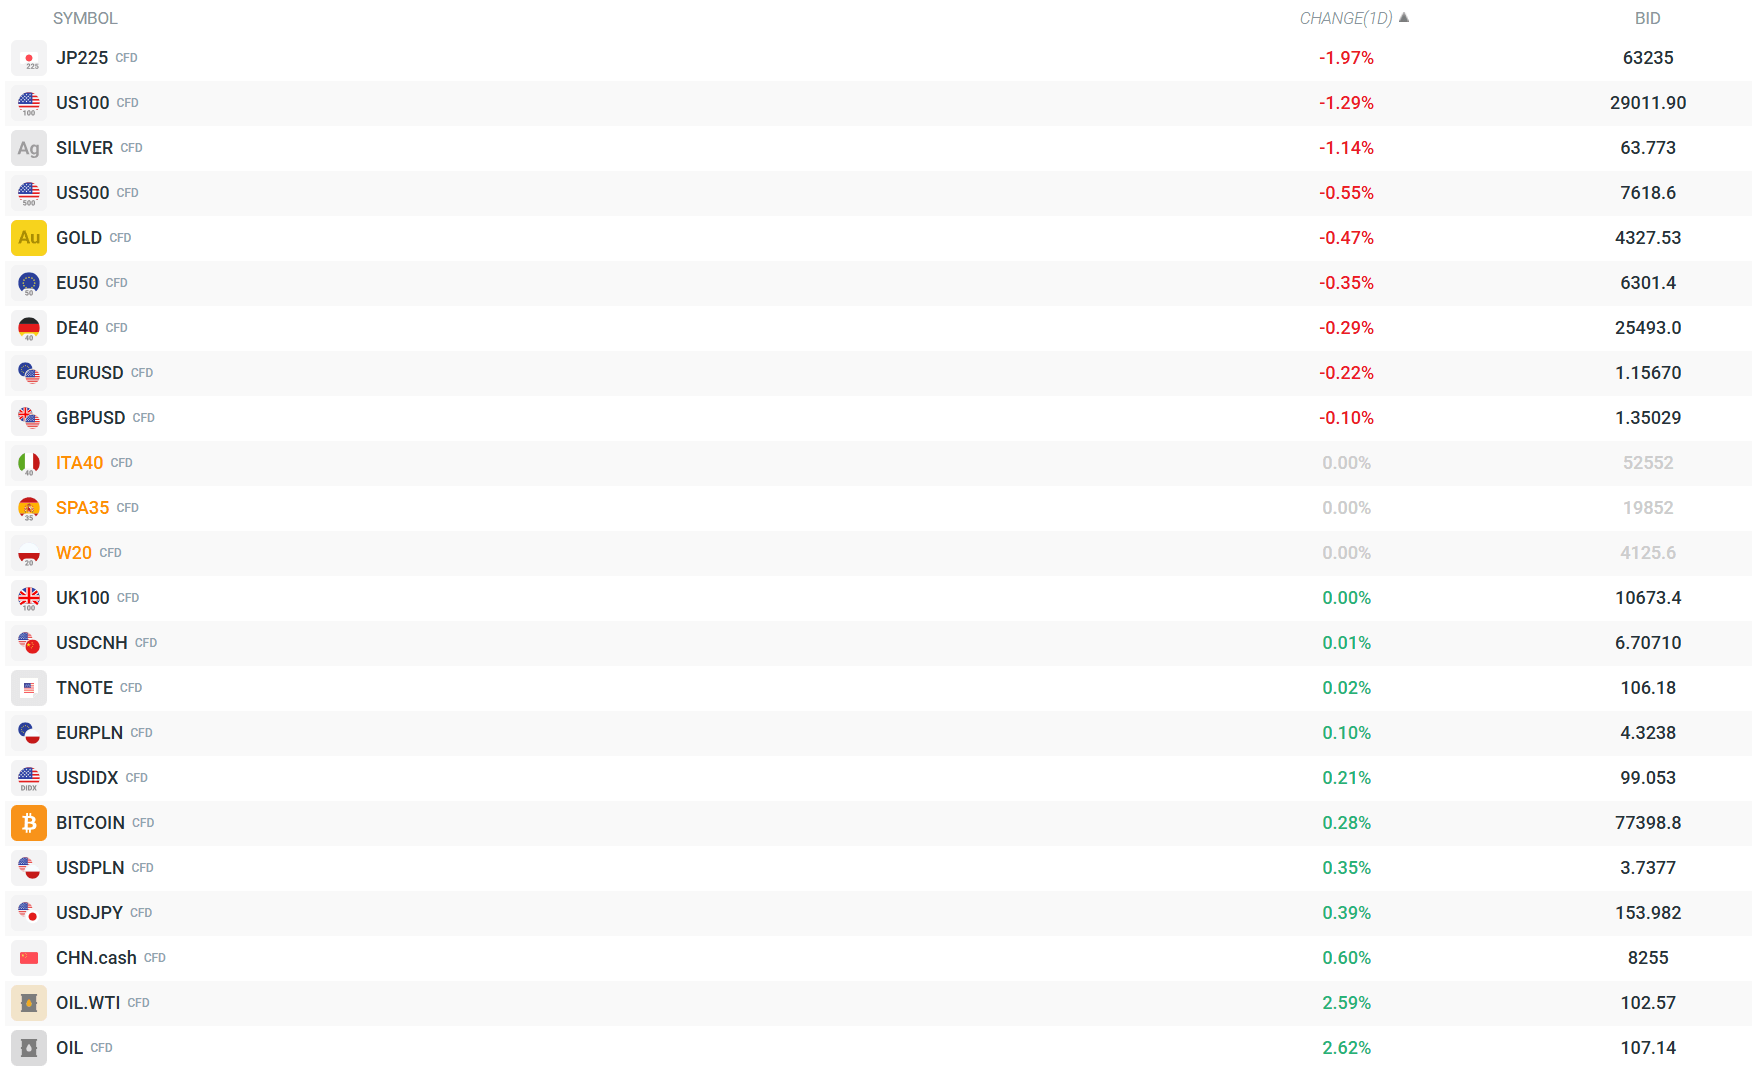 Zmienność widoczna obecnie na głównych instrumentach, z przeważającą siłą podaży w chwili obecnej. Źródło: xStation


Fed: czas na męską decyzję – LIVE 7:50⏰


Spółki, na które warto zwrócić uwagę w dniach 14–18 września


📊Podsumowanie Tygodnia: Splot jastrzębiej inflacji i blokady Hormuz wstrząsa rynkami, ale Wall Street szuka odbicia


🔴Podsumowanie dnia: Wall Street ignoruje jastrzębią inflację, ropa mocno traci mimo napięć geopolitycznych
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.