


📈 Giełda
-
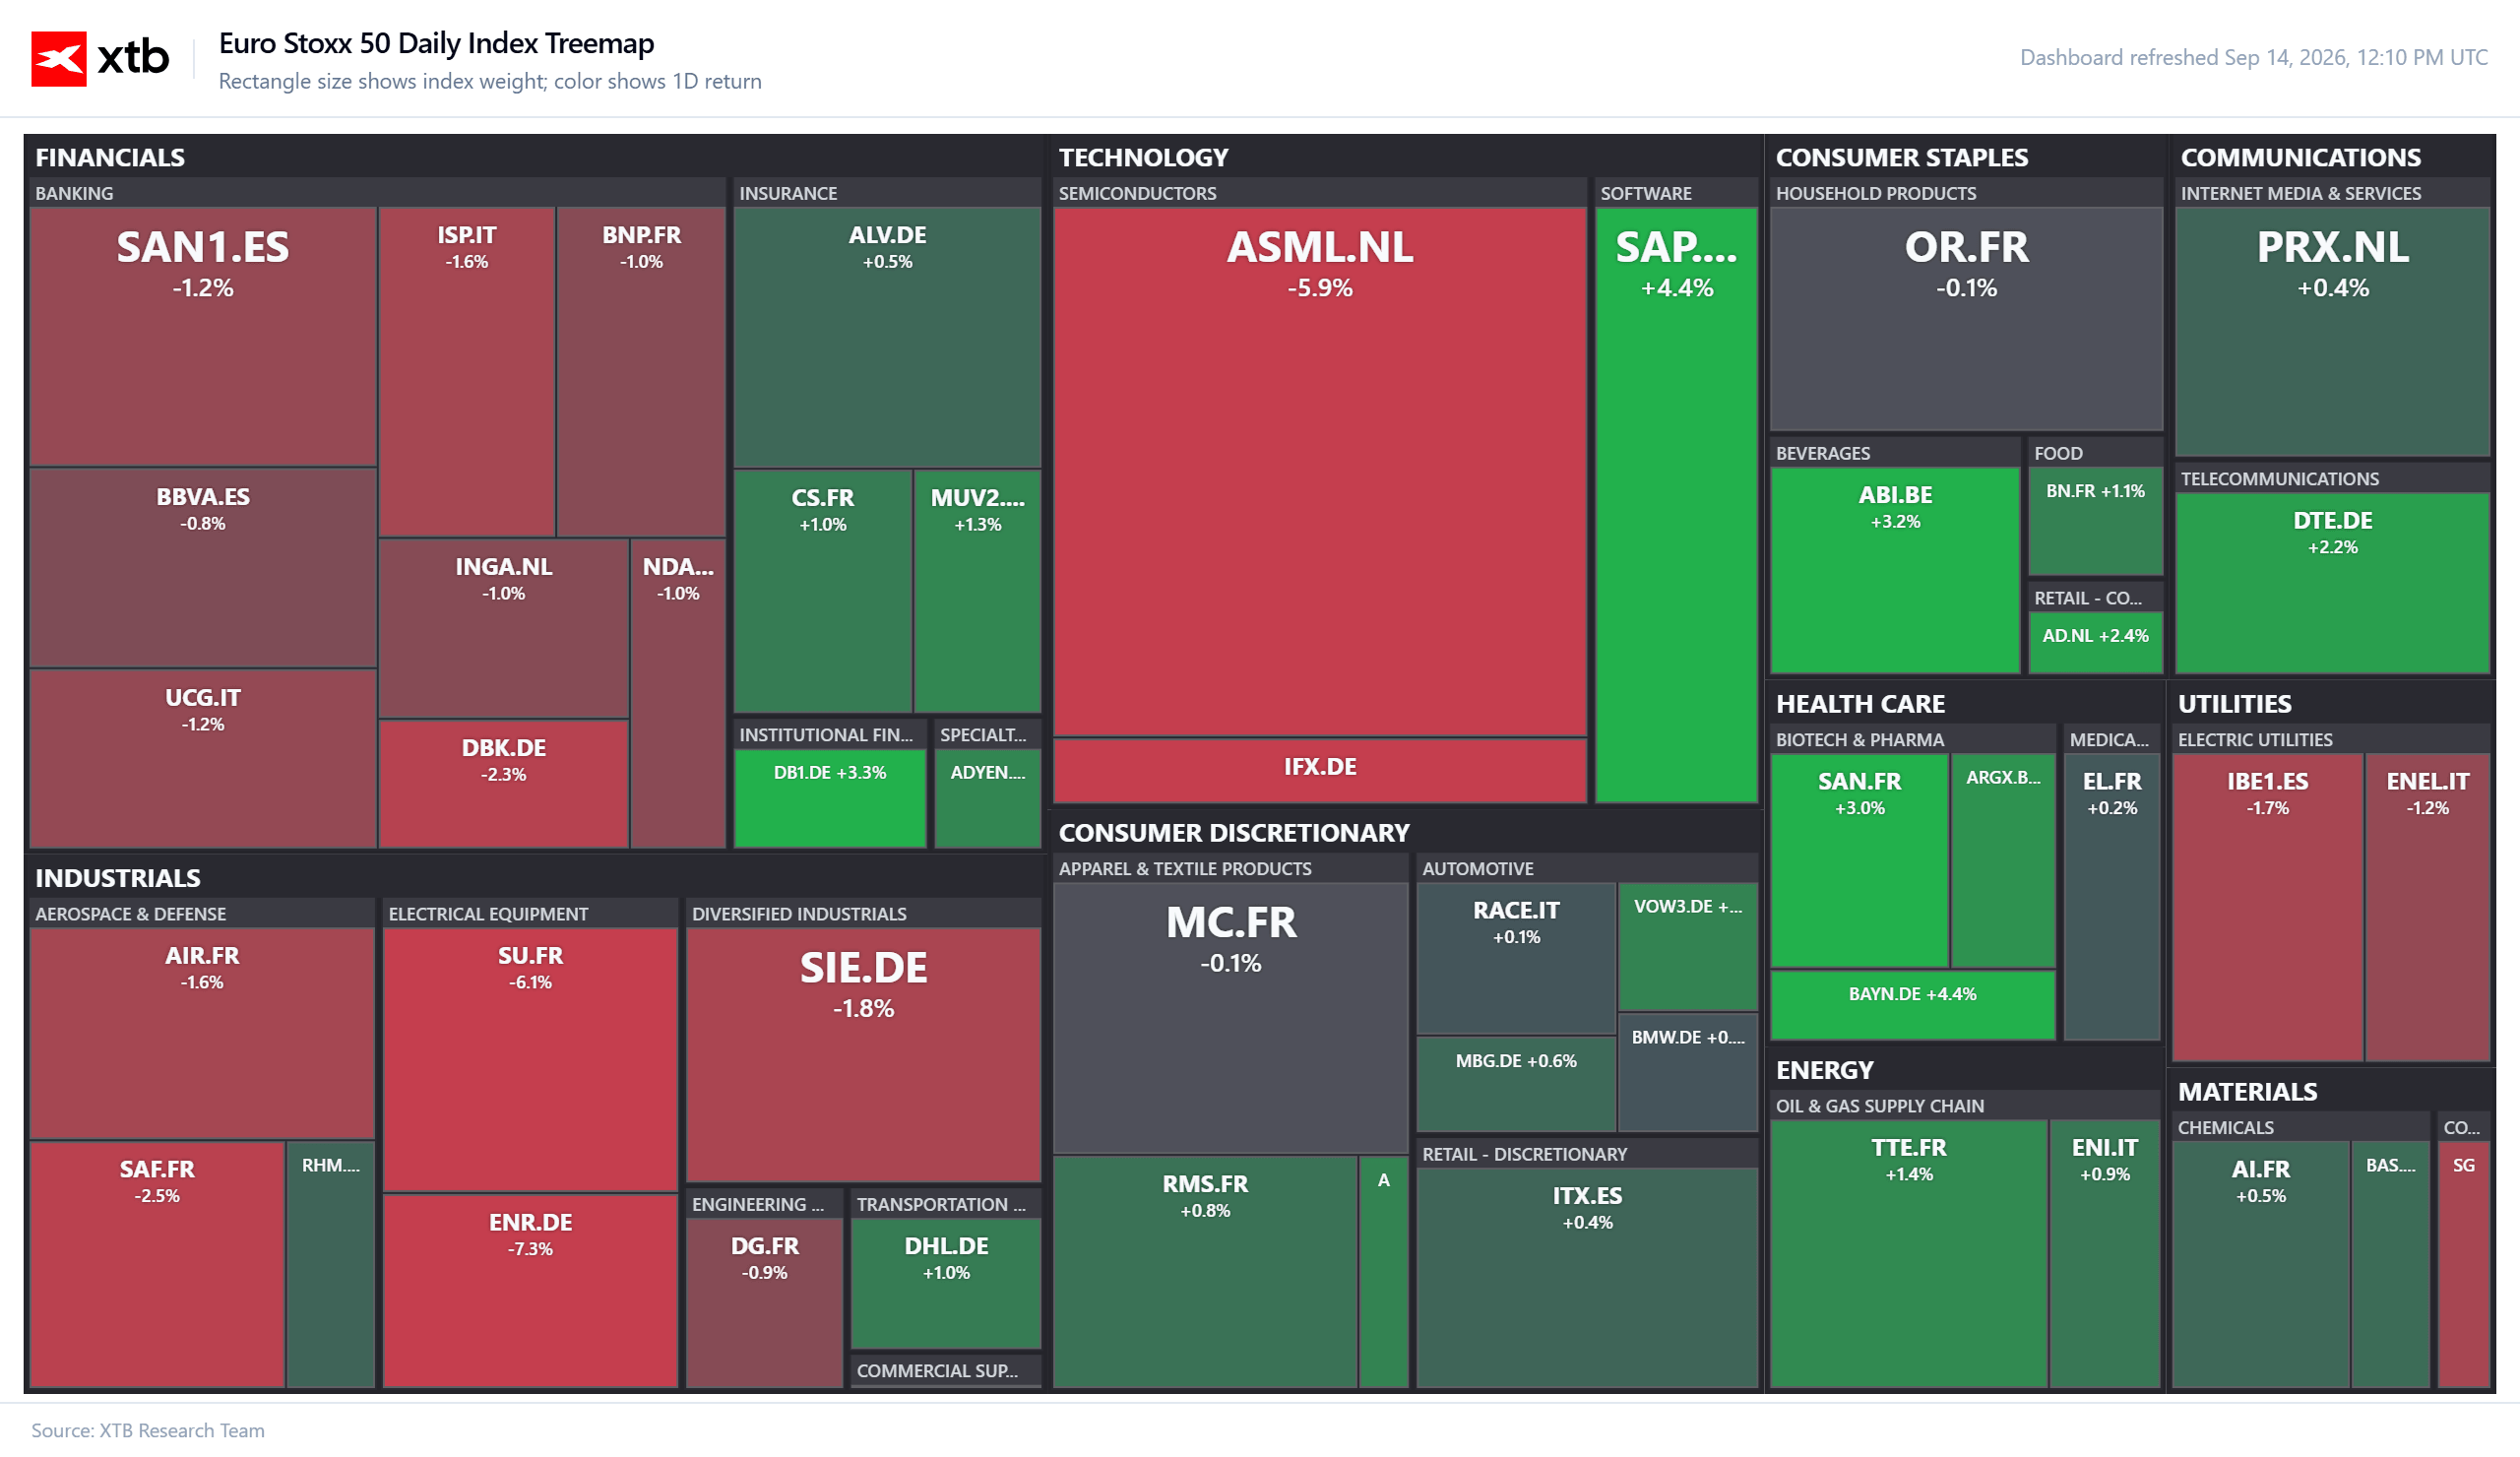
Do godz. 14:10 europejskie indeksy pozostają wyraźnie pod kreską, a niemal cały kontynent handluje na czerwono: CAC 40 traci około 0,7%, DAX około 0,4%, a IBEX 35 około 1%.
-
Jedynym większym zielonym akcentem w Europie pozostaje brytyjski FTSE 100. Na szerokim rynku dominuje ostrożność, a inwestorzy przyglądają się sytuacji na Bliskim Wschodzie, cenom ropy oraz nadchodzącym decyzjom banków centralnych.
-
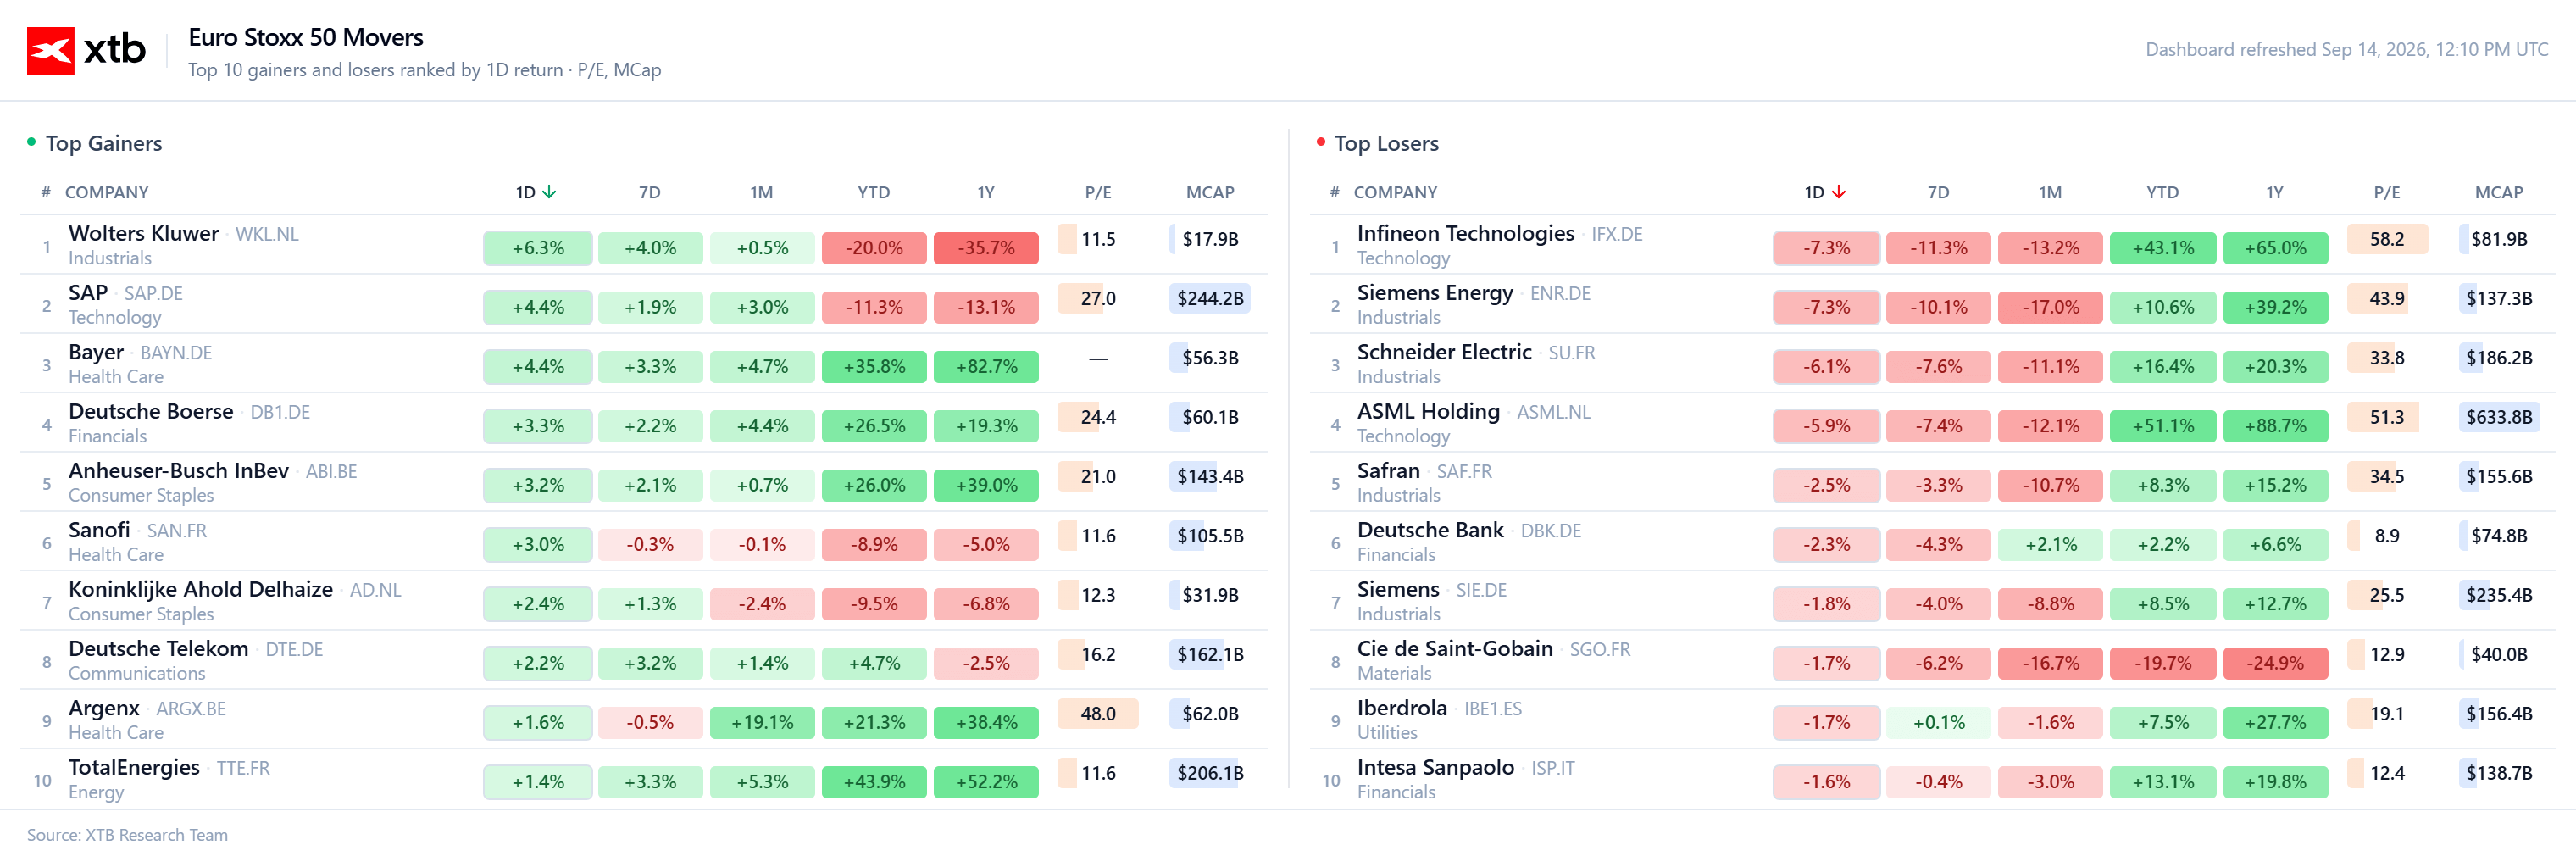
Jednym z głównych źródeł presji na europejskie indeksy jest sektor półprzewodników — ASML oraz Infineon tracą około 6%, a jeszcze mocniej przeceniane są niektóre mniejsze spółki z europejskiego łańcucha dostaw w ramach szerszej korekty spółek związanych ze sztuczną inteligencją.
-
Za spadkami w sektorze technologicznym stoi rosnąca niepewność dotycząca dalszego tempa rozwoju AI oraz obawy przed wolniejszym wzrostem wydatków na centra danych, serwery i zaawansowane półprzewodniki. Dla spółki ASML jest to szczególnie istotne ze względu na rolę kluczowego dostawcy maszyn wykorzystywanych do produkcji najbardziej zaawansowanych chipów.
Źródło: xstation5
🛢️ Surowce
-
Ropa ponownie mocno zyskuje: baryłka ropy Brent znajduje się powyżej 107–108 USD, a WTI również mocno rośnie ze względu na napięcia na Bliskim Wschodzie, ataki na infrastrukturę naftową oraz opóźnienie rozmów dotyczących sytuacji w rejonie Zatoki Perskiej i cieśniny Ormuz.
-
Głównym zagrożeniem dla rynków jest ryzyko utrzymania się wysokich cen energii przez dłuższy czas, co zwiększa presję inflacyjną, podbija rentowności obligacji oraz ogranicza przestrzeń banków centralnych do łagodzenia polityki pieniężnej.
-
Pomimo utrzymującego się napięcia geopolitycznego złoto nie korzysta dziś ze swojego statusu bezpiecznej przystani — rynek skupia się przede wszystkim na wpływie droższej ropy na inflację oraz perspektywy polityki Fedu, a mocniejszy dolar i wyższe rentowności obligacji dodatkowo ograniczają atrakcyjność kruszcu.
🏦 Banki Centralne i Makroekonomia
-
W tle dzisiejszej sesji pozostaje posiedzenie Fedu w tym tygodniu, stanowiące jedno z najważniejszych wydarzeń dla globalnych rynków, gdzie inwestorzy zwrócą uwagę na decyzję w sprawie stóp procentowych, komunikat Fedu oraz wskazówki dotyczące kolejnych ruchów.
-
Wysokie ceny ropy dodatkowo komplikują sytuację Rezerwy Federalnej i zwiększają ryzyko utrzymywania się inflacji na podwyższonym poziomie, co może oznaczać mniej przestrzeni do obniżek stóp lub bardziej jastrzębie nastawienie Fedu, stanowiące negatywny czynnik dla wycen akcji (szczególnie spółek technologicznych i wzrostowych).
🪙 Kryptowaluty
-
Odmiennie wygląda sytuacja na rynku kryptoaktywów, gdzie utrzymuje się pozytywny sentyment: Bitcoin rośnie obecnie o około 1,3% do rejonu 77,8 tys. USD, natomiast Ethereum zyskuje około 1,2%, powracając powyżej 2,5 tys. USD.
-
Kryptowaluty zachowują się dziś relatywnie mocno na tle europejskich akcji oraz metali szlachetnych, pokazując, że część kapitału nadal pozostaje skłonna podejmować ryzyko pomimo podwyższonej niepewności na globalnych rynkach.
📝 Podsumowanie Sesji
-
Dzisiejsza sesja jest dla rynków kombinacją dwóch negatywnych czynników: gwałtownej przeceny spółek związanych z AI (uderzającej przede wszystkim w europejską technologię, szczególnie ASML i Infineon) oraz kolejnego skoku cen ropy (zwiększającego obawy o inflację, stopy procentowe i perspektywy wzrostu gospodarczego).
-
W tle pozostaje kluczowe posiedzenie Fedu, dlatego inwestorzy przed dalszą częścią tygodnia pozostają wyraźnie ostrożni, podczas gdy jednym z niewielu pozytywnych akcentów pozostaje rynek kryptoaktywów, gdzie zarówno Bitcoin, jak i Ethereum notują dziś wzrosty.
Źródło: xstation5


Puls GPW: Ropa przygniata rynki. GPW zaczyna tydzień od spadków


Komentarz walutowy: Ropa po 108 USD budzi demony inflacji. Złoty pod presją geopolityki

Ropa wraca powyżej 100 USD

Wykres dnia: AI spowolni; IPO OpenAI "odwołane" 🚨US100 traci 1,7% na otwarciu tygodnia💥
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.