


Na szerokim rynku nastroje charakteryzują się ostrożnym optymizmem, z nieco lepszym sentymentem wokół aktywów europejskich. GPW jest w czołówce indeksów rosnących w Europie, kontrakty na WIG20 zyskują ok. 0,6%.
- Rynki analizują konsekwencje przejęcia obu izb amerykańskiego Kongresu przez Demokratów. Nadzieje na ograniczenie konfliktu z Iranem i spadek cen ropy wspierały środowe odbicie, choć zmiana układu politycznego rodzi również obawy o presję regulacyjną na sektor technologiczny. Donald Trump zadeklarował gotowość do współpracy, ale zapowiedział wetowanie ustaw w przypadku braku porozumienia.
- W centrum uwagi inwestorów na polskim rynku będzie w czwartek konferencja prasowa prezesa NBP Adama Glapińskiego, dzień po tym, jak Rada Polityki Pieniężnej pozostawiła stopy procentowe na dotychczasowym poziomie.
- Po sesji raporty mają opublikować Orlen i Dino Polska.
Wiadomości ze spółek
- LPP (LPP.PL): Grupa szacuje, że przychody w III kwartale roku obrotowego, obejmującym sierpień/październik, wzrosły o 20% r/r w walutach stałych, a skorygowany EBIT zwiększył się o około 30%. Zysk netto miał rosnąć w podobnym tempie. Marża brutto ma wynieść co najmniej 59%, dzięki mniejszej skali wyprzedaży i dobremu przyjęciu kolekcji jesiennych. Poprawę wyników wspierała również dyscyplina kosztowa. Dla oceny trwałości tego trendu istotne będzie utrzymanie rentowności po wygaśnięciu korzystnego wpływu kursu złotego względem dolara. Akcje spółki zyskują ok. 2,5%.
- Passus (PAS.PL): Wyniki za Q3 2026 pokazują wyraźne osłabienie wobec mocnego pierwszego półrocza. Przychody spadły o 54% r/r do 16,7 mln zł, a strata netto przypisana akcjonariuszom jednostki dominującej wyniosła 5,5 mln zł wobec zysku rok wcześniej. Wyniki obciążyły koszty programu motywacyjnego, jednak także EBITDA po ich wyłączeniu była znacznie niższa niż przed rokiem. Zarząd wskazuje na przesunięcie realizacji dużego kontraktu na IV kwartał. Perspektywy końcówki roku wspiera ogłoszona 4 listopada umowa z klientem z branży energetycznej. Akcje spółki zyskują 2%.
- PKO BP (PKO.PL): Zysk netto grupy PKO BP w Q3 2026 r. wzrósł do 2,9 mln zł względem 2,84 mln zł rok wcześniej. Zysk okazał się o ok. 5% powyżej konsensusu rynkowego. Spółka zyskuje ok. 0,5%.
- Arctic Paper (ATC.PL): Grupa pozostaje pod presją słabego popytu i konkurencji na europejskim rynku papieru. Przychody w Q3 2026 spadły o 7,5% r/r do 736,6 mln zł, a EBITDA zmniejszyła się o około 75% do 9,7 mln zł. Poprawa segmentu papierniczego względem poprzedniego kwartału nie wystarczyła do odwrócenia spadków w ujęciu rocznym. Spółka traci ok. 4%.
Analiza Techniczna W20 (D1)
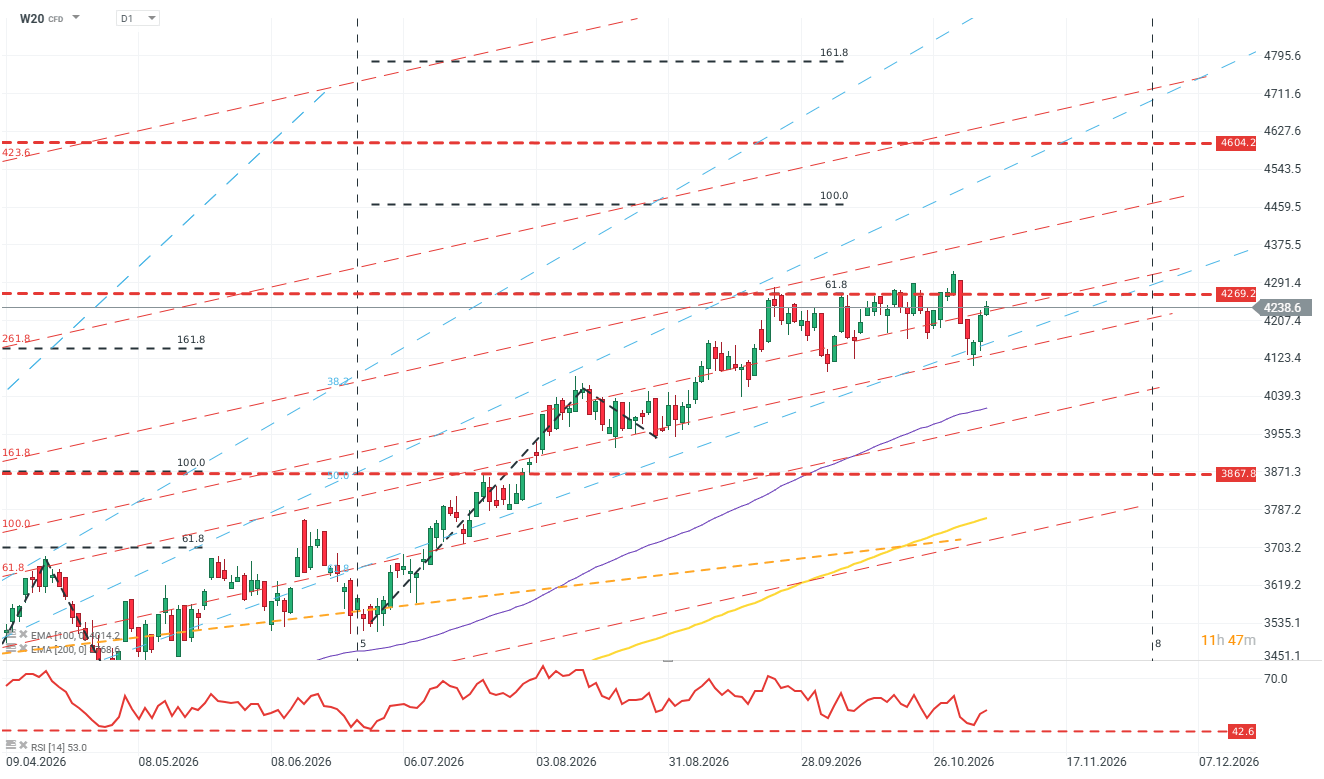
Cena kontraktów kontynuuje ruch w obrębie średnioterminowego kanału wzrostowego, utrzymując się poniżej istotnej strefy oporu przy ~4269 pkt. Ostatnie sesje przyniosły próbę odbicia od dolnego ograniczenia lokalnego kanału. W przypadku jego pokonania kolejnym celem kupujących może stać się rejon 4460 pkt, a następnie 4604 pkt, wyznaczony przez rozszerzenia Fibonacciego. Z kolei niepowodzenie próby wybicia zwiększa ryzyko ponownego testu wsparcia w okolicach 4120-4150 pkt. Wskaźnik RSI, oscylujący w pobliżu neutralnych poziomów, nie wskazuje na zdecydowaną przewagę żadnej ze stron rynku. Pomimo krótkoterminowej utraty impetu wzrostowego, utrzymywanie się notowań powyżej średnich EMA 100 i EMA 200 przemawia za zachowaniem pozytywnej struktury trendu w średnim terminie. Źródło: xStation5
Dane Makroekonomiczne
- O godz. 13:00 rynek pozna decyzję Banku Anglii dot. stóp procentowych. Konsensus rynkowy wskazuje na podwyżkę do 4%.
- O godz. 14:30 opublikowane zostaną dane dotyczące wniosków o zasiłek dla bezrobotnych. Rynek oczekuje wzrostu nowych wniosków do 196 tys. i utrzymania się ponownych wniosków na poziomie 1,7 mln.
- O godz. 16:30 EIA opublikuje zmiany w zapasach gazu ziemnego w USA. Rynek oczekuje wzrostu do 82 bcf (poprzednio 80 bcf).


Wykres dnia: GBPUSD 🏛️BoE przed pierwszą od trzech lat podwyżką stóp ⏰


Norges Bank nie zmienia stóp, ale pozostawia drzwi otwarte do podwyżek. Czy to jednak nie koniec umocnienia NOKa?

Kalendarz ekonomiczny: Inwestorzy czekają na decyzję Banku Anglii 🏛️

🌊Bliżej rynków: Błękitne tsunami zatapia ropę (05.11.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.