
Początek nowego tygodnia przynosi wyraźne pogorszenie nastrojów na warszawskim parkiecie. Na godzinę 11:55 wszystkie najważniejsze krajowe indeksy znajdują się pod kreską. WIG20 traci około 0,4 proc., mWIG40 zniżkuje o blisko 0,6 proc., a sWIG80 spada o około 0,7 proc. Presja podażowa jest więc widoczna na całym rynku, choć skala przeceny pozostaje na razie umiarkowana.
Głównym źródłem niepokoju pozostaje sytuacja na Bliskim Wschodzie i związane z nią rosnące ryzyko zakłóceń w dostawach surowców energetycznych. Rynek coraz wyraźniej obawia się, że eskalacja konfliktu może objąć nie tylko rejon cieśniny Ormuz, ale również kluczowe szlaki transportowe przez Morze Czerwone i Bab al Mandab. Ostatnie ataki na infrastrukturę energetyczną w Arabii Saudyjskiej dodatkowo zwiększyły obawy o bezpieczeństwo globalnych dostaw ropy.
W efekcie ceny ropy naftowej gwałtownie rosną. Notowania Brent ponownie przekroczyły 100 dolarów za baryłkę, a wraz z dalszą eskalacją ryzyko utrzymania wysokich cen surowca staje się coraz większym problemem dla globalnej gospodarki. Dla rynków akcji oznacza to jednocześnie wzrost ryzyka inflacyjnego oraz presję na marże przedsiębiorstw i konsumpcję.
Drugim istotnym czynnikiem pozostaje nadchodzące w tym tygodniu posiedzenie FOMC. Jeszcze przed ostatnim nasileniem napięć na Bliskim Wschodzie rynek coraz mocniej skłaniał się w kierunku podwyżki stóp procentowych w Stanach Zjednoczonych. Obecnie ten scenariusz jest jeszcze wyraźniej dyskontowany. Po publikacji sierpniowych danych o inflacji oraz przy jednoczesnym gwałtownym wzroście cen ropy oczekiwania dotyczące podwyżki o 25 punktów bazowych wzrosły w okolice 85 do 90 proc.
To właśnie połączenie rosnących cen energii, ryzyka dalszej eskalacji geopolitycznej oraz bardziej restrykcyjnych oczekiwań wobec Fed stanowi obecnie największe zagrożenie dla globalnych rynków akcji. Inwestorzy muszą bowiem brać pod uwagę scenariusz, w którym wyższe ceny ropy utrudniają dalszą dezinflację, ograniczając przestrzeń dla łagodzenia polityki pieniężnej.
Naszym zdaniem dzisiejszą słabość GPW należy przede wszystkim traktować jako reakcję na pogorszenie globalnego otoczenia. Na tym etapie nie obserwujemy jeszcze ruchu, który wskazywałby na trwałą zmianę średnioterminowego trendu na krajowym rynku. Kluczowe dla kolejnych sesji będą jednak zarówno informacje dotyczące sytuacji na Bliskim Wschodzie, jak i komunikat Fed oraz jego ocena wpływu wyższych cen energii na perspektywy inflacyjne.
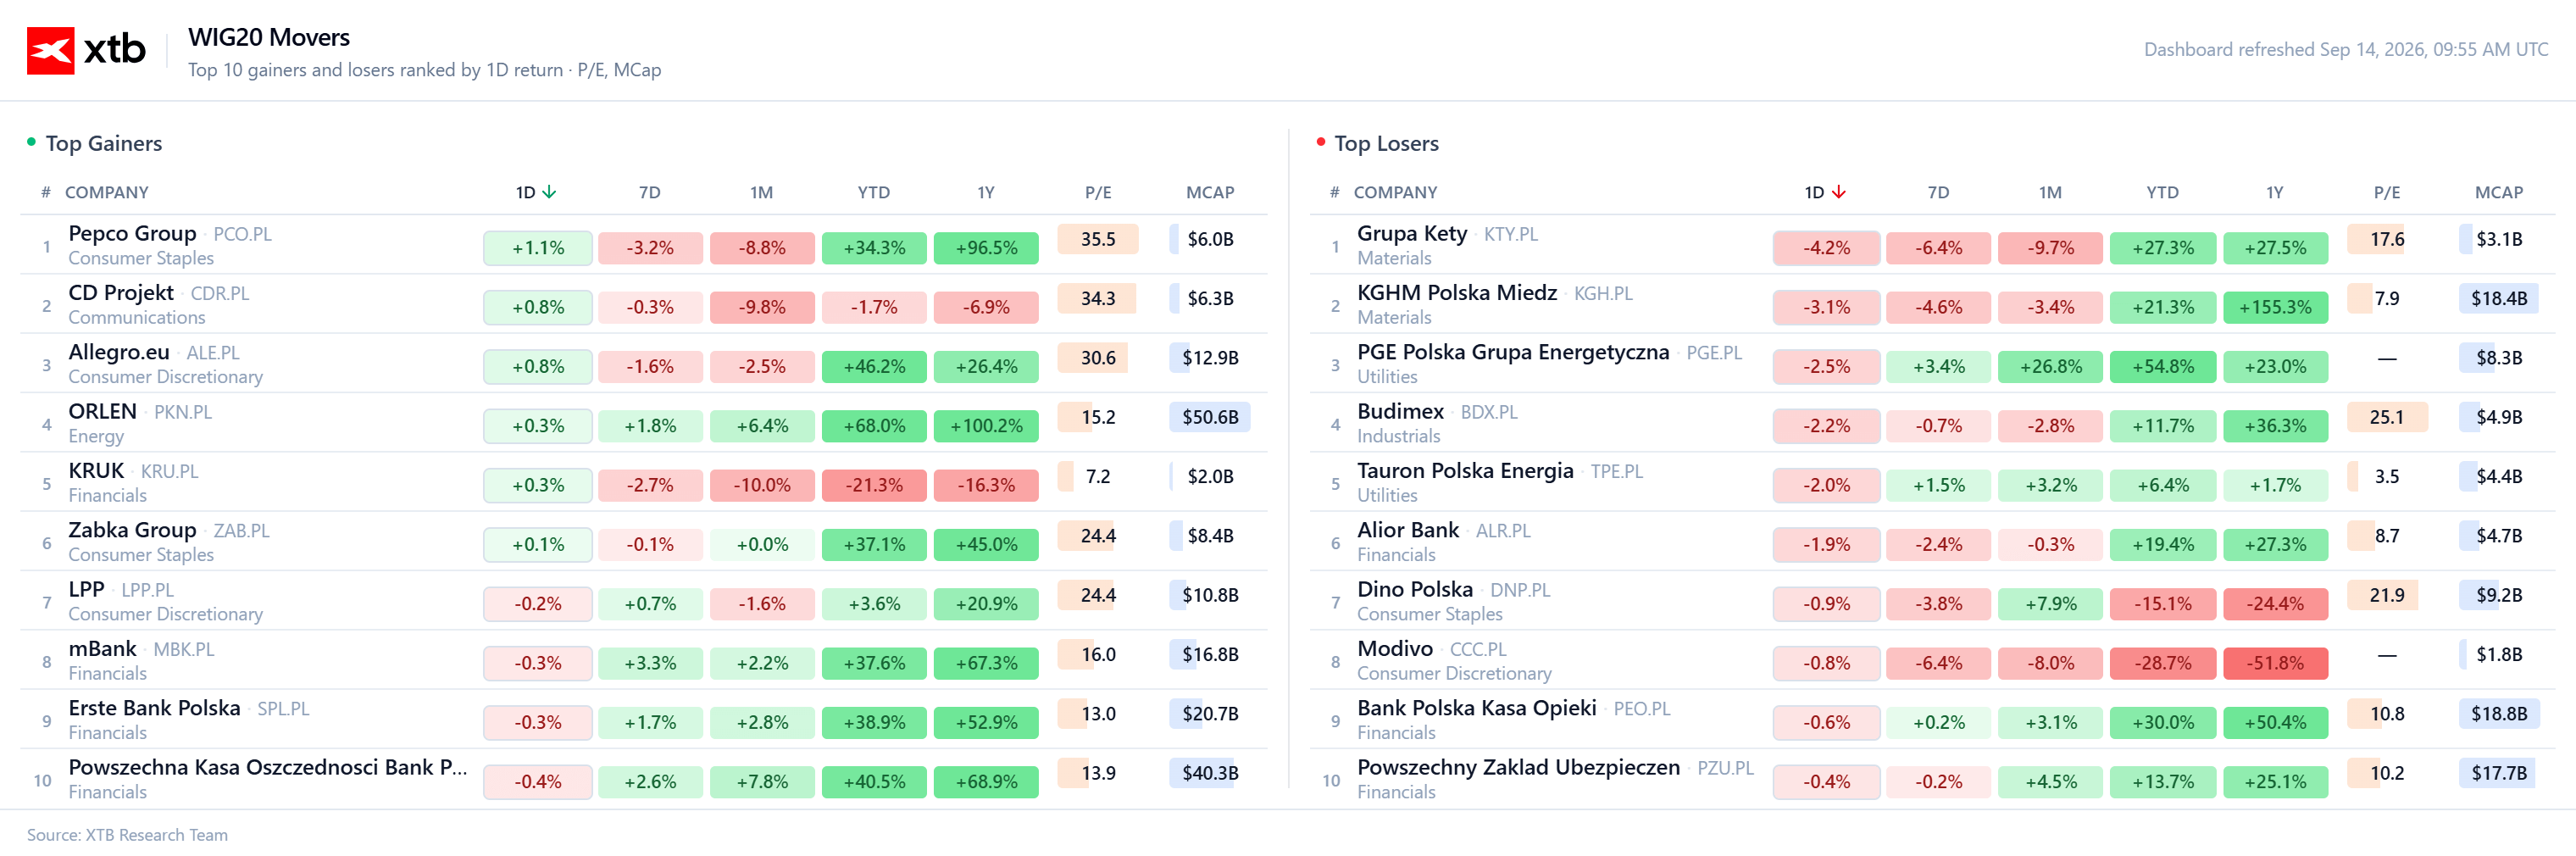
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
-
Handel detaliczny i technologie na czele: Liderem dziennych wzrostów jest Pepco Group, a zaraz za nim znajdują się CD Projekt oraz serwis Allegro.eu.
-
Paliwa i finanse na lekkim plusie: Wśród spółek zyskujących obecne są również koncern ORLEN oraz firma windykacyjna KRUK.
-
Handel na poziomie neutralnym: Zabka Group notuje minimalny dodatni wynik, zamykając listę zyskujących spółek.
🔴 Kto dzisiaj traci?
-
Przemysł, surowce i energetyka na czele spadków: Największą przecenę notuje Grupa Kęty, a tuż za nią plasują się KGHM Polska Miedź oraz spółki energetyczne PGE Polska Grupa Energetyczna i Tauron Polska Energia.
-
Budownictwo, finanse i odzież pod presją: Wyraźne spadki zaliczają Budimex, Alior Bank, Dino Polska, Modivo oraz Bank Polska Kasa Opieki.
-
Finanse zamykają listę spadków: Zestawienie po stronie strat zamyka Powszechny Zakład Ubezpieczeń (PZU), a także znajdujące się niżej w zestawieniu top zyskujących – ale będące pod kreską w ujęciu dziennym – mBank, Erste Bank Polska oraz Powszechna Kasa Oszczędności Bank Polski (PKO BP).
Wiadomości ze spółek:
mBank (MBK.PL) poinformował, że KNF utrzymała w mocy nałożone na bank kary pieniężne o łącznej wysokości ok. 15 mln zł. Decyzja została podjęta po ponownym rozpatrzeniu sprawy na wniosek banku, a mBankowi przysługuje jeszcze prawo do zaskarżenia jej do Wojewódzkiego Sądu Administracyjnego w Warszawie.
ZUE (ZUE.PL) podpisało z PKP PLK umowę na modernizację ok. 34,5 km linii kolejowej na odcinku Skarżysko-Kamienna–Tumlin. Wartość kontraktu wynosi 780,8 mln zł netto, co stanowi istotne wzmocnienie portfela zamówień spółki i potwierdza jej mocną pozycję w segmencie infrastruktury kolejowej. Realizacja projektu obejmie m.in. modernizację torów, sieci trakcyjnej oraz infrastruktury towarzyszącej, a zakończenie prac zaplanowano na 2029 rok. Kontrakt powinien zapewnić ZUE stabilny poziom przychodów w kolejnych latach i zwiększyć widoczność przyszłych wyników spółki.
ZREMB CHOJNICE (ZRE.PL) przedstawił szacunkowe wyniki za I kwartał 2026 roku, które pokazują wzrost przychodów, ale jednocześnie presję na rentowność operacyjną. Przychody ze sprzedaży były wyższe niż średnia z analogicznych okresów poprzednich lat, jednak spółka ponownie znalazła się pod presją kosztową na poziomie operacyjnym. Jednocześnie wynik netto pozostał dodatni.
Najważniejsze szacunkowe dane finansowe:
-
Przychody ze sprzedaży: 11,58 mln zł, wzrost o 28% względem średniej z I kwartałów lat 2022–2025
-
EBIT: minus 0,73 mln zł
-
EBITDA: minus 0,12 mln zł
-
Zysk netto: 0,77 mln zł, spadek o 34,3% względem średniej z I kwartałów lat 2022–2025
Przedstawione wartości mają charakter szacunkowy i mogą ulec zmianie w ostatecznym raporcie okresowym.
WASKO (WAS.PL) opublikowało wyniki za I półrocze 2026 roku, które pokazują wyraźną poprawę zarówno skali działalności, jak i rentowności grupy. Przychody wzrosły o 33,5% r/r, a zysk netto przypadający akcjonariuszom jednostki dominującej zwiększył się ponad pięciokrotnie. Najważniejsze dane przedstawiają się następująco:
-
Przychody ze sprzedaży: 309,26 mln zł, wzrost o 33,5% r/r
-
EBIT: 27,06 mln zł, wobec 4,66 mln zł rok wcześniej
-
Zysk brutto: 29,88 mln zł, wobec 6,53 mln zł w I półroczu 2025 roku
-
Zysk netto: 23,25 mln zł, wobec 4,41 mln zł rok wcześniej
-
Zysk netto przypadający akcjonariuszom jednostki dominującej: 22,90 mln zł, wobec 4,17 mln zł rok wcześniej
Na szczególną uwagę zasługuje ponad pięciokrotny wzrost zysku netto, który wskazuje na istotną poprawę efektywności działalności grupy. Jednocześnie wynik operacyjny wzrósł jeszcze mocniej niż przychody, co sugeruje wyraźną poprawę marż w porównaniu z ubiegłym rokiem.
Najważniejsze wydarzenia z krajowego rynku:
Wypowiedzi prezesa Narodowego Banku Polskiego wskazują, że przestrzeń do dalszych obniżek stóp procentowych w najbliższych miesiącach pozostaje bardzo ograniczona. W jego ocenie stopy mogą pozostać na obecnym poziomie przez dłuższy czas, nawet do połowy 2027 roku.
W naszej ocenie jest to w dużej mierze potwierdzenie scenariusza, który wskazywaliśmy już wcześniej. Nie zakładamy obniżki stóp procentowych w Polsce do końca tego roku, a ewentualnej przestrzeni do wznowienia cyklu obniżek spodziewamy się dopiero po I kwartale 2027 roku. Wówczas obraz gospodarki może być już wyraźnie inny. Dynamika PKB powinna stopniowo słabnąć, co z czasem może wzmocnić argumenty za łagodniejszą polityką pieniężną.
Niepewność pozostaje jednak związana przede wszystkim z sytuacją na rynku surowców energetycznych. Eskalacja konfliktu na Bliskim Wschodzie doprowadziła do gwałtownego wzrostu cen ropy, a doniesienia dotyczące infrastruktury przesyłowej zwiększają ryzyko dalszych zakłóceń w globalnych dostawach. W Arabii Saudyjskiej czasowo wstrzymano pracę rurociągu Wschód–Zachód, który ma istotne znaczenie dla transportu ropy na terenie kraju.
Na razie sytuacja ta nie przekłada się na problemy z zaopatrzeniem polskiego rynku. Orlen informuje, że dostawy ropy do jego rafinerii są realizowane bez zakłóceń. Im dłużej jednak będzie utrzymywać się obecna sytuacja geopolityczna, tym większe staje się ryzyko ograniczeń podażowych oraz utrzymania cen surowca na podwyższonym poziomie.
Z punktu widzenia banku centralnego oznaczałoby to dodatkowe wyzwanie. Droższa ropa przekłada się bowiem na wyższe koszty transportu, energii i produkcji, zwiększając ryzyko ponownego wzrostu presji inflacyjnej. W takich warunkach NBP musi zachować większą ostrożność, zwłaszcza jeśli podwyższone ceny surowców okażą się zjawiskiem trwałym.
W efekcie obecne otoczenie sprzyja raczej dłuższemu okresowi stabilizacji stóp niż szybkiemu powrotowi do ich obniżania. Dopiero wyraźniejsze osłabienie krajowej aktywności gospodarczej, przy jednoczesnym uspokojeniu sytuacji na rynkach energii, mogłoby stworzyć warunki do wznowienia łagodzenia polityki pieniężnej.
Na ten moment NBP nie ma więc powodów, aby się spieszyć. Przy relatywnie mocnej gospodarce i podwyższonym ryzyku inflacyjnym związanym z rynkiem ropy najbardziej prawdopodobny pozostaje scenariusz utrzymania stóp procentowych bez zmian przez kolejne miesiące.
Wykres 3 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
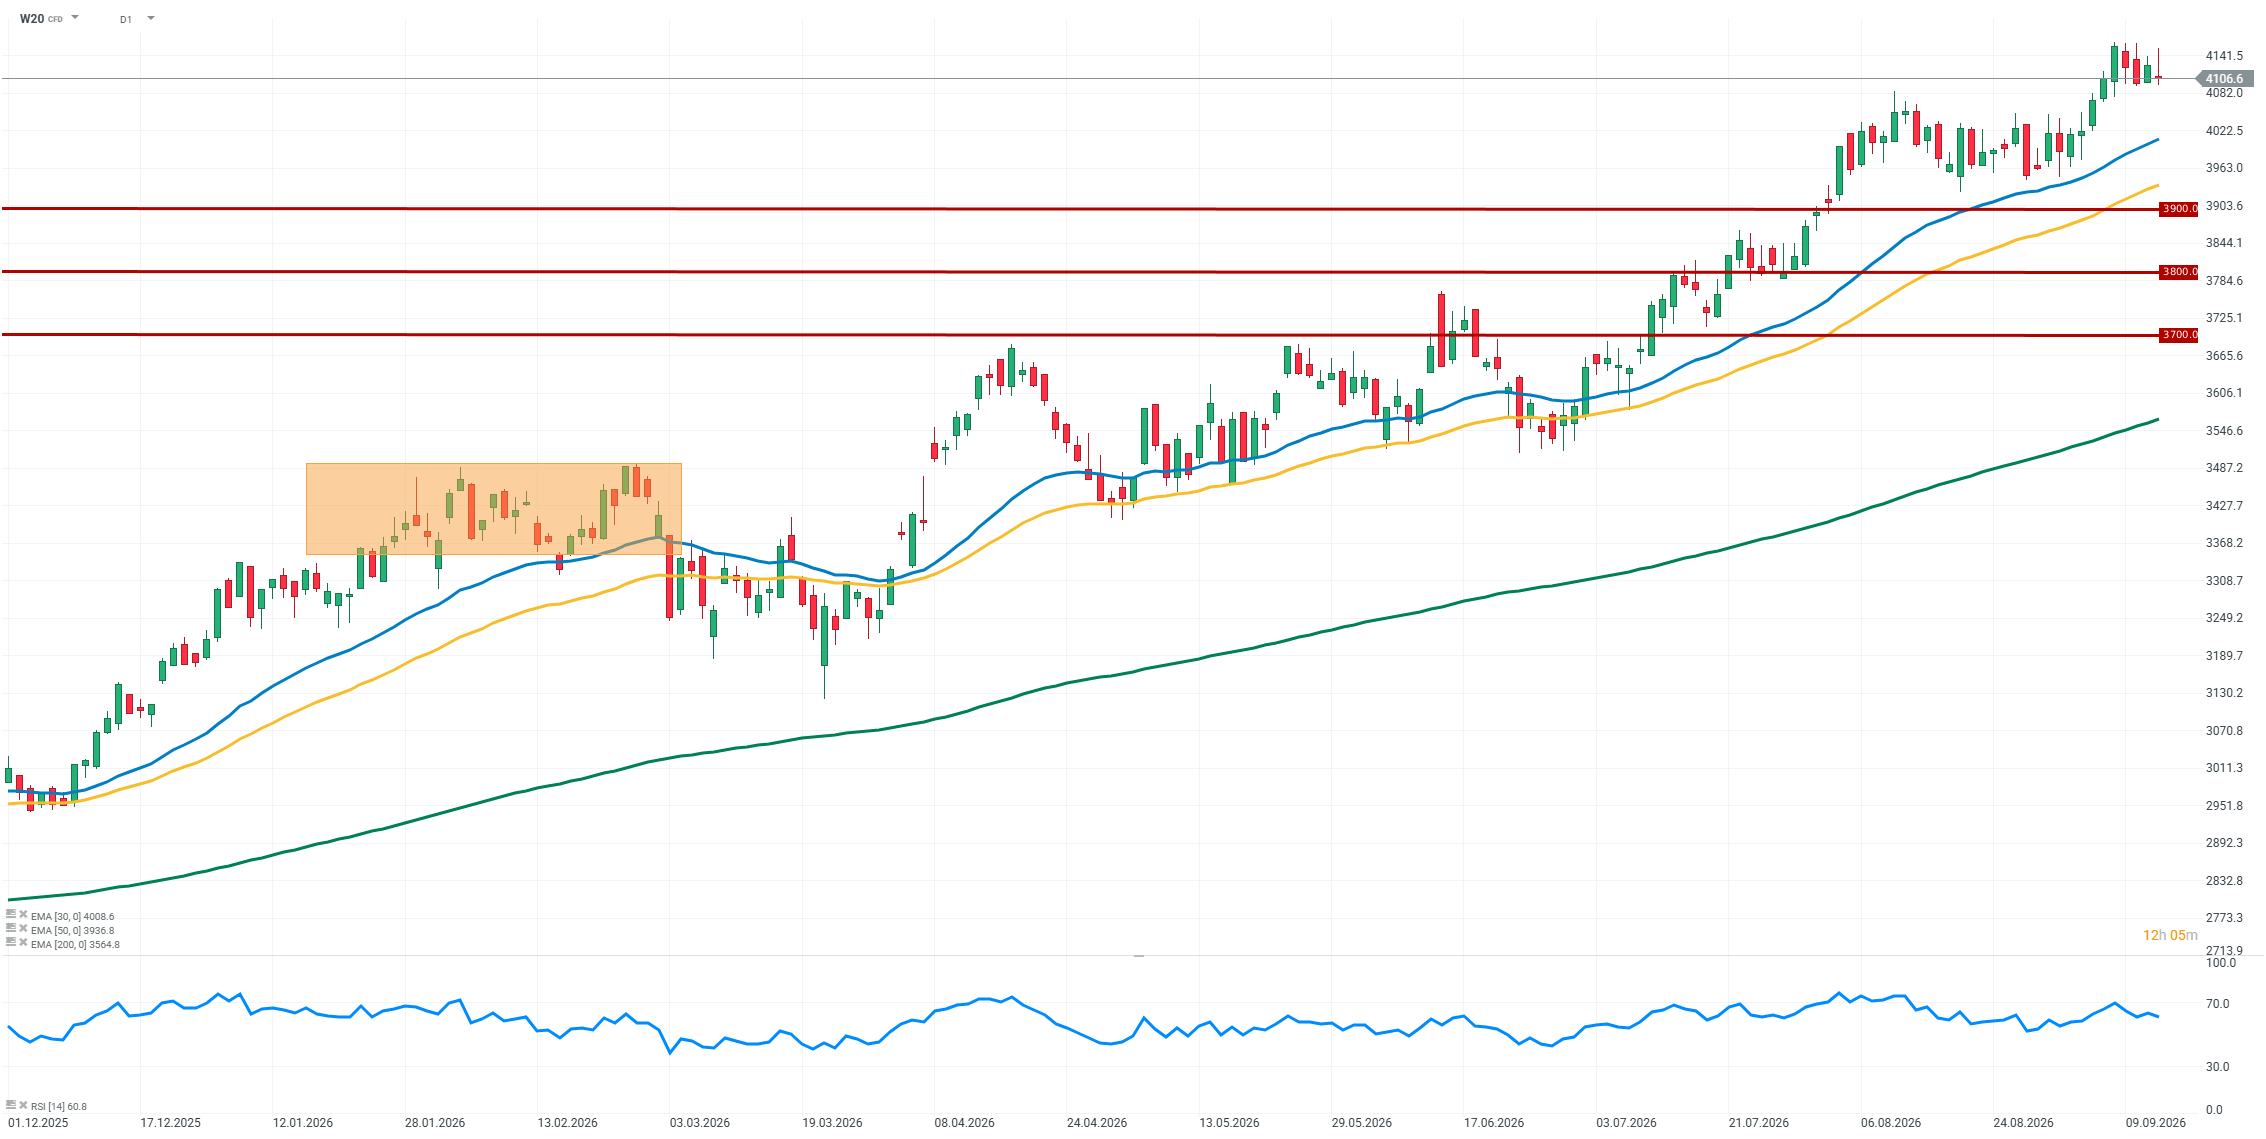
Kontrakty na WIG20 (W20) pozostają dziś pod presją, a notowania indeksu wskazują na przewagę strony podażowej. Skala przeceny jest jednak ograniczana przez próby obrony rynku przez stronę popytową, która stara się powstrzymać głębszą korektę. Nastroje pozostają ostrożne ze względu na utrzymującą się wysoką cenę ropy, napiętą sytuację na Bliskim Wschodzie oraz obawy dotyczące dalszego kierunku polityki monetarnej w USA. Dodatkowym czynnikiem ryzyka są oczekiwania, że utrzymująca się presja inflacyjna może skłonić FOMC do podwyżki stóp procentowych, co byłoby negatywnym sygnałem dla rynków akcji.
W efekcie inwestorzy pozostają ostrożni, a dalszy kierunek notowań będzie w dużej mierze zależał od rozwoju sytuacji geopolitycznej oraz zachowania cen ropy. Jeżeli presja ze strony czynników zewnętrznych utrzyma się, strona podażowa może nadal dominować na krajowym rynku.
Źródło: xStation5


Ropa wraca powyżej 100 USD

Wykres dnia: AI spowolni; IPO OpenAI "odwołane" 🚨US100 traci 1,7% na otwarciu tygodnia💥


Kalendarz ekonomiczny: Inflacja w Kandzie oraz przemówienie Lagarde z EBC 🎯

Poranna odprawa: Ponure otwarcie tygodnia w cieniu drożejącej ropy i wstrząsów wokół OpenAI 🚨
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.