


Najważniejszym wydarzeniem dnia są bez wątpienia wyniki wyborów połówkowych w Stanach Zjednoczonych. Demokraci odnieśli zdecydowane zwycięstwo, odzyskując kontrolę zarówno nad Izbą Reprezentantów, jak i Senatem. Oznacza to istotną zmianę układu sił w amerykańskiej polityce i większe ograniczenia dla administracji Donalda Trumpa w realizacji jej dotychczasowych planów.
Reakcja rynków na ten wynik jest interesująca. Początkowo pojawiła się wyraźna nerwowość, szczególnie w segmencie technologicznym, jednak w kolejnych godzinach nastroje zaczęły się poprawiać. Środowe notowania na wielu światowych parkietach przebiegają w lepszych nastrojach, a część wcześniejszych strat na kontraktach terminowych została odrobiona. Pozytywne nastroje widoczne są również na krajowym rynku akcji. Na godzinę 12:30 indeks WIG20 zyskuje 1,7 proc., tyle samo co mWIG40, natomiast sWIG80 notuje nieco skromniejszy wzrost o 0,6 proc. Dla rynków wschodzących, w tym Polski, wynik wyborów może oznaczać pewną ulgę i ograniczenie ryzyka związanego z nieprzewidywalnością amerykańskiej polityki handlowej. Nie oznacza to jednak, że wszystkie sektory skorzystają na zmianie układu sił w Waszyngtonie.
Z punktu widzenia krajowego rynku równie istotne jest dzisiejsze posiedzenie Rady Polityki Pieniężnej. Naszym bazowym scenariuszem pozostaje utrzymanie stóp procentowych na niezmienionym poziomie. Główna stopa referencyjna NBP wynosi obecnie 3,75 proc. i naszym zdaniem RPP nie będzie dziś spieszyć się z kolejnymi zmianami kosztu pieniądza.
Argumentem przemawiającym za większą ostrożnością pozostaje sytuacja inflacyjna, choć ostatni odczyt przyniósł wyraźną poprawę. Według szybkiego szacunku GUS inflacja w październiku obniżyła się do 3,5 proc. rok do roku, wobec 4,1 proc. we wrześniu. To pozytywny sygnał, który może zmniejszać presję na utrzymywanie restrykcyjnej polityki pieniężnej. Jednocześnie spadek inflacji był w dużej mierze związany z niższymi cenami paliw, dlatego nie należy automatycznie zakładać, że presja cenowa w całej gospodarce została trwale opanowana.
RPP będzie musiała zatem uwzględnić zarówno poprawę ostatnich danych, jak i ryzyko ponownego wzrostu inflacji w kolejnych miesiącach. Utrzymanie stóp na obecnym poziomie pozwoliłoby Radzie poczekać na więcej informacji o trwałości spadku inflacji, bez podejmowania pochopnych decyzji.
Dzisiejszy dzień przynosi więc dwa istotne wydarzenia dla inwestorów. Wynik wyborów w USA może poprawiać nastawienie do rynków wschodzących, natomiast decyzja RPP będzie ważna dla oceny perspektyw krajowego rynku finansowego. W naszym scenariuszu zarówno polska giełda, jak i rynek stóp procentowych pozostaną jednak zależne od kolejnych danych gospodarczych. Sam spadek inflacji i zmiana układu sił w amerykańskim Kongresie nie wystarczą jeszcze, by przesądzić o trwalszej zmianie trendów.
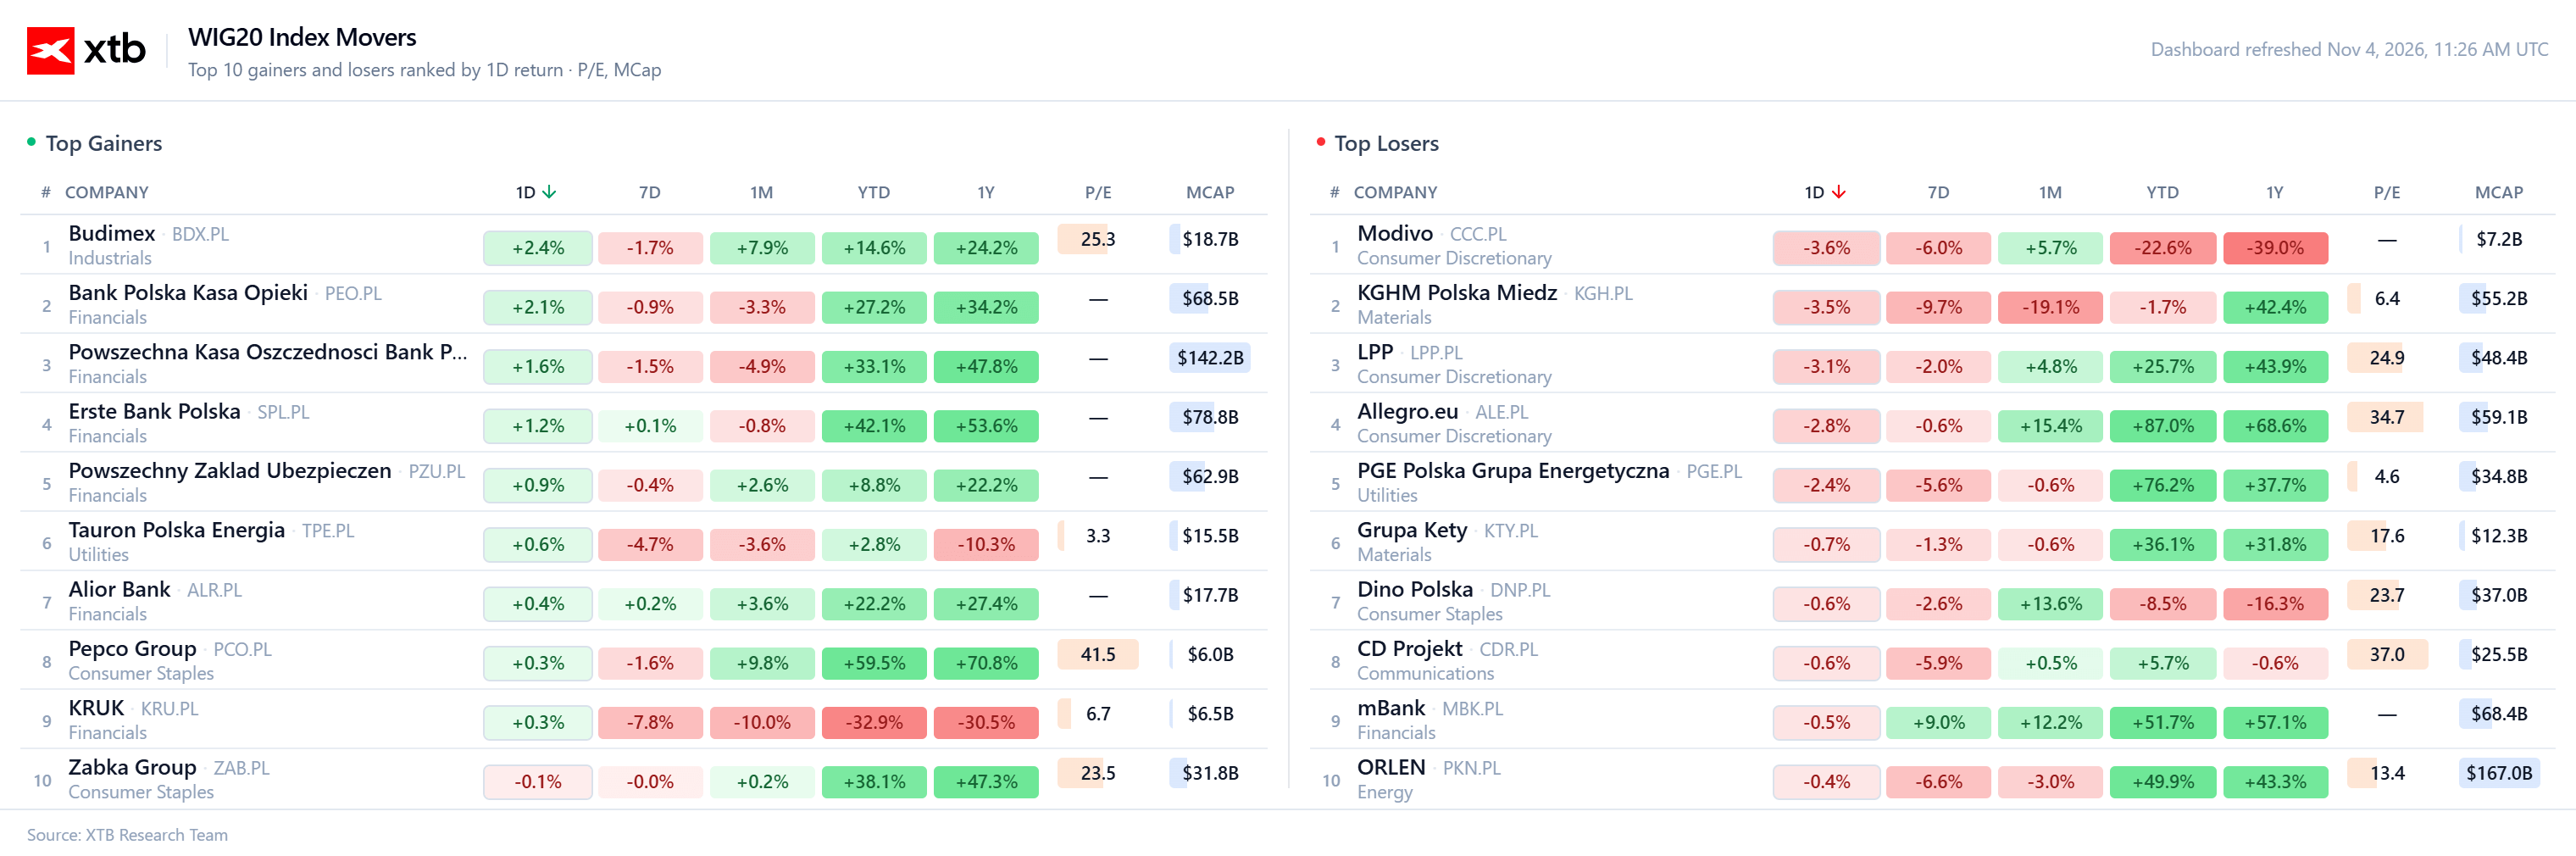
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
-
Budownictwo oraz sektor bankowy i finansowy na czele: Liderem dziennych wzrostów jest Budimex, a tuż za nim plasuje się silna reprezentacja instytucji finansowych: Bank Polska Kasa Opieki, Powszechna Kasa Oszczędności Bank Polski oraz Erste Bank Polska.
-
Ubezpieczenia, energetyka i windykacja uzupełniają wzrosty: Po zielonej stronie rynku znajdują się również Powszechny Zakład Ubezpieczeń, Tauron Polska Energia, Alior Bank, Pepco Group oraz KRUK.
🔴 Kto dzisiaj traci?
-
Handel detaliczny, odzież i surowce na czele spadków: Największą przecenę notuje Modivo, a za nim plasują się KGHM Polska Miedź, LPP oraz platforma e-commerce Allegro.eu.
-
Energetyka, przemysł i gaming pod presją: Kolejne miejsca po stronie spadków zajmują PGE Polska Grupa Energetyczna, Grupa Kęty, Dino Polska oraz CD Projekt.
-
Bankowość, paliwa oraz handel spożywczy zamykają listę: Zestawienie po stronie strat kończą mBank, ORLEN oraz Zabka Group.
Wiadomości ze spółek:
Orlen(PKN.PL) nadal zastanawia się nad przyszłością inwestycji BoB w rafinerii w litewskich Możejkach. Dokończenie projektu oznaczałoby konieczność wyłożenia kolejnych 600–700 mln USD, dlatego koncern analizuje, czy przedsięwzięcie ma jeszcze ekonomiczne uzasadnienie. Alternatywą jest rezygnacja z inwestycji, a w dalszej perspektywie nawet zamknięcie zakładu.
Auto Partner(ARP.PL) ma za sobą udane trzy kwartały 2026 r. Przychody grupy wzrosły o 11% r/r, do 3,72 mld zł, a zysk netto zwiększył się aż o 66%, osiągając 243,1 mln zł. Spółce pomogły większa sprzedaż, wyższe ceny towarów i dobra kontrola kosztów.
DataWalk(DAT.PL) pokazał znacznie słabsze liczby. Przychody grupy za pierwsze trzy kwartały wyniosły szacunkowo 14,56 mln zł, co oznacza spadek o 53% r/r. Wyraźnie wzrosła również strata EBITDA. Spółka zwraca uwagę na niższe wpływy z licencji i usług, a także rosnące wydatki na rozwój produktów oraz sprzedaż i marketing.
Najważniejsze wydarzenia z krajowego rynku:
Dzisiejszym najważniejszym wydarzeniem krajowym jest posiedzenie Rady Polityki Pieniężnej, podczas którego naszym bazowym scenariuszem pozostaje utrzymanie stóp procentowych na niezmienionym poziomie. Główna stopa referencyjna NBP wynosi obecnie 3,75 proc. i naszym zdaniem Rada nie będzie spieszyć się z kolejnymi zmianami kosztu pieniądza. Ostatnie dane inflacyjne przyniosły wyraźną poprawę, jednak wciąż istnieją argumenty przemawiające za ostrożnym podejściem do polityki pieniężnej.
Według szybkiego szacunku GUS inflacja w październiku obniżyła się do 3,5 proc. rok do roku, wobec 4,1 proc. we wrześniu. To pozytywny sygnał, któremu towarzyszy również spadek inflacji bazowej. Może to sugerować stopniowe wygasanie presji cenowej w szerszej części gospodarki. Jednocześnie październikowa poprawa była w dużej mierze wspierana przez niższe ceny paliw, dlatego nie można jeszcze mówić o trwałym opanowaniu inflacji.
Kluczowe dla dalszych decyzji RPP pozostaną perspektywy inflacji, szczególnie w kontekście cen energii, surowców oraz presji płacowej. Ewentualny ponowny wzrost kosztów energii może ograniczać przestrzeń do łagodzenia polityki pieniężnej, zwłaszcza jeśli przełoży się na ceny pozostałych towarów i usług. Istotna będzie również listopadowa projekcja inflacji i PKB NBP, która pomoże ocenić, czy ostatni spadek inflacji oznacza początek trwalszego trendu dezinflacyjnego.
Naszym zdaniem utrzymanie stóp procentowych na obecnym poziomie jest obecnie najbardziej prawdopodobnym rozwiązaniem. RPP powinna poczekać na kolejne dane, które pozwolą ocenić trwałość poprawy inflacyjnej. Dla inwestorów równie istotny jak sama decyzja będzie komunikat po posiedzeniu oraz ton wypowiedzi prezesa NBP, które mogą dostarczyć wskazówek dotyczących przyszłej ścieżki polityki pieniężnej.
Wśród pozostałych informacji z krajowego rynku warto zwrócić uwagę na prace Ministerstwa Finansów, KAS, KNF oraz GPW nad jednolitymi standardami dotyczącymi Osobistych Kont Inwestycyjnych (OKI). Nowe rozwiązanie może w dłuższym terminie wspierać rozwój krajowego rynku kapitałowego poprzez zachęcanie gospodarstw domowych do inwestowania w akcje i fundusze. Skala potencjalnego napływu kapitału będzie jednak zależeć od atrakcyjności oferty, prostoty obsługi kont oraz zainteresowania samych inwestorów.
Kolejnym tematem jest ponowne procedowanie w Sejmie projektu zmian podatkowych obejmujących między innymi CIT dla największych przedsiębiorstw. W czwartek zaplanowano pierwsze i drugie czytanie projektu, który przewiduje podwyższenie podstawowej stawki CIT z 19 do 22 proc. dla firm osiągających przychody powyżej 50 mln euro. Z perspektywy rynku akcji ewentualne zwiększenie obciążeń podatkowych może oznaczać niższe zyski netto części przedsiębiorstw i ograniczenie ich potencjału dywidendowego. Na obecnym etapie są to jednak propozycje legislacyjne, których ostateczny kształt może jeszcze ulec zmianie.
Dzisiejsze wydarzenia pokazują, że krajowy rynek pozostaje pod wpływem zarówno czynników makroekonomicznych, jak i zmian regulacyjnych. Decyzja RPP będzie istotna dla oceny przyszłej ścieżki stóp procentowych, natomiast spadek inflacji, mimo że poprawia perspektywy gospodarcze, nie przesądza jeszcze o rychłych obniżkach. W dłuższym terminie pozytywnym impulsem dla GPW mogą okazać się OKI, podczas gdy proponowane zmiany podatkowe pozostają potencjalnym źródłem niepewności dla części spółek.
Wykres 2 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
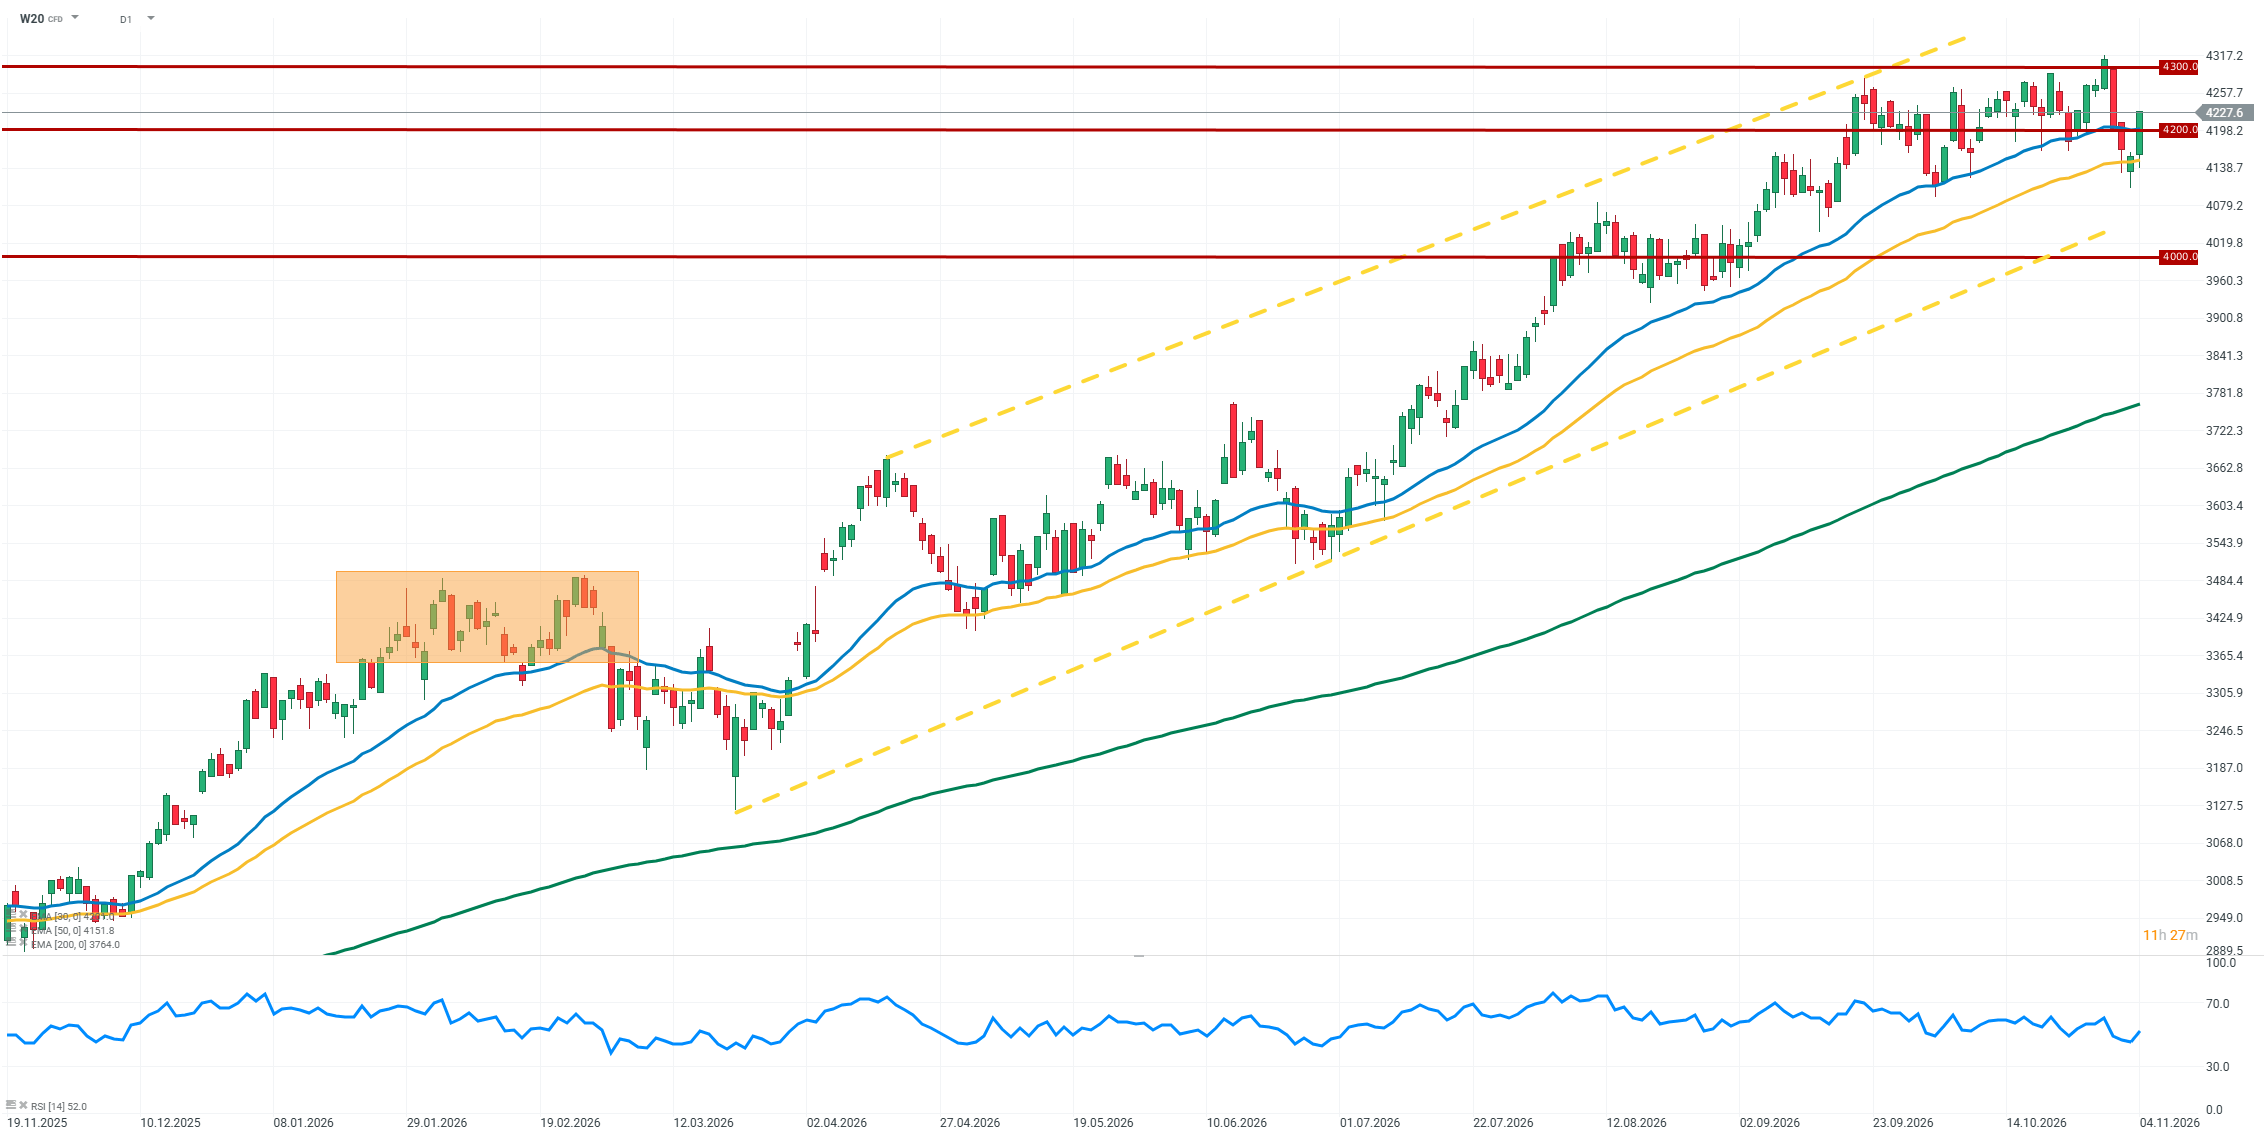
Kontrakty na WIG20 (W20) mocno odbijają podczas dzisiejszej sesji, odrabiając wcześniejsze straty. Poprawa nastrojów to przede wszystkim efekt wyników wyborów w USA, które zostały pozytywnie przyjęte przez inwestorów, oraz oczekiwań na utrzymanie stóp procentowych przez RPP na dotychczasowym poziomie 3,75%. W efekcie krajowy rynek zyskuje wyraźny impuls wzrostowy, a uwaga inwestorów skupia się teraz na dzisiejszej decyzji Rady. Od strony technicznej dzisiejsze odbicie poprawia krótkoterminowy obraz rynku, choć jego trwałość będzie zależeć od reakcji na komunikat RPP.
Źródło: XTB Research


Wall Street wraca do wzrostów 🔼 S&P 500 i Nasdaq 100 odbijają przed sesją w USA

Pszenica najniżej od początku lipca 🚩 Rosja wznawia eksport - co robią fundusze?


Komentarz walutowy: Niebieskie tsunami na Kapitolu. Dolar traci, złoto wraca ponad 4000 USD

PILNE: Demokraci przejmują obie izby Kongresu. Jak reagują rynki?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.