


Poniedziałkowa sesja na Giełdzie Papierów Wartościowych w Warszawie rozpoczyna się od stabilnych wzrostów. Na godzinę 12:15 kontrakty terminowe na indeks największych spółek WIG20 rosną o około 0.5%, indeks średnich firm mWIG40 zyskuje ponad 0.5%, a zrzeszający mniejsze podmioty sWIG80 notuje zwyżkę o około 0,7%. Bieżący tydzień będzie miał kluczowe znaczenie dla inwestorów ze względu na wyjątkowo gęsty kalendarz publikacji finansowych.
Już dzisiaj swoimi wynikami finansowymi dzieli się z rynkiem Ten Square Games oraz UniCredit. To jednak dopiero początek, w kolejnych dniach inwestorów czeka prawdziwy maraton raportowy, w którym dominować będą spółki przemysłowe oraz sektor technologiczny. Na rynek trafią sprawozdania m.in. takich firm jak Cognor, Stalexport Autostrady, PCC Rokita, a także DataWalk czy Sygnity. Prawdziwym punktem kulminacyjnym tygodnia będzie jednak publikacja e-commerce’owego giganta, Grupy Allegro, co pozwoli ocenić bieżącą siłę zakupową polskiego konsumenta i kondycję handlu w kluczowym okresie roku.
Silnym wsparciem dla nastrojów są niespodziewanie dobre wieści z niemieckiej gospodarki. Opublikowane dane pokazały, że niemiecki eksport wzrósł we wrześniu o 2% w ujęciu miesięcznym (znacznie powyżej prognoz), a import zwiększył się aż o 4,2%. To fundamentalna informacja dla polskich spółek przemysłowych i logistycznych. Niemcy są naszym największym partnerem handlowym, a wyraźne ożywienie tamtejszego handlu to szansa na bezpośredni wzrost zamówień napływających do krajowych podwykonawców.
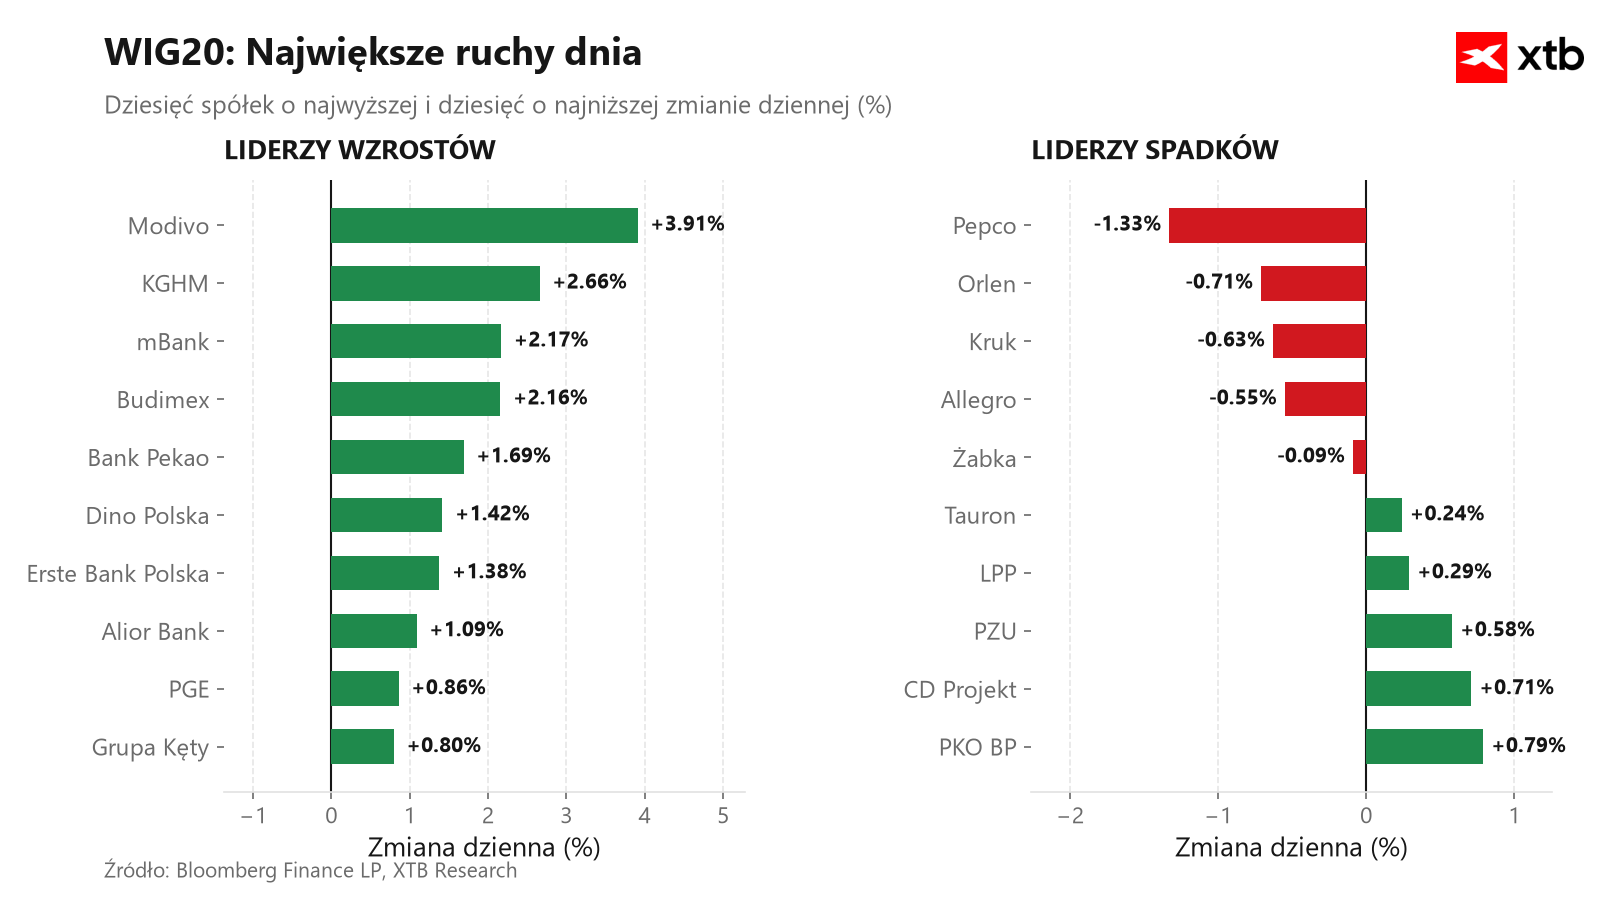
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
- E-commerce odzieżowy, budownictwo i surowce na czele: Liderem dziennych wzrostów jest Modivo, a tuż za nim plasują się Budimex oraz KGHM Polska Miedź.
- Sektor bankowy i ubezpieczenia napędzają rynek: Bardzo silną reprezentację po zielonej stronie mają instytucje finansowe: mBank, Bank Polska Kasa Opieki, Erste Bank Polska, Alior Bank oraz Powszechny Zakład Ubezpieczeń. Sam indeks WIG-Banki rośnie dzisiaj o ponad 1%.
- Energetyka i przemysł uzupełniają wzrosty: Po stronie zysków sesję notują również PGE Polska Grupa Energetyczna oraz Grupa Kęty.
🔴 Kto dzisiaj traci?
- Handel detaliczny na czele spadków: Największą przecenę notuje Pepco, a pod kreską znajdują się także Allegro oraz Żabka.
- Windykacja i paliwa pod presją: Zestawienie po stronie strat uzupełniają KRUK oraz ORLEN.
Informacje ze spółek:
- Modivo (CCC.PL): Kurs kontynuuje wzrosty, będąc liderem dzisiejszej sesji. Inwestorzy wciąż dyskontują świetne wyniki finansowe, premiując wyraźną poprawę rentowności brutto oraz rygorystyczną kontrolę kosztów operacyjnych.
- KGHM (KGH.PL): Notowania zyskują blisko 3% na fali drożejącej miedzi. Krótkoterminowy impuls przyniosło niespodziewanie mocne odbicie niemieckiego handlu (nadzieja na ożywienie popytu w europejskim przemyśle), słabszy dolar po deeskalacji na Bliskim Wschodzie oraz kurczące się fizyczne zapasy surowca w magazynach.
Najważniejsze wydarzenia z krajowego rynku:
Kluczowym wydarzeniem jest piątkowa decyzja agencji S&P Global Ratings. Agencja utrzymała ocenę wiarygodności kredytowej Polski na poziomie A-, jednak zgodnie z wcześniejszymi obawami rynku, obniżyła jej perspektywę ze stabilnej na negatywną.
Głównym powodem zmiany perspektywy jest szybko rosnące zadłużenie. Zgodnie z prognozami S&P, dług netto sektora instytucji rządowych i samorządowych wzrośnie do 70% PKB w 2029 roku, co agencja określa mianem jednego z najszybszych na świecie pogorszeń sytuacji fiskalnej. Niepokój budzi także deficyt strukturalny, który ma się utrzymać na wysokim poziomie 7% PKB. S&P ocenia jednocześnie, że ze względu na trudne uwarunkowania legislacyjne, prawdopodobieństwo skutecznej konsolidacji fiskalnej przed nadchodzącym maratonem wyborczym jest stosunkowo niskie.
Mimo negatywnej perspektywy budżetowej, polska gospodarka ma mocne fundamenty, które skutecznie chronią nasz rating:
- Rewizja PKB w górę: S&P podwyższyło prognozę wzrostu realnego PKB w 2026 roku do 3,6%, a w latach 2027-2029 oczekuje stabilnego, średniego tempa wzrostu na poziomie 3% rocznie. Głównymi motorami pozostają odporny popyt krajowy oraz napływ i inwestowanie funduszy unijnych.
- Silny sektor bankowy: Agencja wysoko ocenia kondycję polskich banków, zwracając uwagę na ich dobrą koniunkturę i utrzymującą się wysoką aktywność kredytową. Zyski sektora pozostają atrakcyjne mimo wyższych obciążeń podatkowych (CIT), a podwyższone stopy procentowe skutecznie wspierają marże instytucji finansowych.
Dla pełnego obrazu warto przypomnieć, że rynek długu wyceniał już ten scenariusz. Po niedawnych przeglądach pozostałych członków "wielkiej trójki", wszystkie główne agencje pozycjonują Polskę na zbliżonym poziomie (Moody's na A3 z perspektywą stabilną, a Fitch na odpowiedniku A- z perspektywą negatywną). Dzięki rosnącemu PKB, negatywny scenariusz ucięcia samego ratingu na ten moment pozostaje oddalony, a polskie aktywa zachowują stabilność.
Uwaga makroekonomiczna pod koniec tygodnia przeniesie się na rodzime podwórko. W piątek Główny Urząd Statystyczny opublikuje dane o inflacji CPI oraz wstępny szacunek PKB. Odczyty te zdefiniują bieżącą siłę polskiej gospodarki i zarysują przestrzeń do ewentualnych działań Rady Polityki Pieniężnej.
Wykres 2 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
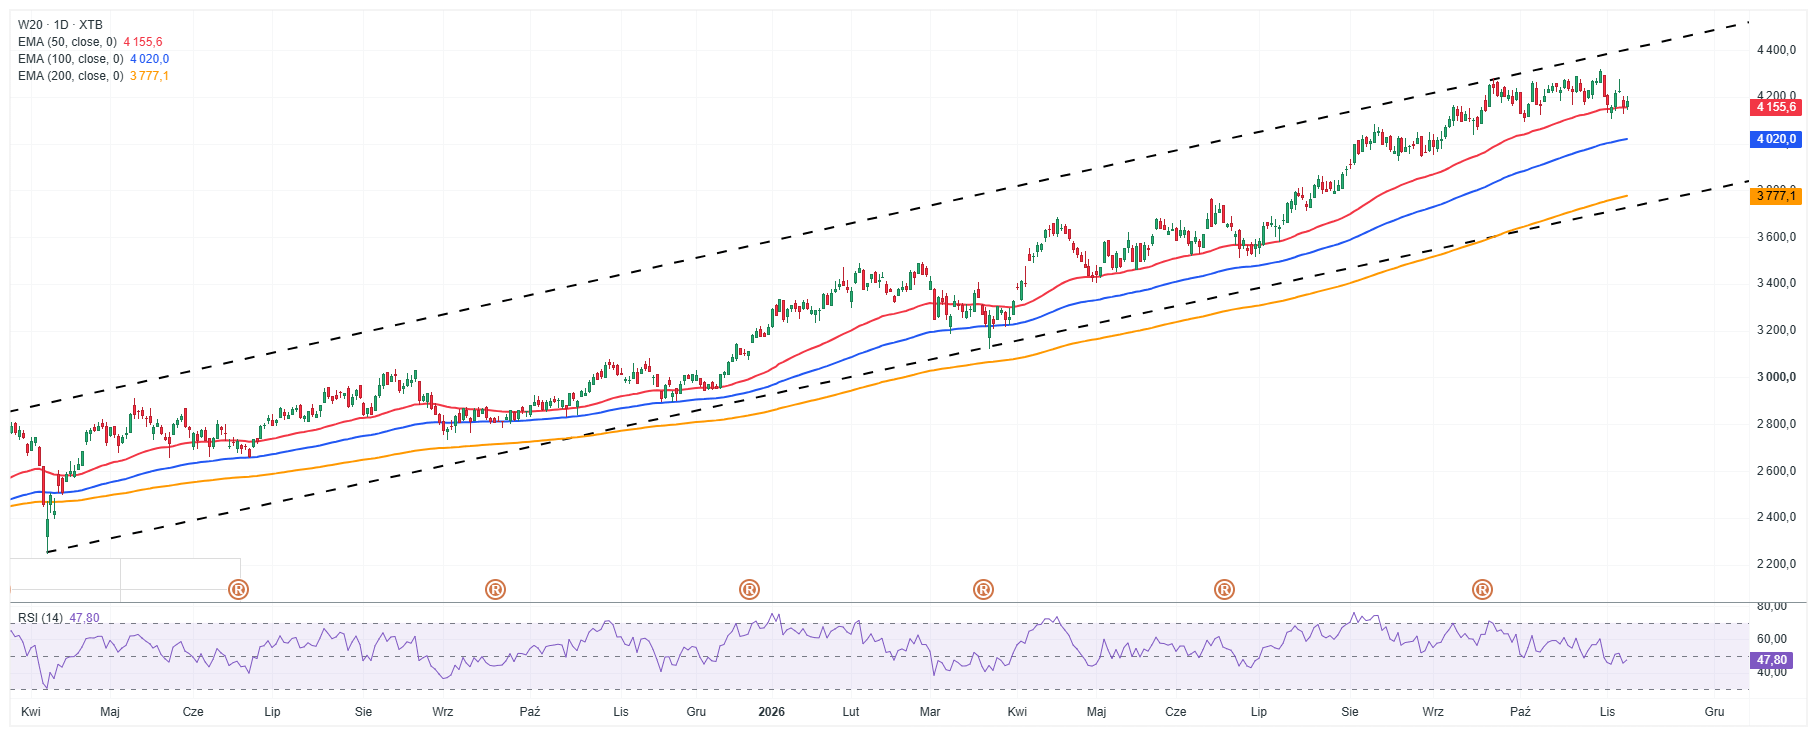
Kontrakt na WIG20 oscyluje w rejonie 4 160 pkt, podejmując próbę utrzymania się powyżej 50-dniowej średniej wykładniczej (EMA 50). Notowania pozostają w szerokim, wielomiesięcznym kanale wzrostowym, w którym długoterminową poduszkę bezpieczeństwa tworzą średnie EMA 100 i EMA 200. Trzeba zaznaczyć, że ostatnim czasie ruch wyraźnie wytracił impet, a kurs coraz mocniej przechodzi w boczną konsolidację. Neutralny odczyt wskaźnika RSI pozostawia przestrzeń do ataku w stronę lokalnych maksimów i górnego ograniczenia kanału przy 4 300-4 350 pkt, o ile obecne poziomy zostaną obronione.


Kalendarz ekonomiczny: Nvidia w centrum afery szpiegowskiej; ropa traci po słowach Trumpa📆

Poranna Odprawa: Tajwan i Azja zatrzymują krach chipów mimo afery szpiegowskiej w Nvidii 💡

Jak Trump przegrał wybory? Co przyniesie tydzień? Webinar 07:50


Spółki na GPW, na które warto zwrócić uwagę w dniach 9-13 listopada
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.