


Miniony tydzień, przyniósł dwa wydarzenia istotne dla polskiego rynku finansowego. Pierwszym była decyzja Rady Polityki Pieniężnej, która pozostawiła stopy procentowe na dotychczasowym poziomie. Stopa referencyjna NBP nadal wynosi 3,75%. Taki scenariusz był oczekiwany zarówno przez rynek, jak i w dotychczasowych prognozach, dlatego sama decyzja nie wywołała większego zaskoczenia.
Do końca roku nie ma obecnie podstaw, by zakładać zmianę stóp procentowych. Znacznie ciekawiej zapowiada się jednak perspektywa 2027 r. Wraz z wygasaniem programów osłonowych może ponownie wzrosnąć presja inflacyjna, szczególnie jeśli ceny energii i paliw przestaną być ograniczane przez działania administracyjne. W takim otoczeniu dyskusja o ewentualnych podwyżkach stóp może wrócić do centrum uwagi RPP. Nie jest to scenariusz bazowy na najbliższe miesiące, ale ryzyko, którego nie można pomijać przy ocenie przyszłorocznej polityki pieniężnej.
Drugim ważnym wydarzeniem była decyzja agencji S&P o zmianie perspektywy ratingowej Polski ze stabilnej na negatywną. W uzasadnieniu wskazano przede wszystkim na pogarszający się stan finansów publicznych, wysoki deficyt budżetowy oraz szybko rosnące zadłużenie państwa. Agencja zwróciła uwagę, że bez konkretnych działań ograniczających wydatki i poprawiających sytuację budżetową presja na finanse publiczne może utrzymywać się również w kolejnych latach.
Sama decyzja brzmi poważnie, szczególnie w zestawieniu z ostrzeżeniami dotyczącymi skali deficytu i tempa przyrostu długu. Nie oznacza jednak automatycznie, że polskie obligacje staną się istotnie mniej atrakcyjne dla inwestorów, a koszt finansowania państwa gwałtownie wzrośnie. Wiele z wymienionych przez S&P zagrożeń było już wcześniej znanych i częściowo uwzględnionych w rynkowej wycenie polskiego długu. W średnim i długim terminie większe znaczenie będzie miała reakcja władz na problemy wskazane przez agencję oraz zdolność do stopniowego ograniczania deficytu. Na razie decyzję S&P można traktować przede wszystkim jako wyraźny sygnał ostrzegawczy, a nie zapowiedź natychmiastowych problemów z finansowaniem zadłużenia.
Co czeka nas w tygodniu od 9 do 15 listopada
Najważniejszym wydarzeniem makroekonomicznym nadchodzącego tygodnia będzie wstępny odczyt PKB Polski za trzeci kwartał, który GUS opublikuje w piątek, 13 listopada. Będzie to pierwsza szersza ocena tempa wzrostu krajowej gospodarki w drugiej połowie roku. Odczyt nabiera znaczenia w kontekście ostatnich danych, które nie dawały jednoznacznego obrazu koniunktury. Produkcja przemysłowa pozytywnie zaskoczyła, ale budownictwo i sprzedaż detaliczna wypadły słabiej od oczekiwań. PKB pokaże, jak te rozbieżności przełożyły się na wynik całej gospodarki. Według rynkowych prognoz wzrost w ujęciu rocznym może wynieść około 3,7%, wobec 4,1% w drugim kwartale.
Tego samego dnia poznamy również finalne dane o inflacji CPI za październik. Będzie to potwierdzenie wstępnego odczytu i kolejna okazja do oceny wpływu programu CPN na ceny paliw. Zestawienie inflacji z danymi o PKB pozwoli lepiej ocenić, w jakim miejscu znajduje się obecnie polska gospodarka i jak może kształtować się przestrzeń do zmian stóp procentowych w przyszłym roku.
Na krajowym rynku nadal trwa sezon publikacji wyników za trzeci kwartał. W nadchodzącym tygodniu raporty przedstawią między innymi DataWalk, Allegro, Sygnity, Cognor, Wasko oraz Stalprodukt. Warto przy tym pamiętać, że w środę, 11 listopada, ze względu na Święto Niepodległości nie będzie sesji na GPW. Najwięcej publikacji przypadnie zatem na wtorek oraz drugą połowę tygodnia.
Spółki, na które warto zwrócić uwagę
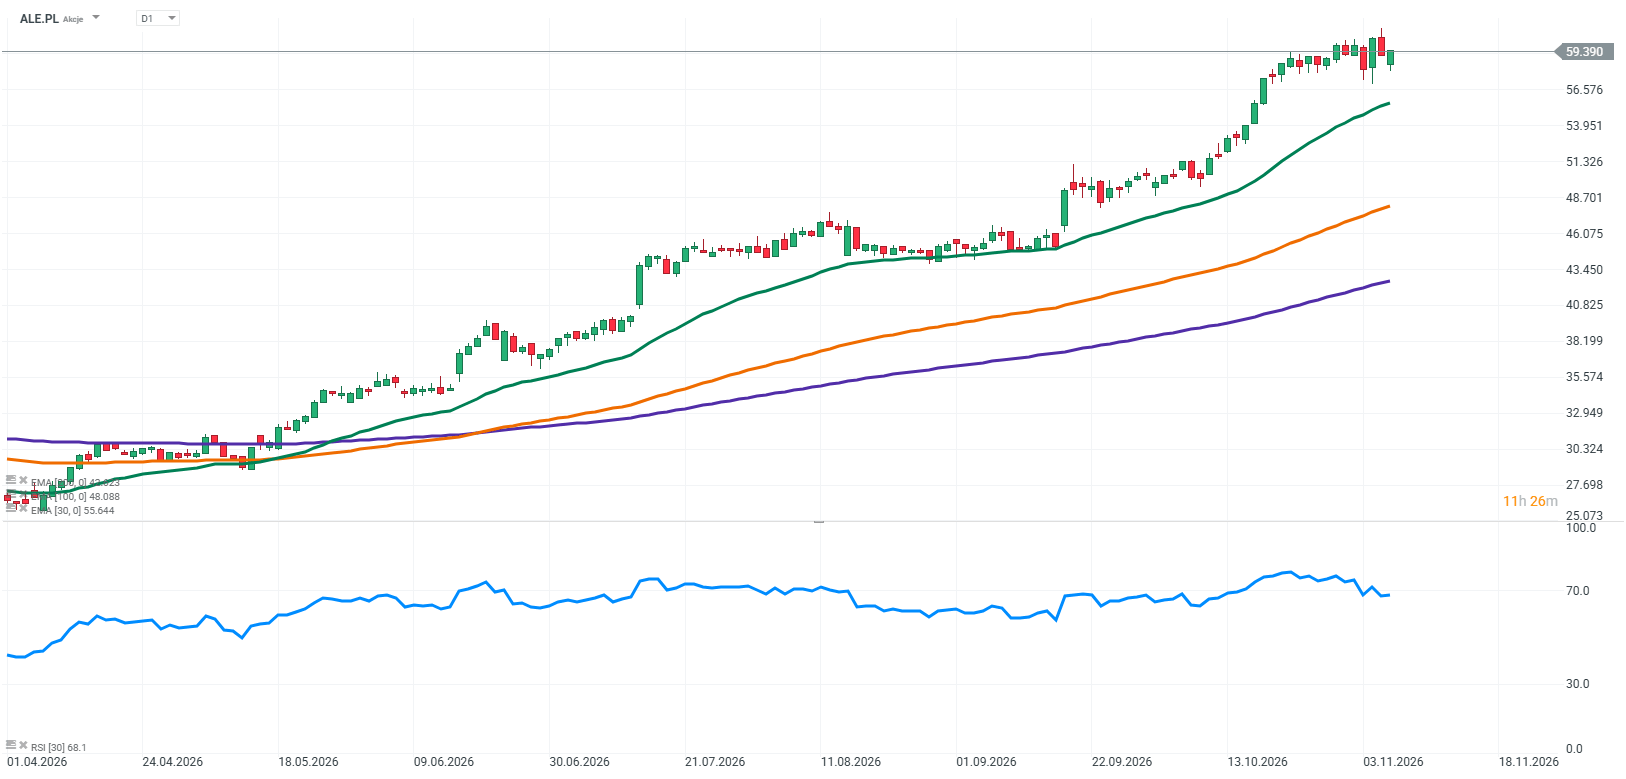
Allegro opublikuje wyniki za trzeci kwartał w czwartek, 12 listopada. Dla inwestorów najważniejsze będą dynamika sprzedaży na polskim rynku, rentowność działalności oraz dalszy rozwój zagranicznych segmentów grupy. Szczególnie istotne będzie to, czy spółka utrzymuje tempo wzrostu przy jednoczesnej kontroli kosztów. Allegro działa na konkurencyjnym rynku, na którym presja ze strony innych platform zakupowych pozostaje silna. Raport pokaże, jak firma radzi sobie z tym otoczeniem przed najważniejszym dla handlu okresem końcówki roku.
Źródło: XTB Reserach
Cognor przedstawi wyniki w piątek, 13 listopada. W przypadku producenta stali najważniejsza będzie sytuacja na rynku wyrobów stalowych, poziom wykorzystania mocy produkcyjnych oraz osiągane marże. Branża pozostaje silnie uzależniona od koniunktury w przemyśle i budownictwie, a także kosztów energii i surowców. Ostatnie słabsze dane dotyczące produkcji budowlano-montażowej nie tworzą szczególnie korzystnego tła dla sektora, dlatego warto sprawdzić, czy znajduje to odzwierciedlenie w wynikach Cognoru. Istotne będą również komentarze zarządu dotyczące popytu i perspektyw na kolejne kwartały.
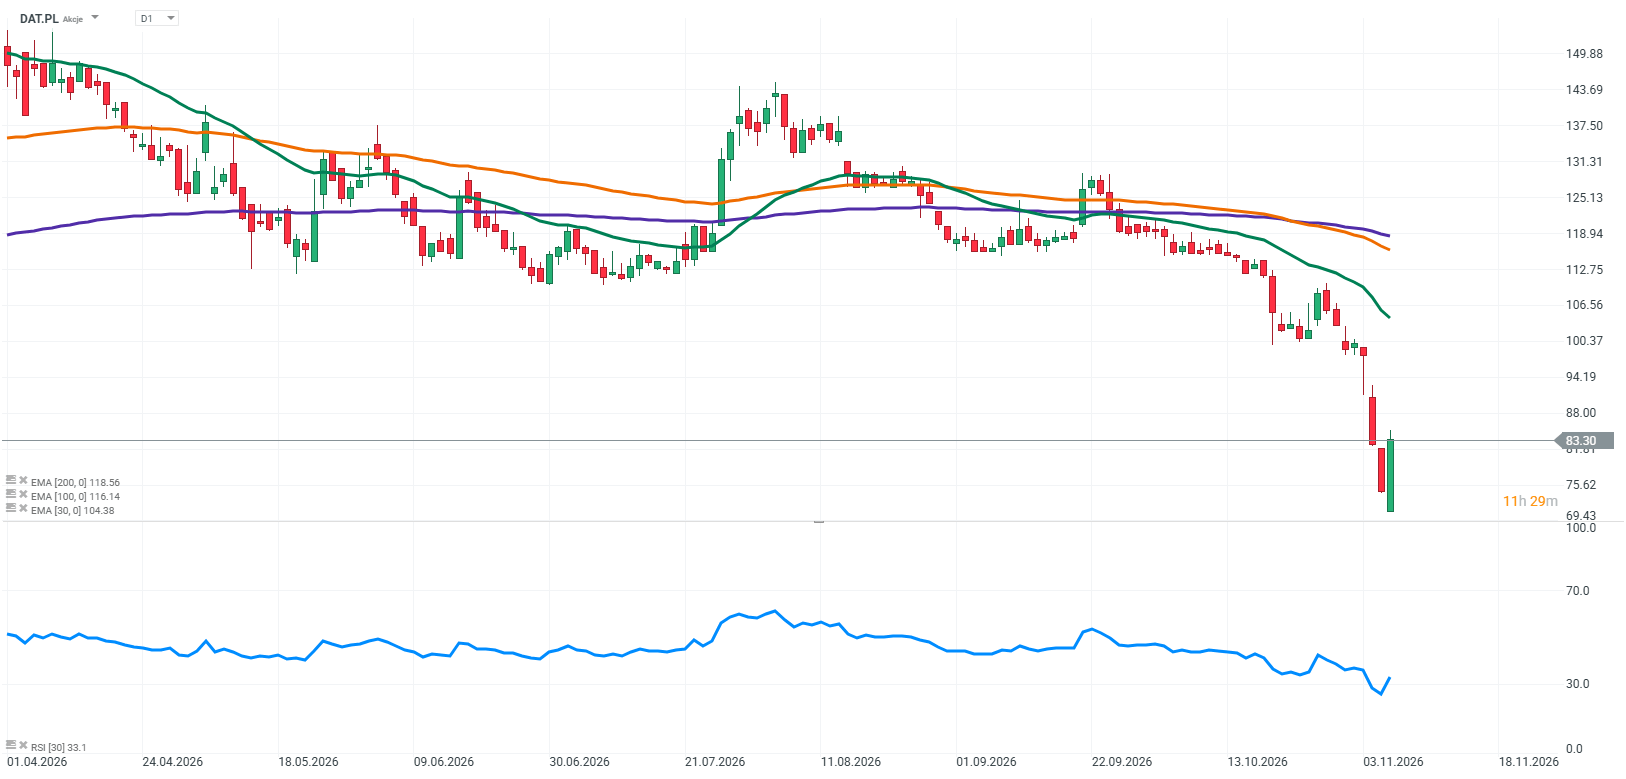
DataWalk znalazł się ostatnio pod wyraźną presją, a zachowanie kursu trudno oddzielić od opublikowanych szacunkowych wyników za trzeci kwartał. Przychody spółki wyniosły w tym okresie około 3,5 mln zł, co oznacza spadek o 52% rok do roku. Oczyszczona EBITDA była ujemna i wyniosła 16,6 mln zł. Co więcej, był to już czwarty kolejny kwartał spadku przychodów w ujęciu rocznym. Zarząd tłumaczy słabszą sprzedaż wydłużeniem procesów decyzyjnych po stronie klientów z sektora publicznego i finansowego. To ważne wyjaśnienie, ale z punktu widzenia rynku nie zmienia faktu, że spółka musi pokazać, kiedy będzie w stanie ponownie zwiększyć skalę działalności i przełożyć rozwijaną technologię na nowe kontrakty. Pełny raport zostanie opublikowany we wtorek, 10 listopada.
Źródło: XTB Reserach
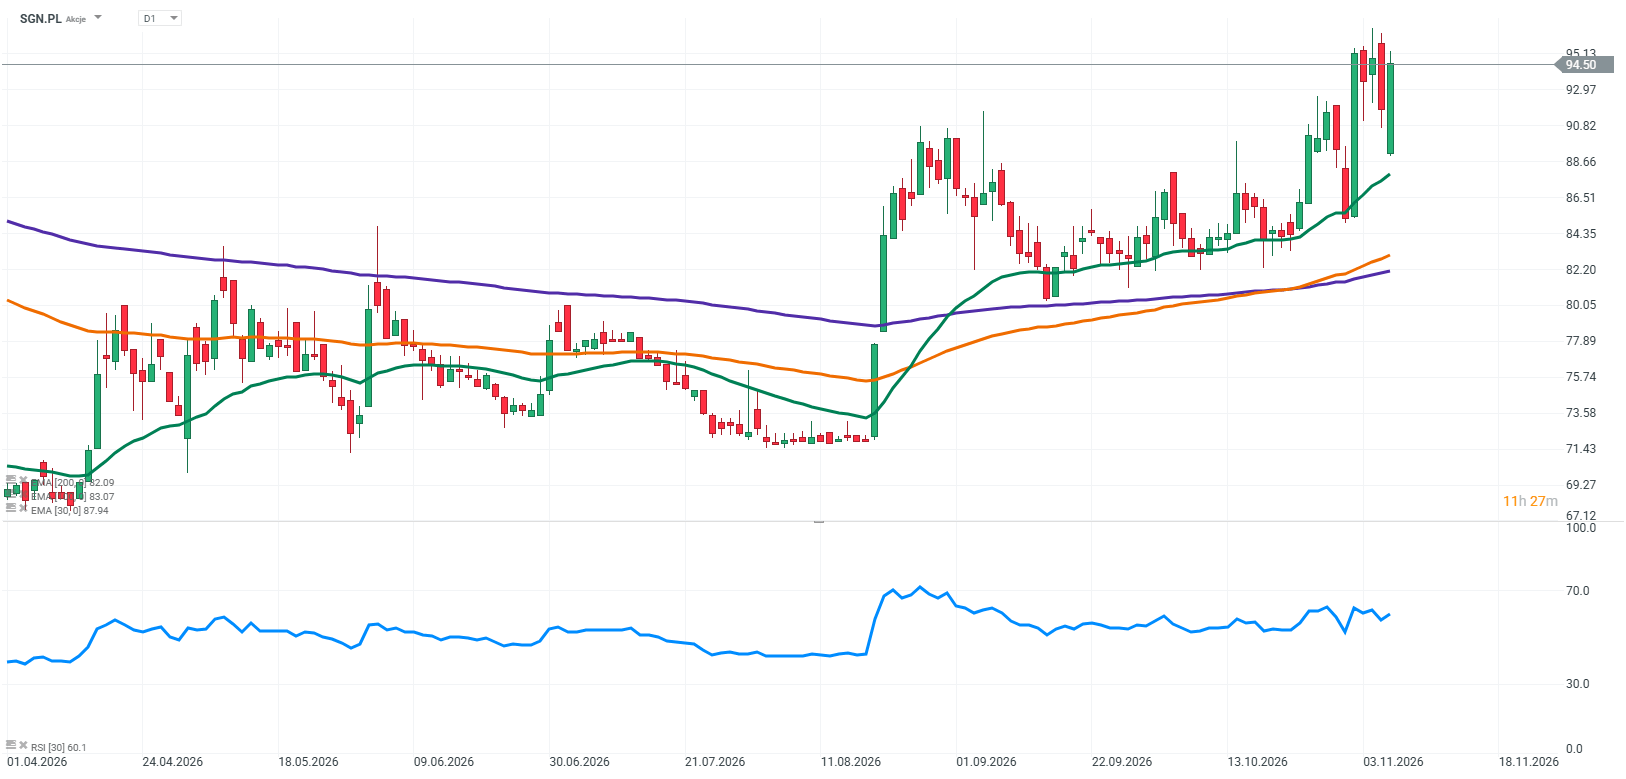
Sygnity opublikuje raport za trzeci kwartał w czwartek, 12 listopada. W przypadku spółki informatycznej istotne będą przede wszystkim dynamika przychodów, rentowność oraz sytuacja w portfelu zamówień. Szczególną uwagę warto zwrócić na zdolność do utrzymania wysokich marż i pozyskiwania kolejnych kontraktów. Wycena spółek technologicznych jest często mocno uzależniona od oczekiwań dotyczących przyszłego wzrostu, dlatego komentarze zarządu i perspektywy na kolejne kwartały mogą okazać się równie ważne jak same dane finansowe.
Źródło: XTB Reserach
Wasko przedstawi wyniki w piątek, 13 listopada. W przypadku grupy istotna będzie dynamika przychodów, rentowność realizowanych kontraktów oraz sytuacja w segmencie usług informatycznych i infrastruktury teleinformatycznej. Warto również przyjrzeć się portfelowi zamówień, który może dać wskazówki dotyczące skali działalności w kolejnych kwartałach. Specyfika projektów realizowanych przez spółkę sprawia, że wyniki poszczególnych okresów mogą być nierówne, dlatego szczególnie ważne będzie spojrzenie na szerszy obraz działalności.
Stalprodukt opublikuje raport tego samego dnia co Cognor i Wasko. W centrum uwagi znajdą się wyniki poszczególnych segmentów działalności, w tym blach elektrotechnicznych i wyrobów stalowych. Istotne będą poziom marż, koszty surowców i energii oraz sytuacja popytowa na głównych rynkach zbytu. Dla inwestorów ważne będzie przede wszystkim to, czy spółka zaczyna odczuwać poprawę warunków rynkowych, czy też presja na rentowność nadal ogranicza jej wyniki.
Nadchodzący tydzień będzie miał dwa wyraźne punkty ciężkości: piątkowe dane o PKB oraz publikacje wyników spółek giełdowych. W przypadku DataWalk rynek będzie próbował ocenić skalę problemów po bardzo słabych szacunkach, natomiast raporty Allegro, Sygnity, Cognoru, Wasko i Stalproduktu pozwolą przyjrzeć się kondycji kilku różnych sektorów. Z perspektywy całego rynku najważniejsze pozostanie jednak to, czy dane o PKB potwierdzą utrzymanie solidnego tempa wzrostu polskiej gospodarki.

Akcje Vistra rosną 10% po wynikach 📈 Co pokazał dostawca energii dla centrów danych AI?


Wall Street ciągnie w górę 📈 OpenAI zapowiada dalsze inwestycje w centra danych
Komentarz Giełdowy: Sprzedawanie spółek czy sprzedawanie ryzyka?

Airbnb rośnie 12% po wynikach 🔼 Sprzedaż najmocniejsza od 3 lat, AI wspiera biznes
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.