


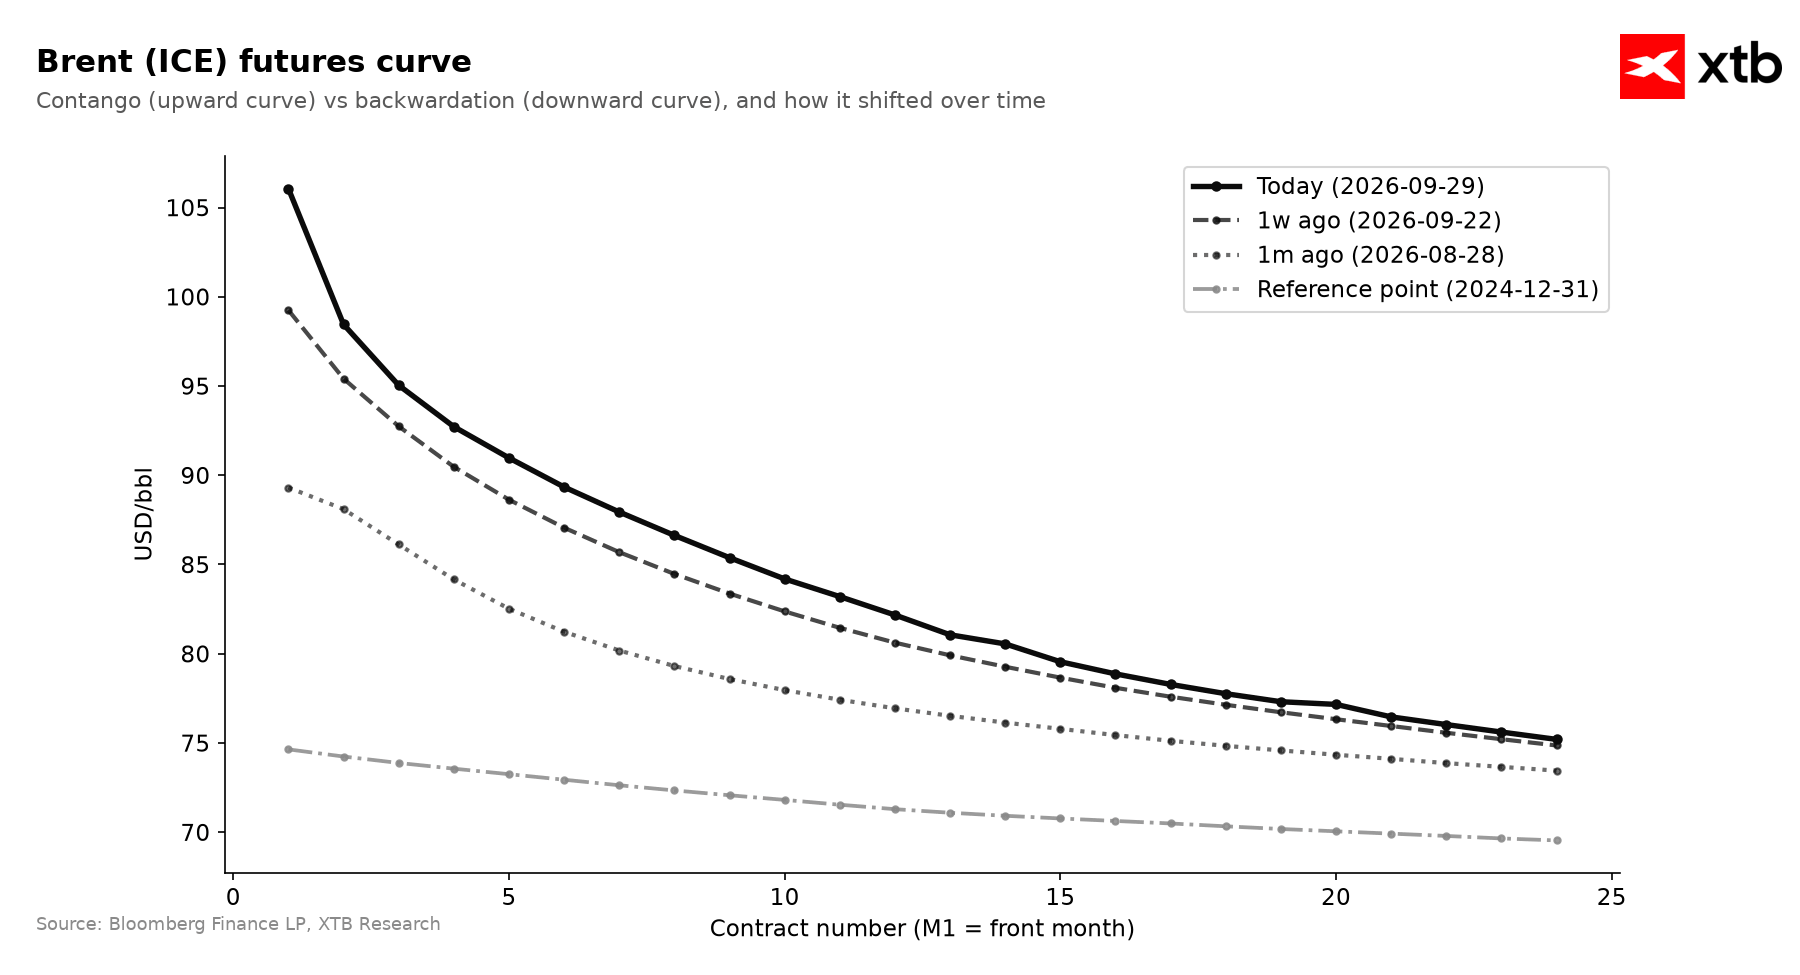
Ropa WTI wraca powyżej 90 USD za baryłkę po wczorajszym mocnym spadku z drugiej części sesji. Warto oczywiście pamiętać, że na rynku notowanych jest kilka kontraktów. W przypadku Brent na platformie XTB patrzymy już na nowszy bardziej aktywny kontrakt grudniowy, który notowany jest na poziomie poniżej 100 USD za baryłkę, natomiast na krzywej najbliższy spread kalendarzowy jest wyraźnie podwyższony, co jest związane z premią na najbliższe możliwe dostawy (Dated Brent pozostaje cały czas na jeszcze wyższych poziomach).
Ile ropy naprawdę płynie przez Ormuz?
Odpowiedz na to pytanie wydaje się być kluczowa, aby móc ocenić, czy rynek aktualnie dobrze wycenia sytuację na rynku ropy. Liczby bardzo się różnią, a dodatkowo musimy brać pod uwagę ogromne koszty z jakim spotykają się eksporterzy, aby wypchnąć każdą baryłkę z Zatoki Perskiej.
- Kpler, całkowity obecne wykorzystanie Cieśniny Ormuz: 14,19 mln b/d (7-dniowa średnia) vs baza przedwojenna 17,13 mln b/d (83% bazy - całości przepływu wraz z paliwami)
- Kpler po wyłączeniu Iranu: około 14,1 mln b/d
- JPMorgan, sama ropa: 17,5 mln b/d (98% poziomu przedwojennego)
- JPMorgan, produkty rafineryjne: 3,0 mln b/d (58% poziomu przedwojennego)
- Goldman Sachs, eksport z Zatoki Perskiej: obecnie Goldman estymuje przepływ na 19 mln b/d
- Kpler według Ameny Bakr (ekspertka ds OPEC): 12,8 mln b/d we wrześniu średnio vs 18,8 mln b/d w lutym (kluczowi producenci Bliskiego Wschodu)
To zestawienie pokazuje różne liczby, ale trend jest ten sam: wyraźny wzrost. Liczby różnią się w trzech wymiarach. Po pierwsze, czy liczymy samą ropę, czy ropę razem z produktami i kondensatami? Po drugie, czy wyłączamy irański eksport, który z oczywistych powodów załamał się najmocniej? Po trzecie, jaką bazę przedwojenną przyjmujemy.
Ten trzeci punkt jest najbardziej niedoceniany i wart osobnego akapitu. Kpler przyjmuje średnią z okresu marzec 2025 do luty 2026 na poziomie 18 mln b/d. Problem polega na tym, że w tym samym okresie kwoty produkcyjne OPEC w Zatoce rosły o ponad 2 mln b/d. Innymi słowy, gdyby wojny nie było, przepływy dziś byłyby wyraźnie wyższe niż średnia z tego okna. Pełny powró do normalności, wliczając w to również paliwa zakładałby ok. 21 do 22 mln b/d z wyłączeniem Iranu. Przy takim benchmarku obecne odczyty wyglądają znacznie mniej triumfalni. Jednocześnie to liczby o których raczej nikt nie marzył w szczycie konfliktu.
Sama struktura przepływów też się zmieniła i to jest widoczne w danych dziennych. Tranzyty przez cieśninę wyniosły 5 009 kb/d 28 września wobec przedwojennej bazy 17 134 kb/d, ale doszedł do tego zupełnie nowy kanał: transfery burta w burtę w Zatoce Omańskiej na poziomie 8 774 kb/d, których przed wojną praktycznie nie było. Łączny clearance 13 783 kb/d tego dnia to w dużej mierze efekt obejścia, a nie normalizacji. Za każdą z tych beczek ktoś płaci dodatkową marżę za przeładunek, fracht i ubezpieczenie.
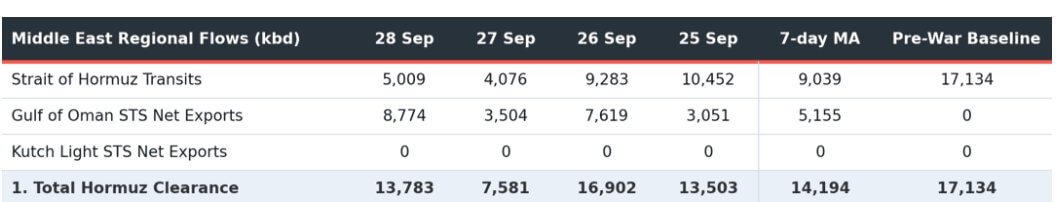 Źródło: Kpler
Warto też odnotować, że Arabia Saudyjska przywróciła około połowy przepustowości rurociągu East-West po atakach dronowych, co otwiera drogę na Morze Czerwone z pominięciem cieśniny. Oman podwaja pojemności magazynowe w porcie poza Ormuz. To są inwestycje w trwałe obejście kluczowego wąskiego gardła, a nie w powrót do starego układu. To bardzo ważna sytuacja, gdyż pokazuje, że znaczenie Iranu potężnie maleje i krzywa terminowa wskazująca na ceny powyżej 80 USD za baryłkę w przyszłym roku może być nadmiernie podwyższona.
Globalny bilans
Goldman Sachs szacuje, że we wrześniu globalny rynek ropy jest mniej więcej zbilansowany. To ważna zmiana wobec deficytu z poprzednich miesięcy i główny powód, dla którego ceny cofnęły się w ostatnich dniach. Jednocześnie nie cofnęły się mocniej, gdyż większość baryłek z Bliskiego Wschodu potrzebuje wyższych cen.
Po stronie podaży działa kilka rzeczy jednocześnie. Odbudowa eksportu saudyjskiego, który według Goldmana we wrześniu ponad podwoił się i przekroczył średnią z 2025 roku. Kolejna rzecz to uwolnienie do 40 mln baryłek z amerykańskich rezerw strategicznych. Powrót libijskiego pola Sharara do niemal 340 tys. b/d oraz również naciski Waszyngtonu na Europę, by również sięgnęła po rezerwy.
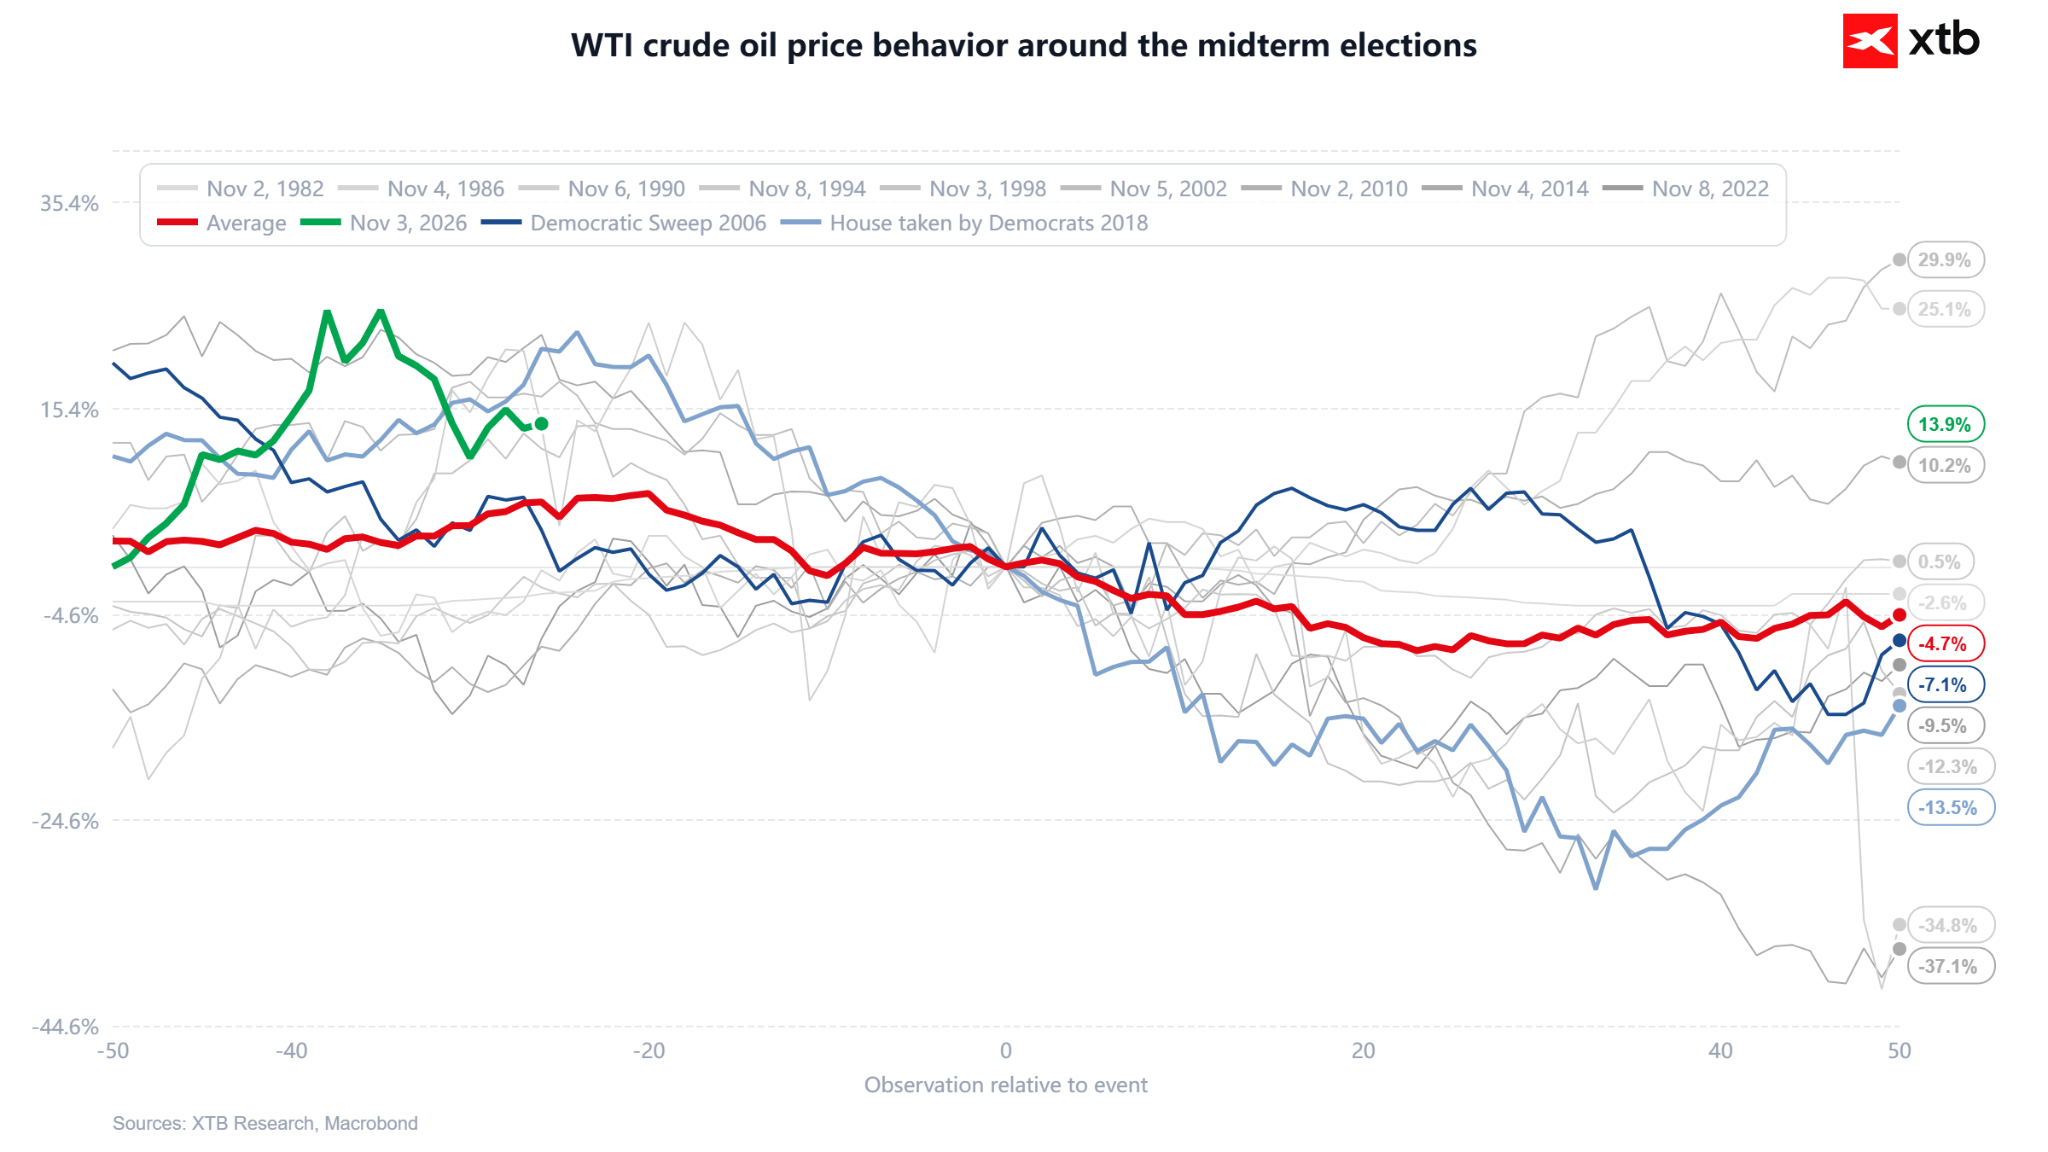
Po stronie ryzyka pozostaje brak postępu w rozmowach USA z Iranem, które w Nowym Jorku nie przyniosły przełomu. Katar prowadzi obecnie równoległe rozmowy z obiema stronami. Konflikt wchodzi w ósmy miesiąc. Goldman explicite pisze, że mimo odbudowy eksportu ceny pozostają dobrze wspierane i że analitycy nadal obawiają się eskalacji uderzającej w infrastrukturę energetyczną. Wydaje się jednak, że obie strony czekają na pewnego rodzaju rozstrzygnięcie: Trump ma nadzieje na dobry wynik Republikanów i dalszy mandat na prowadzenie wojny, ale jednocześnie na deeskalację. Z kolei Iran wierzy w porażkę Republikanów i deeskalację. Patrząc na zachowanie cen ropy w okolicach midtermów, cena zazwyczaj spadała na ok. 20 dni przed i 20 dni po wyborach.
Diesel: tu jest prawdziwy kryzys
Sytuacja na rynku diesla jest znacznie bardziej napięta niż na ropie. Premia diesla ponad Brent osiąga rekordowe poziomy (ok. 82 USD/bbl w Europie, a w USA jeszcze niedawno było to ponad 100 USD), a marża rafineryjna 3-2-1 w USA przekraczała 70 USD/bbl.
Kluczowe przyczyny niedoboru to:
- Zakaz eksportu z Rosji: Przedłużony do końca października z powodu ataków na rafinerie i chęci stabilizacji rynku wewnętrznego (Rosja odpowiadała za ok. 10% morskiego eksportu diesla).
- Spadek eksportu z Bliskiego Wschodu: Eksport produktów spadł do 3 mln b/d (58% poziomu przedwojennego) ze względu na niewystarczającą wydajność lokalnych rafinerii.
- Wysoki popyt sezonowy: Wejście w sezon grzewczy na półkuli północnej dodatkowo potęguje presję popytową.
Jednoczesnie jednak w ostatnim czasie spekuluje się na temat potencjalnego zakazu eksportu diesla z USA, co powoduje, że rafinerie mogą wybrzydzać z zakupami surowej ropy i przerobem, jeśli ostatecznie okaże się, że nie będą mogły sprzedawać diesla z wysoką premią za granicę.
Analiza techniczna WTI
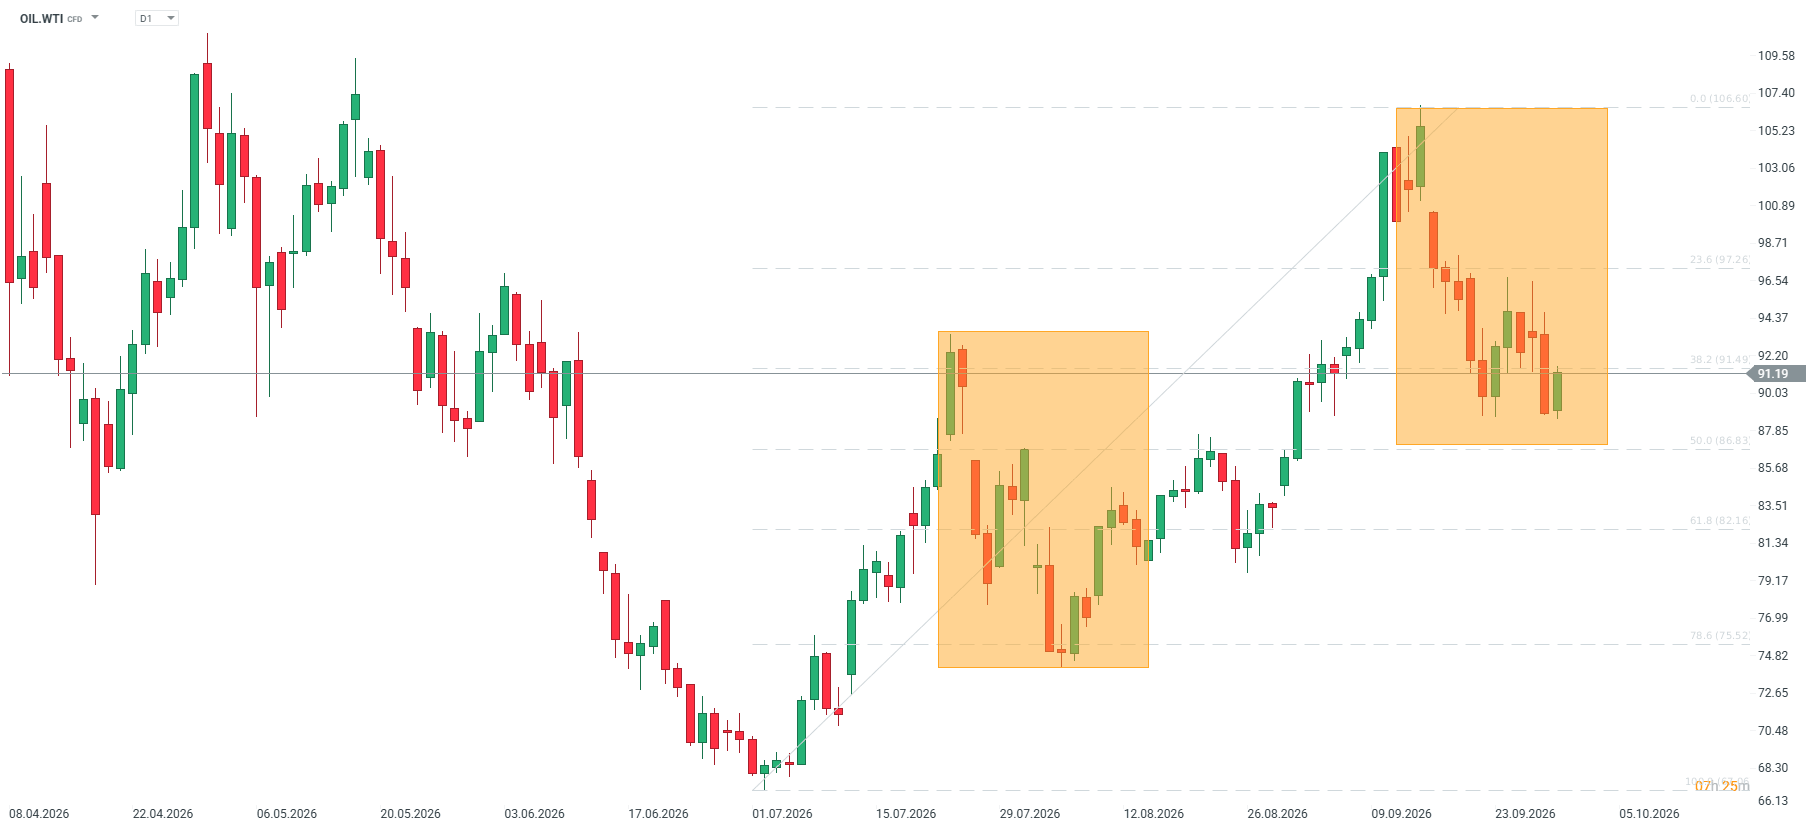
Po czerwcowym dołku w okolicach 66,88 rynek zbudował silny trend wzrostowy, który kulminował w okolicach 106,53. Od tego szczytu trwa korekta. Cena znajduje się dokładnie na zniesieniu 38,2 procent tego impulsu, czyli przy 91,49, i właśnie ten poziom jest teraz testowany od dołu. Zamknięcie sesji poniżej niego byłoby pierwszym sygnałem, że korekta ma zasięg głębszy niż płytki oddech.


Komentarz Giełdowy: Polska wraca do problemu inflacji, a Wall Street dostaje tylko chwilę oddechu


PILNE: Spadek zapasów destylatów motywuje ropę do odbicia

PILNE: Inflacja PCE z USA poniżej prognoz 🗽US500 mocno w górę

Inflacja w Niemczech powyżej prognoz 📈 EURUSD reaguje
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.