


Rozwój sztucznej inteligencji stworzył nowy problem dla branży półprzewodników. Rosnąca moc obliczeniowa układów nie wystarcza, jeśli nie można odpowiednio szybko dostarczyć do nich danych. Coraz większego znaczenia nabiera więc pamięć oraz infrastruktura odpowiedzialna za przesyłanie danych pomiędzy pamięcią, układami obliczeniowymi i pozostałymi elementami serwerów. To właśnie tak zwana „ściana pamięci” może stać się jednym z najważniejszych ograniczeń dalszego rozwoju infrastruktury AI.
Na tym problemie chce zarabiać Marvell Technology. Spółka nie produkuje samych układów pamięci, lecz dostarcza technologie pozwalające efektywniej wykorzystać ich pojemność, przepustowość i dostępność. Kontrolery pamięci, rozwiązania CXL, przełączniki, połączenia optyczne, technologie PCIe oraz układy projektowane na zamówienie tworzą coraz ważniejszą warstwę infrastruktury pomiędzy pamięcią a układami obliczeniowymi.
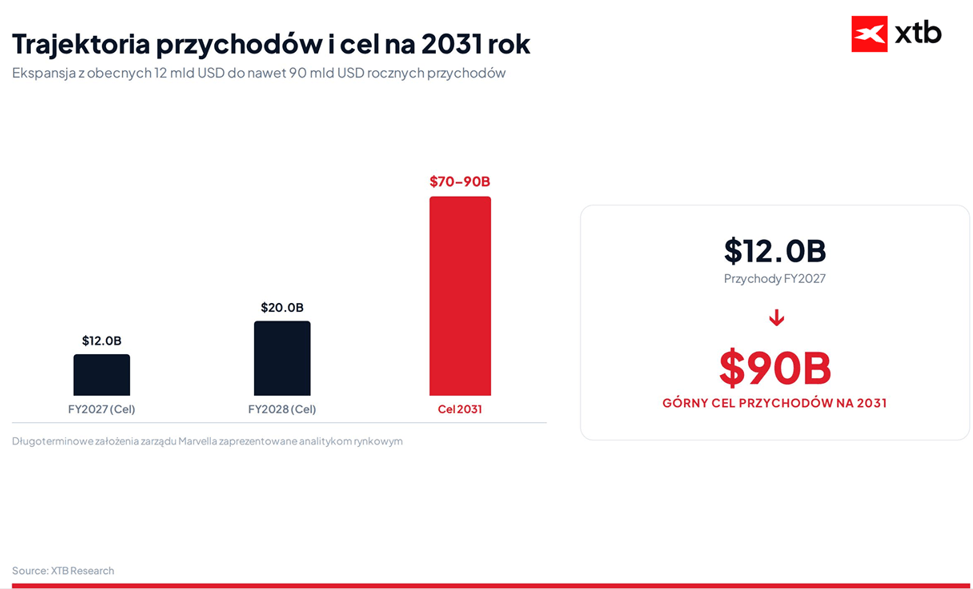
Skala tego biznesu szybko rośnie. W drugim kwartale roku fiskalnego 2027 Marvell osiągnął 2,74 mld dolarów przychodów, o 37% więcej niż rok wcześniej, a centra danych odpowiadały już za 79% sprzedaży. Spółka oczekuje około 12 mld dolarów przychodów w całym roku fiskalnym 2027 oraz około 20 mld dolarów w 2028 roku. Jej długoterminowe ambicje są jeszcze większe, ponieważ zakładają osiągnięcie 70 do 90 mld dolarów przychodów w 2031 roku.
Właśnie między tymi dwoma punktami znajduje się najważniejsze pytanie dla rynku. Czy Marvell rzeczywiście stanie się jednym z głównych beneficjentów rosnącego zapotrzebowania na pamięć i przesyłanie danych w infrastrukturze AI, czy też część obecnych oczekiwań okaże się zbyt optymistyczna?
Marvell nie musi wygrać wyścigu o najlepszy układ AI. Wystarczy, że stanie się jednym z największych beneficjentów problemów, które powstają wokół niego.
Jak Marvell zarabia na infrastrukturze AI
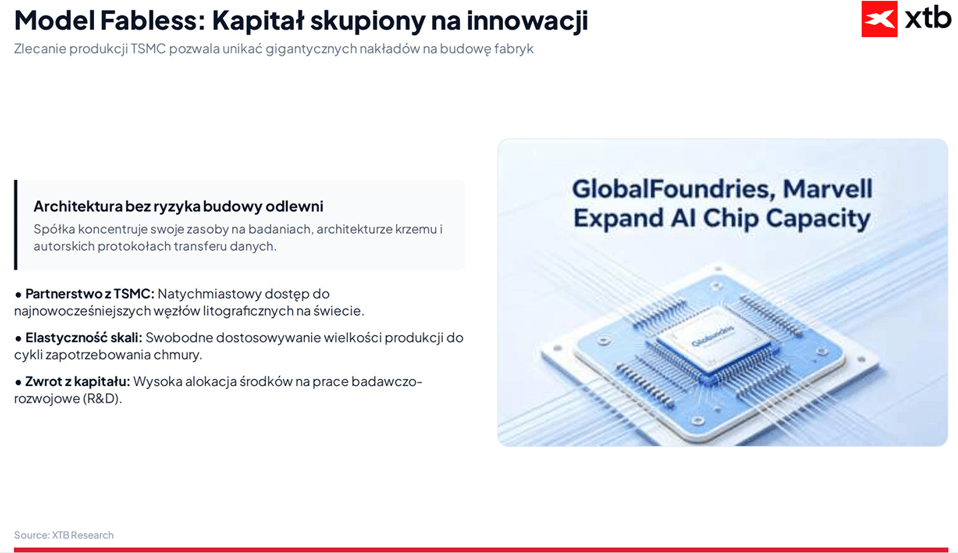
Marvell działa w modelu fabless. Spółka zajmuje się projektowaniem układów, ich architekturą oraz rozwojem technologii, natomiast samą produkcję zleca zewnętrznym producentom, między innymi TSMC. Taki model pozwala ograniczyć wydatki na własne fabryki i skupić kapitał na projektowaniu coraz bardziej zaawansowanych układów.
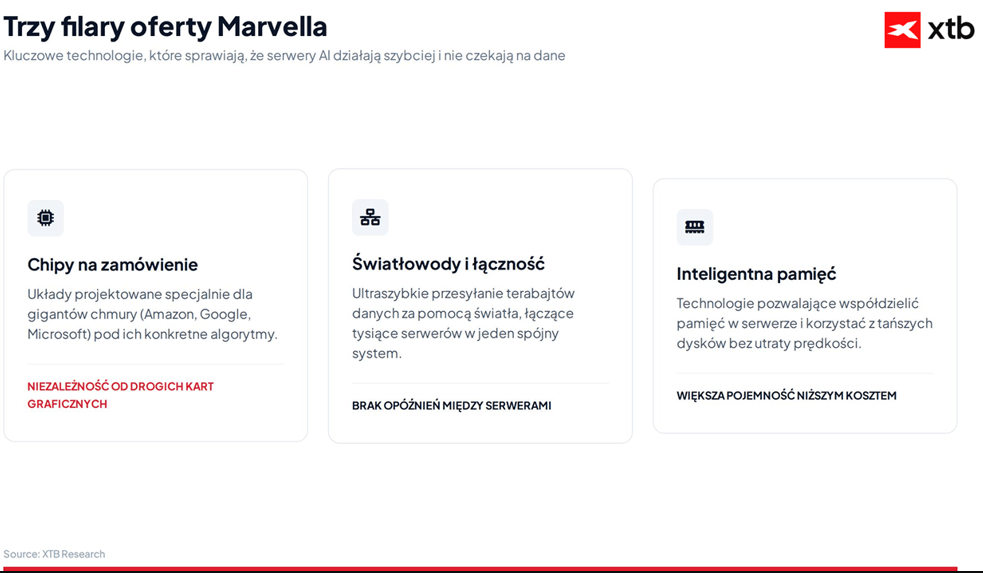
Najważniejszą częścią działalności stają się układy projektowane na zamówienie. Marvell współpracuje z największymi operatorami centrów danych, tworząc rozwiązania dopasowane do ich konkretnych potrzeb. Dotyczy to również układów obliczeniowych przeznaczonych do zastosowań związanych ze sztuczną inteligencją. Dla klientów oznacza to możliwość budowy własnych systemów bez konieczności polegania wyłącznie na gotowych rozwiązaniach największych producentów układów obliczeniowych.
Drugim ważnym obszarem są technologie odpowiedzialne za przesyłanie danych. Marvell dostarcza układy sieciowe, przełączniki, procesory sygnałowe oraz rozwiązania optyczne. Ich znaczenie rośnie wraz z liczbą układów pracujących w jednym systemie. Im większy klaster obliczeniowy, tym więcej danych musi być przesyłanych pomiędzy procesorami, pamięcią i kolejnymi serwerami.
Trzeci obszar to pamięć i pamięć masowa. Marvell rozwija między innymi rozwiązania CXL pozwalające rozszerzać oraz współdzielić pamięć, a także kontrolery SSD wykorzystywane w centrach danych. Jest to bezpośrednie uzupełnienie problemu opisanego w poprzednim rozdziale. Skoro pamięć staje się jednym z ograniczeń infrastruktury AI, rośnie znaczenie technologii pozwalających lepiej nią zarządzać i przesyłać znajdujące się w niej dane.
Marvell jest więc obecny w kilku warstwach infrastruktury. Z jednej strony projektuje układy obliczeniowe na zamówienie, z drugiej dostarcza elementy odpowiedzialne za pamięć, przechowywanie danych i komunikację pomiędzy poszczególnymi częściami systemu. Nie chodzi tutaj o jeden konkretny produkt, lecz o rosnącą złożoność całej infrastruktury AI.
Jeżeli centra danych będą potrzebowały coraz większej mocy obliczeniowej, będą jednocześnie potrzebowały więcej pamięci, szybszych połączeń i większej przepustowości sieci. Marvell może więc zwiększać swoją obecność wraz z rozbudową całego systemu, nawet jeśli nie będzie producentem głównego układu obliczeniowego.
Dla inwestora najważniejsze jest więc to, jak dużą część infrastruktury potrzebnej do działania systemów AI będzie w stanie obsłużyć Marvell. To prowadzi bezpośrednio do kolejnego rozdziału, w którym można już przejść do liczb i sprawdzić, jak szybko rozwija się ten biznes oraz jaka jakość kryje się za wzrostem przychodów.
Ściana pamięci, czyli nowy problem infrastruktury AI
Rozwój sztucznej inteligencji coraz mocniej przesuwa problem z samej mocy obliczeniowej na dostarczanie danych. Najbardziej zaawansowane układy AI potrafią wykonywać ogromną liczbę operacji, ale ich możliwości są ograniczone, jeżeli pamięć nie jest w stanie dostarczyć danych wystarczająco szybko. Wraz ze wzrostem modeli rośnie więc nie tylko zapotrzebowanie na moc obliczeniową, lecz także na przepustowość, pojemność pamięci i szybkość komunikacji pomiędzy poszczególnymi elementami centrum danych.
Problem ten dobrze widać przy wnioskowaniu. Długie konteksty, większa liczba użytkowników i systemy wykonujące wiele kolejnych czynności zwiększają ilość danych przechowywanych podczas działania modelu. Część z nich musi znajdować się bardzo blisko układu obliczeniowego, ale droga pamięć HBM ma ograniczoną pojemność. Potrzebne są więc kolejne warstwy pamięci, szybsze nośniki oraz technologie pozwalające przesyłać dane pomiędzy nimi bez tworzenia wąskich gardeł.
Spółka nie produkuje HBM ani układów w swoich własnych fabrykach, ale projektuje szeroki zakres układów wykorzystywanych w infrastrukturze AI. Dotyczy to między innymi układów projektowanych na zamówienie dla największych operatorów centrów danych, a także rozwiązań odpowiedzialnych za pamięć, przechowywanie i przesyłanie danych. Marvell rozwija technologie CXL pozwalające rozszerzać i współdzielić pamięć, kontrolery pamięci masowej mogące przejmować część danych z drogich zasobów HBM, a rozwiązania optyczne umożliwiają przesyłanie coraz większych ilości informacji pomiędzy układami.
To istotne, ponieważ Marvell nie musi wygrać wyścigu o najszybszy układ AI, aby korzystać ze wzrostu tego rynku. Jego produkty obejmują zarówno układy obliczeniowe projektowane na potrzeby konkretnych klientów, jak i całą warstwę znajdującą się wokół nich. Im większy staje się system AI, tym więcej pamięci, połączeń, przełączników i układów komunikacyjnych jest potrzebnych do sprawnego działania całej infrastruktury.
Ograniczona podaż pamięci może dodatkowo zwiększać znaczenie tych technologii. Jeżeli HBM pozostanie drogim i deficytowym zasobem, operatorzy centrów danych będą mieli większą motywację, aby wykorzystywać ją możliwie efektywnie i przenosić część danych do innych warstw pamięci. W takim scenariuszu Marvell może korzystać nie tylko ze wzrostu liczby układów AI, lecz także z rosnącej wartości infrastruktury potrzebnej do dostarczania danych do tych układów.
To jest sedno obecnej tezy inwestycyjnej dotyczącej Marvella. Spółka projektuje zarówno układy obliczeniowe na zamówienie, jak i technologie odpowiadające za pamięć, komunikację oraz przesyłanie danych. Im większym problemem staje się dostarczenie danych do układów AI, tym większa może być wartość rozwiązań, które ten problem pomagają rozwiązać.
Rekordowy kwartał
Wyniki Marvella pokazują, że wzrost związany ze sztuczną inteligencją przestał być jedynie oczekiwaniem na przyszłość. W drugim kwartale roku fiskalnego 2027 spółka osiągnęła 2,7 mld dolarów przychodów, czyli o 37% więcej niż rok wcześniej. Był to najwyższy poziom sprzedaży w historii firmy, a wynik okazał się o 39 mln dolarów lepszy od środka wcześniejszej prognozy zarządu.
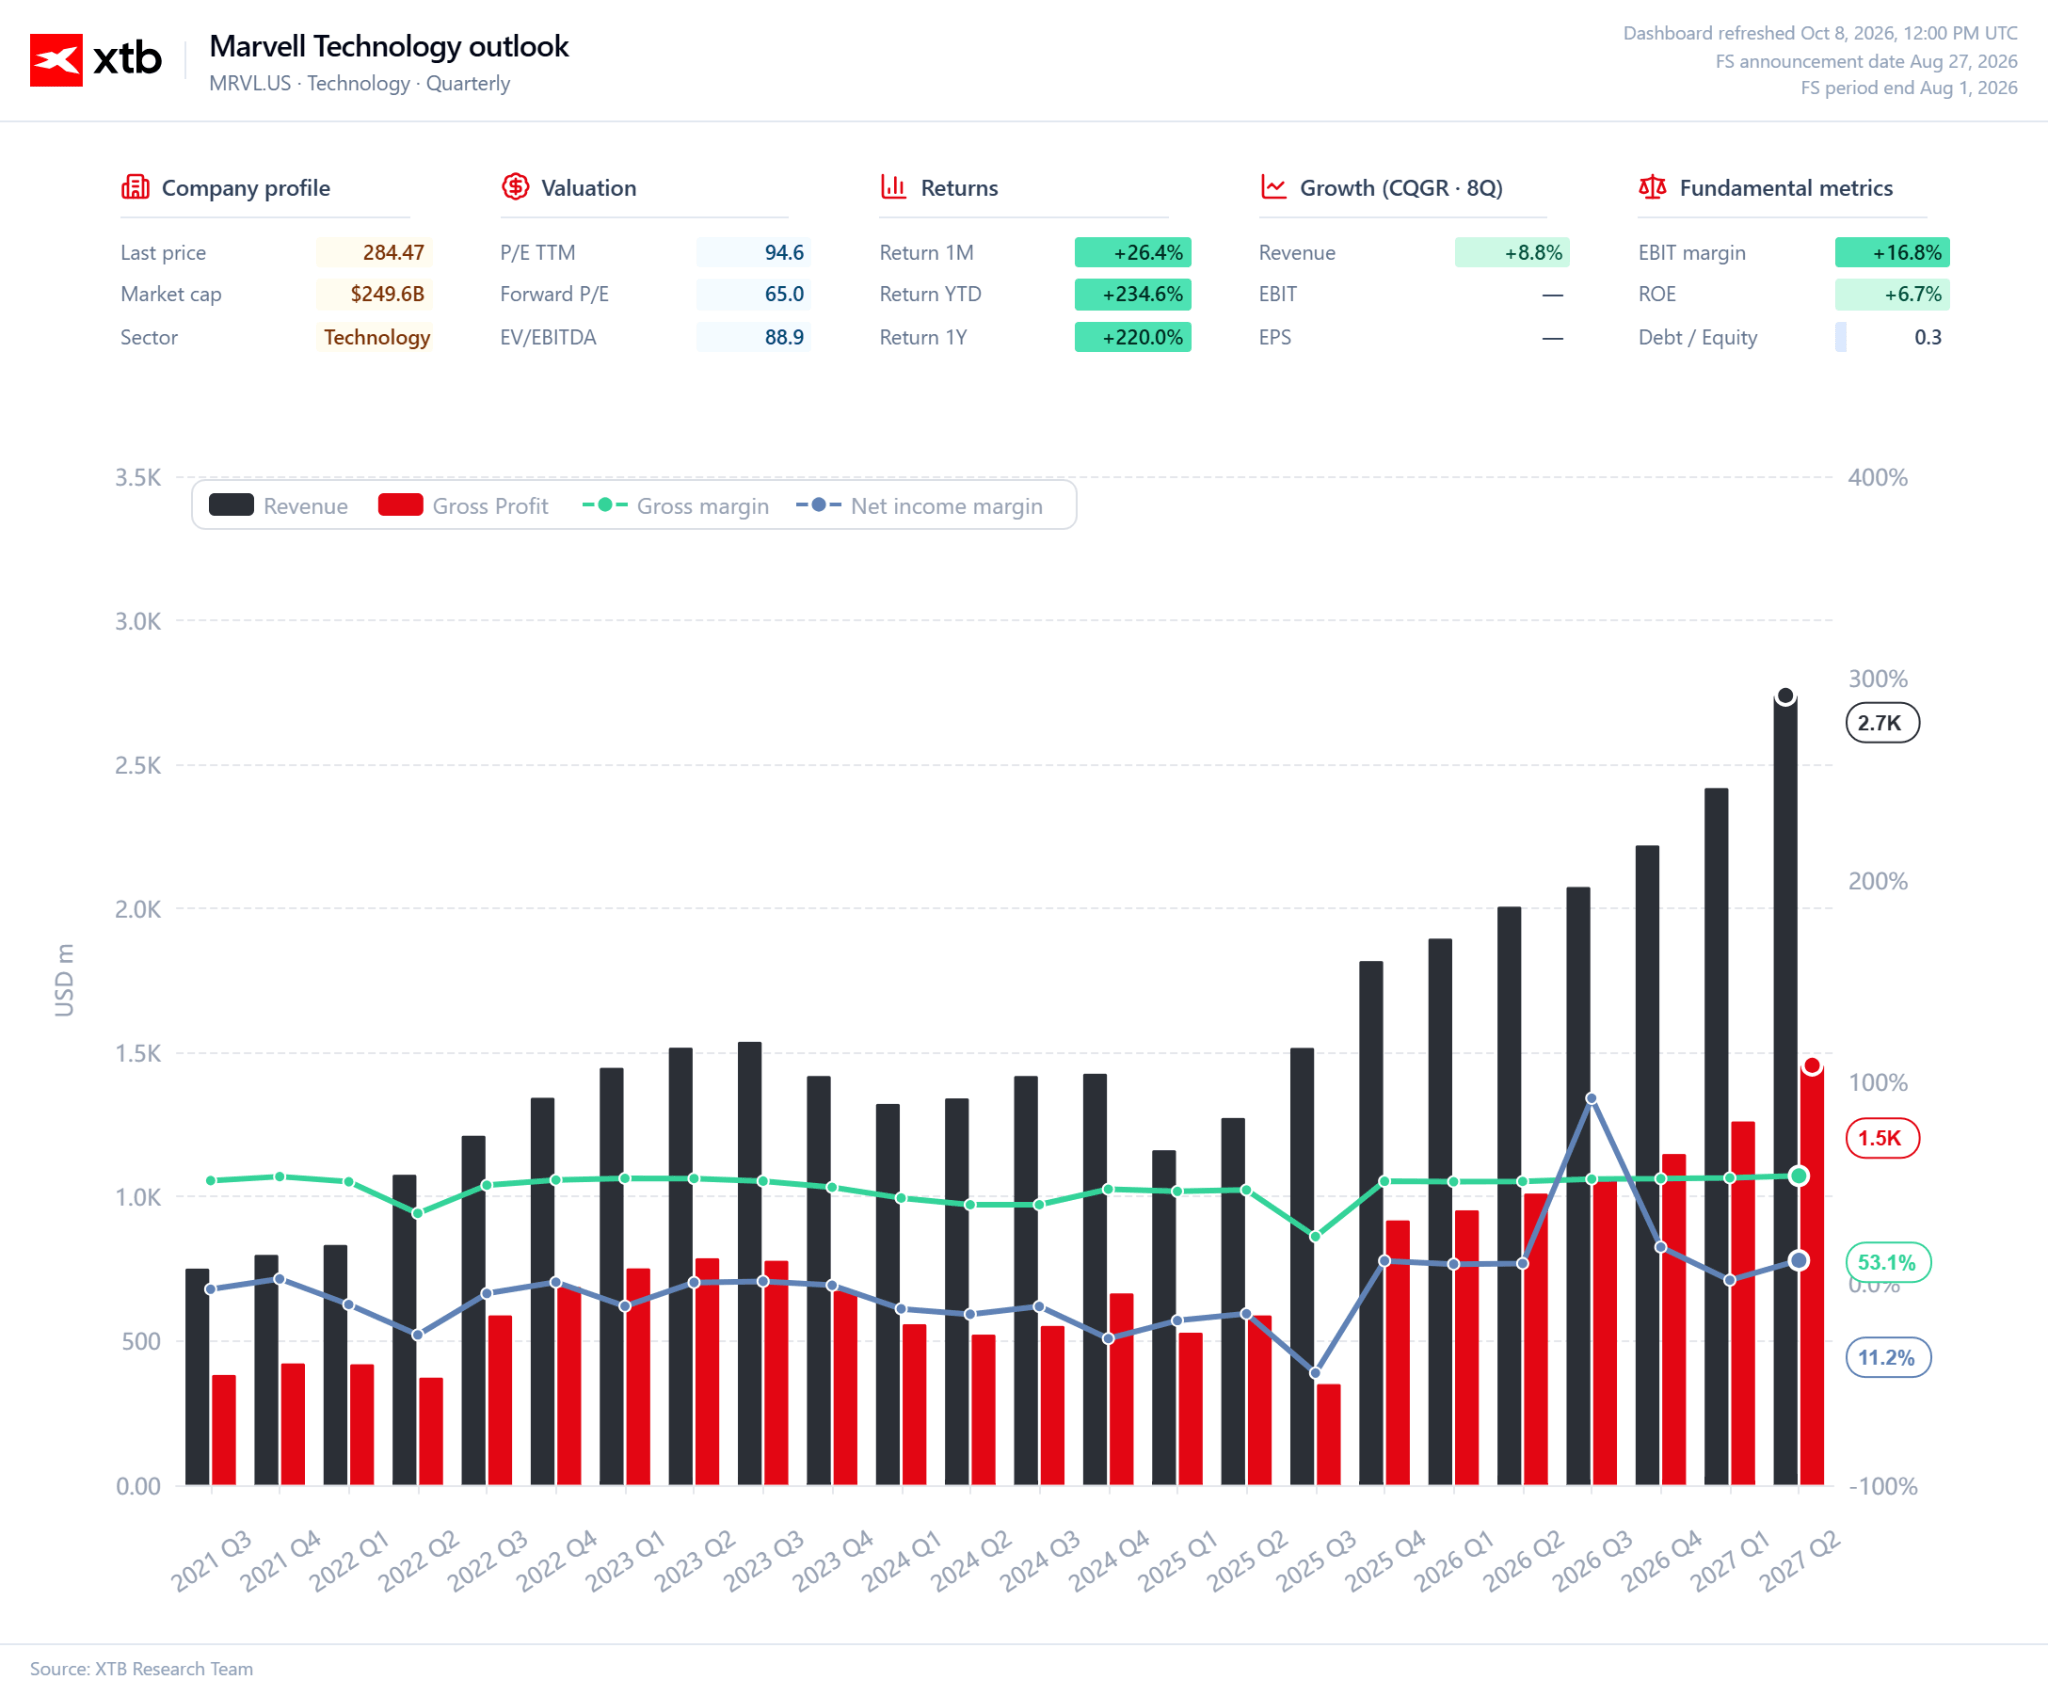
Najważniejszym źródłem wzrostu pozostają centra danych. Przychody z tego segmentu zwiększyły się o 46% rok do roku i odpowiadały już za zdecydowaną większość sprzedaży. Co istotne, wzrost nie wynika wyłącznie z jednego rodzaju produktu. Marvell wskazuje na silny popyt zarówno na rozwiązania związane z komunikacją, jak i na układy projektowane na zamówienie. Zarząd oczekuje przy tym dalszego przyspieszenia działalności związanej z układami projektowanymi na zamówienie w drugiej połowie roku fiskalnego 2027.
Pod względem rentowności obraz jest nieco bardziej złożony. Marvell wypracował marżę brutto na poziomie 53,1% według zasad GAAP oraz 58,9% po wyłączeniu określonych kosztów. Zysk netto wyniósł 308 mln dolarów według GAAP i 865,9 mln dolarów według ujęcia niezgodnego z GAAP. Różnica jest duża, dlatego przy ocenie spółki nie można patrzeć wyłącznie na zysk przypadający na jedną akcję.
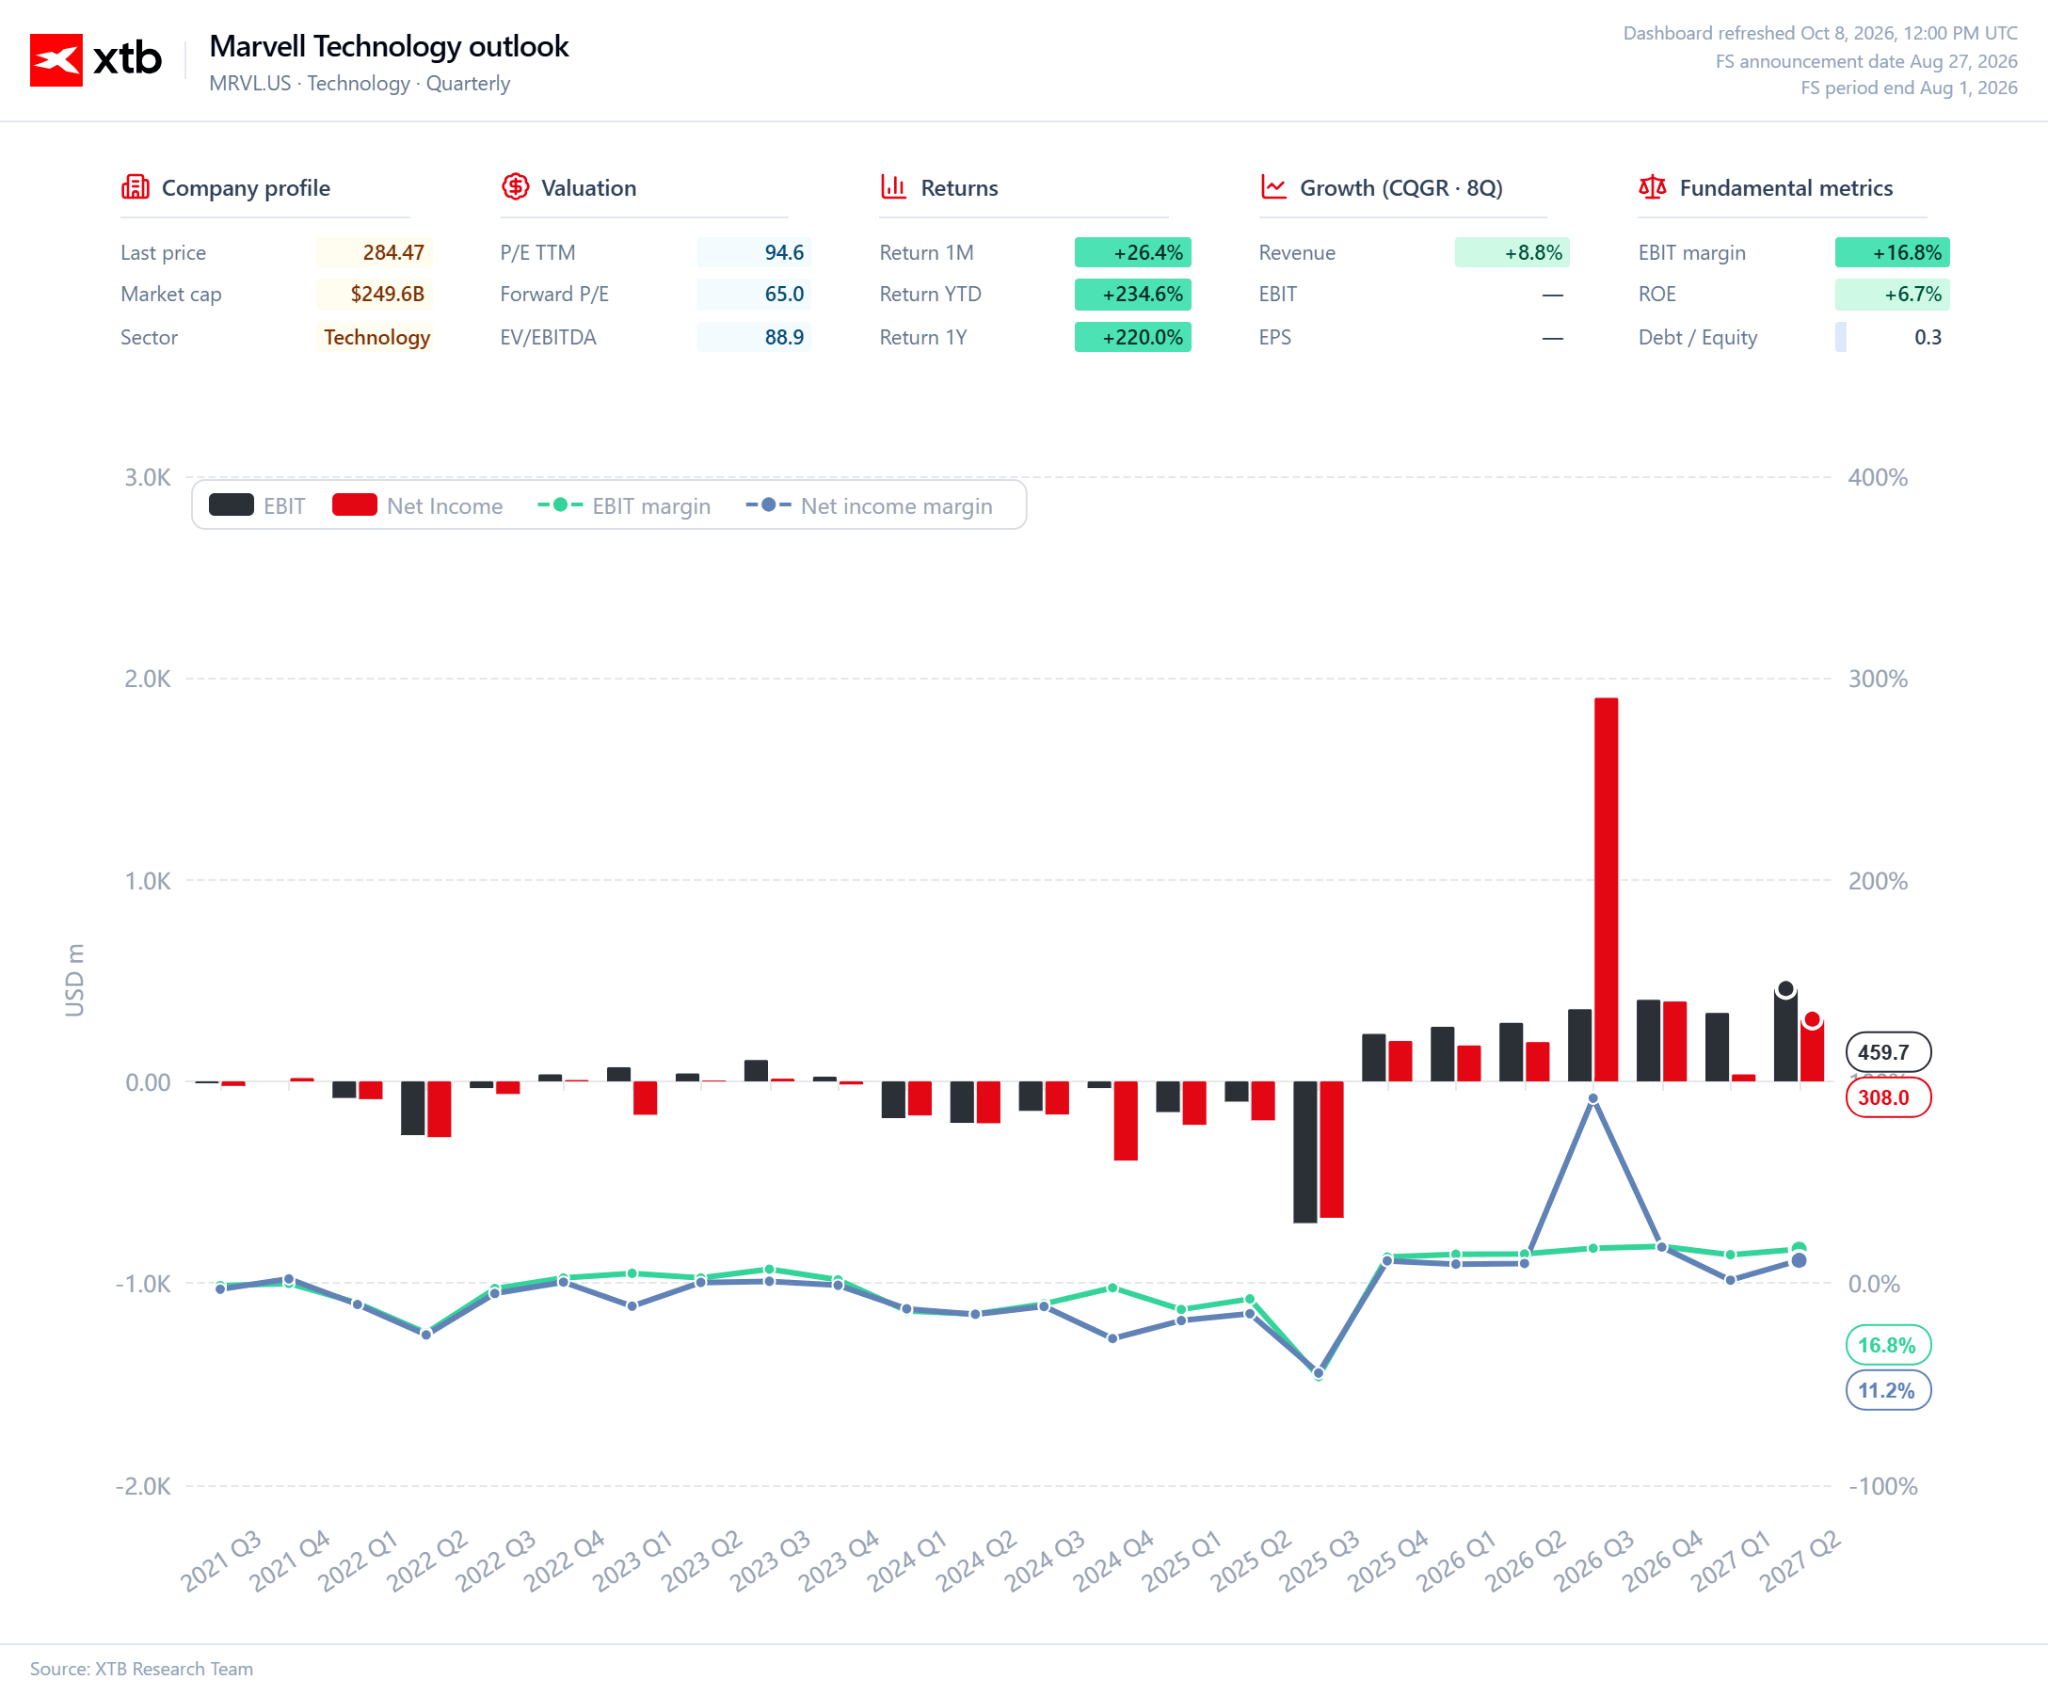
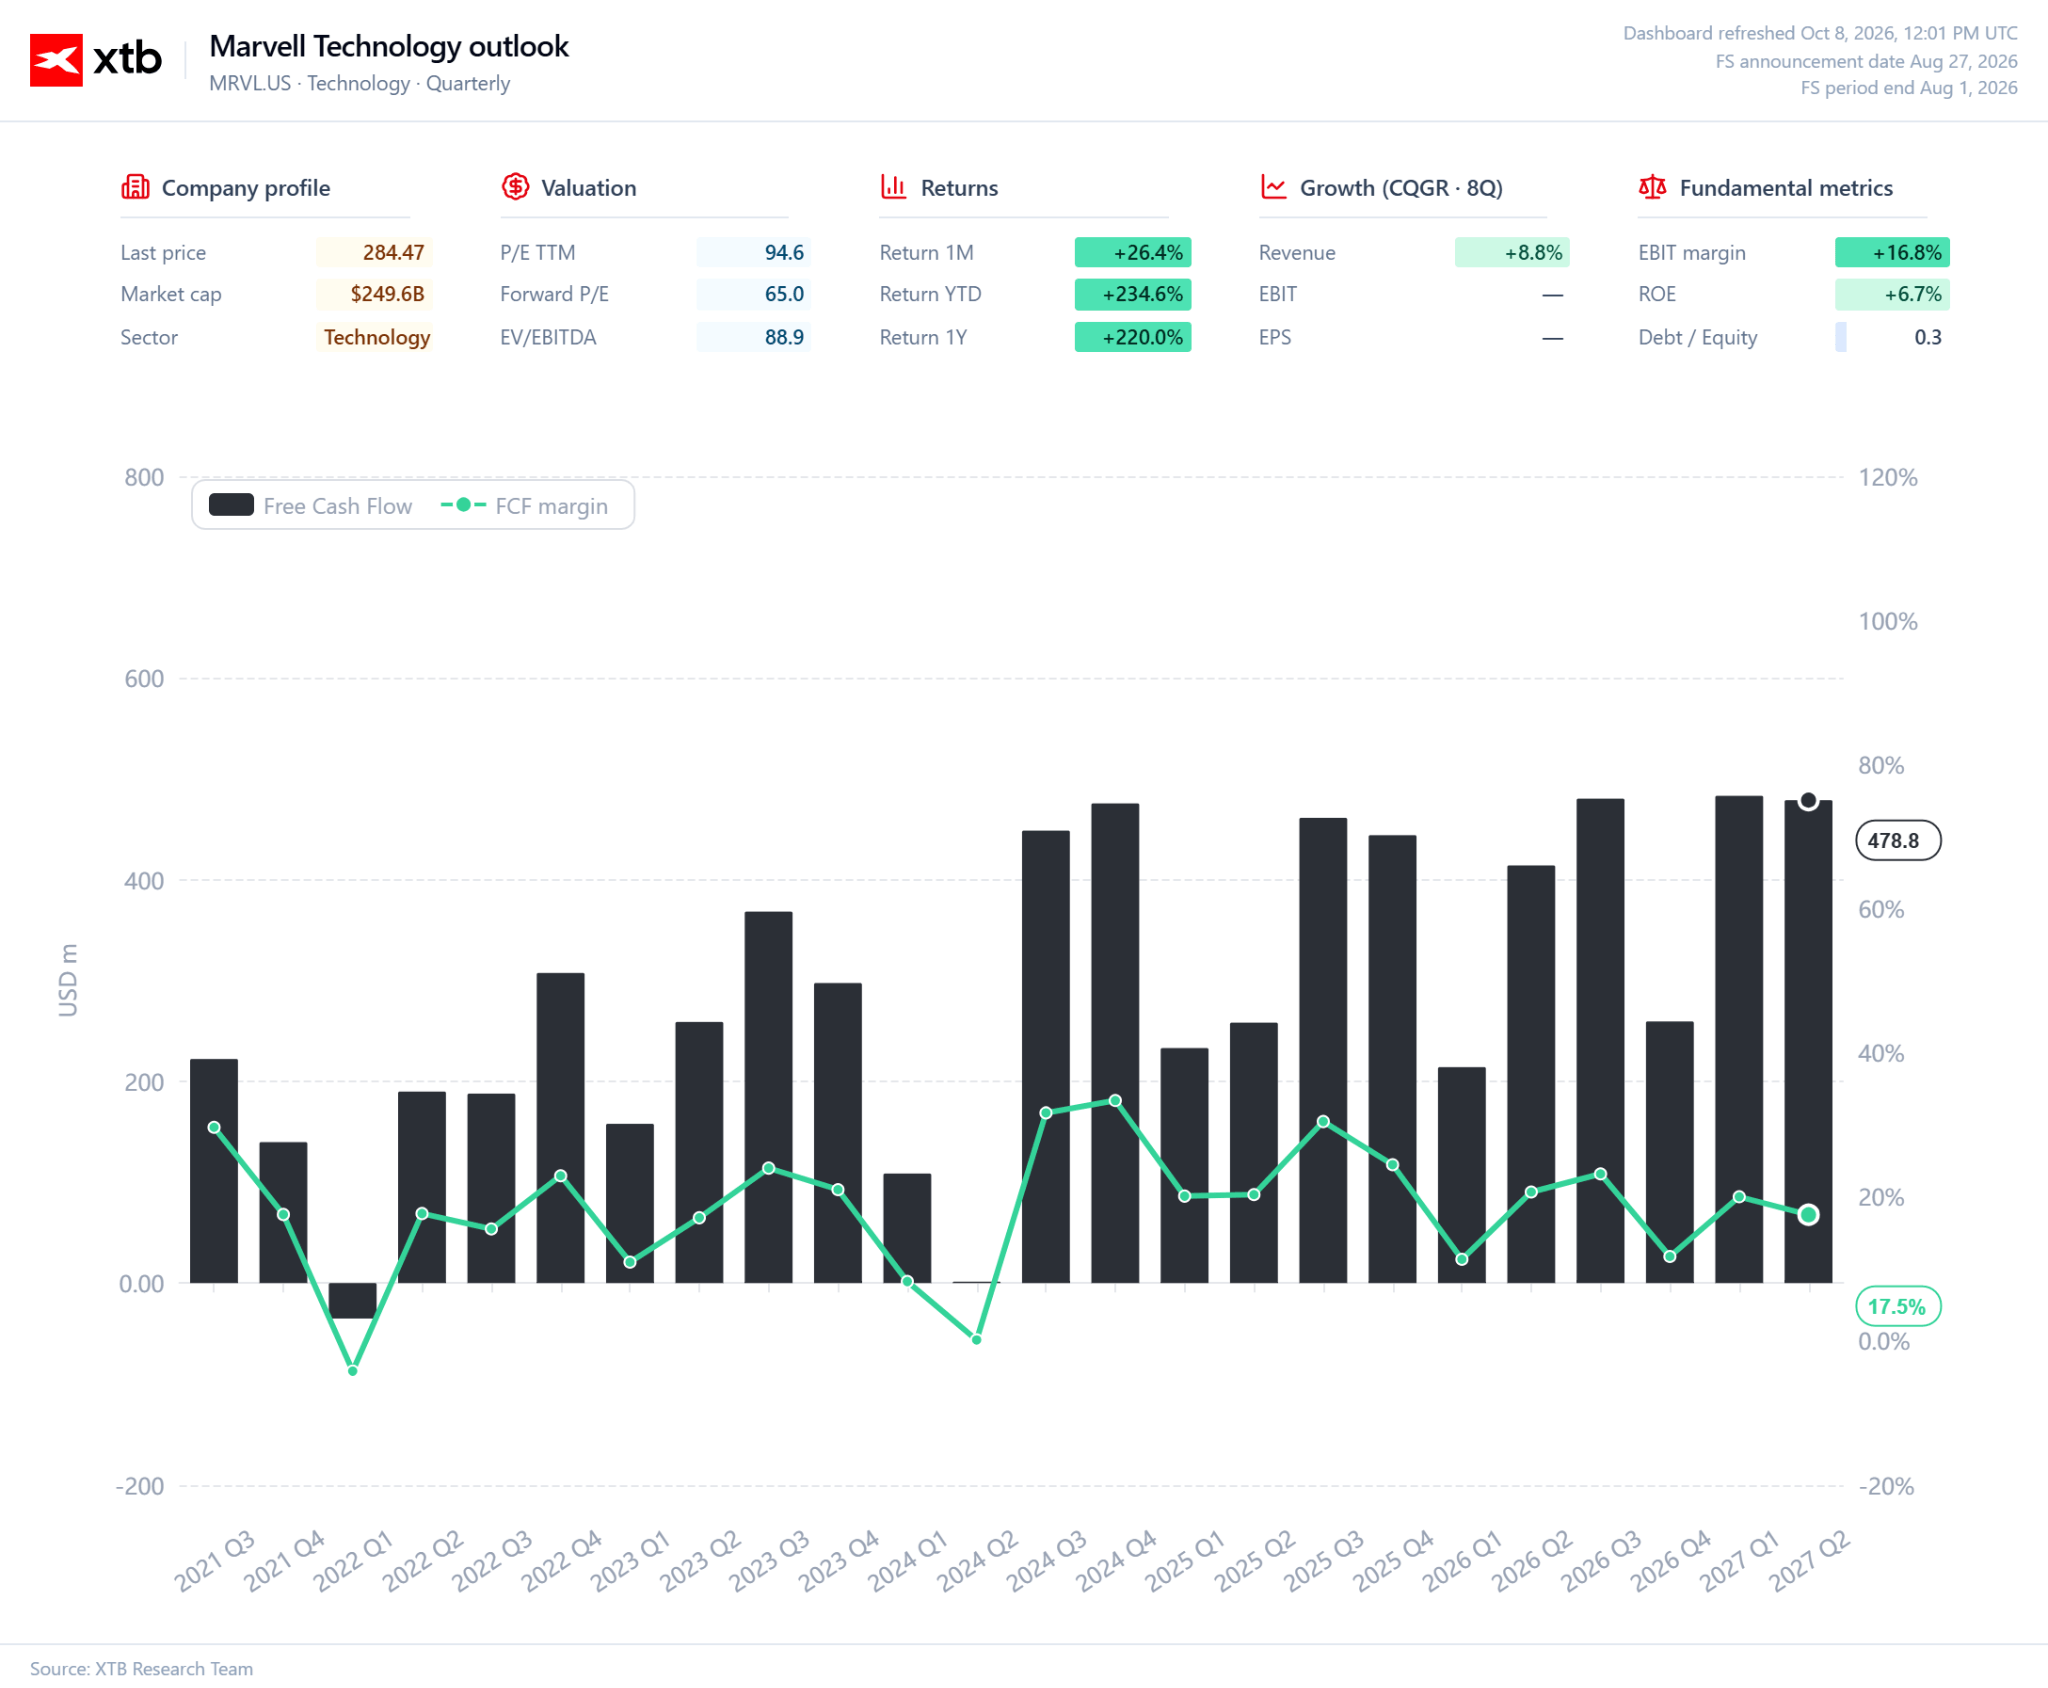
Jednocześnie spółka generuje znaczną ilość gotówki. Przepływy pieniężne z działalności operacyjnej wyniosły w kwartale 605,5 mln dolarów. To ważne, ponieważ szybki wzrost przychodów w branży półprzewodników może wymagać większych zapasów, przedpłat oraz nakładów na zabezpieczenie dostaw. Sam wzrost sprzedaży nie byłby więc wystarczającym argumentem, gdyby nie przekładał się również na przepływy pieniężne.
Jeszcze ważniejsza od samego wyniku jest prognoza na kolejny kwartał. Marvell oczekuje około 3,15 mld dolarów przychodów, z możliwością odchylenia o 5%. Środek prognozy oznacza dalszy wzrost względem drugiego kwartału. Spółka zakłada również marżę brutto na poziomie od 57,5% do 58,5% oraz około 1,10 dolara zysku na akcję.
Najważniejszy wniosek z tych danych jest taki, że Marvell nie tylko zwiększa sprzedaż, ale znajduje się obecnie w fazie intensywnego rozwoju. Pytanie zaczyna więc dotyczyć nie tego, czy spółka rośnie, lecz jak długo może utrzymać obecne tempo i czy kolejne lata przyniosą równie dużą poprawę. Przy obecnej wycenie odpowiedź na to pytanie będzie miała dla inwestorów znacznie większe znaczenie niż sam rekordowy kwartał.
Ambitne cele i ryzyka
Marvell ma przed sobą bardzo szybki wzrost, ale część obecnych oczekiwań opiera się na założeniu, że wydatki na infrastrukturę AI pozostaną wysokie przez kolejne lata. Zarząd zakłada około 12 mld dolarów przychodów w roku fiskalnym 2027 i około 20 mld dolarów w 2028 roku. Jeszcze dalej sięga cel na 2031 rok, kiedy sprzedaż miałaby wynieść od 70 do 90 mld dolarów.
Najbliższy cel wydaje się znacznie łatwiejszy do oceny niż założenia na koniec dekady. Marvell ma już konkretne programy u największych operatorów centrów danych, a wzrost ma pochodzić z kilku obszarów jednocześnie. Oprócz układów projektowanych na zamówienie spółka liczy na rozwój połączeń optycznych, przełączników oraz technologii związanych z pamięcią. Ogranicza to zależność od pojedynczego produktu, ale nie eliminuje ryzyka wykonania tych planów.
Najważniejsze ryzyko jest bezpośrednio związane ze ścianą pamięci. Jeżeli HBM pozostanie drogim i ograniczonym zasobem, technologie poprawiające wykorzystanie pamięci mogą zyskiwać na znaczeniu. Jeżeli jednak w kolejnych latach pojawi się dużo nowej podaży, ceny pamięci spadną, a producenci zwiększą dostępność HBM, presja na szukanie alternatywnych sposobów wykorzystania pamięci może być mniejsza. Podobnie może zadziałać poprawa efektywności modeli AI, kompresja danych czy ograniczenie długości kontekstu.
Nie oznacza to, że popyt na produkty Marvella zniknie. Nawet przy tańszej pamięci centra danych będą potrzebowały szybszych połączeń, przełączników, układów projektowanych na zamówienie i rozwiązań optycznych. Problem polega raczej na tym, że część obecnych oczekiwań dotyczących wzrostu może okazać się zbyt wysoka, jeżeli tempo rozbudowy infrastruktury AI zacznie spadać.
Drugim ryzykiem jest koncentracja klientów. Marvell współpracuje z największymi operatorami centrów danych, co daje dostęp do projektów o ogromnej skali, ale jednocześnie uzależnia sporą część sprzedaży od decyzji kilku firm. Opóźnienie jednego dużego programu może mieć zauważalny wpływ na wyniki. Podobne znaczenie ma konkurencja. Najwięksi klienci Marvella rozwijają własne rozwiązania, a w części obszarów spółka konkuruje również z Broadcomem, Nvidią czy Astera Labs.
Trzeba też pamiętać o marżach. Układy projektowane na zamówienie mogą generować bardzo duże przychody, ale ich marża nie musi być tak wysoka jak w przypadku niektórych bardziej wyspecjalizowanych produktów. Wzrost sprzedaży nie będzie więc wystarczającym argumentem, jeżeli jednocześnie pogorszy się rentowność. Szczególnie istotne będzie to przy dalszym zwiększaniu udziału dużych kontraktów.
Największa niewiadoma pojawia się przy celu 70 do 90 mld dolarów przychodów w 2031 roku. Do tego poziomu Marvell musi nie tylko utrzymać obecne programy, ale również zdobywać kolejne projekty, zwiększać udział w wydatkach na infrastrukturę AI i skutecznie wprowadzać nowe technologie. Im dalej sięgamy poza 2028 rok, tym więcej zależy od przyszłego udziału spółki w rynku, którego dzisiaj nie da się jeszcze dokładnie określić.
Dlatego najbliższe lata będą przede wszystkim testem wykonania tych założeń. Jeżeli zapotrzebowanie na pamięć, przepustowość i przesyłanie danych będzie nadal rosło, Marvell może zwiększać sprzedaż w wielu częściach infrastruktury jednocześnie. Jeżeli natomiast problem z pamięcią zacznie się zmniejszać szybciej, niż zakłada rynek, a wydatki na centra danych wyhamują, bardzo wysokie oczekiwania wobec spółki mogą zacząć działać na jej niekorzyść.
Czy Marvell może być jednym z największych beneficjentów AI?
Marvell zajmuje interesującą pozycję w rozwoju infrastruktury sztucznej inteligencji. Spółka nie musi konkurować z Nvidią o stworzenie najlepszego układu obliczeniowego. Jej produkty znajdują się wokół tych układów, w pamięci, sieci, przełącznikach, pamięci masowej i połączeniach optycznych. Jeżeli systemy AI będą nadal rosły, zapotrzebowanie na te elementy również będzie się zwiększać.
Największą szansą jest dalsze narastanie problemu z pamięcią i przepływem danych. Coraz większe modele, dłuższy kontekst i rosnąca liczba użytkowników zwiększają ilość informacji, które trzeba przechowywać i przesyłać. W takim środowisku rozwiązania pozwalające lepiej wykorzystać pamięć i szybciej przesyłać dane mogą stawać się równie ważne jak sama moc obliczeniowa.
Marvell ma przy tym kilka źródeł potencjalnego wzrostu. Układy projektowane na zamówienie mogą zwiększać sprzedaż wraz z kolejnymi projektami największych operatorów centrów danych. Rozwiązania optyczne i sieciowe mogą korzystać ze wzrostu liczby układów pracujących w jednym systemie, a technologie pamięci mogą zyskiwać wraz z rosnącym zapotrzebowaniem na pojemność i przepustowość.
Nie oznacza to jednak, że osiągnięcie obecnych celów jest przesądzone. Najbliższe lata pokażą, czy Marvell rzeczywiście zwiększy udział w wydatkach na infrastrukturę AI, czy nowe programy będą uruchamiane zgodnie z planem i czy wzrost sprzedaży przełoży się na odpowiednio wysoką rentowność. Duże znaczenie będzie miała również sytuacja na rynku pamięci. Jeżeli podaż HBM szybko wzrośnie, część presji, która dziś zwiększa wartość efektywnego wykorzystania pamięci, może osłabnąć.
Na obecnym etapie Marvell wygląda więc przede wszystkim jak spółka korzystająca z rosnącej złożoności centrów danych. Jej przewagą nie jest jeden przełomowy produkt, lecz możliwość dostarczania wielu elementów potrzebnych do połączenia mocy obliczeniowej, pamięci i sieci.
Jeżeli wydatki na AI pozostaną wysokie, a problem z przesyłaniem i przechowywaniem danych będzie narastał, Marvell ma szansę rosnąć szybciej niż tradycyjny dostawca półprzewodników. Jeżeli natomiast inwestycje zaczną zwalniać, podaż pamięci szybko się zwiększy albo najwięksi klienci ograniczą zakupy, obecna dynamika może wyraźnie osłabnąć.
Na dziś najważniejsze jest więc to, że Marvell ma dostęp do kilku szybko rosnących części infrastruktury AI jednocześnie. To daje spółce dużą przestrzeń do dalszego wzrostu, ale przy ambitnych celach finansowych rynek będzie wymagał ich stopniowego potwierdzania w kolejnych kwartałach.
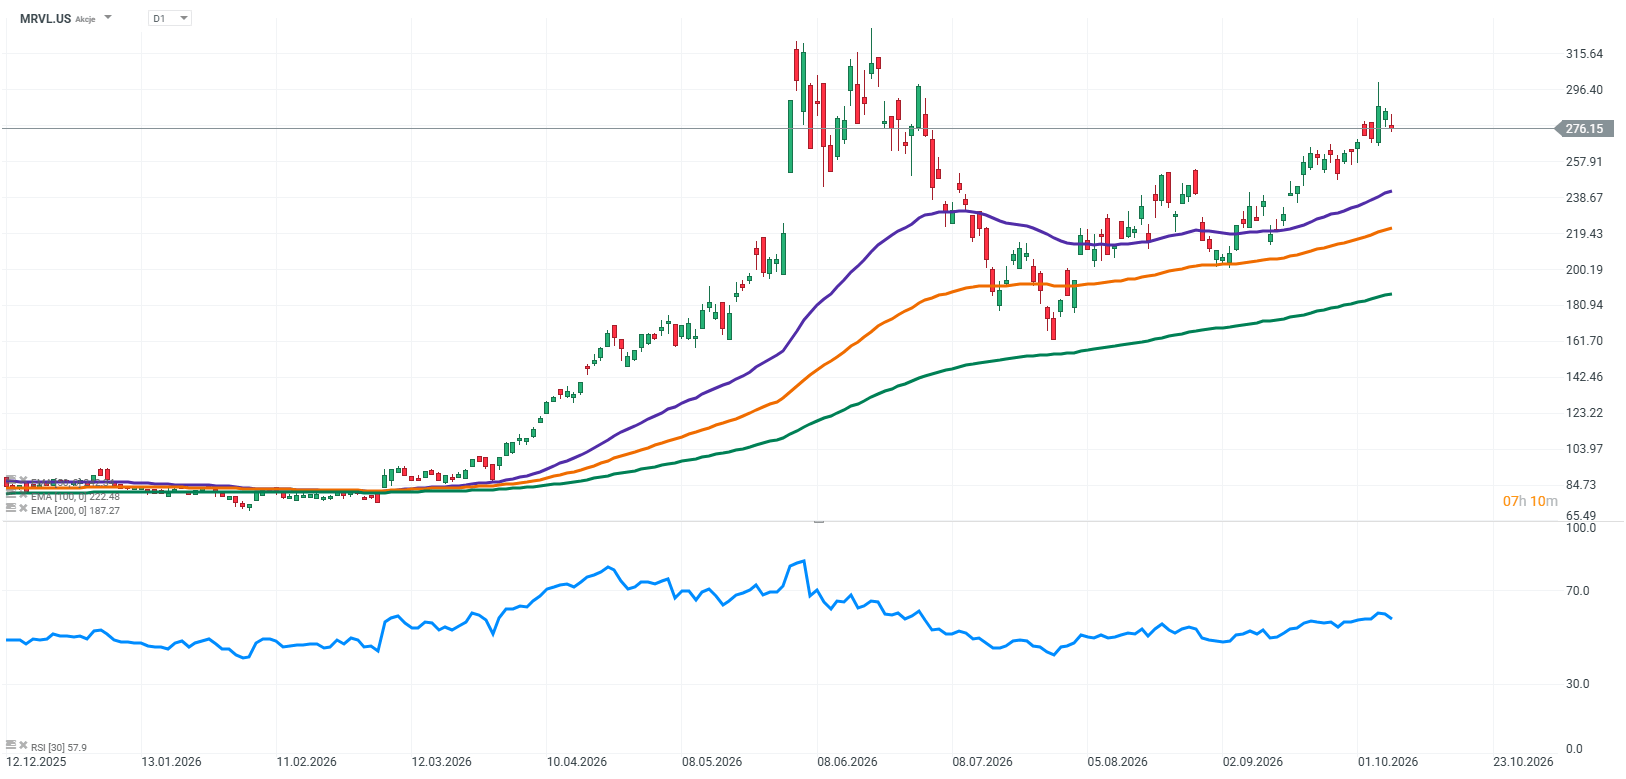
Źródło: XTB Research


Na stacjach będzie jeszcze DROŻEJ❓
Komentarz Giełdowy: Dobre wyniki mogą nie wystarczyć

Google może zarabiać na Gemini więcej, niż się wydaje


Konflikt z Iranem rozstrzygnie się przy urnach w USA
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.