


Prezydent USA Donald Trump opowiedział się za ograniczeniem eksportu diesla ze Stanów Zjednoczonych, a sekretarz skarbu Scott Bessent potwierdził, że administracja analizuje zarówno pełny, jak i częściowy zakaz. Decyzja nie została jeszcze podjęta, ale według Trumpa ma zapaść szybko. Jest to istotna zmiana stanowiska administracji, która wcześniej sceptycznie podchodziła do ograniczania eksportu paliw. Jeśli zostanie zatwierdzona - byłby to ogromny cios w globalną podaż oleju napdoego.
Powód jest prosty: ceny diesla w USA osiągnęły poziomy, które zaczynają mieć znaczenie nie tylko dla kierowców, ale dla całej gospodarki. Według EIA średnia cena detaliczna oleju napędowego wyniosła 21 września 6,52 USD za galon, wobec 5,96 USD zaledwie dwa tygodnie wcześniej. AAA wskazywało 22 września rekordową średnią na poziomie około 6,53 USD za galon. Zakaz eksportu wygląda więc na pierwszy rzut oka jak bardzo proste rozwiązanie: jeśli więcej diesla pozostanie w USA, krajowa podaż wzrośnie, a ceny powinny spaść. Ale rynek produktów rafineryjnych działa znacznie bardziej skomplikowanie.
Zakaz eksportu może tylko pozornie obniżyć ceny
Najbardziej bezpośredni efekt rzeczywiście byłby prawdopodobnie korzystny dla amerykańskiego rynku. Baryłki diesla, które obecnie trafiają do Meksyku, Ameryki Łacińskiej, Europy czy innych odbiorców, musiałyby zostać sprzedane w kraju. Wzrost lokalnej podaży wywierałby presję na ceny hurtowe, a z czasem również na ceny przy dystrybutorach i stacjach paliw.
Skala potencjalnego efektu nie jest marginalna. Stany Zjednoczone są jednym z największych eksporterów produktów rafineryjnych na świecie. W 2025 roku eksport podstawowych paliw transportowych wynosił średnio około 2,4 mln baryłek dziennie, a destylaty, których najważniejszą częścią jest diesel, odpowiadały za ponad połowę tego wolumenu. W kwietniu 2026 roku eksport destylatów wzrósł aż do 1,6 mln baryłek dziennie, najwyższego poziomu od 2017 roku.
Przekierowanie choćby części takich wolumenów na rynek krajowy mogłoby więc szybko obniżyć ceny spot w Zatoce Meksykańskiej, czyli w regionie będącym centrum krajowego sektora rafineryjnego i eksportowego. Problem polega jednak na tym, że niższa cena w Zatoce Meksykańskiej nie musi automatycznie oznaczać równie dużego spadku cen diesla w Iowa, Nowym Jorku czy Kalifornii. Produkty rafineryjne muszą zostać fizycznie przetransportowane przez system rurociągów, terminali, kolei i magazynów, a regionalne ograniczenia logistyczne powodują, że amerykański rynek nie jest całkowicie jednolity.
Największy problem: USA nie produkują diesla w oderwaniu od benzyny i paliwa lotniczego
Rafineria nie jest fabryką, która jednego dnia może zdecydować, że będzie produkowała tylko diesel. Z jednej baryłki ropy powstaje jednocześnie zestaw produktów: benzyna, diesel, jet fuel, LPG oraz inne komponenty. W czerwcu 2026 roku około 43,8% amerykańskiego uzysku rafineryjnego przypadało na benzynę, około 29,6% na destylaty i 12,4% na paliwo lotnicze. W Zatoce Meksykańskiej udział destylatów wynosił około 31,5%.
To klucz do zrozumienia ryzyka. Jeżeli zakaz eksportu spowodowałby gwałtowny spadek ceny diesla w Zatoce Meksykańskiej, rentowność przerobu ropy również zaczęłaby spadać. Rafinerie patrzą bowiem nie na cenę jednego produktu, lecz na wartość całego koszyka paliw w stosunku do kosztu ropy.
W skrajnym przypadku ograniczenie eksportu mogłoby więc doprowadzić do paradoksu: początkowo zwiększyłoby podaż diesla w USA i obniżyło jego cenę, ale jednocześnie pogorszyłoby marże rafinerii. Jeżeli część zakładów odpowiedziałaby ograniczeniem throughputu, czyli wolumenu przerabianej ropy, produkcja diesla, benzyny i paliwa lotniczego zaczęłaby spadać. Dlatego Trump przyznał, że ograniczenie eksportu diesla może mieć również wpływ na rynek benzyny, a administracja analizuje konsekwencje dla całego systemu rafineryjnego.
Prawdziwy problem leży dziś w marży rafineryjnej, nie tylko w cenie ropy
Dzisiejsza sytuacja na rynku diesla jest nietypowa także dlatego, że wzrost cen nie wynika wyłącznie z drogiej ropy. EIA wskazuje, że ceny oleju napędowego są obecnie napędzane jednocześnie przez wysokie ceny surowca oraz bardzo wysokie crack spready, czyli różnicę między ceną produktu rafineryjnego a kosztem ropy potrzebnej do jego wyprodukowania. To właśnie crack spread jest jednym z najważniejszych rynkowych mierników rentowności rafinerii.
Globalna podaż produktów rafineryjnych została ograniczona przez zakłócenia geopolityczne i wyłączenia części mocy przerobowych. Według Axios około 7–8% światowych zdolności rafineryjnych pozostaje obecnie poza rynkiem, a ograniczenia w Rosji oraz szersze zakłócenia przepływów paliw dodatkowo zwiększają napięcia na rynku diesla.
Dlatego można mieć jednocześnie sytuację, w której ropa stabilizuje się lub nawet tanieje, a diesel pozostaje bardzo drogi. Dla konsumenta cena baryłki Brent czy WTI nie jest bowiem jedyną zmienną. Pomiędzy ropą a ceną przy dystrybutorze znajduje się jeszcze rafineria, logistyka, hurt, podatki i marże detaliczne.
Świat straciłby nawet około 1,5 mln baryłek amerykańskich destylatów dziennie
Z perspektywy światowego rynku pełny zakaz eksportu byłby znacznie poważniejszym wydarzeniem niż z perspektywy samych Stanów Zjednoczonych. USA pełnią dziś rolę swoistego „swing supplier” produktów rafineryjnych. Gdy na innych rynkach pojawia się niedobór, konkurencyjne rafinerie w Zaatoce Meksykańskiej mogą zwiększać eksport i kierować paliwo tam, gdzie ceny są najwyższe. Wiosną 2026 roku, gdy zakłócenia przepływów przez rejon Cieśniny Ormuz zwiększyły światowy popyt na amerykańskie paliwa, całkowity eksport ropy i produktów naftowych z USA osiągnął rekordowe 13,6 mln baryłek dziennie. Sam eksport destylatów wynosił w kwietniu około 1,6 mln baryłek dziennie.
Usunięcie znacznej części tej podaży ze światowego rynku oznaczałoby, że odbiorcy musieliby konkurować o diesel z innych źródeł. Najbardziej narażone byłyby przede wszystkim gospodarki uzależnione od amerykańskiego diesla - Polska importuje z USA bardzo małe ilości oleju napędowego. Oczywiście Meksyk jest jednym z kluczowych odbiorców paliw z USA; tylko w czerwcu z Zatoki Maksykańskiej trafiło tam ponad 7,6 mln baryłek destylatów, czyli około 256 tys. baryłek dziennie.
Efektem mogłyby być wyższe ceny produktów rafineryjnych w Ameryce Łacińskiej i na innych rynkach importowych oraz zwiększona konkurencja o dostawy z Europy, Bliskiego Wschodu i Azji.
Dlaczego zakaz może ostatecznie wrócić do USA w postaci wyższych cen?
To jest najważniejszy paradoks całej propozycji. W pierwszym etapie mechanizm jest prosty: więcej diesla pozostaje w USA, a więc krajowe zapasy rosną i ceny hurtowe spadają. Ale do czasu. Ale w kolejnym etapie sytuacja zaczyna się komplikować: USA ograniczają eksport, więc światowa podaż diesla spada. W efekcie światowe ceny produktów rosną, rosną crack spready poza USA, co zmienia przepływy handlowe oraz ceny surowców i komponentów.
W dodatku amerykańskie rafinerie tracą możliwość sprzedaży części produkcji na najbardziej rentownych rynkach zagranicznych. Jeżeli lokalna cena zostanie sztucznie obniżona względem rynku światowego, bodziec do maksymalizacji produkcji może stać się słabszy. Właśnie dlatego część analityków cytowanych przez Axios ocenia, że zakaz mógłby chwilowo obniżyć ceny w Stanach Zjednoczonych, ale jednocześnie podnieść je za granicą i w dłuższym okresie ponownie zwiększyć koszty ponoszone przez amerykańską gospodarkę.
Diesel jest szczególnie ważny dla inflacji. Rafinerie będą miały problem?
Znaczenie diesla jest znacznie większe niż wynikałoby z jego udziału w wydatkach przeciętnego gospodarstwa domowego. Na oleju napędowym opiera się transport ciężarowy, duża część rolnictwa, maszyn budowlanych, logistyki oraz części przemysłu. Wzrost ceny diesla zwiększa koszt przewiezienia żywności, surowców i praktycznie każdego towaru znajdującego się w łańcuchu dostaw.
Dlatego diesel jest jednym z paliw, których wzrost cen stosunkowo szybko zaczyna przenikać do inflacji bazowej poprzez koszty transportu i produkcji. Przy cenie przekraczającej obecnie 6,50 USD za galon presja na rolników, przewoźników i logistykę jest więc znacznie większa niż jeszcze rok temu. Według danych AAA obecna średnia cena diesla jest o niemal 2,83 USD na galonie wyższa niż rok wcześniej. To tłumaczy, dlaczego administracja rozważa rozwiązanie, które jeszcze niedawno wydawało się mało prawdopodobne.
Z perspektywy rynku finansowego warto rozdzielić producentów ropy od rafinerii. Dla producentów crude oil efekt byłby pośredni. Popyt rafinerii mógłby spaść tylko wtedy, gdy pogorszenie marż doprowadziłoby do ograniczenia przerobu. Dla operatorów rafinerii konsekwencje byłyby natomiast bezpośrednie. Firmy posiadające aktywa w Zatoce Mekykańskiej korzystają dziś z możliwości arbitrażu pomiędzy rynkiem amerykańskim i zagranicznym. Eksport pozwala sprzedać diesel tam, gdzie jego wartość jest najwyższa. Zakaz ograniczyłby tę możliwość.
Pierwszą reakcją rynku byłoby więc prawdopodobnie zawężenie amerykańskich diesel crack spreads wobec benchmarków zagranicznych. Jednocześnie cracki w Europie czy Ameryce Łacińskiej mogłyby wzrosnąć. To tłumaczy sprzeciw branży rafineryjnej. American Petroleum Institute argumentuje, że zamiast ograniczeń eksportowych potrzebna jest większa podaż i większa elastyczność systemu, ponieważ restrykcje mogą pogłębić problemy rynku. To stanowisko branżowego lobby i należy je odróżnić od niezależnej oceny skutków regulacji.
Pełny zakaz i częściowe ograniczenie to zupełnie różne scenariusze
Najważniejszą zmienną dla rynku będzie teraz konstrukcja ewentualnych regulacji. Pełny zakaz byłby bardzo agresywnym rozwiązaniem i mógłby wywołać gwałtowną zmianę światowych przepływów paliw. Częściowe ograniczenie, system licencji lub czasowe limity eksportowe dawałyby administracji większą kontrolę nad krajowymi zapasami, ale jednocześnie pozostawiałyby rafineriom możliwość obsługi kluczowych zagranicznych klientów.
Bessent potwierdził właśnie dlatego, że administracja analizuje zarówno pełny, jak i częściowy wariant oraz sprawdza, jak ograniczenia wpłynęłyby na amerykańskie zdolności rafineryjne. Dla rynku paliw to rozróżnienie jest kluczowe. Ograniczenie eksportu o kilkaset tysięcy baryłek dziennie mogłoby działać przede wszystkim jako mechanizm zwiększający krajowe zapasy. Pełne wycofanie amerykańskiego diesla z globalnego rynku byłoby natomiast szokiem o znaczeniu międzynarodowym.
Rynek diesla wchodzi w trudną fazę
Pomysł ograniczenia eksportu pokazuje przede wszystkim, jak napięta stała się sytuacja na światowym rynku produktów rafineryjnych. Stany Zjednoczone mają duże moce rafineryjne i są znaczącym eksporterem diesla, ale nie funkcjonują w izolacji od światowego rynku. Amerykańskie rafinerie kupują surowiec, produkują jednocześnie kilka paliw i kierują je tam, gdzie struktura cenowa zapewnia najwyższą rentowność.
Zakaz eksportu mógłby więc szybko zwiększyć krajową dostępność diesla i wywołać spadek amerykańskich cen hurtowych, szczególnie w Zatoce Meksykańskiej. Nie oznacza to jednak, że równie duży spadek automatycznie pojawiłby się przy dystrybutorze w całym kraju. W dłuższym horyzoncie kluczowe byłyby reakcje rafinerii. Jeżeli niższe krajowe ceny diesla doprowadziłyby do znaczącego spadku marż i przerobu ropy, początkowy wzrost podaży mógłby zostać częściowo odwrócony.
Dlatego dla rynku ważniejsze od samej informacji o potencjalnym zakazie będą teraz trzy rzeczy: jego skala, czas obowiązywania oraz to, czy administracja pozostawi rafineriom możliwość eksportu części produkcji. Od tego zależy, czy regulacja pozostanie krótkoterminowym narzędziem obniżającym ceny w USA, czy stanie się kolejnym źródłem zaburzeń na już bardzo napiętym globalnym rynku paliw.
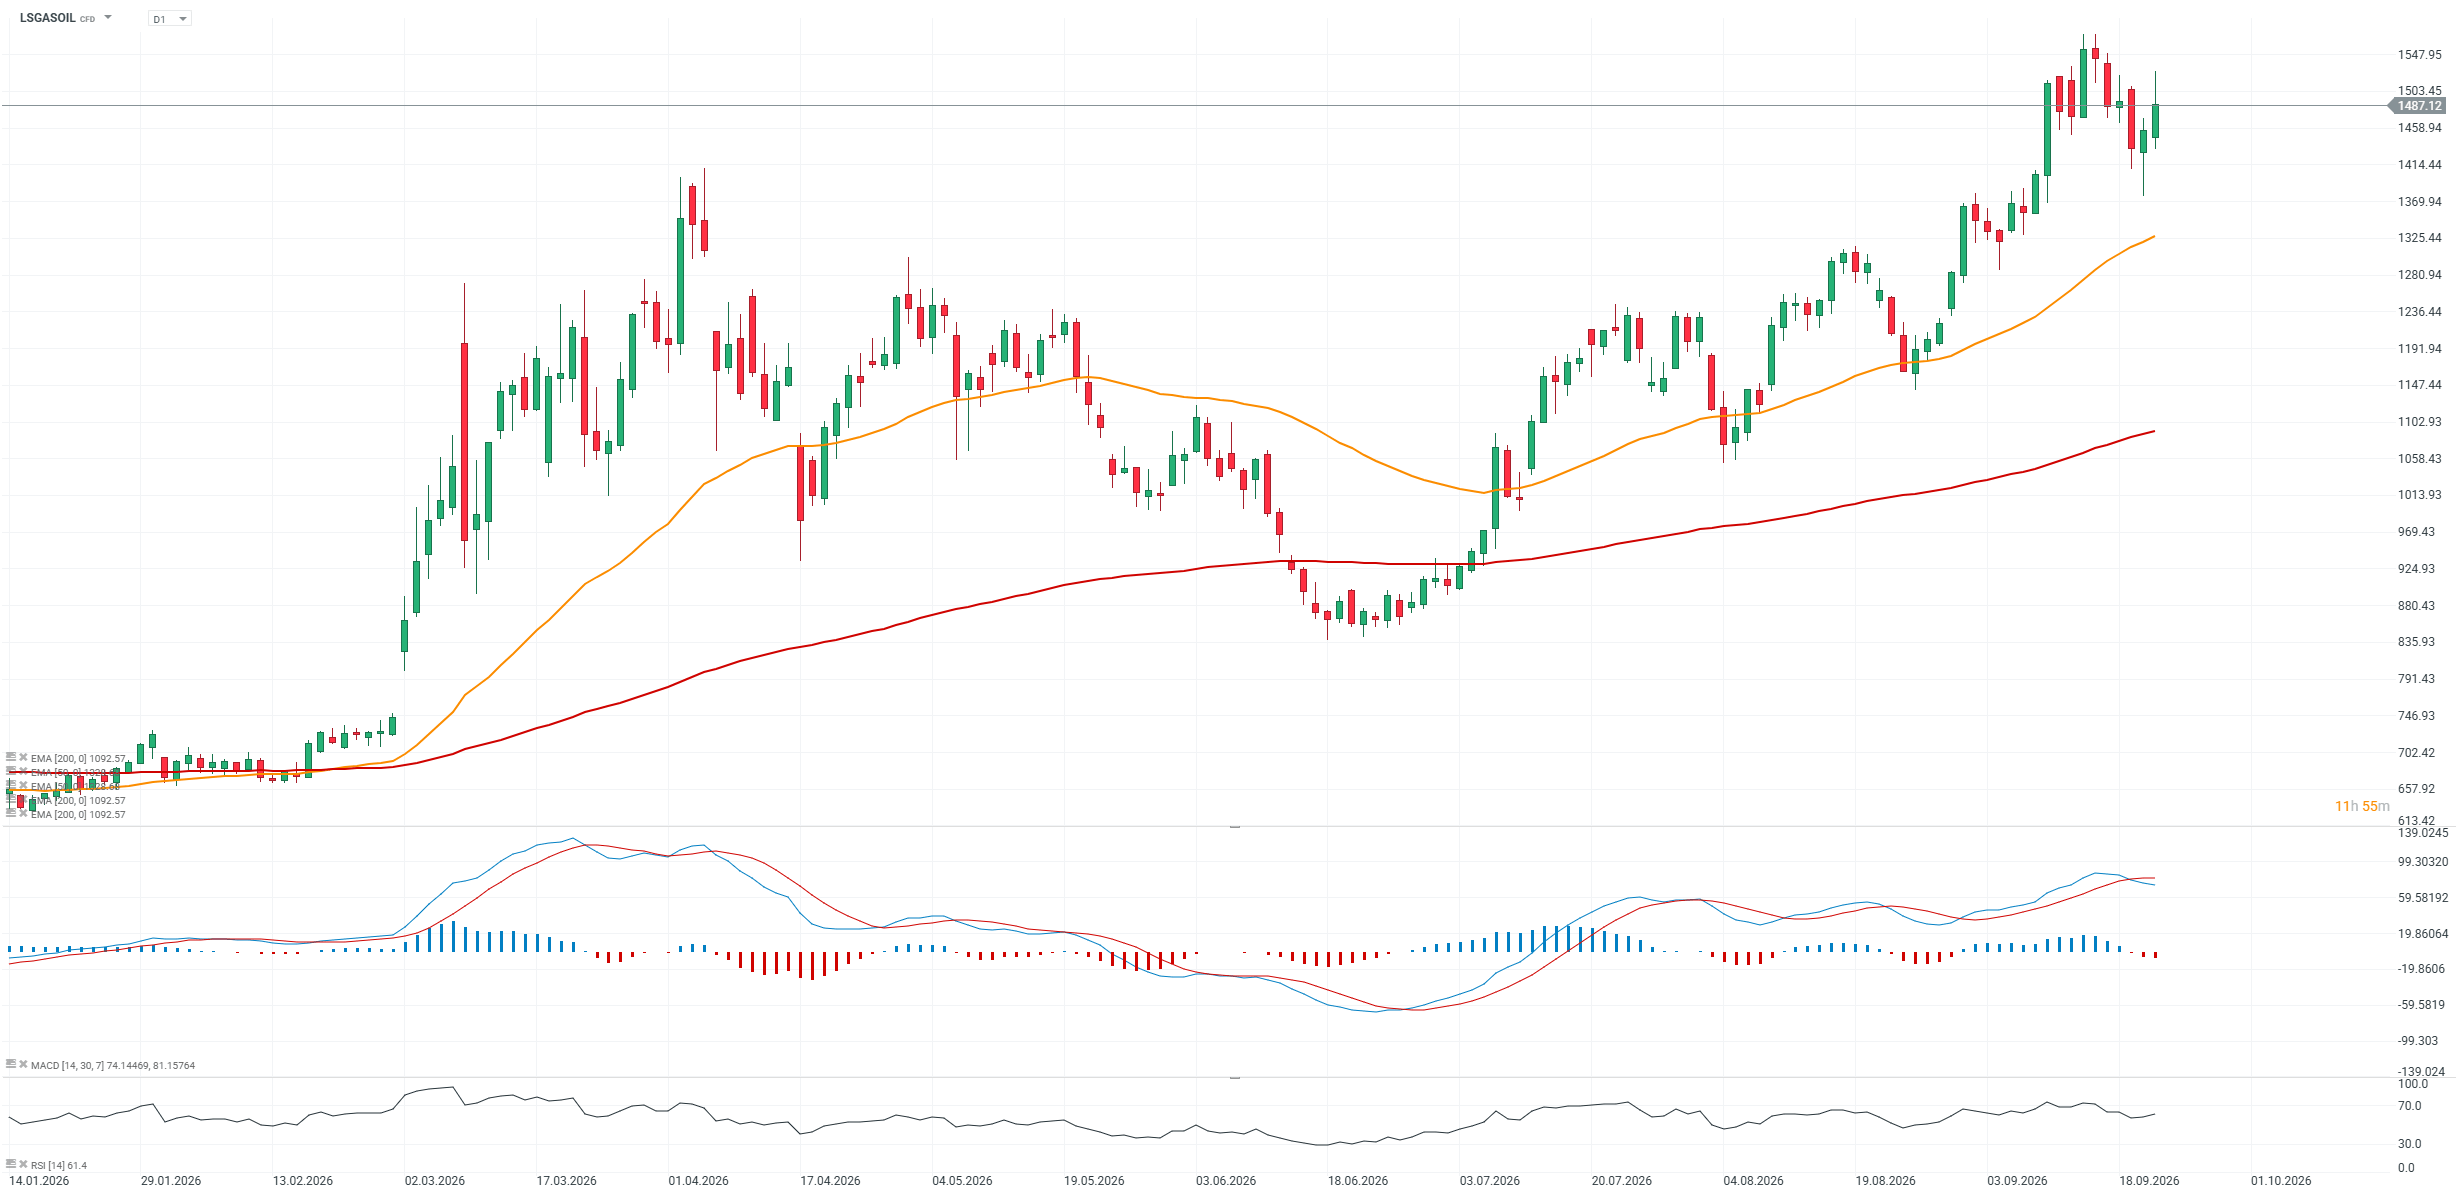
Wykres kontraktów na olej napędowy LSAGASOIL (interwał D1)
Widzimy, że kontrakty na olej napędowy spadły mniej, niż ceny ropy Brent i wciąż notowane są w pobliżu historycznych szczytów - informacja o zakazie eksportu z USA dodatkowo wsparła byki.
Źródło: xStation5


PILNE: Dolar najwyżej od 8 tygodni 💥

PULS GPW: WIG20 zatrzymuje się blisko szczytu


Srebro pod presją Fed i dolara
PILNE: Mocne wskaźniki PMI nie pomagają euro! EURUSD testuje kluczowy poziom 1,1400
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.