

- Wall Street notuje spadki, a Nasdaq traci około 1,7% pod presją słabszych wyników spółek technologicznych.
- PKB USA wzrosło w trzecim kwartale o 3,4%, a roczna inflacja PCE przyspiesziła do 3,6%.
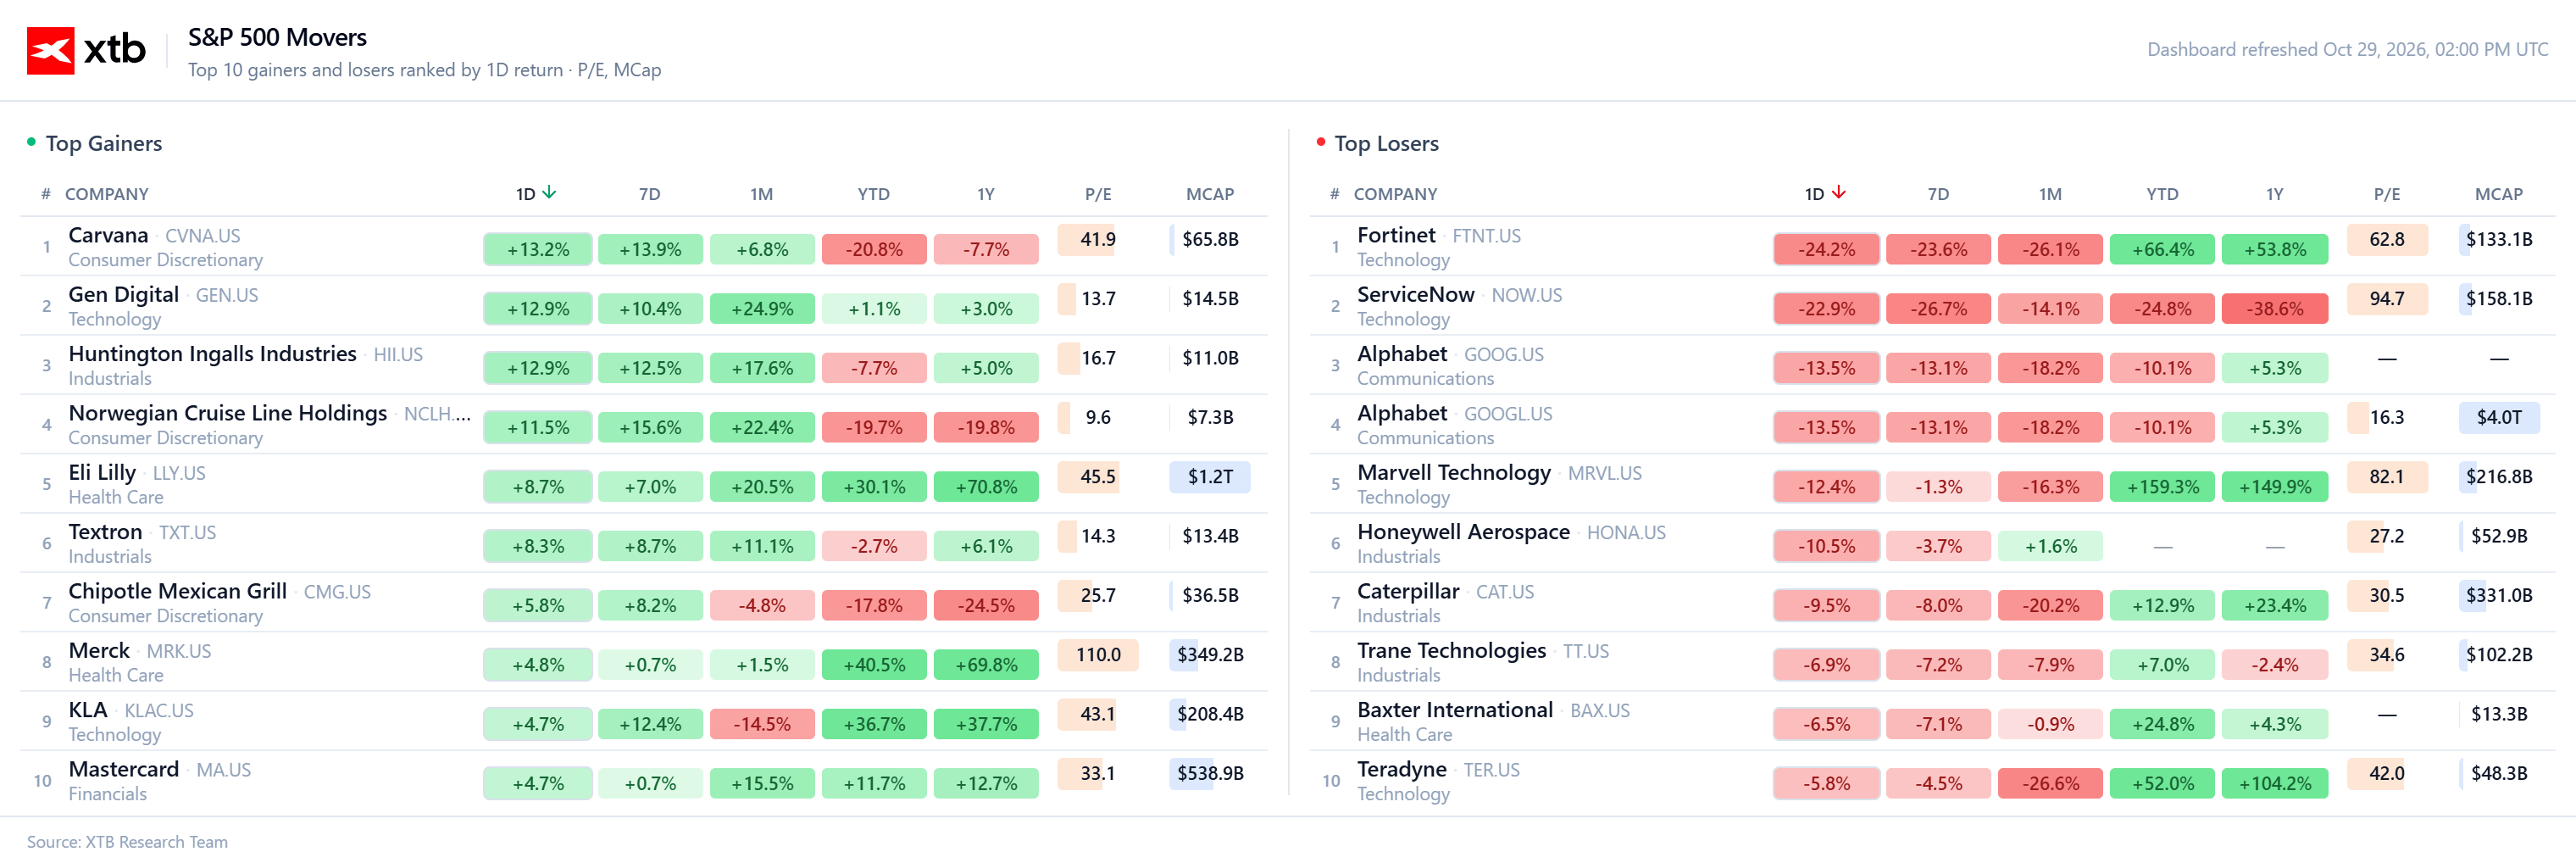
- Akcje Alphabet tanieją o około 12% z powodu rozczarowujących wyników i wysokich wydatków na sztuczną inteligencję.
- Microsoft zyskał dzięki mocnym wynikom biznesu chmurowego Azure i silnemu popytowi na sztuczną inteligencję.
Wall Street zaczyna czwartkową sesję pod kreską. Nasdaq traci około 1,7%, S&P 500 spada o 0,5%, a Dow Jones o 0,4%. Mocne dane z amerykańskiej gospodarki nie poprawiły nastrojów. Dziś uwaga skupia się przede wszystkim na wynikach największych spółek technologicznych, a szczególnie na Alphabet, którego akcje mocno tracą po publikacji raportu kwartalnego.
PKB Stanów Zjednoczonych wzrósł w trzecim kwartale w tempie 3,4% w ujęciu annualizowanym, przebijając prognozy na poziomie 3,2%. Inflacja PCE była bliska oczekiwaniom, ale nie daje Rezerwie Federalnej powodów do większego optymizmu. Roczna dynamika cen przyspieszyła do 3,6% z 3,4% miesiąc wcześniej. Gospodarka nadal rośnie w solidnym tempie, lecz presja cenowa nie znika. To połączenie utrudnia Fedowi powrót do obniżek stóp.
Wczorajsza decyzja o pozostawieniu stóp procentowych bez zmian była zgodna z oczekiwaniami. Ważniejszy od samej decyzji okazał się jednak podział wśród członków FOMC: dwie osoby opowiedziały się za podwyżką. Przy mocnym wzroście gospodarczym i podwyższonej inflacji szybkie łagodzenie polityki pieniężnej staje się coraz trudniejsze do uzasadnienia. Dla Wall Street oznacza to, że koszt pieniądza może pozostać wysoki dłużej, niż część uczestników rynku chciałaby zakładać.
Najmocniej na indeksy technologiczne naciska Alphabet. Wyniki spółki rozczarowały rynek, a wysokie nakłady na rozwój AI ponownie skierowały uwagę na pytanie, kiedy ogromne inwestycje przełożą się na zyski i przepływy pieniężne. Sam wzrost wydatków nie wystarcza już, by przekonać inwestorów, że biznes rozwija się w odpowiednim kierunku. Przy wysokich wycenach oczekiwania wobec największych spółek są wyśrubowane, więc każde rozminięcie się z prognozami może wywołać gwałtowną reakcję.
Microsoft wypadł znacznie lepiej, wspierany mocnym wzrostem biznesu chmurowego Azure. Reakcje na raporty obu spółek pokazują, jak selektywny stał się rynek wobec firm rozwijających AI. Kapitał nie traktuje już tego sektora jako jednolitej historii wzrostowej. Liczą się konkretne wyniki, tempo wzrostu przychodów i dowody, że wydatki na infrastrukturę przynoszą odpowiedni zwrot.
Dzisiejsza przecena Nasdaq to zatem nie tylko reakcja na jeden rozczarowujący raport. Wysokie oczekiwania wobec Big Tech spotykają się z rosnącymi kosztami rozwoju AI, a mocne dane makroekonomiczne nie pomagają, gdy utrzymują perspektywę restrykcyjnej polityki Fed. Po zamknięciu sesji swoje wyniki pokaże Amazon. Raport będzie kolejnym sprawdzianem tego, czy rynek nadal jest gotowy płacić wysoką cenę za rozwój AI, czy zaczyna wymagać wyraźniejszych dowodów na jego rentowność.
Żródło: XTB Research
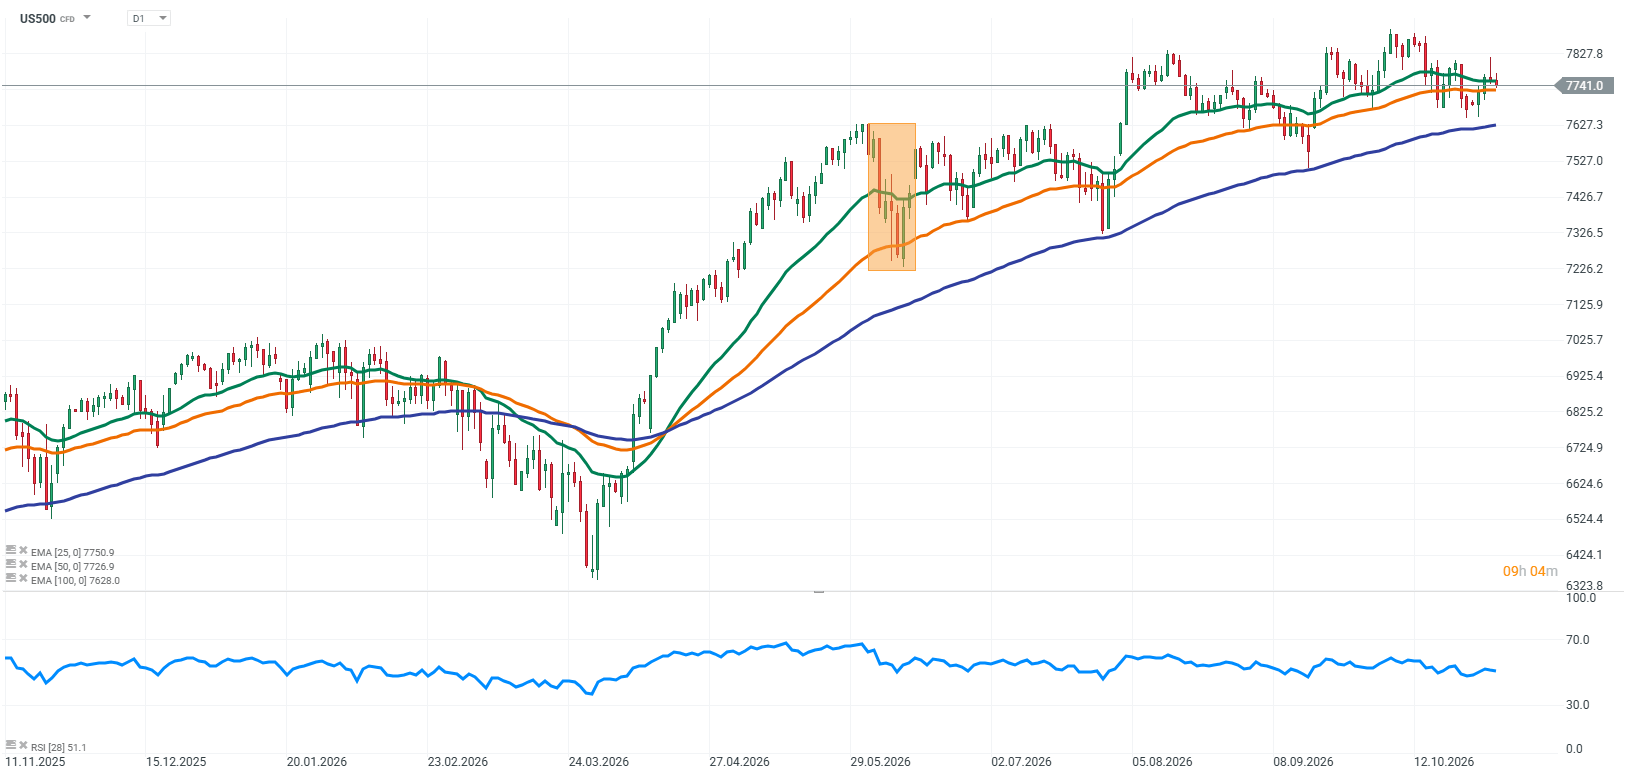
Notowania kontraktów terminowych na S&P 500 (US500) tracą, a nastroje na rynku pogarszają przede wszystkim rozczarowujące wyniki Alphabet i obawy o opłacalność inwestycji w sztuczną inteligencję. Mocne wyniki Microsoftu nie zdołały w pełni zrównoważyć presji, ponieważ inwestorzy coraz uważniej analizują rosnące wydatki technologicznych gigantów. Dodatkowym czynnikiem pozostaje uporczywa inflacja w USA, która ogranicza przestrzeń do obniżek stóp procentowych przez Fed.
Żródło: XTB Research
Wiadomości ze spółek:
Microsoft (MSFT.US) pokazał mocne wyniki, potwierdzając, że popyt na sztuczną inteligencję i usługi chmurowe nadal napędza rozwój spółki. Przychody i zysk na akcję przekroczyły oczekiwania analityków, a szczególną uwagę zwraca utrzymująca się wysoka dynamika wzrostu Azure. Dla inwestorów to ważny sygnał, ponieważ Microsoft przeznacza ogromne środki na rozwój centrów danych i infrastruktury AI, a rynek coraz dokładniej ocenia, czy te inwestycje przekładają się na wzrost przychodów i zysków.
Najważniejsze wyniki:
-
Przychody: 92,28 mld USD vs. 77,6 mld USD rok wcześniej, wzrost o 19%
-
Zysk netto: 36,63 mld USD vs. 27,75 mld USD rok wcześniej, wzrost o 32%
-
EPS: 4,92 USD według GAAP
-
Konsensus rynkowy: ok. 90,63 mld USD przychodów i 4,73 USD EPS
-
Przychody Microsoft Cloud: 63,9 mld USD, wzrost o 30% rok do roku
-
Wzrost Azure: 48% rok do roku
-
Marża operacyjna: ok. 50%
Kluczowym motorem wzrostu pozostaje Azure, którego wyniki pokazują, że firmy nadal zwiększają wydatki na chmurę i rozwiązania AI. Microsoft korzysta z rozbudowanego ekosystemu usług dla przedsiębiorstw, co ułatwia mu komercjalizację nowych technologii. W kolejnych kwartałach istotne będzie jednak to, czy dalszy wzrost przychodów z AI pozwoli utrzymać wysoką rentowność przy rosnących nakładach inwestycyjnych.
Alphabet (GOOGL.US) rozczarował inwestorów mimo mocnego wzrostu przychodów i bardzo dobrych wyników Google Cloud. Akcje spadają o około 12%, ponieważ rynek zwraca uwagę na słabszy zysk oraz rosnące nakłady inwestycyjne. Spółka przeznacza ogromne środki na rozwój sztucznej inteligencji i centrów danych, ale inwestorzy coraz częściej zastanawiają się, kiedy wydatki te przełożą się na wyższe zyski i stabilne przepływy pieniężne.
Najważniejsze wyniki:
-
Przychody: 127,58 mld USD vs. 102,35 mld USD rok wcześniej, wzrost o 25%
-
Zysk netto: 26,17 mld USD vs. 34,98 mld USD rok wcześniej, spadek o 25%
-
EPS: 2,12 USD według GAAP
-
Przychody Google Cloud: 30,71 mld USD, wzrost o 103% rok do roku
-
Przychody z reklam: 82,01 mld USD, poniżej oczekiwań analityków
-
Nakłady inwestycyjne: 51,36 mld USD
-
Wolne przepływy pieniężne: -9,07 mld USD
Największym atutem Alphabet pozostaje Google Cloud, który korzysta z rosnącego zapotrzebowania na infrastrukturę AI. Problemem jest jednak skala inwestycji, która obciąża przepływy pieniężne, oraz niepewność dotycząca przyszłości biznesu reklamowego. Rozwój wyszukiwania opartego na AI może zmienić dotychczasowy model generowania przychodów, dlatego spółka musi znaleźć sposoby na skuteczną monetyzację nowych rozwiązań. Dla rynku liczy się dziś nie tylko tempo wzrostu przychodów, ale również zdolność do utrzymania rentowności i generowania gotówki.
Amazon (AMZN.US) będzie dziś w centrum uwagi inwestorów przed publikacją wyników za trzeci kwartał. Największe znaczenie będą miały wyniki AWS, czyli segmentu chmurowego, oraz informacje dotyczące dalszych wydatków na infrastrukturę AI. Amazon korzysta z rosnącego popytu na moc obliczeniową, ale skala inwestycji sprawia, że rynek coraz dokładniej analizuje ich opłacalność. Po ostatniej przecenie spółek technologicznych inwestorzy oczekują nie tylko dobrych wyników, lecz także konkretnych sygnałów, że wydatki na sztuczną inteligencję przyniosą odpowiednio wysokie zwroty.
Oczekiwania przed publikacją wyników:
-
Przychody: ok. 202,26 mld USD, wzrost o 12,2% rok do roku
-
EPS: ok. 1,96 USD na akcję
Kluczowym wskaźnikiem będzie dynamika AWS, który odpowiada za znaczną część zysków operacyjnych Amazona i pozostaje jednym z głównych beneficjentów rozwoju AI. Inwestorzy będą również analizować prognozy nakładów inwestycyjnych i ich wpływ na wolne przepływy pieniężne. Jeśli Amazon pokaże, że rosnące wydatki przekładają się na przyspieszenie wzrostu chmury i poprawę rentowności, rynek może pozytywnie zareagować na raport. Jeśli jednak inwestycje będą dalej rosły bez wyraźnych oznak poprawy ich efektywności, nawet dobre wyniki mogą nie wystarczyć do wzrostu kursu.


Wyniki ServiceNow: Co poszło nie tak?

PILNE: Preferowany wskaźnik inflacyjny FED zgodny z oczekiwaniami; dane PKB jednak zaskakują🚨
PILNE: Lagarde rezygnuje z funkcji szefa EBC przed końcem kadencji 🚨
Dla euro nie ma dziś dobrego scenariusza
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.