

- Konflikt na Bliskim Wschodzie wywindował ceny ropy Brent powyżej 111 USD za baryłkę.
- Wzrost cen surowców i drogi dług wywołują awersję do ryzyka na globalnych rynkach.
- Lockheed Martin zyskuje dzięki wyższym prognozom zysku i rekordowemu portfelowi zamówień.

- Konflikt na Bliskim Wschodzie wywindował ceny ropy Brent powyżej 111 USD za baryłkę.
- Wzrost cen surowców i drogi dług wywołują awersję do ryzyka na globalnych rynkach.
- Lockheed Martin zyskuje dzięki wyższym prognozom zysku i rekordowemu portfelowi zamówień.
Otwarcie piątkowej sesji na nowojorskim parkiecie przebiega w atmosferze wyraźnej awersji do ryzyka i ucieczki kapitału ku bezpiecznym przystaniom. Rynkowy sentyment pozostaje pod presją trwającego konfliktu na Bliskim Wschodzie, który wywindował notowania surowców energetycznych, podsycając obawy o powrót presji inflacyjnej przed zbliżającymi się wyborami parlamentarnymi w USA.
Jednocześnie inwestorzy instytucjonalni kontynuują weryfikację wycen beneficjentów rewolucji sztucznej inteligencji, przenosząc płynność z sektora półprzewodników do branż defensywnych, takich jak dobra pierwszej potrzeby czy użyteczność publiczna.
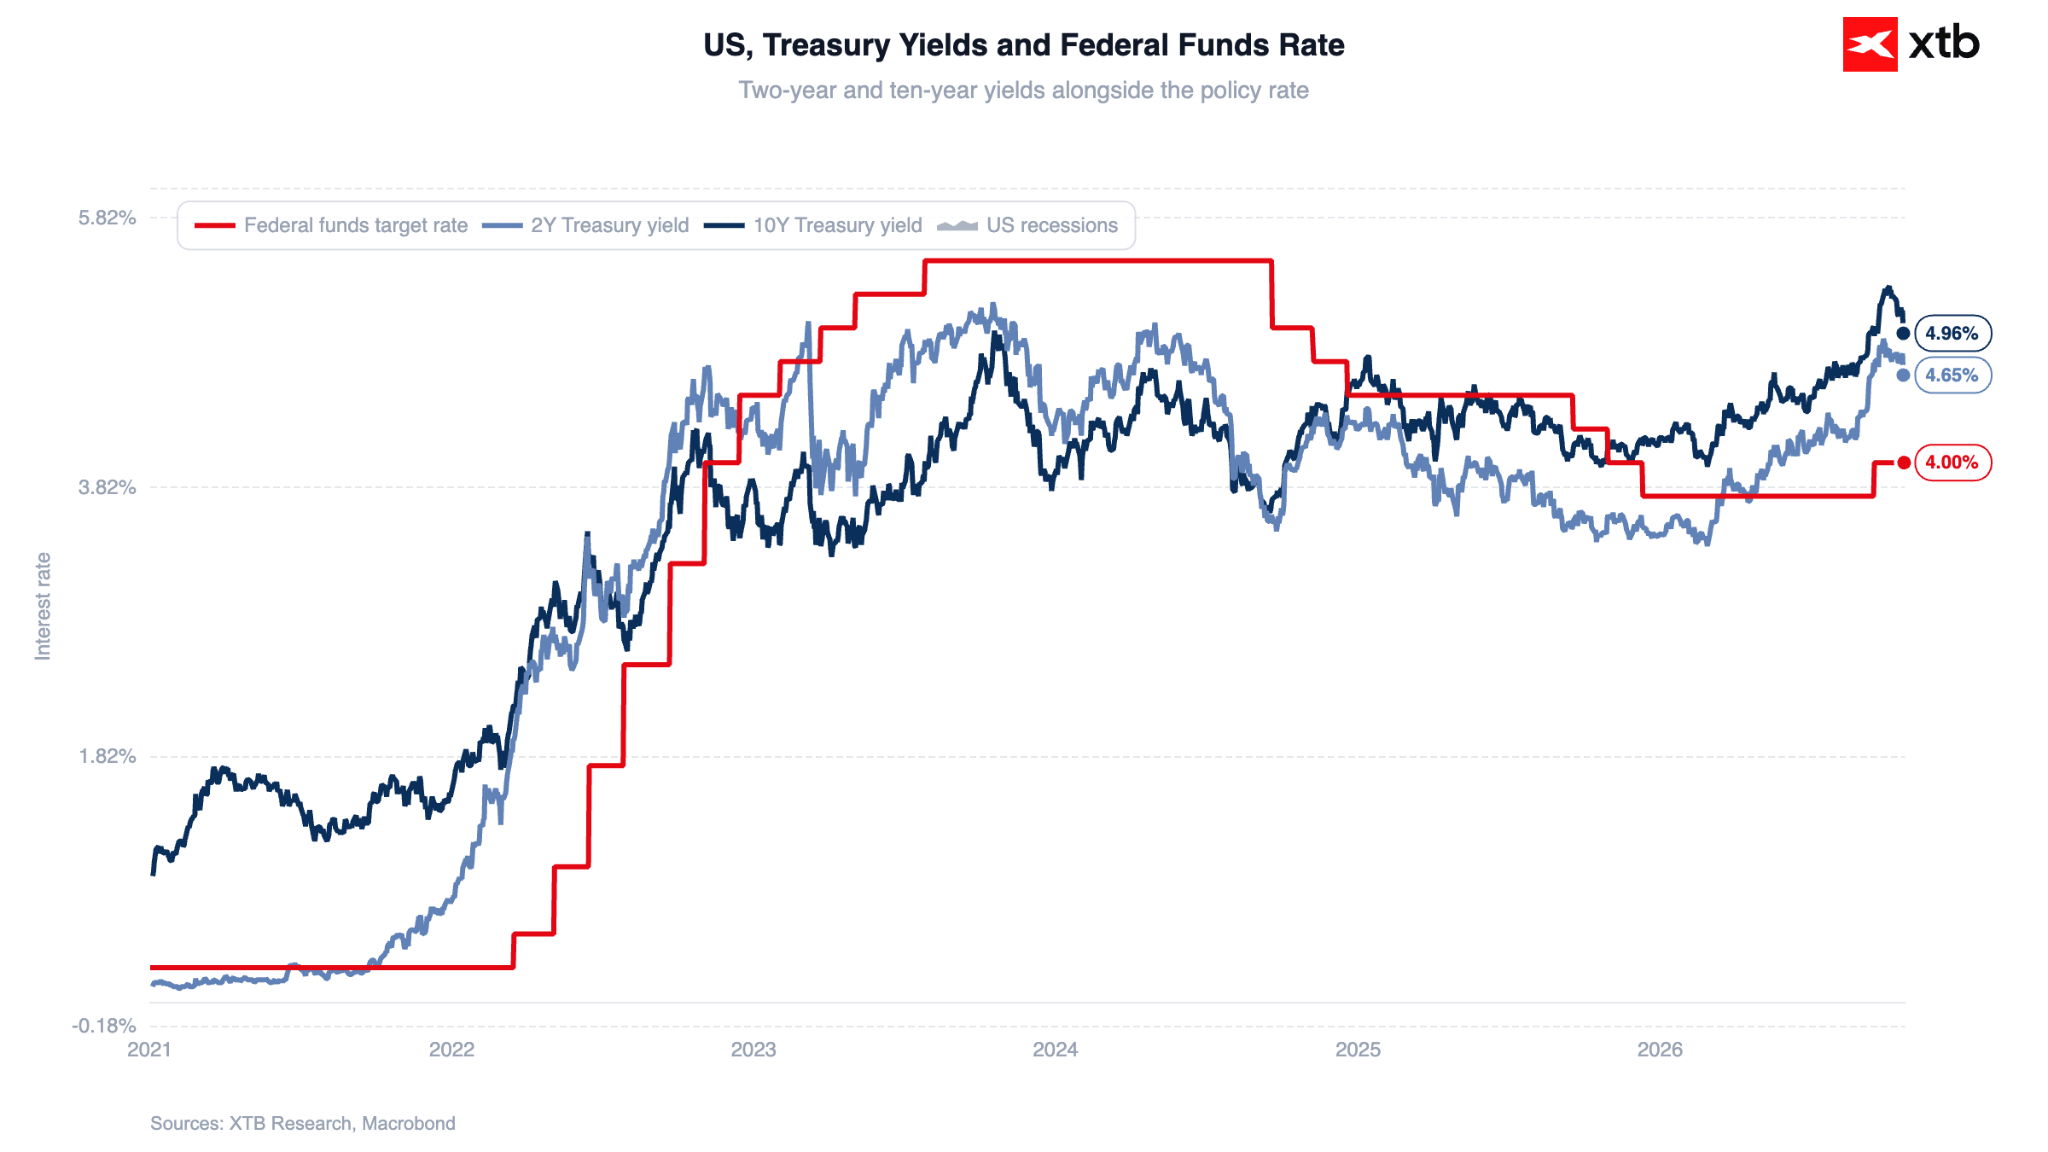
Odnośnie rynku długu – spadek rentowności 10-letnich amerykańskich obligacji skarbowych zatrzymał się w okolicach psychologicznej bariery 5%.
Wykres 1: Stopa procentowa Fed i rentowności amerykańskich obligacji 2- i 10-letnich (2021 - 2026)
 Źródło: XTB Research, 23.10.2026
Presja surowcowa dyktuje kierunek handlu
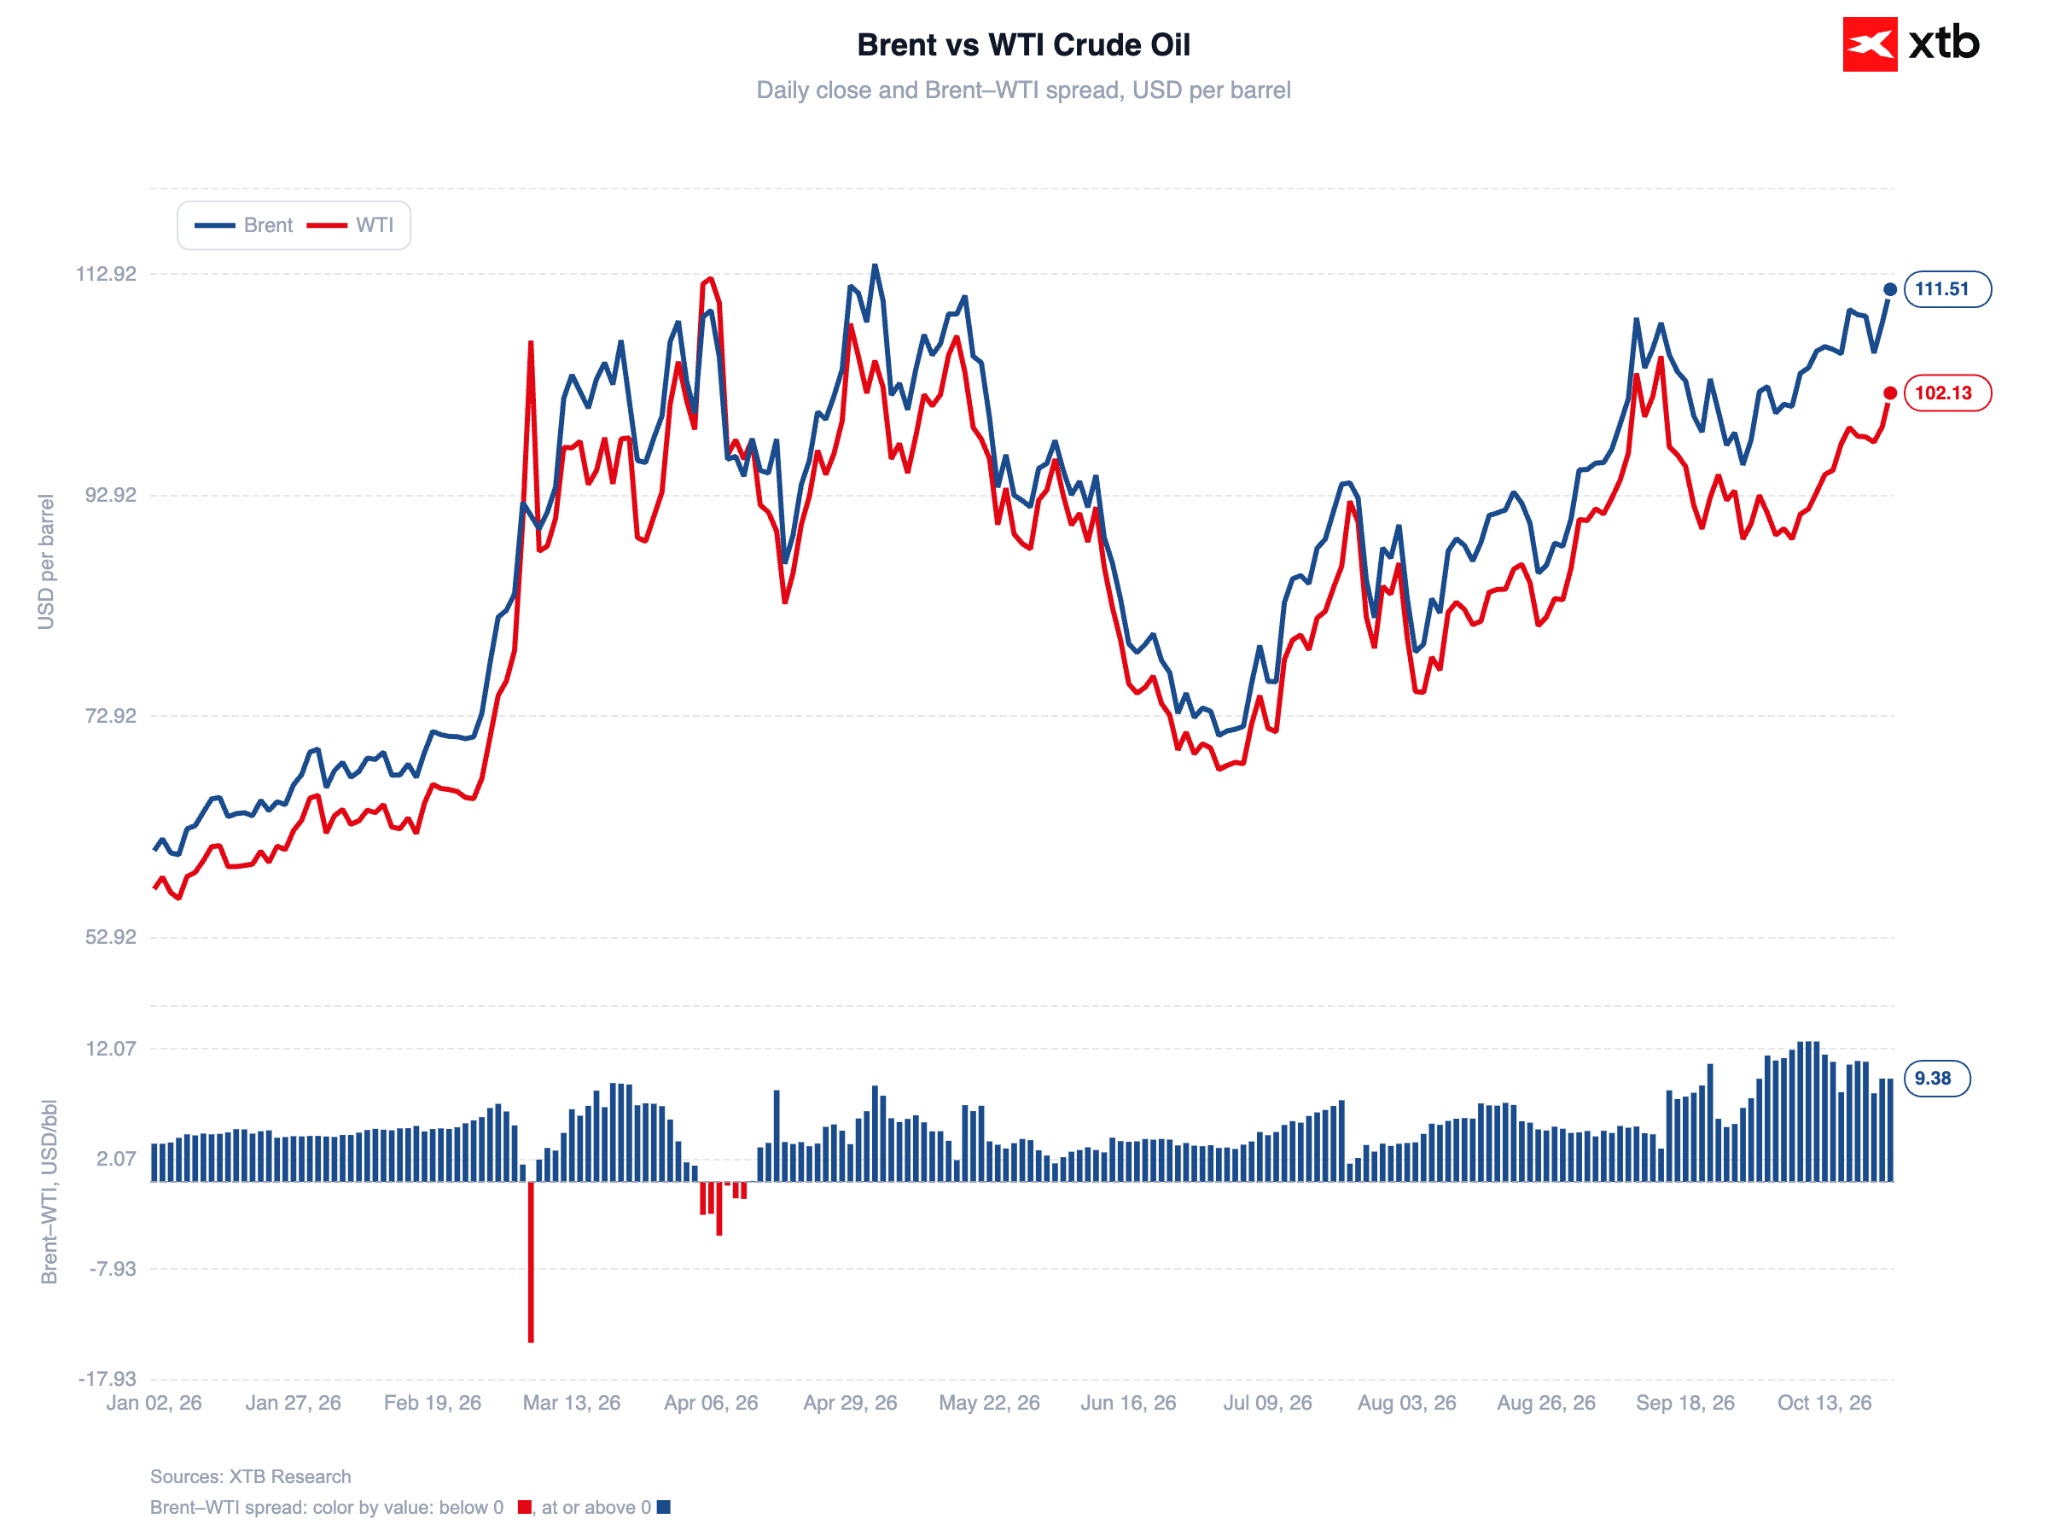
Po atakach bojowników Huti na saudyjski port Janbu oraz instalacje naftowe Aramco, notowania ropy Brent przekroczyły 111 USD. WTI oscyluje w okolicach 102 USD za baryłkę. Rynek ropy ignoruje doniesienia o doraźnych dostawach rosyjskiego diesla do USA, wyceniając ryzyko długotrwałego impasu militarnego w rejonie Cieśniny Ormuz.
Wykres 2: Ropa naftowa Brent i WTI (2026)
 Źródło: XTB Research, 23.10.2026
Pęknięcia w narracji AI
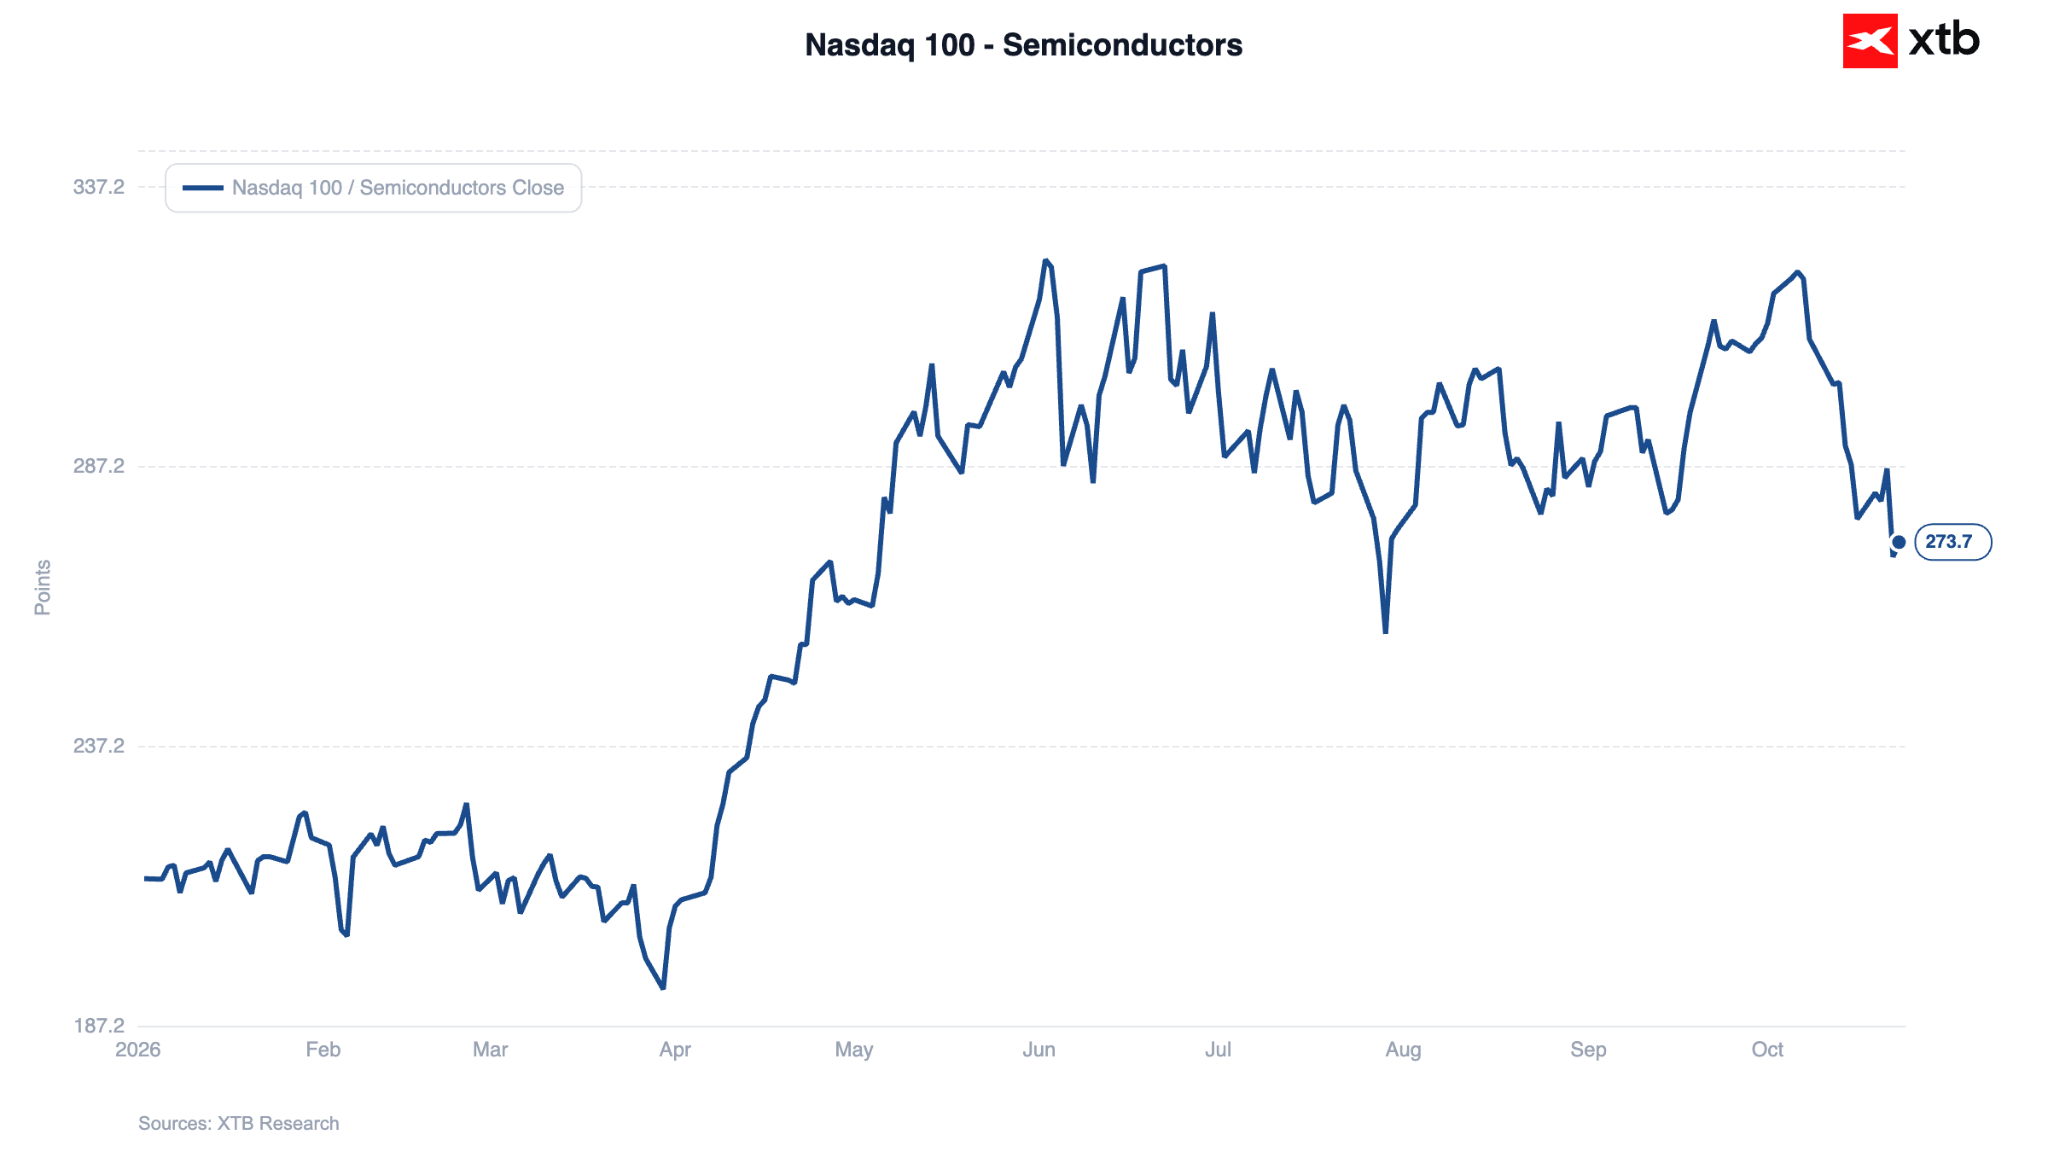
Z kolei w segmencie AI dochodzi do wyraźnego rozszerzenia spreadów kredytowych. Inwestorzy zaczynają zadawać kluczowe pytanie: kto sfinansuje lawinowo rosnące wydatki hyperscalerów przy rentownościach długu sięgających 5%, skoro samo OpenAI musiało obniżyć docelową wycenę z 1,4 bln USD do 1,25 bln USD.
Wykres 3: Nasdaq 100 - spółki półprzewodnikowe (2026)
 Źródło: XTB Research, 23.10.2026
Mieszany obraz w danych PMI
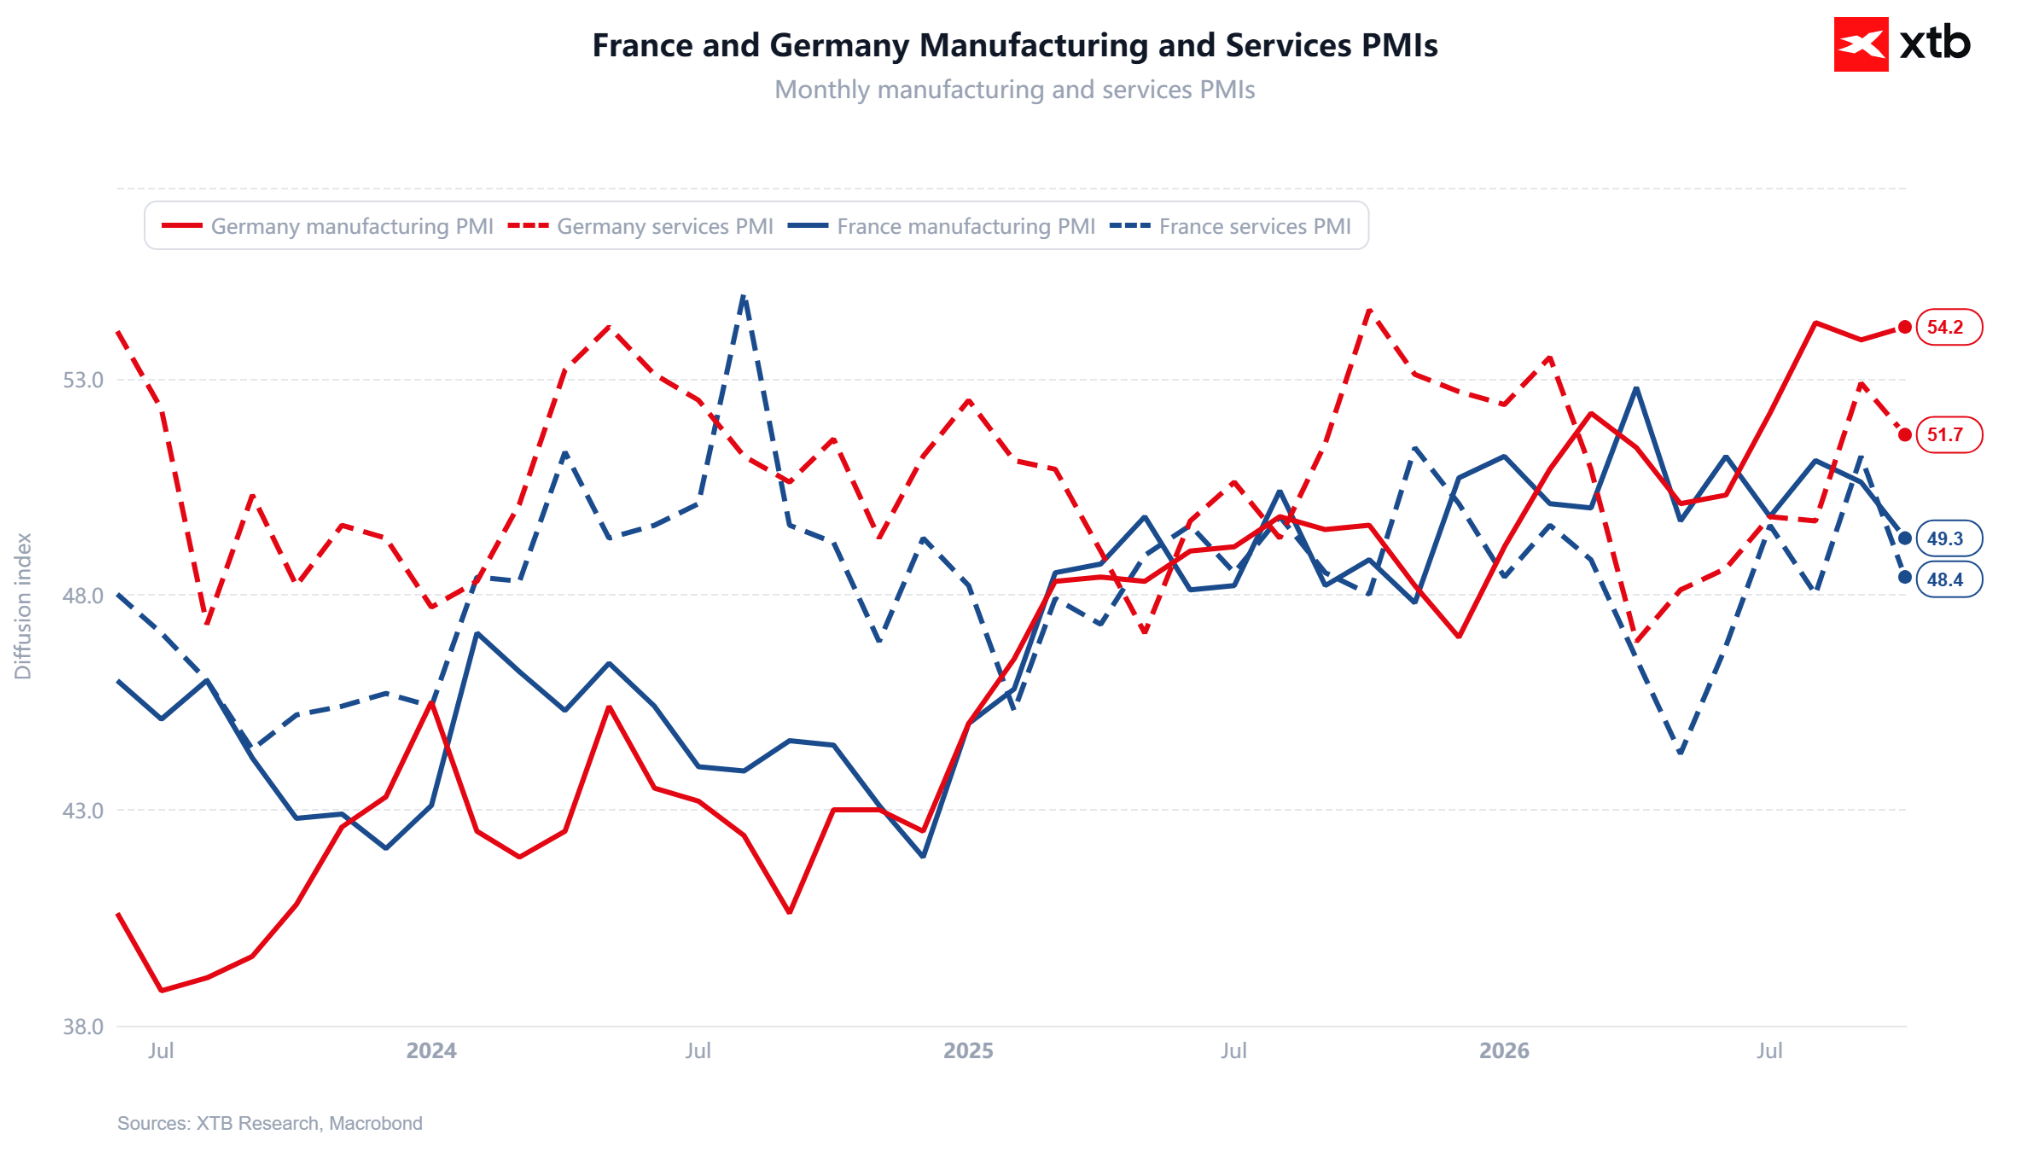
W Europie dane PMI rozczarowały (spadek indeksu kompozytowego dla strefy euro do 51,9), głównie za sprawą Francji (wskaźnik zbiorczy 48,4).
Wykres 4: Wskaźniki PMI dla Niemiec i Francji (2024 - 2026)
 Źródło: XTB Research, 23.10.2026
- Pomijając okres pandemii, zaufanie w biznesie we Francji spadło do najniższego poziomu od kryzysu zadłużenia w 2012 r.
- Zatrudnienie we Francji się kurczyło. W Niemczech oraz reszcie strefy euro rosło.
- Tempo wzrostu zakupów surowców wzrosło do najwyższego od 4,5 roku (nadbudowywanie zapasów, podobnie jak w kwietniu).
- Ceny wejściowe najwyższe od maja, ceny wyjściowe niższe niż we wrześniu (co sugeruje ściskanie marż).
- Dane spójne z dalszym zacieśnianiem, na drodze mogą stanąć problemy Francji.
W Wielkiej Brytanii odczyt był zaskakująco mocny (53,1 pkt).
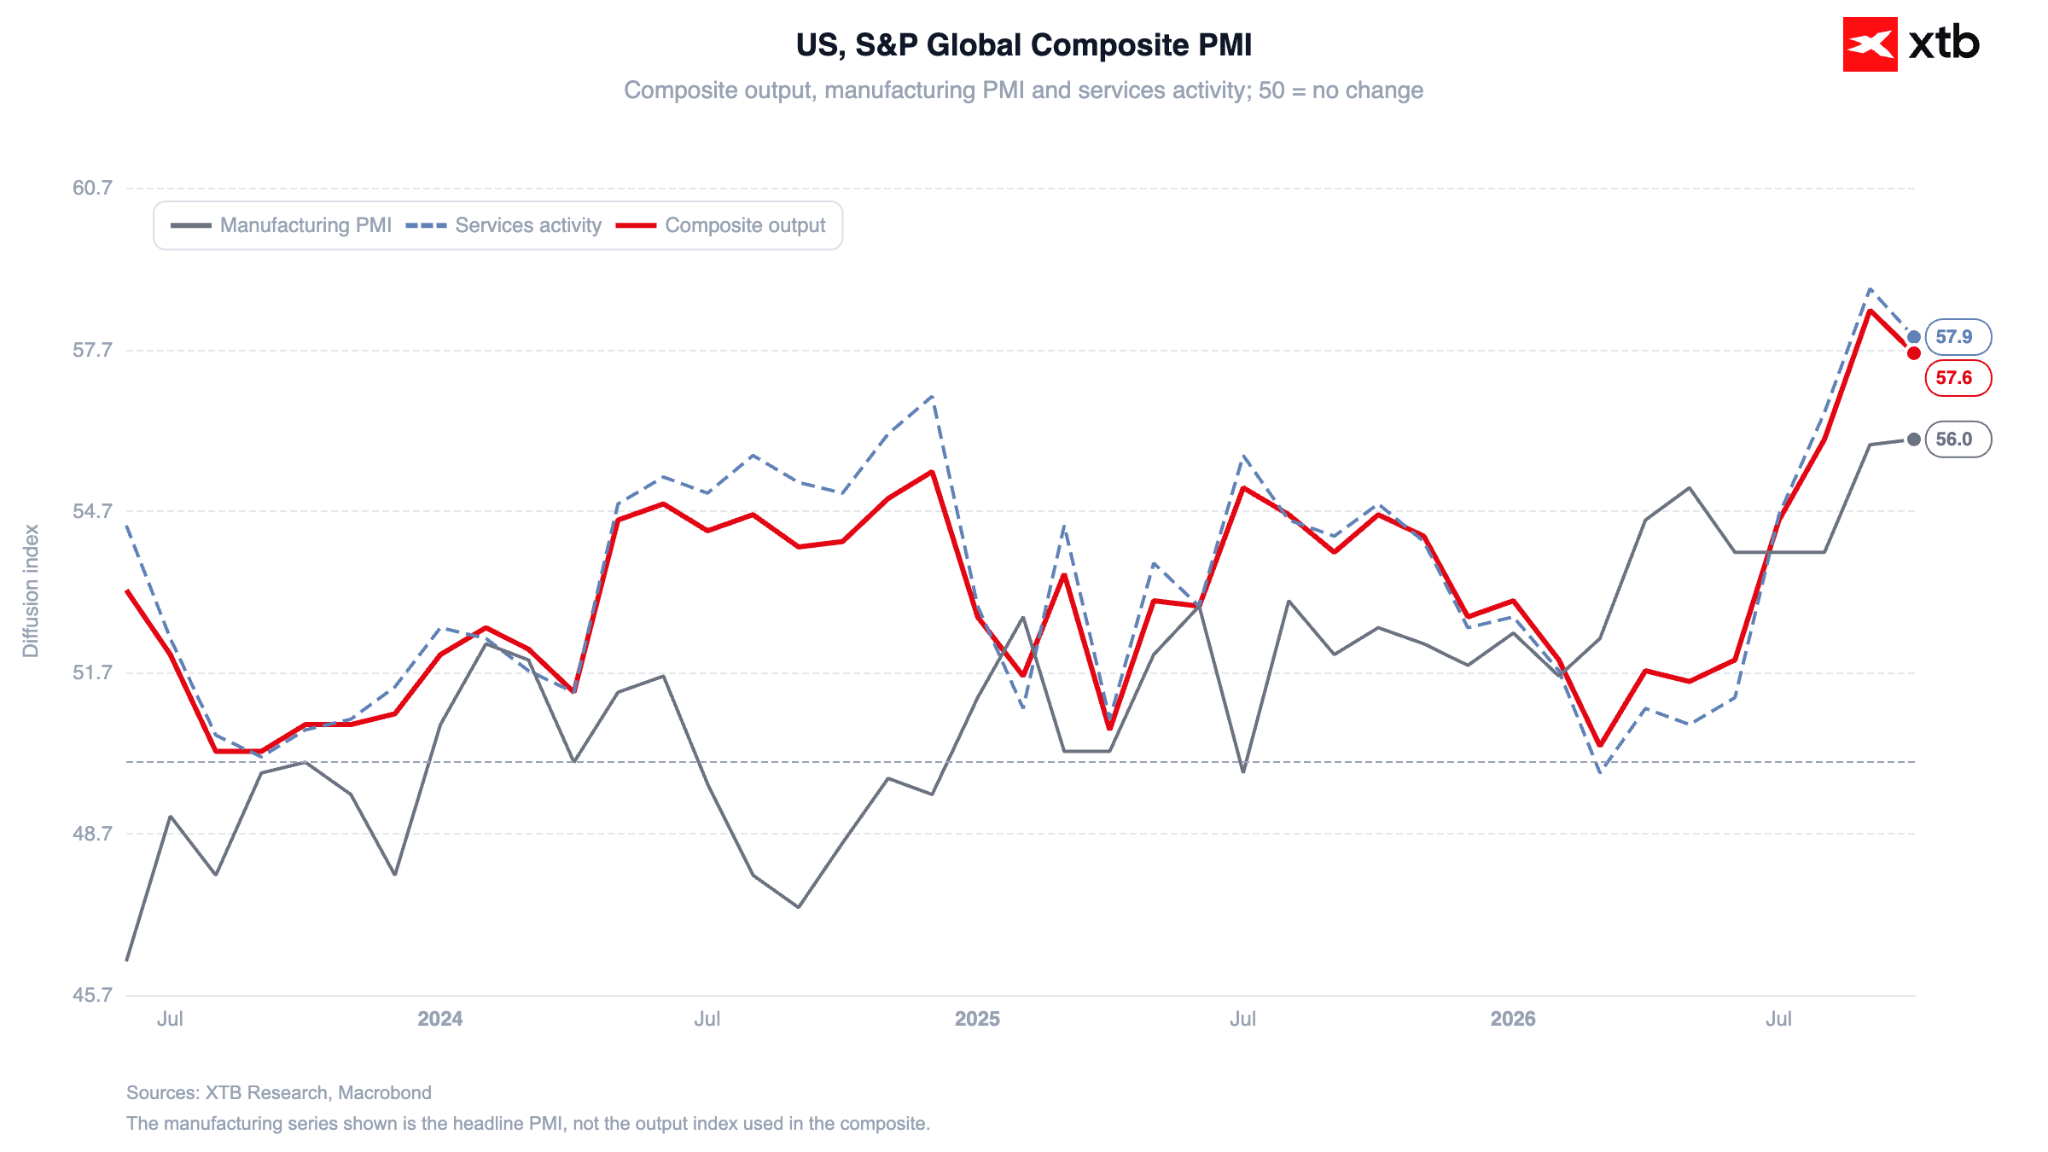
Dane z USA spowolniły, ale wciąż wskazują na wzrost PKB rzędu 4% (Nowcast na Q3 opiewa na 3,5%). Przemysł (56) radził sobie nieco gorzej od usług (57,9).
Wykres 5: Wskaźniki PMI dla Stanów Zjednoczonych (2024 - 2026)
 Źródło: XTB Research, 23.10.2026
- Warto natomiast zaznaczyć, że w kontekście perspektyw na przyszłość (za 12 miesięcy) sytuacja jest odwrotna. Co więcej, zatrudnienie w przemyśle rośnie najszybciej od marca 2012 r.
- Ceny rosną mocniej w przemyśle, niż w usługach (co wydaje się dość instynktowne w obliczu znacznego wzrostu ceny ropy).
- Nowe zamówienia eksportowe towarów rosną pierwszy raz od czerwca zeszłego roku, a eksport usług rośnie najmocniej od lipca 2023 r.
Indeksy
Na Wall Street przeważa czerwień, choć skala wyprzedaży technologicznych liderów wykazuje pierwsze oznaki stabilizacji:
- US500: 7665 pkt (-0,5%); indeks pozostaje pod presją wyprzedaży megacapów, ale siła spółek defensywnych ogranicza dynamikę zniżek.
- US100: 29 071 pkt (-0,1%); po czwartkowej przecenie technologiczny benchmark ulega stabilizacji dzięki próbom wybiórczego skupowania przecenionych akcji.
- US30: 52 485 pkt (-1,1%); najsłabsze ogniwo sesji za sprawą przeceny w sektorze finansowym, wrażliwym na zacieśniające się warunki kredytowe.
- US2000: 2774 pkt (-0,6%), segment małych spółek traci w obliczu drogiej ropy oraz podwyższonych kosztów obsługi zadłużenia.
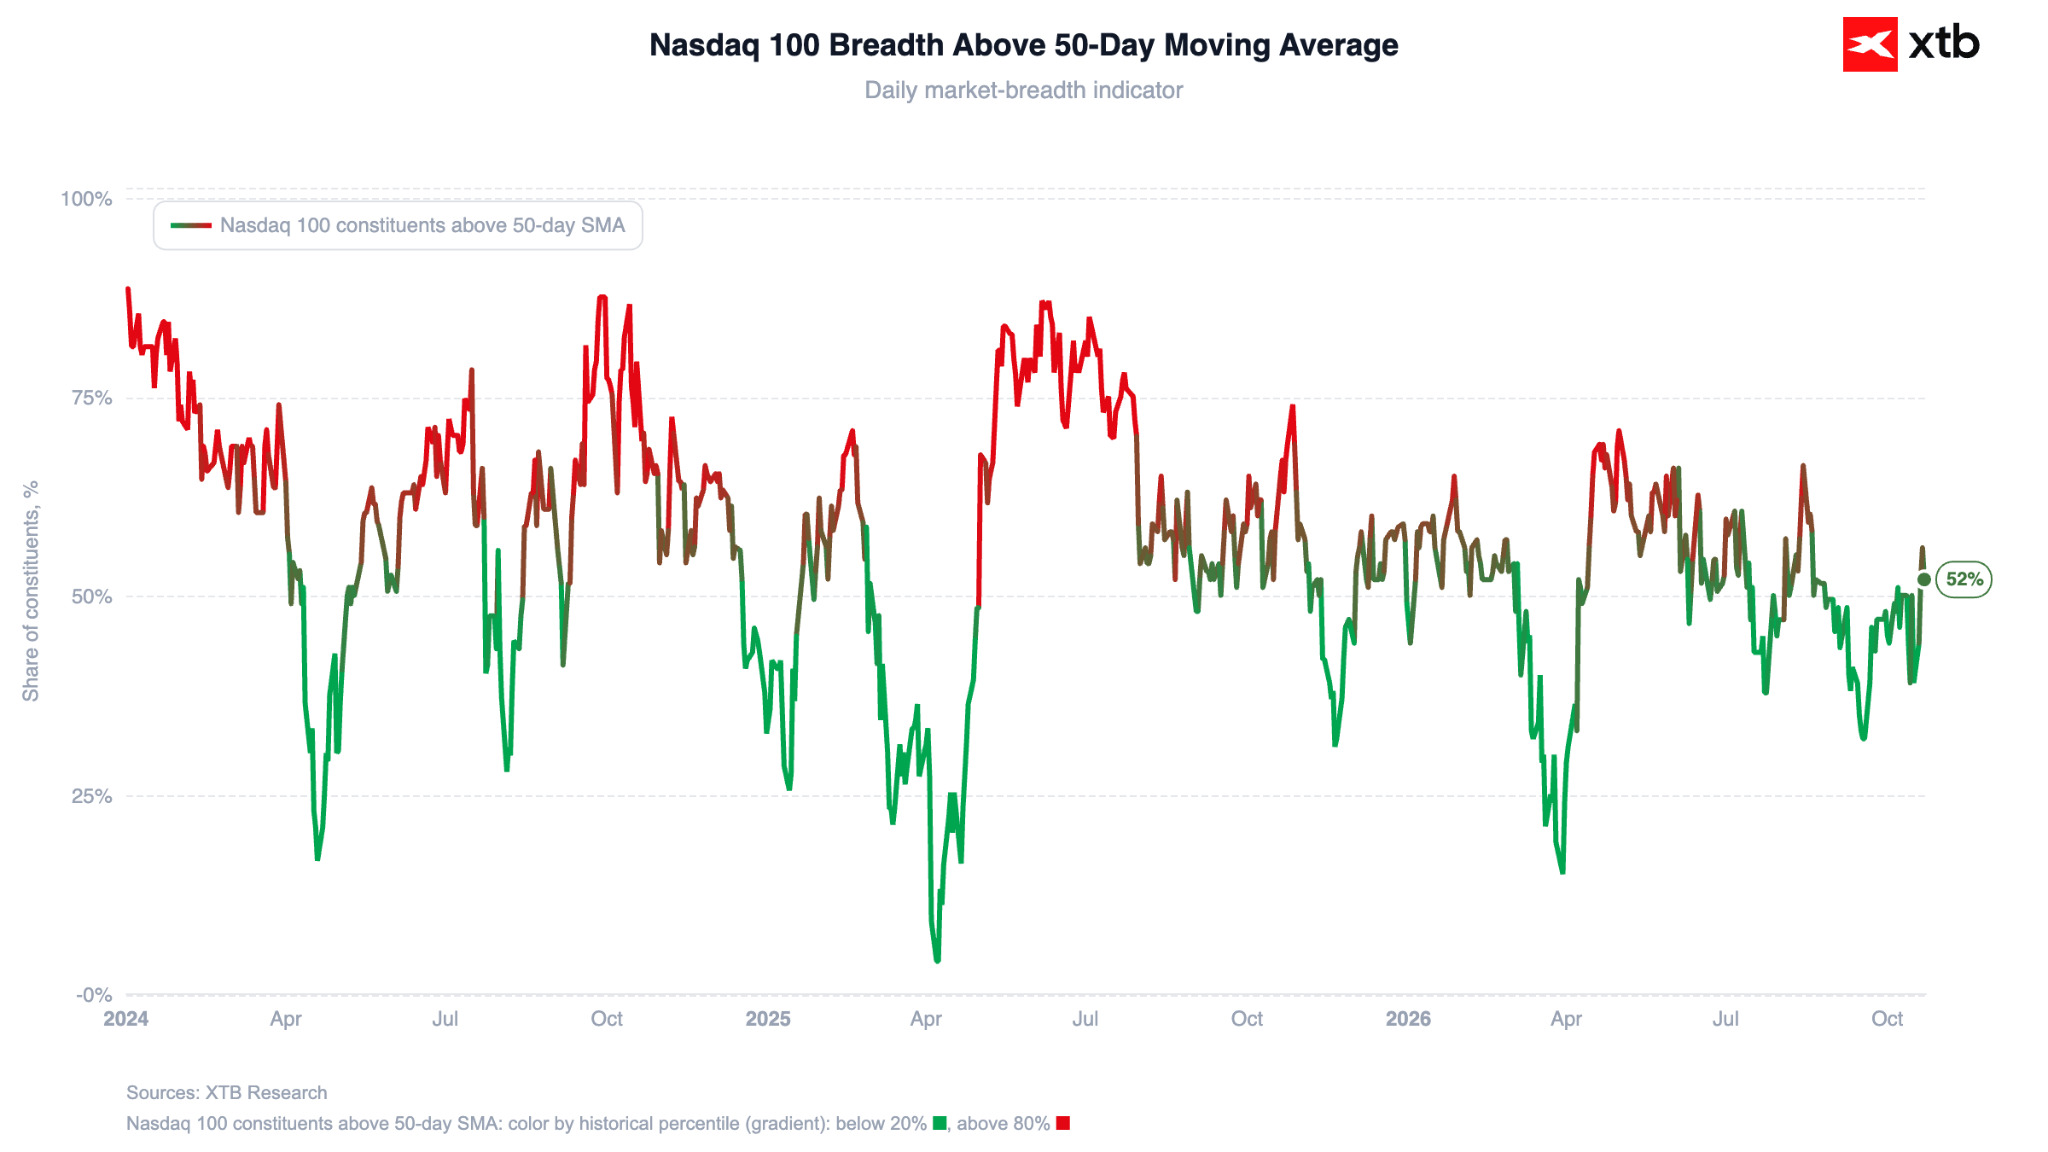
Wykres 6: Odsetek spółek powyżej 50-dniowej średniej kroczącej w Nasdaq 100 (2024 - 2026)
 Źródło: XTB Research, 23.10.2026
Najważniejsze informacje ze spółek
- Przetasowanie w telekomunikacji (plany SpaceX): Doniesienia o zamiarach pozyskania przez SpaceX co najmniej 80 000 stacji bazowych w celu uruchomienia własnej sieci komórkowej wywołały gigantyczną rotację kapitału w sektorze. Właściciele infrastruktury pasywnej gwałtownie drożeją – Crown Castle (CCI.US) rośnie o około 11%, a American Tower (AMT.US) zyskuje blisko 8%. W tym samym czasie tradycyjni operatorzy zmagają się z widmem potężnej konkurencji: AT&T (T.US) nurkuje o 4%, a T-Mobile US (TMUS.US) traci 5%.
- Lockheed Martin (LMT.US): Kurs zbrojeniowego giganta rośnie o około 7,8% po podniesieniu całorocznych prognoz zysku (skorygowany EPS na poziomie 30,35-30,75 USD wobec konsensusu rynkowego na poziomie dolnej granicy widełek). Wyniki napędza skok zysku operacyjnego segmentu rakietowego o 24% r/r oraz rekordowy backlog sięgający 292 mld USD w obliczu wojen na Bliskim Wschodzie i w Ukrainie.
- Moderna (MRNA.US): Akcje tanieją o około 6% do okolic 189 USD (pogłębiając tygodniową przecenę do ponad 13%). Inwestorzy chłodno oceniają najnowsze dane kliniczne z zaawansowanych badań nad spersonalizowaną szczepionką przeciw czerniakowi.
- Deckers Outdoor (DECK.US): Notowania tąpnęły o 8% w reakcji na obcięcie całorocznej prognozy przychodów netto marek UGG i Hoka poniżej rynkowego konsensusu, co sprowokowało falę obniżek rekomendacji maklerskich (m.in. redukcja do „niedoważaj” od Piper Sandler).
- RingCentral (RNG.US): Spółka wystrzeliła o około 15,2% po podniesieniu całorocznych wytycznych w zakresie skorygowanego zysku operacyjnego.
- Meta Platforms (META.US): Przecena o 1,8% do okolic 637 USD spycha tygodniową stopę zwrotu do -10%. Mimo solidnych fundamentów spółka cierpi na fali ogólnego odwrotu od technologii; wskaźnik RSI zjechał do wyprzedanego poziomu 36,8 przy wskaźniku P/E na poziomie 22,0.
- American Express (AXP.US): Akcje tracą 1,9% (-12% YTD) – wolumen transakcji i przychody za III kwartał okazały się nieznacznie niższe od prognoz analityków, mimo utrzymania solidnej jakości portfela kredytowego.
- General Motors (GM.US): Spółka zmierza ku najgorszemu tygodniowi od ponad 20 miesięcy (spadek o około 8% w skali tygodnia). Mimo to analitycy z Wall Street (m.in. BNP Paribas, StoneX) gremialnie rekomendują wykorzystanie dołka, powołując się na skrajnie niskie mnożniki wyceny i rosnącą generację gotówki.
- SLB (SLB.US): Koncern serwisowania pól naftowych zyskuje 2% po tym, jak skorygowany zysk za III kwartał pobił oczekiwania rynkowe dzięki wyraźnemu odbiciu aktywności wiertniczej na Bliskim Wschodzie.
Główne motywy na rynkach
- Pękanie bańki czy okazja życia?: Inwestorzy detaliczni coraz głośniej debatują nad zjawiskiem „przepalania gotówki” na infrastrukturę chmurową, wskazując na rosnącą rozbieżność między 93-krotnym wzrostem wykorzystania modeli a brakiem bezpośredniej monetyzacji u dostawców.
- Zazdrość wobec zbrojeniówki: Wzrost akcji Lockheed Martin (+17% w dziewięć sesji) wywołał dyskusję o przegapionych zyskach w defensywnych sektorach korzystających z geopolitycznego chaosu.
- Strach przed wymuszoną redukcją dźwigni: Widoczny jest niepokój związany z doniesieniami o najgorszym od pandemii tygodniu dla globalnych funduszy hedgingowych. Część inwestorów obawia się fali wymuszonej likwidacji pozycji na półprzewodnikach, choć rośnie też grupa łowców okazji liczących na gwałtowne odbicie po wyprzedaży.


Czy Chiny zawojują rynek pamięci❔Poznaj CXMT 📺



Przegląd rynkowy: “Niezłe” wyniki to za mało – techy pogłębiają spadki; ropa najdroższa od maja (22.10.2026)

🌟Anthropic na ostatniej prostej przed największym debiutem w historii. Prospekt może się pojawić już w piątek wieczorem

Tesla miała przepalić 5 mld USD, a pokazała pozytywny wynik. Czy Tesla za rok będzie jeszcze firmą samochodową?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.