



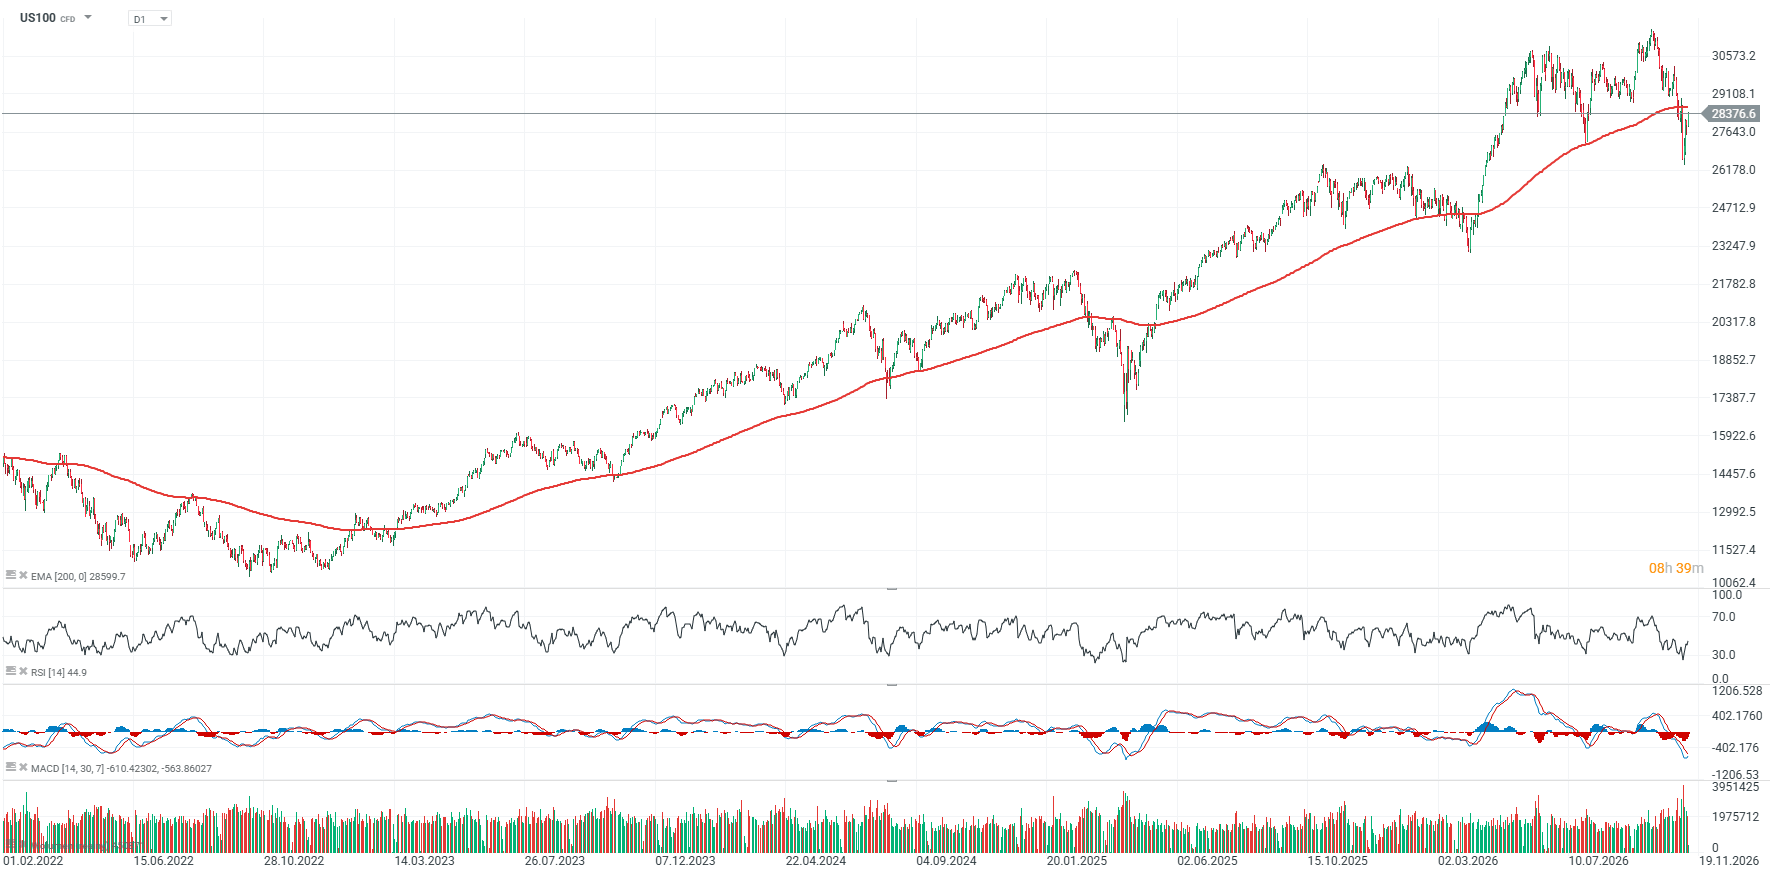
Kontrakty terminowe na amerykańskie indeksy rosną w środę, wspierane przez mocne wzrosty CoreWeave oraz odbicie Nvidii po dwóch kolejnych spadkowych sesjach producenta chipów. Nasdaq 100 otworzył się prawie 2% wzrostem podczas gdy S&P 500 rośnie 1%. Kontrakty na Dow Jones Industrial Average wzrosły o 0,3% mimo umocnienia dolara wobec wzrostu rentowności o przeszło 5%.
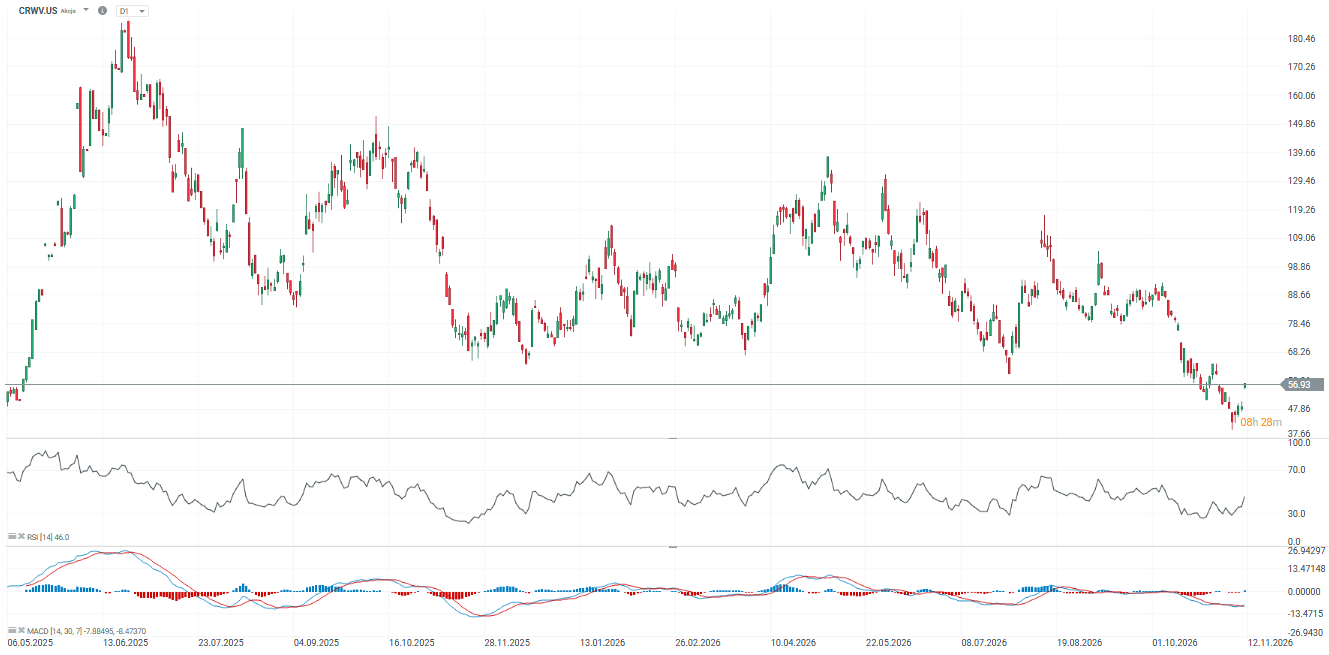
- Akcje spółki CoreWeave, działającej w sektorze neocloud, rosną o ponad 10% po tym, jak firma podała przychody za trzeci kwartał powyżej oczekiwań analityków. CoreWeave podniosło również prognozy przychodów i zysku operacyjnego na 2026 rok.
- Nvidia odbija o ponad 5%, po tym jak od początku tygodnia akcje spółki straciły niemal 10% po potwierdzeniu przez CEO Jensena Huanga romansu z kobietą podejrzewaną o związki z chińskim wywiadem. Spadki Nvidii ciążyły szerokiemu rynkowi we wtorek, kiedy główne amerykańskie indeksy zakończyły sesję niżej.
- Wyniki CoreWeave wsparły azjatycki sektor technologiczny. Południowokoreański indeks Kospi zakończył sesję wzrostem o 2,6%, przy czym SK Hynix zyskał 5,36%, a Samsung Electronics 3,57%. Wzrosty objęły również europejskie spółki technologiczne. Infineon zyskiwał 6,3%, ASMI 5,5%, STMicroelectronics 4%, a ASML około 3%.
Wykres US100 (interwał D1)
Źródło: XTB
CoreWeave po wynikach: rekordowy backlog i mocny popyt na AI, ale zadłużenie nadal pozostaje kluczowym ryzykiem
CoreWeave opublikował wyniki za III kwartał 2026 roku, które wyraźnie potwierdziły utrzymujący się bardzo silny popyt na infrastrukturę AI, a spółka jednocześnie podniosła prognozy na cały rok i częściowo uspokoiła rynek w kwestii finansowania dalszej ekspansji. Przychody wzrosły aż o 168% r/r do 3,66 mld USD, wobec około 3,55 mld USD oczekiwanych przez analityków, natomiast backlog zwiększył się do 132,5 mld USD. Akcje CoreWeave rosły przed otwarciem Wall Street o około 15–17%, a pozytywna reakcja rozlała się także na inne spółki z segmentu neocloud.
Najważniejsze dane z Q3 2026
-
Przychody Q3: 3,66 mld USD, +168% r/r, wobec ok. 3,55 mld USD konsensusu i 3,45–3,60 mld USD wcześniejszego guidance spółki na Q3. To oznacza beat względem rynku o ok. 3% i wynik lekko powyżej górnej granicy własnej prognozy CoreWeave.
-
Strata netto: 709 mln USD, wobec 626 mln USD straty w Q2 i 110 mln USD straty rok wcześniej. P.
-
Strata na akcję: 1,27 USD, wobec ok. 1,55 USD straty oczekiwanej przez rynek, rok wcześniej strata wynosiła 0,22 USD na akcję. Wynik EPS był wyraźnie lepszy od konsensusu, mimo pogłębienia straty r/r.
-
Backlog: 132,5 mld USD, +138% r/r, wobec 104 mld USD na koniec Q2. Dodatkowo po Q2 CoreWeave informował o ponad 25 mld USD nowych zobowiązań klientów podpisanych już na początku Q3, które nie były jeszcze uwzględnione w ówczesnym backlogu.
-
Guidance przychodów FY2026: podniesiony do 13,0–13,3 mld USD z wcześniejszych 12,4–13,2 mld USD. Midpoint wzrósł z 12,8 do 13,15 mld USD.
-
Guidance adjusted operating income FY2026: podniesiony do 1,275–1,375 mld USD z wcześniejszych 960 mln–1,15 mld USD. Średni przedział wzrósł o około 26%, dokładnie tak jak podała spółka.
-
CAPEX FY2026: obecnie 37–39 mld USD wobec wcześniejszych 35–39 mld USD. Czyli górna granica została utrzymana, ale dolna podniesiona o 2 mld USD - CoreWeave chce szybciej dostarczyć zakontraktowaną infrastrukturę klientom.
-
Exit ARR / annualized run-rate revenue: podniesiony do 20–21 mld USD z wcześniejszych 18,5–19,5 mld USD. Średni przedział wzrósł z 19,0 do 20,5 mld USD, czyli o około 7,9%.
-
Koszty odsetkowe Q4: nowy guidance to 1,05–1,15 mld USD; wcześniejsza prognoza na Q3 wynosił 860–940 mln USD, więc widać wyraźny dalszy wzrost kosztu finansowania.
Popyt na moc obliczeniową pozostaje zdecydowanie mocniejszy niż podaż
Najważniejszym elementem raportu nie jest sam wzrost przychodów, lecz skala zakontraktowanego przyszłego biznesu. Revenue backlog wynosi już około 132,5 mld USD, co pokazuje, że największe laboratoria AI, hyperscalerzy oraz przedsiębiorstwa nadal agresywnie rezerwują dostęp do GPU i infrastruktury data center. CoreWeave zwiększył aktywną moc do ponad 1,7 GW, dwukrotnie więcej niż na początku roku, natomiast zakontraktowana moc przekroczyła 4,6 GW.
Spółka podkreśla również, że podpisuje nowe kontrakty na moc obliczeniową przy coraz wyższych cenach. CoreWeave informował wcześniej, że krótkoterminowe kontrakty zawierane w Q3 osiągały roczną wartość około 40 mln USD przychodów na każdy megawat mocy, co sugeruje bardzo wysoką ekonomiczną wartość najbardziej zaawansowanych klastrów AI. Popyt pozostaje więc na tyle duży, że głównym ograniczeniem wzrostu CoreWeave nie jest obecnie pozyskanie klientów, lecz tempo budowy i uruchamiania infrastruktury.
CoreWeave próbuje rozbroić największą obawę rynku: finansowanie
To właśnie struktura finansowania była głównym powodem ponad 40% przeceny akcji CoreWeave w ciągu ostatniego miesiąca. Model biznesowy wymaga gigantycznych nakładów na GPU, centra danych, sieci energetyczne i umowy leasingowe, a jednocześnie firma pozostaje nierentowna na poziomie netto i ponosi bardzo wysokie koszty odsetkowe. W Q3 sam koszt odsetkowy wyniósł 846 mln USD, niemal trzykrotnie więcej niż rok wcześniej.
Spółka stara się jednak ograniczyć uzależnienie od kosztownego długu niezabezpieczonego. CoreWeave spodziewa się około 9 mld USD przedpłat i depozytów klientów w ciągu najbliższych trzech miesięcy i nie planuje emisji dodatkowego niezabezpieczonego długu na poziomie spółki matki do końca 2027 roku przy obecnych rentownościach. Finansowanie ma w większym stopniu opierać się na umowach zabezpieczonych kontraktami z klientami, aktywach takich jak GPU oraz bezpośrednich przedpłatach odbiorców.
To właśnie ten element raportu prawdopodobnie odpowiada za dużą część dzisiejszego odbicia kursu. Rynek otrzymał sygnał, że dalszy wzrost nie musi być finansowany wyłącznie coraz droższym długiem high-yield, którego rentowności w ostatnich tygodniach wzrosły do poziomów przekraczających 15%.
Koszty odsetkowe pozostają jednak ogromne
Optymizm ma jednak wyraźne ograniczenie. CoreWeave oczekuje, że tylko w IV kwartale koszt odsetkowy wyniesie 1,05–1,15 mld USD, czyli może odpowiadać za niemal jedną trzecią kwartalnych przychodów. Jednocześnie spółka podniosła dolną granicę rocznych nakładów inwestycyjnych do 37 mld USD, ponieważ chce szybciej uruchamiać infrastrukturę dla klientów.
To dobrze pokazuje fundamentalny dylemat CoreWeave. Firma dysponuje ogromnym popytem, szybko rosnącymi przychodami i jednym z największych backlogów w całym sektorze AI, ale musi stale inwestować dziesiątki miliardów dolarów zanim infrastruktura zacznie generować pełne przychody. Dług i koszt kapitału pozostają więc równie ważne dla wyceny spółki jak tempo wzrostu sprzedaży.
CoreWeave ciągnie w górę cały sektor neocloud
Raport został odebrany przez rynek jako pozytywny sygnał również dla konkurentów CoreWeave. W handlu przedsesyjnym akcje Nebius rosły o około 11–15%, Applied Digital o około 7–10%, a IREN o blisko 8%, ponieważ mocny backlog CoreWeave zmniejszył obawy, że boom inwestycyjny w AI zaczyna gwałtownie wygasać. Nvidia, będąca jednocześnie dostawcą i znaczącym udziałowcem CoreWeave, również rosła o około 4%.
Dla całego sektora kluczowym sygnałem jest to, że problemem neocloudów nie wydaje się obecnie brak klientów, lecz koszt finansowania ogromnej infrastruktury niezbędnej do obsługi tych klientów. Wyniki CoreWeave pokazują więc, że popyt na AI pozostaje niezwykle mocny, ale rynek będzie coraz uważniej oceniał nie tylko tempo wzrostu przychodów, lecz także strukturę długu, przepływy pieniężne i ekonomię nowych centrów danych.
Źródło: XTB
Goldman i UBS oczekują kolejnej podwyżki Fed w marcu po ruchu w grudniu
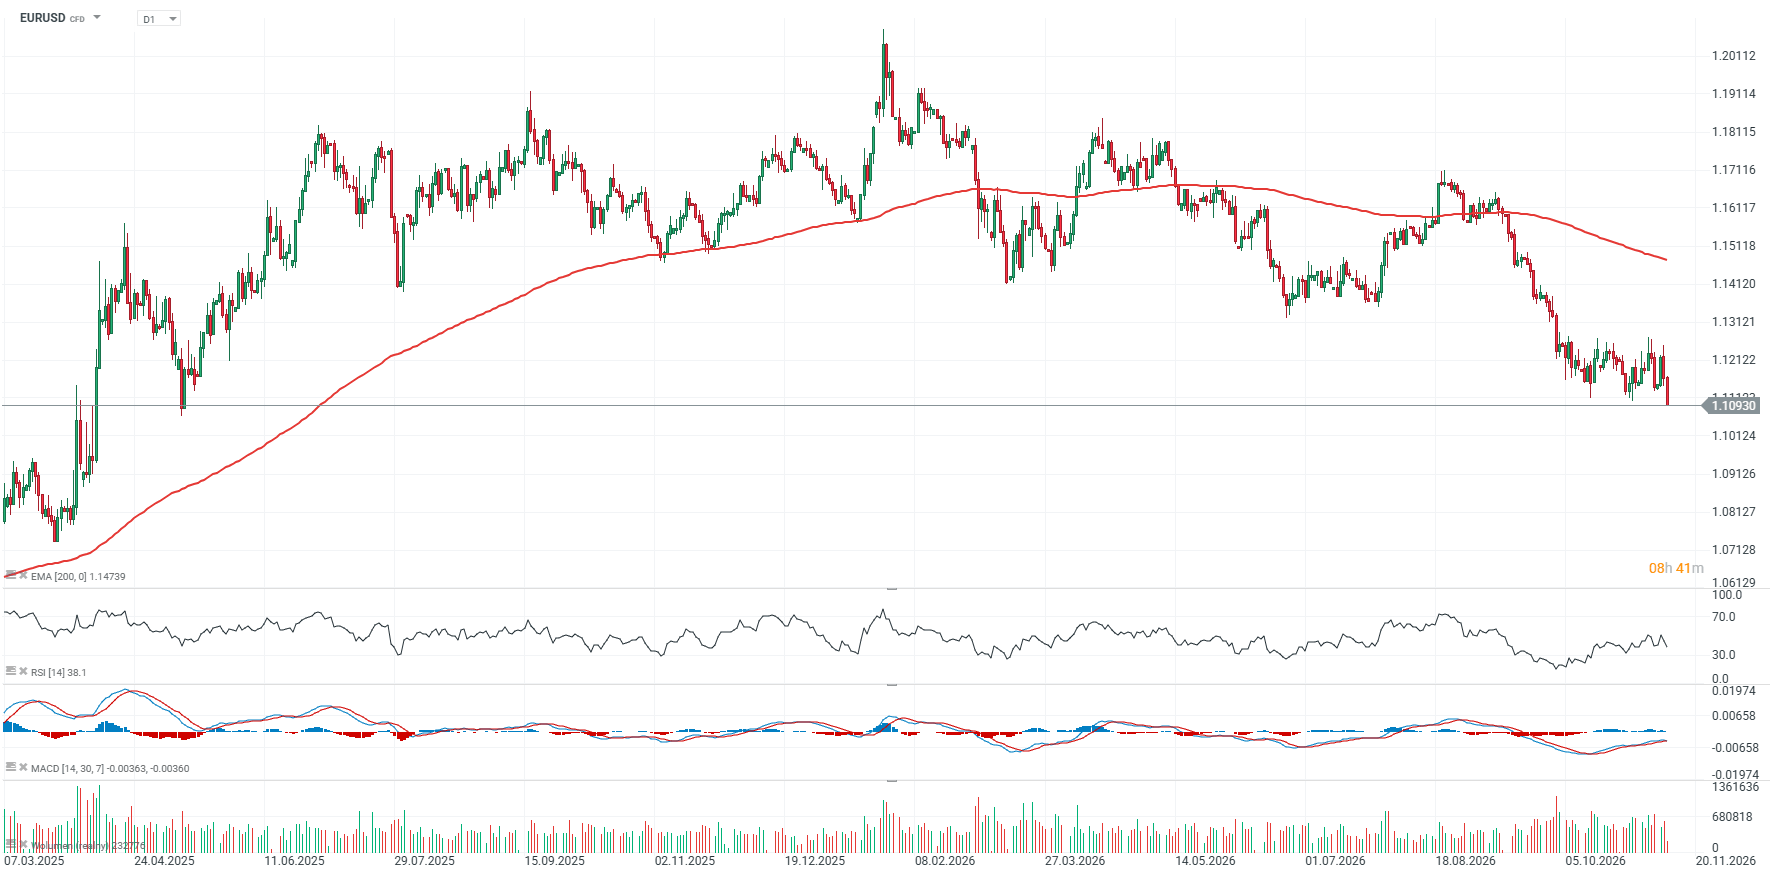
Goldman Sachs oczekuje obecnie, że Rezerwa Federalna podniesie stopy procentowe nie tylko w grudniu, ale również w marcu. Wyższa od prognoz inflacja CPI za październik, która wzrosła o 0,4% m/m wobec oczekiwanych 0,3%, zwiększyła przekonanie rynku, że Fed będzie musiał utrzymać bardziej restrykcyjne nastawienie dłużej.
- W scenariuszu Goldmana możliwa jest także podwyżka już w styczniu, choć bardziej prawdopodobny pozostaje ruch w marcu. Bank zakłada, że dane inflacyjne za listopad i grudzień mogą być nieco łagodniejsze, ale presja kosztowa na początku 2027 roku może ponownie podbić dynamikę cen i skłonić Fed do kolejnego ruchu o 25 pb.
- UBS również spodziewa się podwyżek o 25 pb w grudniu i marcu, ale ocenia poparcie w FOMC dla ruchu o 50 pb jako ograniczone. Jednocześnie najnowsze dane zwiększają ryzyko szybszego lub bardziej agresywnego zacieśniania polityki pieniężnej, jeśli inflacja nie zacznie wyraźniej hamować.
Pomimo pewnej niepewności technicznej, inflacja pozostająca powyżej pożądanych poziomów powinna utrzymywać Fed w stanie niezadowolenia z tempa postępów w walce z inflacją, dlatego podwyżka stopy funduszy federalnych w grudniu jest zarówno naszym, jak i rynkowym scenariuszem bazowym. Komentarze członka Fed Christophera Wallera również zwiększyły oczekiwania rynku na ruch o 25 pb. Amerykański rynek obligacji pozostanie w środę zamknięty z okazji Veterans Day.
 Źródło: XTB


Przegląd rynkowy: Europejski indeksy utrzymują odreagowanie 🔼 Siemens Energy zyskuje 10% po wynikach


Akcje Nvidia po rekordowym spadku od 2025 roku 📉 Co dalej z gigantem AI?

Wykres dnia 🚩 Panika na kakao trwa. Rekordowe zapasy ICE i rebalancing indeksów w tle (11.11.2026)


Wall Street wraca do wzrostów 🗽 Wyższa inflacja nie zatrzyma hossy?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.