

- Gaz ziemny w USA spada w okolice 3,12 USD za MMBtu, tracąc premię za awarię rurociągu.
- Wrześniowe rolowanie kontraktów oraz awaria rurociągu Mountaineer Xpress wywołały sztuczny wzrost cen.
- Prognozy cieplejszej jesieni i rekordowa produkcja sprzyjają spadkom, ale skrajnie krótkie pozycjonowanie funduszy stwarza ryzyko gwałtownego odbicia.
Gaz oddaje premię za awarię rurociągu, ale pogoda i LNG nie pozwalają na głębszą przecenę
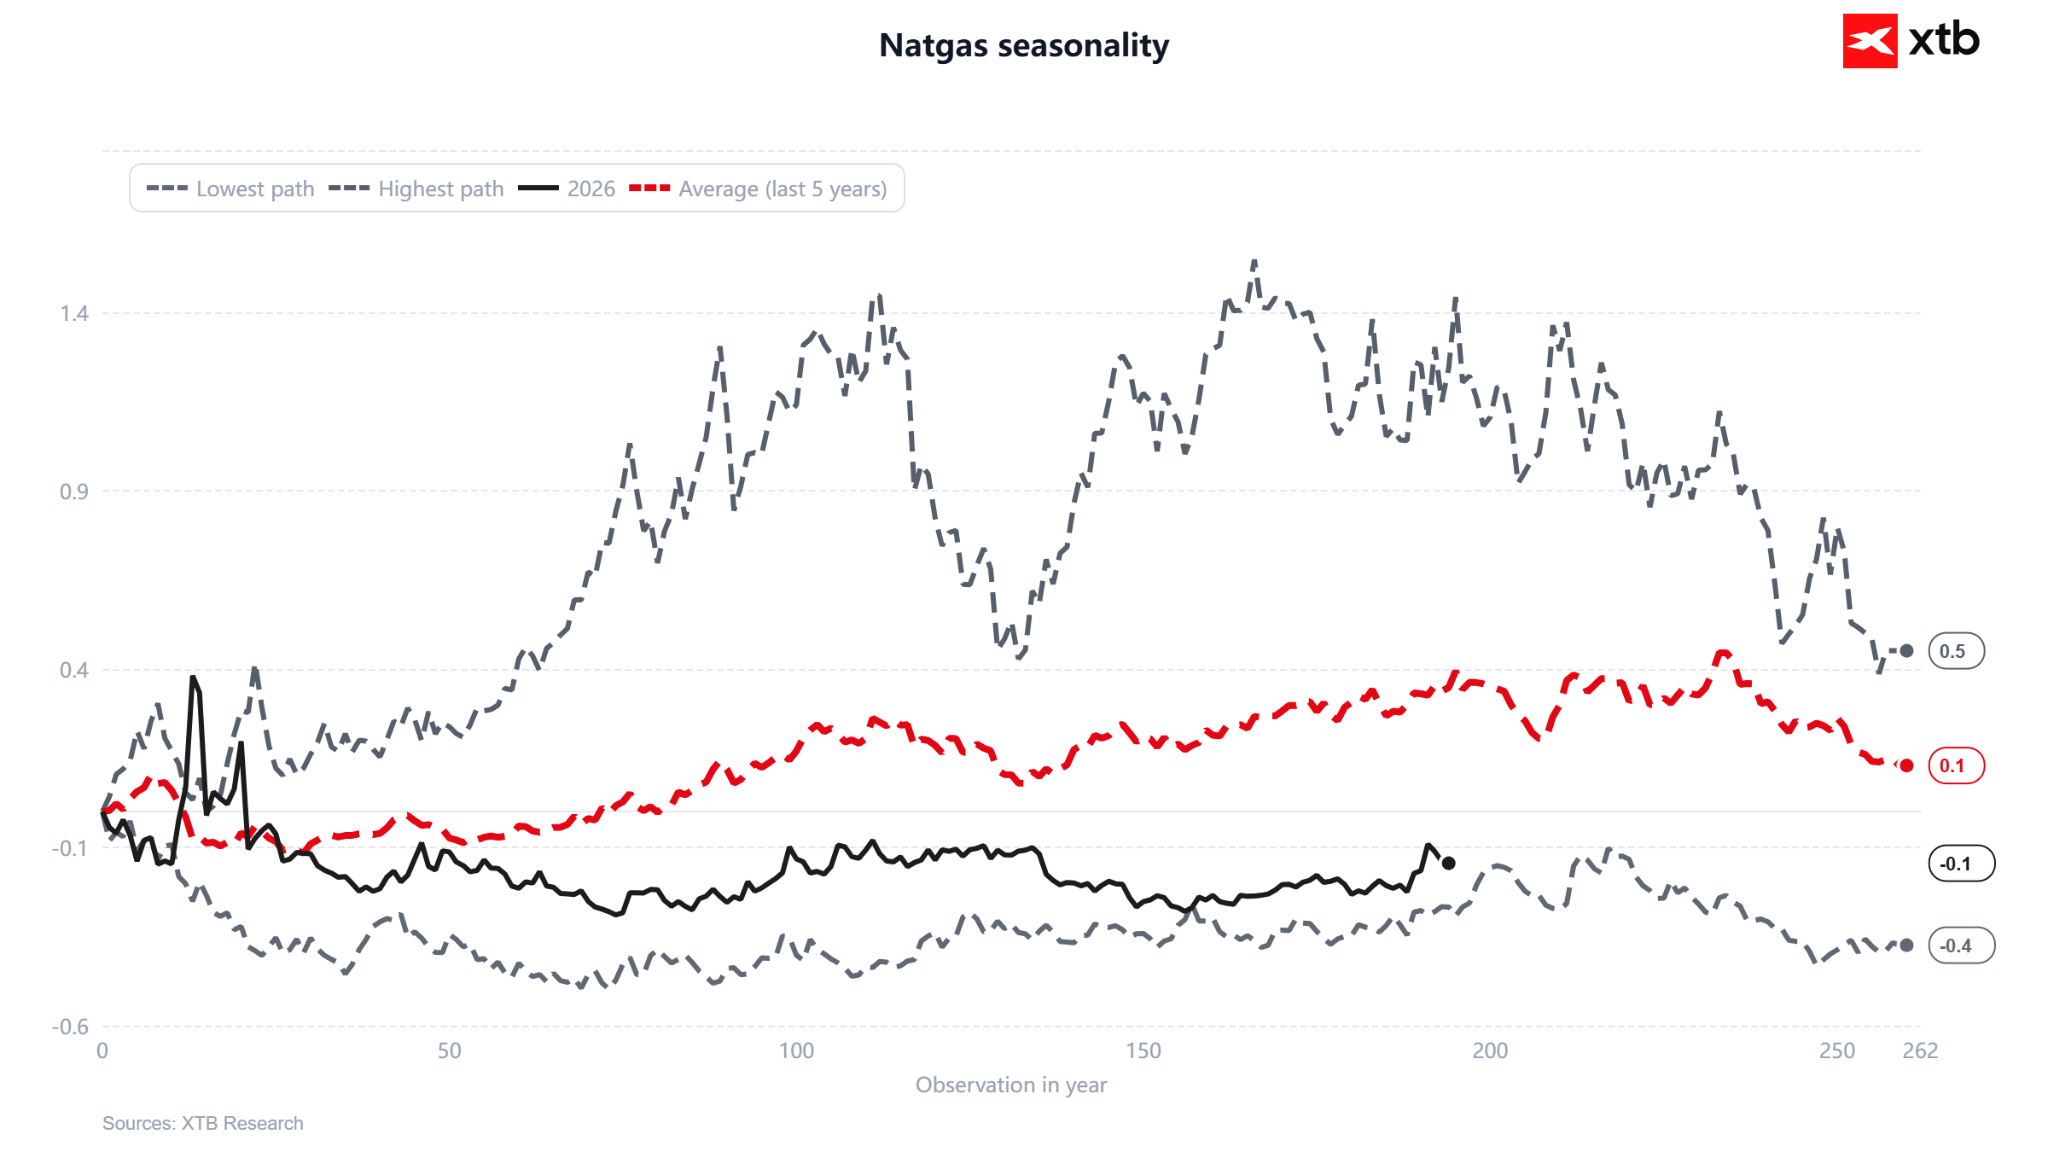
Gaz ziemny w USA notowany jest w okolicach 3,12 dolara za MMBtu i spada drugą sesję z rzędu. Warto jednak zauważyć jeden istotny szczegół kluczowy do dalszej analizy. 23 września nastąpiło rolowanie kontraktów terminowych i to ono odpowiada za znaczną część widocznego na wykresie skoku notowań. Miesięczna zmiana rzędu 6,7 procent oraz poprawa dynamiki rocznej do minus 6,3 procent w dużej mierze wynikają z przejścia na nową serię kontraktową, a nie z realnego impulsu popytowego. Krzywa terminowa na NATGAS w okresie grzewczym pozostaje w bardzo wysokim contango do styczniowego kontraktu. Zazwyczaj Natgas osiągał swój szczyt cenowy w okolicach listopada.
Drugim czynnikiem, który podbił ceny, była awaria w samych Stanach Zjednoczonych, a nie sytuacja na Bliskim Wschodzie. TC Energy ogłosiła w poprzedni czwartek siłę wyższą na rurociągu Mountaineer Xpress w Wirginii Zachodniej, wyłączając z przesyłu od 1,4 do 1,8 mld stóp sześciennych dziennie. Rynek wystrzelił do najwyższego poziomu od dwóch i pół miesiąca. W niedzielę spółka poinformowała jednak o usunięciu awarii, co momentalnie odebrało notowaniom premię za ryzyko podażowe.
Pogoda działa w dwie strony
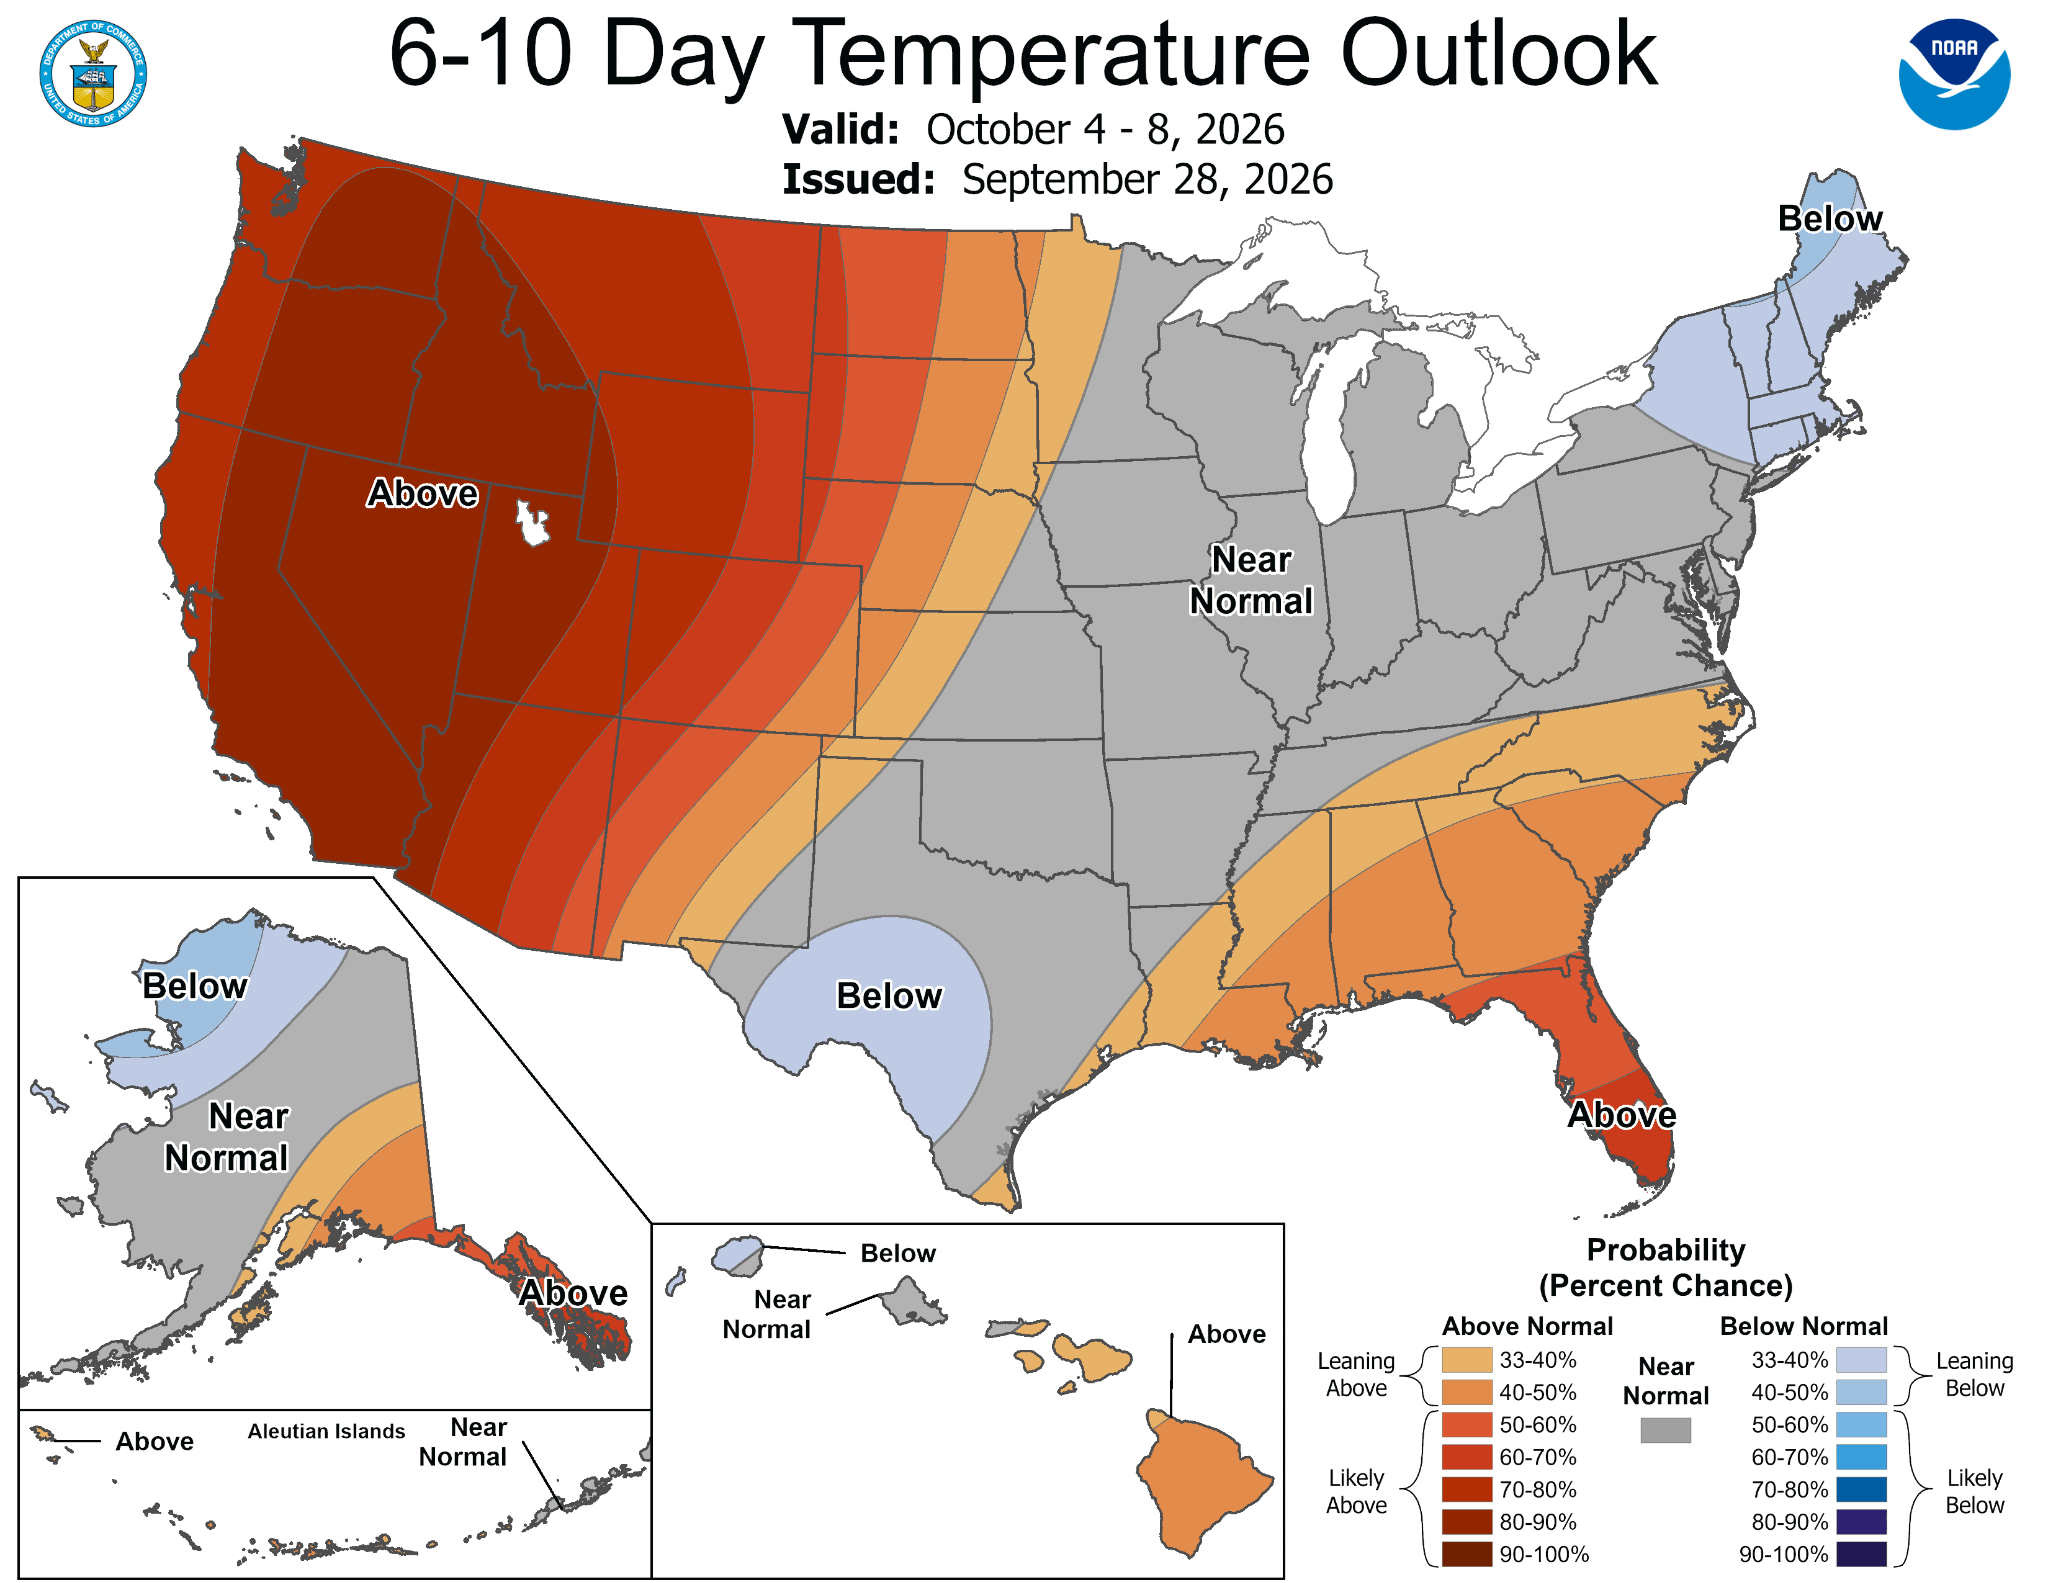
Mapa temperatur z dnia publikacji raportu EIA pokazuje wyraźnie ponadnormatywne ciepło na Południu, w regionie Midwest i na wschodzie kraju, co wciąż wspiera popyt na chłodzenie. Prognoza NOAA na okres od 4 do 8 października przesuwa jednak sygnał w stronę niedźwiedzia. Zachód ma mieć temperatury zdecydowanie powyżej normy z prawdopodobieństwem przekraczającym 80 procent, centrum i wschód pozostają w okolicach normy, a chłodniej ma być wyłącznie w Nowej Anglii i Teksasie. Dla rynku wchodzącego w sezon grzewczy oznacza to opóźniony start popytu na ogrzewanie. W tle pozostaje oczekiwanie na Super El Niño, czyli cieplejszą niż zwykle jesień i zimę, i to najpoważniejszy średnioterminowy argument dla niedźwiedzi.
Bilans podaży i popytu
Raport EIA za tydzień zakończony 18 września pokazał przyrost zapasów o 53 mld stóp sześciennych wobec oczekiwań na poziomie 51 i pięcioletniej średniej wynoszącej 76. Nadwyżka wobec normy sezonowej skurczyła się dzięki temu ze 118 do 95 mld stóp sześciennych. Zapasy są 4,5 procent niżej rok do roku, ale wciąż 2,9 procent powyżej średniej pięcioletniej.
Po stronie podaży obraz pozostaje ciężki. Wrześniowa produkcja średnio 112,5 mld stóp sześciennych dziennie jest blisko rekordu, a EIA szacuje, że zapasy na koniec października sięgną 3985 mld stóp sześciennych, najwyżej od dekady i 5 procent powyżej normy.
Przeciwwagą jest eksport. Przepływy do dziewięciu głównych terminali LNG wyniosły we wrześniu średnio 17,9 mld stóp sześciennych dziennie wobec 17,2 w sierpniu, a w poniedziałek już 19,0, i to mimo wyłączonego na remont terminalu Cove Point. Europejskie magazyny są zapełnione w 71 procentach wobec pięcioletniej średniej na poziomie 87 procent, co utrzymuje ostrą konkurencję o elastyczne ładunki LNG między Azją a Europą.
Analiza techniczna
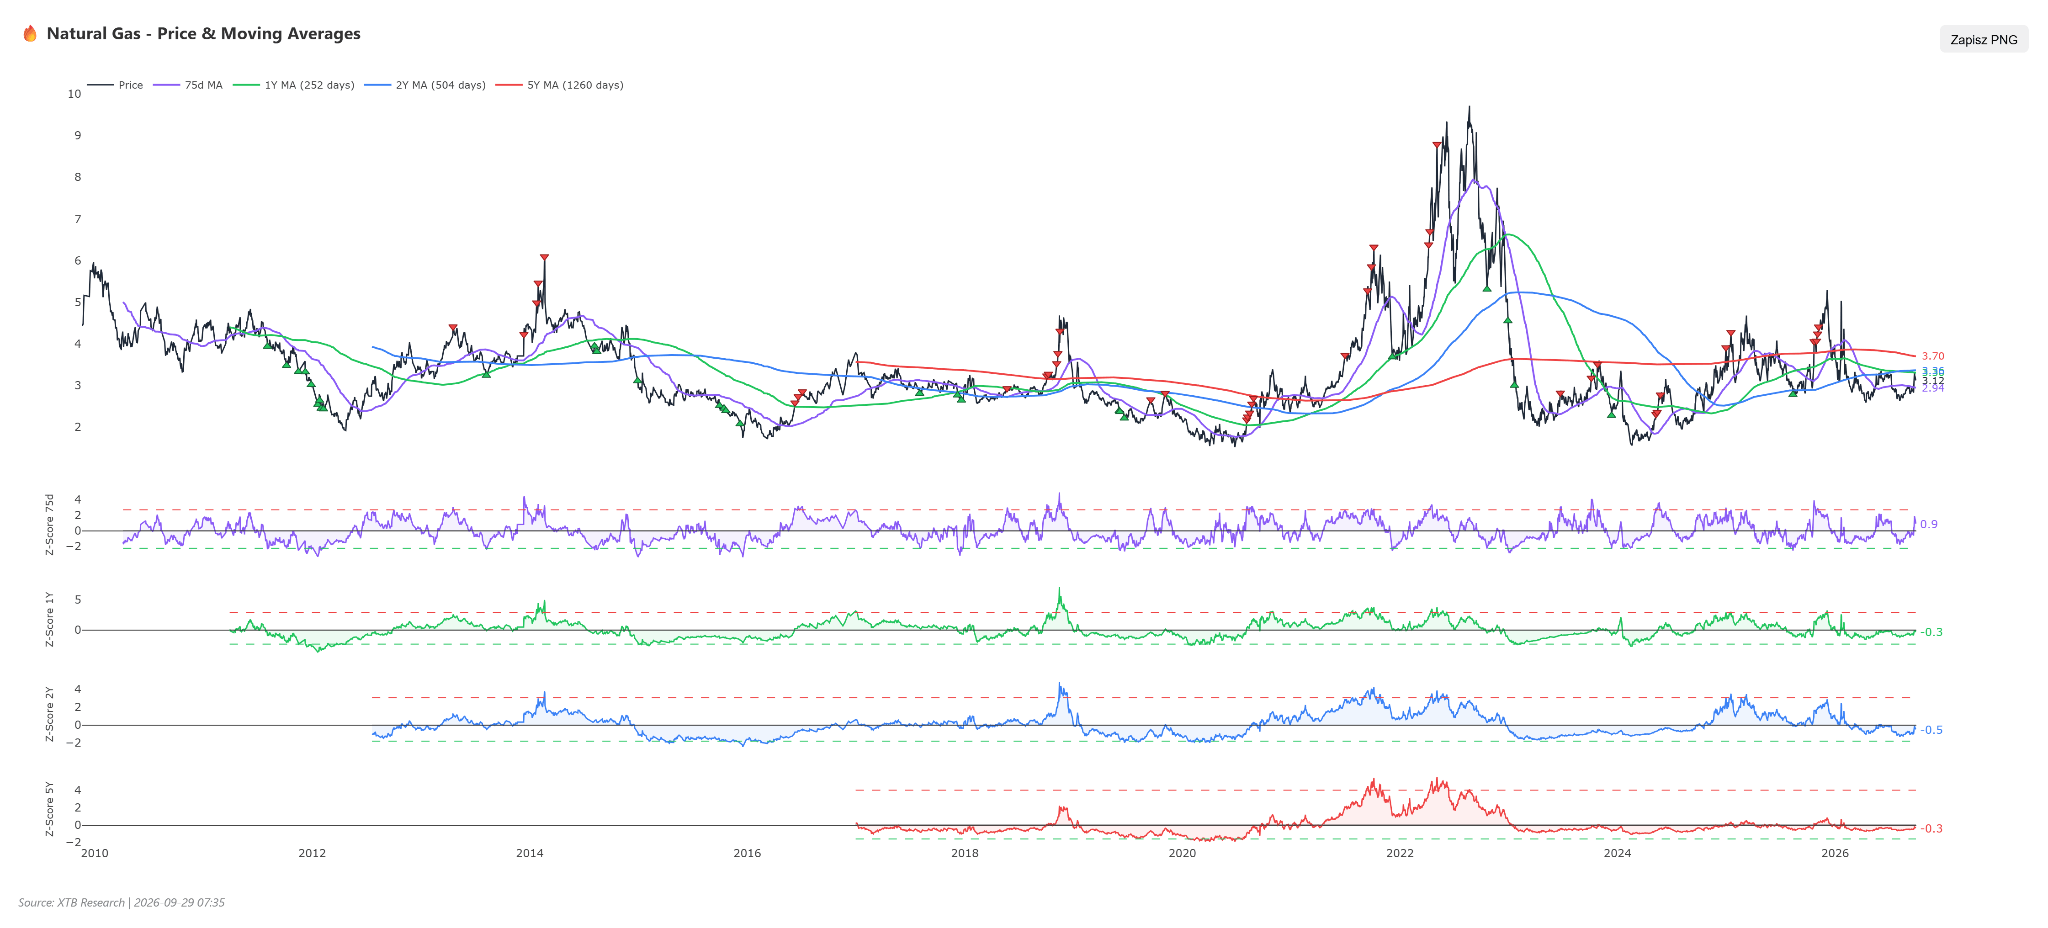
Cena wybiła się z kilkumiesięcznej konsolidacji ograniczonej od dołu wsparciem w rejonie 3,000, testowanym wielokrotnie od maja, ale wyhamowała w strefie podaży 3,25 do 3,36, która blokowała notowania już w czerwcu i lipcu. Obecne cofnięcie z górnej krawędzi tej strefy to klasyczne odrzucenie oporu. Poniżej przebiega jeszcze wznosząca linia trendu poprowadzona po dołkach z sierpnia i września. Warto jednak podkreślić, że wybicie z tej konsolidacji było powiązane z kwestią rolowania. RSI na poziomie 58,5 pokazuje rosnące momentum bez sygnału wykupienia. MACD utrzymuje układ prowzrostowy, ale histogram zaczyna się kurczyć, co zapowiada możliwe wygasanie impulsu.
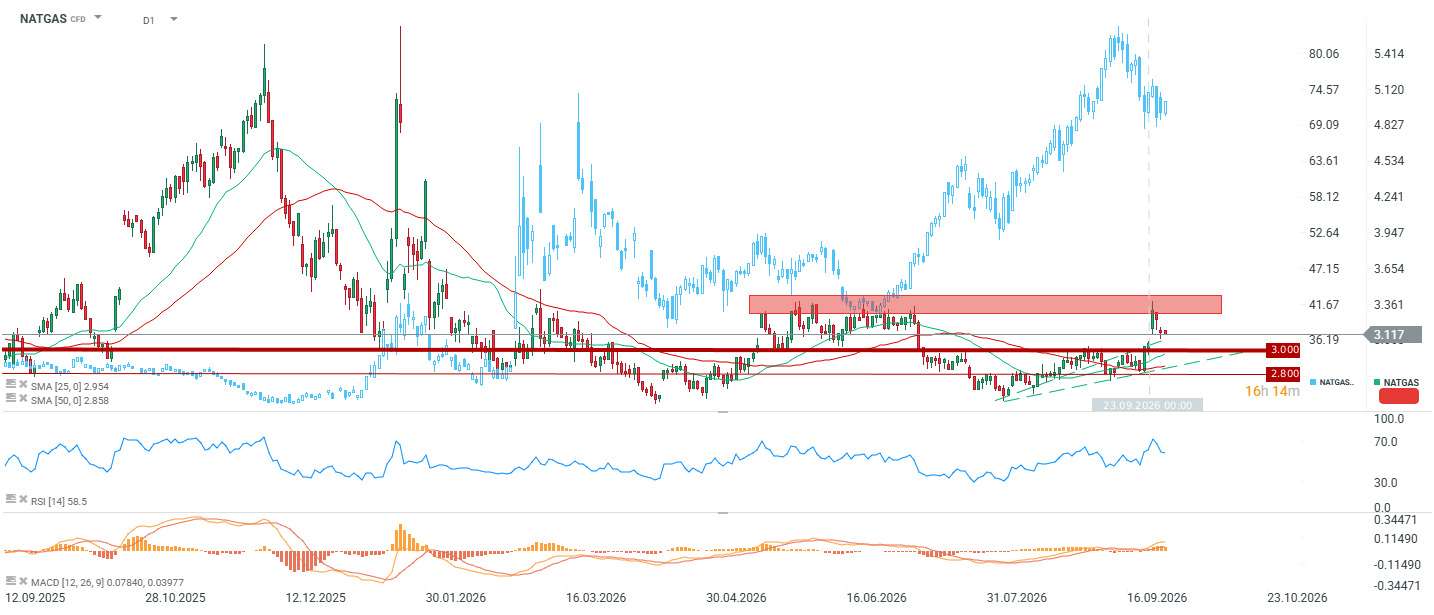
Cena znajduje się obecnie powyżej SMA 25 na poziomie 2,954 i SMA 50 na 2,858. W szerszym ujęciu układ pozostaje jednak niedźwiedzi. Notowania przebiły w górę średnią 75 sesyjną i roczną w okolicach 3,12, ale wciąż znajdują się poniżej dwuletniej na 3,36 i wyraźnie poniżej pięcioletniej na 3,70. Dopóki te dwie nie zostaną pokonane, mówimy o odbiciu w trendzie spadkowym, a nie o zmianie reżimu.
Wycena i pozycjonowanie
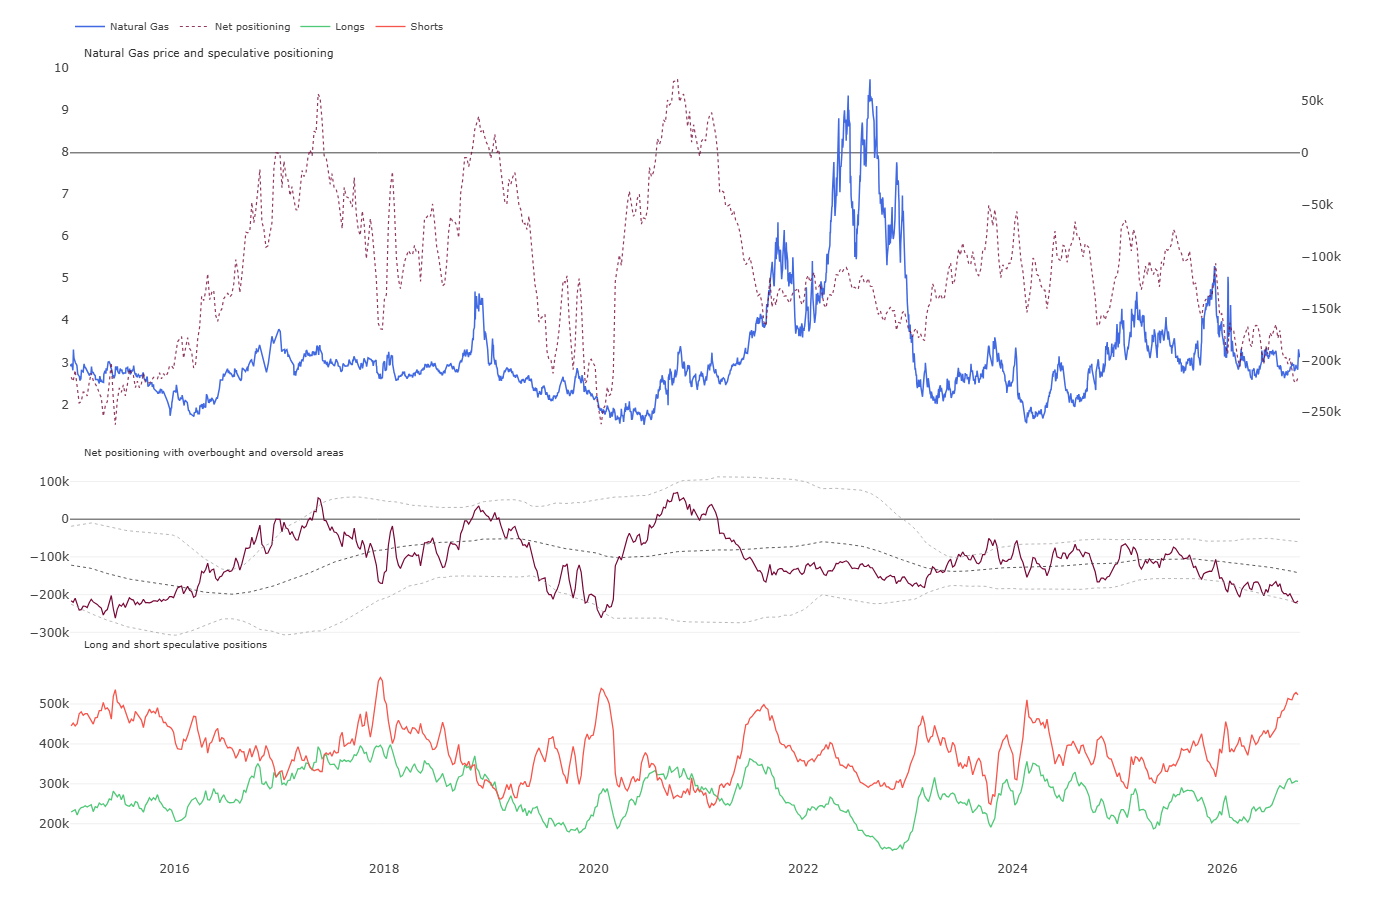
Roczny Z-score wynosi minus 0,30, dwuletni minus 0,50, pięcioletni minus 0,34, więc surowiec wyszedł z fazy głębokiego dyskonta, ale nie jest drogi. Kluczowy jest jednak rynek terminowy. Pozycja netto funduszy spekulacyjnych spadła do około minus 220 tysięcy kontraktów, najniżej od 2020 roku i blisko dolnej granicy pasma wyprzedania. Odpowiada za to rekordowa liczba krótkich pozycji przekraczająca 520 tysięcy kontraktów. Tak skrajne ustawienie tworzy realne ryzyko wymuszonego zamykania krótkich pozycji przy pierwszym impulsie chłodu i jest dziś najmocniejszym argumentem po stronie byków, znacznie mocniejszym niż sama wycena.
Podsumowanie
Ostatni ruch w górę to w dużej mierze suma dwóch efektów jednorazowych, czyli rolowania kontraktów i awarii rurociągu, z których oba już wygasły. Rekordowa produkcja i prognoza najwyższych od dekady zapasów ciążą cenie, natomiast rosnący eksport LNG i skrajnie krótkie pozycjonowanie funduszy tworzą asymetryczne ryzyko w górę. Decydujący będzie przebieg pogody w październiku. Jeżeli potwierdzi się ciepły scenariusz, rynek wróci w okolice 2,80. Jeżeli pojawi się pierwszy realny impuls chłodu, skala krótkich pozycji może wygenerować ruch znacznie silniejszy, niż sugerowałyby same fundamenty. Niemniej przynajmniej na ten moment może wydawać się, że po każdym rolowaniu cena będzie podlegała presji spadkowej. Z drugiej strony jakikolwiek powiew zimna może oznaczać wzrost cen na poziomie dwucyfrowym, biorąc pod uwagę bardzo niską bazę.



Rentowności najwyższe od 2007 r. – złoto i Wall Street pod presją | Bliżej Rynków, 28.09.2026


Kalendarz makro: Jastrzębi ruch RBA i lawina wystąpień bankierów centralnych (29.09.2026)

🦘Poranna odprawa: Wyższe stopy w Australii i dalszy wzrost cen ropy (29.09.2026)

Podsumowanie dnia: Impas wokół Cieśniny Ormuz ciąży Wall Street oraz metalom szlachetnym (28.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.