

-
Inflacja bazowa w Japonii wzrosła we wrześniu do 2,1 proc. rok do roku, przekraczając cel BoJ po raz pierwszy od grudnia.
-
Inflacja bazowa po wyłączeniu żywności i energii przyspieszyła do 2,4 proc., wzmacniając argumenty za kolejną podwyżką stóp.
-
Rynek coraz mocniej bierze pod uwagę podwyżkę BoJ w grudniu, potencjalnie do 1,50 proc., choć decyzja nie jest przesądzona.
-
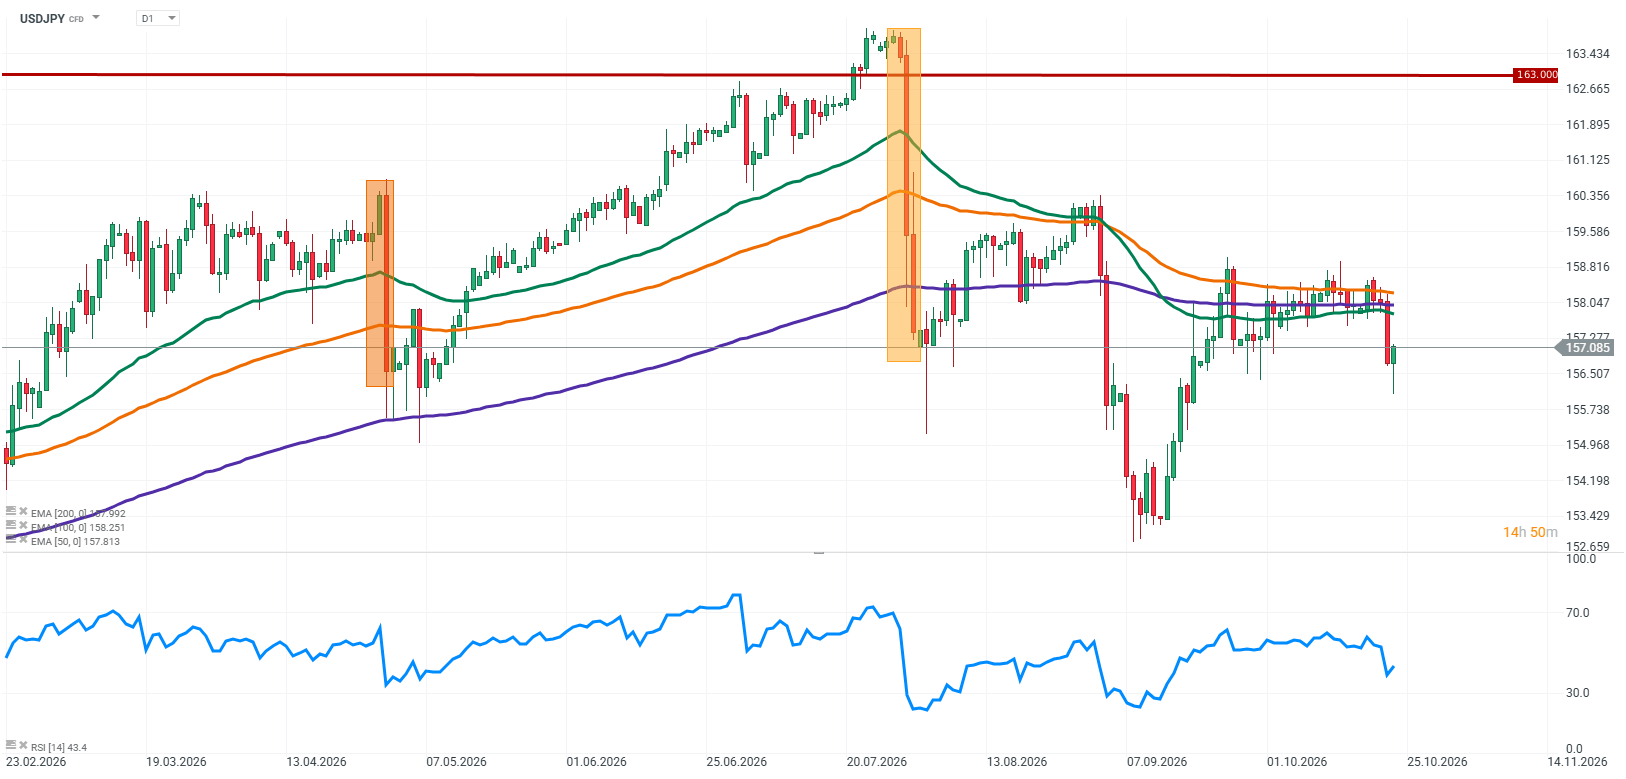
USDJPY pozostaje poniżej 160, a ryzyko interwencji japońskich władz nadal ogranicza przestrzeń do gwałtownego osłabienia jena.
-
Inflacja pozostaje istotnym wyzwaniem również dla USA, ale jej wpływ na dolara będzie zależał od reakcji Fed oraz perspektyw gospodarczych.
-
Spadek rentowności amerykańskich obligacji może wspierać jena, szczególnie jeśli BoJ będzie sygnalizował dalsze podwyżki.
-
Dla dalszego kierunku USDJPY kluczowa pozostaje nie tylko sama inflacja, lecz przede wszystkim różnica w oczekiwanej ścieżce polityki pieniężnej obu banków centralnych.

-
Inflacja bazowa w Japonii wzrosła we wrześniu do 2,1 proc. rok do roku, przekraczając cel BoJ po raz pierwszy od grudnia.
-
Inflacja bazowa po wyłączeniu żywności i energii przyspieszyła do 2,4 proc., wzmacniając argumenty za kolejną podwyżką stóp.
-
Rynek coraz mocniej bierze pod uwagę podwyżkę BoJ w grudniu, potencjalnie do 1,50 proc., choć decyzja nie jest przesądzona.
-
USDJPY pozostaje poniżej 160, a ryzyko interwencji japońskich władz nadal ogranicza przestrzeń do gwałtownego osłabienia jena.
-
Inflacja pozostaje istotnym wyzwaniem również dla USA, ale jej wpływ na dolara będzie zależał od reakcji Fed oraz perspektyw gospodarczych.
-
Spadek rentowności amerykańskich obligacji może wspierać jena, szczególnie jeśli BoJ będzie sygnalizował dalsze podwyżki.
-
Dla dalszego kierunku USDJPY kluczowa pozostaje nie tylko sama inflacja, lecz przede wszystkim różnica w oczekiwanej ścieżce polityki pieniężnej obu banków centralnych.
Kurs USDJPY pozostaje poniżej poziomu 160, który w ostatnich miesiącach stał się jednym z najważniejszych punktów odniesienia dla rynku. Jen otrzymuje coraz większe wsparcie ze strony oczekiwań dotyczących polityki Banku Japonii, a najnowsze dane o inflacji pokazują, że presja cenowa w japońskiej gospodarce ponownie przybiera na sile. Nie oznacza to jednak, że droga do trwalszego umocnienia jena jest już otwarta.
Wrześniowe dane inflacyjne z Japonii przyniosły istotny sygnał dla rynku. Inflacja bazowa wzrosła do 2,1 proc. rok do roku, wobec 1,7 proc. w sierpniu, ponownie przekraczając cel Banku Japonii wynoszący 2 proc. Jeszcze ciekawiej wygląda inflacja bazowa po wyłączeniu żywności i energii, która przyspieszyła do 2,4 proc. z 1,9 proc. i okazała się wyższa od oczekiwań. To właśnie ten drugi odczyt wzmacnia argumenty za dalszą normalizacją polityki pieniężnej w Japonii.
W rezultacie rynek coraz mocniej koncentruje się na możliwości kolejnej podwyżki stóp procentowych przez BoJ, najprawdopodobniej w grudniu. Jednocześnie nie można ignorować drugiej strony równania, czyli Stanów Zjednoczonych. Inflacja pozostaje problemem globalnym, a utrzymująca się presja cenowa może ograniczać swobodę działania Fed. Dla USDJPY oznacza to, że o dalszym kierunku notowań zdecyduje nie tylko to, jak szybko Japonia będzie podnosić stopy, lecz także to, czy amerykański bank centralny będzie musiał utrzymywać restrykcyjne nastawienie dłużej, niż oczekuje rynek.
Źródło: XTB Research
Czynniki, które obecnie kształtują USDJPY
Inflacja w Japonii ponownie przekracza cel BoJ
Najnowszy odczyt inflacji z Japonii wzmacnia argumenty za kontynuacją procesu normalizacji polityki pieniężnej. Inflacja CPI we wrześniu wyniosła 2,1 proc. rok do roku, wobec 1,9 proc. miesiąc wcześniej. Taki sam wynik odnotowano w przypadku inflacji bazowej, która wyłącza świeżą żywność.
Najważniejsza informacja kryje się jednak w mierze inflacji wyłączającej zarówno żywność, jak i energię. Wskaźnik ten wzrósł do 2,4 proc. z 1,9 proc., przewyższając prognozy na poziomie 2,3 proc. To istotne, ponieważ pozwala lepiej ocenić, czy presja cenowa utrzymuje się również poza najbardziej zmiennymi kategoriami.
Dodatkowym sygnałem jest przyspieszenie wzrostu cen towarów i usług. Inflacja towarów wzrosła do 2,8 proc., a inflacja usług do 1,5 proc. rok do roku. Nie oznacza to jeszcze, że presja cenowa w całej gospodarce jest równie silna, ale wskazuje, że problem nie ogranicza się wyłącznie do jednego składnika koszyka inflacyjnego.
Dla Banku Japonii jest to ważna zmiana. Przez lata jednym z głównych problemów japońskiej gospodarki była zbyt niska inflacja. Obecnie bank centralny musi coraz uważniej oceniać ryzyko utrwalenia wzrostu cen, zwłaszcza w sytuacji, gdy słaby jen podnosi koszty importu, a droższa energia może dodatkowo zwiększać presję inflacyjną.
Rynek coraz mocniej wycenia kolejną podwyżkę stóp
Oczekiwania dotyczące dalszych działań BoJ pozostają jednym z najważniejszych czynników dla jena. Po wrześniowej podwyżce stóp do 1,25 proc. rynek coraz częściej wskazuje grudzień jako najbardziej prawdopodobny termin kolejnego ruchu. Podwyżka do 1,50 proc. stała się istotnym scenariuszem dla uczestników rynku, choć ostateczna decyzja będzie zależeć od kolejnych danych oraz komunikacji banku centralnego.
Najbliższe posiedzenie BoJ, zaplanowane na 29–30 października, może mieć znaczenie przede wszystkim ze względu na nowe prognozy gospodarcze i sygnały dotyczące dalszej ścieżki stóp procentowych. Utrzymanie stóp bez zmian nie musi być negatywne dla jena, jeżeli bank jednocześnie zasugeruje, że grudniowa podwyżka pozostaje realną możliwością.
Z drugiej strony sama inflacja nie gwarantuje szybkiego zacieśniania polityki. BoJ musi uwzględniać również kondycję gospodarki, sytuację na rynku pracy i trwałość krajowego popytu. Jeżeli bank uzna, że wzrost cen wynika przede wszystkim z droższej energii i kosztów importu, może pozostać ostrożniejszy.
Dla rynku walutowego najważniejsze będzie więc nie tylko to, czy BoJ podniesie stopy, ale również to, jaką ścieżkę dalszych decyzji zasygnalizuje. Im większa wiara w kolejne podwyżki, tym większa szansa na ograniczenie presji na jena.
Poziom 160 pozostaje ważnym punktem odniesienia
USDJPY pozostaje poniżej 160, a rynek nadal musi uwzględniać ryzyko interwencji japońskich władz. W ostatnich tygodniach kurs poruszał się w przedziale około 157–159, co pokazuje, że inwestorzy pozostają ostrożni w podejmowaniu prób trwałego osłabienia jena.
Poziom 160 ma znaczenie zarówno psychologiczne, jak i fundamentalne. Z jednej strony dalsze osłabienie jena podnosi koszty importu, co może dodatkowo wzmacniać presję inflacyjną w Japonii. Z drugiej strony gwałtowne ruchy kursu mogą zwiększać prawdopodobieństwo reakcji władz.
Nie oznacza to jednak, że poziom ten stanowi nieprzekraczalną barierę. Interwencja może doprowadzić do szybkiego umocnienia jena, ale bez zmiany podstawowych warunków rynkowych jej efekt może okazać się krótkotrwały.
Obecnie sytuacja jest o tyle ciekawa, że jen może otrzymywać wsparcie z dwóch stron: z jednej strony przez rosnące oczekiwania dotyczące podwyżek BoJ, a z drugiej przez ryzyko interwencji. Trwalszy spadek USDJPY wymagałby jednak potwierdzenia, że różnica w oczekiwanej ścieżce stóp procentowych między Japonią a USA rzeczywiście zaczyna się zmniejszać.
Inflacja to nie tylko problem Japonii. Fed również pozostaje pod presją
W analizie USDJPY łatwo skupić się wyłącznie na japońskiej inflacji i oczekiwaniach dotyczących BoJ. Tymczasem dolar pozostaje drugą stroną tego równania, a sytuacja w Stanach Zjednoczonych może być równie istotna dla dalszego kierunku notowań.
Presja inflacyjna nie ogranicza się do Japonii. Wyższe ceny energii i ryzyko utrzymywania się kosztów na podwyższonym poziomie sprawiają, że banki centralne na całym świecie muszą zachować ostrożność. W przypadku Fed oznacza to ryzyko, że utrzymująca się inflacja ograniczy przestrzeń do łagodzenia polityki pieniężnej.
Nie należy jednak automatycznie zakładać, że wyższa inflacja doprowadzi do kolejnych podwyżek stóp w USA. Rezerwa Federalna musi równoważyć ryzyko wzrostu cen z kondycją rynku pracy i perspektywami wzrostu gospodarczego. Rynek będzie więc analizował nie tylko same dane inflacyjne, lecz także to, czy presja cenowa jest na tyle trwała, aby uzasadnić bardziej restrykcyjne nastawienie Fed.
W ostatnich dniach amerykański rynek obligacji pokazał zresztą, jak skomplikowana jest ta zależność. Rentowność dziesięcioletnich obligacji USA spadła 22 października o około 13,5 punktu bazowego, zbliżając się do poziomu 5 proc. Spadek rentowności wiązał się między innymi z rosnącymi obawami o perspektywy gospodarcze i popytem na bezpieczne aktywa. Jednocześnie rynek ograniczał oczekiwania na kolejne podwyżki Fed w najbliższym czasie.
To ważny sygnał dla USDJPY. Jeżeli rentowności amerykańskich obligacji będą spadać, a BoJ będzie przygotowywał rynek na kolejne podwyżki, jen może zyskać przestrzeń do dalszego umocnienia. Jeśli jednak inflacja w USA ponownie zaskoczy w górę, a Fed zasygnalizuje utrzymanie restrykcyjnej polityki przez dłuższy czas, dolar może odzyskać przewagę.
Różnica między BoJ i Fed pozostaje kluczowa
Najważniejszym czynnikiem dla USDJPY nadal pozostaje relacja między polityką pieniężną Japonii i Stanów Zjednoczonych.
Po stronie Japonii mamy inflację bazową powyżej celu, rosnące oczekiwania dotyczące kolejnej podwyżki stóp oraz możliwość dalszej normalizacji polityki pieniężnej. Po stronie USA sytuacja jest bardziej złożona. Inflacja może ograniczać przestrzeń do obniżek stóp, ale jednocześnie pogorszenie perspektyw gospodarczych może skłaniać rynek do obniżania oczekiwań dotyczących przyszłego poziomu stóp procentowych.
Dla jena korzystny byłby scenariusz, w którym BoJ kontynuuje podwyżki, a Fed utrzymuje stopy bez zmian lub z czasem zaczyna łagodzić politykę. W takim układzie różnica w oprocentowaniu aktywów w obu krajach stopniowo by się zmniejszała, ograniczając atrakcyjność strategii finansowania inwestycji w wyżej oprocentowanych walutach za pomocą jena.
Znacznie mniej korzystny byłby scenariusz, w którym inflacja w USA pozostaje uporczywa, Fed utrzymuje restrykcyjne nastawienie, a BoJ ogranicza się do pojedynczych podwyżek. Wtedy sama poprawa perspektyw jena mogłaby nie wystarczyć do zbudowania trwałego trendu spadkowego na USDJPY.
Warto też pamiętać, że rynek wycenia przyszłość, a nie tylko bieżące decyzje banków centralnych. Jeżeli grudniowa podwyżka BoJ jest już w dużej mierze uwzględniona w kursie, sam ruch o 25 punktów bazowych może nie wywołać silnej reakcji. Większe znaczenie może mieć to, czy bank zasugeruje kolejne podwyżki w 2027 roku.
USDJPY czeka na kolejny sygnał
Najnowsze dane inflacyjne z Japonii wzmacniają argumenty za dalszym zacieśnianiem polityki pieniężnej i dają jenowi podstawy do utrzymania wsparcia. Szczególnie ważny jest wzrost inflacji bazowej po wyłączeniu żywności i energii do 2,4 proc., który wskazuje na mocniejszą presję cenową, niż sugerowałby sam podstawowy odczyt CPI.
Jednocześnie kurs USDJPY pozostaje poniżej 160, a rynek musi brać pod uwagę zarówno możliwość interwencji, jak i zmianę oczekiwań wobec polityki BoJ. Nie jest to jednak jeszcze wystarczający argument, aby zakładać trwałe odwrócenie trendu.
W najbliższych dniach szczególnie ważne będą komunikaty Banku Japonii podczas posiedzenia 29–30 października, zachowanie rentowności amerykańskich obligacji oraz kolejne sygnały dotyczące inflacji i kondycji gospodarki USA.
Jeżeli BoJ wyraźniej otworzy drogę do grudniowej podwyżki, a rentowności w USA pozostaną pod presją, USDJPY może kontynuować ruch w dół. Jeżeli natomiast amerykańskie dane wzmocnią oczekiwania na utrzymanie wysokich stóp przez Fed, dolar może ponownie zyskać przewagę.
Najważniejsze pytanie nie brzmi więc, czy japońska inflacja jest wystarczająco wysoka, aby uzasadnić kolejną podwyżkę. Rynek coraz mocniej bierze taki ruch pod uwagę. Kluczowe będzie to, czy zmiana nastawienia BoJ okaże się wystarczająco duża, aby ograniczyć przewagę dolara, oraz czy polityka Fed nie stanie się kolejnym czynnikiem podtrzymującym presję na jena.
🔴Bliżej Rynków: Anthropic z prospektem? (23.10.2026)


Kalendarza Ekonomiczny: Odczyty PMI w centrum uwagi rynku!



Poranna Odprawa: Obawy o rentowność AI wywołują wyprzedaż na Wall Street



Podsumowanie Dnia: Wyceny znów pod presją, kapitał ucieka od technologii
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.