


Złoto spada dziś 2,5% do 4850 USD za uncję na fali umacniającego się dolara i perspektywy umowy między USA a Iranem po drugiej rundzie negocjacji w Genewie, które dają nadzieję na deeskalację. Tymczasem ANZ podbija prognozę na II kwartał. Analitycy ANZ podnieśli cel cenowy na Q2 do 5 800 USD za uncję z 5 400 USD/oz, sugerując, że ostatnia korekta nie musi oznaczać końca trendu.
-
ANZ uważa, że trend wzrostowy nie jest na etapie przesilenia. Bank ocenia, że mimo podwyższonej zmienności, rajd nie jest jeszcze „wystarczająco dojrzały”, by oczekiwać trwałego odwrócenia w najbliższym czasie.
-
Korekta z okolic 5 600 USD podbiła obawy o głębszy spadek, ale tło makro jest inne niż w 1980 i 2011 r. ANZ podkreśla, że obecne uwarunkowania rynkowe różnią się od historycznych epizodów „szczytów cyklu”.
-
Najważniejszy czynnik wspierający: oczekiwane cięcia stóp Fed i spadek realnych stóp procentowych. ANZ zakłada dwa cięcia po 25 pb: w marcu i w czerwcu.
-
Spadająca inflacja skłania rynek do wyceny możliwości trzeciego cięcia do grudnia.
-
Niższe realne stopy sprzyjają napływom do złota.
-
-
Ryzyka geopolityczne i polityczne pozostają istotnym wsparciem. ANZ wskazuje na utrzymującą się niepewność gospodarczą oraz ryzyko eskalacji wojen handlowych (cła) jako czynniki zwiększające popyt na twarde aktywa.
-
Złoto korzysta też na relatywnym osłabieniu atrakcyjności obligacji. Bank argumentuje, że rosnące zadłużenie globalnie (nie tylko w USA) obniża postrzeganą atrakcyjność długu jako „bezpiecznej kotwicy”, co wzmacnia rolę złota jako dywersyfikatora.
-
ANZ sygnalizuje rosnącą premię za ryzyko na długim końcu krzywej USA. Według banku inwestorzy wymagają wyższych premii za długoterminowe Treasuries, co widać w rosnącym rozwarstwieniu rentowności krótkiego i długiego terminu.
-
Popyt banków centralnych ma pozostać mocny do 2026 r., ale w 2025 r. kluczowy ma być popyt inwestycyjny. To oznacza większą rolę przepływów portfelowych (fundusze, ETF-y) w kształtowaniu ceny.
-
ETF-y: ANZ oczekuje dalszych napływów, a łączne zasoby mogą przekroczyć 4 800 ton w 2025 r. Bank zakłada, że popyt w krajach zachodnich pozostanie istotny, a wzrost może przyspieszyć na rynkach wschodzących, szczególnie w Chinach i Indiach (obecnie ok. 10% globalnych zasobów ETF).
-
Asymetria przepływów działa na korzyść złota. ANZ wskazuje, że aktywa złotych ETF-ów stanowią poniżej 3% łącznych zasobów akcji i obligacji, więc nawet niewielka rotacja portfeli może zauważalnie podbić cenę.
-
Srebro: nastawienie pozytywne, ale bez oczekiwań wyraźnej przewagi nad złotem. ANZ pozostaje konstruktywny wobec srebra, jednak ocenia, że ze względu na wyższą zmienność i wrażliwość popytu przemysłowego na wysokie ceny, srebro raczej nie pobije wyników złota w tym roku.
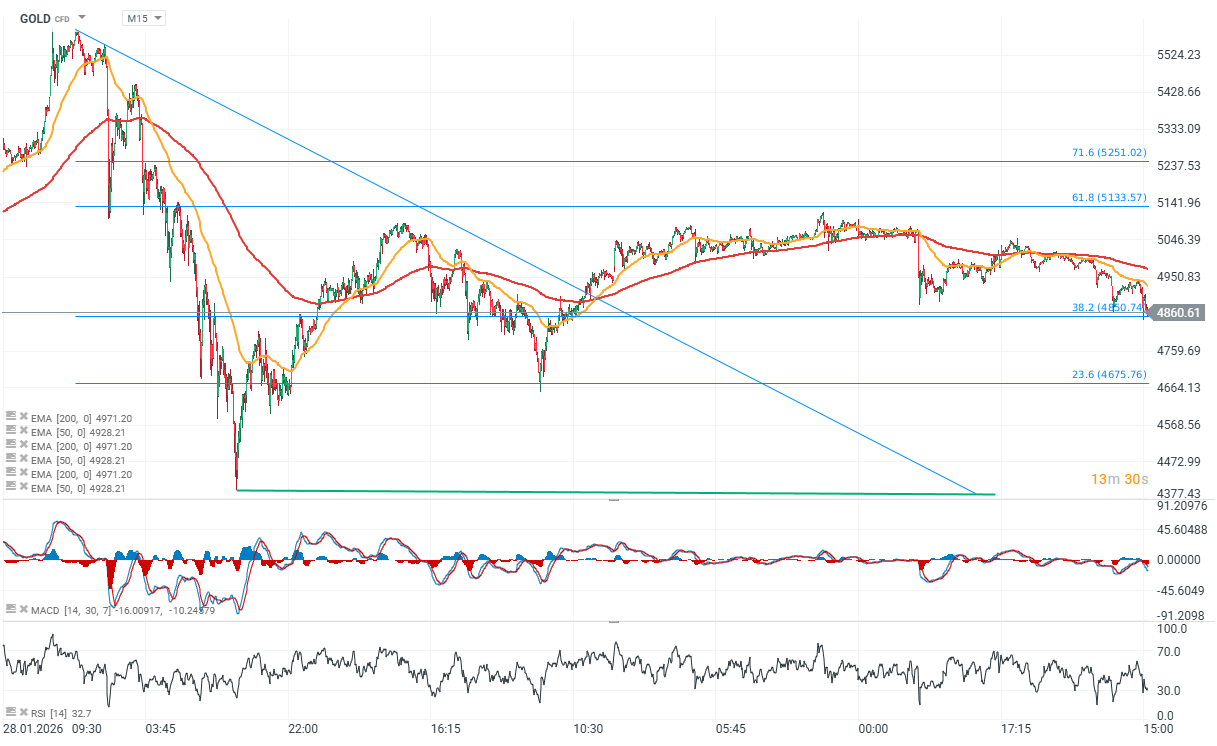
Źródło: xStation5
Komentarz giełdowy: Czy jest siła na powrót do wzrostów?



US OPEN: Rynek szuka powodu do wzrostu, w tle dyplomacja


🛢️Ropa WTI przy 90 USD. Brent poniżej 100 USD. Arabia Saudyjska wznawia dostawy z Yanbu, w tle potencjalne rozmowy z Iranem.
PILNE: Ropa pogłębia spadki 🚩 Arabia Saudyjska uruchamia ropociąg East-West
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.