


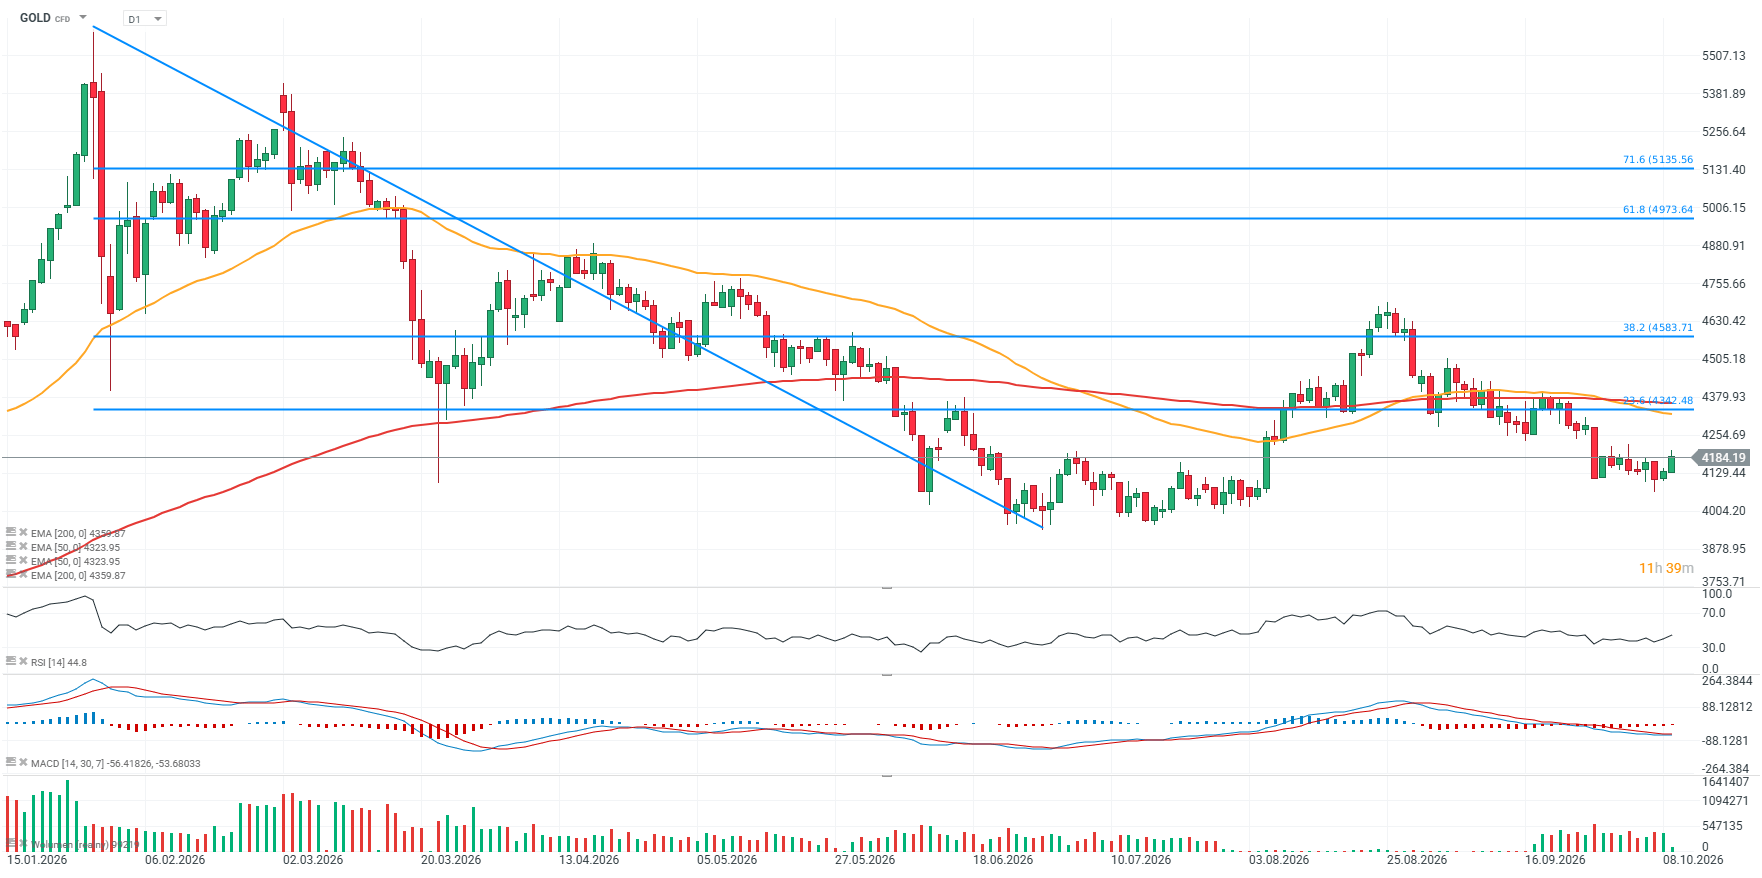
Złoto (GOLD) notuje dziś wzrost o prawie 1,2%, a w szczycie rosło o blisko 1,5% próbując wrócić w okolice 4200 USD za uncję. Cena kruszcu "uklepała" lokalne dno w pobliżu 4070 - 4150 USD za uncję i widzimy jak inwestorzy próbują wyrwać metal z kilkudniowej konsolidacji wokół tych poziomów cenowych. Platyna i srebro rosną o około 2% a lekkie umocnienie dolara i niewielki wzrost rentowności nie przeszkadzają dziś kruszcom.
-
Złoto stabilizuje się po ostatnim spadku do najniższego poziomu od początku sierpnia, choć nieustannie presję na metale wywierają wysoki indeks dolara i rentowności obligacji, które wczoraj dla USA utrzymywały się na podwyższonych poziomach drugi dzień z rzędu.
-
Jednocześnie rosnące obawy o wysoki poziom zadłużenia USA mogą działać w przeciwnym kierunku i wspierać popyt na złoto jako alternatywę wobec walut fiducjarnych i aktywów rządowych. Rentowności obligacji skarbowych w USA pozostają wysokie, ale spadły do 5,25% względem lokalnych maksimów 5,35% obserwowanych w środę.
-
Protokół Fed pokazał podziały wśród decydentów co do uzasadnienia wrześniowej podwyżki stóp. Część uczestników koncentrowała się na ryzyku inflacji wynikającej z szoków cenowych, a bardziej jastrzębia grupa obawiała się także inflacji napędzanej popytem.
-
Rynek nie jest w stanie ocenić z góry ustalonej ścieżki dalszych decyzji Fed, co zwiększa niepewność wokół złota i może podtrzymywać zmienność notowań.
-
Kolejne podwyżki stóp są nadal możliwe, ale tempo zacieśniania może być elastyczne. Rynek wycenia około 17% prawdopodobieństwa podwyżki w październiku i około 81% szans na ruch w górę w grudniu.
-
W tle pozostają także ryzyka geopolityczne związane z Cieśniną Ormuz. Rosnące zagrożenie atakami i zakłóceniami żeglugi może zwiększać popyt na bezpieczne aktywa, choć jednocześnie ewentualny wzrost cen energii mógłby podtrzymywać presję inflacyjną i jastrzębie oczekiwania wobec Fed.
-
Obecny obraz rynku jest więc mieszany: wysokie rentowności i silny dolar są negatywne dla złota, natomiast obawy o zadłużenie USA, niepewność co do polityki Fed, napięcia geopolityczne oraz zakupy banków centralnych oraz funduszy ETF tworzą argumenty wspierające popyt na metal.
GOLD (interwał D1)
Źródło: xStation5
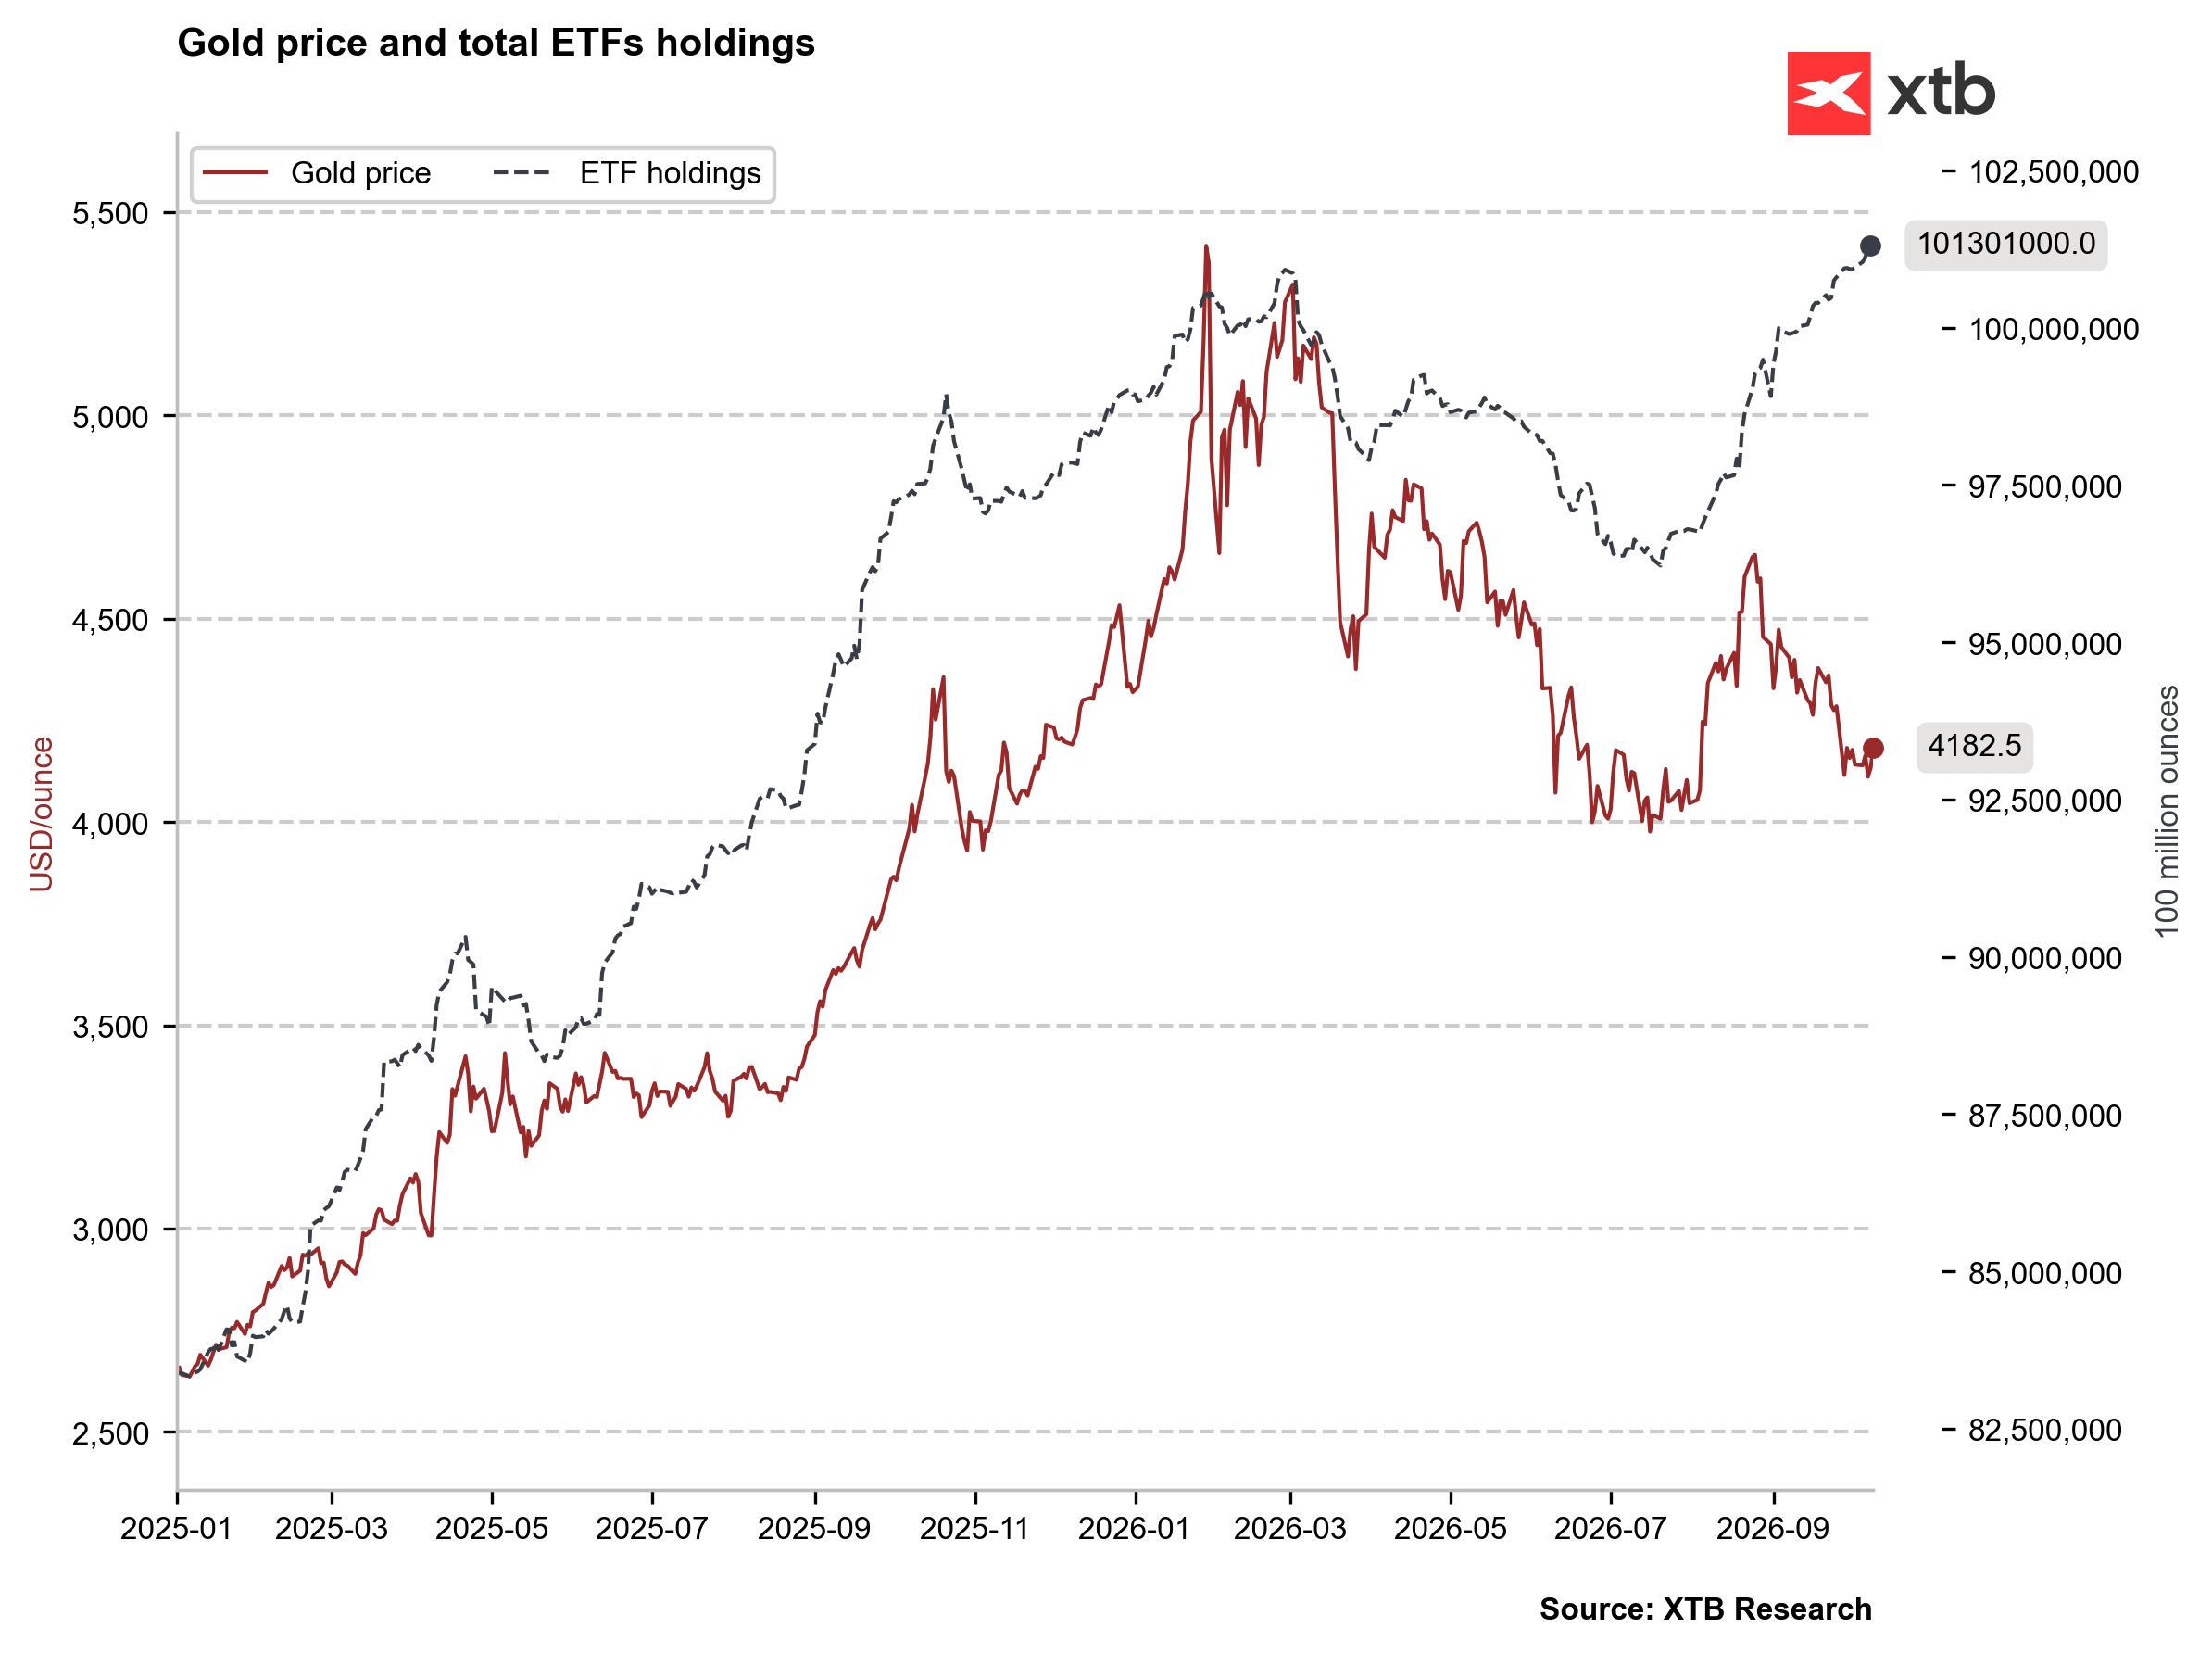
Cena złota a aktywa w funduszach ETF
Wykres pokazuje wyraźną dywergencję między ceną złota a pozycjonowaniem inwestorów poprzez fundusze ETF: podczas gdy notowania metalu cofnęły się z tegorocznych szczytów w okolice 4,2 tys. USD za uncję, łączne zasoby złota w ETF-ach wzrosły do nowych lokalnych maksimów powyżej 101 mln uncji. Oznacza to, że część kapitału długoterminowego wykorzystuje spadek cen do zwiększania ekspozycji, zamiast redukować pozycje razem z rynkiem. Taki układ można interpretować jako relatywnie konstruktywny dla średniego terminu, ponieważ odpływy kapitału z ETF-ów nie potwierdzają obecnej słabości ceny. Jednocześnie sama obecność wysokich zasobów ETF nie gwarantuje odbicia, ponieważ krótkoterminową wycenę nadal mogą determinować dolar, rentowności obligacji i oczekiwania wobec Fed. Najważniejsze jest więc to, czy utrzymujące się napływy do ETF-ów zaczną z czasem przekładać się na wzrost popytu fizycznego i ponowną poprawę momentum cenowego.
Źródło: XTB Research
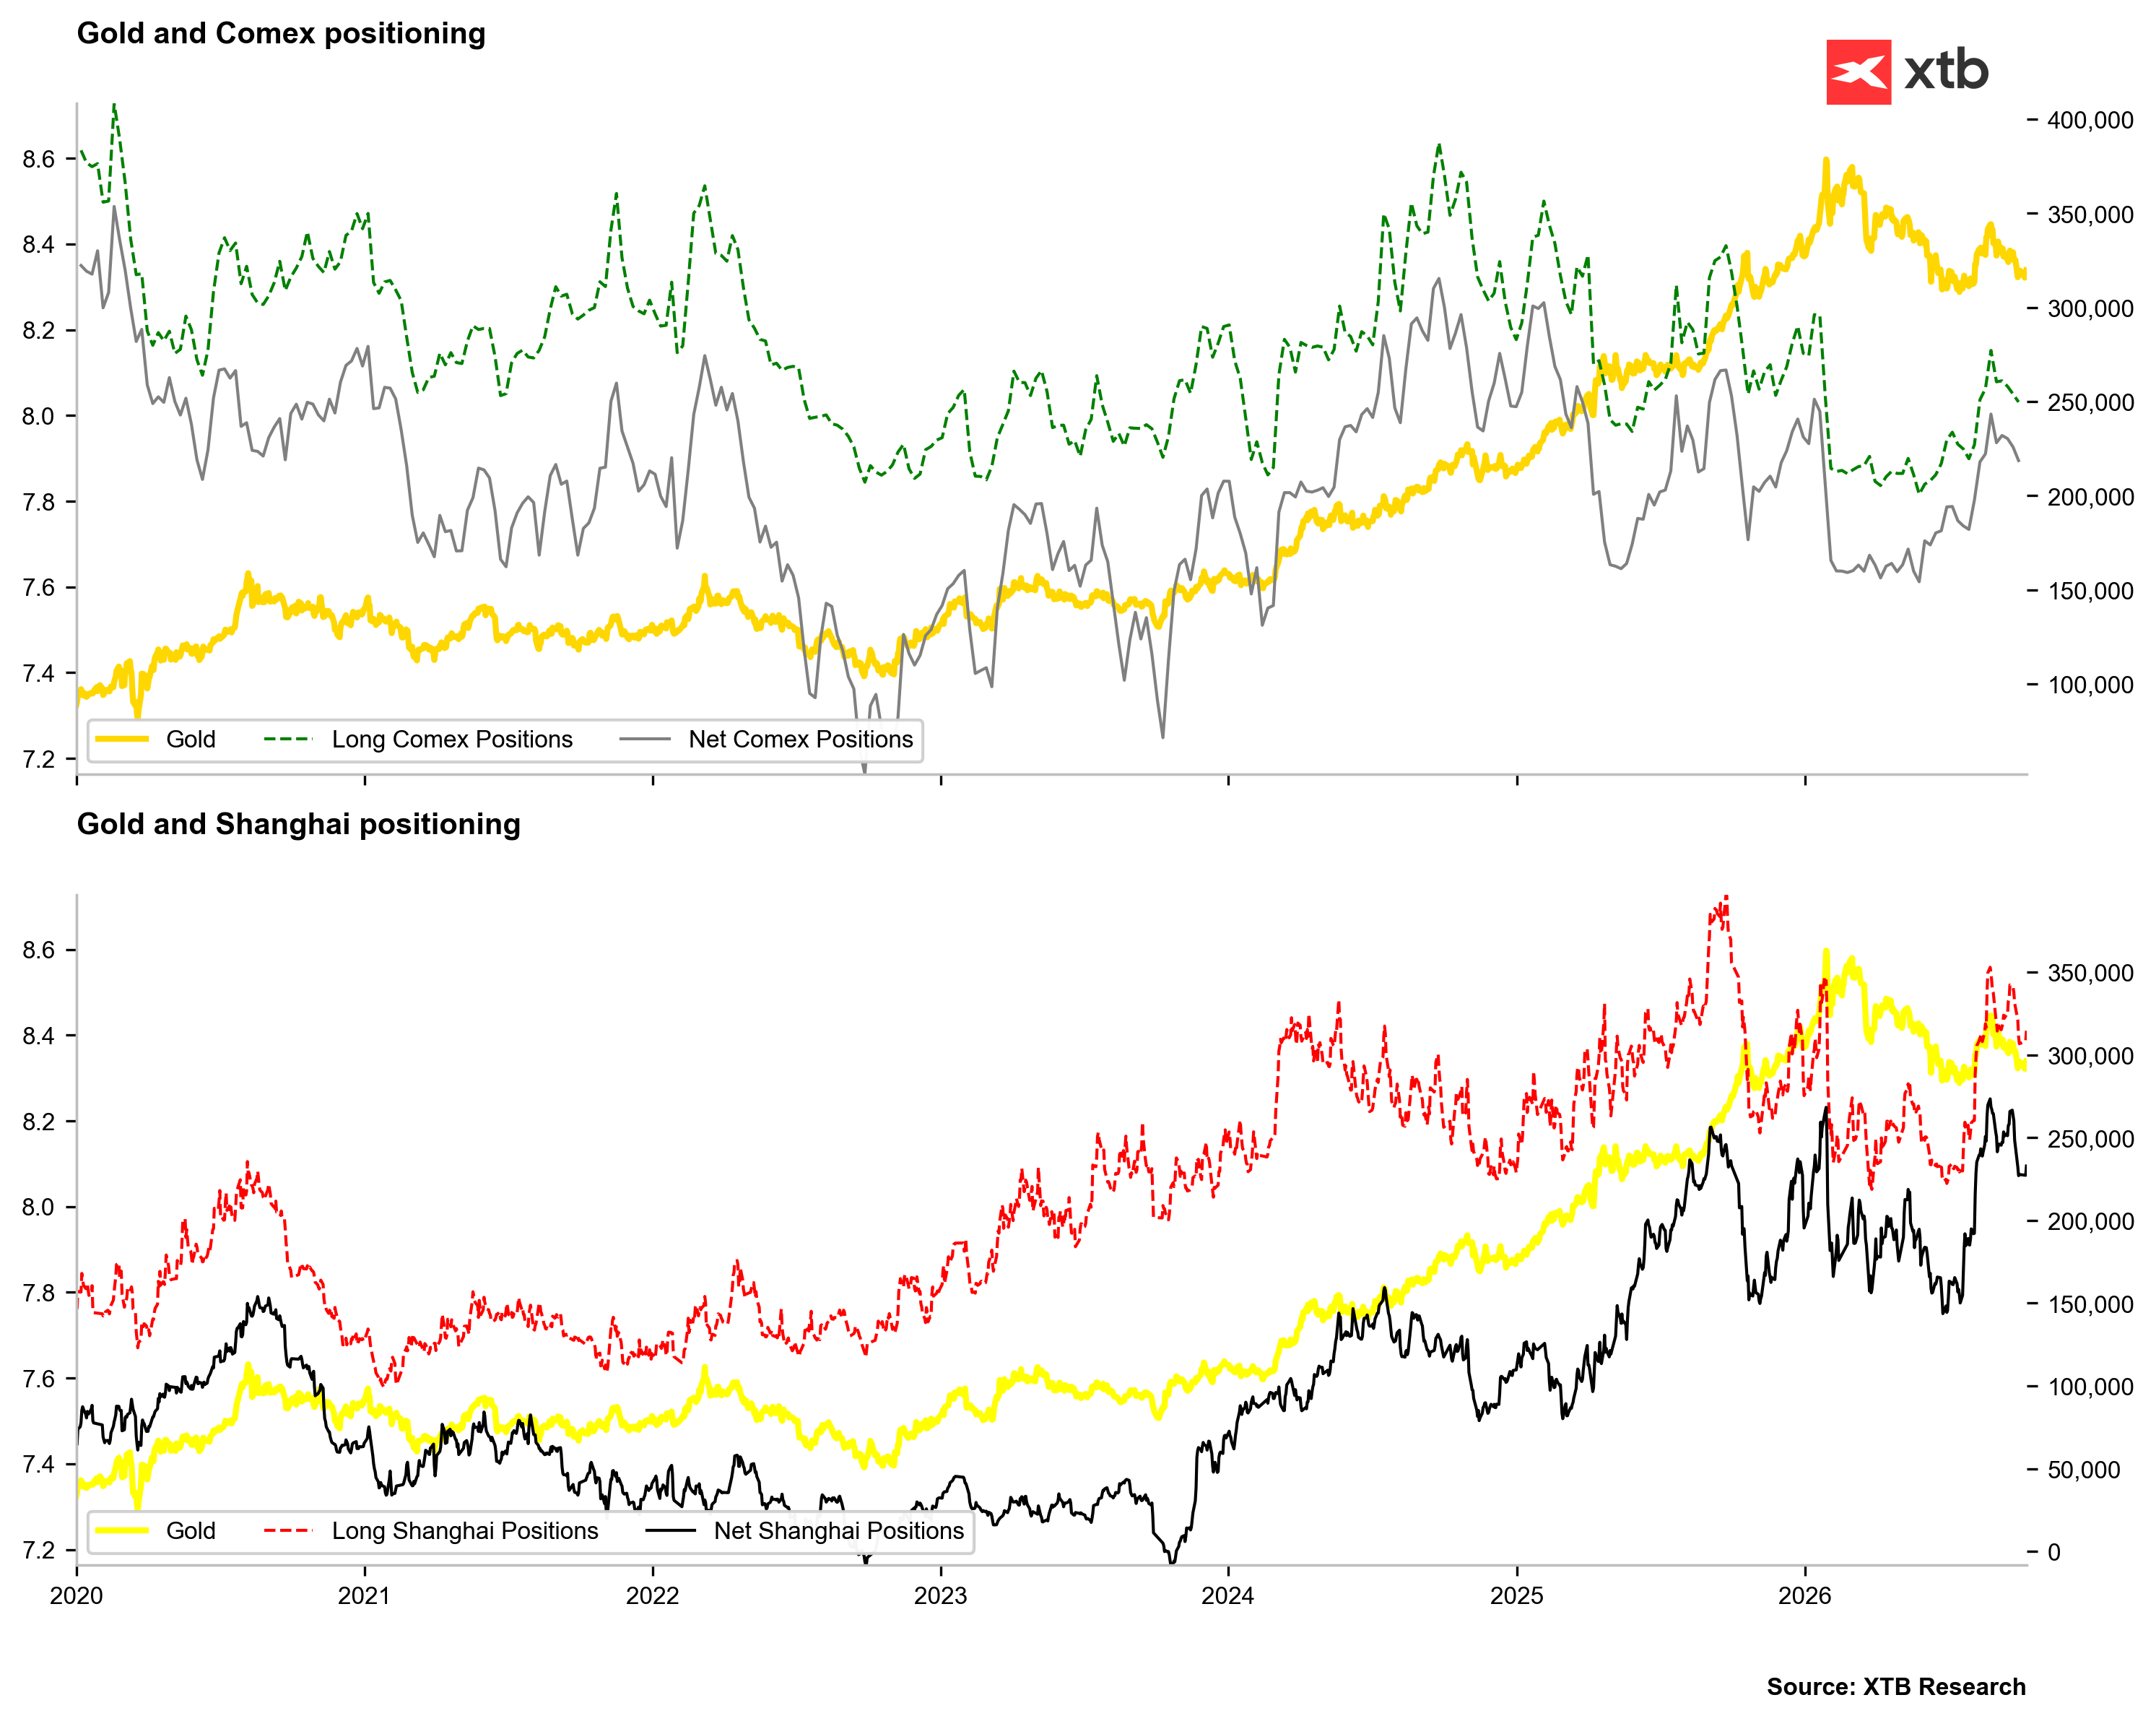
Pozycjonownie na złocie (COMEX/Szanghaj)
Pozycjonowanie na COMEX pozostaje relatywnie wysokie, ale nie znajduje się już przy ekstremach obserwowanych w poprzednich fazach silnego wzrostu złota, co sugeruje, że część spekulacyjnego optymizmu została już zredukowana. Zarówno długie pozycje, jak i pozycja netto na COMEX odbiły od tegorocznych minimów, ale nadal pozostają poniżej lokalnych szczytów, co może ograniczać ryzyko gwałtownego delewarowania w razie kolejnej wyprzedaży. Jeszcze ciekawiej wygląda rynek w Szanghaju, gdzie zarówno długie, jak i netto pozycje pozostają podwyższone względem większości okresu od 2020 roku, wskazując na utrzymujący się silny popyt ze strony inwestorów azjatyckich. Rozbieżność między relatywnie chłodniejszym COMEX-em a mocniejszym pozycjonowaniem w Szanghaju może oznaczać, że zachodni kapitał jest bardziej wrażliwy na stopy procentowe i dolara, podczas gdy popyt azjatycki pozostaje relatywnie odporny. Taki układ jest umiarkowanie pozytywny, bo ogranicza ryzyko skrajnego przegrzania pozycjonowania i pokazuje, że strukturalny popyt na metal nie zniknął.
 Źródło: XTB Research

Wykres dnia: EURUSD łapie oddech, ale Francja i Fed mogą znów przycisnąć euro


Stopy w Polsce bez zmian do końca roku? | Bliżej Rynków, 09.10.2026


Kalendarz Ekonomiczny: Dane z Kanady i protokół RPP w centrum uwagi


Poranna Odprawa: Obawy o wyniki OpenAI ciągną Wall Street w dół
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.