


A Micron Technology volta a ser destaque na nossa série «Ação da Semana». A razão é simples. Os resultados mais recentes do fabricante norte-americano de chips de memória revelaram que o boom da infraestrutura de IA continua a ganhar impulso. A escala do crescimento do negócio, o nível das margens e as perspetivas para os próximos meses tornaram os resultados da Micron num dos indicadores mais importantes para o setor tecnológico em geral.
Os resultados divulgados ontem, após o fecho do mercado, superaram mais uma vez as expectativas do mercado. A receita atingiu um nível recorde, os lucros subiram para níveis que pareciam inatingíveis há apenas um ano e as previsões para o próximo trimestre apontam para uma melhoria ainda maior. O mercado recebeu, assim, mais uma confirmação de que a procura por memória avançada utilizada em centros de dados continua extremamente forte.
A Micron reveste-se de particular interesse porque opera numa das áreas mais cíclicas da indústria dos semicondutores. Durante décadas, o mercado da memória seguiu um padrão familiar. O aumento da procura impulsionava os preços e as margens, incentivando os fabricantes a aumentar as despesas de capital. Alguns anos mais tarde, a nova capacidade de produção chegava ao mercado, surgia um excesso de oferta, os preços caíam e os resultados dos fabricantes deterioravam-se. O ciclo seguinte só teria início após um período doloroso de cortes na produção e no investimento.
A inteligência artificial alterou a dinâmica deste mercado. A procura por memória está a aumentar a par da expansão da infraestrutura informática, enquanto cada nova geração de aceleradores requer maior largura de banda e maiores quantidades de memória. Os centros de dados de IA necessitam de HBM, DRAM avançada e armazenamento de alto desempenho. A escala destes investimentos tornou-se tão grande que a disponibilidade de memória é agora uma das principais restrições à expansão futura da infraestrutura de IA.
O mais recente relatório da Micron permite-nos, portanto, revisitar a questão que mais importa para todo o setor. Será que o atual boom é simplesmente mais uma iteração do ciclo clássico da memória, seguido de um excesso de oferta, ou será que o desenvolvimento da inteligência artificial criou as condições para um período muito mais longo de crescimento estrutural da procura?
Os resultados do quarto trimestre do ano fiscal de 2026 fornecem várias respostas importantes.
O ciclo da memória está a desenrolar-se de forma diferente desta vez
O mercado da memória tem sido cíclico há décadas. O aumento dos preços incentivou os fabricantes a aumentar o investimento e, quando a nova capacidade de produção acabou por chegar ao mercado, surgiu um excesso de oferta e as margens caíram drasticamente. A oferta respondia sempre com algum atraso, mas, assim que a nova capacidade entrava em funcionamento, conseguia inverter completamente as condições do mercado.
O ciclo atual tem um centro de gravidade diferente. A IA está a aumentar a procura por DRAM, HBM e armazenamento muito mais rapidamente do que a indústria consegue expandir a produção. Para a Micron, isto significa que a oferta limitada não está a travar o crescimento. Pelo contrário, está a reforçar o poder de fixação de preços. A procura é suficientemente forte para absorver a oferta adicional, enquanto os clientes de centros de dados competem pela disponibilidade limitada dos produtos de memória mais avançados.
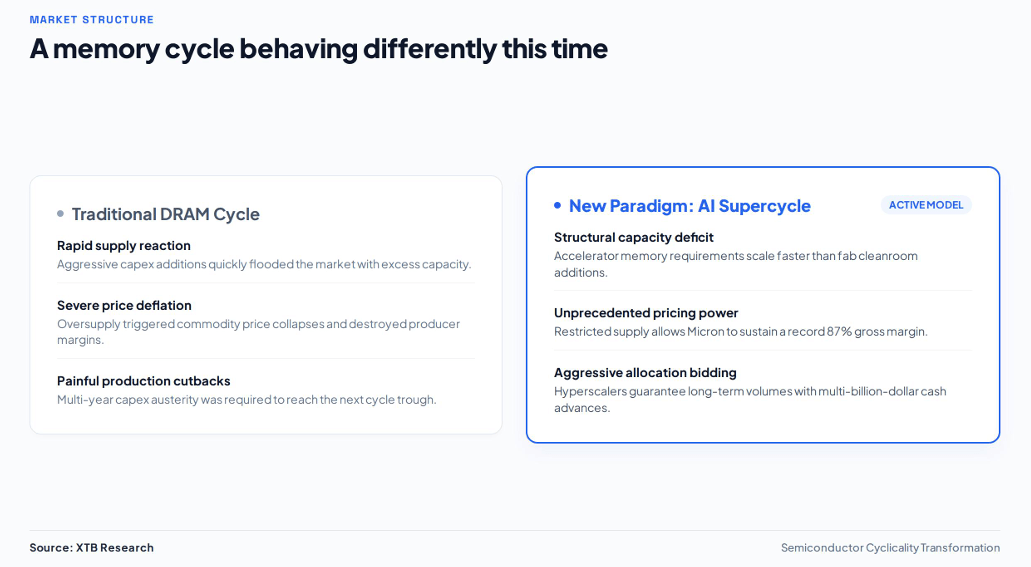
Esta escassez constitui, atualmente, a característica mais importante do ciclo. O problema não reside simplesmente no facto de os fabricantes necessitarem de mais fábricas. A expansão da capacidade de produção demora anos, requer um investimento avultado e não pode ser acelerada rapidamente. Ao mesmo tempo, a procura por memória continua a aumentar a cada nova fase de expansão da infraestrutura de IA. O resultado é um desfasamento entre a procura, que está a crescer atualmente, e a oferta, que só poderá responder nos próximos anos.
A IA está também a alterar a estrutura da procura. Os sistemas mais avançados exigem não só mais memória, mas também uma largura de banda significativamente superior e arquiteturas de memória mais sofisticadas. A HBM consome substancialmente mais recursos de fabrico do que a DRAM convencional. Consequentemente, a reorientação da capacidade de produção para aplicações de IA reduz também a quantidade de memória disponível para outros segmentos do mercado.
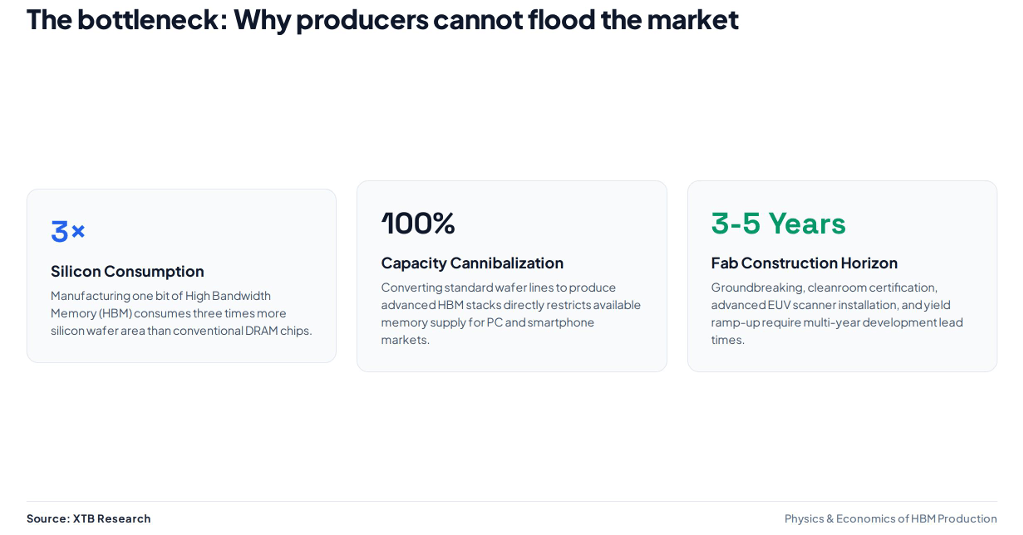
Isto cria uma situação invulgar para a Micron. A empresa não está simplesmente a beneficiar de uma maior procura por um único produto. Todo o mercado de memória está a deslocar-se para segmentos onde a oferta é mais limitada. Quanto mais rapidamente a infraestrutura de IA se expandir, maior será a pressão sobre a disponibilidade de memória e mais tempo poderá, potencialmente, persistir a rentabilidade elevada.
Isto não significa que a ciclicidade tenha desaparecido. Continua a existir o risco de os fabricantes investirem de forma demasiado agressiva e criarem um excesso de oferta nos próximos anos. A diferença reside no momento. Dada a atual dimensão da procura, o mercado necessita de um aumento de capacidade muito maior para reequilibrar a relação entre oferta e procura. Até que isso aconteça, a Micron opera num ambiente caracterizado pela escassez, em vez de uma luta para manter as suas fábricas a funcionar a plena capacidade.
Recorde após recorde
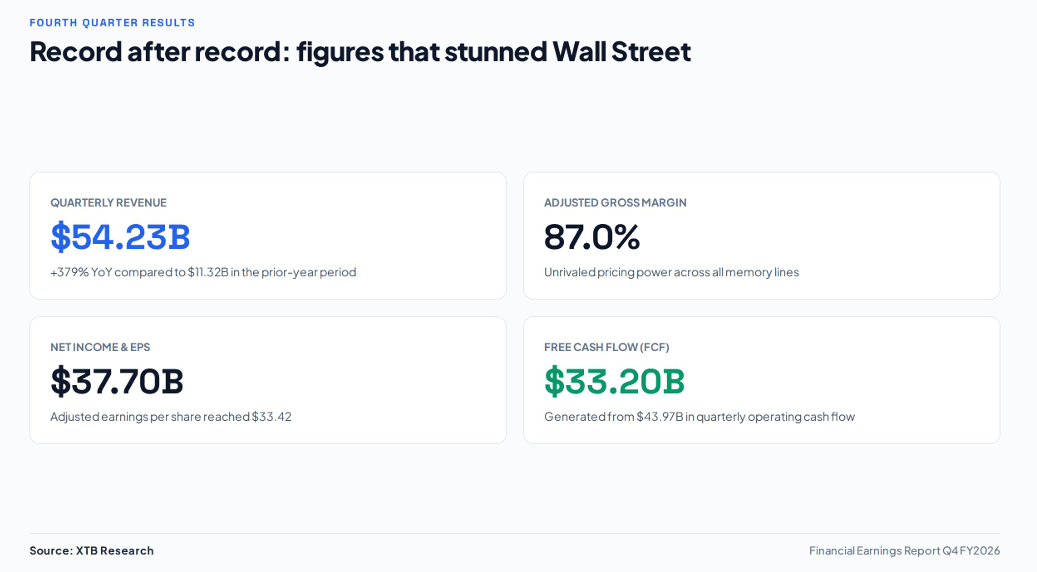
Os resultados da Micron relativos ao quarto trimestre do ano fiscal de 2026 mostram de forma dramática como a escala do negócio mudou em apenas um ano. A empresa registou mais um trimestre de recordes, e a melhoria não se limitou às receitas. Os lucros, o fluxo de caixa e a rentabilidade registaram todos um aumento acentuado.
Principais resultados do 4.º trimestre do exercício fiscal de 2026:
- Receitas: 54,23 mil milhões de dólares, contra 11,32 mil milhões de dólares no ano anterior
- Lucro por ação ajustado: 33,42 dólares
- Margem bruta ajustada: 87%
- Resultado líquido: 37,70 mil milhões de dólares
- Fluxo de caixa operacional: 43,97 mil milhões de dólares
- Fluxo de caixa livre ajustado: 33,20 mil milhões de dólares
- Previsão de receitas para o 1.º trimestre do exercício fiscal de 2027: 61,5 mil milhões de dólares
O fator mais importante é o ritmo de crescimento. As receitas aumentaram quase cinco vezes em relação ao ano anterior, enquanto a Micron atingiu níveis de rentabilidade que, até há pouco tempo, teriam sido difíceis de imaginar para um negócio tão cíclico. Fundamentalmente, o crescimento não provém exclusivamente de volumes mais elevados. Com a oferta de memória limitada, a empresa está a beneficiar tanto de preços mais elevados como de uma procura mais forte.
Isto é particularmente visível no negócio dos centros de dados. O segmento Core Data Center gerou 18 mil milhões de dólares em receitas, com uma margem bruta de 90%. O segmento Cloud Memory acrescentou mais 16,3 mil milhões de dólares em receitas, com uma margem bruta de 83%. Estes dois segmentos ilustram onde se situa atualmente o centro de gravidade do negócio da Micron.
Ainda mais importante do que o próprio 4.º trimestre são as perspetivas para o próximo trimestre. A administração prevê receitas de 61,5 mil milhões de dólares, o que representa um crescimento adicional face a um nível já recorde. Num ciclo típico de memória, uma aceleração tão rápida nos resultados conduziria rapidamente a um aumento da oferta e a uma crescente pressão sobre os preços. Desta vez, a Micron entra no próximo trimestre com a procura ainda em ascensão, enquanto a disponibilidade de memória continua limitada.
O relatório mostra, portanto, mais do que apenas mais um trimestre recorde. Mostra que o ciclo atual continua a acelerar, enquanto a escassez de memória permite à Micron converter uma procura mais forte numa rentabilidade excepcionalmente elevada.
Análise Financeira
Os resultados da Micron demonstram não só a dimensão do atual boom das memórias, mas também o seu impacto na economia do negócio. O crescimento das receitas tem sido acompanhado por uma melhoria dramática na rentabilidade, o que significa que cada dólar adicional de vendas se traduz atualmente num nível invulgarmente elevado de lucros e geração de caixa.
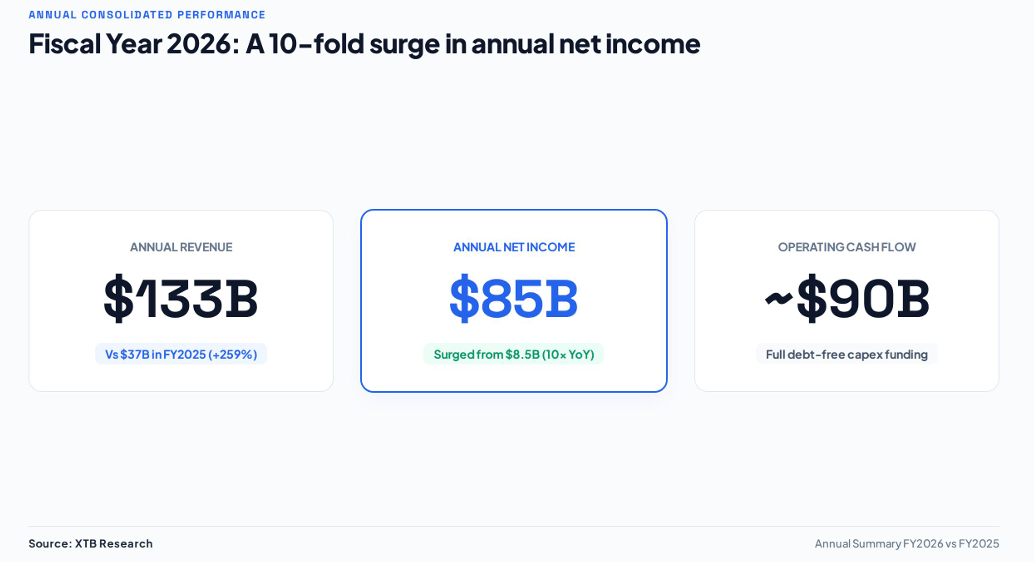
No conjunto do exercício fiscal de 2026, a Micron gerou mais de 133 mil milhões de dólares em receitas, em comparação com os 37 mil milhões de dólares do ano anterior. O resultado líquido aumentou de 8,5 mil milhões de dólares para 85,0 mil milhões de dólares, enquanto o fluxo de caixa operacional atingiu quase 90 mil milhões de dólares. Isto demonstra que o ciclo atual não é impulsionado apenas por uma expansão das margens de natureza contabilística. A empresa está a converter a sua elevada rentabilidade diretamente em dinheiro.
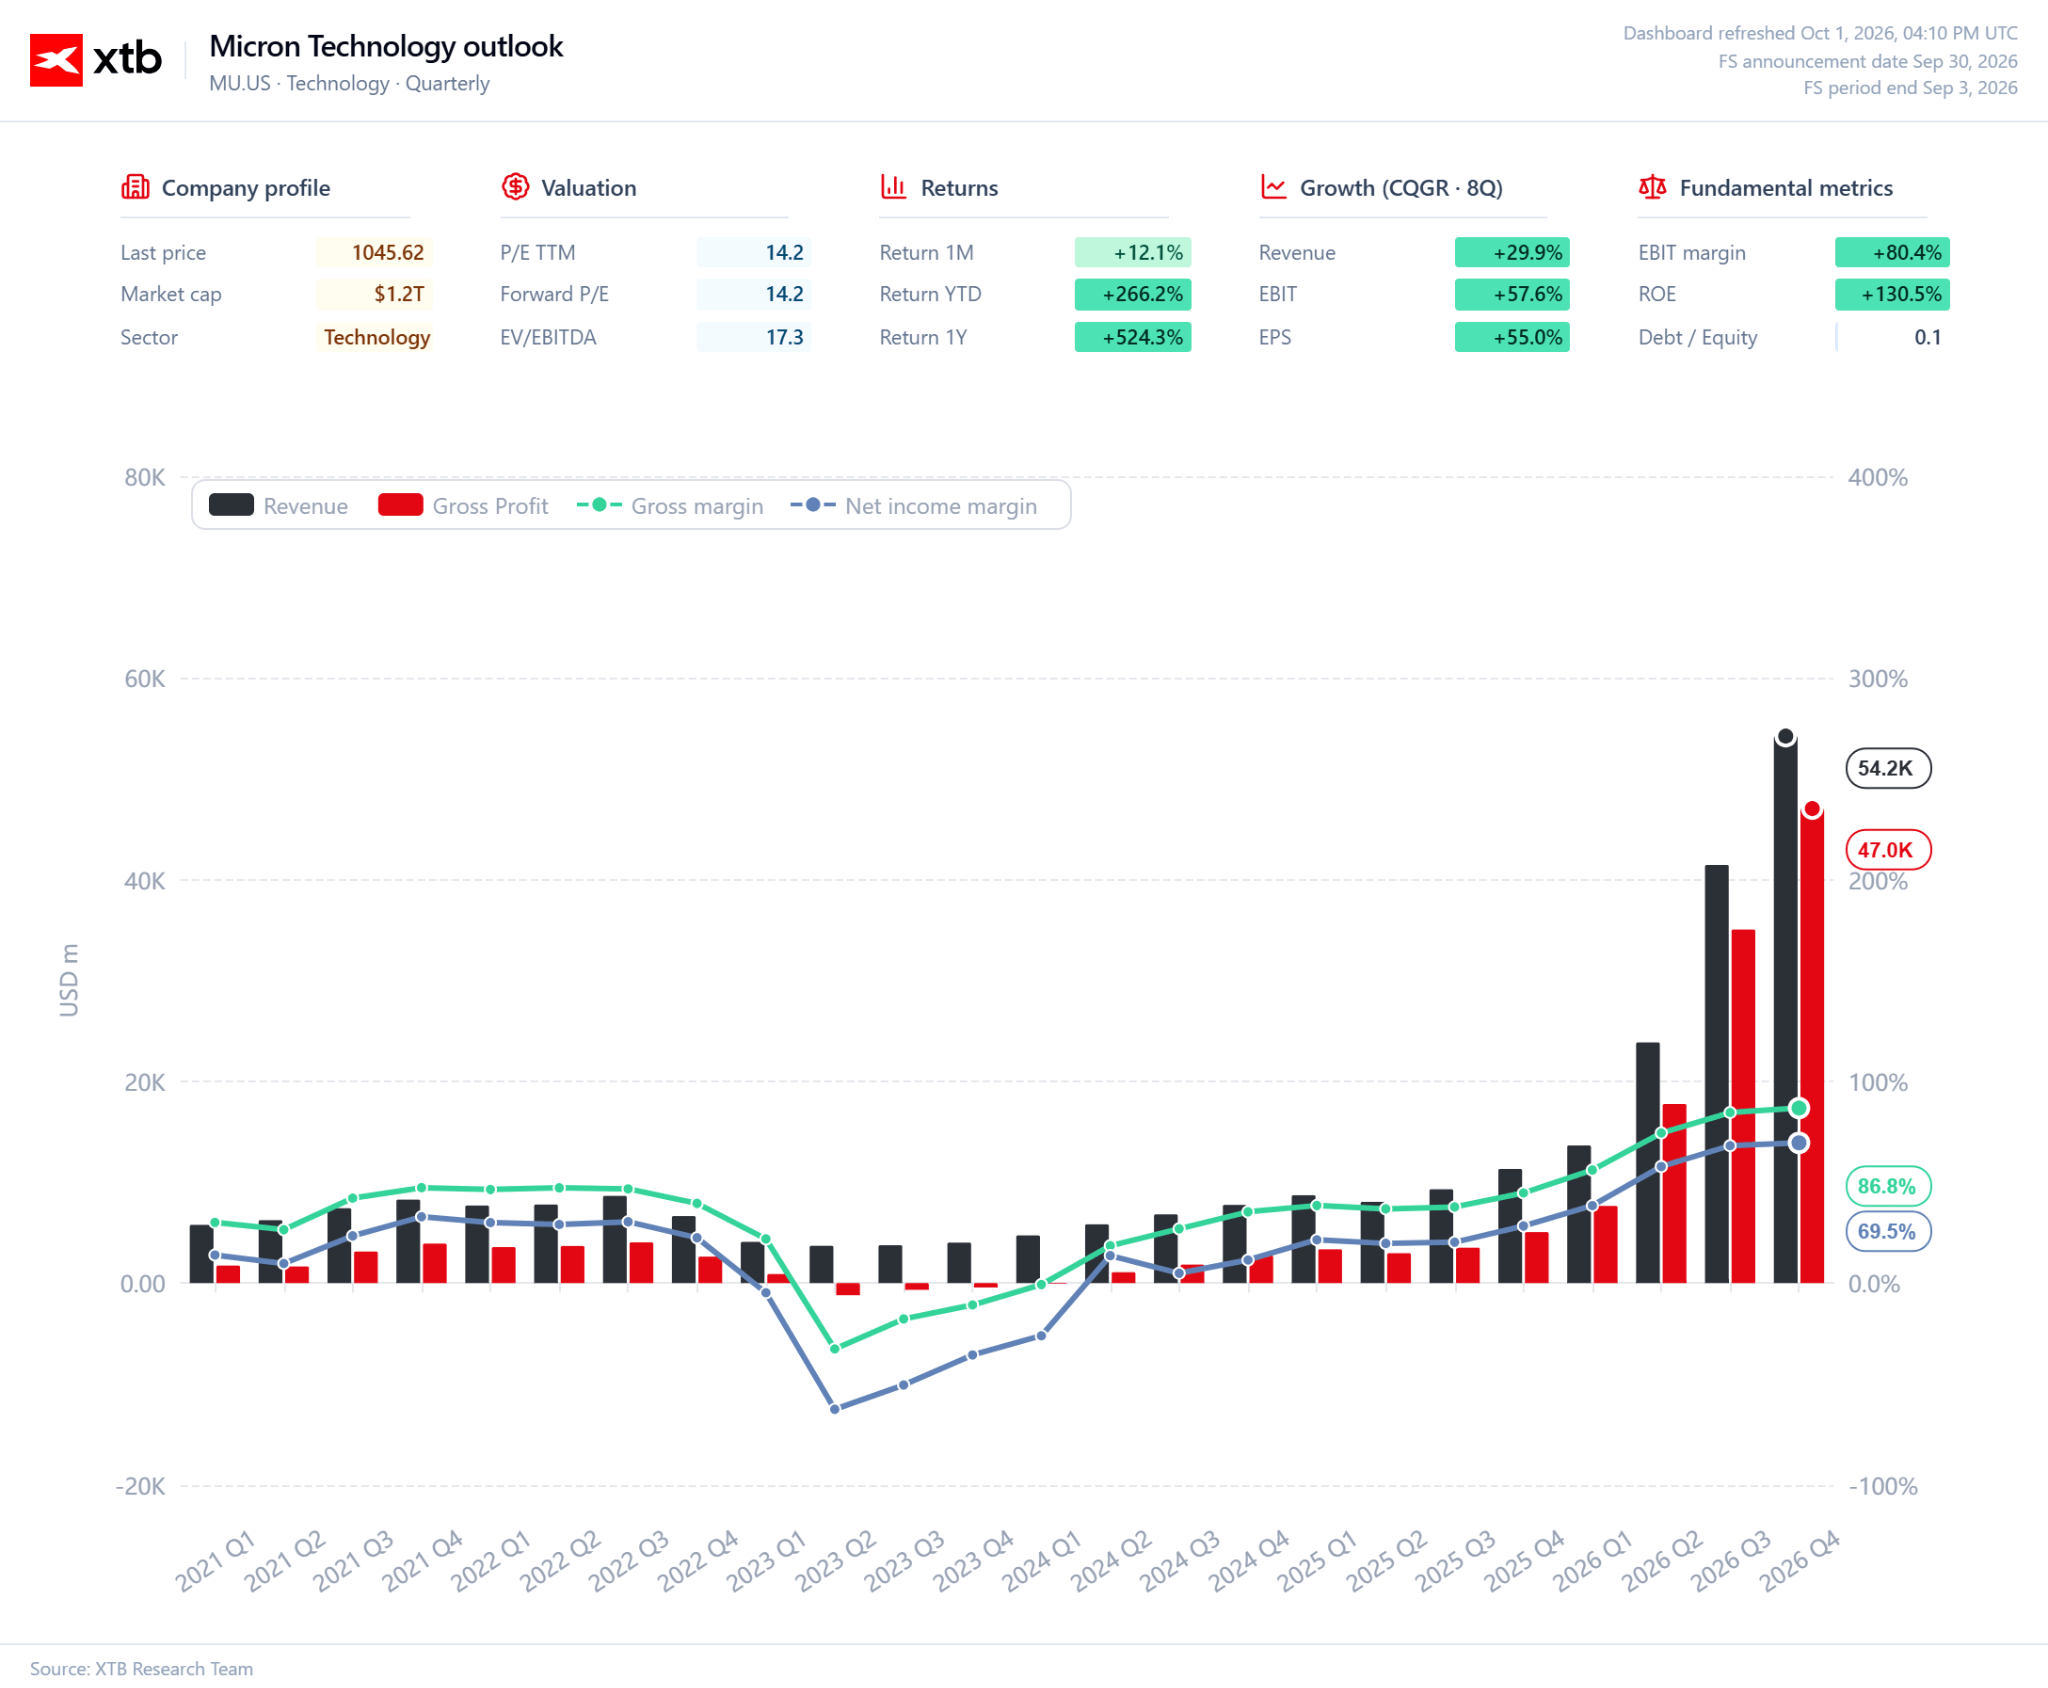
A maior mudança é visível ao nível da margem bruta. Apesar do enorme aumento das receitas, a Micron alcançou uma margem bruta ajustada de cerca de 87 % no 4.º trimestre. Para um fabricante de memórias, trata-se de um nível extraordinário e reflete o poder de fixação de preços gerado pela atual escassez. Quando a oferta permanece limitada, o aumento das vendas não exige uma concorrência agressiva em termos de preços, o que permite que uma parte muito maior das receitas incrementais seja canalizada para o resultado operacional e o resultado líquido.
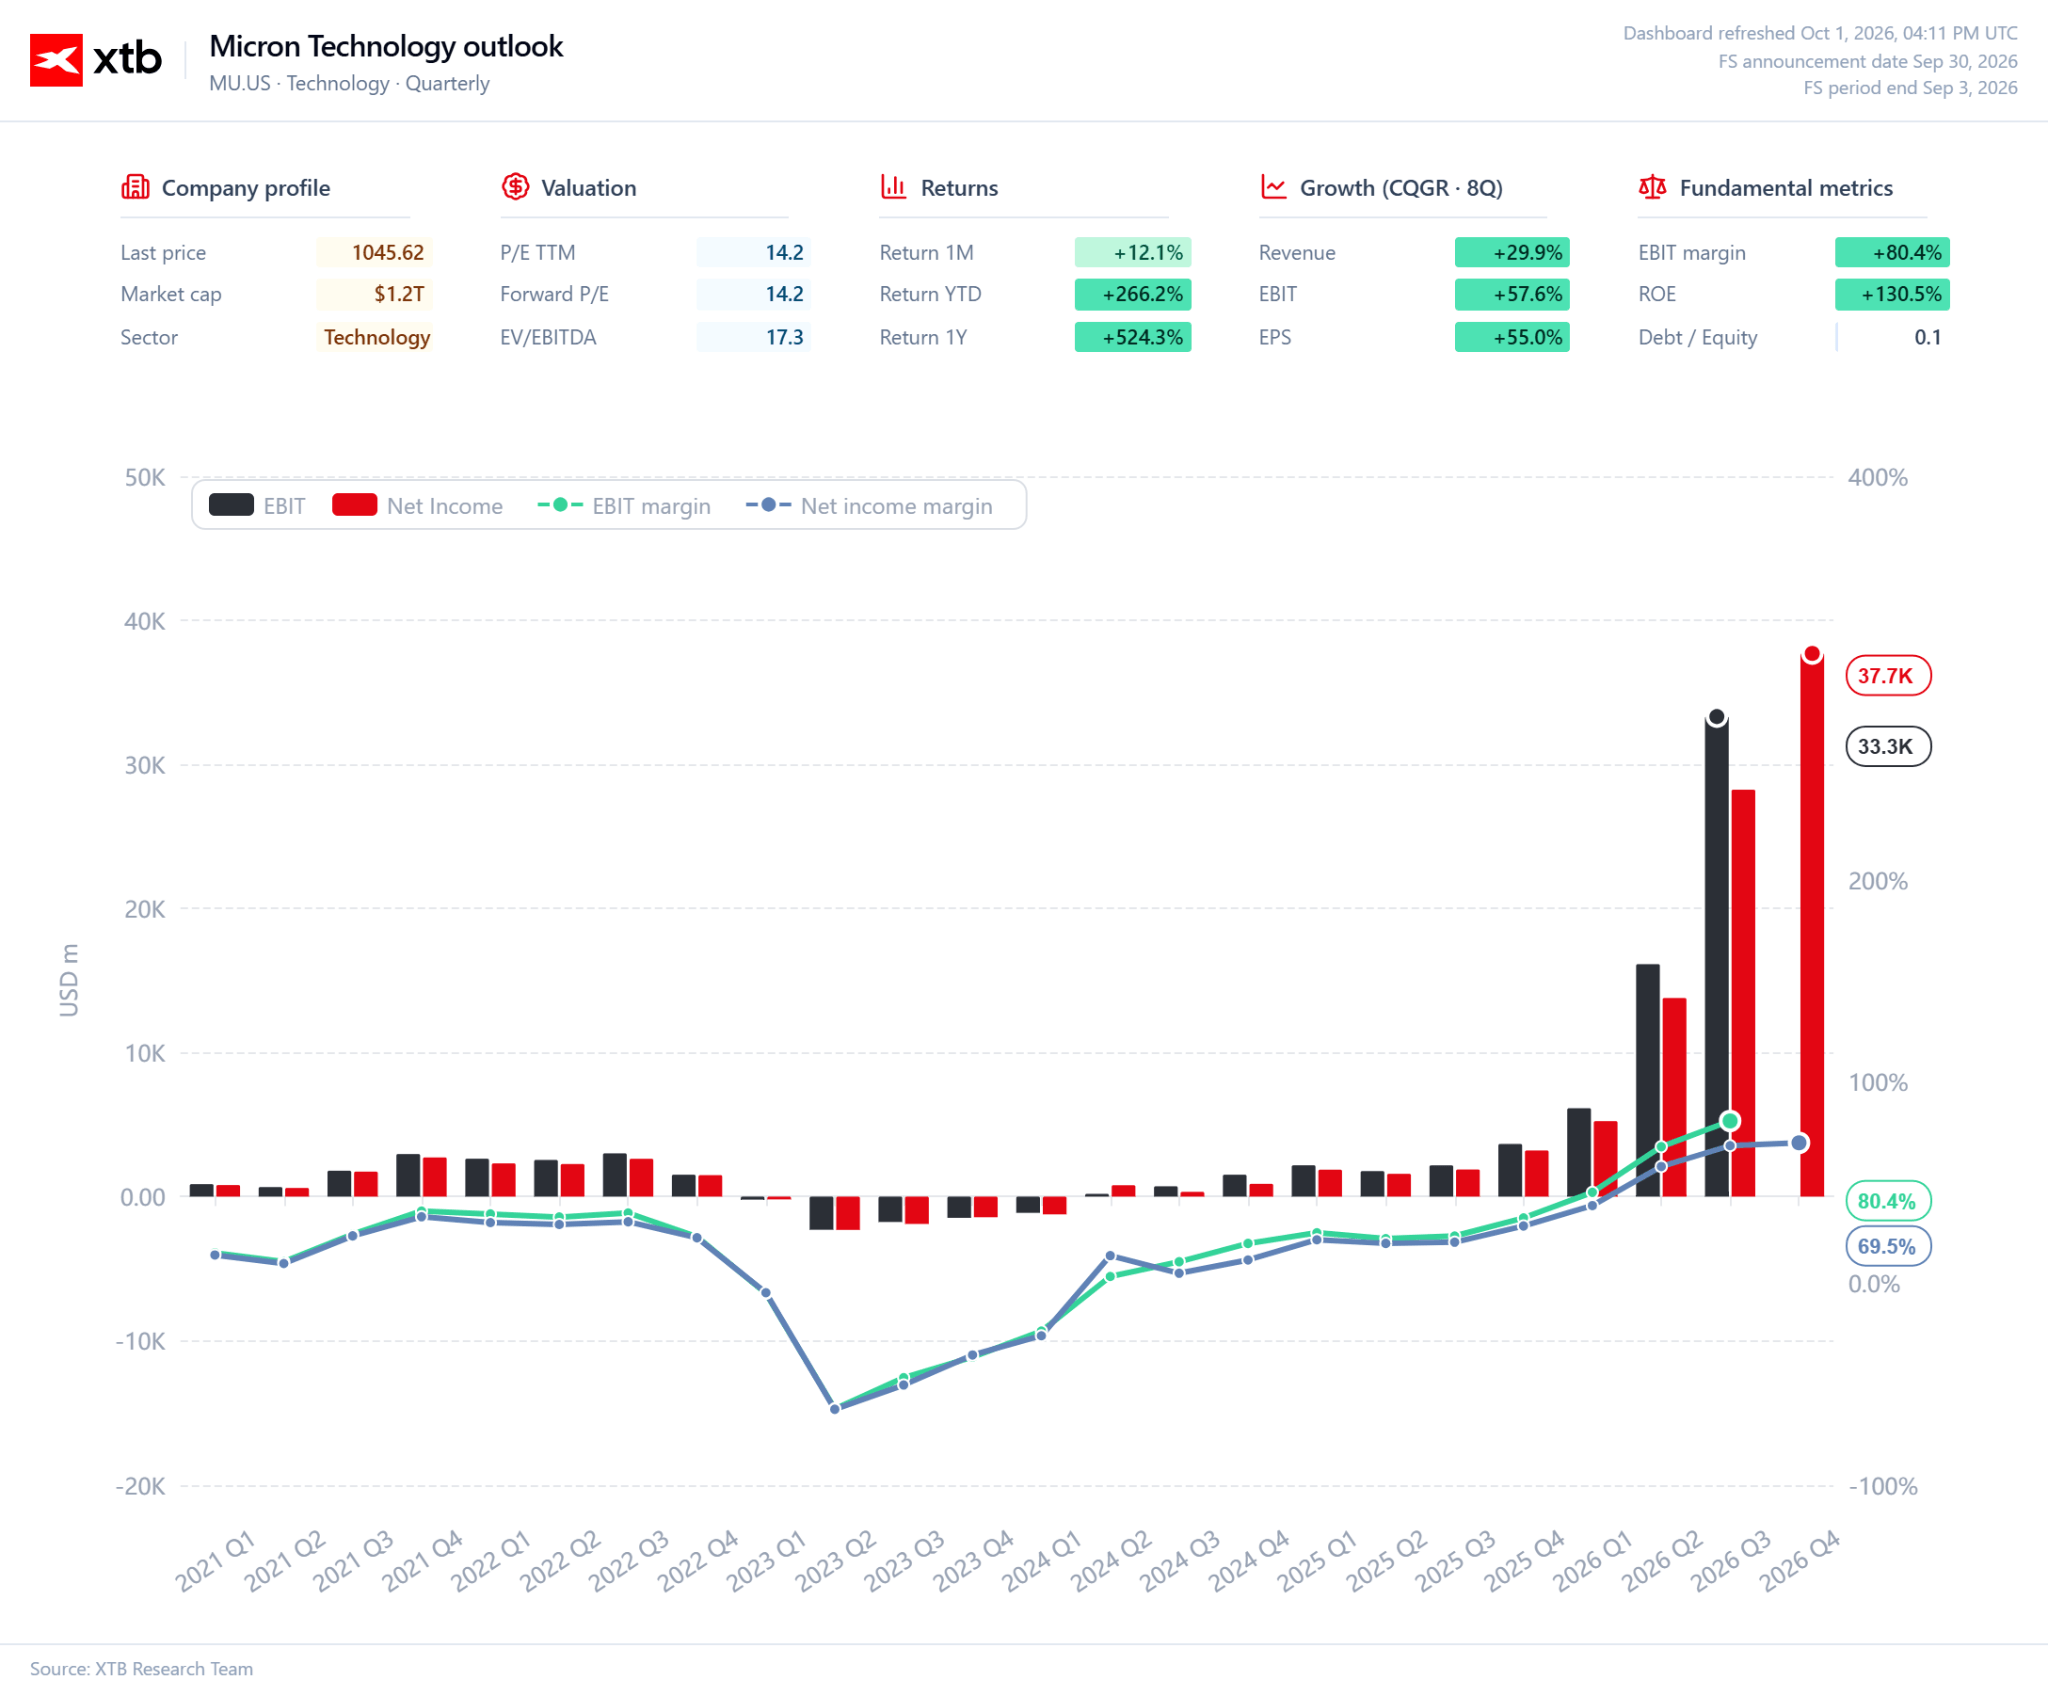
Ao mesmo tempo, a Micron continua a ser uma empresa com elevada intensidade de capital. A expansão da capacidade de produção requer dezenas de milhares de milhões de dólares em investimento, o que significa que uma parte significativa da geração de caixa atual tem de ser canalizada para despesas de capital. No entanto, isto cria uma vantagem importante: o ciclo atual está a proporcionar à Micron os recursos financeiros necessários para financiar a próxima fase de expansão sem uma dependência excessiva de dívida adicional.
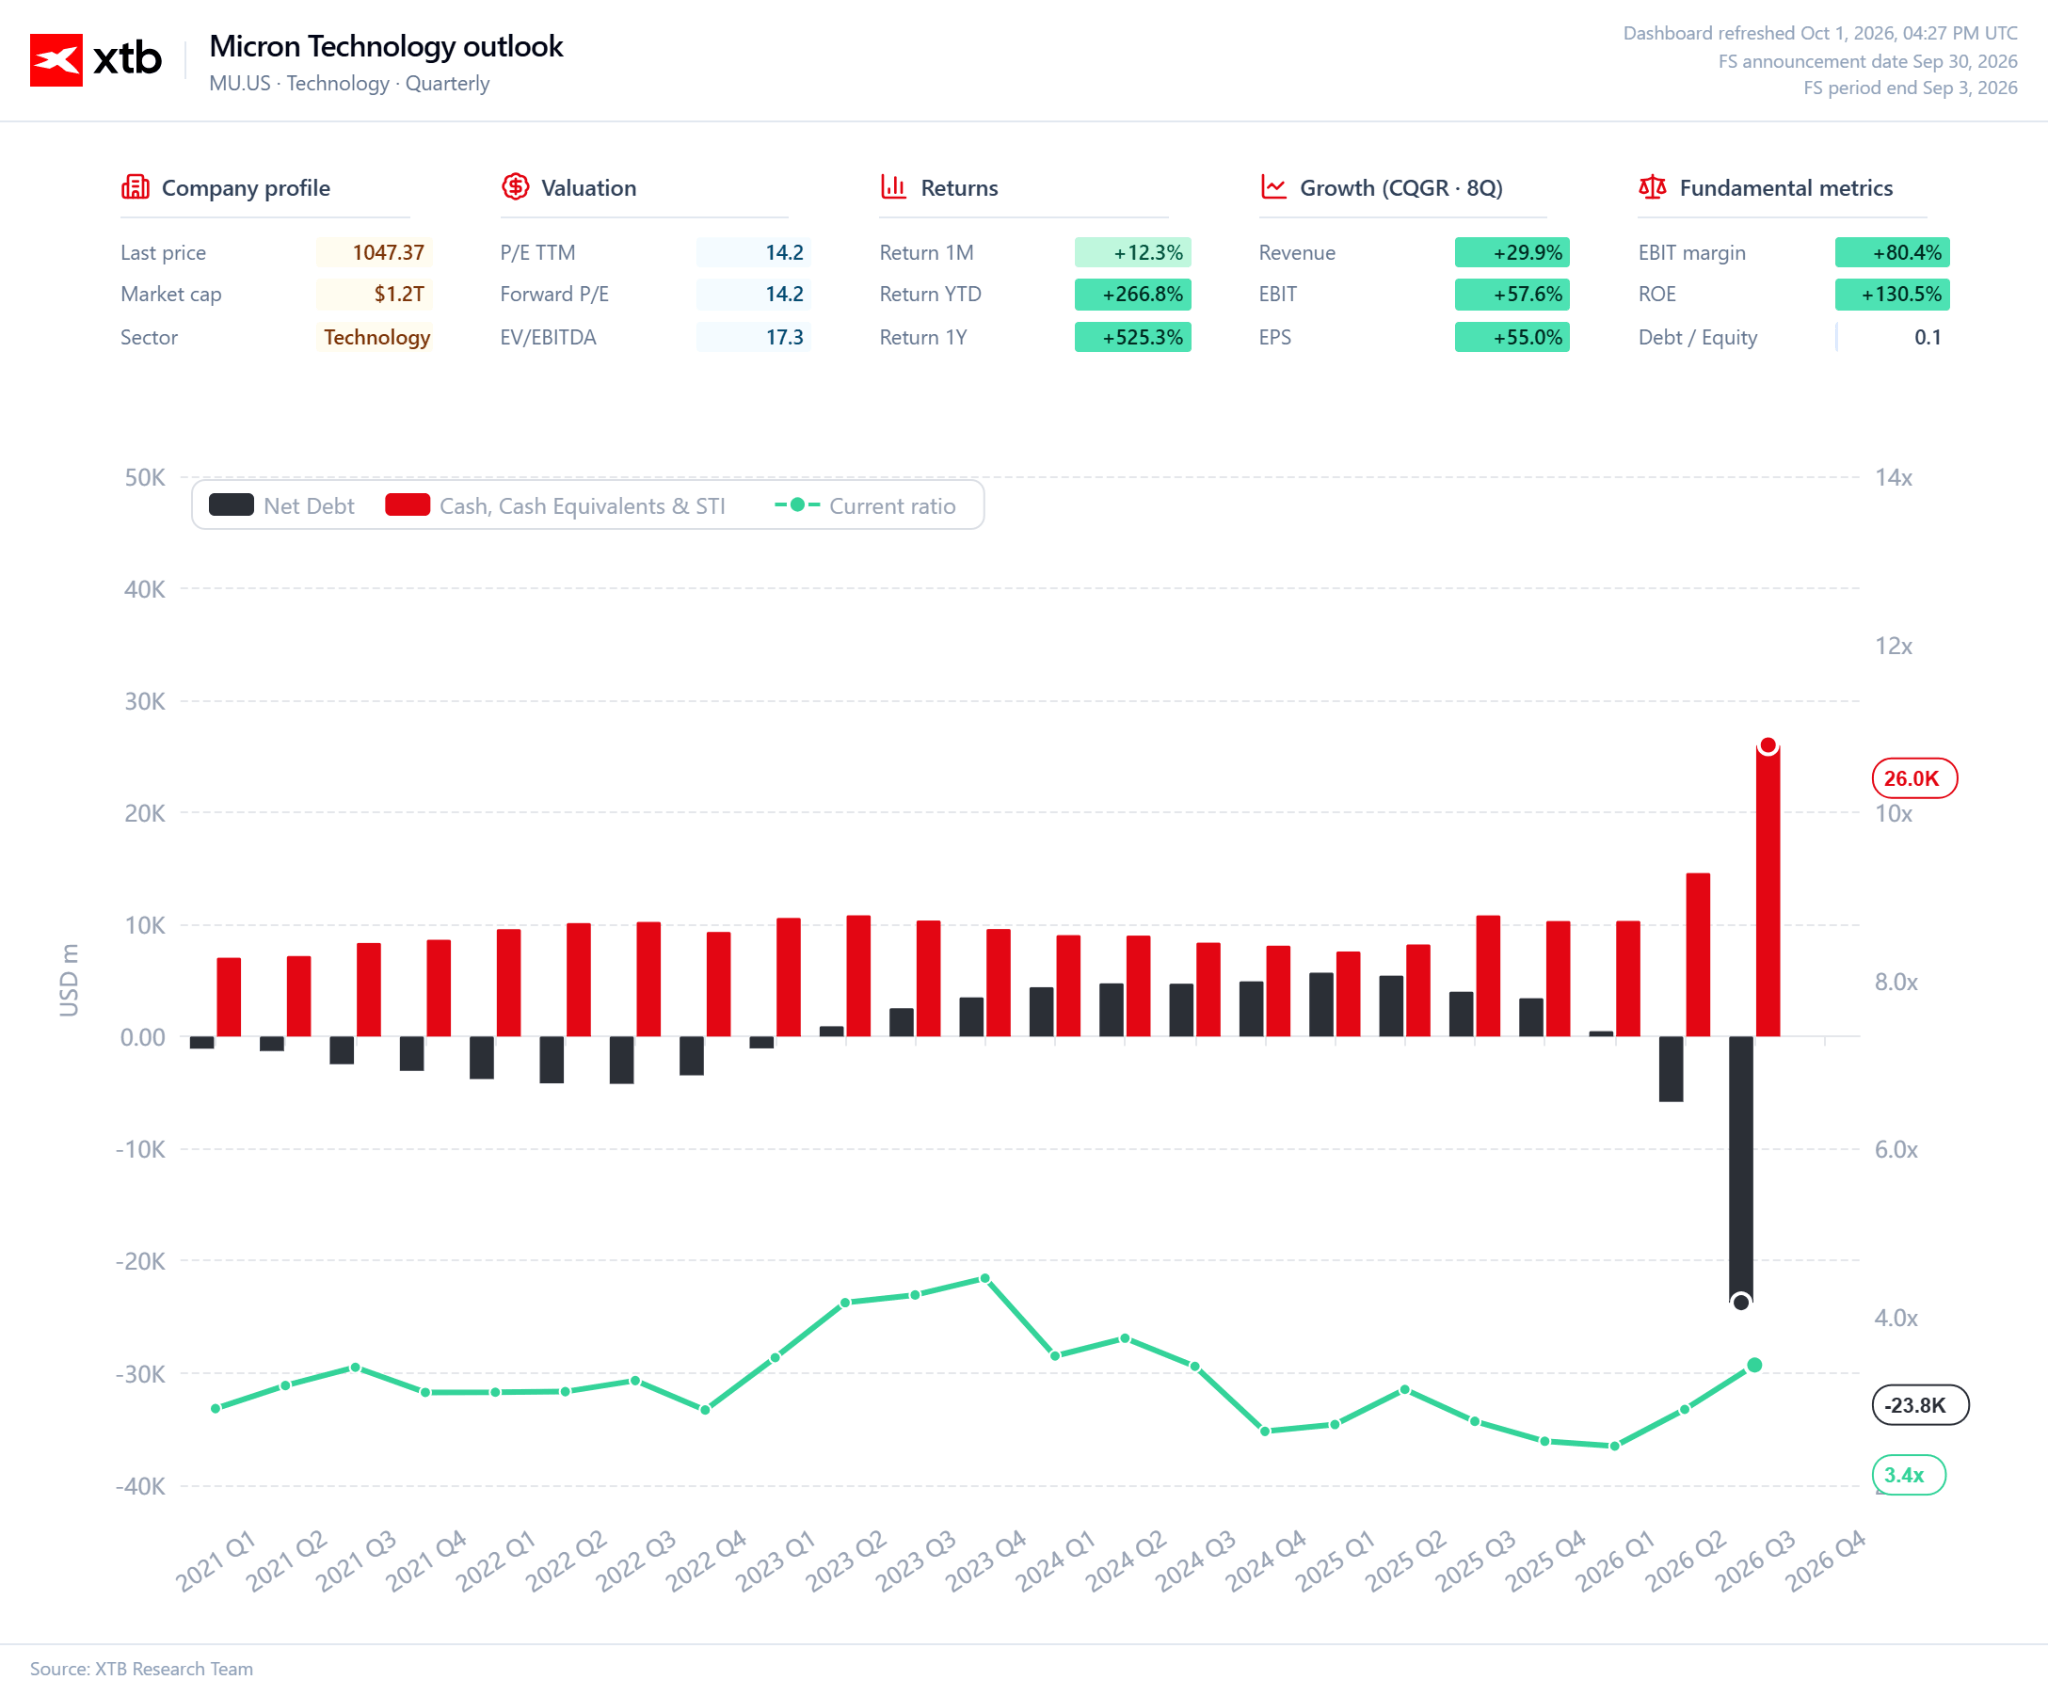
É por isso que a Micron não deve ser analisada exclusivamente sob a perspetiva do crescimento das receitas ou do lucro por ação (EPS) a curto prazo. A questão mais importante é saber se as margens atuais se traduzem numa geração sustentada de fluxo de caixa e na capacidade de financiar uma nova onda de expansão da capacidade produtiva. Se a procura por memória para IA se mantiver forte durante anos, a Micron poderá aproveitar a fase atual do ciclo para expandir a produção, reforçar a sua posição tecnológica e construir uma base de receitas mais ampla para o futuro.
O que se segue para a Micron?
Após um relatório tão sólido, a questão fundamental já não é se a procura por memória é forte. Isso já ficou estabelecido. A verdadeira questão é por quanto tempo os fabricantes conseguirão manter a oferta abaixo da procura. A Micron continua a aumentar o investimento, mas a nova capacidade de produção não surgirá da noite para o dia. A empresa está a investir avultadamente hoje para satisfazer a procura impulsionada pela IA nos próximos anos.
É aqui que o ciclo atual apresenta a sua vantagem mais importante. A Micron pode aumentar a produção, mas todo o setor precisa de expandir a oferta com rapidez suficiente para satisfazer a procura crescente de DRAM, HBM e memória para centros de dados. Se o investimento do setor crescer mais lentamente do que a procura, a escassez persistirá e o poder de fixação de preços permanecerá elevado.
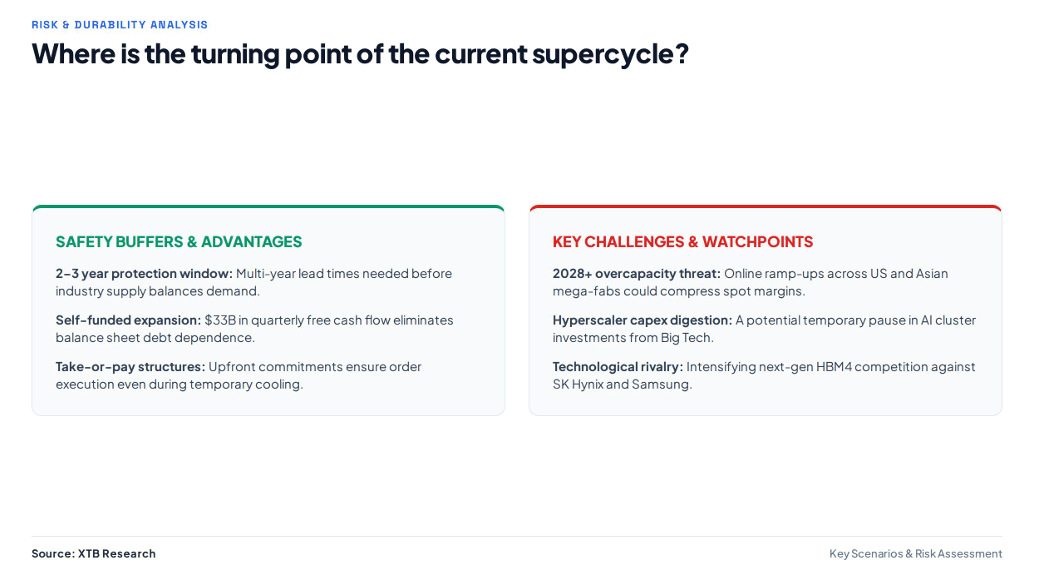
A Micron está também a garantir uma parte cada vez maior da procura futura através de acordos de longo prazo com os clientes. Trata-se de uma mudança importante em relação ao modelo tradicional do mercado de memórias, no qual os fabricantes estavam muito mais expostos aos preços spot vigentes e às condições de mercado a curto prazo. De acordo com informações recentes, os compromissos dos clientes ao abrigo destes acordos ascenderam a cerca de 32 mil milhões de dólares, enquanto as obrigações de desempenho pendentes atingiram aproximadamente 150 mil milhões de dólares.
Isto não significa que o ciclo tradicional das memórias tenha desaparecido. O maior risco continua a ser o momento em que as novas fábricas operadas pela Micron e pelos seus concorrentes comecem a fornecer memória suficiente para eliminar a escassez. Quando isso acontecer, a pressão sobre os preços poderá regressar rapidamente e as margens excecionais atuais tornar-se-ão difíceis de sustentar. Quanto mais agressivamente o setor investir, mais importante se torna determinar se a procura impulsionada pela IA pode continuar a crescer mais rapidamente do que a oferta.
Por enquanto, os dados sugerem que esse momento ainda não chegou. A Micron está a encerrar o ano fiscal de 2026 com uma enorme geração de caixa que pode ser direcionada para a expansão da capacidade de produção e o desenvolvimento das próximas gerações de memória. Ao mesmo tempo, a empresa está a aumentar o investimento, enquanto os clientes garantem o abastecimento futuro. Isto cria um mecanismo poderoso em que a escassez atual gera o caixa necessário para construir a oferta exigida para atender à próxima onda de procura.
O teste mais importante para a Micron, portanto, não é o nível absoluto de lucros no próximo trimestre, mas sim a durabilidade da relação entre a oferta e a procura. Enquanto a infraestrutura de IA se expandir mais rapidamente do que a capacidade de produção do setor, a Micron poderá manter preços elevados, margens e geração de caixa. O verdadeiro ponto de viragem surgirá quando a oferta começar a acompanhar a procura.
Época de colheita no mercado das memórias
A Micron está a encerrar o ano de 2026 num momento em que a indústria das memórias ainda não consegue acompanhar a procura impulsionada pela IA. Está a surgir nova capacidade de produção, mas a sua entrada em funcionamento levará anos, enquanto a procura dos centros de dados continua a crescer atualmente. Isto proporciona à Micron uma janela de oportunidade rara, na qual pode aumentar as vendas, manter preços elevados e financiar a expansão a partir de uma geração de caixa recorde.
O ciclo atual ainda não se assemelha à fase final de um boom tradicional do setor das memórias. O seu fim será determinado pelo momento em que a nova capacidade de produção comece a crescer mais rapidamente do que a procura. Até que isso aconteça, a Micron continua a ser uma das principais beneficiárias da escassez estrutural de memórias.
Esse é o cerne da atual tese de investimento. Já não se trata simplesmente de uma recuperação a partir do ponto mais baixo de um ciclo de memória. A questão é saber se a IA conseguirá manter o mercado com oferta insuficiente durante tempo suficiente para que a Micron transforme as atuais restrições de oferta num crescimento sustentado da escala do seu negócio. Os resultados mais recentes sugerem que este processo continua a ganhar impulso.
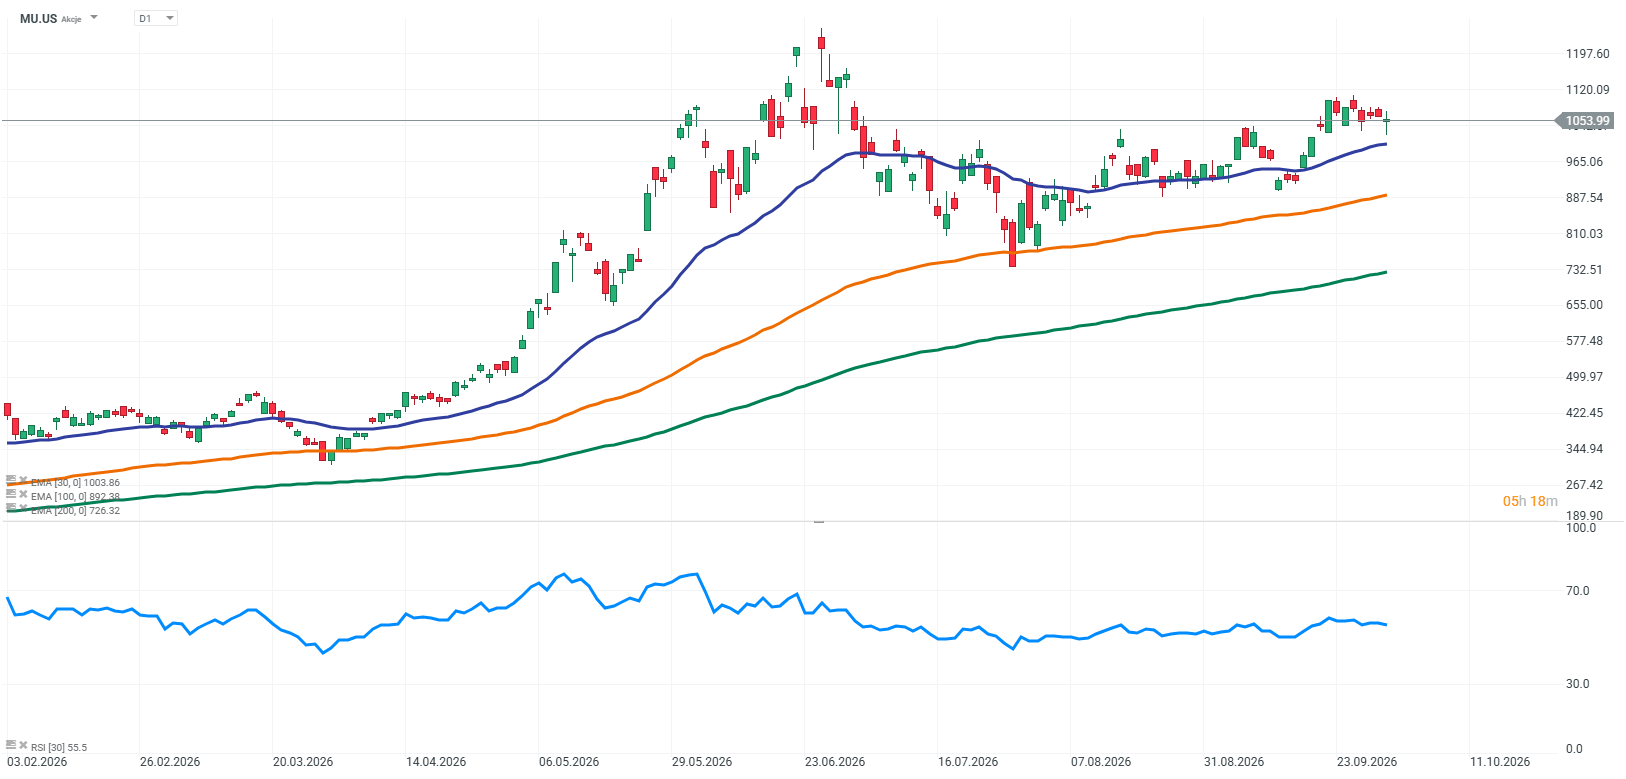
Micron (D1)


Abertura da sessão americana: A Micron restabelece a confiança no boom interminável da IA



Resumo diário: A desaceleração da inflação do PCE traz alívio a Wall Street, mas o petróleo continua a registar ganhos, apesar do regresso da oferta

Abertura da sessão americana: A inflação do PCE subjacente mais baixa traz alívio a Wall Street; os mercados sobem após a revisão do PIB

Antevisão da Micron: Um trimestre recorde já não é suficiente
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.