

- As ações da Alstom caíram cerca de 25% para perto de 11,50 EUR após uma forte revisão em baixa das perspetivas financeiras.
- A empresa prevê agora um fluxo de caixa livre negativo de cerca de 1,5 mil milhões de EUR para o ano fiscal.
- A margem de lucro ajustada foi reduzida de 6,5% para cerca de 1%, refletindo sérios desafios de rentabilidade.
- Atrasos nos projetos alemães de comboios Coradia Max e respetivas penalizações motivaram esta nova revisão das previsões.
- A administração planeia reduzir a dívida em 2 mil milhões de EUR, um objetivo exigente face à atual geração de caixa.
- A integração do negócio ferroviário da Bombardier em 2021 continua a pesar na execução de contratos e nas margens da Alstom.

- As ações da Alstom caíram cerca de 25% para perto de 11,50 EUR após uma forte revisão em baixa das perspetivas financeiras.
- A empresa prevê agora um fluxo de caixa livre negativo de cerca de 1,5 mil milhões de EUR para o ano fiscal.
- A margem de lucro ajustada foi reduzida de 6,5% para cerca de 1%, refletindo sérios desafios de rentabilidade.
- Atrasos nos projetos alemães de comboios Coradia Max e respetivas penalizações motivaram esta nova revisão das previsões.
- A administração planeia reduzir a dívida em 2 mil milhões de EUR, um objetivo exigente face à atual geração de caixa.
- A integração do negócio ferroviário da Bombardier em 2021 continua a pesar na execução de contratos e nas margens da Alstom.
As ações da Alstom (ALO.FR), fabricante de material circulante e sistemas de sinalização, registaram uma queda de cerca de 25% esta segunda-feira, descendo para aproximadamente 11,50 €, na sequência de mais uma revisão em baixa acentuada das perspetivas financeiras da empresa. A magnitude da onda de vendas aponta para preocupações crescentes dos investidores relativamente à rentabilidade dos projetos, à situação de tesouraria da empresa e à credibilidade dos planos de recuperação da administração. O sinal de alerta mais grave é a deterioração das perspetivas de fluxo de caixa livre. A Alstom prevê agora um fluxo de caixa livre negativo de aproximadamente 1,5 mil milhões de euros para o ano financeiro completo, tendo anteriormente apontado para um fluxo de caixa positivo. Estas necessidades de tesouraria tão substanciais limitam a capacidade da empresa de reduzir a dívida utilizando fundos gerados internamente. As ações de empresas concorrentes, incluindo a Siemens (empresa-mãe da Siemens Mobility), a Stadler e a espanhola CAF, têm registado um desempenho consideravelmente melhor nos últimos trimestres.
- A previsão para a margem de lucro ajustada foi reduzida de 6,5% para cerca de 1%, o que representa uma redução de 5,5 pontos percentuais. Um nível de rentabilidade tão baixo deixa pouca margem para absorver custos adicionais, enquanto novos problemas na execução das encomendas poderão exercer uma pressão ainda maior sobre os resultados.
- A empresa prevê também um crescimento mais lento das receitas, de 2 a 4%, no exercício financeiro que termina em março, em comparação com os cerca de 5% previstos anteriormente. A revisão muito mais acentuada das margens do que do crescimento das vendas sugere que a rentabilidade e a execução dos contratos continuam a ser particularmente desafiantes.
- O fator imediato que motivou a revisão em baixa são os atrasos que afetam projetos alemães envolvendo comboios Coradia Max. A Alstom suspendeu temporariamente os trabalhos de desenvolvimento para realizar testes adicionais, o que irá atrasar as entregas em seis contratos e resultar em penalizações contratuais. Os problemas estendem-se, portanto, a várias encomendas, aumentando a dimensão do impacto financeiro.
- A administração delineou também um plano para reduzir a dívida em 2 mil milhões de euros. Com o fluxo de caixa livre a dever permanecer negativo, atingir este objetivo será particularmente exigente. O método e o calendário da redução da dívida tornar-se-ão fatores importantes na avaliação da situação financeira da empresa.
- Esta é a segunda revisão em baixa desde que Martin Sion assumiu o cargo de diretor executivo em abril. A primeira revisão provocou uma queda do preço das ações de cerca de 30%. Um novo aviso sobre os resultados poderá minar ainda mais a confiança na previsibilidade dos lucros e na capacidade da nova equipa de gestão para controlar rapidamente os problemas operacionais.
- As dificuldades atuais refletem os desafios de longa data da Alstom na execução de contratos. A aquisição, em 2021, do negócio ferroviário da Bombardier deixou a empresa com uma série de contratos de baixa margem, enquanto os repetidos cortes nas previsões destacam a dificuldade de traduzir a escala das suas operações em rentabilidade estável e fluxo de caixa positivo.
- A Sion pretende normalizar o desempenho a partir do próximo exercício financeiro. No entanto, a recuperação da confiança dos investidores dependerá principalmente de entregas atempadas, de custos mais baixos associados a atrasos e de uma geração de caixa mais sólida. Os próximos relatórios ajudarão os investidores a avaliar se a mais recente revisão das previsões constitui uma base credível para uma melhoria.
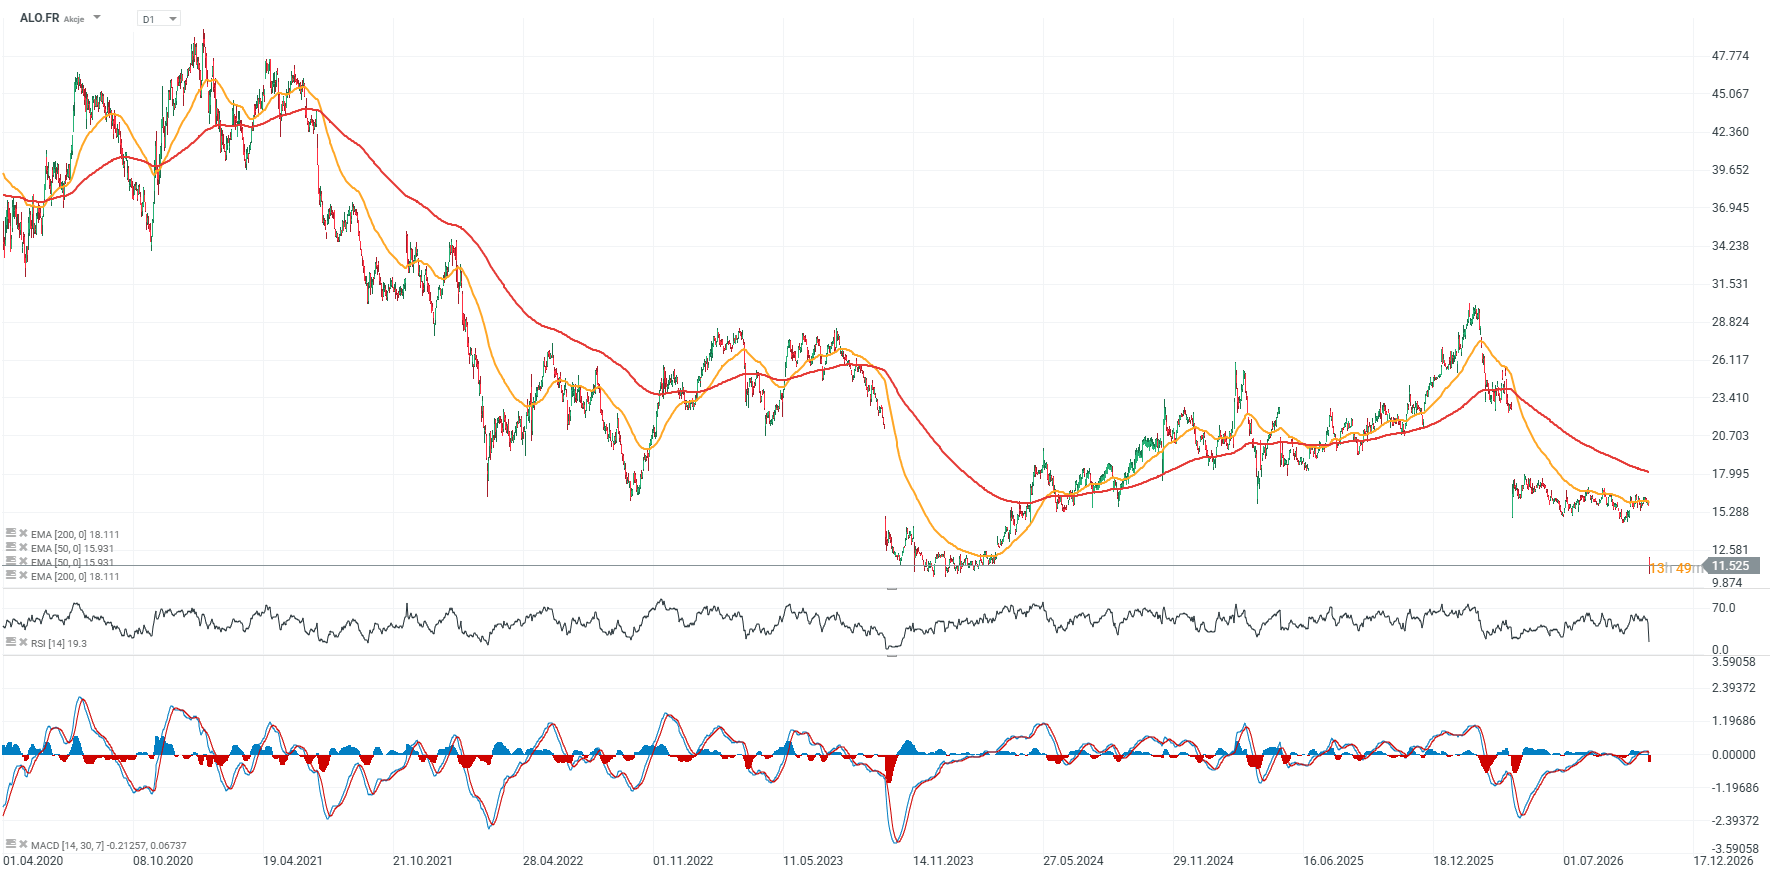
Gráfico das ações da Alstom (ALO.FR), intervalo D1
As ações da Alstom estão hoje a cair para os níveis mais baixos desde 2023, testando uma zona de suporte importante em torno dos 10–12 € por ação. As ações estão quase a 40 % abaixo da sua média móvel exponencial de 200 dias (EMA200, linha vermelha, em torno dos 18 €) e mantém-se numa tendência descendente acentuada. A queda em relação aos máximos registados no início do ano, de cerca de 30 €, atingiu aproximadamente 61%. A resistência inicial parece situar-se perto dos 12,50 €, enquanto os 15,30 €, o nível a partir do qual se originou a acentuada quebra, representam um nível-chave de resistência a mais longo prazo.
 Fonte: xStation5



Abertura do mercado americano: Um final de trimestre sangrento.


Resumo do mercado: o ataque informático à Binance abala os mercados
Intel vê-se confrontada com a realidade. A recuperação ainda está muito longe.
Amazon: margem operacional recorde ofuscada pelo crescimento das despesas de capital
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.