


A gigante norte-americana dos seguros de saúde UnitedHealth Group (UNH.US) apresentou resultados referentes ao terceiro trimestre de 2026 que superaram significativamente as expectativas de Wall Street, tanto em termos de receitas como de lucro por ação. As ações estão a subir cerca de 3%, após a melhoria da rentabilidade operacional e a divulgação de um rácio de custos médicos inferior ao previsto, sugerindo um controlo mais eficaz dos custos de saúde. Outro desenvolvimento positivo foi a revisão em alta das previsões de resultados para o conjunto do ano, embora o número total de beneficiários tenha ficado ligeiramente aquém das expectativas.
-
As receitas do grupo atingiram 112,69 mil milhões de dólares, face aos 111,03 mil milhões de dólares esperados. O lucro ajustado por ação (EPS) foi de 4,69 dólares, superando confortavelmente a estimativa consensual de 4,12 dólares.
-
O lucro por ação reportado aumentou para 4,56 dólares, face aos 2,59 dólares registados no período homólogo, o que representa um crescimento anual de aproximadamente 76% e aponta para uma recuperação significativa da rentabilidade.
-
O segmento de seguros UnitedHealthcare gerou receitas de 86,33 mil milhões de dólares, acima dos 84,87 mil milhões de dólares previstos. A Optum, que presta serviços de saúde, disponibiliza soluções farmacêuticas e desenvolve atividades de análise de dados, registou receitas de 66,88 mil milhões de dólares, ligeiramente acima da estimativa consensual de 66,48 mil milhões de dólares.
-
O número total de beneficiários atingiu 48,3 milhões, abaixo dos 48,62 milhões esperados. Este foi um dos pontos menos positivos do relatório, podendo refletir a persistência das pressões concorrenciais ou alterações na carteira de seguros da empresa.
-
O rácio de custos médicos (MCR) fixou-se em 88,4%, face aos 89,9% esperados. Um rácio mais baixo significa que uma menor proporção das receitas provenientes dos prémios de seguros foi utilizada para cobrir despesas médicas, contribuindo para a rentabilidade do negócio segurador.
-
A margem operacional melhorou para 5,8%, face aos 3,8% registados no período homólogo, apesar de o rácio de custos operacionais ter atingido 12,8%, ligeiramente acima dos 12,6% esperados. A melhoria da margem sugere que os benefícios da redução dos custos médicos mais do que compensaram a pressão exercida pelas restantes despesas operacionais.
-
A UnitedHealth reviu em alta as suas previsões para o conjunto de 2026, passando a apontar para um lucro ajustado por ação de, pelo menos, 20,50 dólares, face ao intervalo anterior de 19,50 a 20,00 dólares. Em simultâneo, a empresa elevou a previsão de lucro por ação reportado para, pelo menos, 19,50 dólares, em comparação com o intervalo anterior de 18,45 a 18,95 dólares, sinalizando uma maior confiança da administração no desempenho da empresa até ao final do ano.
Os resultados sugerem que a recuperação da rentabilidade da UnitedHealth está a ganhar força, sendo particularmente relevantes para os investidores o rácio de custos médicos inferior ao esperado e a revisão em alta das previsões de resultados. No entanto, a manutenção desta melhoria nos próximos trimestres dependerá da evolução dos custos médicos e da estabilização do número de beneficiários.
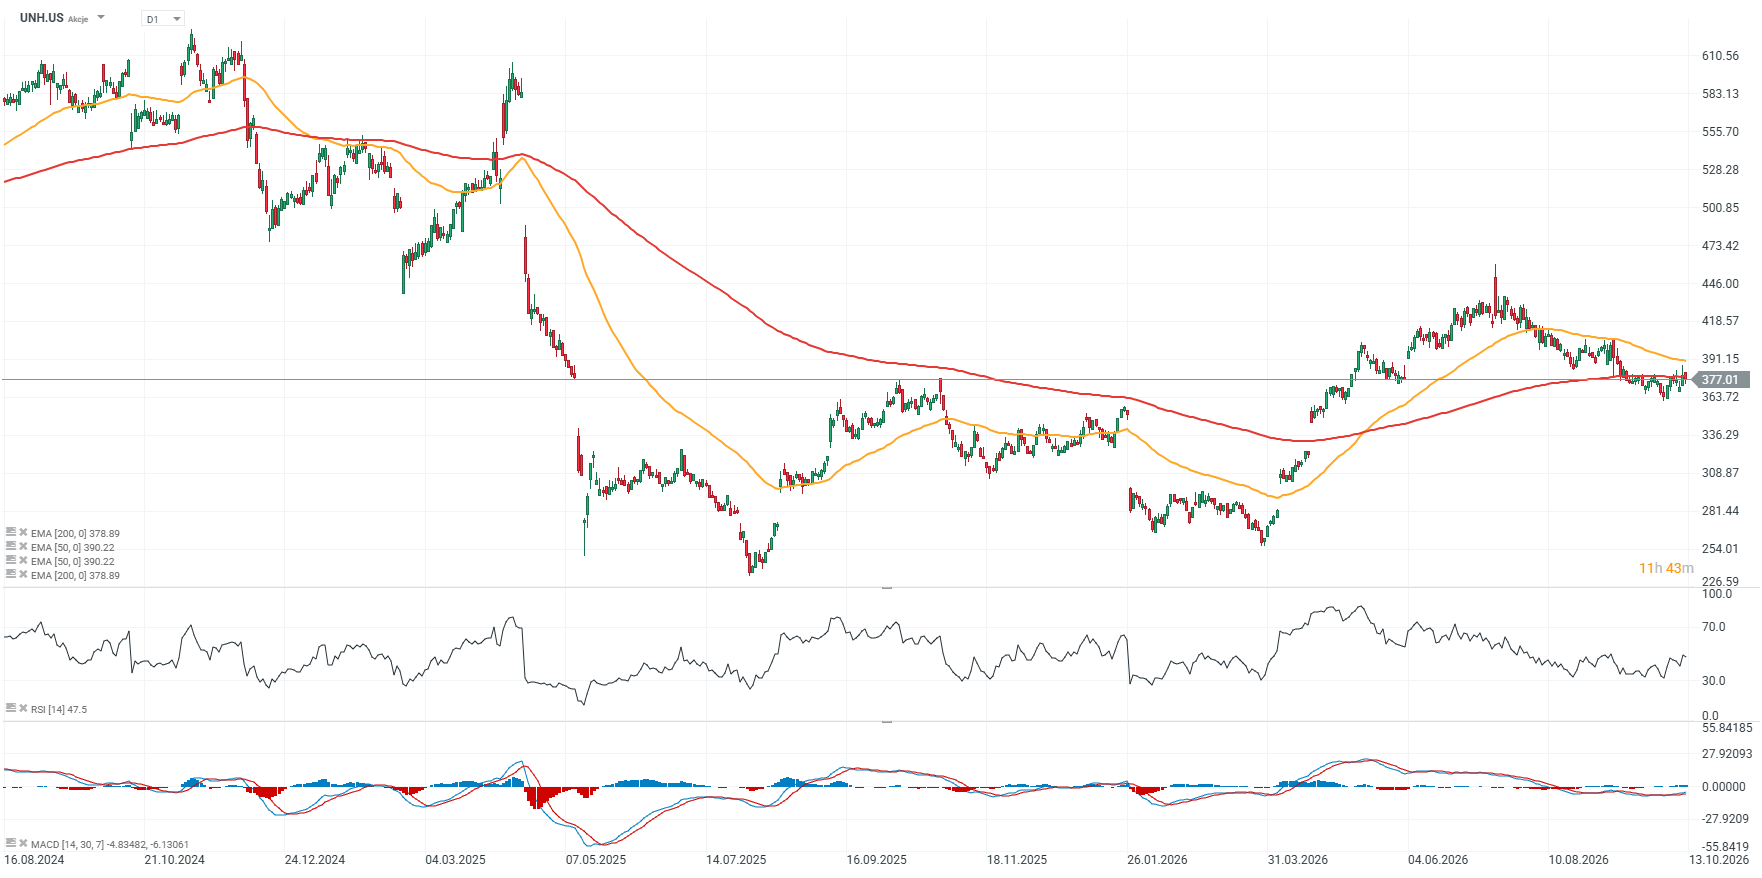
UNH.US Gráfico (D1)
Fonte: xStation5
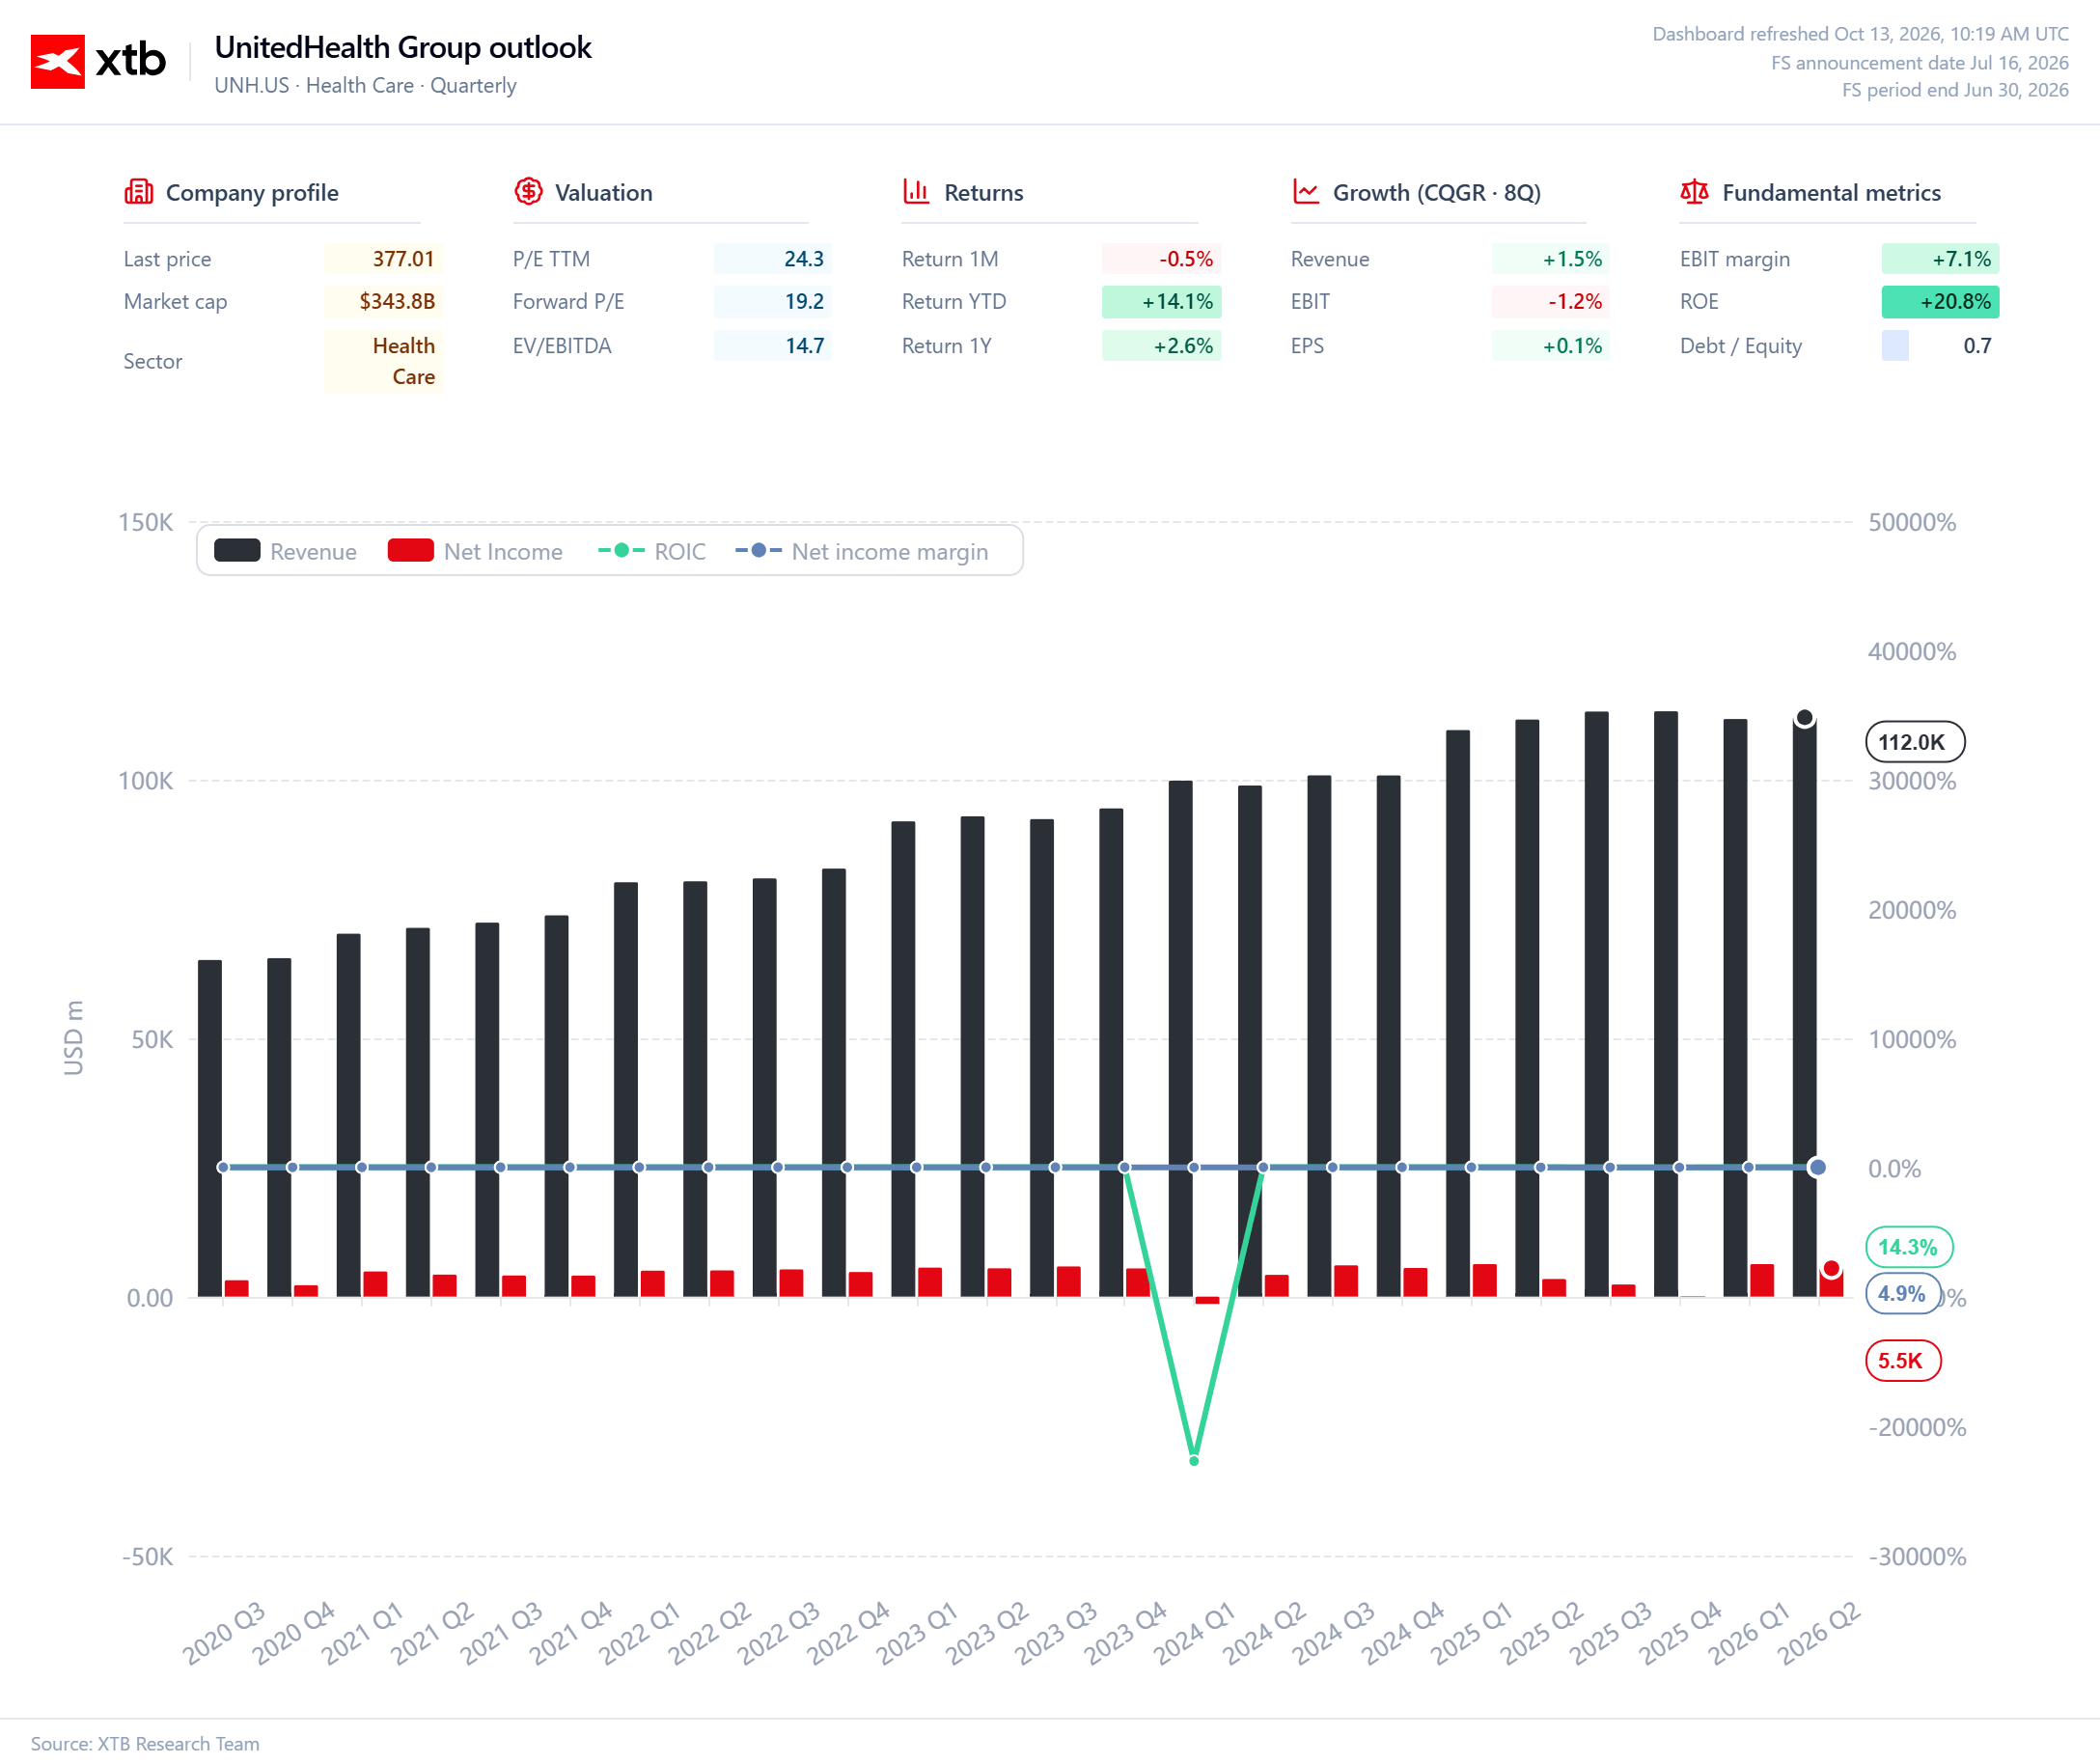
As receitas da UnitedHealth Group mantêm uma trajetória de crescimento a longo prazo, embora os trimestres mais recentes demonstrem que a expansão do negócio não se traduz necessariamente numa melhoria proporcional da rentabilidade. No segundo trimestre de 2026, as receitas atingiram aproximadamente 112 mil milhões de dólares, enquanto o resultado líquido ascendeu a cerca de 5,5 mil milhões de dólares e a margem líquida se fixou em 4,9%, evidenciando uma recuperação após um período marcado por elevadas pressões sobre os custos. O retorno sobre o capital investido (ROIC), de 14,3%, sugere que a empresa continua a gerar retornos significativos sobre o capital aplicado no negócio, embora este indicador, por si só, não garanta uma melhoria sustentável da rentabilidade.
Com um rácio preço/lucro (P/E) histórico de 24,3 e um P/E futuro de 19,2, calculado com base nos resultados esperados para os próximos 12 meses, o mercado parece estar a antecipar uma recuperação continuada dos resultados, apesar de o crescimento do lucro por ação ter permanecido praticamente estagnado ao longo dos últimos oito trimestres (+0,1% de taxa de crescimento trimestral composta, ou CQGR). Assim, as perspetivas da UnitedHealth dependerão não só da manutenção do crescimento das receitas, mas, sobretudo, da melhoria das margens, do controlo dos custos médicos e da capacidade de gerar retornos mais elevados sobre o capital investido.
Fonte: XTB Research



Gráfico do Dia: US100



Resumo Diário: Aumentam as preocupações dos investidores antes da época de resultados


Abertura do Mercado Americano: Bolsas sob pressão devido ao petróleo e ao setor dos semicondutores

Destaques da manhã (12.10.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.