


A NOS apresentou uma melhoria significativa da rentabilidade no segundo trimestre de 2026, com o lucro líquido a crescer 34,1%, apesar de as receitas terem permanecido estáveis. A evolução refletiu, entre outros fatores, uma melhoria da eficiência operacional, o crescimento da atividade móvel e a conclusão da cobertura da rede de fibra ótica de nova geração em todos os municípios de Portugal.
Os resultados, publicados em julho, permitem avaliar de que forma estas tendências poderão influenciar o desempenho da empresa nos próximos meses. Com a expansão da rede de fibra praticamente concluída, a evolução das margens, dos custos e da geração de caixa poderá ganhar maior importância na análise da NOS.
Neste artigo, parte da rubrica ‘Bolsa em Português’, analisamos os principais fatores que estão a influenciar a empresa, os riscos associados ao negócio e o que poderá marcar a sua evolução nos próximos meses e anos.
Assista à análise completa de João Cruz no vídeo abaixo ou continue a leitura para mais detalhes.
O que pode sustentar o crescimento da NOS?
A NOS apresenta uma atividade diversificada, que inclui telecomunicações, tecnologia para empresas e entretenimento:
- Telecomunicações: fibra, 5G e pacotes convergentes para famílias;
- Tecnologia para empresas (B2B): IT, Cloud, cibersegurança e redes avançadas;
- Entretenimento: Cinemas NOS, líder de mercado, e NOS Audiovisuais, dedicada à distribuição de filmes.
Esta diversificação permite à empresa atuar em diferentes segmentos, mas também significa que a evolução dos resultados depende de várias dinâmicas, desde a concorrência nas telecomunicações até à procura por serviços tecnológicos e de entretenimento. No curto e médio prazo, um dos principais pontos de análise será perceber se a NOS consegue transformar o investimento realizado nos últimos anos em maior eficiência e geração de caixa.
Resultados mostram melhoria da rentabilidade
Os resultados do segundo trimestre de 2026 mostraram uma evolução positiva da rentabilidade, embora sem crescimento das receitas:
- Receitas totais: 458,3 milhões de euros, estáveis face ao período anterior;
- EBITDA: 206 milhões de euros, um aumento de 1,5%;
- Lucro líquido: 77,5 milhões de euros, mais 34,1%.
A diferença entre a evolução das receitas e do lucro é um dos principais pontos a acompanhar. Apesar de o volume de negócios ter permanecido estável, a NOS conseguiu aumentar o EBITDA e, sobretudo, o lucro líquido, apoiada pela redução dos custos e por uma maior eficiência operacional. A questão para os próximos trimestres será perceber se esta melhoria da rentabilidade consegue manter-se mesmo num contexto de receitas estáveis.
Eficiência, fibra e geração de caixa ganham importância
A conclusão da cobertura da rede de fibra de nova geração em 100% dos municípios de Portugal marca uma nova fase para a empresa. Atualmente, existem 5,7 milhões de casas com acesso à fibra da NOS, um aumento de quase 12% num ano. A atividade móvel também cresceu, com mais de 72 mil novos clientes com contrato durante o trimestre.
Com a expansão da infraestrutura praticamente concluída, as necessidades de investimento poderão diminuir. No segundo trimestre, o CAPEX caiu 8,2%, enquanto o Free Cash Flow aumentou 120%, para 83,3 milhões de euros.
A Inteligência Artificial é outro dos vetores de eficiência. Através do programa estratégico SCAILE, estão atualmente em curso mais de 140 projetos de IA. Um dos exemplos é o QPlanner, utilizado para encaminhar clientes para os operadores de call center mais adequados e responsável pela gestão de mais de 200 mil chamadas por mês.
Segundo a análise, a tecnologia permitiu reduzir em 35 segundos o tempo de espera do apoio ao cliente e em 10 segundos o tempo de suporte técnico. No segundo trimestre, o OPEX caiu 2,9%, contribuindo para a melhoria das margens.
Para os próximos trimestres, será relevante perceber se estes ganhos de eficiência conseguem manter-se e se a menor necessidade de investimento estrutural continua a contribuir para a geração de caixa.
Posição financeira e dividendos
A NOS manteve uma posição financeira sólida durante o trimestre. O custo médio da dívida desceu para 2,9%, enquanto a dívida líquida corresponde a 1,6 vezes o EBITDA, abaixo da meta de segurança de referência da empresa, que ronda as duas vezes.
A empresa continuou também a remunerar os acionistas através do pagamento de dividendos. A evolução do Free Cash Flow será particularmente relevante neste contexto, uma vez que uma maior geração de caixa pode dar à empresa maior margem para conciliar investimento, gestão da dívida e remuneração dos acionistas.
Assim, a capacidade de manter uma geração de caixa consistente será um dos indicadores a acompanhar nos próximos trimestres, sobretudo numa fase em que as necessidades de investimento na expansão da rede deverão ser menores.
Quais são os principais riscos e o que esperar dos próximos meses?
O principal desafio identificado na análise é a existência de um mercado muito concorrencial, que pode limitar a capacidade da empresa de aumentar preços ou conquistar novos clientes.
Existe também uma diferença importante entre crescimento das receitas e crescimento dos lucros. No segundo trimestre, as receitas permaneceram estáveis enquanto o lucro líquido aumentou 34,1%. Será, por isso, relevante perceber se a NOS consegue manter a melhoria da rentabilidade sem depender exclusivamente da redução de custos.
A evolução do número de clientes, das margens, do OPEX, do Free Cash Flow e do CAPEX deverá ajudar a perceber se as tendências observadas no primeiro semestre se mantêm.
Os resultados do 3.º trimestre de 2026, previstos para novembro, poderão dar mais pistas sobre esta evolução.
Além dos fatores fundamentais, o comportamento da ação dependerá também da evolução do mercado e dos seus principais níveis técnicos. João Cruz analisa de seguida o cenário técnico da NOS.
Análise técnica da NOS
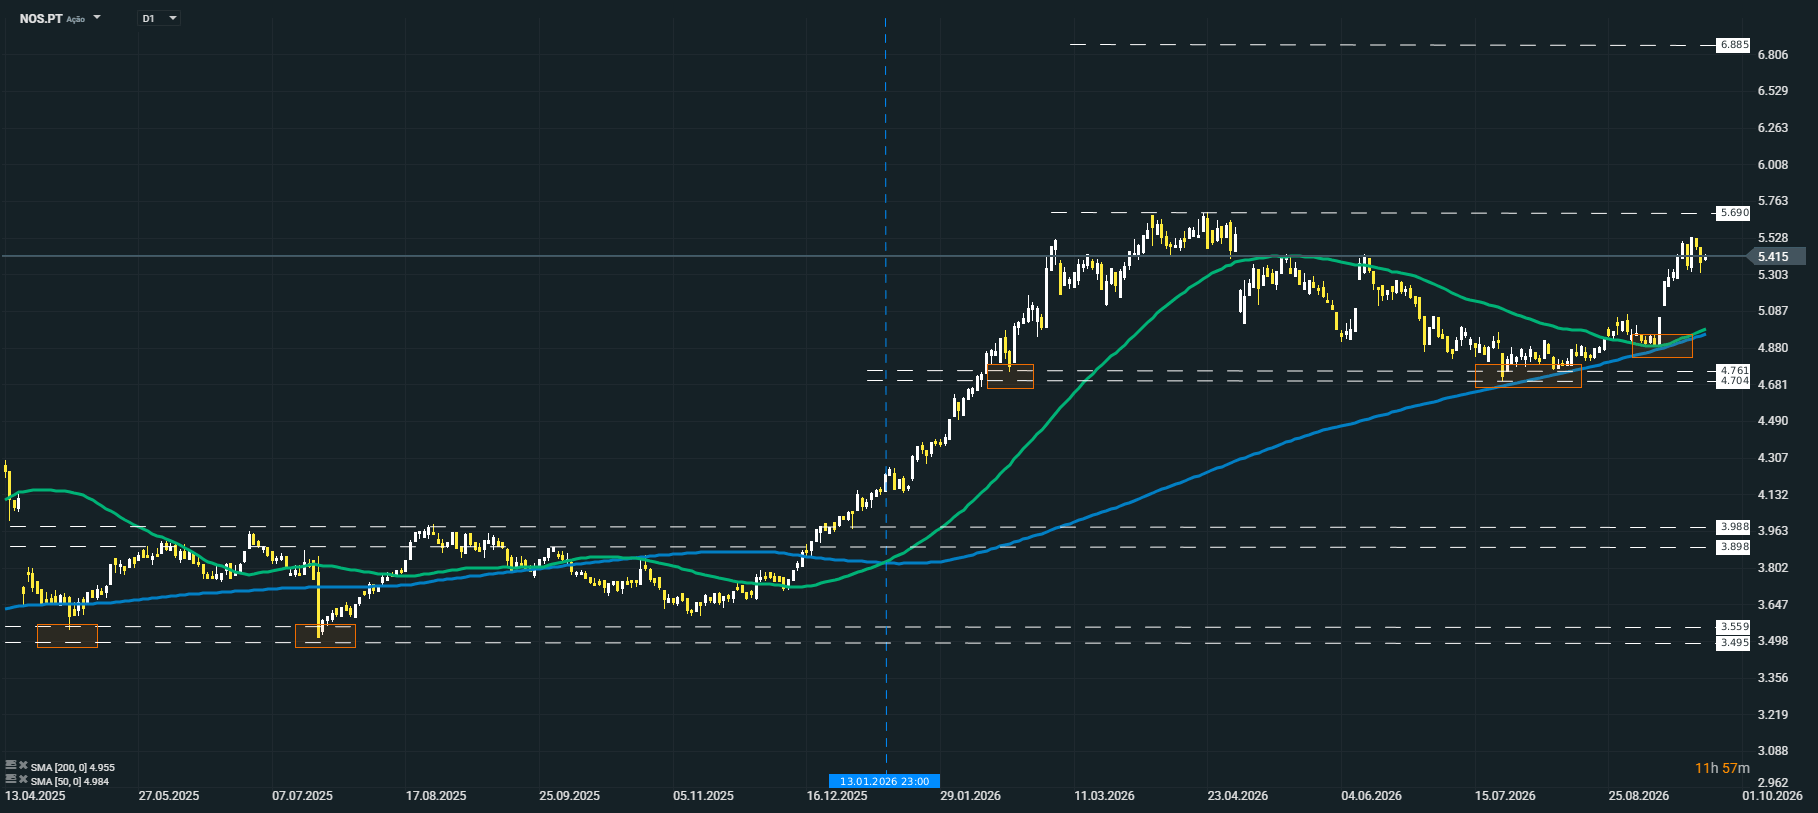
No que diz respeito a análise técnica da cotada portuguesa NOS, vemos que desde o início de abril de 2025 a cotada andou de forma lateral entre os €3,50 e os €4,00, até que então partiu toda a zona de consolidação e a partir daí foi com um movimento ascendente significativo, com o apoio do “Crossover” (Cruzamento) entre a média móvel simples de 50 períodos diários sobre a média móvel simples de 200 períodos diários, o que se denomina de “Golden Cross” (Cruzamento de Ouro) até estagnar na zona dos €5,70.
Seguidamente, o preço da cotada pisou o chão na zona dos €4,70 e voltou a ganhar “Momentum” ao apoiar-se na média móvel simples de 50 e 200 períodos diários para um novo impulso de alta.
Ao momento atual, existem dois cenários em cima da mesa: o período lateral que advém desde fevereiro do ano de 2026 e que se têm mantido até então, pode resolver-se numa zona de consolidação e depois seguir-se quase até a zona dos €7, pois, dará continuidade ao movimento prévio à consolidação; por outro lado, pode estar ainda a desenrolar a fase de distribuição, e começar a preparar terreno para a fase de redistribuição, e possivelmente num futuro ir até à zona dos €4.



Nova subida dos preços do petróleo pesa sobre as bolsas europeias



Resumo diário: O dólar americano atinge novos máximos; Wall Street, o ouro e a bitcoin registam quedas (23.09.2026)

Abertura da sessão americana: O Nasdaq recua após atingir um máximo histórico (23.09.2026)

Royal Caribbean: Uma grande aquisição na altura errada
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.