

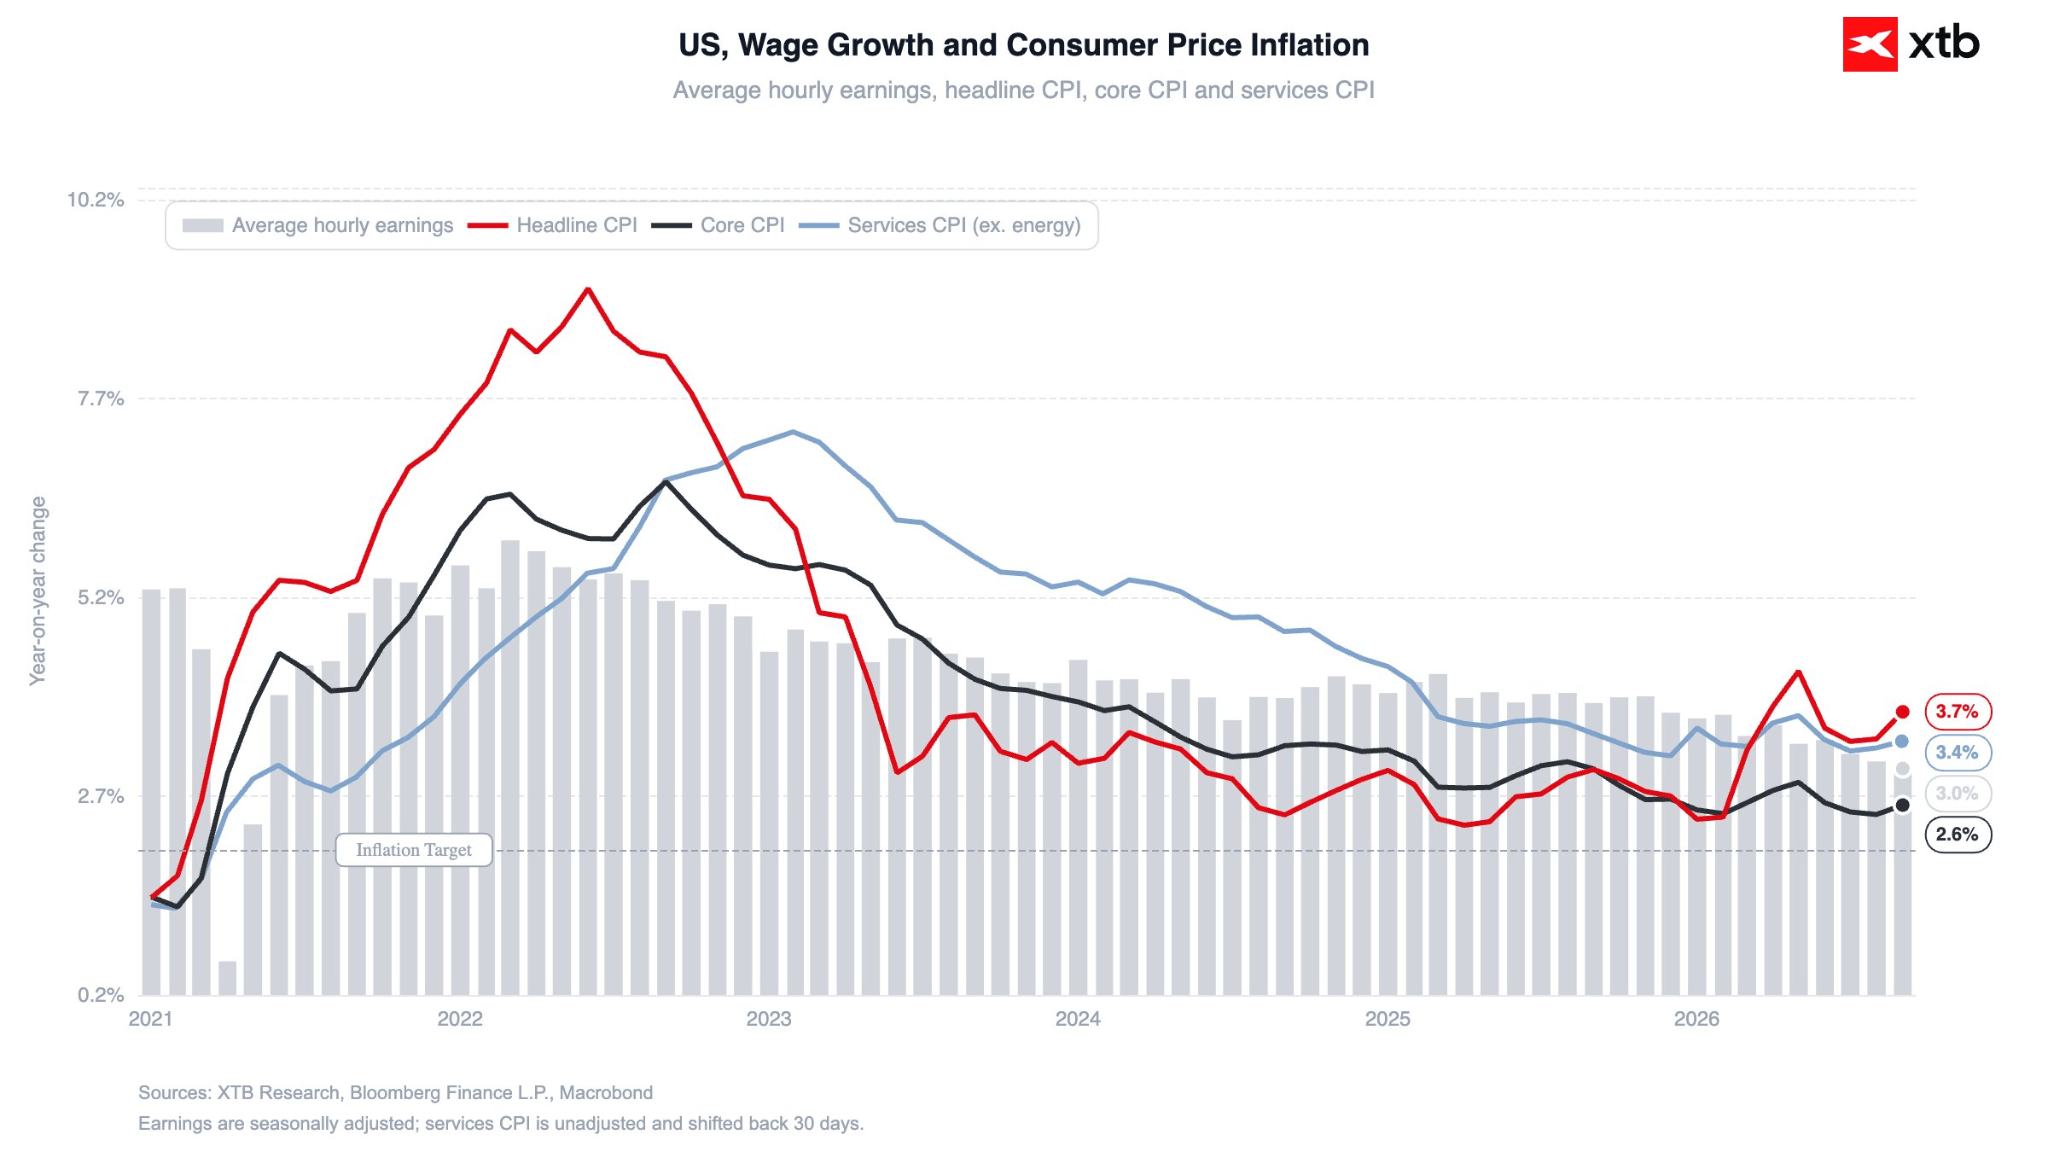
- A inflação do IPC geral dos EUA subiu para 3,7% e a inflação subjacente atingiu 2,6% em setembro.
- Os mercados elevaram a probabilidade de um aumento das taxas de juro pela Reserva Federal em outubro para 50%.
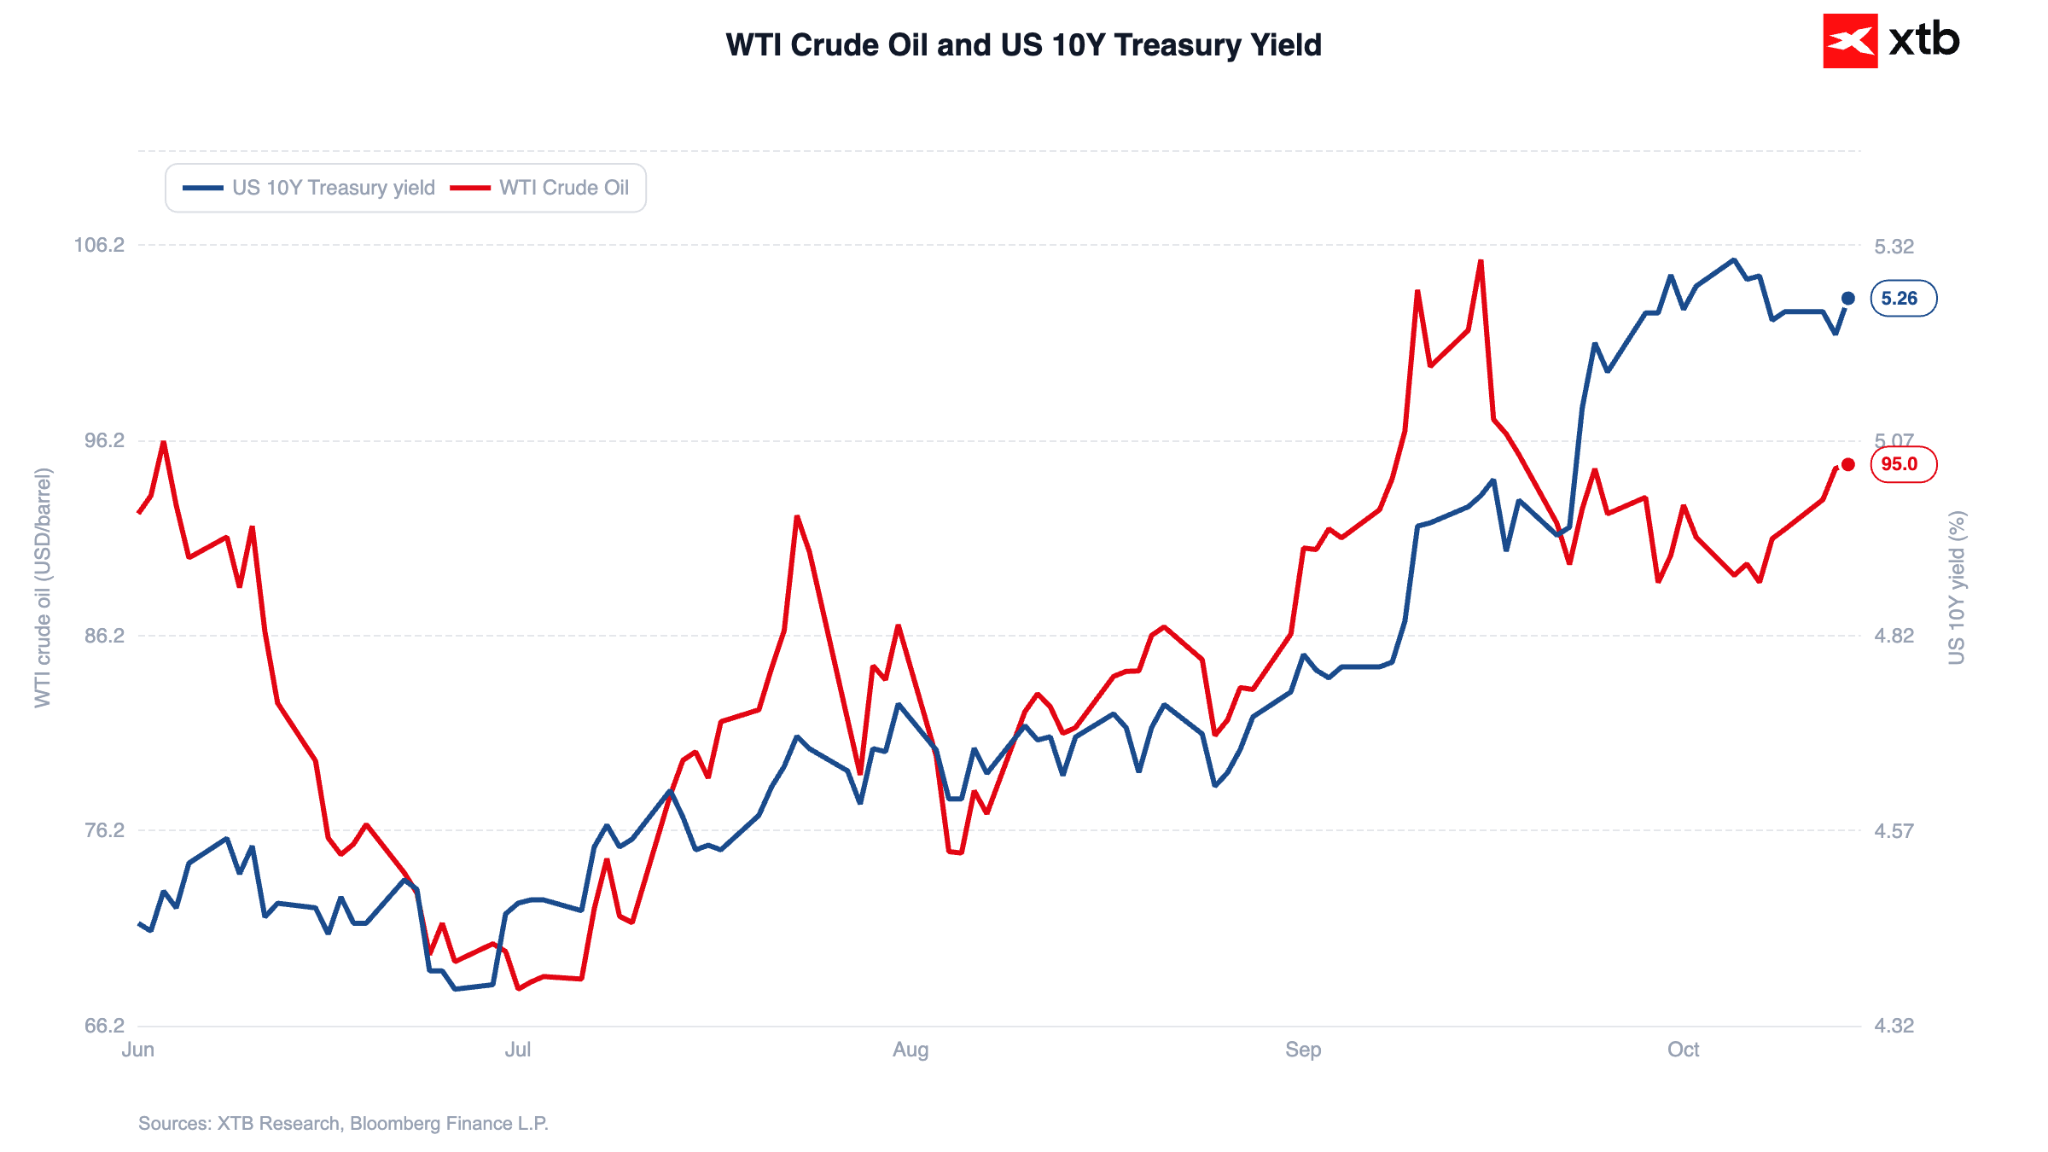
- As taxas de rendibilidade dos títulos do Tesouro dos EUA a 10 anos atingiram os 5,33% na sequência da divulgação dos dados sobre a inflação.
- O S&P 500 registou uma queda de 0,8% e o Nasdaq 100 desceu 1,1% num contexto de subida das taxas de rendibilidade.
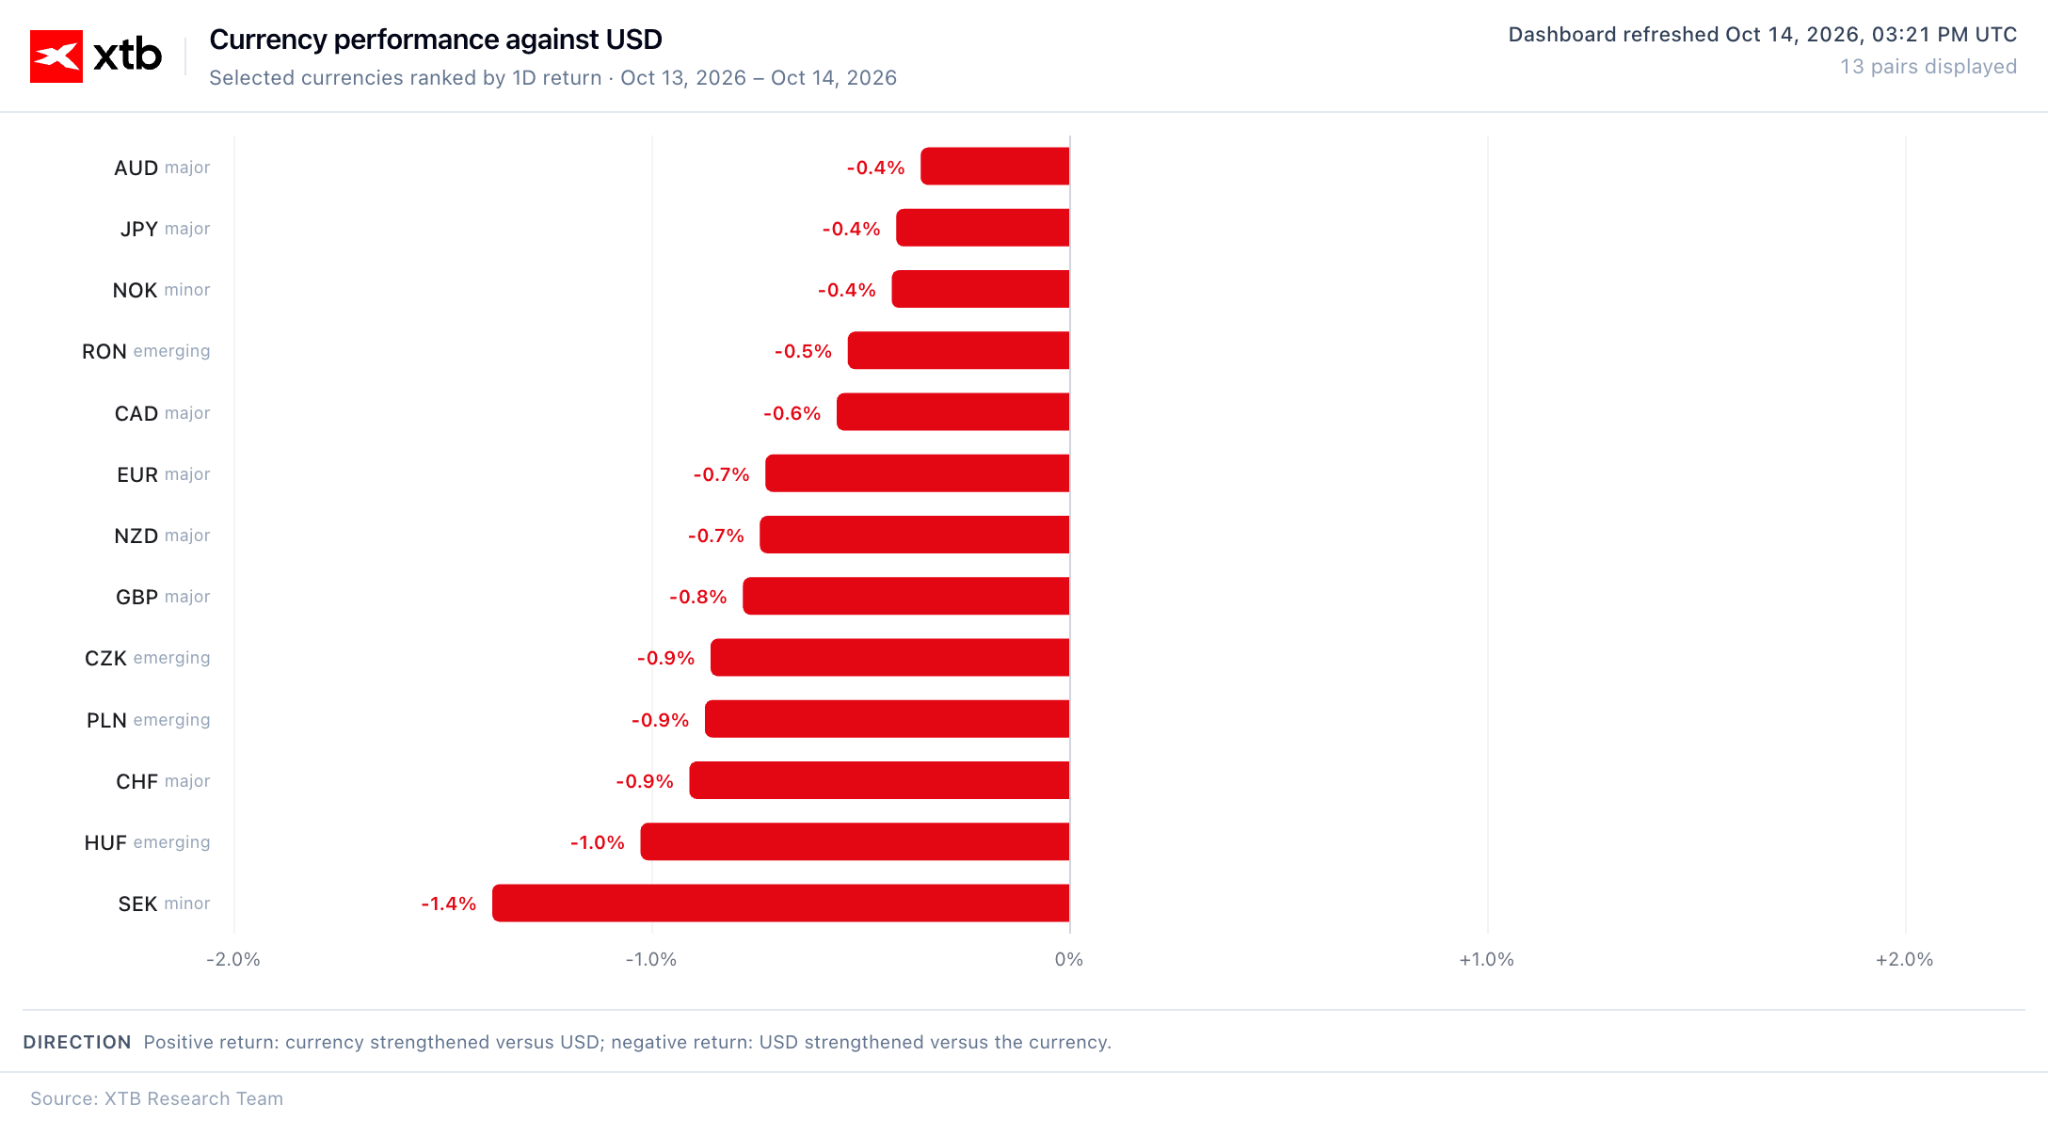
- O par cambial EUR/USD enfraqueceu quase 0,8%, aproximando-se do nível de 1,11.
A publicação macroeconómica mais aguardada da semana já ocorreu: os dados da inflação do IPC de setembro nos Estados Unidos.
Tanto o índice geral (3,7%) como o índice subjacente (2,6%) surpreenderam positivamente, impulsionando um aumento acentuado nas apostas do mercado de que a Reserva Federal continuará o seu ciclo de aperto monetário já em outubro. A probabilidade implícita no mercado de tal medida situa-se atualmente em cerca de 50% (um aumento em relação aos meros 20% refletidos nos contratos de futuros ontem).
Figura 1: Inflação do IPC dos EUA e Crescimento Salarial (2021 - 2026)
Fonte: XTB Research, 14.10.2026
Naturalmente, isto provocou uma subida das taxas de rendibilidade dos títulos do Tesouro dos EUA. As taxas de referência a 10 anos atingiram brevemente os 5,33%, antes de se estabilizarem em torno dos 5,27%.
Figura 2: Taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos e petróleo bruto WTI (06.2026 - 10.2026)
Fonte: XTB Research, 14.10.2026
Esta situação revelou-se desfavorável para os índices bolsistas. O S&P 500 registou uma queda (-0,8%), a par do Nasdaq 100 (-1,1%). A variação, medida em euros, foi significativamente menor devido ao enfraquecimento simultâneo da moeda face ao dólar. O par EUR/USD aproximou-se do nível de 1,11, registando uma desvalorização de quase 0,8% em relação ao início da sessão.
Figura 3: Desempenho das moedas do G10 e da Europa Central e Oriental face ao USD (14.10.2026)
Fonte: XTB Research, 14.10.2026
Algumas observações sobre os dados
Embora os mercados estejam centrados no aumento acima do esperado, tanto no índice geral como no índice subjacente, os responsáveis políticos da Reserva Federal estão a prestar atenção a outros aspetos.
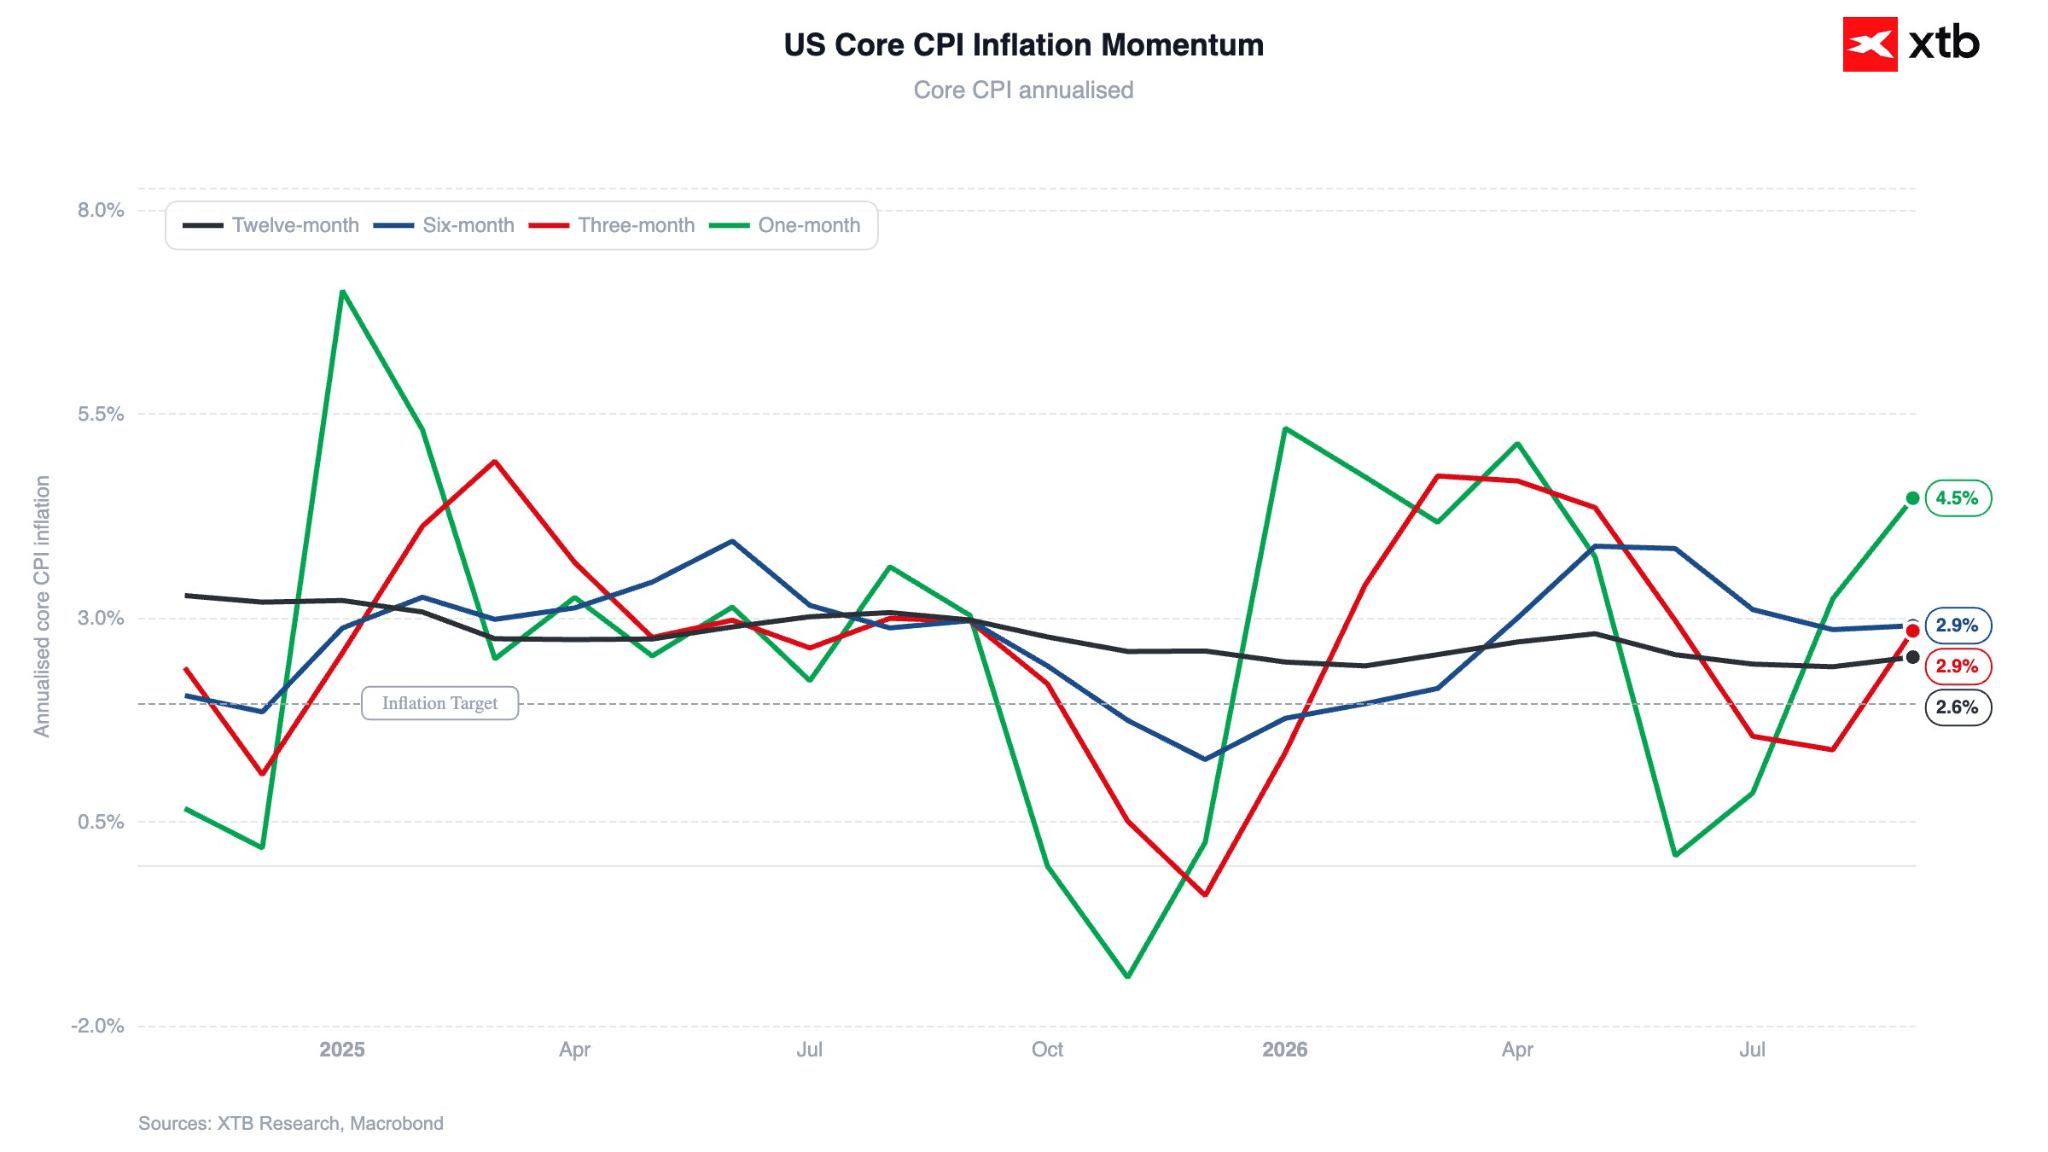
O mês de setembro marcou o regresso do momentum do índice subjacente a 3 meses acima da meta de inflação da Reserva Federal.
Figura 4: Momentum da inflação do IPC subjacente dos EUA (14.10.2026)
Fonte: XTB Research, 14.10.2026
Além disso, os preços de mais de 52% dos produtos subiram a um ritmo superior a 3%, tendo 35% registado um aumento superior a 4%. Não se observava uma pressão generalizada sobre os preços desta magnitude desde maio.
É de salientar que ambos estes indicadores foram citados por Kevin Warsh como considerações fundamentais na tomada de decisões em matéria de política monetária.
Será que outubro trará um aumento das taxas de juro?
Pode-se manter-se um pouco cético quanto à perspetiva de um aperto monetário contínuo em outubro, principalmente porque a reunião terá lugar imediatamente antes das eleições intercalares. Estas irão definir a trajetória política dos EUA nos próximos dois anos.
Caso os republicanos percam ambas as câmaras, Donald Trump manterá uma margem de manobra significativa na política externa; no entanto, enfrentará restrições no financiamento das suas iniciativas, uma vez que o poder orçamental recai sobre o Congresso.
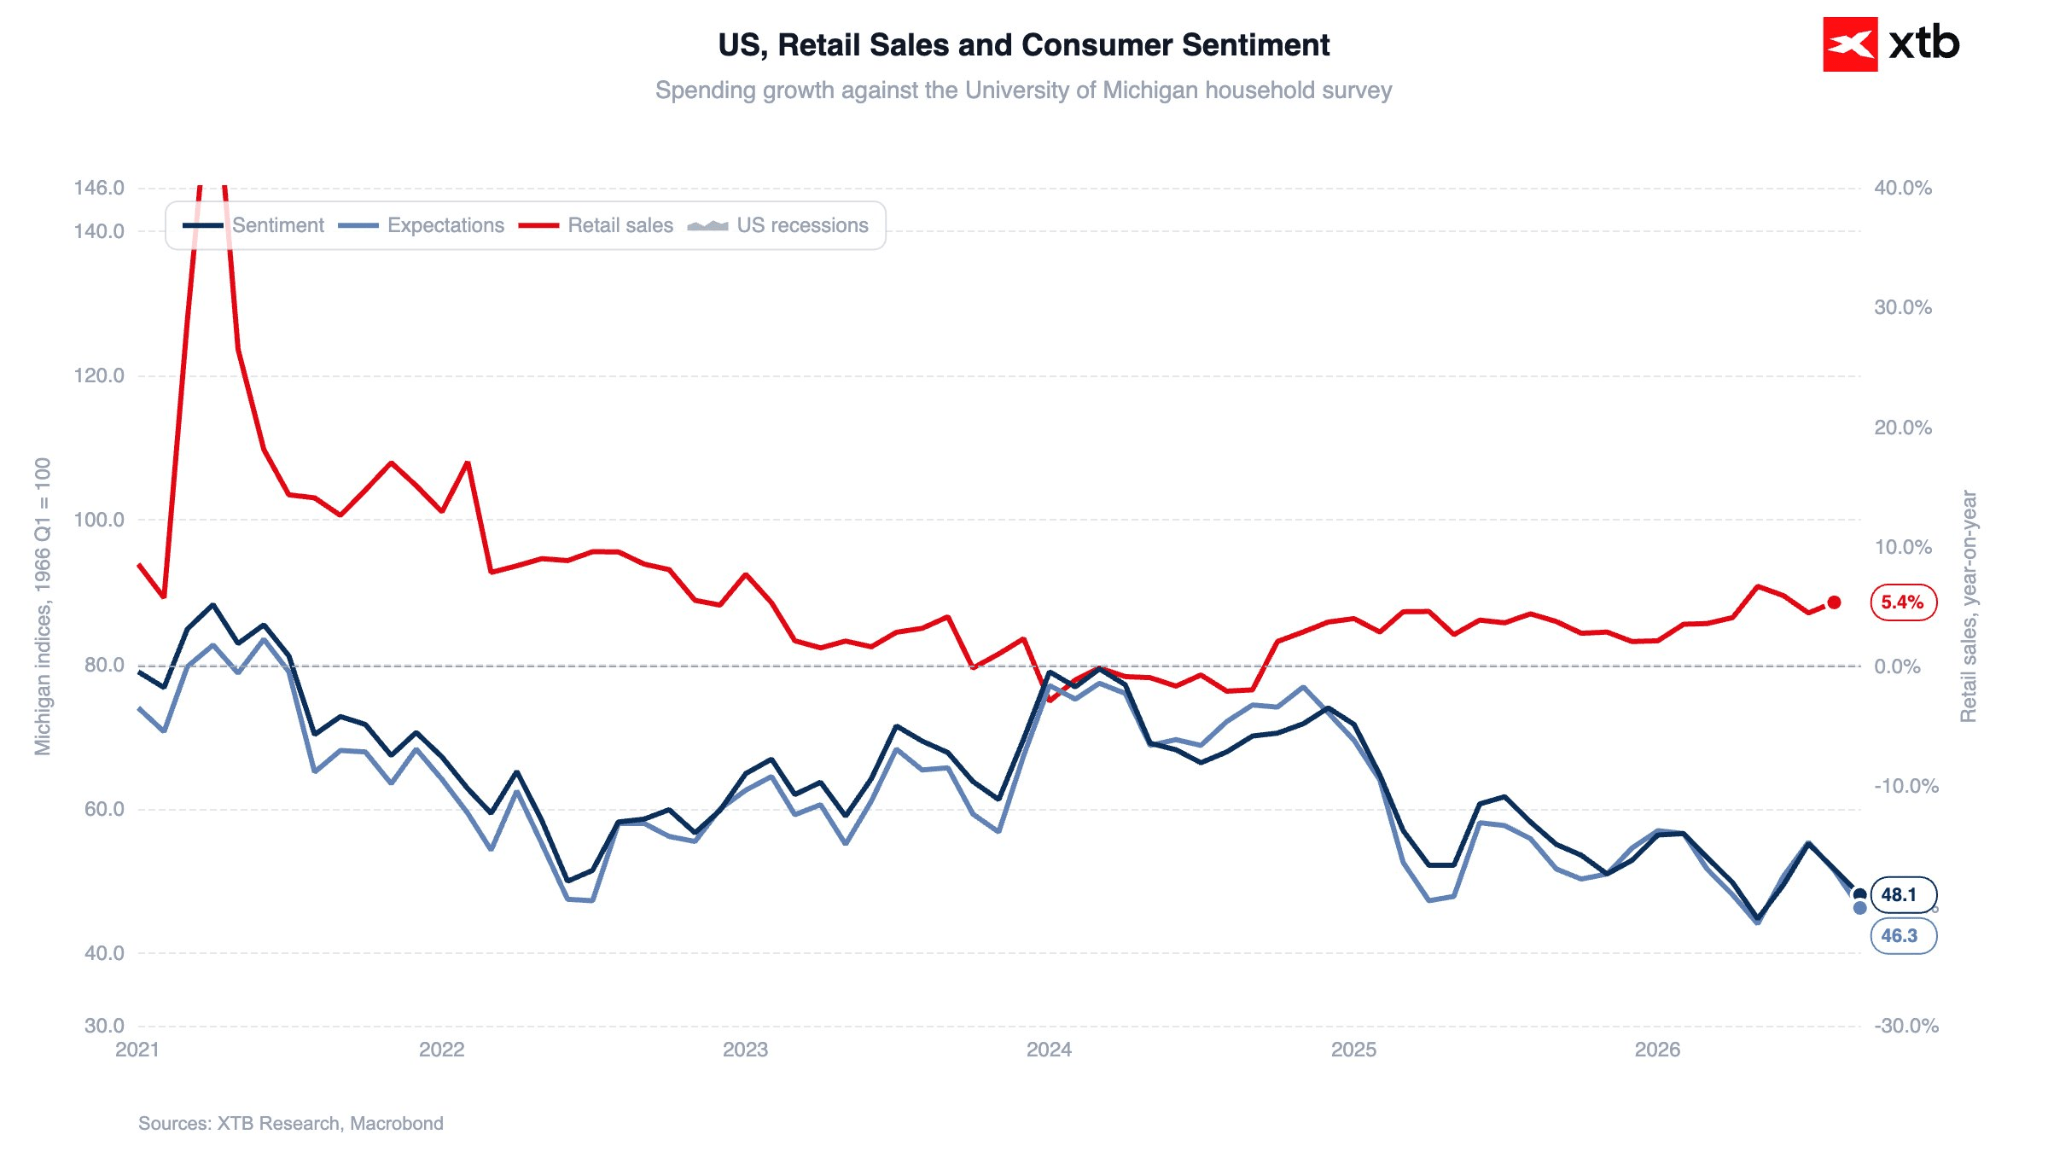
Os dados relativos ao consumo serão valiosos para a Reserva Federal nos próximos dias. A próxima publicação importante está prevista para amanhã, nomeadamente o relatório das vendas a retalho de setembro.
Quaisquer sinais de fraqueza por parte do consumidor norte-americano irão atenuar o apetite por subidas das taxas de juro. Atualmente, porém, tais sinais são visíveis apenas em indicadores de inquéritos menos sólidos, e não em todos eles.
Figura 5: Vendas a retalho e confiança do consumidor nos EUA (2021 - 2026)
 Fonte: XTB Research, 14.10.2026



Abertura EUA: os dados do IPC pesam sobre os índices norte-americanos (14.10.2026)


Calendário económico: Ínicio da temporada dos earnings (13.10.2026)



Destaques da manhã (13.10.2026)



📊Europa recupera, apesar da subida do preço do petróleo e do dólar
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.