


As criptomoedas entraram numa fase mais desafiante e recuaram em parte dos ganhos registados após a ruptura da semana passada, com a Bitcoin a ser negociado novamente perto dos 83 000 dólares, em comparação com os cerca de 87 000 dólares da semana passada. Infelizmente, a procura nos mercados à vista continua a não conseguir acompanhar o ritmo das compras de ETF e da atividade mais intensa nos mercados de derivados. Um dólar americano mais forte e rendimentos obrigacionistas mais elevados parecem estar a exercer, até ao momento, apenas uma pressão limitada sobre os preços da Bitcoin.
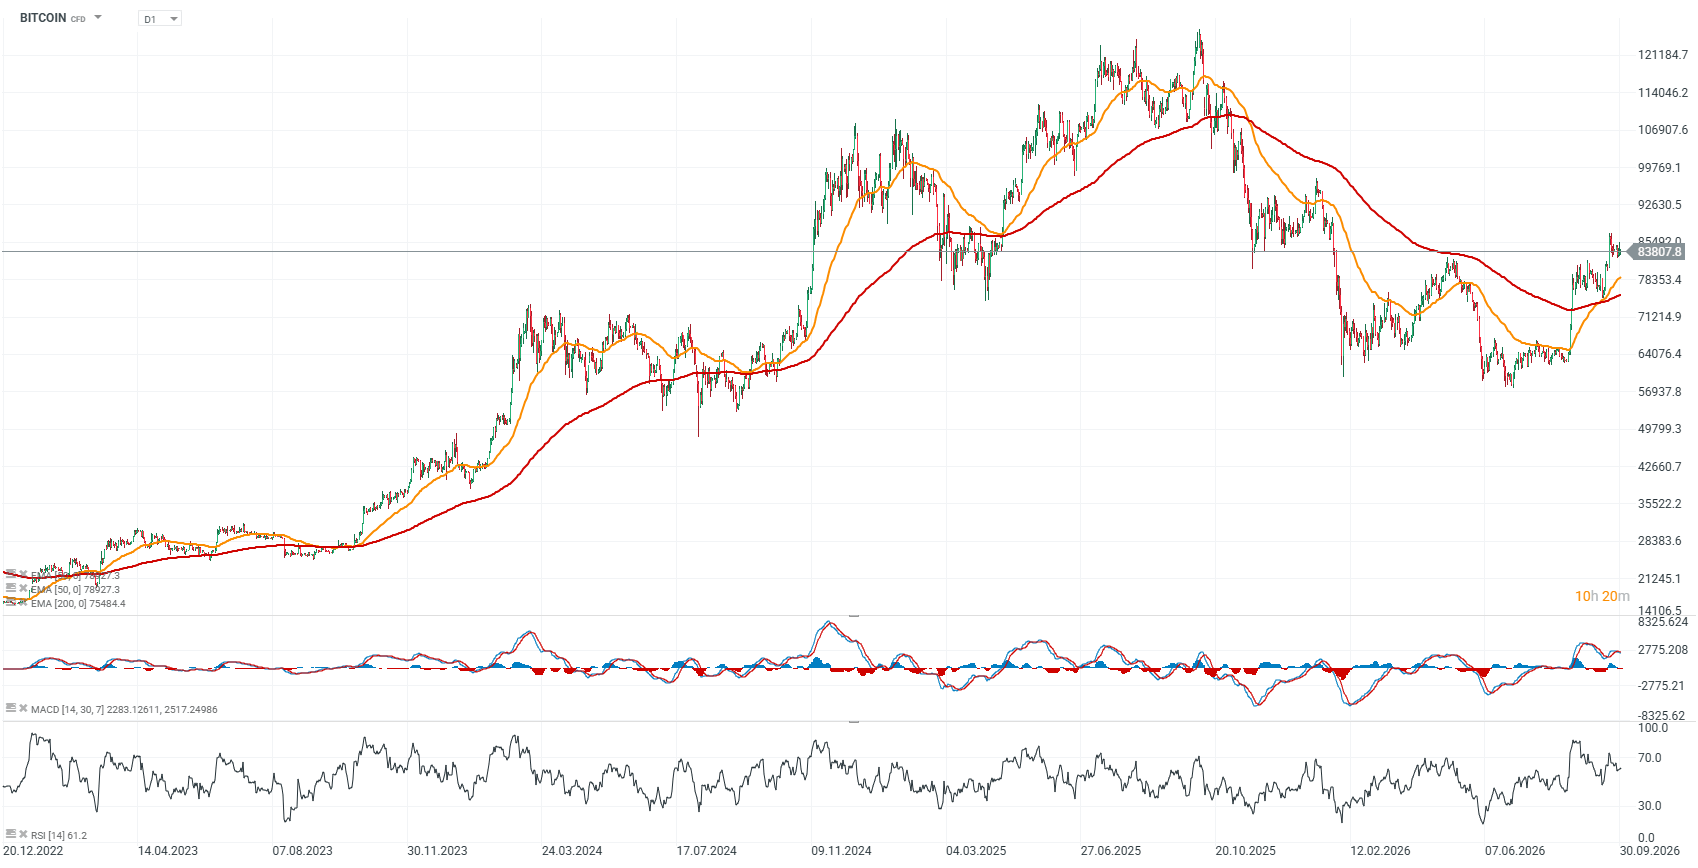
Gráfico da Bitcoin (intervalo D1)
Analisando o gráfico, a Bitcoin já registou dois impulsos de alta impressionantes e, embora o ímpeto tenha enfraquecido, continua a ser possível um regresso à zona dos 87 000–90 000 dólares. A EMA200 e a EMA50 formaram uma «cruz dourada» pela primeira vez desde 2023. Do ponto de vista da evolução dos preços, os níveis de resistência importantes situam-se em torno dos 92 000 e 97 000 dólares, respetivamente.
Fonte: xStation5
A pressão de compra da Bitcoin está a regressar, mas o mercado aproxima-se de um ponto de inflexão crucial
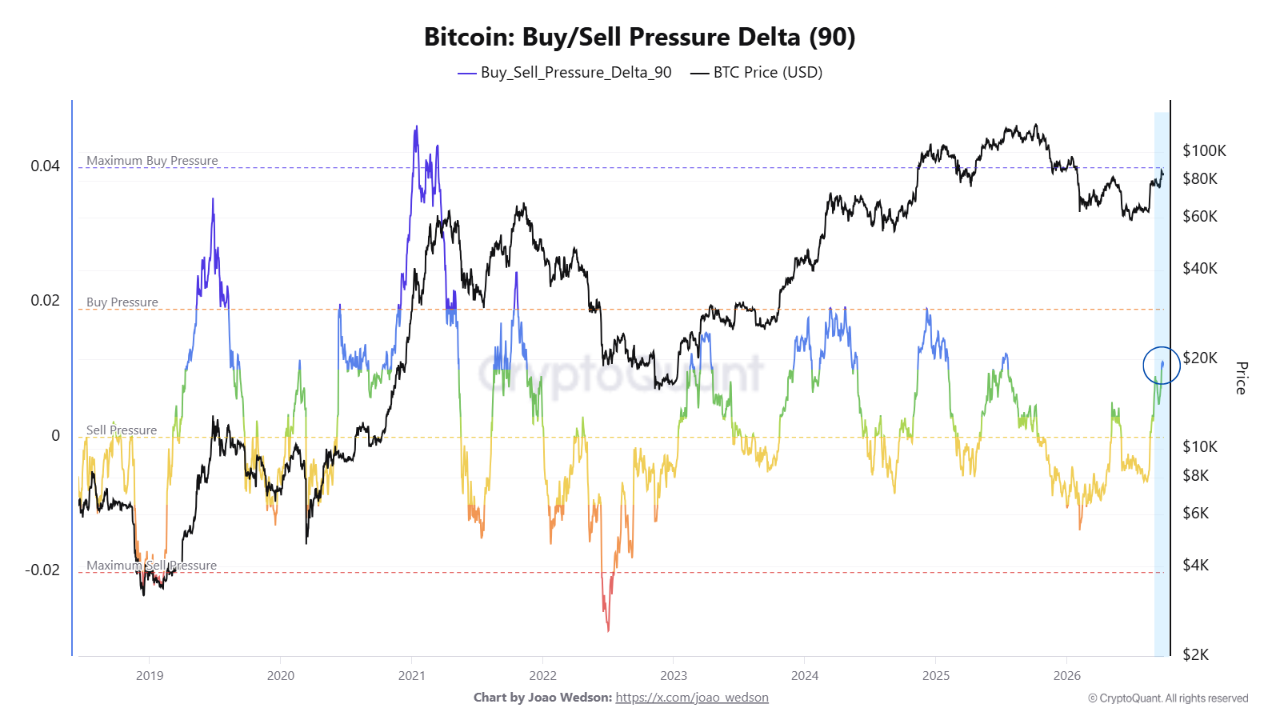
O Delta da Pressão de Compra/Venda da Bitcoin a 90 dias recuperou acentuadamente de território negativo e regressou a uma zona em que os compradores começam a recuperar a vantagem. O preço do BTC recuperou em paralelo, fazendo com que o sinal atual pareça construtivo. No entanto, o indicador ainda se encontra abaixo dos níveis que, historicamente, acompanharam as fases mais fortes de expansão da procura.
A durabilidade deste movimento continua a ser a questão fundamental. Uma mudança semelhante para território positivo no início de 2023 foi seguida por um período prolongado de valorização dos preços, enquanto uma melhoria comparável em meados de 2025 se revelou menos duradoura e acabou por esmorecer. Isto sublinha que um valor positivo, por si só, não confirma uma nova tendência. Pelo contrário, indica que o equilíbrio entre a pressão de compra e de venda ao longo do período de 90 dias está, mais uma vez, a inclinar-se a favor dos compradores.
Numa perspetiva «on-chain», o mercado atingiu, portanto, um ponto em que é importante obter mais confirmações. Se o delta continuar a subir e entrar em zonas de maior pressão de compra, enquanto a Bitcoin mantém a sua recente recuperação de preços, isso constituiria um sinal muito mais forte de uma melhoria sustentada da procura. Se, no entanto, o indicador estagnar em torno dos níveis atuais ou começar a recuar enquanto o preço continua a subir, poderá surgir uma divergência negativa, sugerindo que a recuperação está a perder o apoio da procura subjacente.
A questão fundamental não é, portanto, simplesmente se o delta se mantém positivo, mas sim se a pressão de compra continua a expandir-se. Os valores atuais apontam para uma recuperação da procura, mas as próximas semanas revelarão se os compradores conseguirão transformar esta recuperação numa tendência mais duradoura.
Fonte: CryptoQuant
A procura no mercado à vista continua a não conseguir acompanhar o ritmo dos futuros?
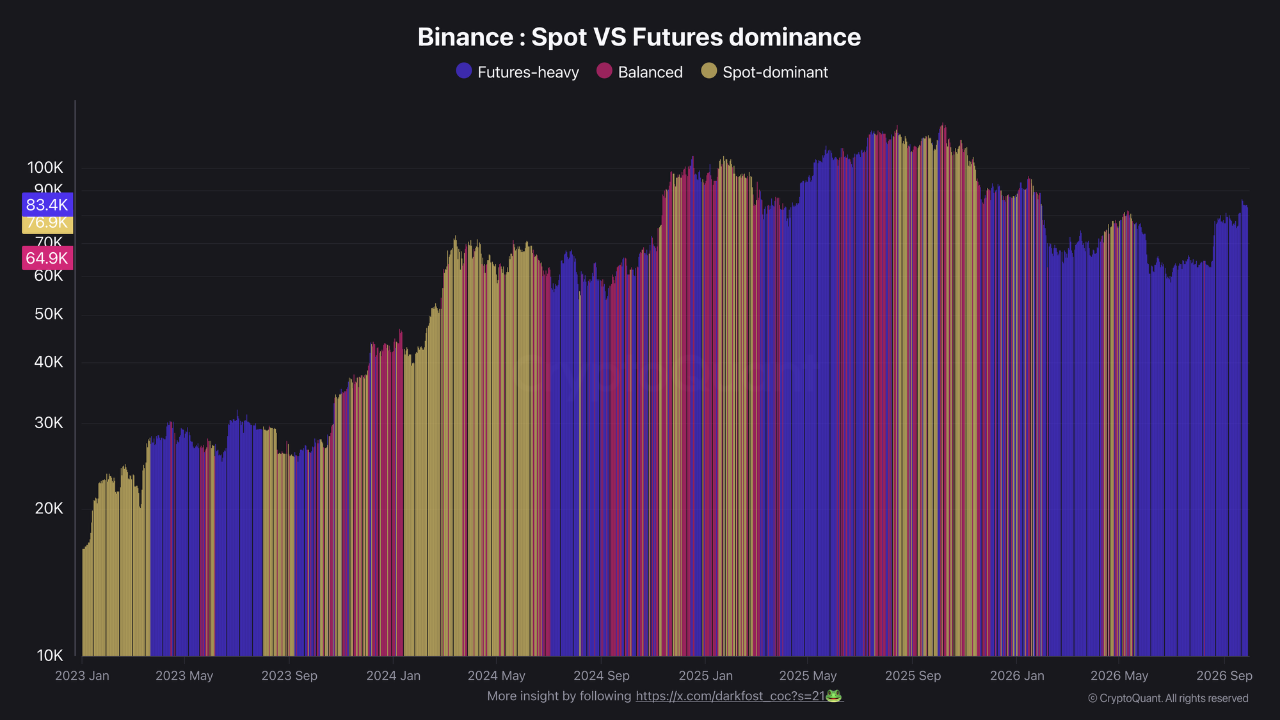
A estrutura de mercado da Bitcoin continua fortemente inclinada para os derivados. Na Binance, onde se concentra uma grande parte das transações tanto no mercado à vista como nos futuros, o rácio entre o volume do mercado à vista e o dos futuros situa-se atualmente em cerca de 0,12. Isto significa que a atividade de mercado é agora impulsionada em cerca de 90 % pelos futuros, com aproximadamente 9 dólares de volume de futuros por cada 1 dólar transacionado no mercado à vista.
O domínio dos futuros não é, por si só, necessariamente um sinal de baixa. Em muitas fases de alta anteriores, o regresso do capital especulativo aos derivados foi o primeiro impulso por trás de um movimento de preços mais forte. O problema surge quando este impulso inicial não é seguido por uma procura à vista sustentada, uma vez que tal configuração aumenta a dependência do mercado em relação à alavancagem e ao posicionamento de curto prazo.
Por enquanto, essa confirmação ainda não se verificou. O volume de posições em aberto na Binance caiu de cerca de 10,6 mil milhões de dólares para 9,2 mil milhões de dólares na última semana, sugerindo algum arrefecimento no posicionamento alavancado, mas os volumes no mercado à vista continuam demasiado fracos para que a estrutura do mercado melhore de forma significativa. Por outras palavras, parte do excesso de alavancagem foi reduzido, mas ainda não foi substituído por um afluxo decisivo de capital para o mercado à vista.
Esta distinção é importante ao avaliar a qualidade da atual recuperação. Se as subidas de preço continuarem a depender principalmente dos futuros, sem uma aceleração clara no volume e na procura no mercado à vista, o movimento permanecerá mais vulnerável a recuos acentuados, liquidações e mudanças no sentimento do mercado. Um sinal mais positivo seria a Bitcoin manter a sua recuperação de preço enquanto a atividade no mercado à vista aumenta e o domínio dos futuros diminui gradualmente.
Fonte: CryptoQuant
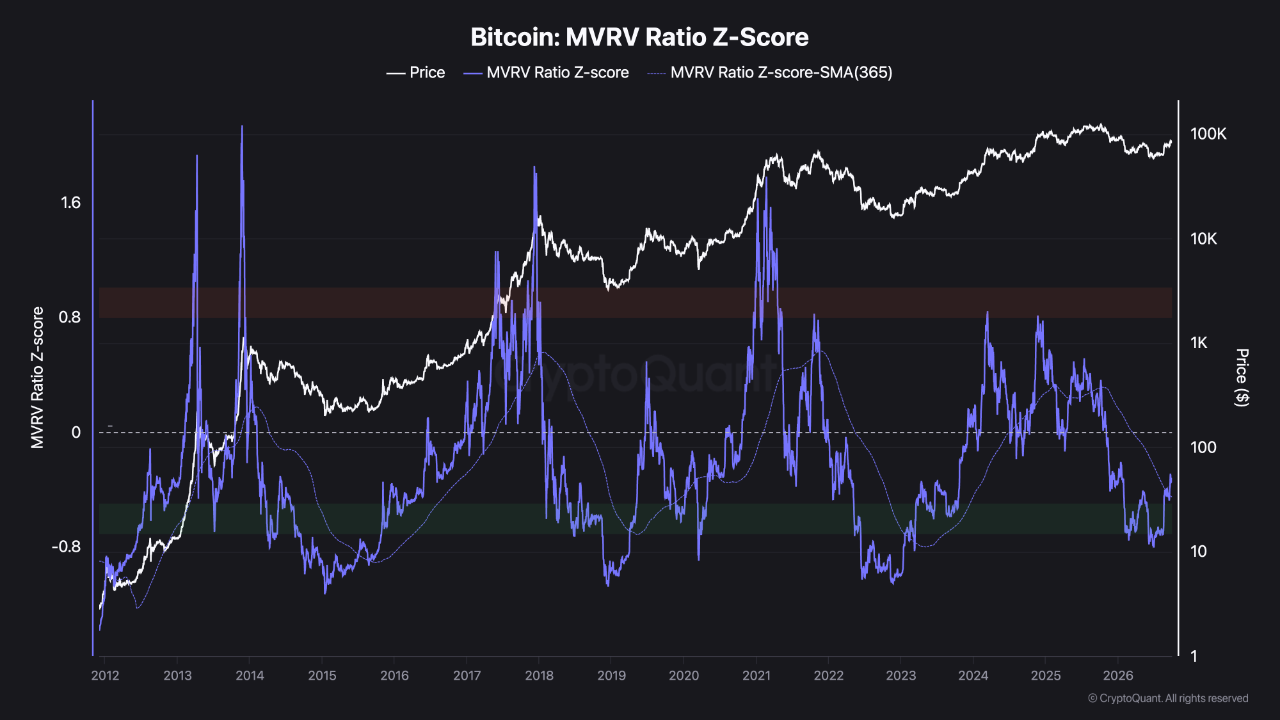
O MVRV Z-Score mantém-se acima da sua média anual. Será que a estrutura ainda sustenta o cenário de alta?
O MVRV Z-Score mostra até que ponto a avaliação de mercado da Bitcoin está sobrevalorizada em relação ao preço médio de aquisição on-chain do BTC e ao seu próprio intervalo histórico. Historicamente, valores extremamente elevados têm surgido perto de fases de sobreaquecimento do ciclo, enquanto valores profundamente negativos têm frequentemente coincidido com a formação de mínimos de mercado a longo prazo. No cenário atual, no entanto, a relação entre o MVRV Z-Score e a sua média móvel de 365 dias parece particularmente importante.
Historicamente, depois de o indicador ter subido decisivamente acima desta média, a linha de 365 dias atuou frequentemente como suporte durante fases mais amplas de mercado em alta. Isto não significa que a Bitcoin deva subir sem correções. Mesmo durante fortes tendências de alta, ocorreram recuos acentuados a curto prazo, enquanto a estrutura mais ampla na rede se manteve intacta.
O sinal-chave provém, portanto, não da volatilidade dos preços em si, mas do comportamento do Z-Score do MVRV em relação à média de 365 dias. Enquanto o indicador se mantiver acima desta, o impulso de valorização a longo prazo continua a parecer relativamente favorável a novas subidas. Surgiria um aviso muito mais significativo se o Z-Score caísse decisivamente abaixo da média e não conseguisse recuperá-la rapidamente.
A configuração atual continua, portanto, a sugerir que a estrutura de alta a longo prazo permanece intacta, embora ainda deixe margem para correções de curto prazo. O principal risco seria uma situação em que uma correção começasse a comprometer a estrutura de valorização a longo prazo visível nos dados na blockchain.
Fonte: CryptoQuant

EURUSD prossegue a sua descida; Estarão os preços elevados da energia a pesar sobre a Europa?

⛩️Gráfico do dia: JP225

Setor industrial da zona euro apresenta dados finais do PMI ligeiramente melhores 💡

📉 NATGAS recua 1.2%
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.