


- A Reserva Federal manteve as taxas inalteradas e o dólar desvalorizou na sequência da conferência de imprensa.
- Os futuros do Nasdaq caíram devido aos resultados mais fracos do que o esperado apresentados pela Alphabet.
- Os preços do petróleo recuaram com as expectativas de mediação diplomática e contactos entre o Irão e os EUA.
- A inflação PCE e o PIB dos EUA do terceiro trimestre marcam a agenda de dados económicos desta tarde.
- O BCE anuncia a decisão sobre as taxas de juro e a taxa de refinanciamento deve manter-se em 2,65%.
A manhã está marcada pela análise do impacto da decisão de ontem da Reserva Federal e por uma onda de relatórios de resultados das grandes empresas tecnológicas. Tal como esperado, a Reserva Federal manteve as taxas inalteradas, com votos dissidentes de orientação restritiva por parte de Hammack e Cook; no entanto, a conferência de imprensa do presidente da Reserva Federal, Kevin Warsh, não trouxe quaisquer surpresas de orientação restritiva — o que pesou sobre o dólar e as taxas de rendibilidade na parte curta da curva. O sentimento, no entanto, está a ser prejudicado pela desilusão com a Alphabet, que — na sequência de resultados mais fracos do que o esperado (abaixo das expectativas tanto em termos de receitas como de lucros) — está a puxar para baixo os futuros do Nasdaq. A Ásia encerrou a sessão com resultados mistos, assimilando as decisões do FOMC e os relatórios das empresas tecnológicas; o índice com pior desempenho foi o KOSPI da Coreia do Sul, pressionado pelos resultados da Samsung, que não conseguiram corresponder às expectativas altíssimas. Os futuros na Europa apontam para uma abertura estável (Euro Stoxx 50 +0,1%).
Os preços do petróleo apresentam-se interessantes hoje, uma vez que estão a cair apesar do prémio geopolítico observado até ao momento — a razão reside nas esperanças de mediação, na sequência de relatos de contactos intensivos entre o Irão e os EUA através de intermediários e da aproximação do vice-presidente Vance ao linha-dura iraniano Rezaei. Isto marca uma inversão da narrativa dos últimos dias, quando o mercado estava a precificar principalmente o risco de escalada.
O que está a impulsionar o mercado hoje:
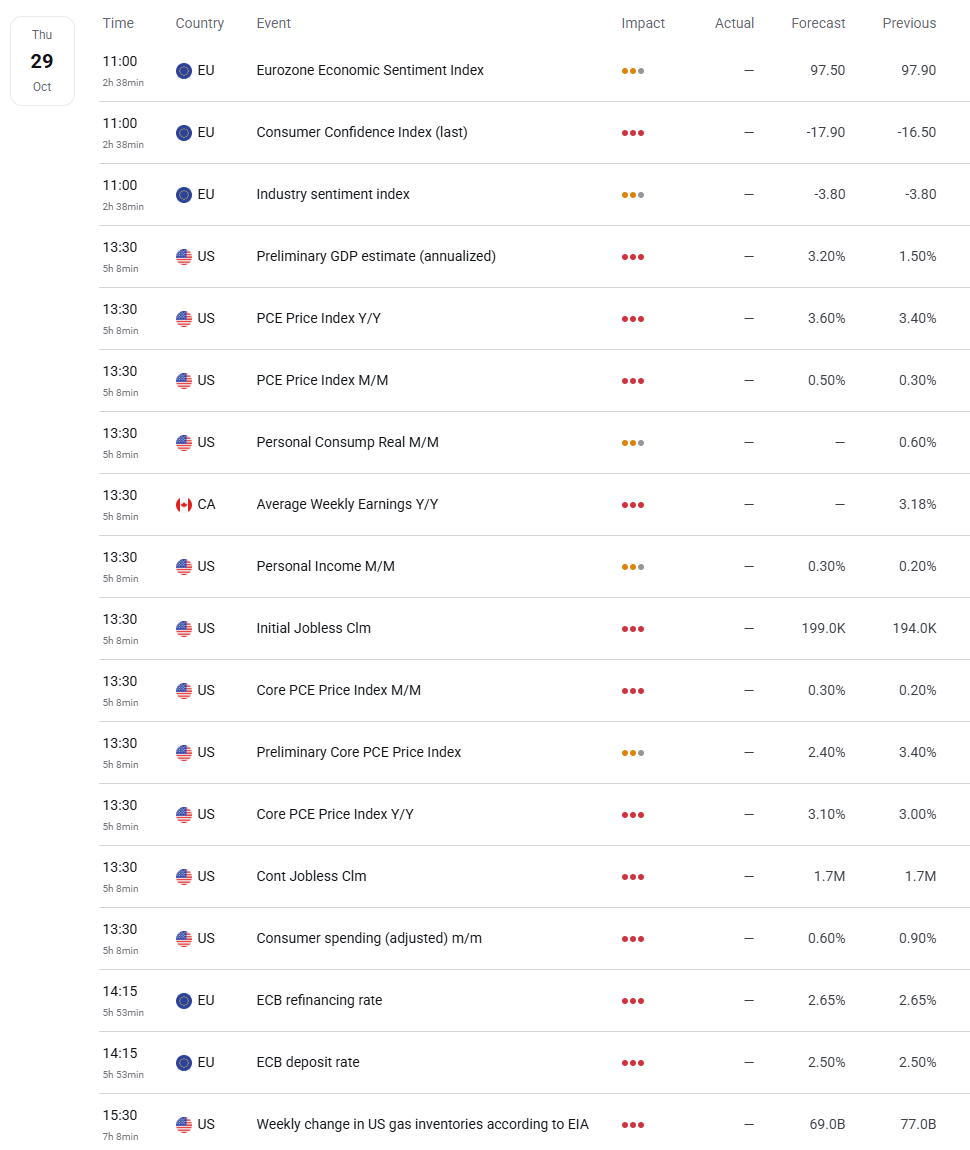
Hoje está repleto de divulgações de dados. Antes do meio-dia, às 10:00, teremos um conjunto completo de indicadores de confiança da zona euro (Confiança Económica, Confiança do Consumidor, Confiança Industrial). O destaque, no entanto, será a sessão dos EUA esta tarde às 12h30 — será divulgado o valor de setembro da inflação PCE (o indicador preferido da Reserva Federal), juntamente com a primeira estimativa do PIB do terceiro trimestre (anualizado, consenso de 3,2% contra 1,5% anteriormente) e os pedidos de subsídio de desemprego semanais (previsão: cerca de 199 000). O consenso aponta para que o PCE subjacente aumente 0,3% em termos mensais e 3,1% em termos homólogos, com as despesas de consumo a registarem um aumento de 0,5% em termos mensais. Na sequência da conferência de imprensa de tom moderado de Warsha, a balança de riscos inclina-se para uma reação a um resultado mais fraco — um resultado forte não alteraria muito a situação, mas um resultado mais fraco poderia intensificar as dúvidas quanto ao cenário de aperto monetário.
Às 13h15, o BCE anunciará a sua decisão sobre as taxas de juro — espera-se que a taxa de refinanciamento se mantenha em 2,65% e a taxa de depósito em 2,50%, pelo que o tom da conferência de imprensa da presidente Lagarde será fundamental. O dia encerrará às 14h30 com o relatório da EIA sobre as reservas de gás.
A época de divulgação de resultados também dita o ritmo. Já foram divulgados relatórios da Europa — as empresas petrolíferas apresentaram resultados sólidos (a Shell com um resultado por ação de 1,93 dólares contra os 1,79 dólares esperados e um fluxo de caixa operacional de 21 mil milhões de dólares; a TotalEnergies superou as previsões em todos os aspetos), enquanto a Lloyds e a Adidas registaram resultados sólidos; a Volkswagen, no entanto, desiludiu com um prejuízo operacional de 5,86 mil milhões de dólares e margens mais baixas. Em Wall Street, antes do início da sessão, a Eli Lilly (LLY.US), a Mastercard (MA.US), a Caterpillar e a Merck; após o encerramento da sessão, os relatórios mais importantes virão da Amazon (AMZN.US) — em particular o crescimento da AWS e comentários sobre o investimento em IA — e da Intel (INTC.US). Na sequência do fraco desempenho da Alphabet, cabe agora à Amazon assumir a tarefa ingrata de restaurar a confiança geral no setor tecnológico.
Em segundo plano, valerá a pena observar se o tom conciliador da Reserva Federal e um possível abrandamento das tensões em torno do Irão irão compensar a desilusão com a Alphabet, e como o mercado reagirá aos dados do PCE/PIB imediatamente antes da decisão do BCE.



Destaques da manhã (29.10.26)

Conferência de Kevin Warsh [AO VIVO]🔥
🚨A FED mantém as taxas inalteradas💲
É hora de fazer uma pausa – o que irá determinar a força do dólar? [Relatório pré-FOMC]
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.