

- A época de divulgação de resultados nos EUA inicia-se com os relatórios de grandes bancos, como o JPMorgan Chase e o Goldman Sachs.
- As tensões no Médio Oriente e as suspensões de voos aumentam os prémios de risco geopolítico no mercado do petróleo bruto.
- O Japão regista uma desaceleração do índice de preços no produtor para 6,8% em termos homólogos em setembro.
- O US500 atinge níveis elevados sem confirmação por parte dos líderes do setor financeiro, o que constitui um sinal de alerta de divergência.
- Os indicadores MACD apresentam um histograma em contração, sinalizando uma divergência de momentum negativa semelhante a recuos anteriores.
A sessão desta terça-feira será marcada, principalmente, pelo início oficial da época de divulgação dos resultados trimestrais nos EUA. Os investidores tomarão conhecimento dos relatórios das maiores instituições financeiras americanas, incluindo o JPMorgan Chase, a Goldman Sachs, o Citigroup e o Wells Fargo, o que permitirá avaliar a situação do setor bancário, a qualidade da carteira de crédito e a resiliência dos consumidores face às taxas de juro persistentemente elevadas.
Ao mesmo tempo, a situação geopolítica no Médio Oriente continua a ser um fator importante para o mercado. As notícias sobre a suspensão de voos pelas companhias aéreas Etihad e Qatar Airways alimentam as preocupações quanto a uma escalada do conflito, traduzindo-se num prémio de risco elevado no mercado do petróleo bruto. Durante a noite, foram divulgadas as atas da reunião do RBA (Banco da Reserva da Austrália), de tom hawkish, que enfatizaram a necessidade de uma contenção prolongada da procura interna para controlar a inflação, embora o sentimento empresarial local tenha sofrido uma queda acentuada. Entretanto, os dados do Japão revelaram uma desaceleração distinta na dinâmica dos preços no produtor (IPP a 6,8% em termos homólogos), aliviando a pressão sobre subidas rápidas das taxas de juro por parte do Banco do Japão. Durante o dia, a volatilidade poderá ser desencadeada por discursos de membros do Fed (Waller, Barkin, Collins) e pela leitura final do IPC alemão.
Principais divulgações da sessão asiática
- Japão - Índice de Preços no Produtor (PPI) em termos homólogos para setembro: 6,8% (consenso: 7,6%; anterior: 7,6%). Um abrandamento claro da pressão sobre os custos do lado dos produtores reduz a pressão inflacionista na economia japonesa.
- Japão - Empréstimos bancários em termos homólogos para setembro: 5,3% (consenso: 5,5%; anterior: 5,3%). O crescimento dos empréstimos bancários manteve o ritmo do mês anterior, ficando ligeiramente abaixo das expectativas do mercado.
- Austrália - Índice de Confiança Empresarial do NAB para setembro: -13 pontos (anterior: -9 pontos). O agravamento do sentimento negativo entre as empresas reflete o peso crescente da política monetária restritiva e das pressões sobre os custos.
- Reino Unido - Monitor de Vendas a Retalho do BRC em setembro, em termos homólogos: 1,0% (consenso: 0,8%; anterior: 0,5%). Um valor superior ao esperado indica uma ligeira melhoria na propensão para gastar dos consumidores britânicos.
Calendário Macroeconómico
- 02:30 Austrália - Ata da Reunião de Política Monetária do RBA
- 05:00 Reino Unido - Discurso de Megan Greene, membro do MPC do BoE
- 08:00 Zona Euro - IPC alemão final, em termos mensais. Consenso: 0,6%. Valor anterior: 0,6%.
- 09:45 EUA - Discurso de Christopher Waller, governador do Conselho da Reserva Federal
- 12:00 EUA - Índice de Otimismo das Pequenas Empresas da NFIB. Consenso: 98,1. Valor anterior: 98,7.
- 14:15 EUA - Variação semanal do emprego (ADP). Valor anterior: 23,8 mil.
- 16:00 EUA - Vendas de habitações existentes. Consenso: 3,95 milhões. Valor anterior: 3,98 milhões.
- 16:30 Austrália - Índice de Indicadores Económicos Antecipados do Conference Board (mensal). Valor anterior: 0,5%.
- 19:00 EUA - Discurso do presidente da Reserva Federal de Richmond, Thomas Barkin
- 22:00 EUA - Discurso da presidente da Reserva Federal de Boston, Susan Collins
- 23:45 Nova Zelândia - Chegadas de turistas (mês a mês). Valor anterior: 0,5%.
- A determinar China - Oferta monetária M2 (ano a ano). Consenso: 7,4%. Valor anterior: 7,5%.
- A determinar China — Novos empréstimos bancários. Consenso: 1 025 mil milhões. Valor anterior: 60 mil milhões.
- Durante todo o dia, a nível global — Reuniões Anuais do FMI e do Banco Mundial (2.º dia)
Resultados empresariais
- JPMorgan Chase & Co (JPM) — antes da abertura do mercado, previsão do EPS: 5,94 dólares. O maior banco dos EUA, um indicador-chave da saúde financeira dos consumidores e da dimensão das provisões para perdas com empréstimos.
- Johnson & Johnson (JNJ) — antes da abertura do mercado, previsão de EPS: 2,53 dólares. Barómetro defensivo do setor da saúde e da estabilidade da procura de equipamento médico e produtos farmacêuticos.
- UnitedHealth Group Incorporated (UNH) — antes da abertura do mercado, previsão de EPS: 4,12 dólares. Informação importante sobre os custos dos cuidados de saúde e a rentabilidade do mercado de seguros dos EUA.
- The Goldman Sachs Group, Inc. (GS) — antes da abertura do mercado, previsão de EPS: 12,90 dólares. Principal barómetro da atividade nos mercados de capitais, das receitas de negociação e da recuperação das fusões e aquisições.
- Wells Fargo & Company (WFC) — antes da abertura do mercado, previsão de EPS: 1,85 dólares. Ator fundamental no mercado hipotecário dos EUA e na receita líquida de juros.
- Citigroup Inc. (C) — antes da abertura do mercado, previsão do EPS: 2,66 dólares. Empresa em processo de transformação empresarial, que oferece uma visão sobre os fluxos corporativos globais e a banca de transações.
- Domino's Pizza Inc (DPZ) — antes da abertura do mercado, previsão do EPS: 4,33 dólares. Referência para as despesas discricionárias dos consumidores no segmento da restauração rápida.
- Albertsons Companies, Inc. (ACI) — antes da abertura do mercado, previsão de EPS: 0,31 dólares. Indicador do comportamento de compra das famílias num contexto de inflação dos produtos alimentares.
- AZZ Inc. (AZZ) — após o fecho do mercado, previsão de EPS: 1,82 dólares. Refletindo a procura por revestimentos metálicos e a saúde do setor das infraestruturas industriais.
- Outras empresas que divulgam resultados hoje: FB Financial Corporation (FBK, antes da abertura, previsão de EPS: 1,21 dólares), Unity Bancorp, Inc. (UNTY, previsão de EPS: 1,49 dólares), FingerMotion, Inc. (FNGR) e Biomerica, Inc. (BMRA).
Mercados a acompanhar
- S&P 500 / Setor Financeiro (XLF) — os relatórios de resultados financeiros das principais instituições definirão a direção dos índices norte-americanos no início do trimestre.
- Petróleo bruto (Brent / WTI) — as tensões no Médio Oriente e as suspensões de voos na região geram pressão sobre a procura, num contexto de preocupações quanto à continuidade do abastecimento.
- Dólar australiano (AUD/USD) — o par de moedas reage ao contraste entre as atas da RBA, de tom hawkish, e uma queda acentuada na confiança empresarial do NAB, num contexto de aversão ao risco a nível global.
US500: O índice sobe, mas os bancos não. A época de resultados financeiros é um teste a esta divergência
O início de hoje da época de resultados bancários nos EUA atinge um mercado que, por si só, está a enviar sinais contraditórios. O US500 construiu uma tendência ascendente a partir da mínima de meados de setembro (cerca de 7550 pontos) e está a desafiar máximas na região dos 7800-7850 pontos. O problema é que o está a fazer sem a participação dos líderes do setor financeiro.
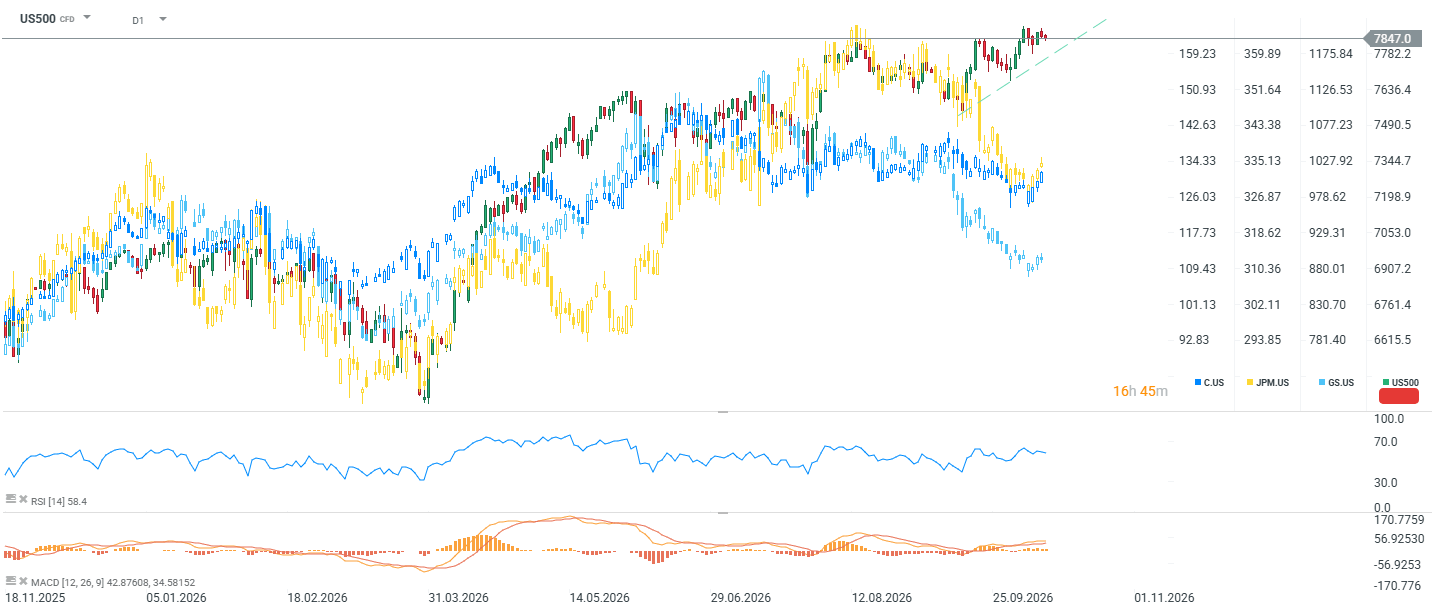
O JPMorgan e o Citi têm vindo a evoluir lateralmente desde agosto, sem conseguirem confirmar novos máximos do índice. O Goldman Sachs apresenta o desempenho relativamente mais sólido, mas também não está a ultrapassar de forma decisiva os máximos anteriores. Trata-se de um sinal de alerta clássico — quando o índice sobe sem a confirmação de um setor que funcione como barómetro da saúde do crédito da economia, os ganhos tornam-se cada vez mais dependentes de um grupo restrito de líderes do setor não financeiro.
Os indicadores confirmam um enfraquecimento do impulso, em vez de uma potencial inversão de tendência. O RSI(14), em 58,4, encontra-se em território neutro. Do ponto de vista técnico, existe margem para novos movimentos. O MACD, no entanto, apresenta um histograma em contração, apesar da subida dos preços — uma divergência negativa do impulso semelhante à que se verificou antes da correção de setembro.
O que isto significa para a reação aos resultados:
Resultados sólidos (especialmente em atividades de negociação e banca de investimento) poderiam resolver a divergência da forma mais saudável — impulsionando as ações bancárias e validando a solidez do índice. O risco reside num cenário de resultados razoáveis acompanhados de orientações cautelosas (qualidade de crédito, reservas), uma vez que o mercado poderá então considerar a divergência justificada e começar a realizar lucros em direção à linha de tendência (em torno dos 7600-7650 pontos) ou a níveis mais baixos, na ordem dos 7300-7350 pontos. As vendas massivas de ações do setor tecnológico também poderão contribuir para tal, tendo em conta a forte correlação entre o Nasdaq e o KOSPI.



Destaques da manhã (13.10.2026)



📊Europa recupera, apesar da subida do preço do petróleo e do dólar


Gráfico do Dia: Será que o ambicioso pacote regulatório do RBI irá salvar a rupia?


Calendário económico: Investidores aguardam pelos dados do IPC esta semana
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.