


Embora a segunda-feira tenha provocado uma ligeira agitação no mercado, na sequência da subida dos preços do petróleo e de um apelo por parte dos líderes da IA, a evolução macroeconómica foi relativamente moderada. A atenção centrou-se principalmente nos dados sobre a inflação do Canadá. A terça-feira começou com os dados da China e do Reino Unido, que atraíram uma atenção significativamente maior por parte do mercado.
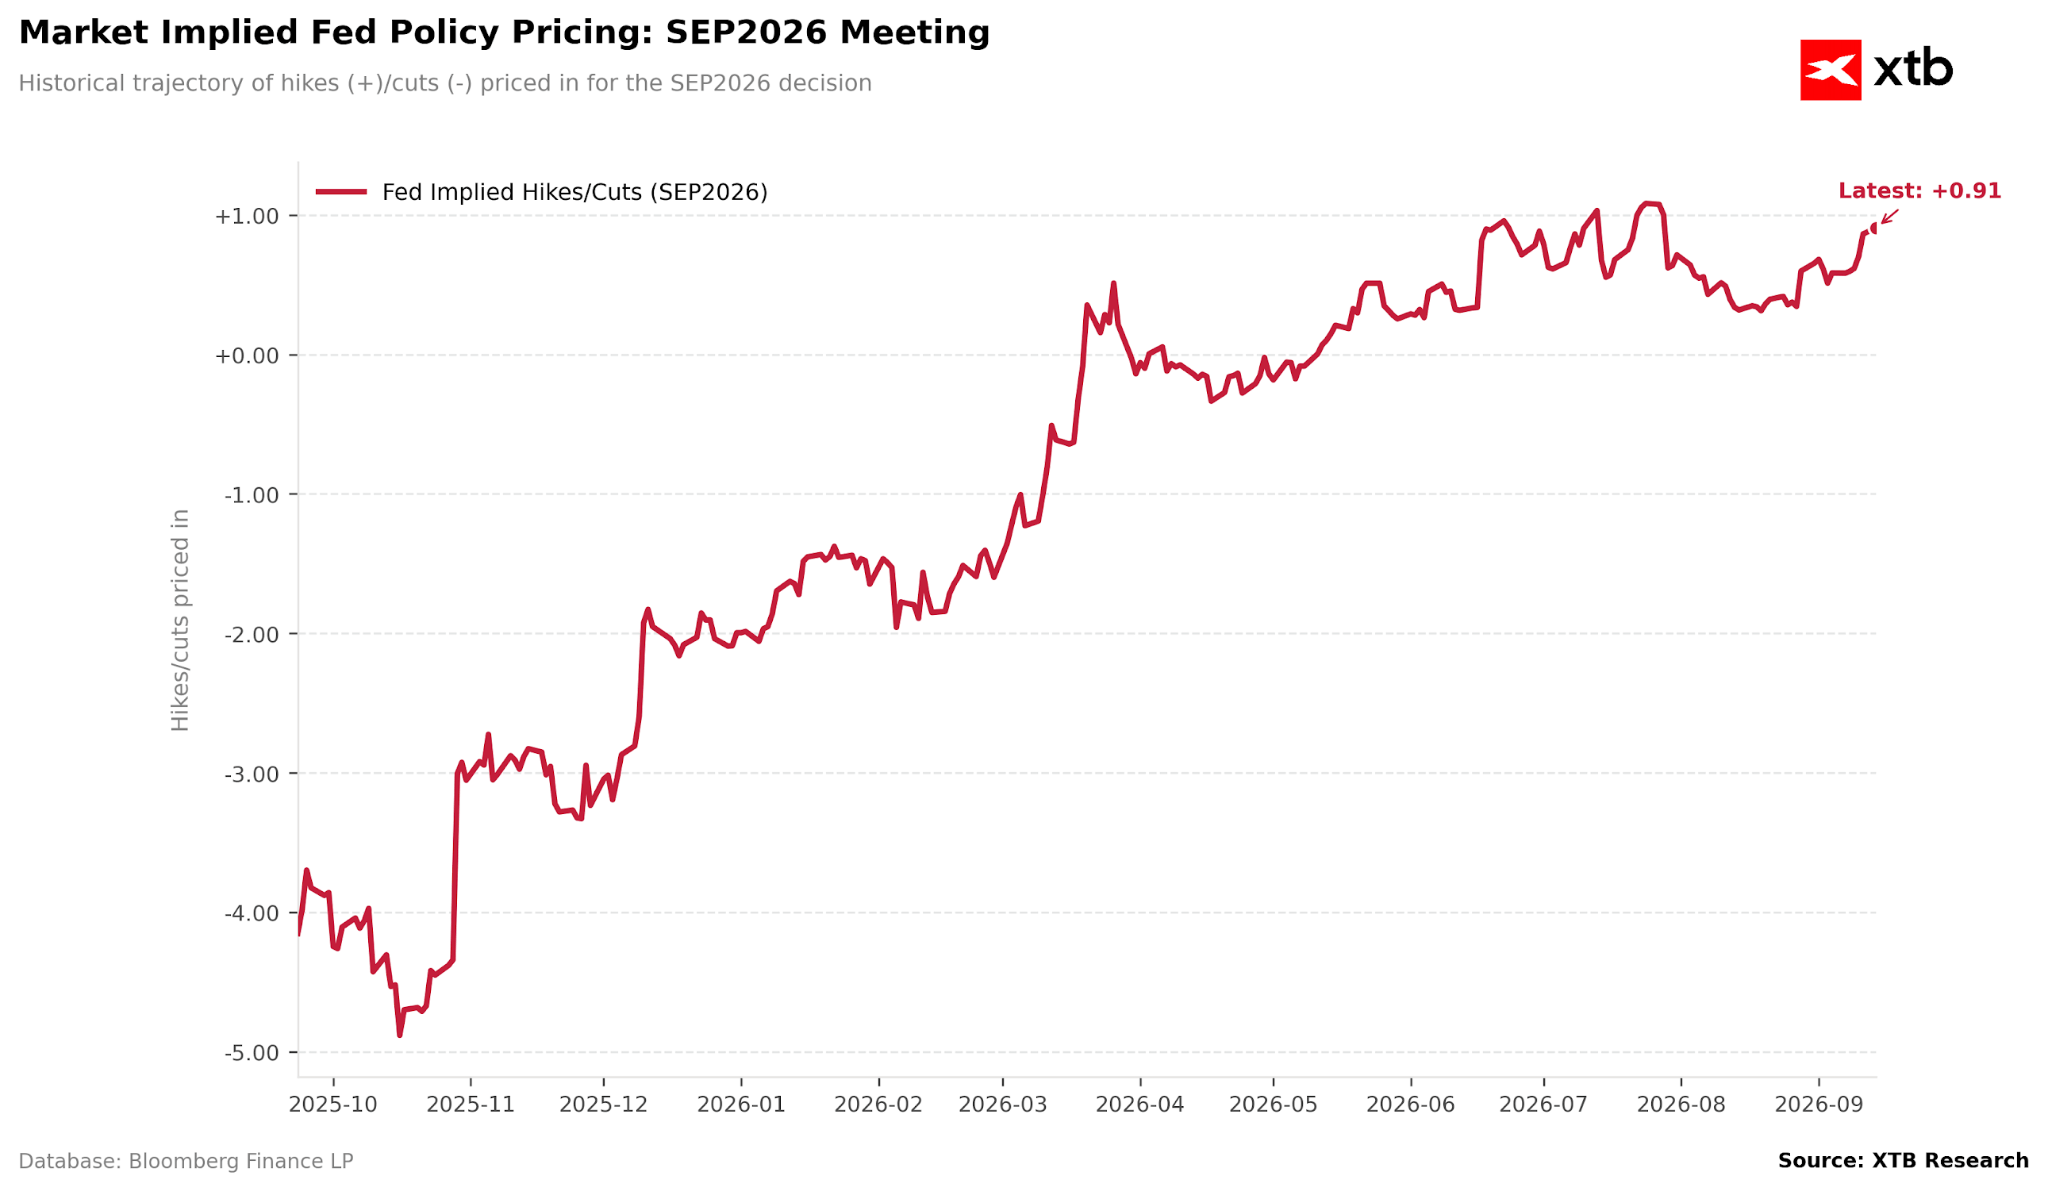
Os investidores, no entanto, aguardam acima de tudo a decisão de quarta-feira da Reserva Federal. Há indícios de que, na quarta-feira, às 19h00, esta irá anunciar o seu primeiro aumento das taxas de juro desde julho de 2023.
Durante muito tempo, houve dúvidas sobre se o comité optaria efetivamente por tal medida, especialmente tendo em conta as mensagens pouco credíveis do novo presidente, Kevin Warsh. Atualmente, porém, os mercados estão a precificar essa possibilidade em mais de 90%.
Figura 1: Variação da probabilidade implícita no mercado de um aumento das taxas de juro pela Reserva Federal em setembro (2025 - 2026)
Fonte: XTB Research, 15.09.2026
Os mercados poderiam interpretar uma pausa como uma cedência da Reserva Federal à pressão de Donald Trump, que tem manifestado abertamente a sua preferência por taxas de juro mais baixas. Tal iria, muito provavelmente, desencadear um novo aumento das taxas de rendibilidade das obrigações de longo prazo e um ressurgimento da estratégia de «debasement», que consiste na transição das moedas fiduciárias tradicionais para ativos tangíveis de oferta limitada, incluindo metais preciosos e Bitcoin. Esta não seria, certamente, uma notícia positiva para o dólar norte-americano, após um período relativamente bem-sucedido.
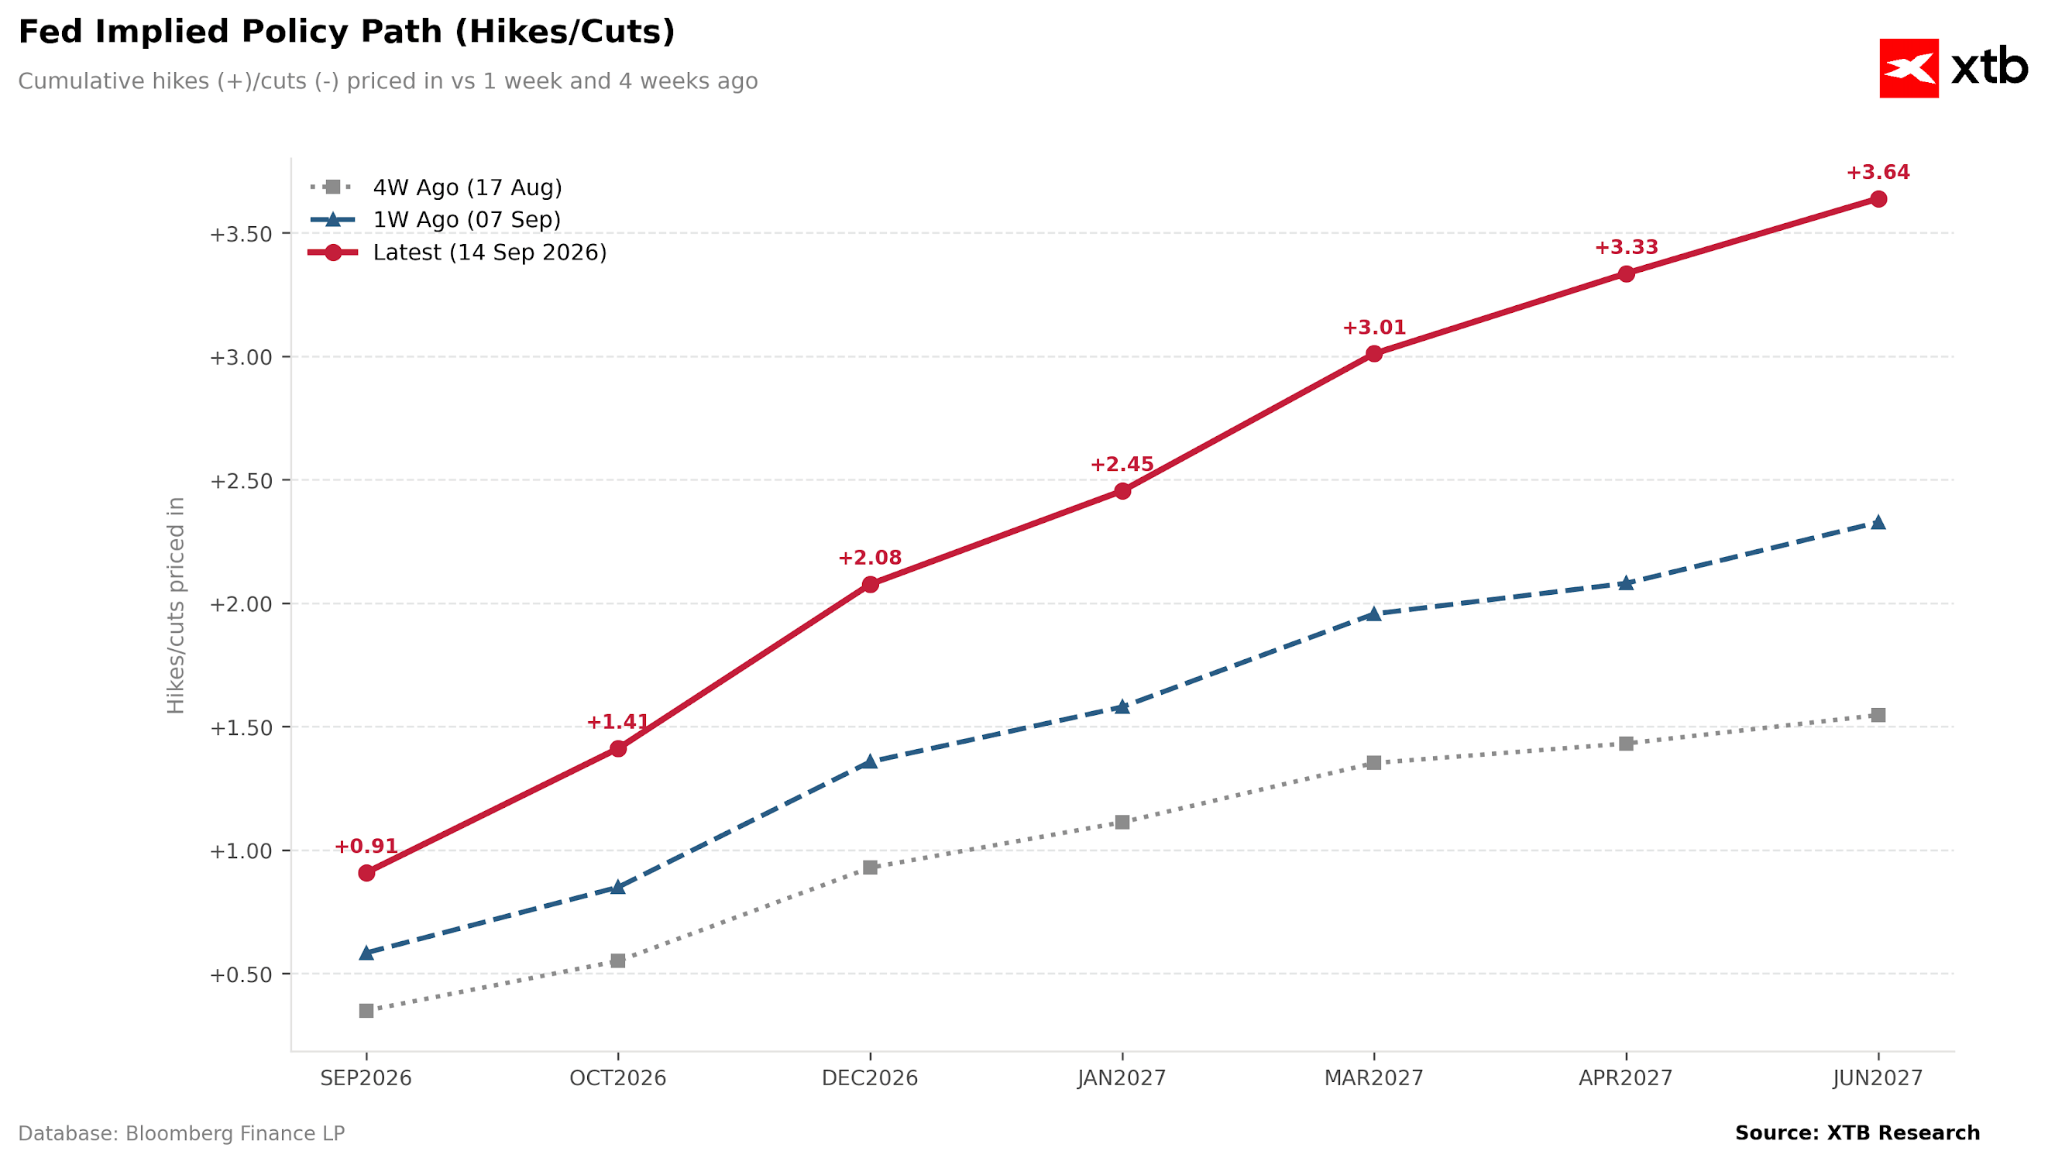
Um aumento das taxas não garante, no entanto, uma valorização da moeda norte-americana. Dado que tal medida já está quase totalmente descontada nos preços, é também necessária uma narrativa relativamente «hawkish» e, fundamentalmente, credível. Caso Warsh não consiga convencer os mercados mais uma vez, as expectativas de aumentos subsequentes poderão diminuir, exercendo pressão descendente sobre o dólar.
Figura 2: Trajetória da taxa de juro de referência do Fed implícita nos mercados (2026 - 2027)
Fonte: XTB Research, 15.09.2026
O que justifica um aumento das taxas de juro?
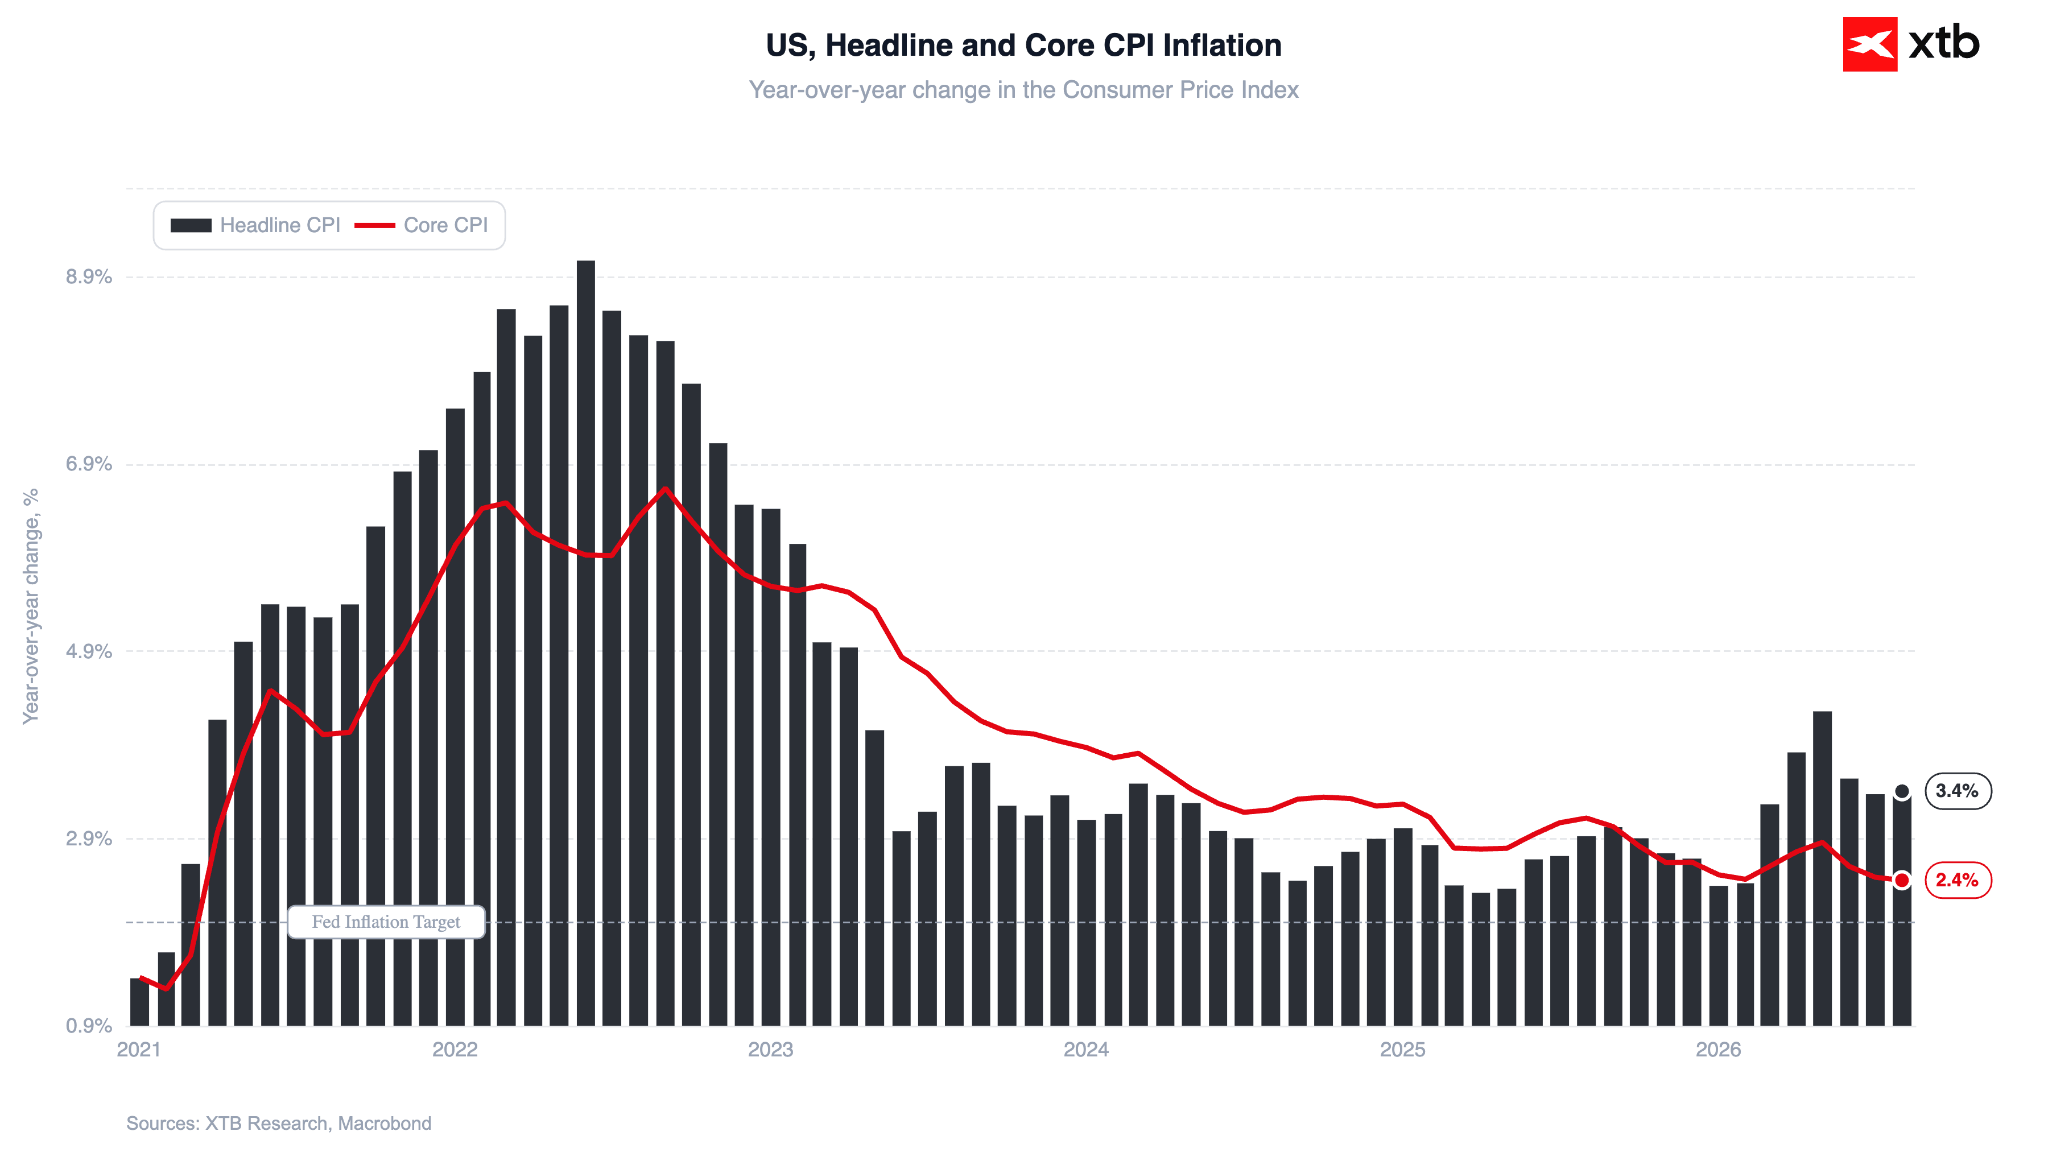
Os próprios dados da inflação de agosto não trouxeram surpresas numa base anual, apontando para uma pressão inflacionista subjacente que se mantém modesta (IPC subjacente em 2,4 % em termos homólogos, excluindo os preços voláteis da energia e dos alimentos). Numa base mensal, no entanto, a inflação acelerou ligeiramente para 0,3 %, o que os mercados interpretaram como motivo de preocupação. Os responsáveis políticos do FOMC poderão, no entanto, estar mais preocupados com a inflação no setor dos serviços (3,1%), que poderá ser impulsionada por um crescimento salarial cada vez mais dinâmico. O indicador de crescimento salarial do Fed de Atlanta subiu em agosto para 4,1%, o seu nível mais elevado desde outubro de 2025 (embora, para apresentar o quadro completo, isto ainda represente menos de 1% em termos reais).
Figura 3: Inflação do IPC nos Estados Unidos (2026 - 2027)
Fonte: XTB Research, 15.09.2026
Christopher Waller salientou, uma semana antes, que os dados de agosto poderiam revelar-se decisivos para a decisão final do comité, fazendo pender a balança para um lado ou para o outro. Embora os dados não tenham fornecido uma resposta definitiva, os mercados interpretaram os resultados como um prenúncio de uma viragem para uma política monetária mais restritiva.
🌏 Principais publicações macroeconómicas
Segunda-feira
Canadá
- A inflação do IPC manteve-se em 3,0% em termos homólogos em agosto, em linha com as expectativas do consenso e inalterada em relação a julho. A taxa subjacente registou um valor significativamente inferior, situando-se nos 2,4% em termos homólogos. Os preços dos combustíveis registaram um aumento de 22,8% numa base anual.
- Vale a pena recordar que, no início do mês, o Banco do Canadá manteve as taxas de juro inalteradas pela sétima reunião consecutiva.
Terça-feira
Reino Unido
- A taxa de desemprego da OIT manteve-se estável em 4,9%, abaixo da previsão de consenso de 5,0%.
- O crescimento salarial (incluindo bónus) registou um aumento de 3,9% (em linha com as expectativas), na sequência de uma revisão em alta do valor anterior, de 4,1% para 4,2%. O crescimento salarial regular (excluindo bónus) manteve-se em 3,5%.
- O número de novos requerentes de subsídio de desemprego aumentou em 27,8 mil, excedendo substancialmente os níveis esperados (+8,3 mil).
- A reação da libra foi moderada, com o par GBP/EUR a registar uma queda inferior a 0,1%.
- Os mercados estão atualmente a precificar uma probabilidade de aproximadamente um em cada quatro de um aumento das taxas de juro pelo Banco de Inglaterra, antecipando movimentos em alta em novembro e dezembro.
Figura 4: Trajetória da taxa de juro de referência do Banco de Inglaterra implícita no mercado (2026 - 2027)
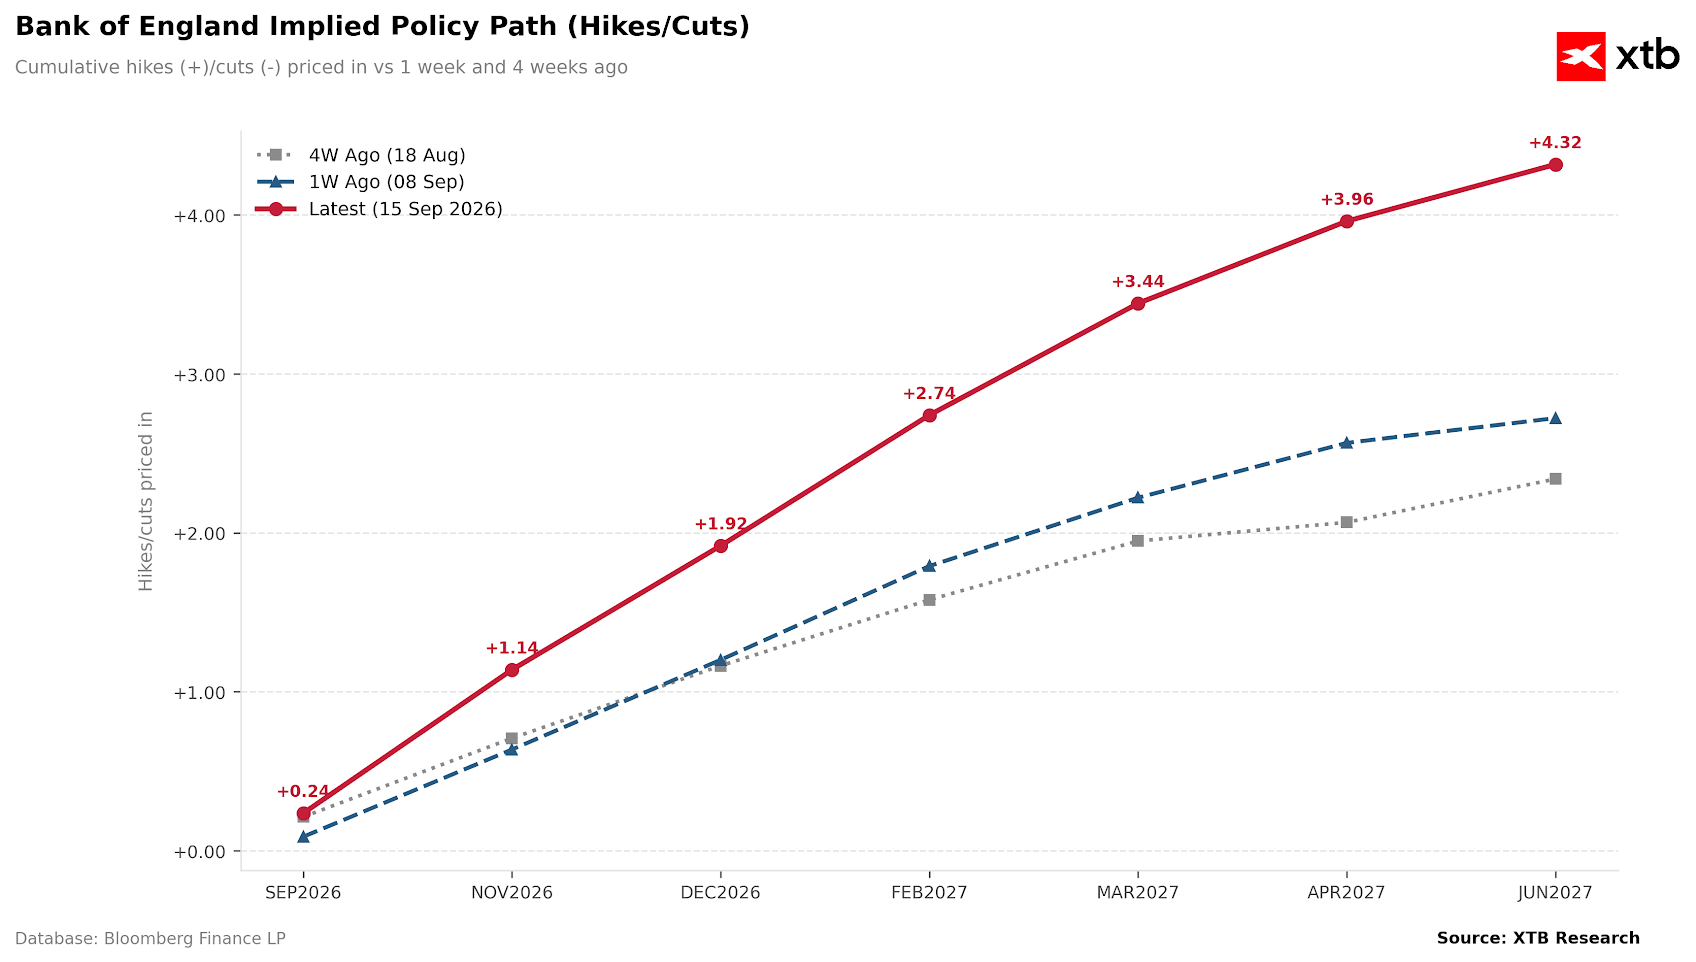
Fonte: XTB Research, 15.09.2026
China
- A produção industrial acelerou em agosto para 5,2% em termos homólogos (em comparação com os 4,5% registados em julho), impulsionada, em parte, pelas exportações associadas à expansão global das infraestruturas de IA.
- As vendas a retalho abrandaram para 0,4% em termos homólogos (abaixo das expectativas de 0,8%), o investimento em ativos fixos registou uma queda de 7,2% no acumulado do ano e o desemprego urbano subiu inesperadamente para 5,3%.
- O principal fator de travagem do consumo continua a ser a queda acentuada nas vendas de automóveis (-18,5% em termos homólogos), na sequência da eliminação gradual dos subsídios.
- O Banco Popular da China (PBOC) fixou hoje, pelo quinto dia consecutivo, uma cotação mais forte do yuan (a 6,7670/USD), limitando a volatilidade antes da cimeira entre Xi e Trump agendada para 24.09.2026. Trata-se da sequência mais longa deste tipo desde dezembro de 2025.
📆 Calendário macroeconómico
Fonte: XTB Research, 15.09.2026
China
- A produção industrial acelerou em agosto para 5,2% em termos homólogos (em comparação com os 4,5% registados em julho), impulsionada, em parte, pelas exportações ligadas à expansão global das infraestruturas de IA.
- As vendas a retalho abrandaram para 0,4% em termos homólogos (abaixo das expectativas de 0,8%), o investimento em ativos fixos registou uma queda de 7,2% desde o início do ano e o desemprego urbano subiu inesperadamente para 5,3%.
- O principal fator que pesa sobre o consumo continua a ser a queda acentuada nas vendas de automóveis (-18,5% em termos homólogos), na sequência da eliminação gradual dos subsídios.
- O Banco Popular da China (PBOC) fixou hoje, pelo quinto dia consecutivo, uma cotação de referência mais forte para o yuan (a 6,7670/USD), limitando a volatilidade antes da cimeira entre Xi e Trump agendada para 24 de setembro de 2026. Esta marca a série mais longa deste tipo desde dezembro de 2025.
📆 Calendário macroeconómico
Terça-feira
- Polónia: Inflação do IPC de agosto (revisão final)
- Hora: 8h30
- Valor preliminar: 3,4%
- Alemanha: Índice ZEW de setembro
- Hora: 10h00
- Consenso: 39,8
- Valor anterior: 34,2
Quarta-feira
- Reino Unido: Inflação do IPC de agosto
- Hora: 7h00
- Consenso: 3,1%
- Valor anterior: 2,9%
🗂️ Resultados empresariais
Não estão previstas divulgações de resultados de grande relevância.
3 Mercados a acompanhar
- PETRÓLEO: O petróleo bruto Brent ultrapassou os 107 USD por barril na sequência do encerramento, pela Arábia Saudita, do oleoduto Este-Oeste, que servia de desvio para as perturbações no Estreito de Ormuz. O Secretário da Energia dos EUA antecipa um rápido regresso ao funcionamento da infraestrutura, embora a AP relate uma potencial interrupção com duração de várias semanas.
- TNOTA: A taxa de rendibilidade dos títulos do Tesouro a 10 anos ultrapassou os 5%, atingindo o seu nível mais elevado desde 2007. O aumento é impulsionado pela subida dos preços da energia e pelo crescimento da dívida, tanto no setor público como no privado.
- GBPUSD: A libra esterlina continua sob pressão, apesar da taxa de desemprego inesperadamente baixa, com o mercado a centrar-se no aumento do número de requerentes de subsídio de desemprego e na divulgação amanhã do IPC, que, juntamente com a decisão do Banco de Inglaterra na quinta-feira, determinará a trajetória do par.
lendar
Terça-feira
- Polónia: Inflação do IPC de agosto (revisão final)
- Hora: 8h30
- Valor preliminar: 3,4%
- Alemanha: Índice ZEW de setembro
- Hora: 10h00
- Consenso: 39,8
- Valor anterior: 34,2
Quarta-feira
- Reino Unido: Inflação do IPC de agosto
- Hora: 7h00
- Consenso: 3,1%
- Valor anterior: 2,9%
🗂️ Resultados empresariais
Não estão previstos resultados importantes.
3 Mercados a acompanhar
- PETRÓLEO: O petróleo bruto Brent ultrapassou os 107 USD por barril na sequência do encerramento, pela Arábia Saudita, do oleoduto Este-Oeste, que servia de desvio em caso de perturbações no Estreito de Ormuz. O Secretário da Energia dos EUA antecipa um rápido regresso ao funcionamento desta infraestrutura, embora a AP relate uma potencial interrupção com duração de várias semanas.
- TNOTE: A taxa de rendibilidade dos títulos do Tesouro a 10 anos ultrapassou os 5%, atingindo o seu nível mais elevado desde 2007. Este aumento deve-se à subida dos preços da energia e ao aumento da dívida, tanto no setor público como no privado.
- GBPUSD: A libra esterlina continua sob pressão, apesar da taxa de desemprego inesperadamente baixa, com o mercado a centrar-se no aumento do número de requerentes de subsídio de desemprego e na divulgação amanhã do IPC, que, juntamente com a decisão do Banco de Inglaterra na quinta-feira, determinará a trajetória do par.



Destaques da manhã (15.09.2026)



Abertura do mercado norte-americano: IA assombra o mercado norte-americano


Decisão difícil para a Reserva Federal, à medida que o IPC subjacente põe à prova as expectativas do mercado

🟡Ouro recupera antes da divulgação do IPC
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.