


Os índices bolsistas dos EUA ficaram sob pressão ontem, após terem atingido recentemente máximos históricos, enquanto os futuros de Wall Street estão a ser negociados praticamente estáveis hoje. A subida dos preços do petróleo para cerca de 100 dólares por barril reacendeu as preocupações com a inflação e as expectativas de um novo aperto monetário por parte da Reserva Federal, pesando sobre a propensão ao risco dos investidores.
- A agenda económica de hoje é relativamente escassa. Os principais dados a acompanhar são os pedidos iniciais de subsídio de desemprego nos EUA (12h30 GMT) e a ata da última reunião de política monetária do Banco Central Europeu (11h30 GMT). Esta manhã, o índice da Pesquisa de Expectativas Económicas do Japão subiu para 47, superando as expectativas de 46,7 e registando uma melhoria em relação ao valor anterior de 46,4.
- O S&P 500 recuou em relação aos máximos históricos, enquanto o petróleo Brent encerrou a sessão de ontem perto dos 100 dólares por barril e regista hoje uma subida de quase 2%, ultrapassando os 102 dólares. Os preços do petróleo estão a ser sustentados pela escalada das tensões no Médio Oriente, incluindo ataques a petroleiros perto do Estreito de Ormuz, a par de perturbações persistentes no abastecimento regional de petróleo.
- A Casa Branca estará, alegadamente, a considerar novos ataques contra alvos iranianos antes das eleições intercalares nos EUA, apesar de um período de relativa calma militar nas últimas semanas. De acordo com a revista «The Atlantic», o Pentágono recebeu instruções para preparar possíveis opções militares, mesmo que a administração Trump procure reduzir os preços dos combustíveis e limitar as repercussões políticas de um conflito impopular antes das eleições.
- A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos recuou em relação ao pico de ontem, de 5,35%, o seu nível mais elevado desde 2002. A pressão sobre o mercado obrigacionista persistiu, apesar da forte procura num leilão de títulos do Tesouro no valor de 39 mil milhões de dólares. Entretanto, a Bitcoin caiu abaixo dos 83 000 dólares, refletindo uma atitude mais cautelosa em relação aos ativos de risco.
- Os índices bolsistas asiáticos têm estado sob pressão na sequência das quedas registadas ontem em Wall Street. O Índice MSCI All Country World registou uma descida de cerca de 0,2%, recuando dos máximos históricos após ter subido 1,5% no início da semana. Os investidores estão a reduzir a sua exposição a ativos de risco num contexto de subida dos preços da energia e de uma nova escalada de tensões no Médio Oriente.
- O ouro está a recuperar gradualmente após ter caído para 4 070 dólares por onça, recuperando para acima dos 4 130 dólares. A platina e o paládio também estão a valorizar-se, subindo 1,8% e 2,3%, respetivamente.
- Os mercados estão a incorporar cada vez mais a possibilidade de um novo aumento da taxa de juro pela Reserva Federal antes do final de 2026. Os preços da energia persistentemente elevados, o aumento dos custos de financiamento das empresas e o investimento substancial em infraestruturas de inteligência artificial poderão sustentar as pressões inflacionistas e limitar a margem de manobra da Reserva Federal para flexibilizar a política monetária.
- A ata da reunião de setembro da Reserva Federal confirmou que todos os 19 responsáveis apoiaram o aumento da taxa de juro. Muitos participantes consideraram o aumento como uma precaução contra um potencial ressurgimento da inflação, reforçando as expectativas de que o Fed possa manter uma política monetária restritiva por mais tempo.
- A SpaceX está, alegadamente, em negociações com bancos e investidores para angariar aproximadamente 40 mil milhões de dólares para adquirir chips da Nvidia. O potencial financiamento figuraria entre as maiores transações relacionadas com a expansão das infraestruturas de IA, fornecendo mais provas da procura sustentada por processadores avançados utilizados em centros de dados.
- O Irão e Omã estão a manter discussões sobre a navegação segura pelo Estreito de Ormuz, incluindo coordenadas geográficas para as rotas de trânsito e a forma de apresentar os seus acordos a nível internacional. O porta-voz do Ministério dos Negócios Estrangeiros iraniano, Esmail Baghaei, afirmou que Teerão continua empenhado em restaurar a segurança na região, acrescentando que a resposta do Irão às propostas dos EUA será transmitida através de intermediários.
- A Unidade de Operações de Comércio Marítimo do Reino Unido (UKMTO) comunicou um ataque a um petroleiro a cerca de 51 milhas náuticas a norte de Madinat Ash Shamal, no Catar. De acordo com relatórios preliminares, a embarcação foi atingida por vários projéteis, tendo-se registado vítimas entre a tripulação, o que suscitou novas preocupações quanto à segurança marítima e aos transportes de energia provenientes do Golfo Pérsico.
- Washington está a intensificar os esforços para proteger tecnologias estratégicas, ao mesmo tempo que expande a cooperação com o setor da inteligência artificial. Na sequência de um incidente envolvendo componentes de caças F-35 que terão sido enviados para a China através da UPS, surgiram preocupações relativamente aos controlos de exportação, enquanto um responsável da administração norte-americana revelou que estão em curso discussões com 20 a 25 empresas de IA e planos para a supervisão, por parte da FAA, das aplicações de IA na aviação.
- As taxas de fretamento de superpetroleiros de crude atingiram novos máximos, o que poderá aumentar os custos de transporte de petróleo e agravar as pressões inflacionistas ao longo das cadeias de abastecimento. As tensões no Médio Oriente permanecem elevadas na sequência de novos ataques a infraestruturas estratégicas, com os rebeldes houthis, apoiados pelo Irão, a atacarem dois aeroportos na Arábia Saudita, matando três pessoas, enquanto os confrontos envolvendo forças apoiadas pela Arábia Saudita continuam no Iémen.
- O aumento dos preços da energia está a complicar as perspetivas de inflação na sequência do aumento das taxas de juro pelo Fed em setembro, enquanto os investidores estão a voltar cada vez mais a sua atenção para a próxima época de divulgação de resultados nos EUA. Os mercados estarão atentos a indícios de que o investimento recorde em infraestruturas de IA se está a traduzir num crescimento tangível das receitas e dos lucros, suficiente para justificar as elevadas valorizações das ações.
- O euro mantém-se relativamente estável face ao dólar norte-americano, embora os investidores estejam a prestar maior atenção à deterioração da situação orçamental da França. As crescentes preocupações com as finanças públicas estão a aumentar o risco de tensões nos mercados obrigacionistas europeus e de um potencial confronto com o BCE, enquanto o Ministério das Finanças francês indicou que não tem planos para alterar a sua estratégia de emissão de dívida, apesar da incerteza acrescida.
- As importações alemãs aumentaram 0,9% em termos mensais, em comparação com as expectativas de um aumento de 2,8% e uma queda de 5,7% registada anteriormente (ajustadas sazonalmente), enquanto as exportações alemãs diminuíram 0,8% em termos mensais, contrariando as expectativas do mercado de um aumento de 0,9% e na sequência de uma queda de 0,8% no mês anterior (ajustadas sazonalmente). O excedente comercial da Alemanha situou-se nos 19,5 mil milhões de euros, em comparação com previsões de 19 mil milhões de euros e 21,3 mil milhões de euros anteriormente (ajustados sazonalmente).
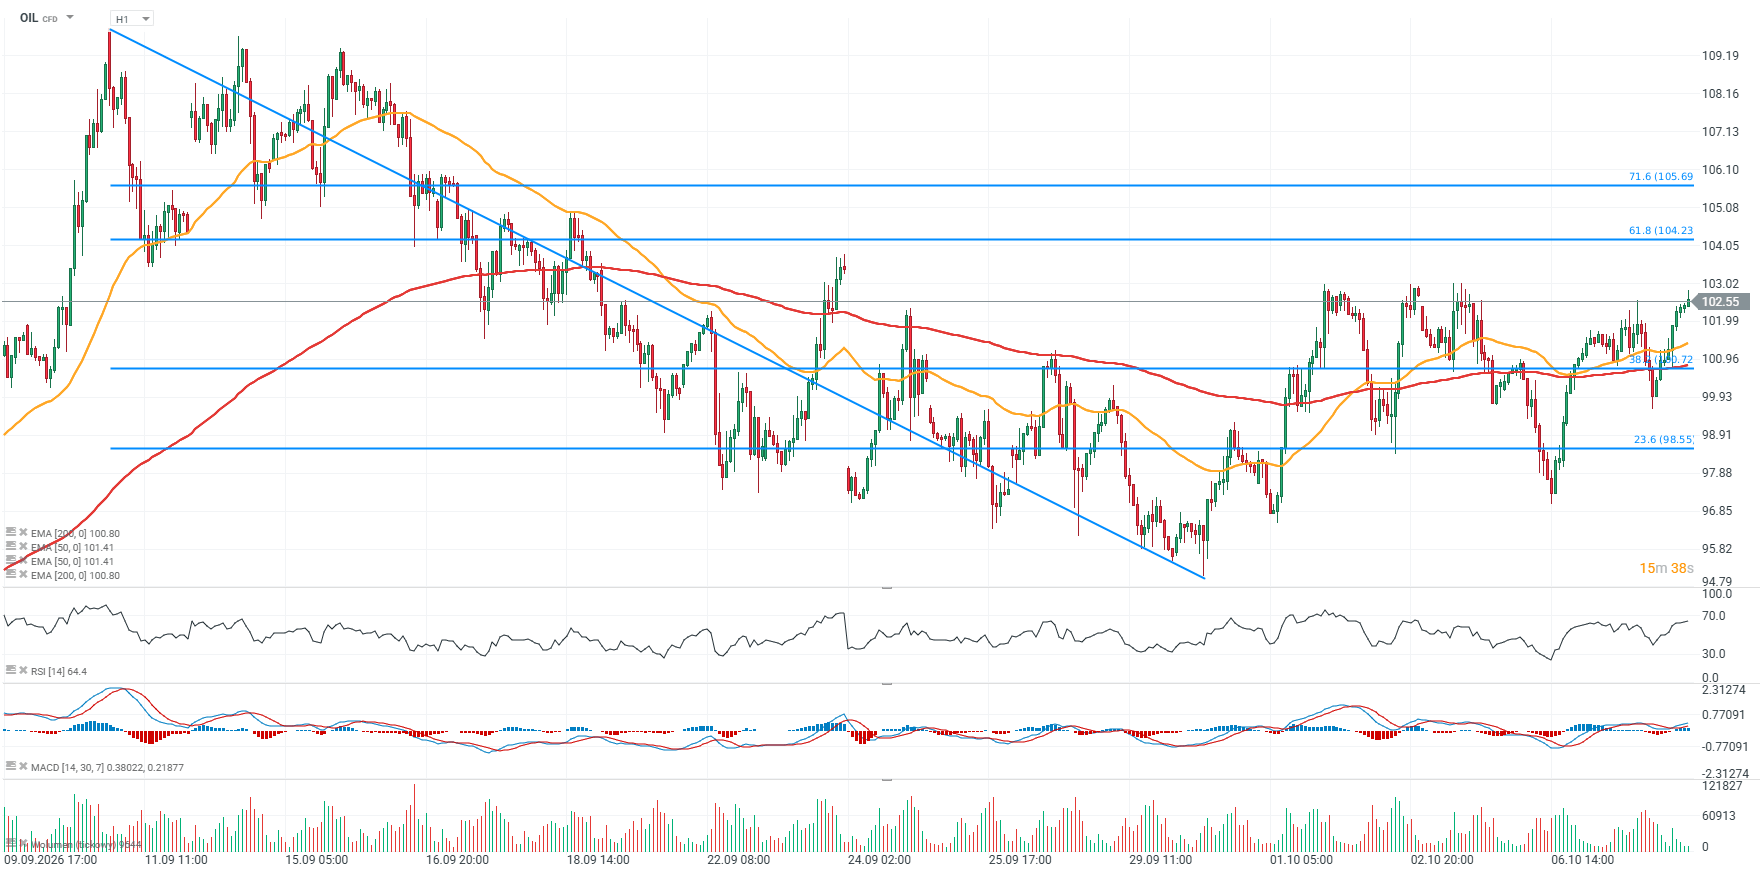
Gráfico do PETRÓLEO (intervalo H1)
Os futuros do Brent estão a recuperar após uma breve queda para cerca de 95 dólares, registando um ganho de aproximadamente 8% e atingindo um máximo local. O RSI ainda não entrou em território de sobrecompra, enquanto o MACD também sugere potencial para uma nova subida. Uma quebra acima dos 103,5 dólares poderá abrir caminho para os 104,5 e 105,5 dólares, correspondentes aos níveis de retração de Fibonacci de 61,8% e 71,6% do mais recente movimento descendente. A zona dos 97–99 dólares continua a ser uma importante zona de suporte, reforçada pelo nível de retração de Fibonacci de 38,2%.
 Fonte: XTB

Gráfico do dia: DE40


Grande diminuição nos stocks de petróleo bruto

📉 Ouro desvaloriza 1.7%


Índices em Wall Street recuam 🚩Nasdaq desce 1 % em relação aos máximos históricos
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.