


Os mercados iniciam a semana sob pressão devido ao aumento dos preços do petróleo. O crude Brent está agora a ser negociado acima dos 107 dólares por barril, na sequência do encerramento do oleoduto Este-Oeste da Arábia Saudita, entre outros fatores. Simultaneamente, as ações em todo o ecossistema mais alargado da IA estão a sofrer uma onda de vendas, depois de os líderes da Anthropic, da ChatGPT e da Grok terem lançado um apelo conjunto para abrandar o desenvolvimento da inteligência artificial (o que, aliás, suscitou uma reação veemente por parte do Presidente Trump) .
Entretanto, as taxas de rendibilidade dos títulos do Tesouro dos EUA a 10 anos ultrapassaram a marca dos 5%, atingindo o seu nível mais elevado desde 2007, num momento em que os investidores aguardam ansiosamente a reunião da Reserva Federal de quarta-feira. Com um aumento das taxas de juro já precificado em mais de 90%, é provável que a atenção do mercado se concentre na retórica que acompanhará a decisão.
No plano macroeconómico, os dados económicos contraditórios da China e as medidas tomadas pelo Banco Popular da China têm suscitado atenção. O Banco Popular da China reforçou a cotação de referência do yuan antes da cimeira entre Xi e Trump, agendada para o final do mês.
📈 Ações
Os mercados asiáticos iniciam o dia sob ligeira pressão.
- Nikkei 225: -0,4%
- Shanghai SE Composite: -0,3%
- Hang Seng: -0,5%
- Kospi: -0,5%
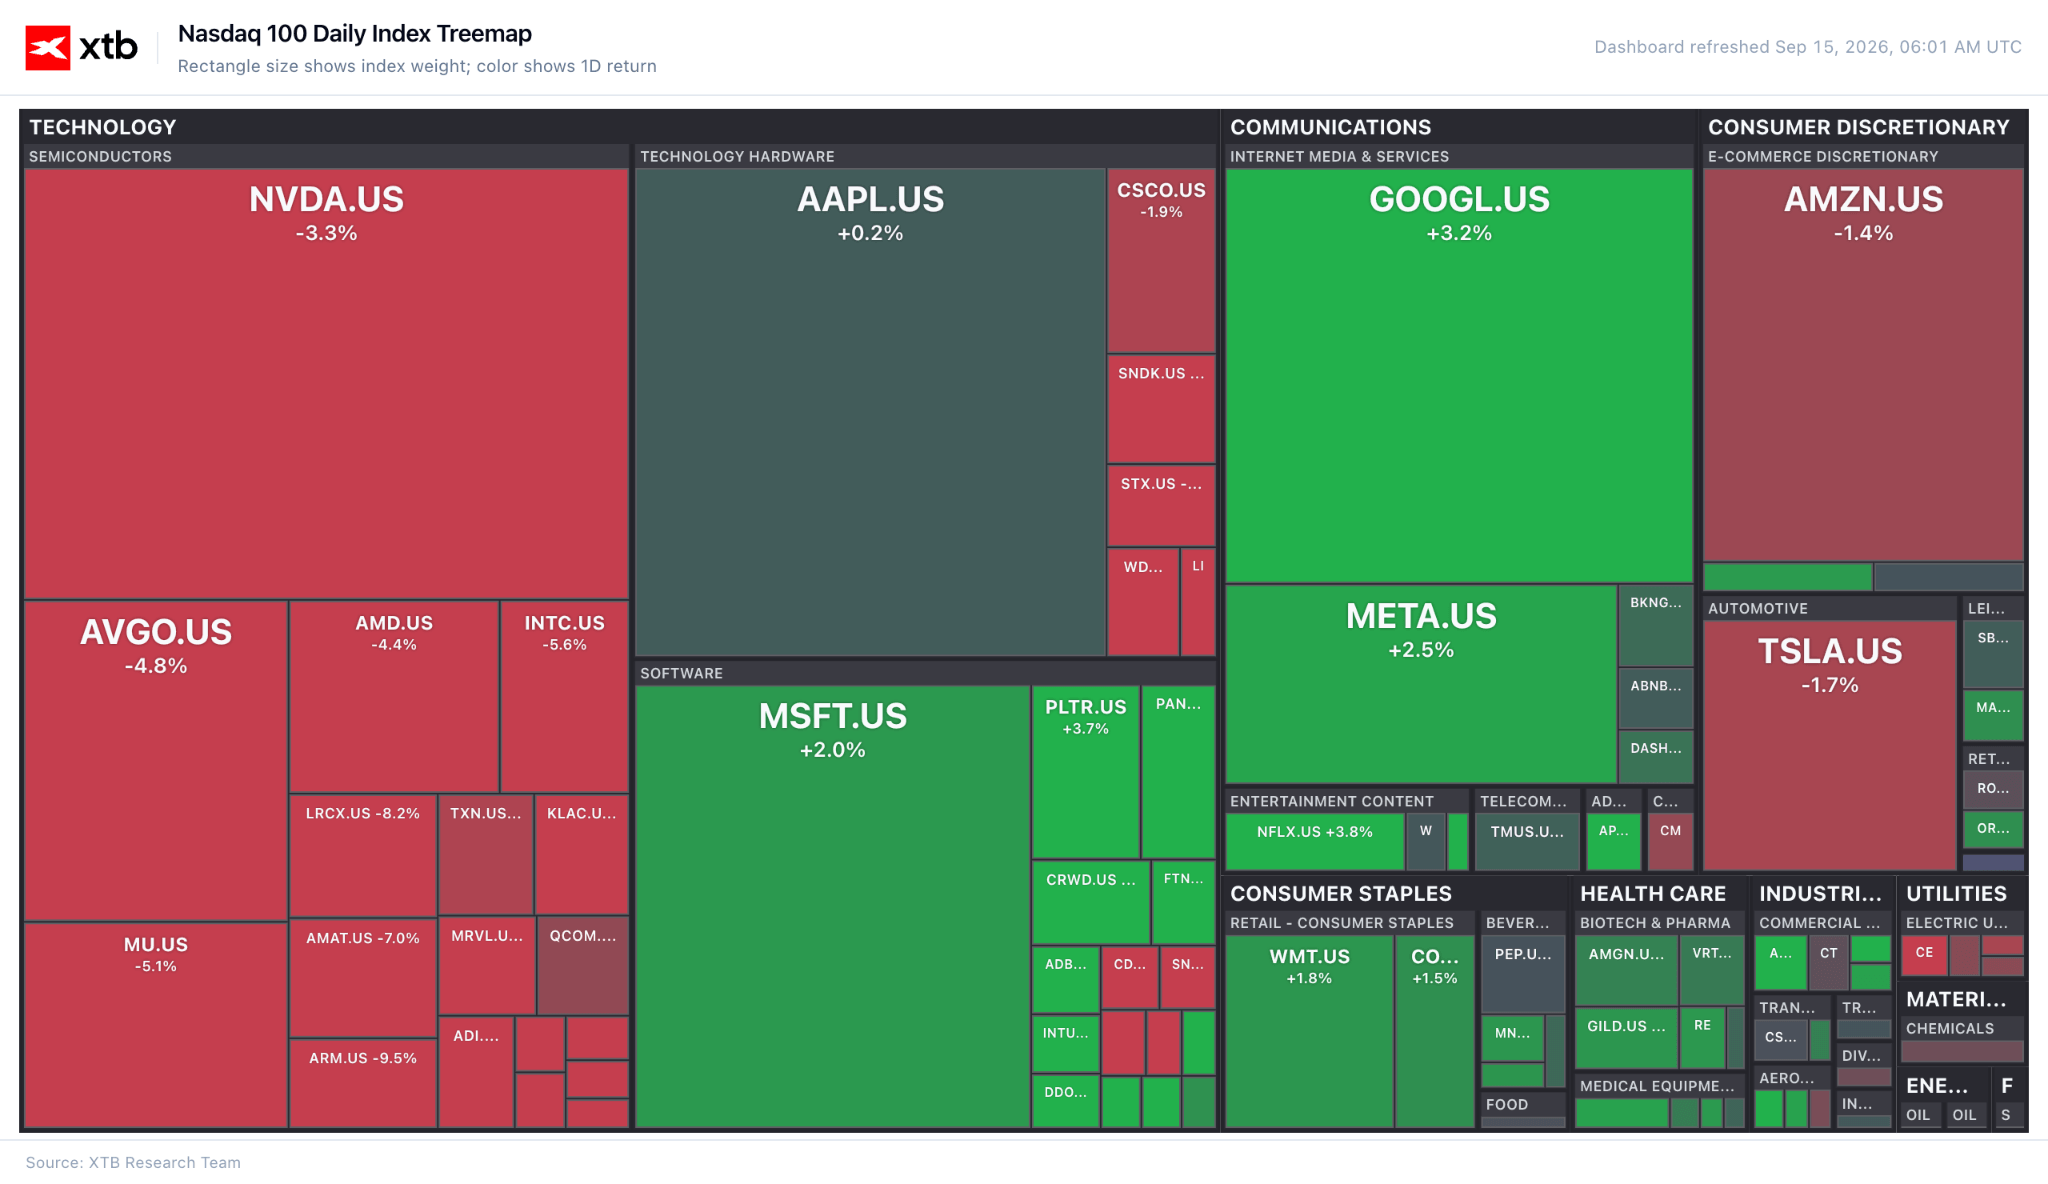
Os índices regionais registaram quedas na sequência da onda de vendas de segunda-feira em ações do setor dos semicondutores nas bolsas globais, desencadeada pelo apelo de empresas líderes em IA a uma desaceleração no desenvolvimento da inteligência artificial, com vista a mitigar o risco de perder o controlo sobre a tecnologia. No entanto, a magnitude das perdas mantém-se relativamente modesta. O Kospi, tipicamente volátil, registou uma queda de 0,5%, enquanto os gigantes do setor, a SK Hynix e a Samsung, caíram 1% e 1,5%, respetivamente.
Conforme referido acima, o apelo foi alvo de críticas severas por parte do Presidente Trump, o que alimentou ainda mais a ansiedade no setor tecnológico.
Figura 1: Treemap do Nasdaq 100 (14.09.2026)
Fonte: XTB Research, 15.09.2026
No que diz respeito às notícias empresariais, prevê-se que a ponderação da SpaceX no índice Nasdaq 100 seja aumentada ainda este mês, o que poderá desencadear uma onda de compras por parte dos fundos passivos.
Entretanto, o Bank of America anunciou que as suas receitas de negociação do terceiro trimestre se manterão estáveis em relação ao ano anterior, uma declaração que foi mal recebida pelos investidores. As ações do banco caíram mais de 5 % ontem, arrastando para baixo todo o setor bancário, inclusive na Ásia.
🌍 Geopolítica
Teerão, por intermédio do secretário do Conselho Supremo de Segurança Nacional, Mohsen Rezaee, declarou na plataforma X que as negociações com Washington estão fora de questão enquanto as condições do Irão não forem cumpridas. Isto contrasta com as declarações anteriores do Presidente Trump, que sugeriu um potencial avanço, afirmando que o Irão estava interessado em chegar a um acordo rápido.
Entretanto, as forças norte-americanas mantêm o bloqueio aos portos iranianos, aumentando a pressão sobre Teerão. A Marinha da Guarda Revolucionária Islâmica relatou uma explosão a bordo de um petroleiro que alegadamente teria atingido uma mina ao tentar navegar numa zona restrita no sul do Estreito de Ormuz. O Comando Central dos EUA negou estas notícias.
As tensões no Médio Oriente estão também a ser alimentadas pelas forças houthis apoiadas pelo Irão, que lançaram ataques com mísseis e drones contra alvos civis nas cidades sauditas de Khamis Mushait, Abha e Taif na segunda-feira.
No que diz respeito à guerra entre a Rússia e a Ucrânia, Trump afirma que Moscovo e Kiev concordaram em suspender os ataques à infraestrutura energética. O presidente Zelenskyy negou que tal acordo tenha sido finalizado.
🛢️ Matérias-primas
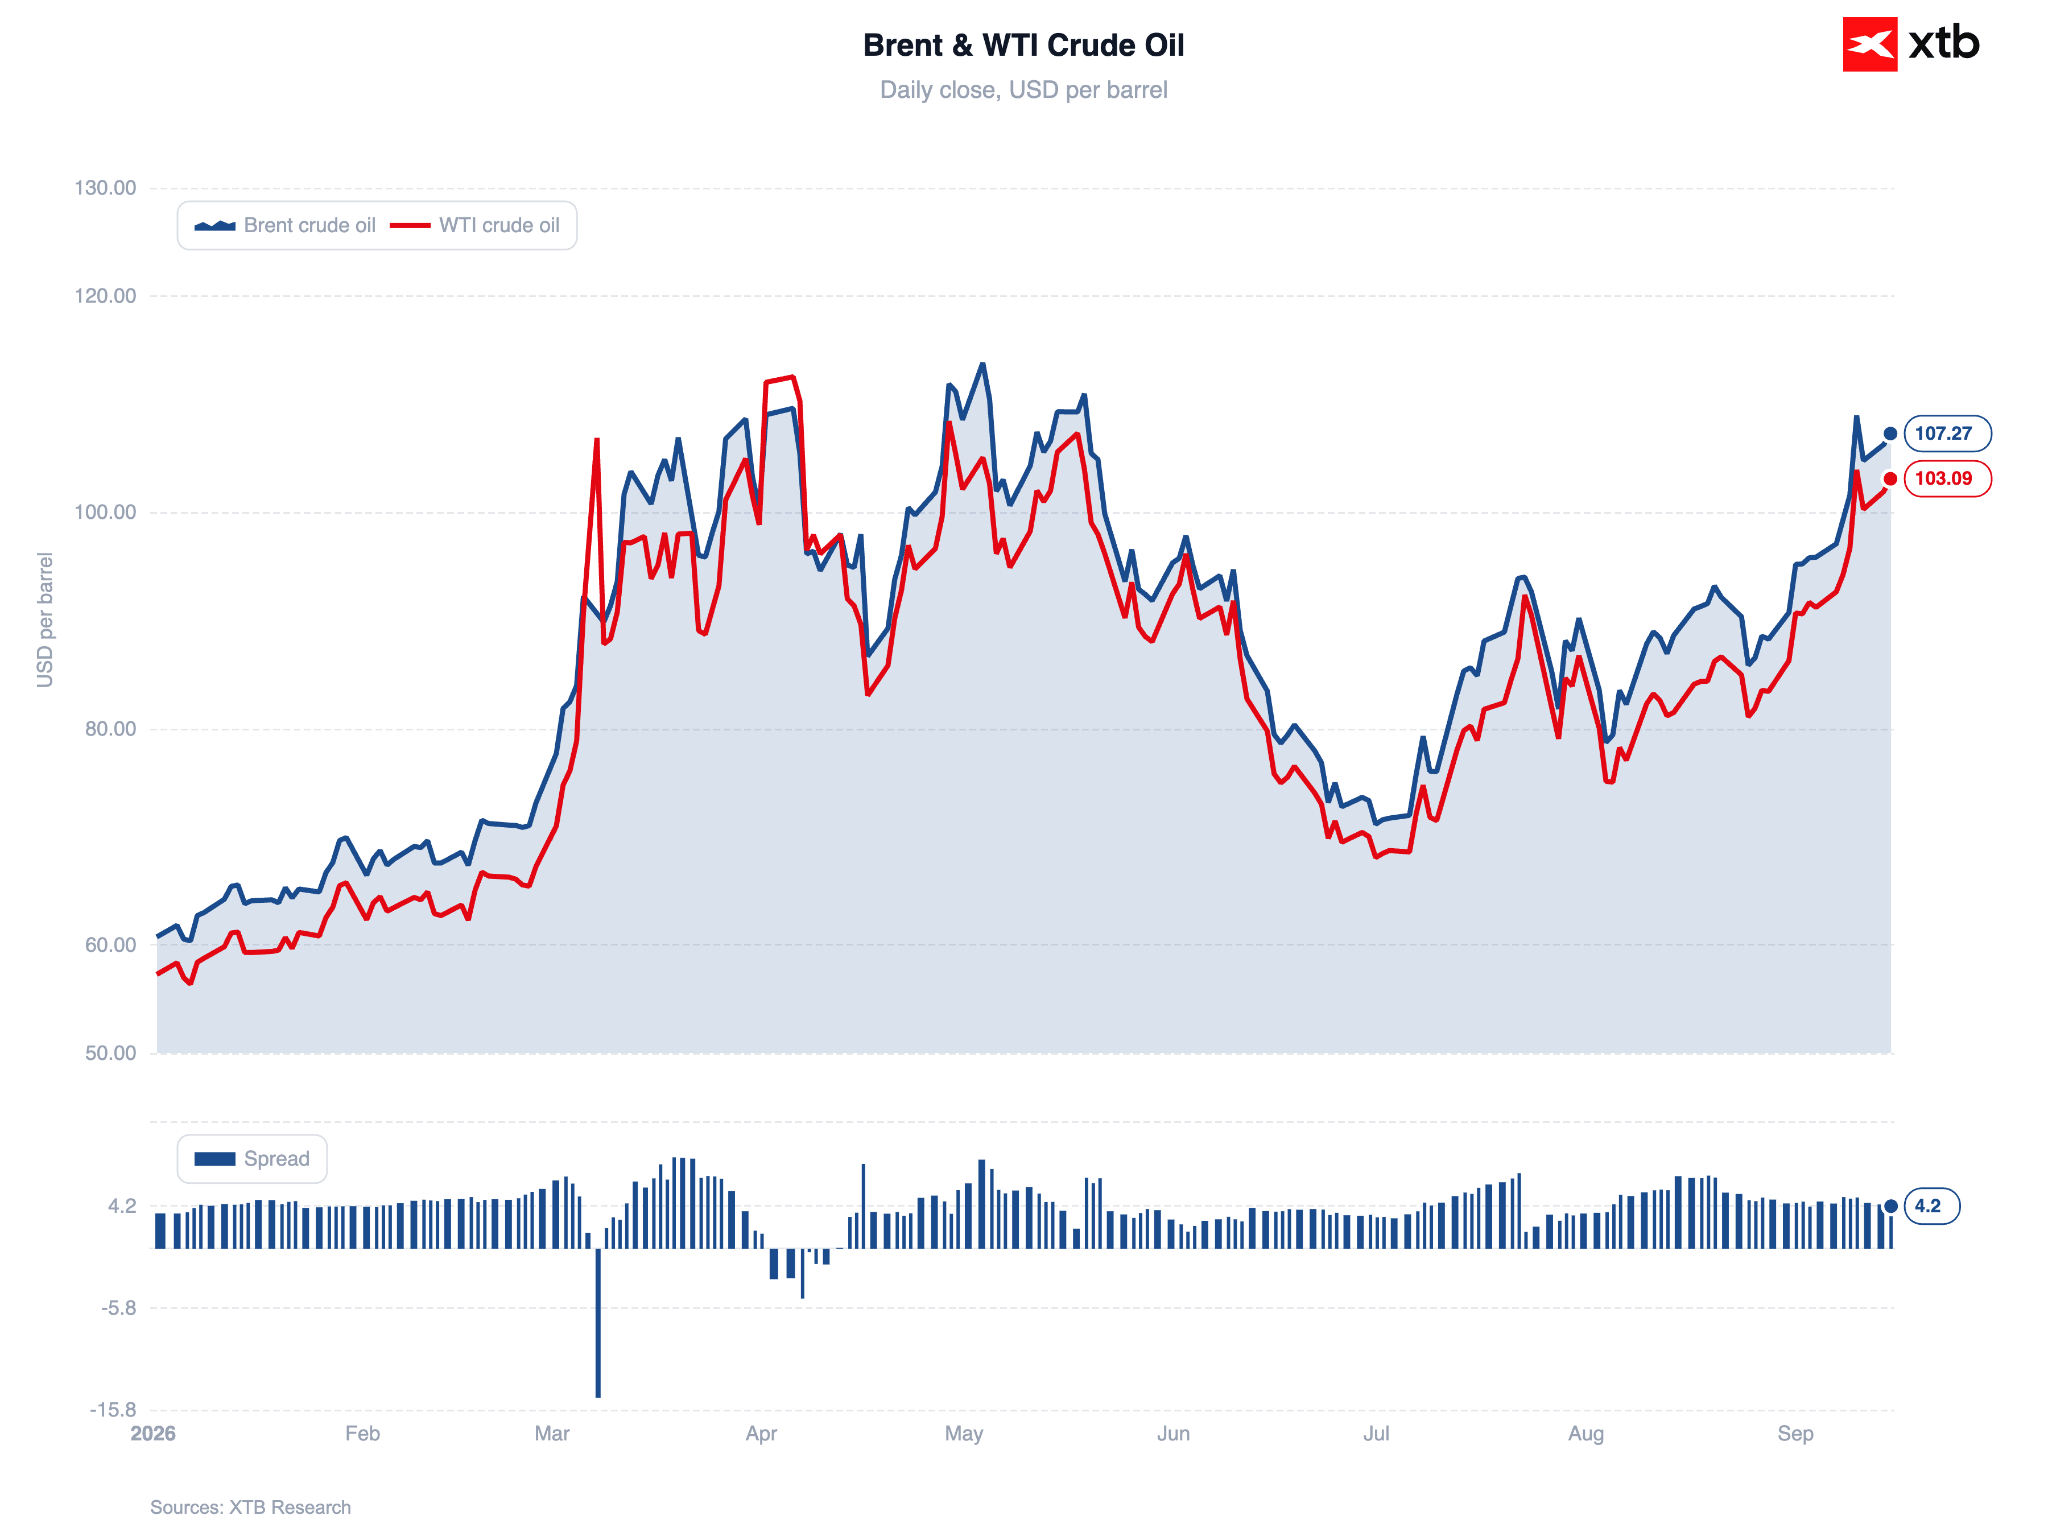
Os preços do petróleo estão a subir pela segunda sessão consecutiva. O petróleo bruto Brent está a ser negociado acima dos 107 dólares por barril, enquanto o WTI oscila perto dos 103 dólares. Esta evolução deve-se, em parte, ao encerramento do oleoduto Este-Oeste da Arábia Saudita, que servia como rota alternativa para o transporte de petróleo através do Estreito de Ormuz.
Figura 2: Petróle Brent e WTI (2026)
Fonte: XTB Research, 15.09.2026
A Saudi Aramco ainda não apresentou um calendário para o reinício da produção. De acordo com uma notícia da Associated Press que cita responsáveis regionais, as instalações poderão permanecer fora de serviço durante várias semanas.
🪙 Metais preciosos
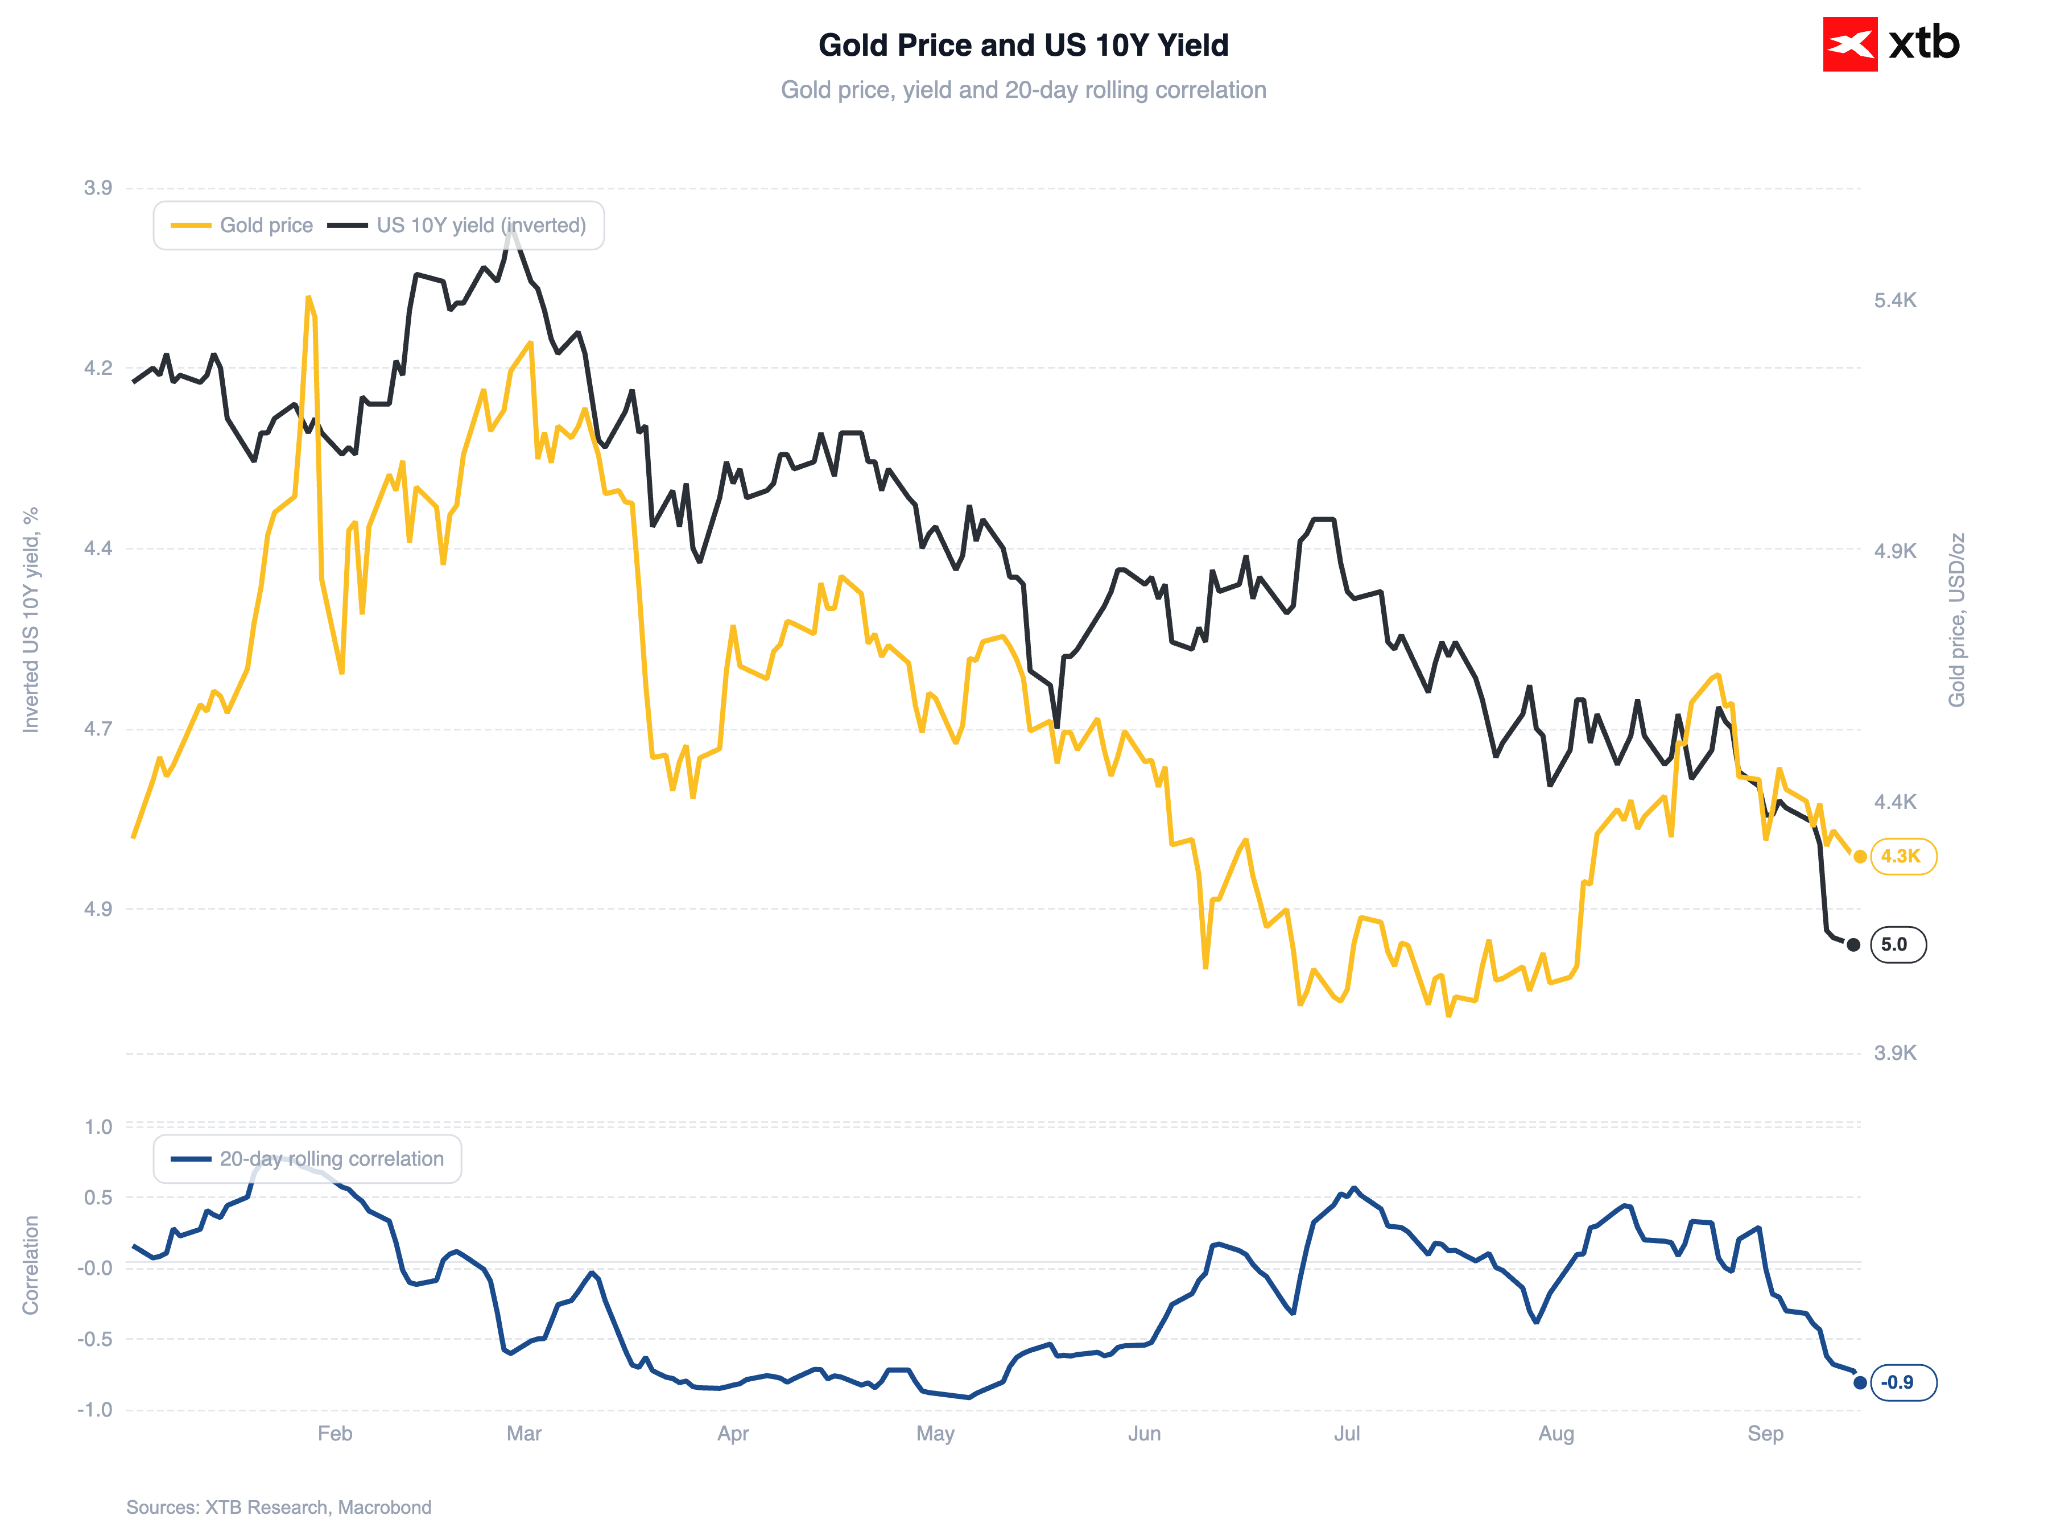
O ouro mantém-se próximo dos 4 300 dólares por onça, após ter caído mais de 1% na sessão anterior, atingindo o valor mais baixo das últimas cinco semanas. O metal precioso continua sob pressão devido à crescente probabilidade de um aumento das taxas de juro por parte da Reserva Federal, que o mercado avalia agora em mais de 90%.
Figura 3: Preço do ouro e rendimento das obrigações a 10 anos dos EUA [eixo invertido] (2026)
Fonte: XTB Research, 15.09.2026
O metal precioso está atualmente a ser negociado mais de 3% abaixo dos seus máximos do final de agosto, altura em que os preços ultrapassaram os 4 700 dólares. A decisão da Reserva Federal desta quarta-feira e o tom que a acompanhar poderão revelar-se cruciais para a sua trajetória. Quaisquer preocupações relativas à independência do banco central poderão desencadear um regresso da «tendência de desvalorização», impulsionando uma migração das moedas fiduciárias para ativos tangíveis.
📈 Dados macroeconómicos e política monetária
As taxas de rendibilidade dos títulos do Tesouro dos EUA a 10 anos ultrapassaram na segunda-feira a barreira psicológica dos 5%, atingindo 5,03%, o seu nível mais elevado desde 2007. Esta evolução foi impulsionada por uma combinação de subidas acentuadas dos preços do petróleo, preocupações com a inflação e o aumento da dívida soberana e empresarial, incluindo o financiamento de investimentos maciços em IA. Alguns analistas alertam que taxas de rendibilidade na faixa dos 5,00–5,25% poderão começar a exercer uma forte pressão sobre as valorizações das ações.
Os mercados já descontaram quase na totalidade um aumento das taxas na reunião do FOMC desta quarta-feira. A ausência de medidas esta semana poderá minar a credibilidade do banco central e provocar uma nova subida das taxas de rendibilidade a longo prazo. As cotações atuais do mercado sugerem outro aumento das taxas em dezembro, seguido de mais dois até outubro de 2027.
Figura 4: Trajetória implícita da política monetária da Fed (aumentos/reduções) (2026 - 2027)
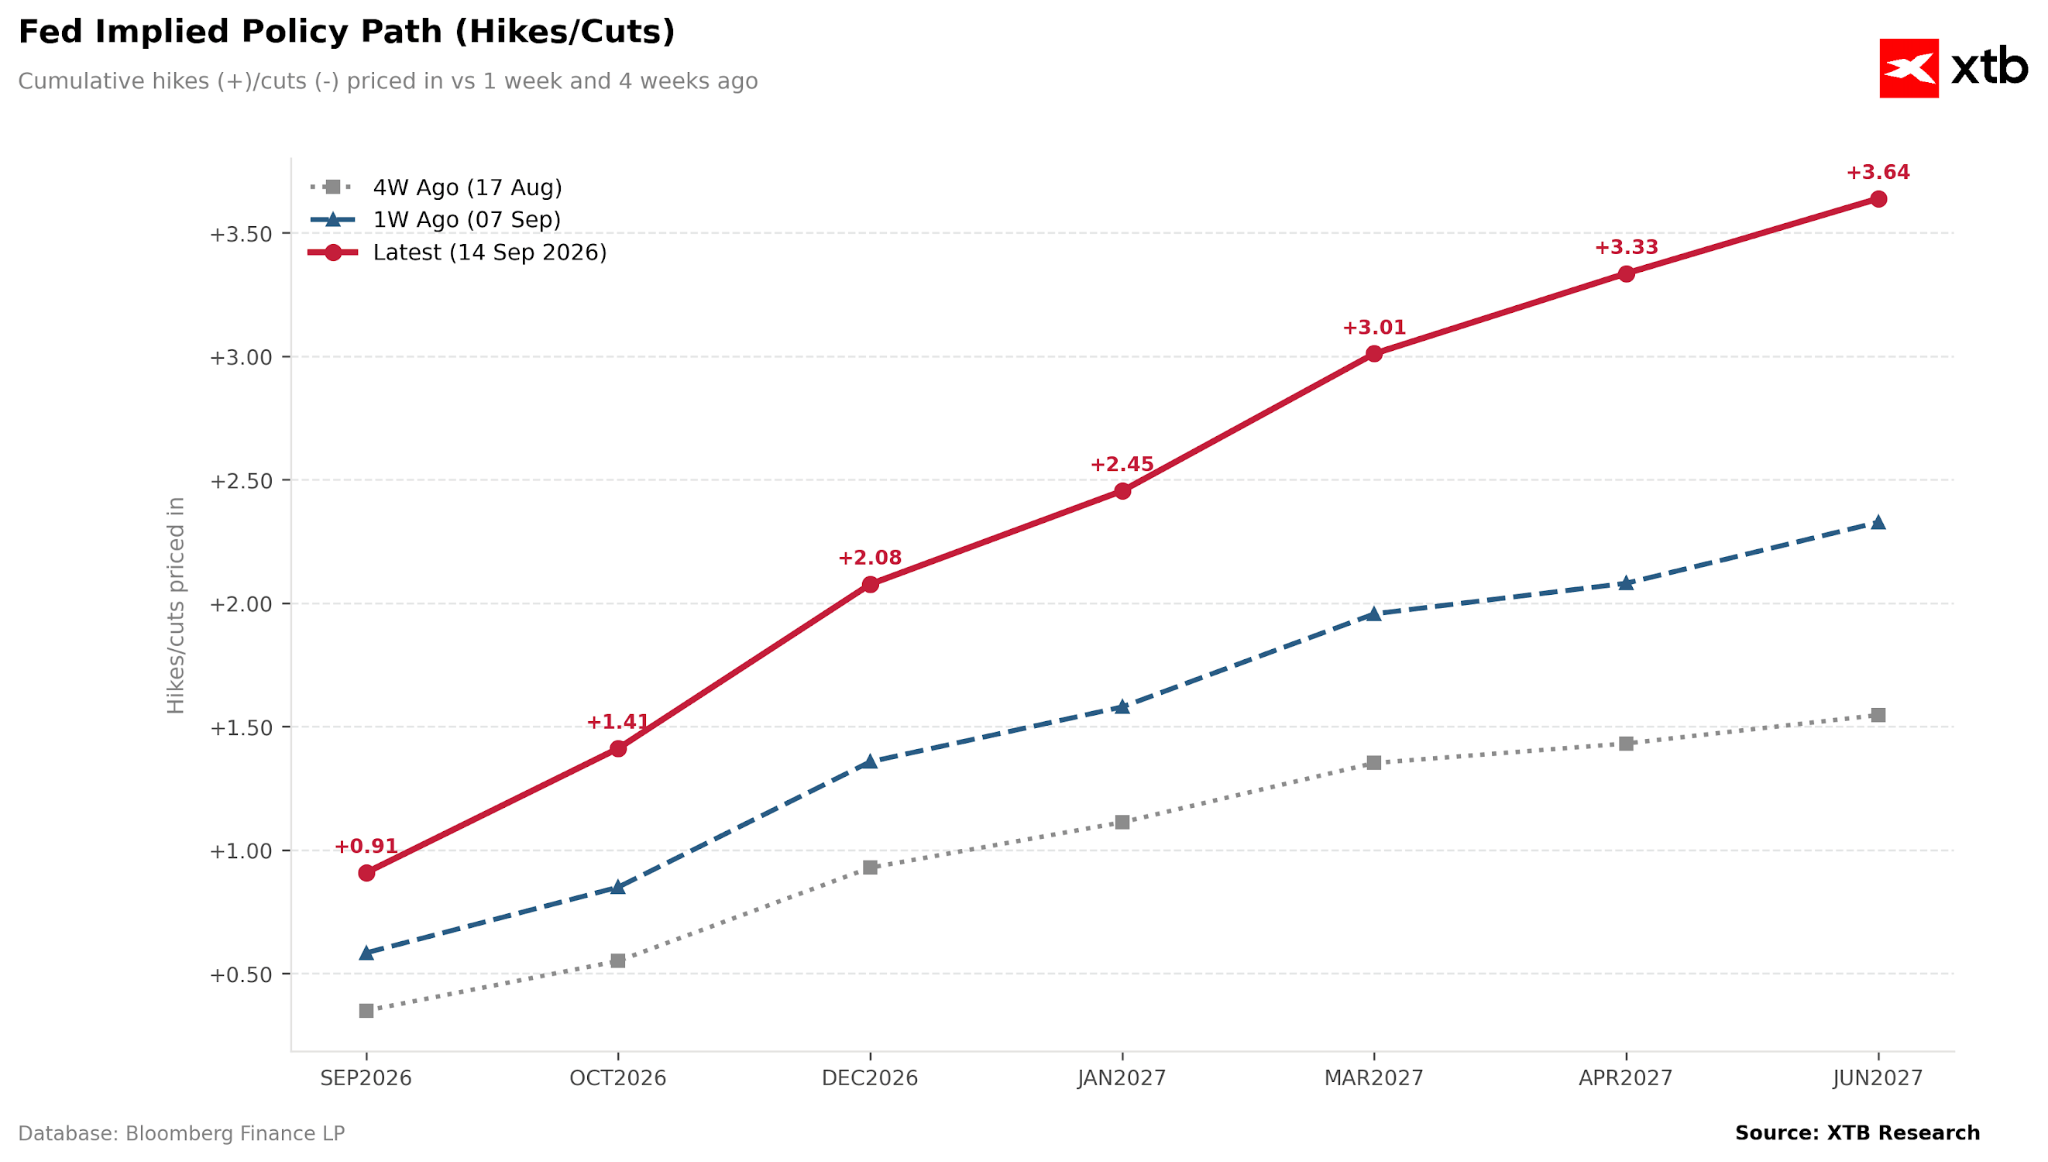
Fonte: XTB Research, 15.09.2026
Os dados económicos da China relativos ao mês de agosto apresentaram um quadro misto. A produção industrial surpreendeu positivamente, registando um crescimento de 5,2 % em termos homólogos (contra os 4,8 % previstos), em comparação com os 4,5 % de julho, impulsionada principalmente por um crescimento de dois dígitos das exportações, alimentado pela procura de componentes relacionados com a inteligência artificial. Em contrapartida, as vendas a retalho aumentaram apenas 0,4% em termos homólogos, ficando aquém da previsão de 0,8% e registando um abrandamento em relação a julho, enquanto o investimento em ativos fixos sofreu uma nova contração, atingindo -7,2% no acumulado do ano. O desemprego urbano subiu inesperadamente de 5,2% para 5,3%.
O principal fator de travagem do consumo chinês continua a ser o mercado automóvel, onde as vendas de automóveis caíram 18,5% em termos homólogos em agosto, na sequência do termo dos subsídios governamentais. Excluindo os veículos, as vendas a retalho cresceram 2,5%, mantendo o ritmo de julho. Entretanto, o investimento imobiliário registou uma contração de 19,9% no acumulado do ano.
O Banco Popular da China fixou na quarta-feira a cotação de referência do yuan em 6,7670 por dólar, fortalecendo a moeda pelo quinto dia consecutivo — a sua recuperação mais longa desde dezembro de 2025. Esta medida está em linha com uma estratégia para conter a volatilidade cambial antes da cimeira entre os presidentes Xi Jinping e Donald Trump, a realizar-se a 24 de setembro.
💱 Moedas
O dólar continua a valorizar-se na sequência do desempenho de segunda-feira, quando registou o seu maior ganho diário em mais de dois meses. O iene recuperou algumas perdas durante as negociações da manhã, com o USD/JPY a aproximar-se do nível psicológico de 155.
₿ Criptomoedas
As criptomoedas continuam sob pressão devido ao aumento das taxas de rendibilidade e ao fortalecimento do dólar norte-americano. A bitcoin registou uma descida de cerca de 2%, caindo abaixo dos 77 500 dólares, enquanto a ethereum caiu 3%, para um valor ligeiramente inferior a 2 490 dólares.



Calendário económico: Mercados aguardam pela decisão da Fed (15.09.2026)


Michael Burry está a mudar de estratégia? O que revela a sua carteira



Abertura do mercado norte-americano: IA assombra o mercado norte-americano
Abertura do mercado norte-americano: Índices recuperam, apesar dos dados da inflação
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.