


O petróleo Brent registou uma queda superior a 3,5% na segunda-feira, descendo para quase 109 USD por barril e anulando praticamente todos os ganhos da semana passada. O petróleo WTI registou uma queda semelhante, para cerca de 100 USD. À primeira vista, este movimento é surpreendente, uma vez que o Presidente Trump assegurou, durante o fim de semana, que não tenciona renunciar à opção militar contra o Irão. No entanto, o mercado reagiu não às suas palavras, mas às notícias da Axios, segundo as quais ele teria dito ao primeiro-ministro israelita, Benjamin Netanyahu, que pretendia dar mais tempo à diplomacia antes de considerar a retomada dos ataques. O Secretário de Estado Marco Rubio confirmou, no sábado, que não foi tomada qualquer decisão sobre novos ataques e que o Presidente prefere uma solução diplomática.
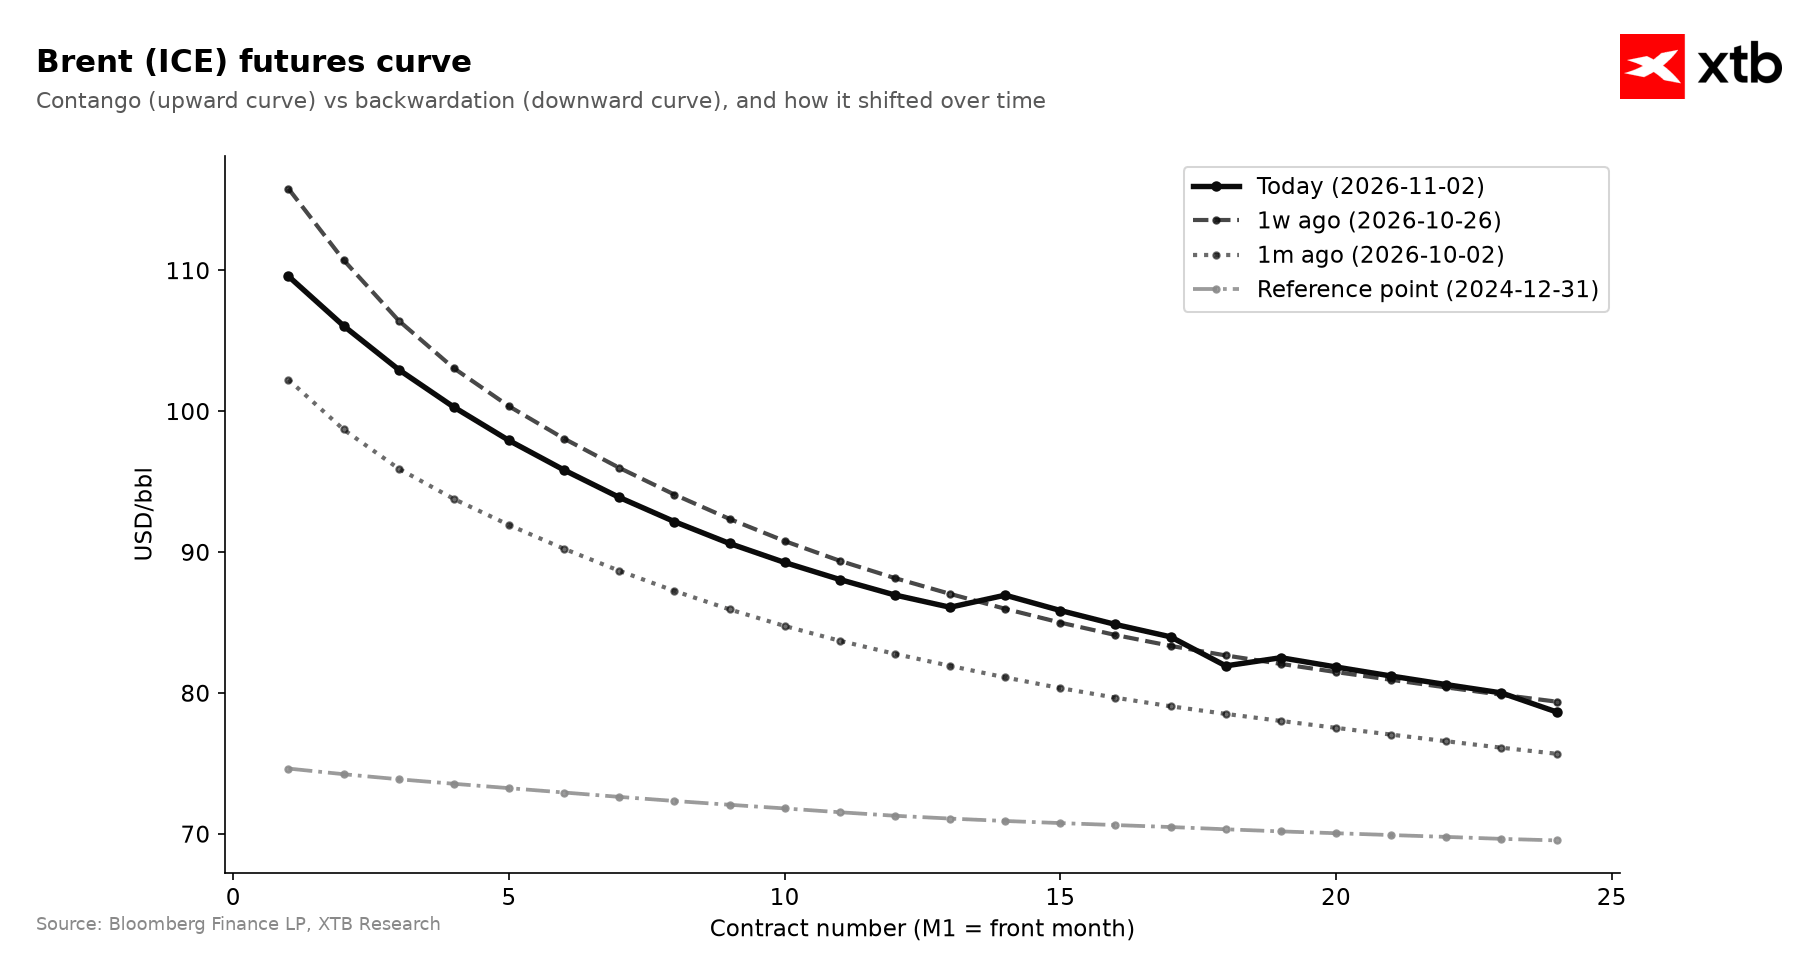 A curva de futuros do petróleo bruto Brent está a descer numa perspetiva de, pelo menos, um ano. Fonte: Bloomberg Finance LP, XTB
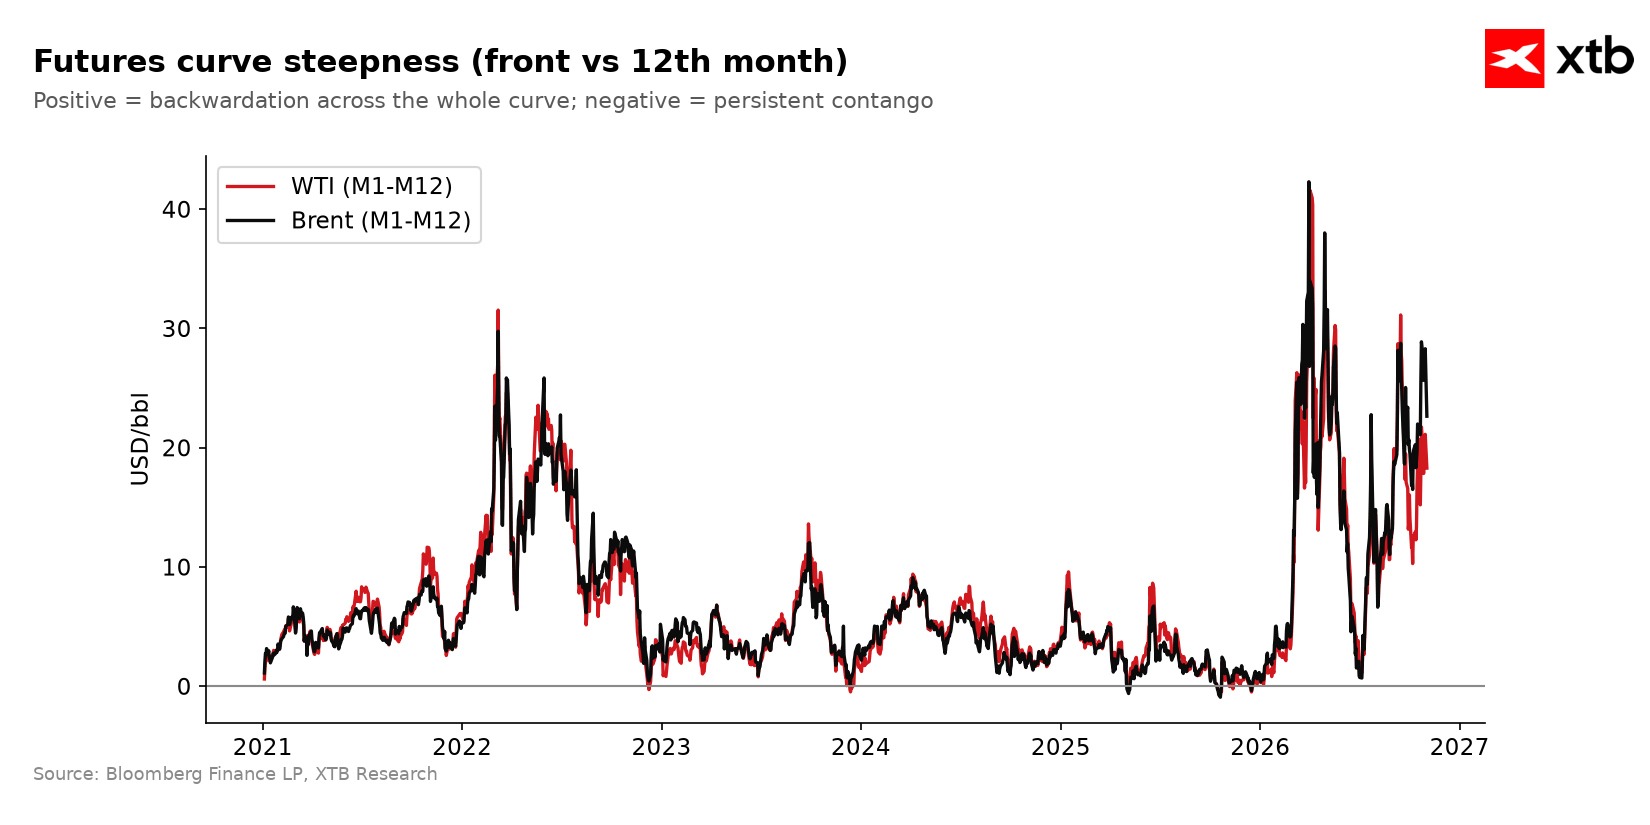
O aumento da inclinação da curva ao longo de um período de um ano (M1-M12) indicou condições significativas de sobrecompra, uma vez que o spread atingiu quase 30 USD. Fonte: Bloomberg Finance LP, XTB
Este é um exemplo clássico de uma situação em que o mercado deposita mais confiança em fugas de informação não oficiais sobre as verdadeiras intenções do que na retórica oficial e firme. Como salienta Arne Lohmann Rasmussen, da A/S Global Risk Management: a guerra é impopular nos EUA, em parte devido aos elevados preços dos combustíveis, e o presidente tem interesse político em sinalizar a possibilidade de pôr fim ao conflito. Na sua opinião, os sinais diplomáticos podem ser de natureza tática e calculados para o período imediatamente anterior às eleições intercalares de terça-feira.
São precisamente as eleições que são fundamentais para compreender a evolução de hoje. De acordo com notícias anteriores do Wall Street Journal, os EUA informaram vários países do Golfo Pérsico para se prepararem para uma possível campanha militar curta e intensa contra o Irão, mas apenas após as eleições de terça-feira. O mercado interpreta isto como um sinal de que quaisquer ações duras estão a ser adiadas para depois do encerramento das urnas, o que, a curto prazo, afasta o risco de escalada e elimina parte do prémio geopolítico do preço do petróleo.
Ao mesmo tempo, o panorama não é inequivocamente conciliatório. O ministro dos Negócios Estrangeiros iraniano, Abbas Araghchi, admitiu no domingo que as negociações com os mediadores do Catar relativamente à abertura do Estreito de Ormuz ainda estão em curso, mas não resultaram num acordo, e não está prevista qualquer reunião direta com a parte norte-americana. Na segunda-feira, o Ministério dos Negócios Estrangeiros iraniano informou, por sua vez, que está a considerar reduzir para dois dias o seu plano de restabelecimento da segurança total da navegação no estreito, desde que os EUA satisfaçam as exigências iranianas. O porta-voz Esmaeil Baqaei salientou que esta é mais uma prova da boa vontade do Irão. É importante referir que, apesar destas declarações, ocorreram mais dois incidentes envolvendo petroleiros na região de Ormuz durante o fim de semana, e o Líder Supremo do Irão, Mojtaba Khamenei, terá instruído os comandantes militares a prepararem-se para um novo confronto com os EUA e Israel. O mercado está, portanto, a negociar hoje na encruzilhada de dois sinais contraditórios: um gesto tático em prol da diplomacia antes das eleições e um risco militar contínuo que poderá reaparecer imediatamente a seguir.
Do ponto de vista puramente de mercado, a pressão sobre os preços foi adicionalmente exercida pela decisão de sete produtores da OPEP+, incluindo a Arábia Saudita e a Rússia, de manter inalterados os limites de produção para dezembro. A próxima reunião do grupo está agendada para 29 de novembro. Os dados da Vortexa revelam também que a quantidade de petróleo em armazenamento flutuante diminuiu na semana que terminou a 30 de outubro em 11%, atingindo o seu nível mais baixo desde julho, o que sugere uma melhoria na liquidez da oferta após meses de perturbações na região de Ormuz. Entretanto, a Goldman Sachs elevou a sua previsão para o preço do Brent em dezembro para 105 USD, citando o risco geopolítico elevado, e alertou que, no caso de uma escalada das tensões com a China ou no Estreito de Ormuz, o petróleo poderia voltar a testar o nível dos 120 USD.
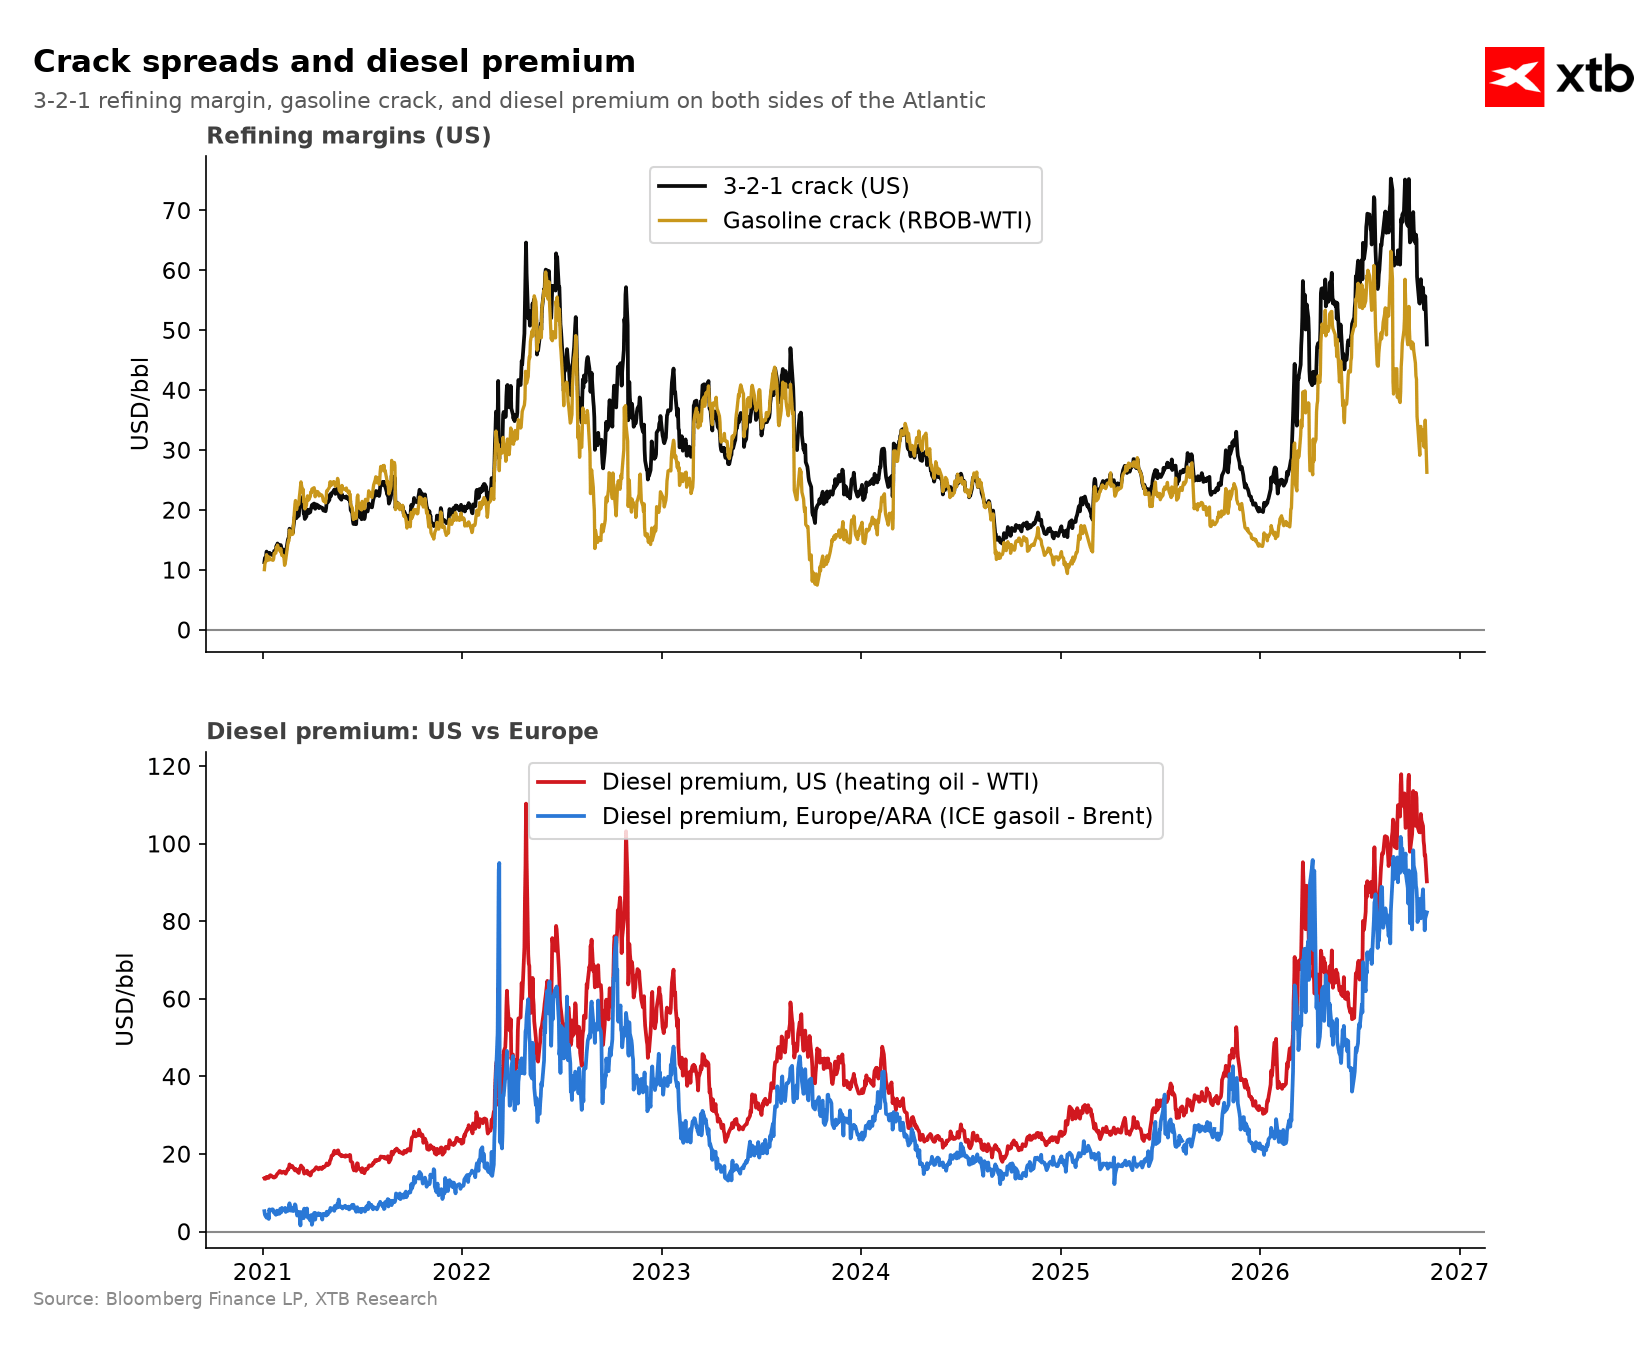
Vale a pena salientar a queda acentuada dos prémios da gasolina e do gasóleo, especialmente nos EUA. Esta situação reflete-se também nos preços dos combustíveis no mercado. Embora o petróleo se encontre próximo dos níveis de março, os preços dos combustíveis estão a descer. Tal poderá estar relacionado com dois fatores: uma destruição real da procura no Ocidente ou uma redução artificial dos preços imediatamente antes das eleições nos EUA. Além disso, poderá também estar a ocorrer a liquidação de barris na Europa. Fonte: Bloomberg Finance LP, XTB
Análise Técnica: Petróleo Bruto Brent (OIL)
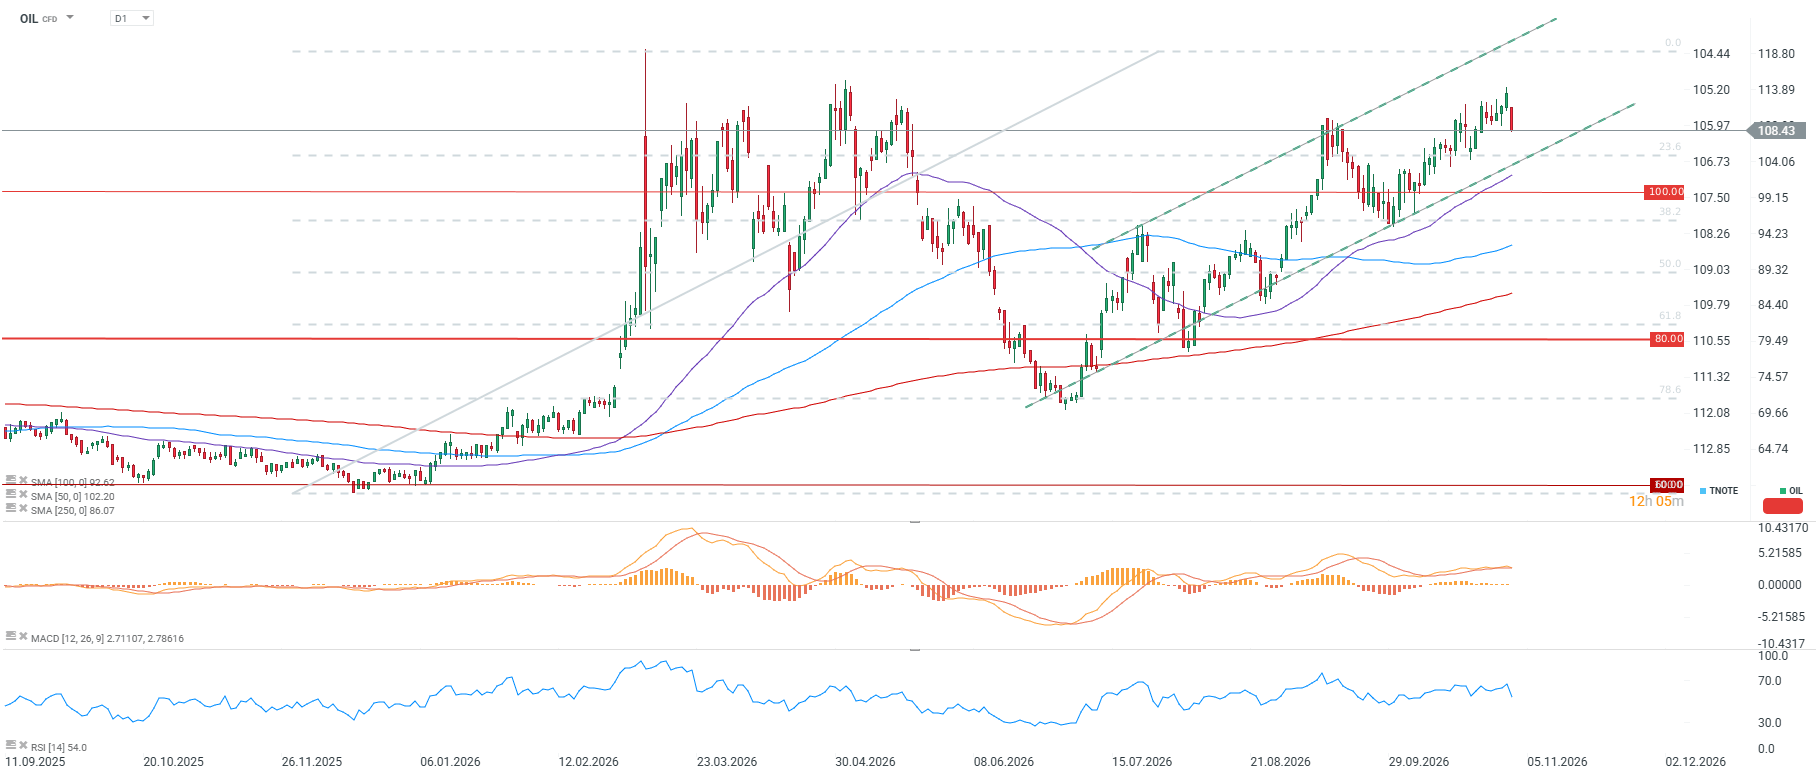
- Após uma subida dinâmica em outubro, durante a qual o Brent atingiu máximos de seis meses em torno dos 113–114 USD, as cotações registaram uma retração significativa. O nível atual, abaixo dos 109 USD, marca um regresso à zona de resistência anterior, que agora funciona como suporte.
- O preço mantém-se acima das três médias móveis principais: SMA50 (aprox. 102,2 USD), SMA100 (aprox. 92,6 USD) e SMA250 (aprox. 86,1 USD), o que significa que a tendência ascendente de longo prazo, que se mantém desde setembro de 2025, permanece intacta, apesar da correção de hoje.
- O preço encontra-se dentro de um canal de tendência ascendente. O suporte principal continua a ser o seu limite inferior, reforçado por uma zona próxima do nível de retração de 23,6% da recente onda ascendente.
- O RSI, em 54, mantém-se em território neutro, sem sinais de sobrecompra, enquanto o histograma do MACD (2,71 frente à linha de sinal de 2,78) se achata claramente e se move para valores negativos, sinalizando um enfraquecimento do forte impulso ascendente anterior.
- Do lado da resistência, a zona-chave continua associada aos máximos recentes em torno dos 112–113 USD. Recuperar e manter esta área abriria espaço para uma nova tentativa de atingir os picos próximos dos 116–117 USD e, num cenário de escalada, até mesmo em direção aos níveis indicados pelo Goldman Sachs (120 USD).
Cenários:
- Cenário de alta: O fracasso das negociações em Doha, novos incidentes no Estreito de Ormuz ou a confirmação de que os EUA e Israel estão a retomar os preparativos para ataques contra o Irão logo após as eleições de terça-feira poderiam restabelecer rapidamente o prémio geopolítico. A confirmação técnica do regresso dos compradores seria a reconquista do nível de 113 USD, abrindo caminho para 117–120 USD.
- Cenário de baixa: Progressos reais nas negociações, o Irão a antecipar o seu plano de reabertura do Estreito de Ormuz para os dois dias declarados e a manutenção da decisão da OPEP+ sobre limites de produção estáveis favoreceriam a continuação da onda de vendas de hoje. A quebra do suporte nos 100 USD abriria caminho para a zona dos 96–98 USD e, subsequentemente, para os 88–90 USD.


Calendário económico: Índices PMIs e resultados das empresas tecnológicas



Destaques da manhã (02.11.26)


💥Resumo diário: Queda do setor tecnológico em Wall Street e ataque histórico à Binance


Três mercados a acompanhar na próxima semana: US500, BITCOIN, EURUSD (30.10.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.