


O Banco do Japão fez exatamente o que o mercado esperava, aumentando a taxa de juro em 25 pontos base para 1,25 %, o nível mais elevado desde 1995. Num cenário clássico, tal aperto monetário deveria apoiar a moeda. Entretanto, o iene reagiu com um enfraquecimento, e o par USDJPY voltou dinamicamente a situar-se acima da barreira dos 157. Esta é a melhor prova de que o mercado hoje não se preocupa com a decisão em si, mas sim com o sinal relativo à trajetória futura, e este revelou-se desapontadoramente dovish.
Dois dissidentes arruínam a narrativa
A chave reside na distribuição dos votos, que foi de 7 contra 2. Votaram contra o aumento Toichiro Asada e Ayano Sato, os dois membros mais recentes do conselho nomeados pela primeira-ministra Sanae Takaichi, conhecidos pela sua simpatia por políticas monetárias e orçamentais flexíveis. O mercado interpretou isto de forma inequívoca. Surgiram dois campos distintos no seio do Banco do Japão, e o banco está menos unido quanto ao ritmo de novos apertos do que se supunha há apenas alguns dias. O limiar para novas medidas acaba de subir, e o tom «hawkish» do comunicado foi efetivamente diluído pela mera existência dessa divisão.
O Fed vence o duelo retórico
O contexto continua implacável para o iene. Dois dias antes, a Reserva Federal não só aumentou as taxas como, através de Kevin Warsh, comunicou uma postura firme no espírito de «taxas mais altas por mais tempo», levando as taxas de rendibilidade das obrigações norte-americanas para perto dos 5 por cento. O efeito é simples. A divergência das taxas entre os Estados Unidos e o Japão continua a favorecer fortemente o dólar, e o carry trade — contrair empréstimos em iene a juros baixos para investir em ativos com rendimentos mais elevados no estrangeiro — mantém-se atraente. Um Fed «hawkish» aliado a um BoJ menos «hawkish» é uma receita simples para um iene fraco, mesmo apesar do aumento formal das taxas em Tóquio.
Previsões do BoJ: O paradoxo de uma moeda fraca
Vale a pena analisar mais profundamente as projeções do banco, pois é aí que reside o maior paradoxo. O BoJ prevê que a inflação subjacente, excluindo os alimentos frescos, acelere claramente para valores superiores a 2% a partir do segundo semestre do ano fiscal de 2026, impulsionada pela repercussão dos aumentos anteriores dos preços do petróleo, pelo aumento dos preços dos semicondutores e de componentes relacionados com o boom da IA e, mais importante ainda, pela depreciação do iene que se traduz nos preços dos bens duradouros. O banco espera que a inflação regresse à meta de 2% apenas numa fase mais tardia do horizonte de previsão. Além disso, verificam-se expectativas de inflação crescentes e o risco de que as empresas aumentem cada vez mais ousadamente os salários e os preços.
Análise Técnica e Z-Score
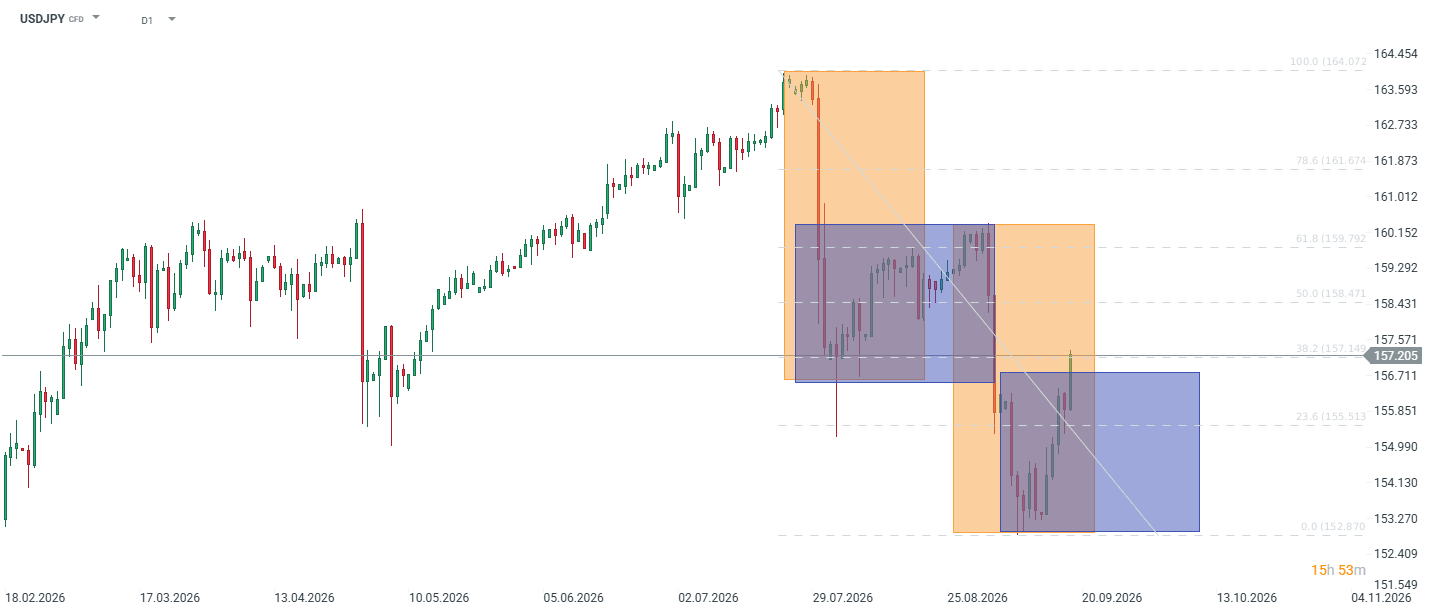
No gráfico diário do USDJPY, as cotações em torno de 157,2 acabaram de ultrapassar a retração de Fibonacci de 38,2% em 157,15, determinada para o movimento descendente da região de 164,07 para 152,87. A manutenção acima deste nível abre caminho para o retracement de 50% em 158,47 e, posteriormente, para a resistência-chave de 61,8% na região de 159,79. É aqui que se situa a barreira que determinará o regresso à tendência ascendente mais ampla. O suporte mantém-se no nível de retração de 23,6 por cento, em 155,51, cuja quebra voltaria a direcionar a atenção para os mínimos em torno de 152,87.
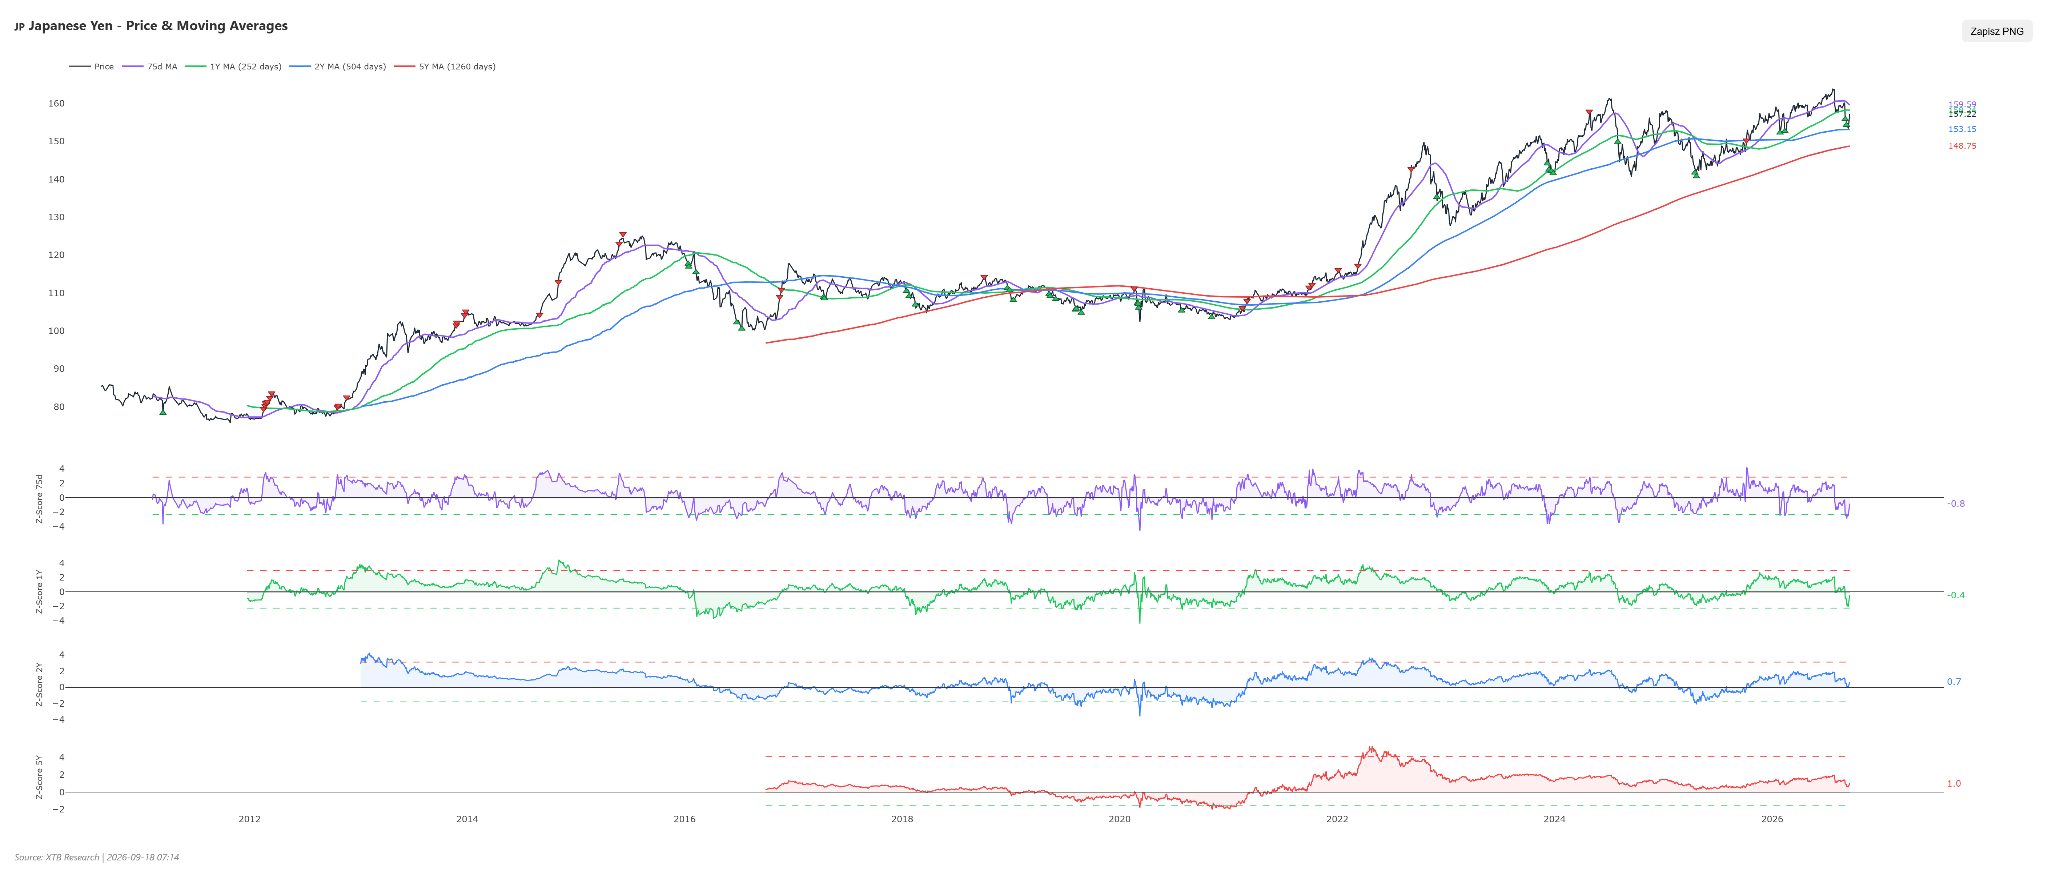
Resta uma única esperança para o iene. Ueda teria de apresentar uma perspetiva significativamente mais agressiva num futuro próximo, o que poderia anular o impacto dos dois membros «dovish» do Banco do Japão. Sem este apoio, face a um Fed tão forte, a moeda japonesa poderá ter dificuldades em registar um fortalecimento duradouro.


Declarações hawkish do governador do Banco do Japão reforçam o iene



Destaques da manhã (18.09.2026)


Calendário macroeconómico: Banco do Japão decide aumentar os juros


Resumo diário: A postura agressiva da Reserva Federal não consegue assustar os mercados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.