


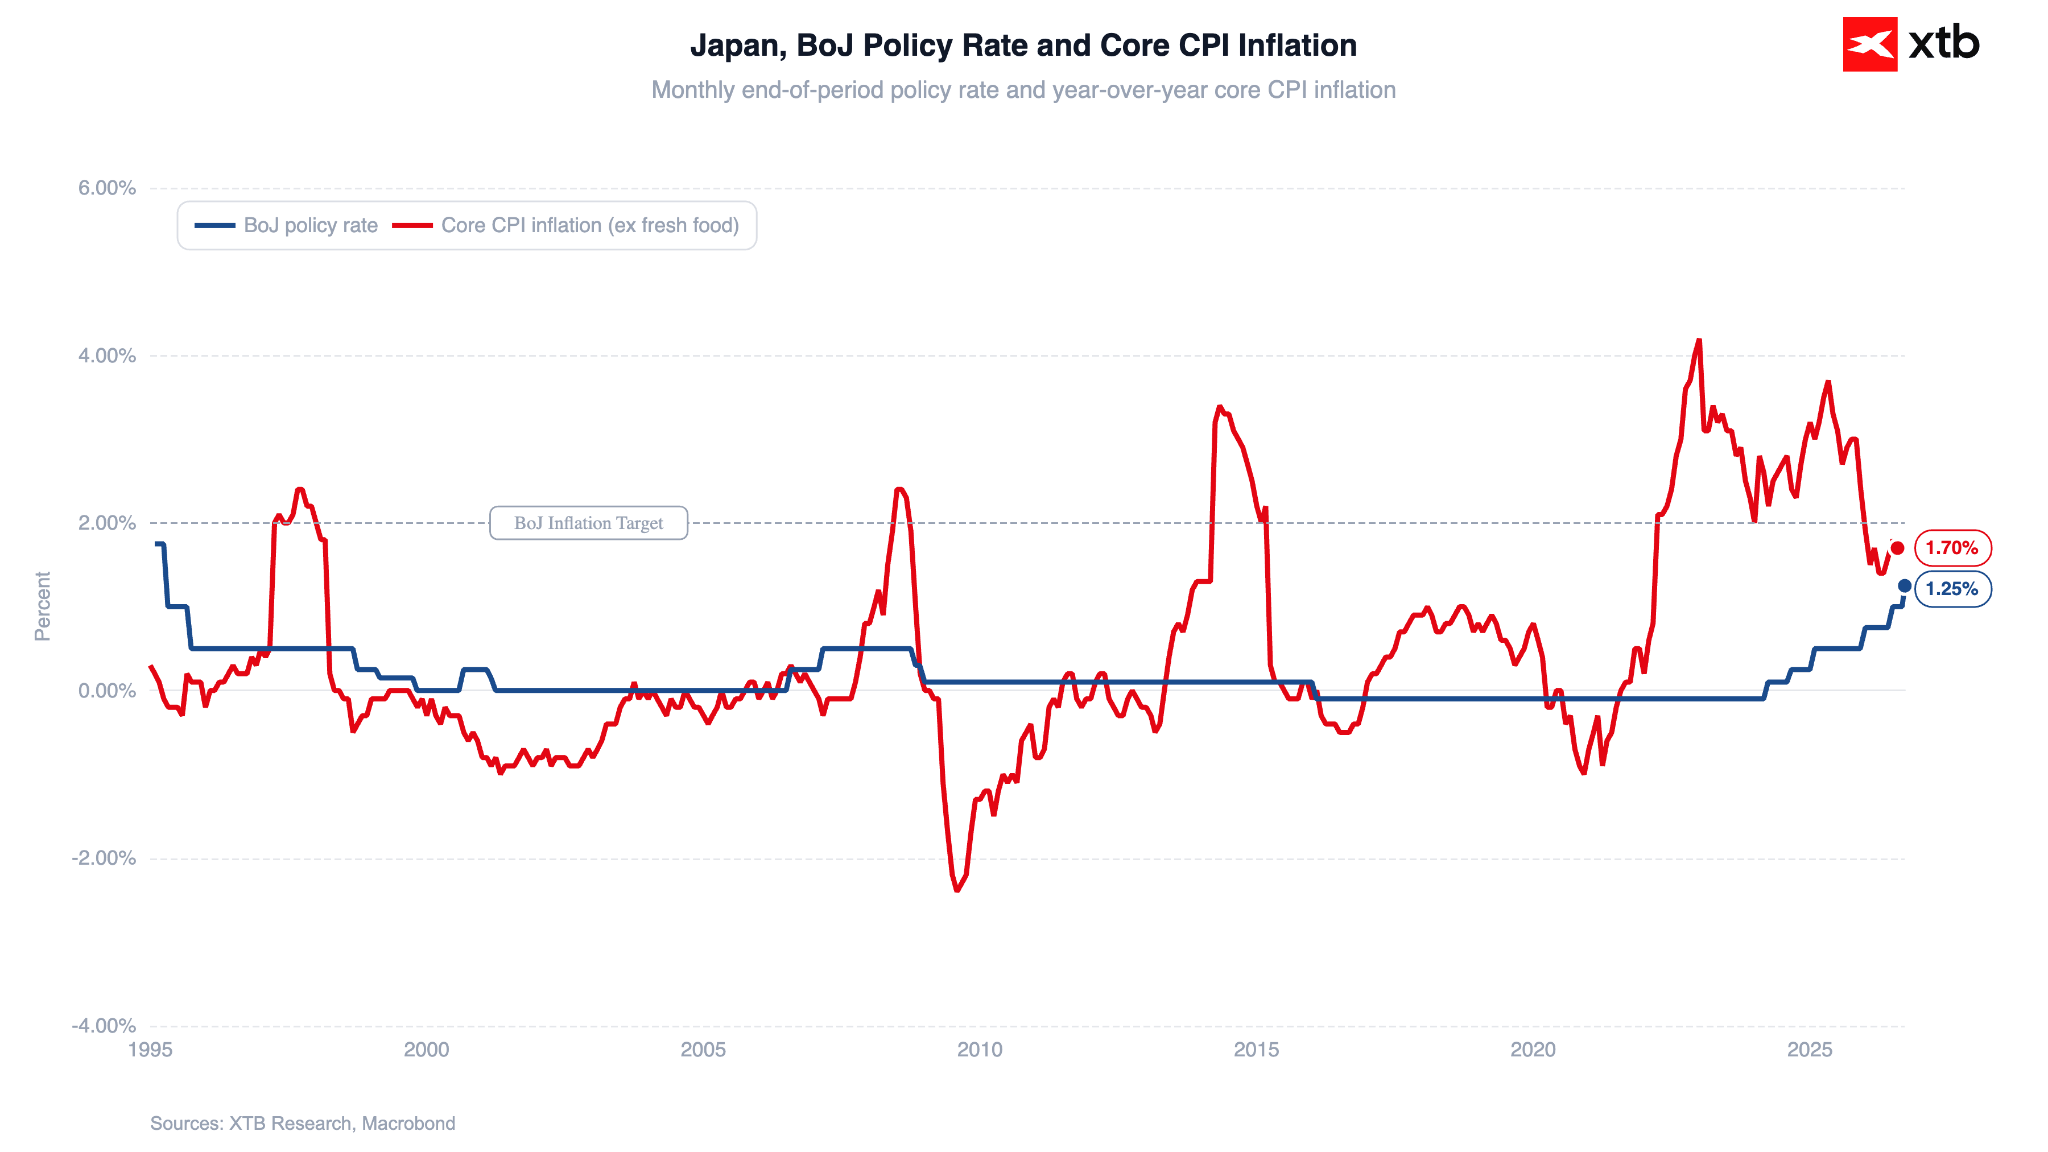
O Banco do Japão seguiu hoje os passos da Reserva Federal, aumentando as taxas de juro em 25 pontos base, atingindo o nível mais elevado dos últimos 31 anos (a taxa de referência situou-se em 1,25 %).
Figura 1: Taxa de juro do Banco do Japão e inflação do IPC subjacente no Japão (1995/2026)
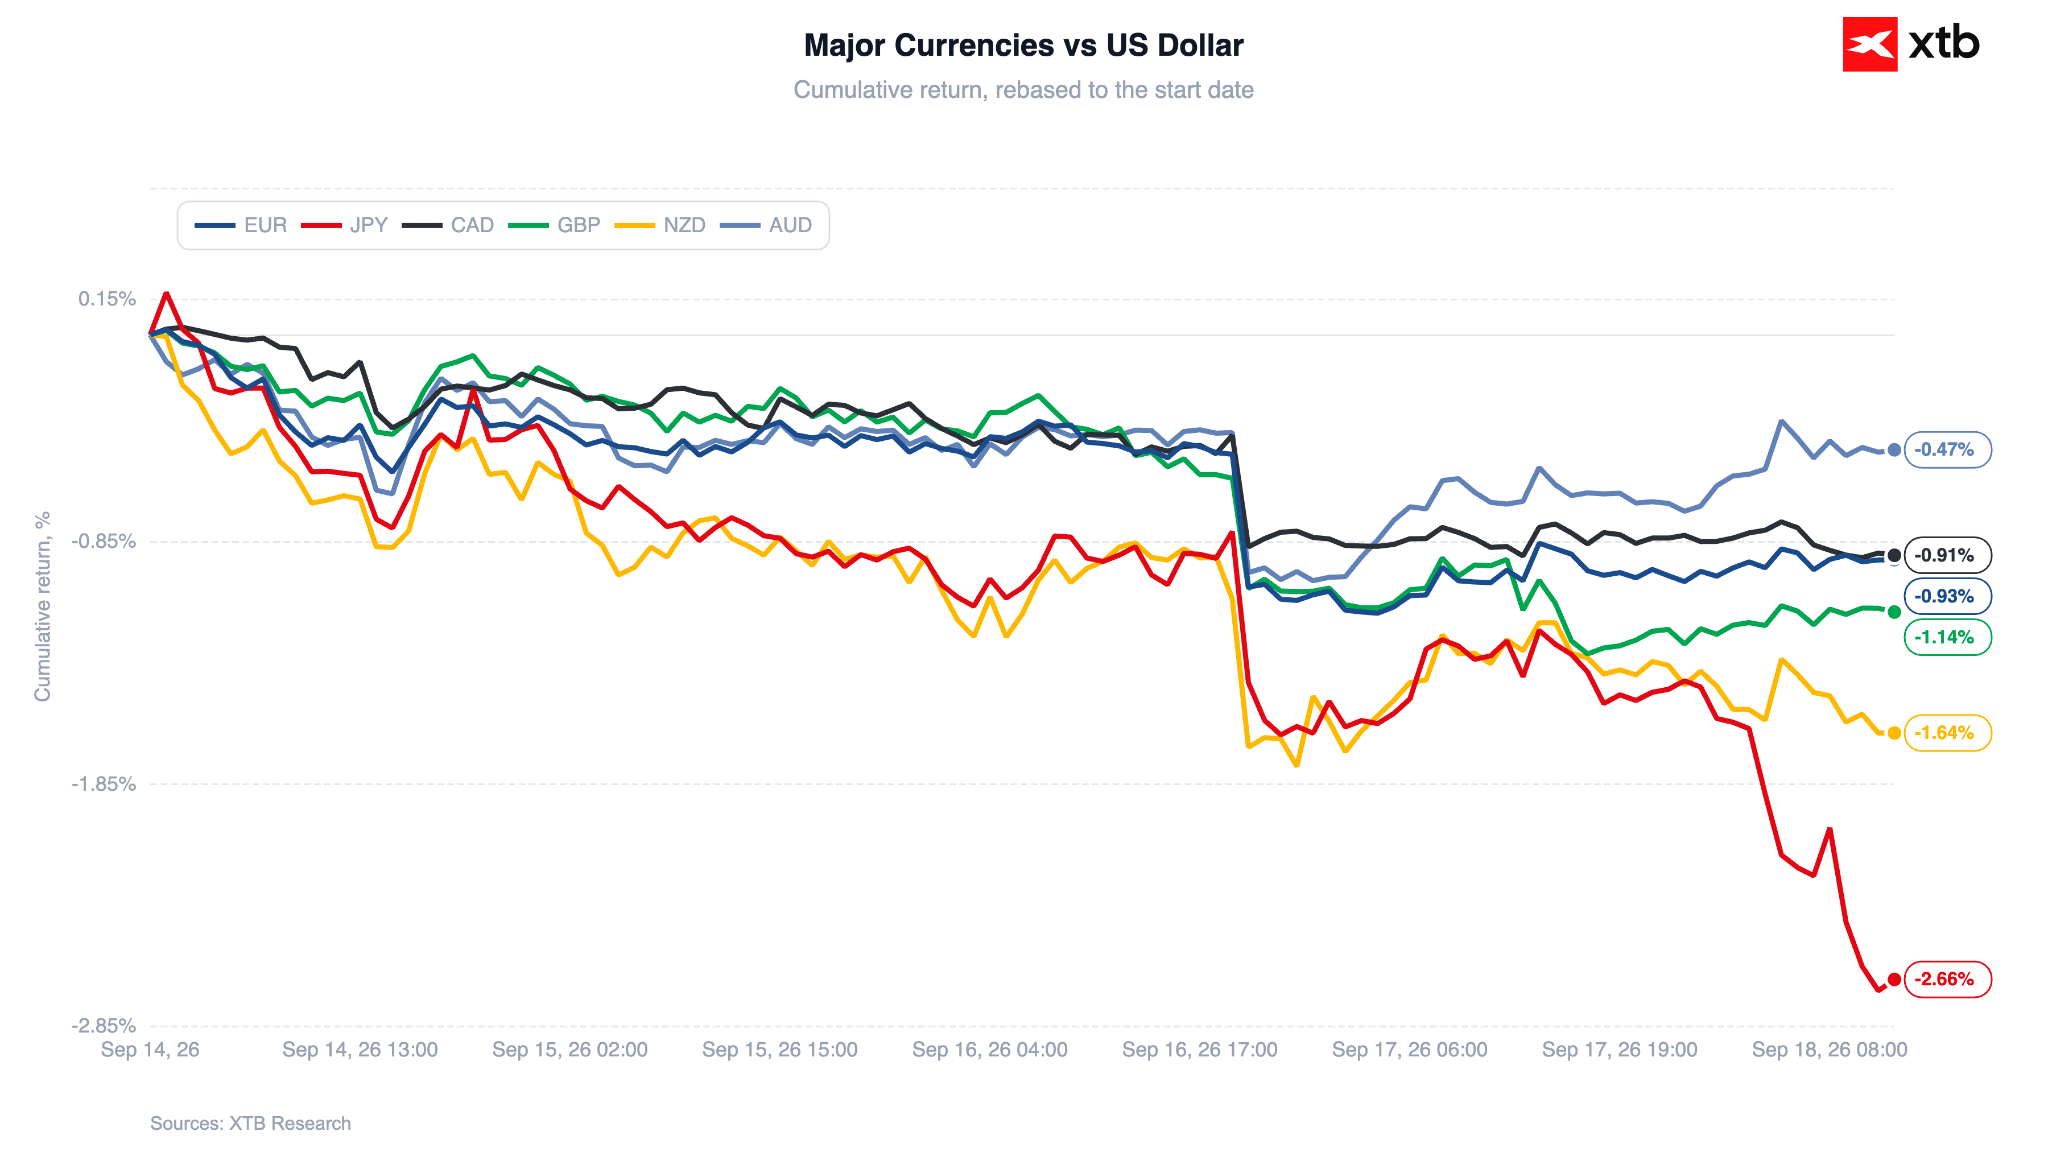
Ao contrário do dólar, que ganhou terreno após a reunião do FOMC, o iene está hoje a ceder parte dos ganhos que acumulou nas últimas semanas.
Figura 2: Principais moedas face ao USD (14.09.2026/19.09.2026)
Existem, pelo menos, várias razões por detrás desta medida; no entanto, todas elas giram em torno de uma questão fundamental: o Banco do Japão (BoJ) ficou aquém das expectativas do mercado no que diz respeito às suas orientações futuras.
Figura 3: Trajetória das taxas de juro do BoJ implícita no mercado (2026/2027)
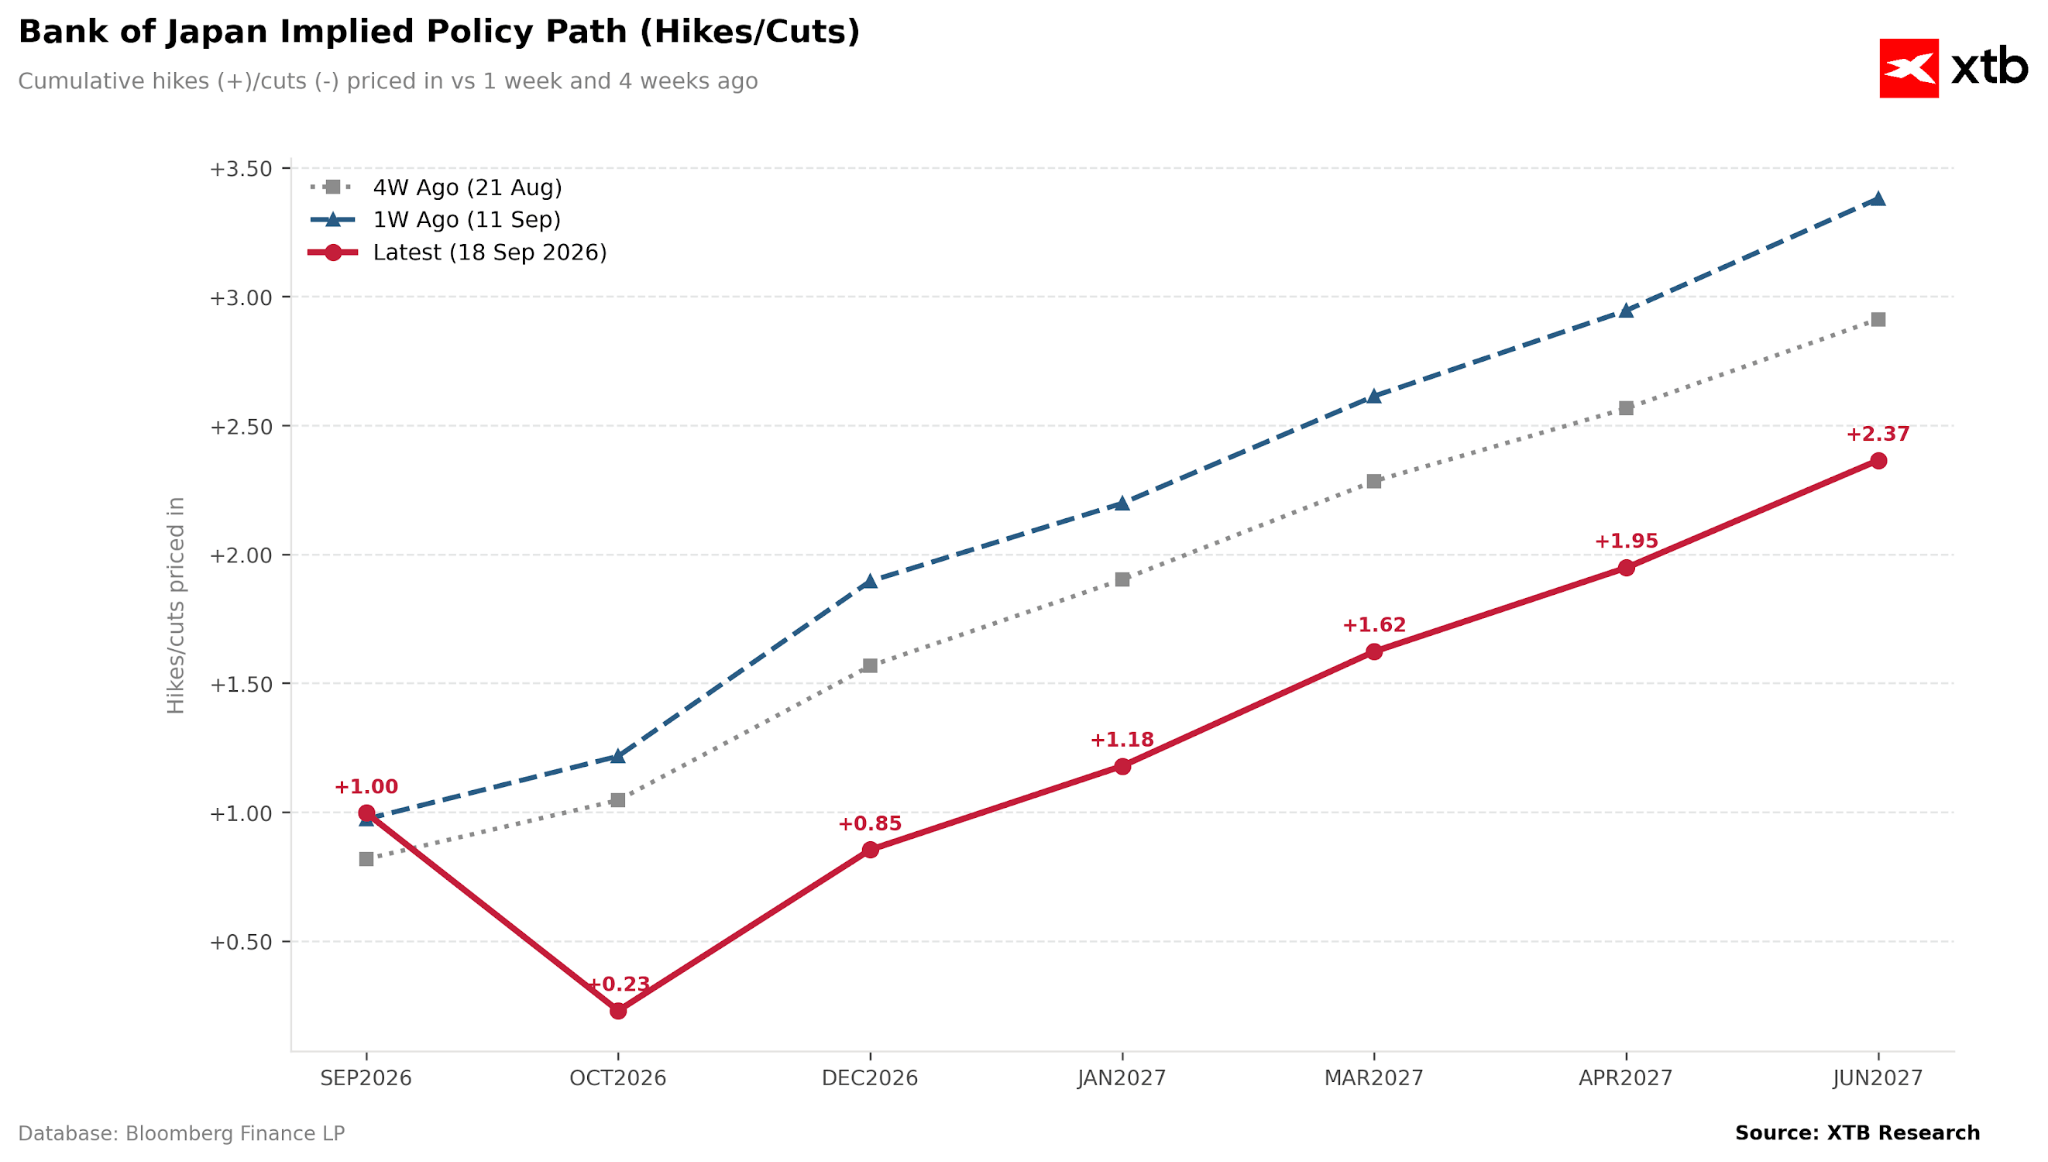
Nota: As avaliações atuais referem-se a uma base mais elevada (ou seja, o nível da taxa de juro na sequência do aumento de hoje).
Falta de unanimidade
Mais importante ainda, a decisão não foi unânime (7-2). O aumento da taxa de juro contou com a oposição dos membros do Conselho nomeados em março pelo governo de Sanae Takaichi: Toichiro Asada e Ayano Sato.
Isto reveste-se de particular importância, tendo em conta que Naoki Takamura e Hajime Takata, os membros do Conselho mais «hawkish», terminarão os seus mandatos já em julho do próximo ano. O governo voltará a nomear os candidatos, o que significa que o centro de gravidade interno do Conselho poderá deslocar-se para uma postura muito mais «dovish».
Ao contrário dos projetos de lei comuns, em que uma maioria constitucional (dois terços dos assentos) na Câmara dos Representantes permite contornar o veto da Câmara dos Conselheiros, a seleção dos membros do Conselho requer o consentimento de ambas as Câmaras. Isto restringe a liberdade de ação do governo e pode impedir a aprovação de nomeações de orientação extremamente moderada.
A própria Takaichi é vista como uma reflacionista, ou seja, uma defensora de políticas económicas que visam induzir deliberadamente uma inflação moderada para estimular a procura. A sua política alinha-se, em certa medida, com a «Abenomics», a visão económica do antigo primeiro-ministro Shinzo Abe, que pressupõe uma política fiscal flexível, um iene fraco para apoiar as exportações e um estímulo económico ativo através da despesa pública.
Ueda não é suficientemente «hawkish»
A conferência de imprensa do governador Ueda provocou inicialmente uma certa correção em baixa no par USDJPY; no entanto, acabou por não ajudar o iene a recuperar o equilíbrio. A governadora observou que «até agora, o nosso objetivo de política a curto prazo tem sido elevar a inflação subjacente de níveis inferiores a 2 por cento; atualmente, a inflação subjacente aproxima-se dos 2 por cento, o que [...] significa que a fase da política [nota do editor: política monetária] mudou».
Referiu, no entanto, que o banco não tem um plano pré-determinado nem um ritmo pré-definido para os aumentos (por exemplo, uma vez por trimestre). Cada medida subsequente dependerá dos dados macroeconómicos atuais, em particular das condições de inflação prevalecentes.
Procurou também tranquilizar os investidores, salientando que, embora a política monetária já não seja ultra-flexível, as condições financeiras no país continuam a ser acomodatícias. Ao avaliar a situação económica atual, utilizou a expressão «recuperação moderada».
Confirmou que o banco deve acompanhar de perto as flutuações da taxa de câmbio. Um iene fraco alimenta a chamada inflação importada, especialmente face aos elevados preços das matérias-primas energéticas; o Japão cobre aproximadamente 90% da sua procura de energia através de importações.


Declarações hawkish do governador do Banco do Japão reforçam o iene
Gráfico do dia: USD/JPY



Destaques da manhã (18.09.2026)


Calendário macroeconómico: Banco do Japão decide aumentar os juros
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.