


A reestruturação de hoje no mercado acionista pode parecer um tanto surpreendente. Em condições normais, um aumento das taxas de juro deveria pesar sobre o mercado acionista, principalmente em resultado do aumento dos rendimentos das obrigações.
Reunião de ontem da Reserva Federal
Os rendimentos das obrigações do Tesouro dos EUA a 10 anos subiram, de facto, ontem, registando um aumento de quase 1,5%. O principal fator por trás desta evolução não foi o aumento das taxas em si, uma vez que tal medida já tinha sido quase totalmente antecipada pelos mercados, o que significa que já se deveria ter refletido nos preços dos ativos.
A atenção centrou-se no «Dot Plot», que projeta os níveis das taxas de juro da Reserva Federal para os próximos anos, bem como na retórica de Kevin Warsh. O tom das declarações do novo presidente da Reserva Federal foi interpretado como «hawkish», sugerindo novos aumentos das taxas neste contexto.
Por que razão os índices estão então em alta?
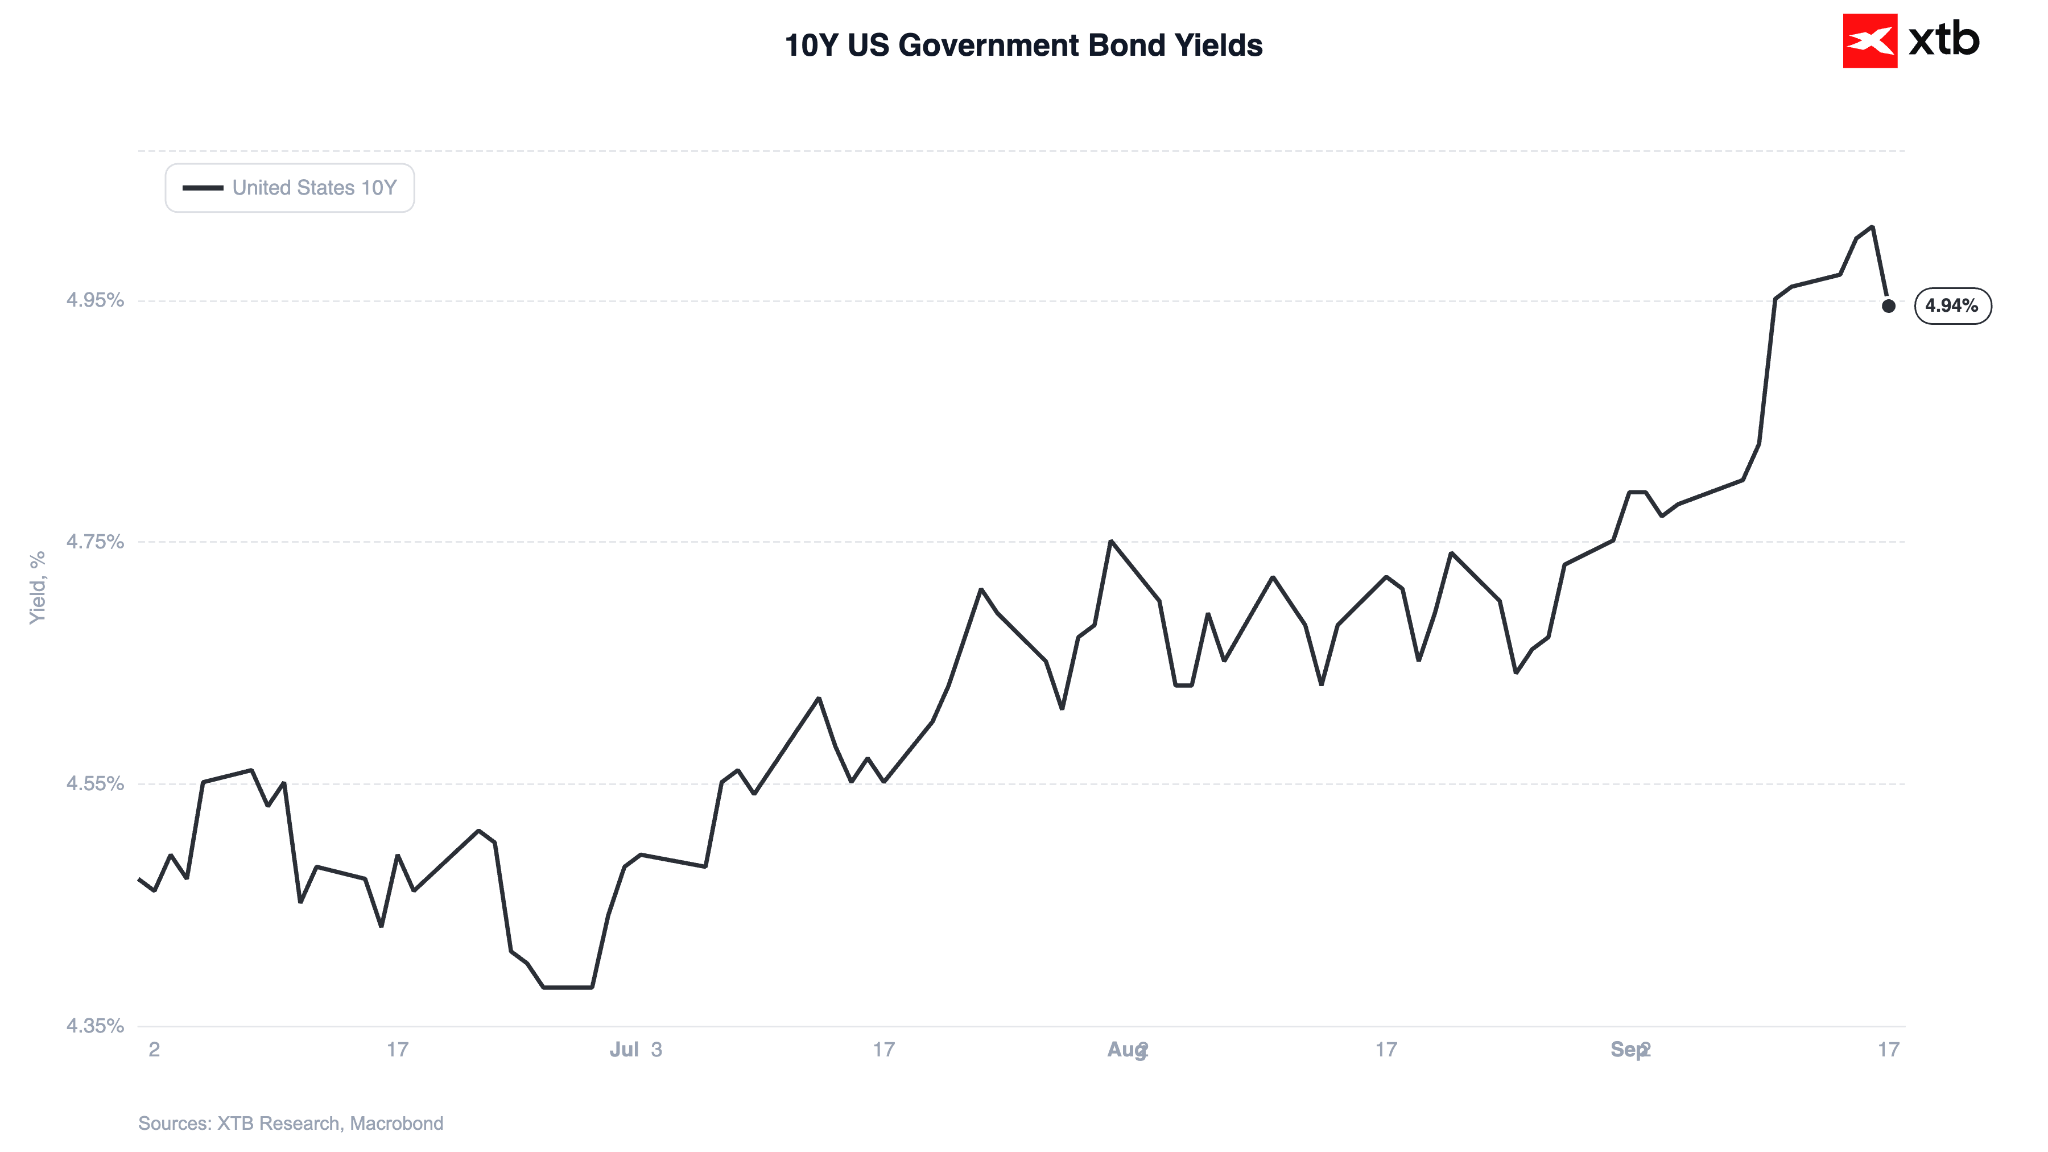
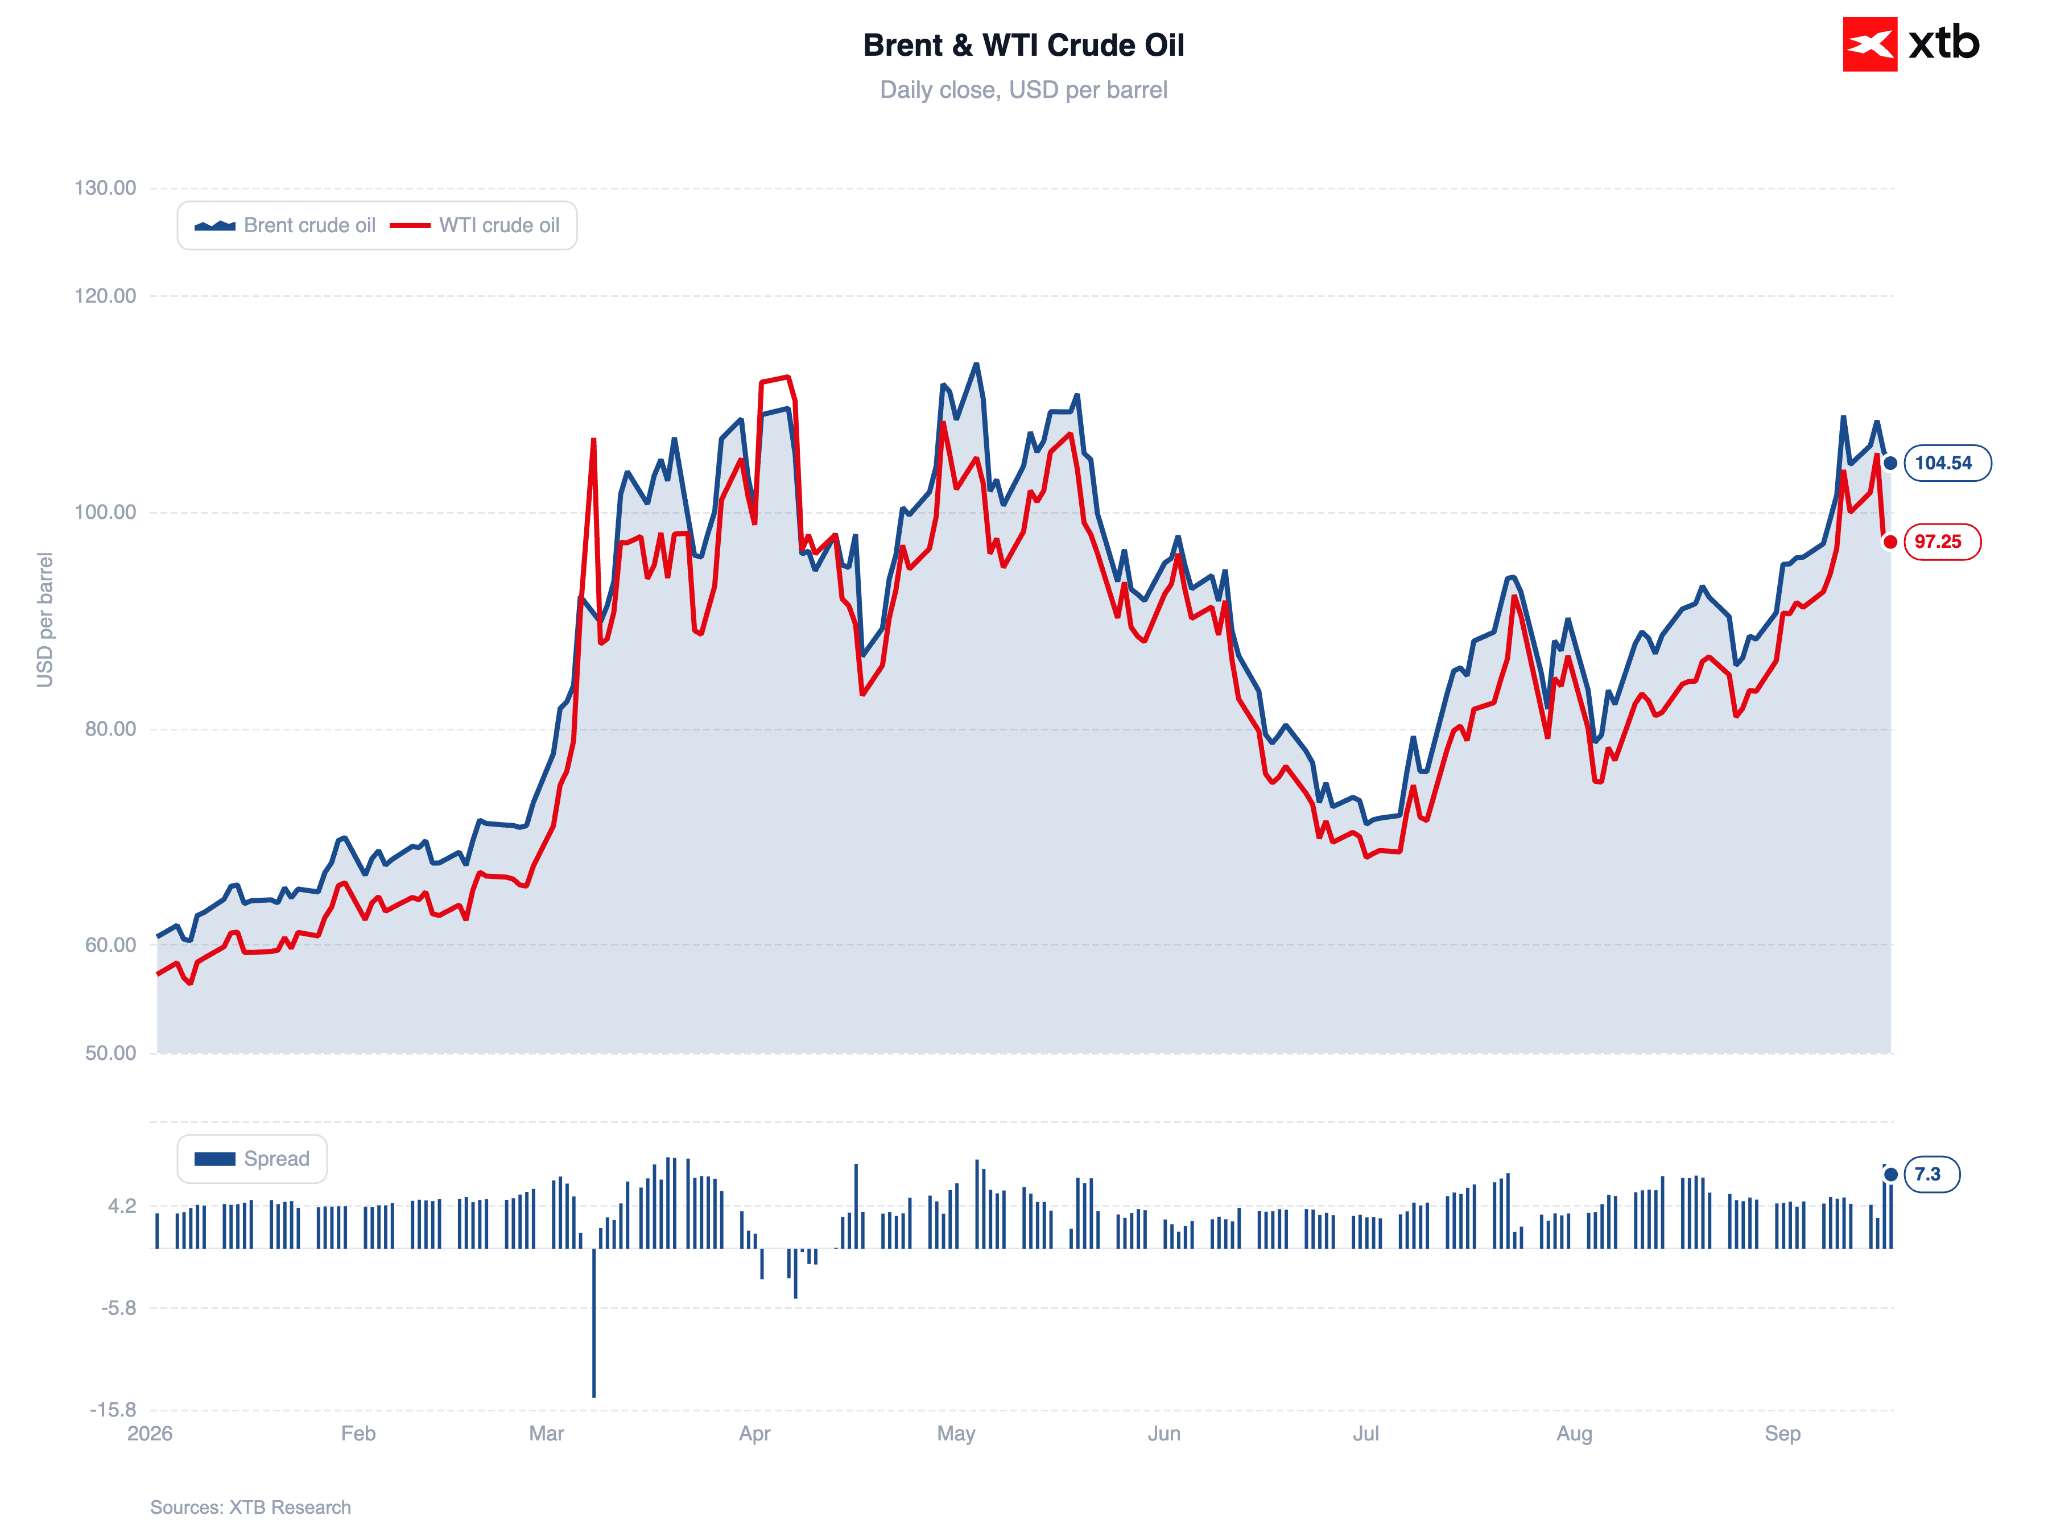
Hoje, as taxas de rendimento dessas obrigações começaram a cair acentuadamente, regressando aos níveis anteriores à decisão (cerca de 1,95% para as obrigações a 10 anos). O principal catalisador deste movimento parece ser uma queda acentuada nos preços do petróleo bruto. Por volta das 14h00, o petróleo Brent era negociado abaixo dos 102 dólares por barril.
Figura 1: Rendimentos das obrigações do Tesouro dos EUA a 10 anos (06.2026/09.2026)
Estamos atualmente a assistir a uma recuperação para níveis mais elevados, em torno dos 105 dólares. A correção no mercado obrigacionista é visivelmente mais fraca. Parece que, tal como a queda dos preços das matérias-primas energéticas, foi igualmente importante o abrandamento das preocupações do mercado quanto à perda de independência da Reserva Federal, o que teria desestabilizado as expectativas de inflação (e exigido um aperto monetário agressivo no futuro). Deste ponto de vista, o aumento da taxa de juro pode ser visto pelos investidores como o «menor de dois males».
Figura 2: Petróleo bruto Brent e WTI (2026)
É de salientar que, apesar do seu passado de linha dura (enquanto integrou o FOMC entre 2006 e 2011, defendeu taxas de juro mais elevadas, mesmo durante a Grande Crise Financeira), Warsh tinha frequentemente dado a entender que apoiava reduções das taxas antes de assumir o cargo. Há pouco mais de um ano, apoiou abertamente o Presidente, afirmando na FOX News que a frustração de Trump com a forma como Powell conduzia a política monetária era plenamente justificada. Na altura, criticou a instituição por baixar as taxas demasiado lentamente e por se basear excessivamente em dados económicos retrospectivos.
O aumento de ontem e a retórica que o acompanhou reduziram o número de céticos, conferindo a Warsh um significativo voto de confiança. Era algo de que tanto a Reserva Federal como o mercado necessitavam desesperadamente.
Pressão por parte de Trump
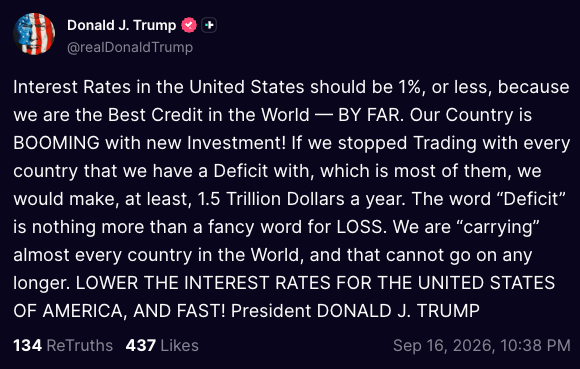
A reação de Donald Trump ao aumento das taxas foi surpreendentemente «calma», se é que se pode considerar «calma» uma publicação repleta de letras maiúsculas a exigir que as taxas de juro fossem reduzidas para 1% (ou menos).
O questionamento de Donald Trump quanto à independência da Reserva Federal continua a ser, infelizmente, uma questão recorrente. Os mercados recordam bem a pressão a que foi sujeito, durante os últimos meses do seu mandato, o antigo presidente da Reserva Federal, Jerome Powell, que, na opinião de Trump, manteve as taxas de juro a níveis insuficientemente baixos. A situação envolvendo Lisa Cook também não pode ser ignorada, tendo ela sido «demitida» pelo presidente Trump. As aspas são intencionais neste caso: o Supremo Tribunal anulou posteriormente a decisão, e Cook continua a ser membro do FOMC, devendo participar na reunião de quarta-feira.
Perspetivas macroeconómicas
Os mercados estão atualmente a precificar um ciclo de subidas de taxas relativamente dinâmico. O cenário de base prevê mais três subidas antes do final do primeiro semestre do próximo ano.
Figura 3: Trajetória das taxas de juro da Reserva Federal implícita nos mercados (2026/2027)
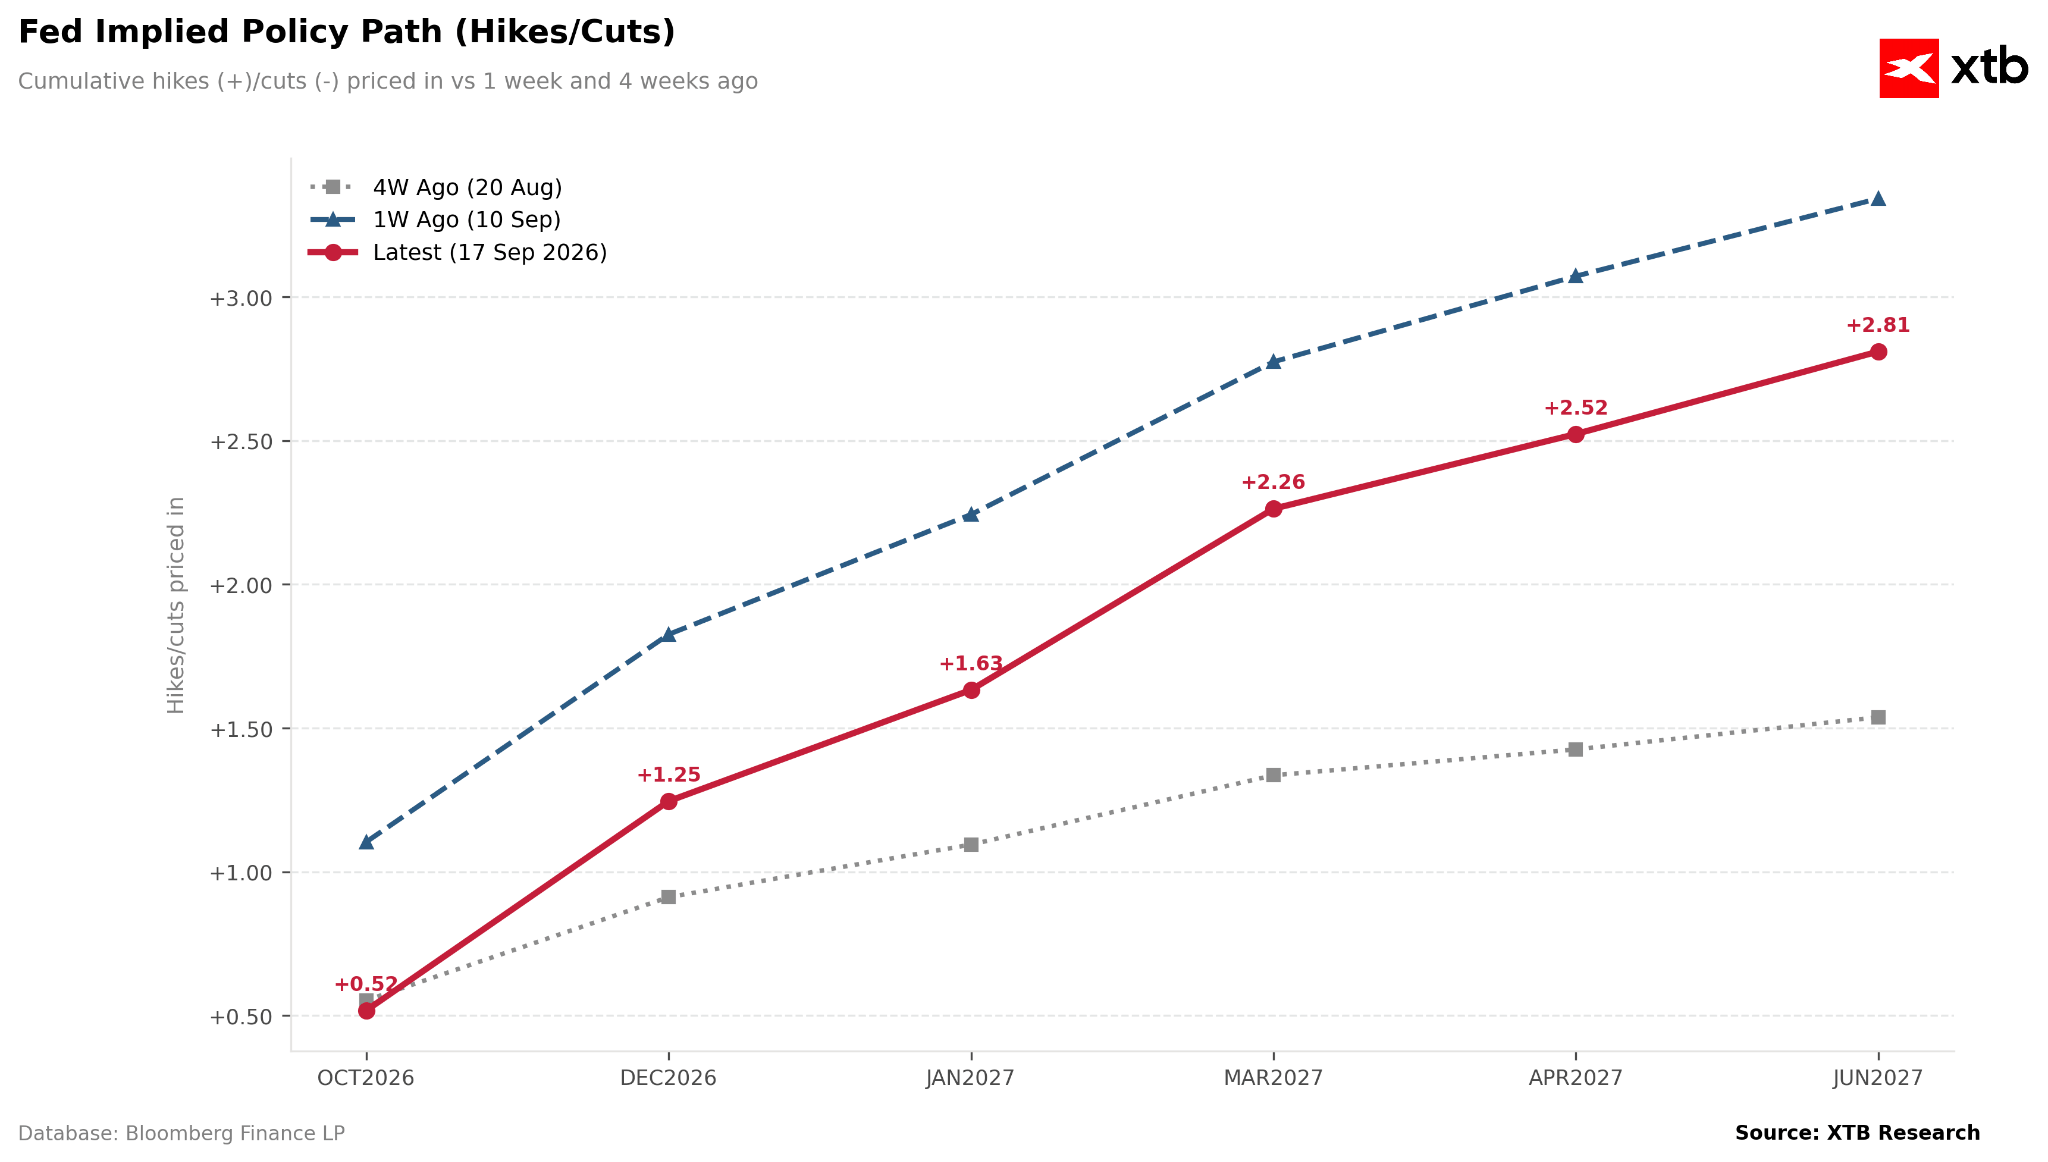
*NOTA: A trajetória atual tem como referência um nível de base mais elevado (ou seja, o nível das taxas após o aumento de ontem)*
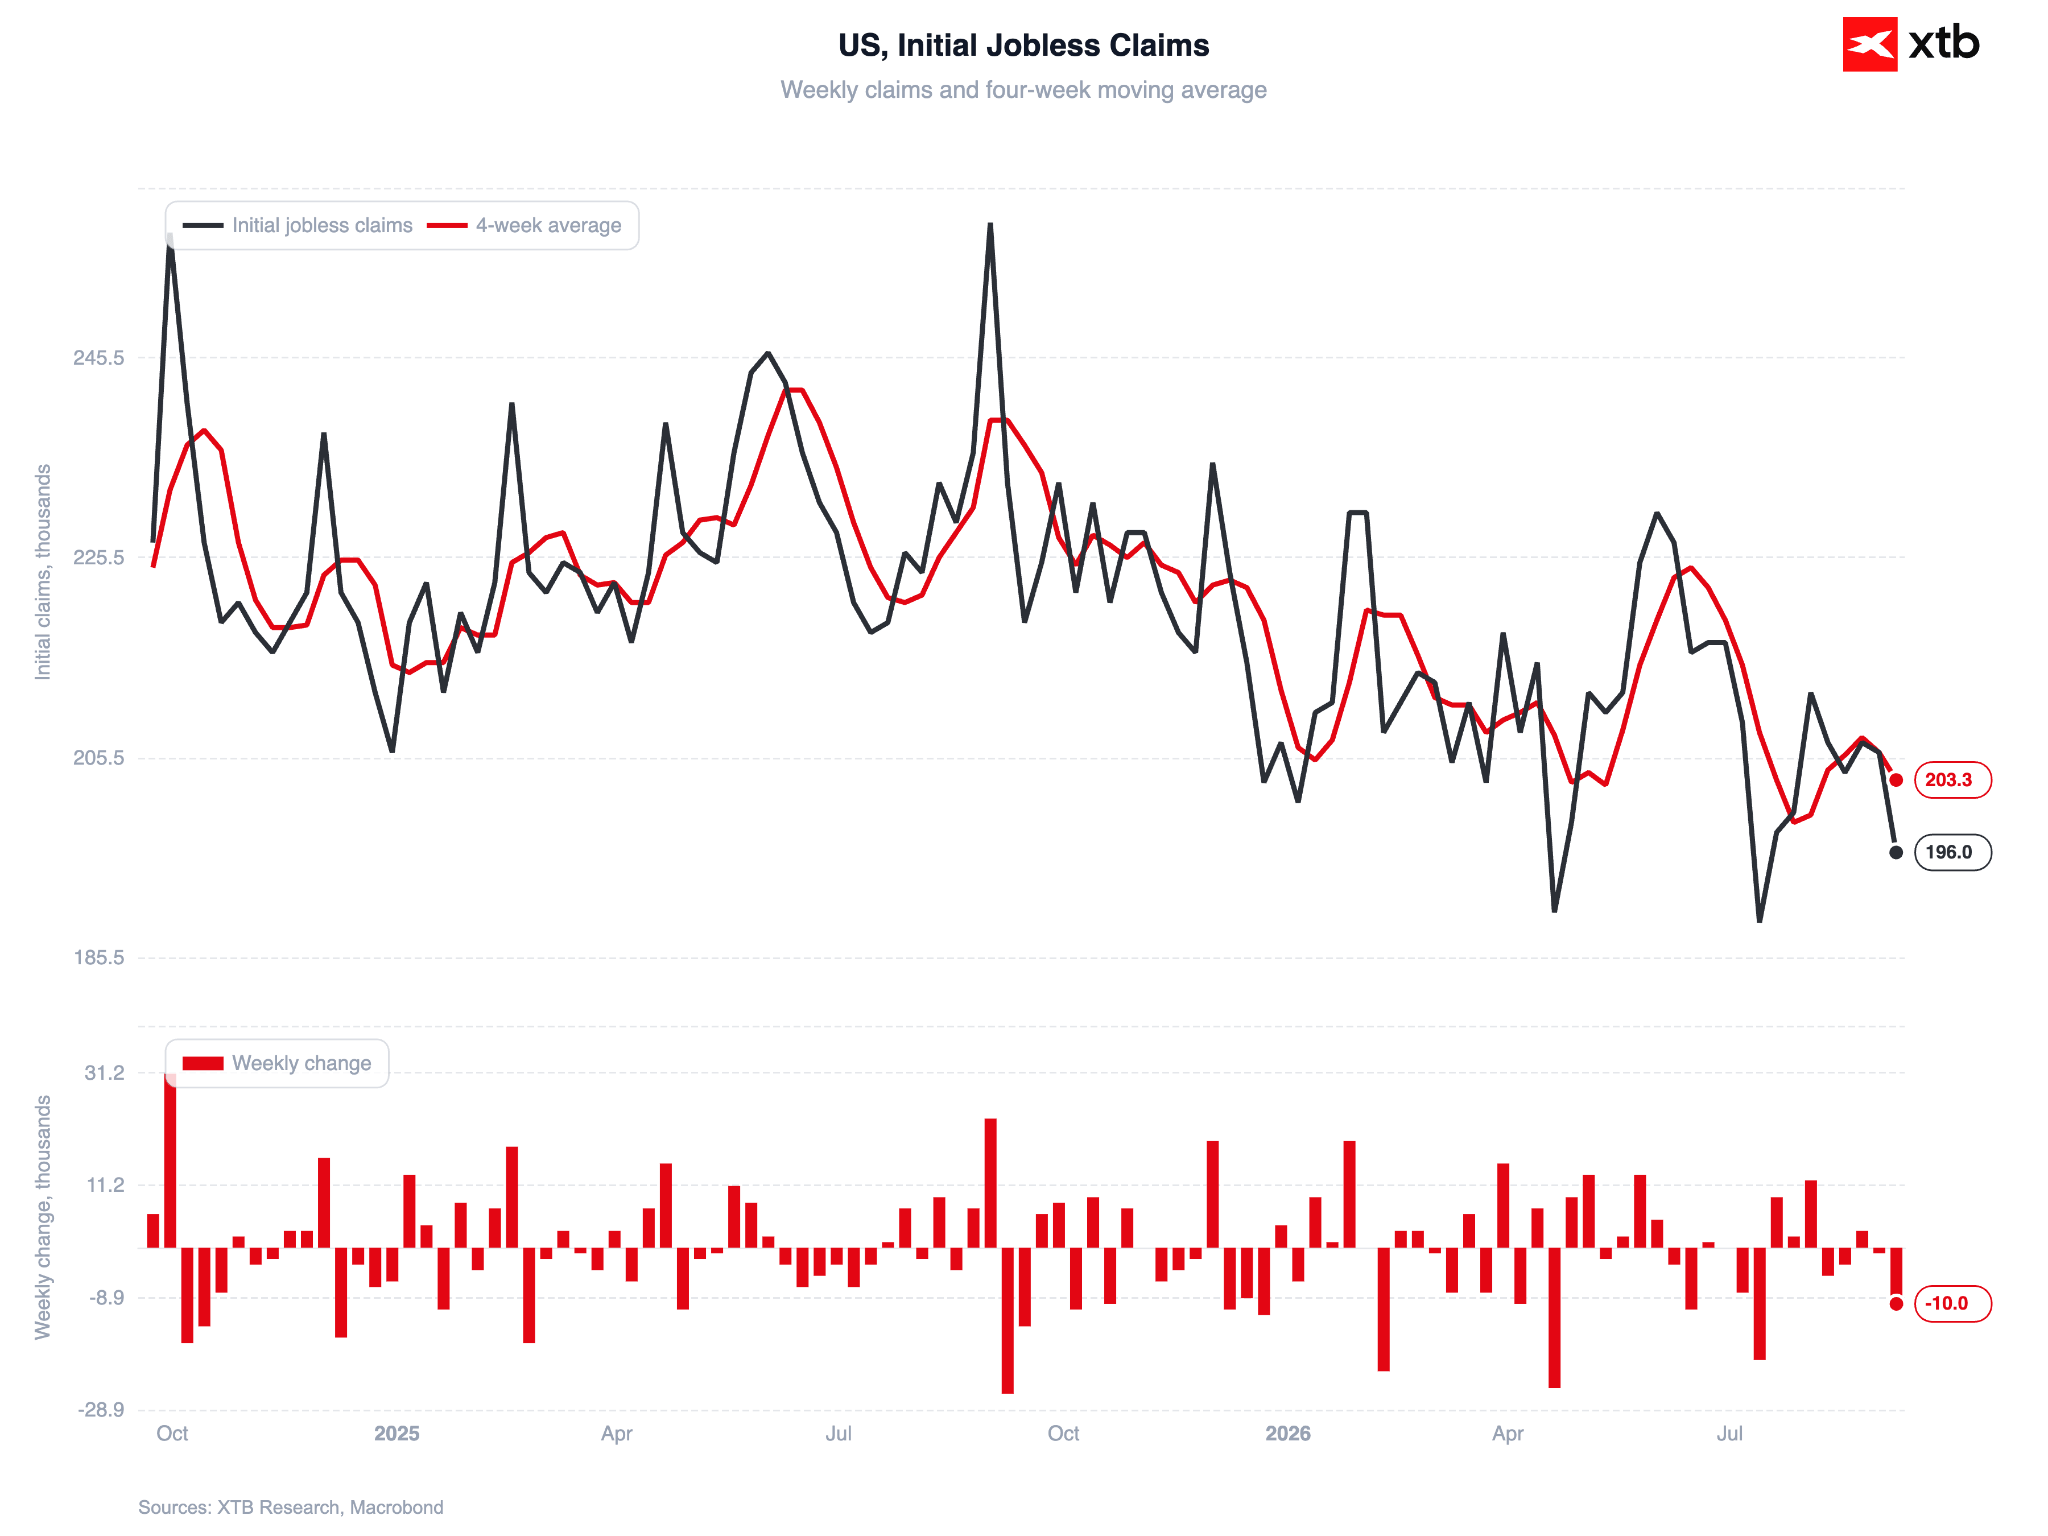
O FOMC dispõe de uma margem de manobra considerável, uma vez que a economia continua surpreendentemente resiliente e o mercado de trabalho se mantém num estado de «baixa rotatividade» (baixo número de despedimentos e de contratações). Por conseguinte, afigura-se provável um cenário de «aterragem suave», em que um aperto monetário moderado arrefece o consumo dinâmico e as expectativas de inflação em alta, sem comprometer significativamente a dinâmica de crescimento.
Figura 4: Pedidos iniciais de subsídio de desemprego nos EUA (2025/2027)
Médio Oriente continua no centro das atenções
Uma potencial correção nos preços das matérias-primas energéticas poderia, evidentemente, desencadear uma reavaliação acentuada (ou seja, o desmantelamento das apostas em novos aumentos das taxas de juro), tal como se observou na viragem de maio para junho. A atenção centra-se não só no abastecimento de petróleo bruto e GNL (onde a situação no Estreito de Ormuz e, cada vez mais, no Estreito de Bab-el-Mandeb continua crítica), mas também na capacidade de refinação.
A questão da guerra no Irão voltará a estar no centro das atenções nas próximas semanas, dada a rápida aproximação das eleições intercalares nos EUA. De uma perspetiva política, reduzir os preços dos combustíveis nas bombas reveste-se de importância primordial.



Abertura da sessão americana: Nasdaq, Ouro e prata registam uma subida acentuada na sequência de... um aumento das taxas de juro


Medida agressiva da Reserva Federal! Warsh não faz concessões na luta contra a inflação. O US500 está no seu nível mais baixo desde 3 de agosto e o ouro já está abaixo dos 4 300 dólares.


⬇️EURUSD cai depois da postura hawkish da Fed
BREAKING: Subida agressiva das taxas pela Fed provoca reviravolta no mercado: o dólar dispara enquanto o ouro e o S&P 500 recuam
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.