


Um potencial acordo entre os EUA e os houthis altera drasticamente, mais uma vez, o equilíbrio de poder no Médio Oriente. A garantia da segurança da navegação internacional no Estreito de Bab al-Mandab teve como contrapartida a exclusão da Arábia Saudita, cujos navios são fundamentais para manter o equilíbrio global do petróleo, desta proteção. A rejeição por parte de Washington dos pedidos de apoio militar, aliada ao facto de os houthis terem assumido o controlo da costa iemenita e da Ilha de Perim, deu aos rebeldes carta branca para continuarem a atacar as infraestruturas sauditas.
Os recentes ataques às instalações da Saudi Aramco na cidade portuária de Yanbu, no Mar Vermelho, e à base em Khamis Mushait demonstram que as exportações de petróleo sauditas estão a ser postas em causa. A rota marítima ao longo da costa ocidental está a tornar-se altamente arriscada, obrigando Riade a redirecionar a logística e o transporte para portos do Golfo Pérsico (por exemplo, Ras Tanura). A alteração das rotas prolonga os prazos de entrega, aumenta os custos de frete e eleva as taxas de seguro, impondo um prémio geopolítico permanente sobre os preços do crude.
A resposta rápida da Aramco acalma a febre dos preços
Apesar da ameaça geopolítica real, o mercado petrolífero ignorou a possibilidade de novos ataques e reagiu com uma queda nos preços. A resposta rápida da Saudi Aramco revelou-se o fator fundamental decisivo. A empresa empreendeu um trabalho intensivo para construir um desvio para o principal oleoduto de longa distância danificado no ataque da semana passada.
A Aramco planeia restaurar cerca de metade da capacidade da linha principal em apenas alguns dias e recuperar a capacidade total de transporte em cerca de seis semanas. Esta informação eliminou do mercado a ameaça de uma paralisia súbita e total dos abastecimentos de leste para oeste e deu aos investidores um pretexto para realizarem lucros na sequência dos ganhos dinâmicos anteriores.
Petróleo Brent (D1)
A queda acentuada do petróleo WTI durante a sessão de hoje deveu-se, em parte, a um efeito técnico resultante da renovação de contratos. No entanto, estamos a observar hoje uma clara retração nos preços de ambos os principais índices de referência. A mais recente onda de alta do petróleo Brent atingiu uma meta geométrica de 1:1 em relação ao impulso anterior e, após atingir um pico local, o preço oscila atualmente em torno dos 105 dólares.
O mercado enfrenta uma zona de resistência chave entre os 106,86 dólares e a máxima recente perto dos 110 dólares, reforçada pela retração de Fibonacci de 23,6%. Uma quebra sustentada acima do nível dos 110 dólares abrirá caminho para os otimistas em direção aos 120 dólares.
A primeira e mais importante barreira de suporte para a procura é o nível psicológico dos 100,00 dólares (38,2% de Fibonacci). Caso ocorra uma correção mais profunda, outra forte zona de suporte é constituída pelas médias móveis de 50 e 100 dias (SMA 50 e SMA 100) na zona entre 90,47 $ e 91,03 $ (juntamente com o nível de Fibonacci de 61,8% em 88,58 $). O principal nível defensivo para toda a tendência continua a ser a região dos 80,00 dólares, onde se situa a média móvel de 250 períodos. A atual retração constitui uma correção local no âmbito de uma forte tendência ascendente. Enquanto o preço se mantiver acima dos 100 dólares por barril, os compradores mantêm o controlo total.
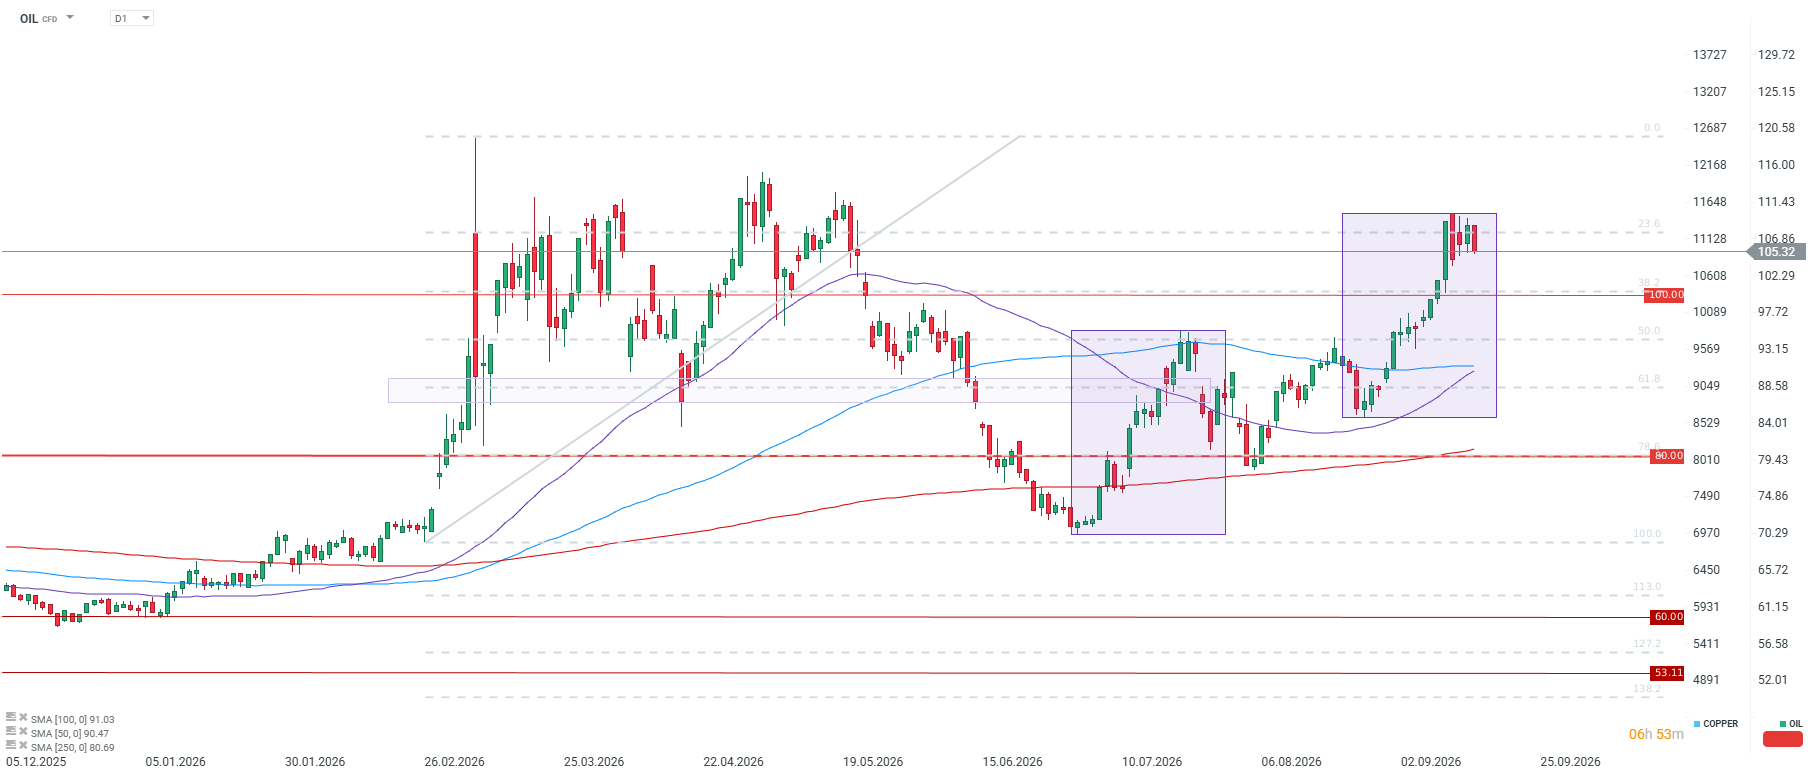



Gráfico do Dia: O que se segue para o mercado bolsista dos EUA? (16.09.2026)


Calendário económico: Decisão da Fed em destaque

Destaques da manhã (16.09.2026)


Será que Trump vai dissuadir a Reserva Federal de aumentar as taxas de juro? [Antevisão do FOMC]
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.