

- O gás natural dos EUA está a ser negociado a cerca de 3,12 USD por MMBtu, na sequência de uma recente renovação dos contratos de futuros e de uma avaria no gasoduto.
- A TC Energy resolveu a avaria no gasoduto Mountaineer Xpress, eliminando o prémio de risco de abastecimento dos preços.
- A produção recorde em setembro e as previsões de níveis elevados de existências pesam sobre os preços, enquanto as fortes exportações de GNL e as posições vendidas extremas criam um risco de subida.
O gás natural devolve o prémio resultante da interrupção do gasoduto, mas as condições meteorológicas e o GNL impedem um desconto mais acentuado
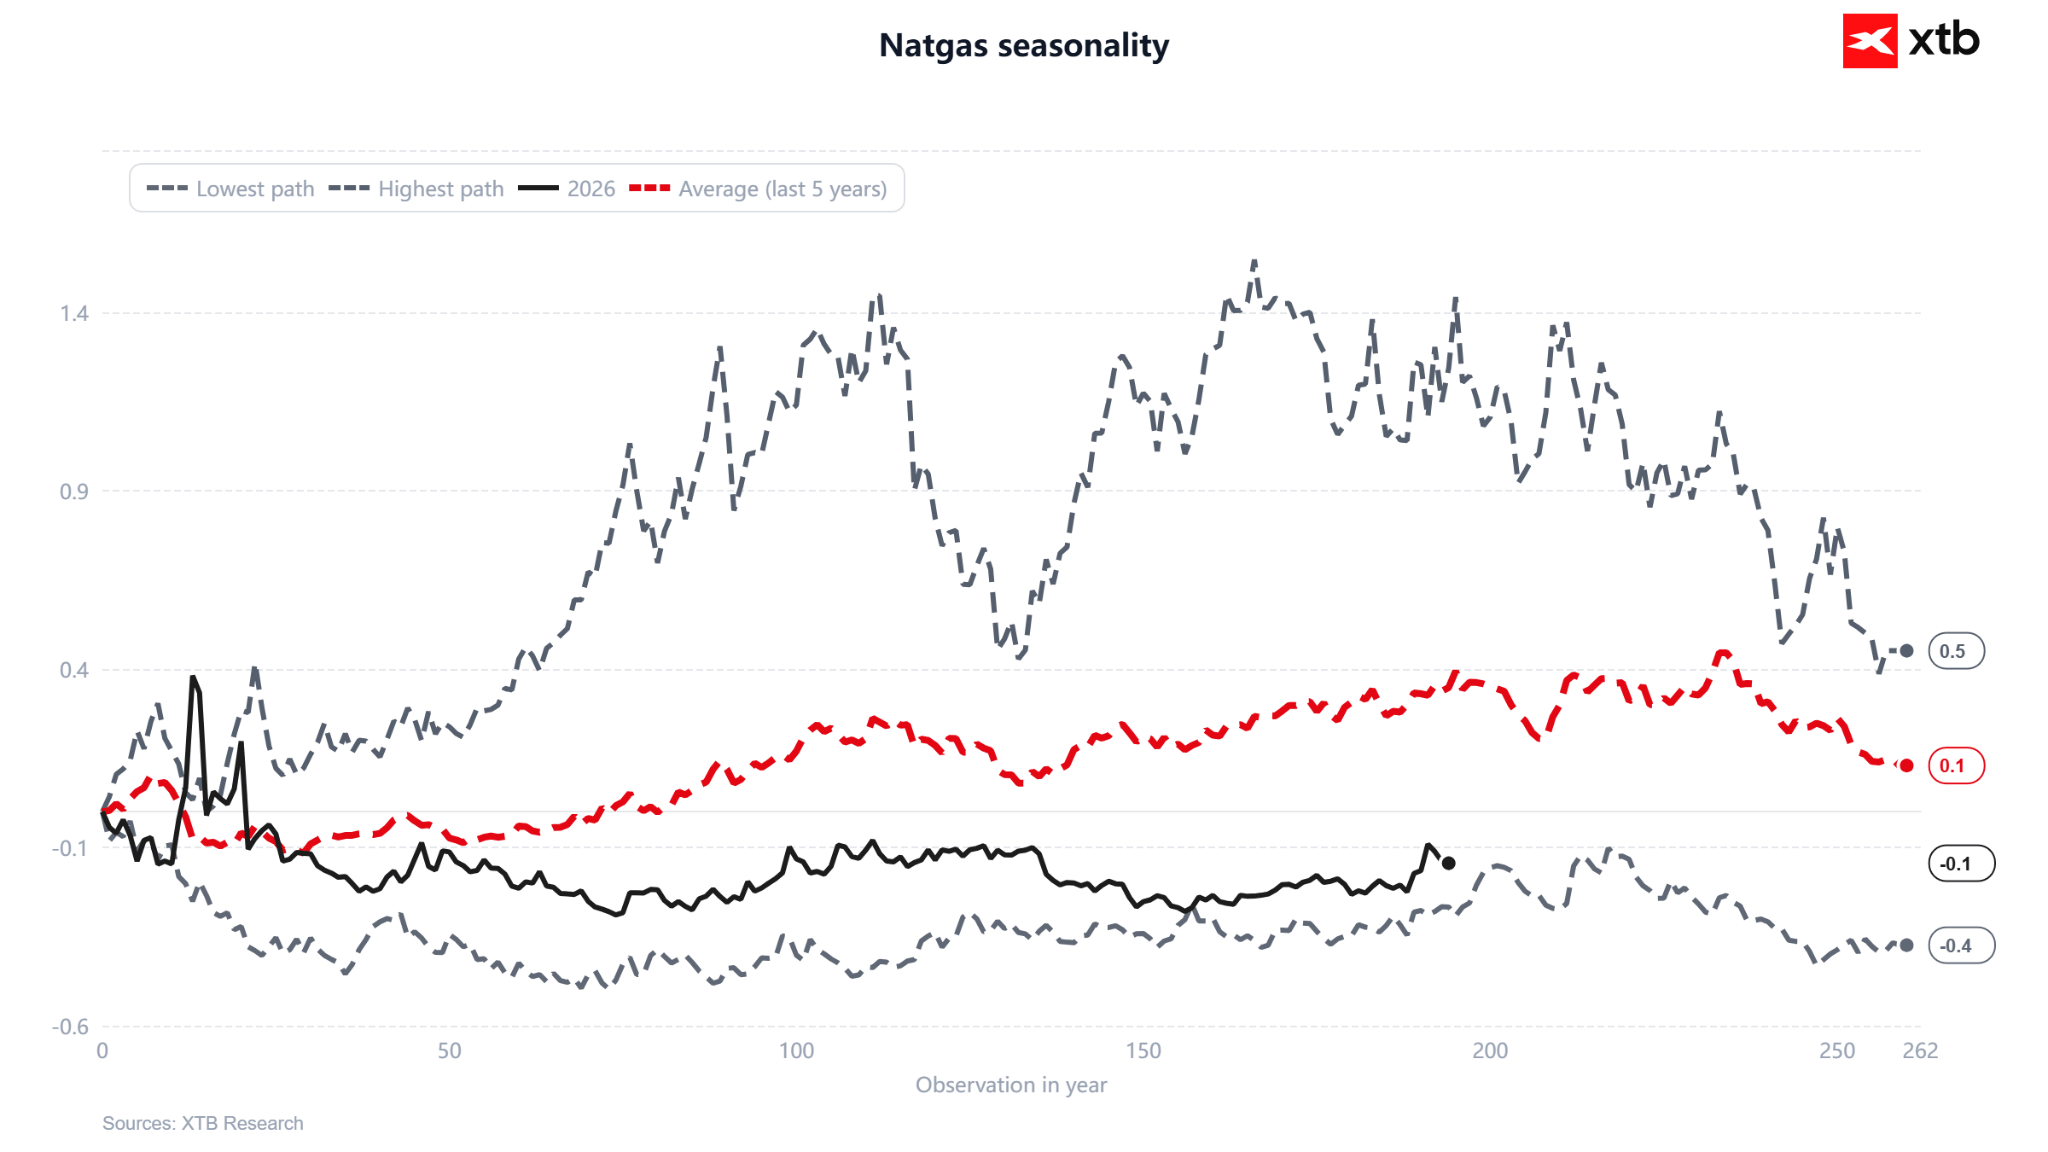
O gás natural dos EUA está a ser negociado em torno dos 3,12 dólares por MMBtu e regista uma queda pela segunda sessão consecutiva. No entanto, vale a pena destacar um pormenor importante, fundamental para uma análise mais aprofundada. A 23 de setembro, os contratos de futuros foram renovados, o que explica uma parte significativa do pico nas cotações visível no gráfico. A variação mensal de 6,7% e a melhoria na dinâmica anual para -6,3% resultam, em grande parte, da transição para a nova série de contratos, e não de um impulso real da procura. A curva a prazo do NATGAS durante a época de aquecimento mantém-se num contango muito elevado em relação ao contrato de janeiro. Historicamente, o gás natural costuma atingir o seu pico de preço por volta de novembro.
O segundo fator que impulsionou os preços foi uma interrupção no próprio território dos Estados Unidos, e não a situação no Médio Oriente. A TC Energy declarou força maior na última quinta-feira relativamente ao gasoduto Mountaineer Xpress, na Virgínia Ocidental, o que retirou 1,4 a 1,8 mil milhões de pés cúbicos por dia do sistema de transporte. O mercado atingiu o seu nível mais elevado em dois meses e meio. No domingo, contudo, a empresa anunciou que a avaria tinha sido resolvida, o que eliminou instantaneamente o prémio de risco de abastecimento dos preços.
O clima tem efeitos em ambos os sentidos
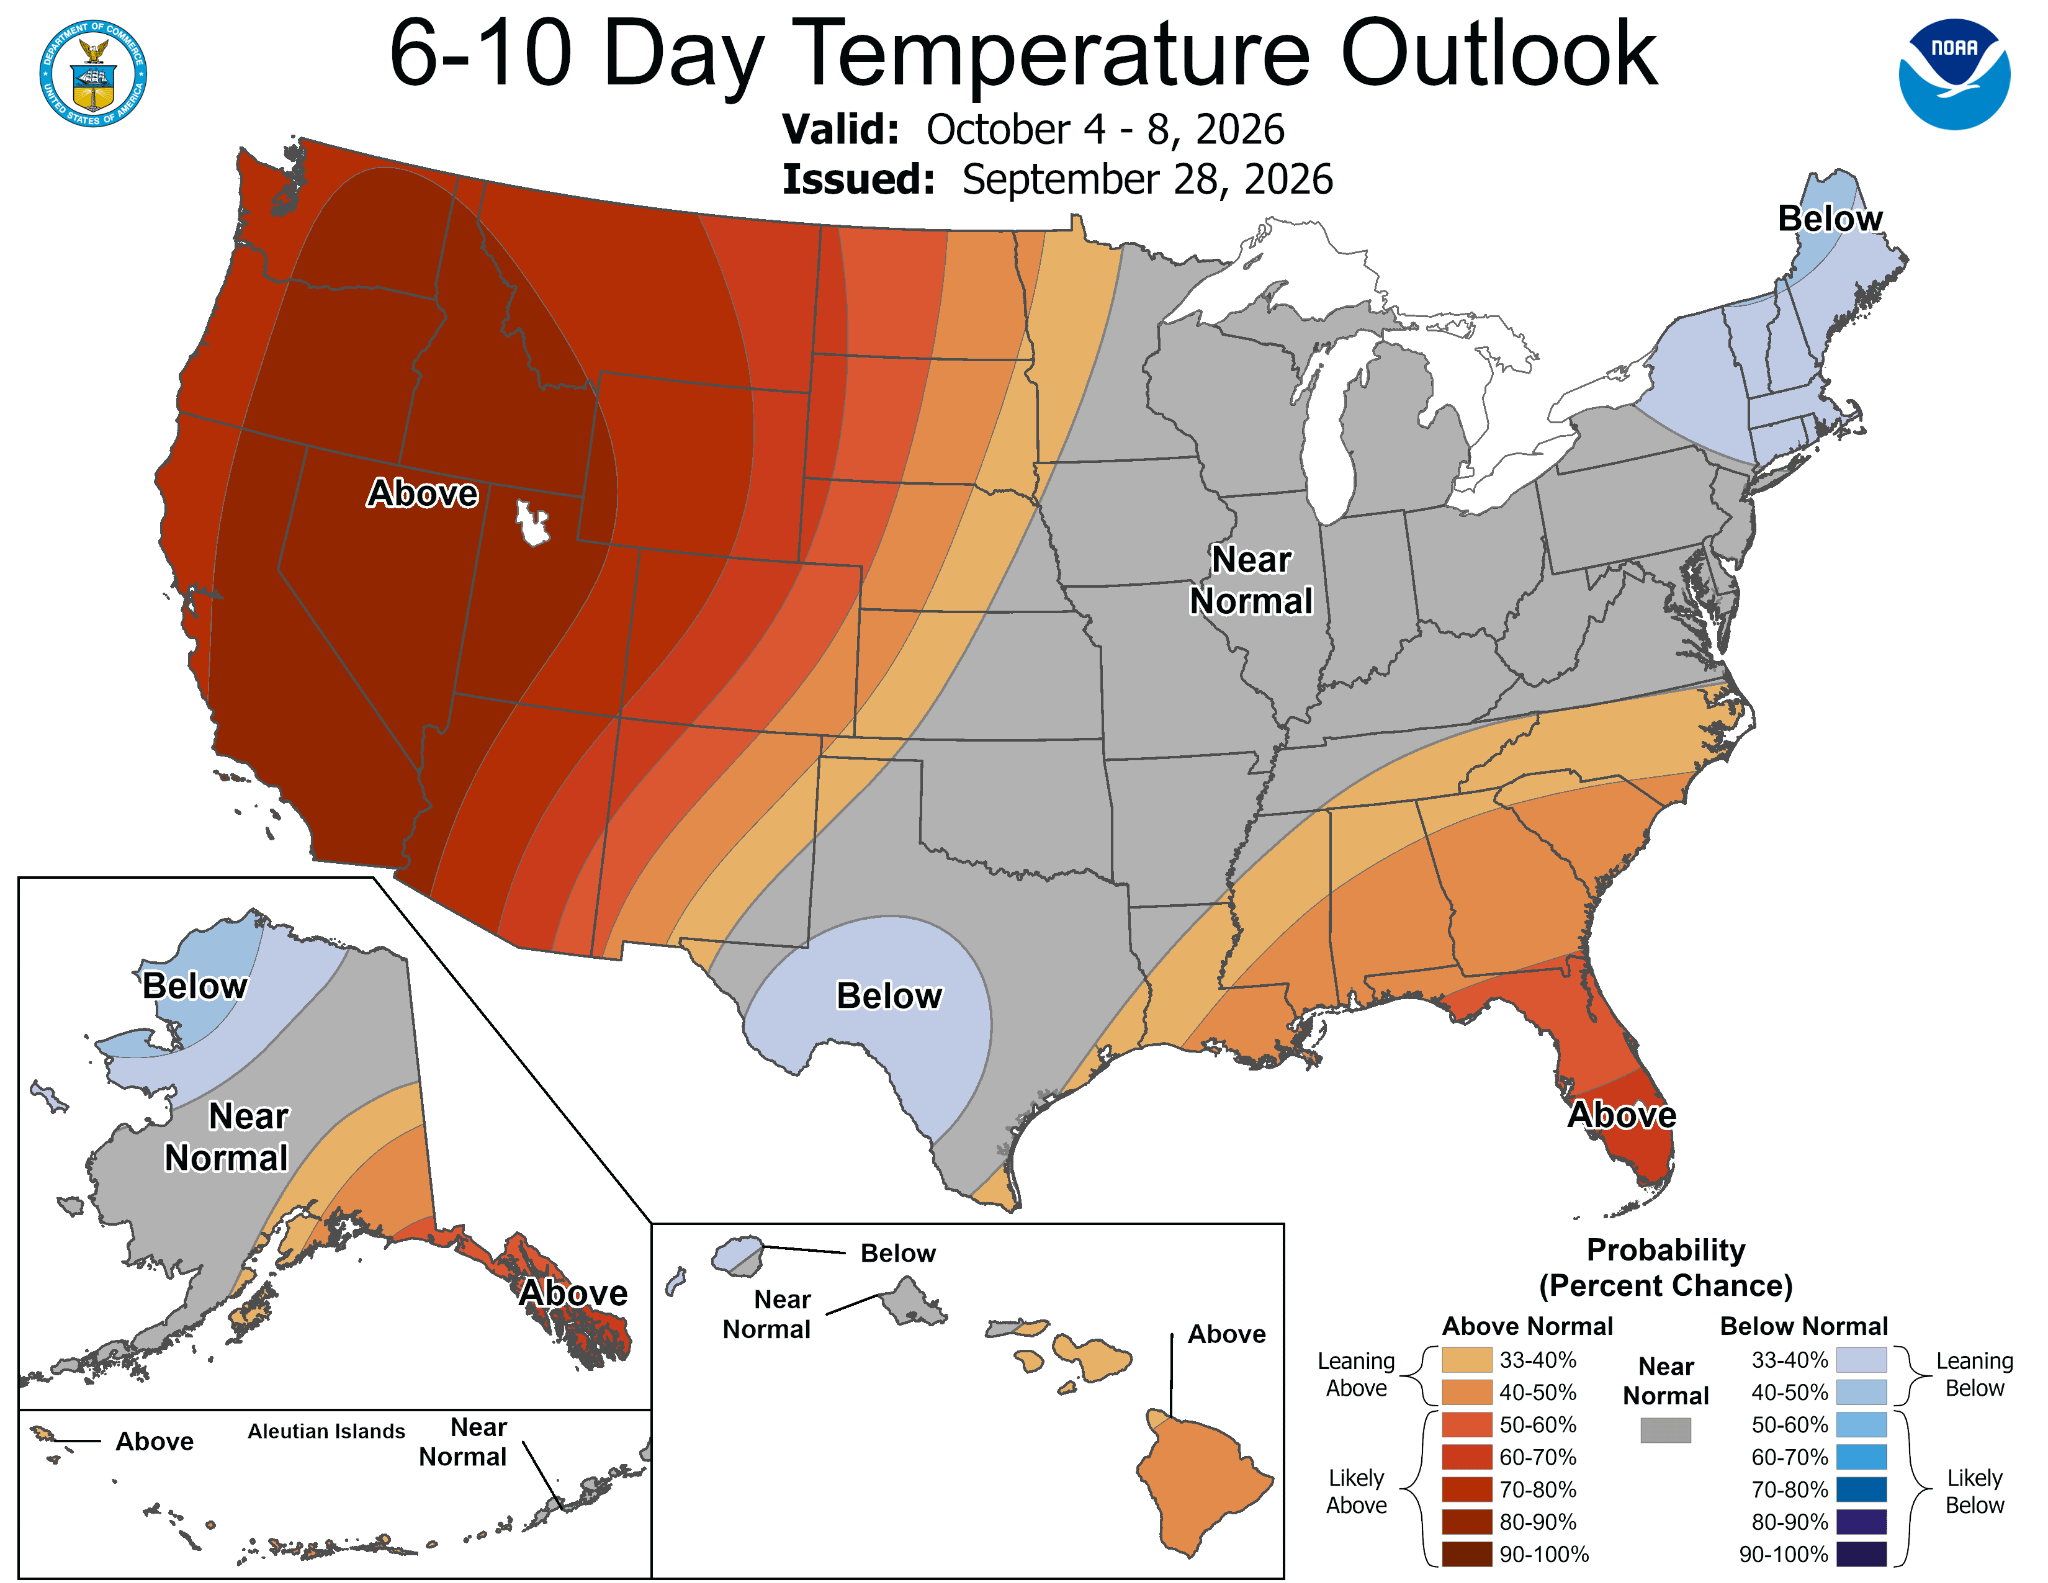
O mapa de temperaturas à data de publicação do relatório da EIA mostra claramente um calor acima do normal nas regiões do Sul, do Centro-Oeste e do Leste do país, o que continua a sustentar a procura de refrigeração. No entanto, a previsão da NOAA para o período de 4 a 8 de outubro inclina o panorama para os pessimistas. Prevê-se que o Oeste registe temperaturas bem acima do normal, com uma probabilidade superior a 80 por cento; o Centro e o Leste permanecem próximos do normal; e espera-se tempo mais frio exclusivamente na Nova Inglaterra e no Texas. Para um mercado que entra na época de aquecimento, isto significa um início atrasado da procura de aquecimento. Em segundo plano, mantêm-se as expectativas de um Super El Niño — um outono e inverno mais quentes do que o habitual —, o que constitui o argumento de médio prazo mais sério a favor dos pessimistas.
Equilíbrio entre a oferta e a procura
O relatório da EIA referente à semana que terminou a 18 de setembro revelou uma injeção de 53 mil milhões de pés cúbicos, em comparação com as expectativas de 51 e uma média de cinco anos de 76. Consequentemente, o excedente em relação às normas sazonais diminuiu de 118 para 95 mil milhões de pés cúbicos. Os inventários estão 4,5% abaixo do valor do ano anterior, mas ainda 2,9% acima da média de cinco anos.
Do lado da oferta, o panorama continua a ser de excesso. A produção de setembro, com uma média de 112,5 mil milhões de pés cúbicos por dia, está próxima de valores recorde, e a EIA estima que os stocks no final de outubro atinjam os 3 985 mil milhões de pés cúbicos, o valor mais elevado da última década e 5% acima do normal.
O contrapeso são as exportações. Os fluxos para nove terminais de GNL de grande dimensão atingiram uma média de 17,9 mil milhões de pés cúbicos por dia em setembro, em comparação com 17,2 em agosto, e chegaram aos 19,0 na segunda-feira, apesar de o terminal de Cove Point se encontrar fora de serviço para manutenção. As instalações de armazenamento europeias estão a 71% da sua capacidade, em comparação com uma média de cinco anos de 87%, mantendo uma concorrência acirrada entre a Ásia e a Europa pelas cargas flexíveis de GNL.
Análise técnica
O preço rompeu uma consolidação de vários meses, limitada na parte inferior por um suporte em torno dos 3,000 — testado várias vezes desde maio —, mas estagnou na zona de oferta entre 3,25 e 3,36, que já tinha bloqueado as cotações em junho e julho. A atual linha de tendência ascendente traçada a partir dos mínimos de agosto e setembro estende-se por baixo. No entanto, vale a pena salientar que a quebra desta consolidação esteve associada à rolagem de posições. O RSI, em 58,5, revela um impulso crescente sem qualquer sinal de sobrecompra. O MACD mantém uma configuração de alta, mas o histograma começa a encolher, sinalizando um potencial enfraquecimento do impulso.
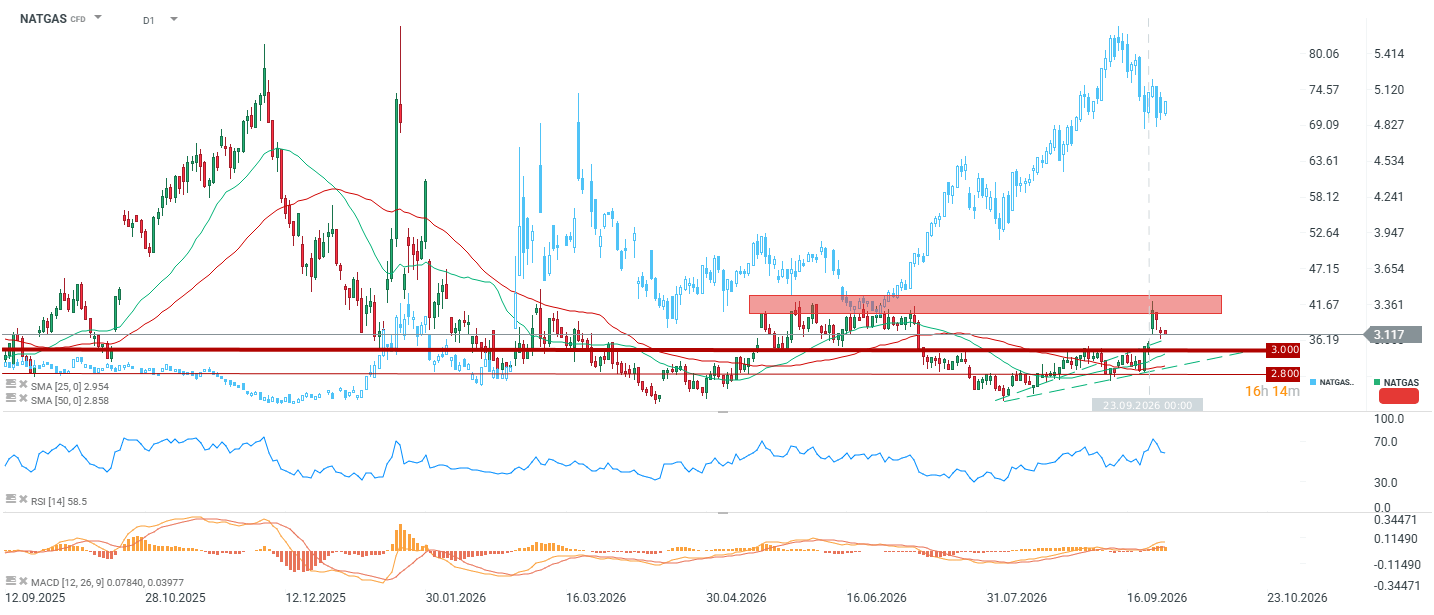
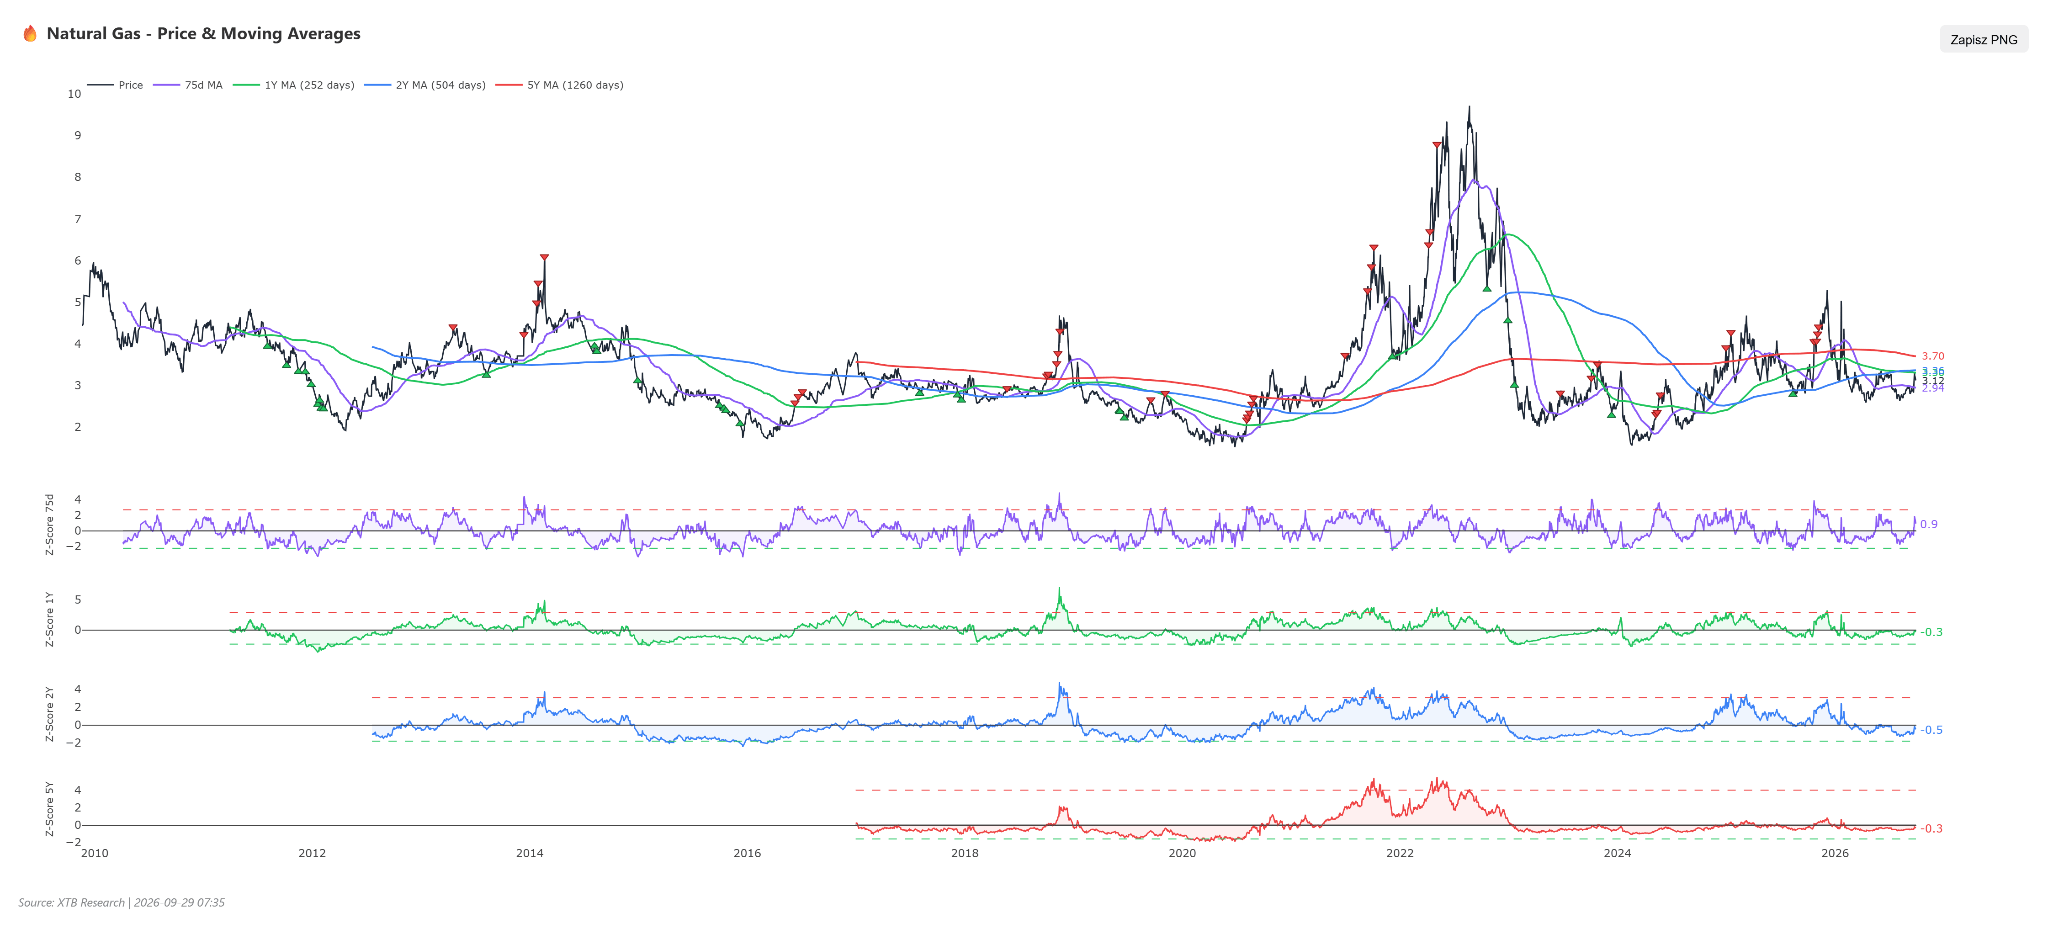
O preço situa-se atualmente acima da média móvel simples (SMA) de 25 períodos, em 2,954, e da média móvel simples (SMA) de 50 períodos, em 2,858. Num contexto mais alargado, a estrutura mantém-se em tendência de baixa. As cotações ultrapassaram as médias móveis de 75 sessões e de 1 ano, em torno dos 3,12, mas permanecem abaixo da média de 2 anos, nos 3,36, e claramente abaixo da média de 5 anos, nos 3,70. Enquanto estes dois níveis não forem ultrapassados, estamos perante uma recuperação dentro de uma tendência de baixa, e não uma mudança de tendência.
Avaliação e posicionamento
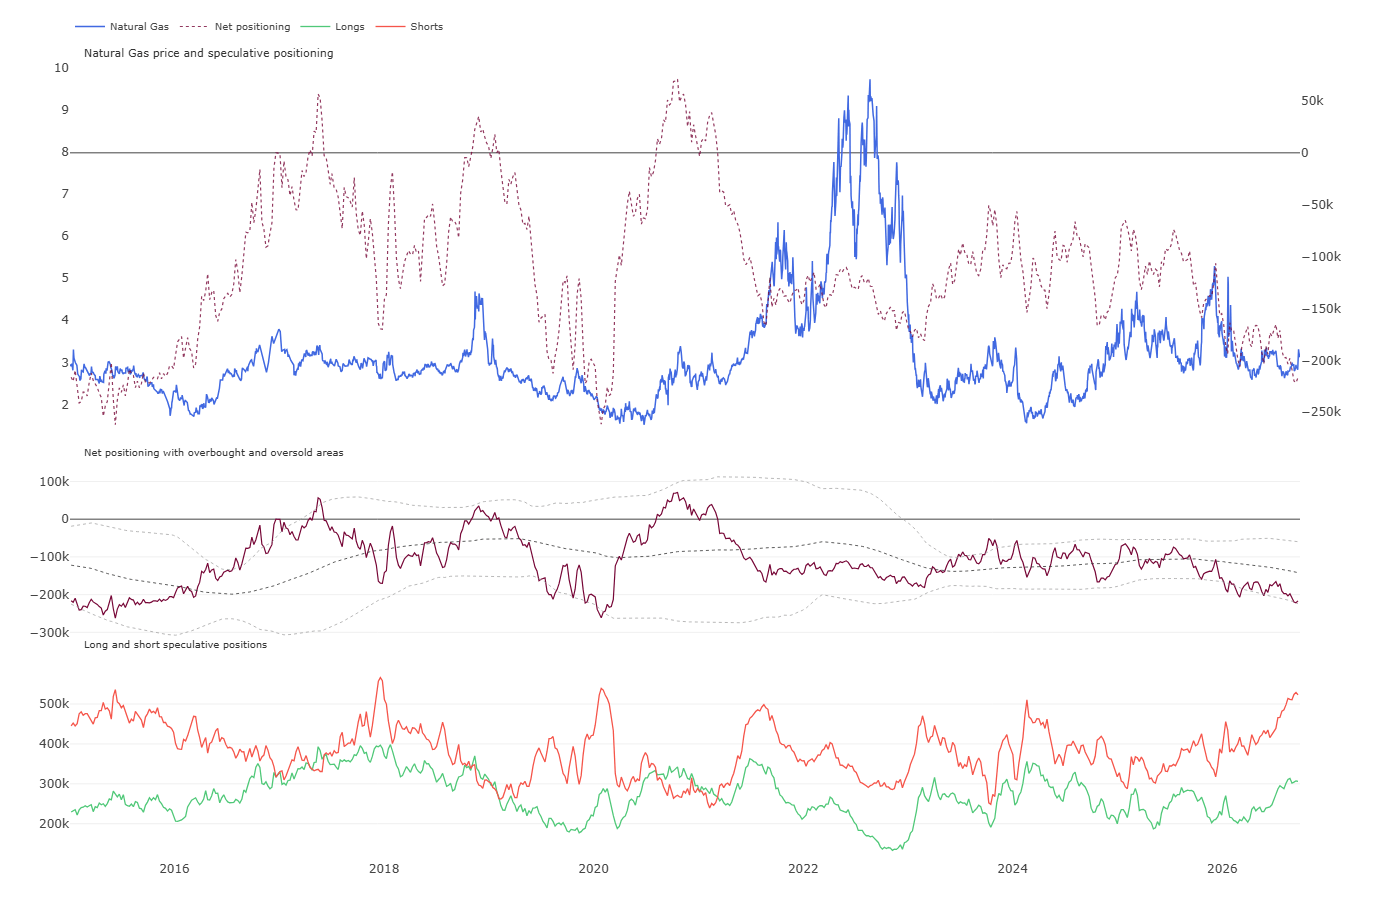
O Z-score a 1 ano é de menos 0,30, o de 2 anos é de menos 0,50 e o de 5 anos é de menos 0,34, pelo que a mercadoria saiu da zona de forte desvalorização, mas não se encontra cara. O fator-chave, no entanto, é o mercado de futuros. O posicionamento especulativo líquido caiu para cerca de menos 220 mil contratos, o valor mais baixo desde 2020 e próximo do limite inferior da zona de sobrevenda. Esta evolução deve-se a um número recorde de posições curtas, que ultrapassam os 520 mil contratos. Um posicionamento tão extremo cria um risco real de cobertura forçada de posições curtas logo na primeira onda de frio e constitui, atualmente, o argumento mais forte a favor dos otimistas, muito mais forte do que a própria avaliação.
Resumo
A recente tendência de alta deve-se, em grande parte, à soma de dois efeitos pontuais — a renovação de contratos e a falha no gasoduto —, os quais já se dissiparam. A produção recorde e as previsões de níveis de existências mais elevados da última década pesam sobre os preços, enquanto o aumento das exportações de GNL e as posições vendidas extremas dos fundos criam um risco assimétrico de alta. A evolução do tempo em outubro será decisiva. Se se concretizar um cenário de tempo quente, o mercado regressará à marca dos 2,80. Se ocorrer a primeira onda de frio a sério, a dimensão das posições curtas poderá gerar uma variação muito mais acentuada do que os fundamentos, por si só, sugeririam. No entanto, pelo menos por enquanto, parece que, após cada rolagem, o preço ficará sujeito a pressões descendentes. Por outro lado, qualquer onda de frio poderá significar aumentos de preços de dois dígitos, dada a base de referência muito baixa.



Destaques da manhã (29.09.26)

Calendário Económico: Medida «hawkish» do RBA e vários discursos de responsáveis dos bancos centrais


Ouro desce 4%


Abertura de Wall Street: Wall Street inicia a semana em baixa (28.09.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.