



A época de divulgação de resultados do terceiro trimestre de 2026 destaca um forte crescimento dos lucros entre as empresas norte-americanas, com a dinâmica dos resultados a deslocar-se cada vez mais para as empresas de menor dimensão do S&P 500. A elevada proporção de empresas que superaram as expectativas e melhoraram as estimativas de lucros na maioria dos setores reforça as perspetivas fundamentais do mercado, embora a magnitude global das surpresas positivas nos resultados continue a ser relativamente modesta.
- Até 30 de outubro, 60% das empresas do S&P 500 tinham divulgado os seus resultados trimestrais. Entre essas empresas, 82% excederam as expectativas em termos de lucro por ação (EPS), enquanto 70% superaram as previsões de receitas, indicando que as surpresas positivas nos resultados têm sido relativamente generalizadas.
- A taxa de crescimento combinada dos lucros, em termos homólogos, para o S&P 500 situa-se atualmente em 30,2%. Este valor combina os resultados efetivos das empresas que já divulgaram os seus resultados com as estimativas de consenso para as que ainda não o fizeram. Se se mantiver, marcará o terceiro trimestre consecutivo de crescimento dos lucros superior a 25%.
- A atual taxa de crescimento dos lucros é 1,1 pontos percentuais superior aos 29,1% previstos a 30 de setembro. Oito setores registam agora um crescimento dos lucros superior ao inicialmente previsto no final de setembro, apoiado por surpresas positivas nos lucros e revisões em alta das estimativas do EPS.
- Entre as 47 empresas que divulgaram orientações sobre o EPS para o 4.º trimestre, 28 apresentaram previsões acima das expectativas dos analistas, enquanto 19 divulgaram orientações abaixo do consenso. Este saldo positivo constitui um sinal encorajador para o próximo trimestre, embora ainda represente uma proporção relativamente pequena do índice.
- O S&P 500 está atualmente a ser negociado a 18,7 vezes os lucros esperados para os próximos 12 meses, em comparação com uma média de cinco anos de 19,8 e uma média de dez anos de 19,1. Isto coloca as valorizações abaixo de ambos os valores de referência históricos, embora o desconto em relação à média de dez anos seja de apenas cerca de 2,1%.
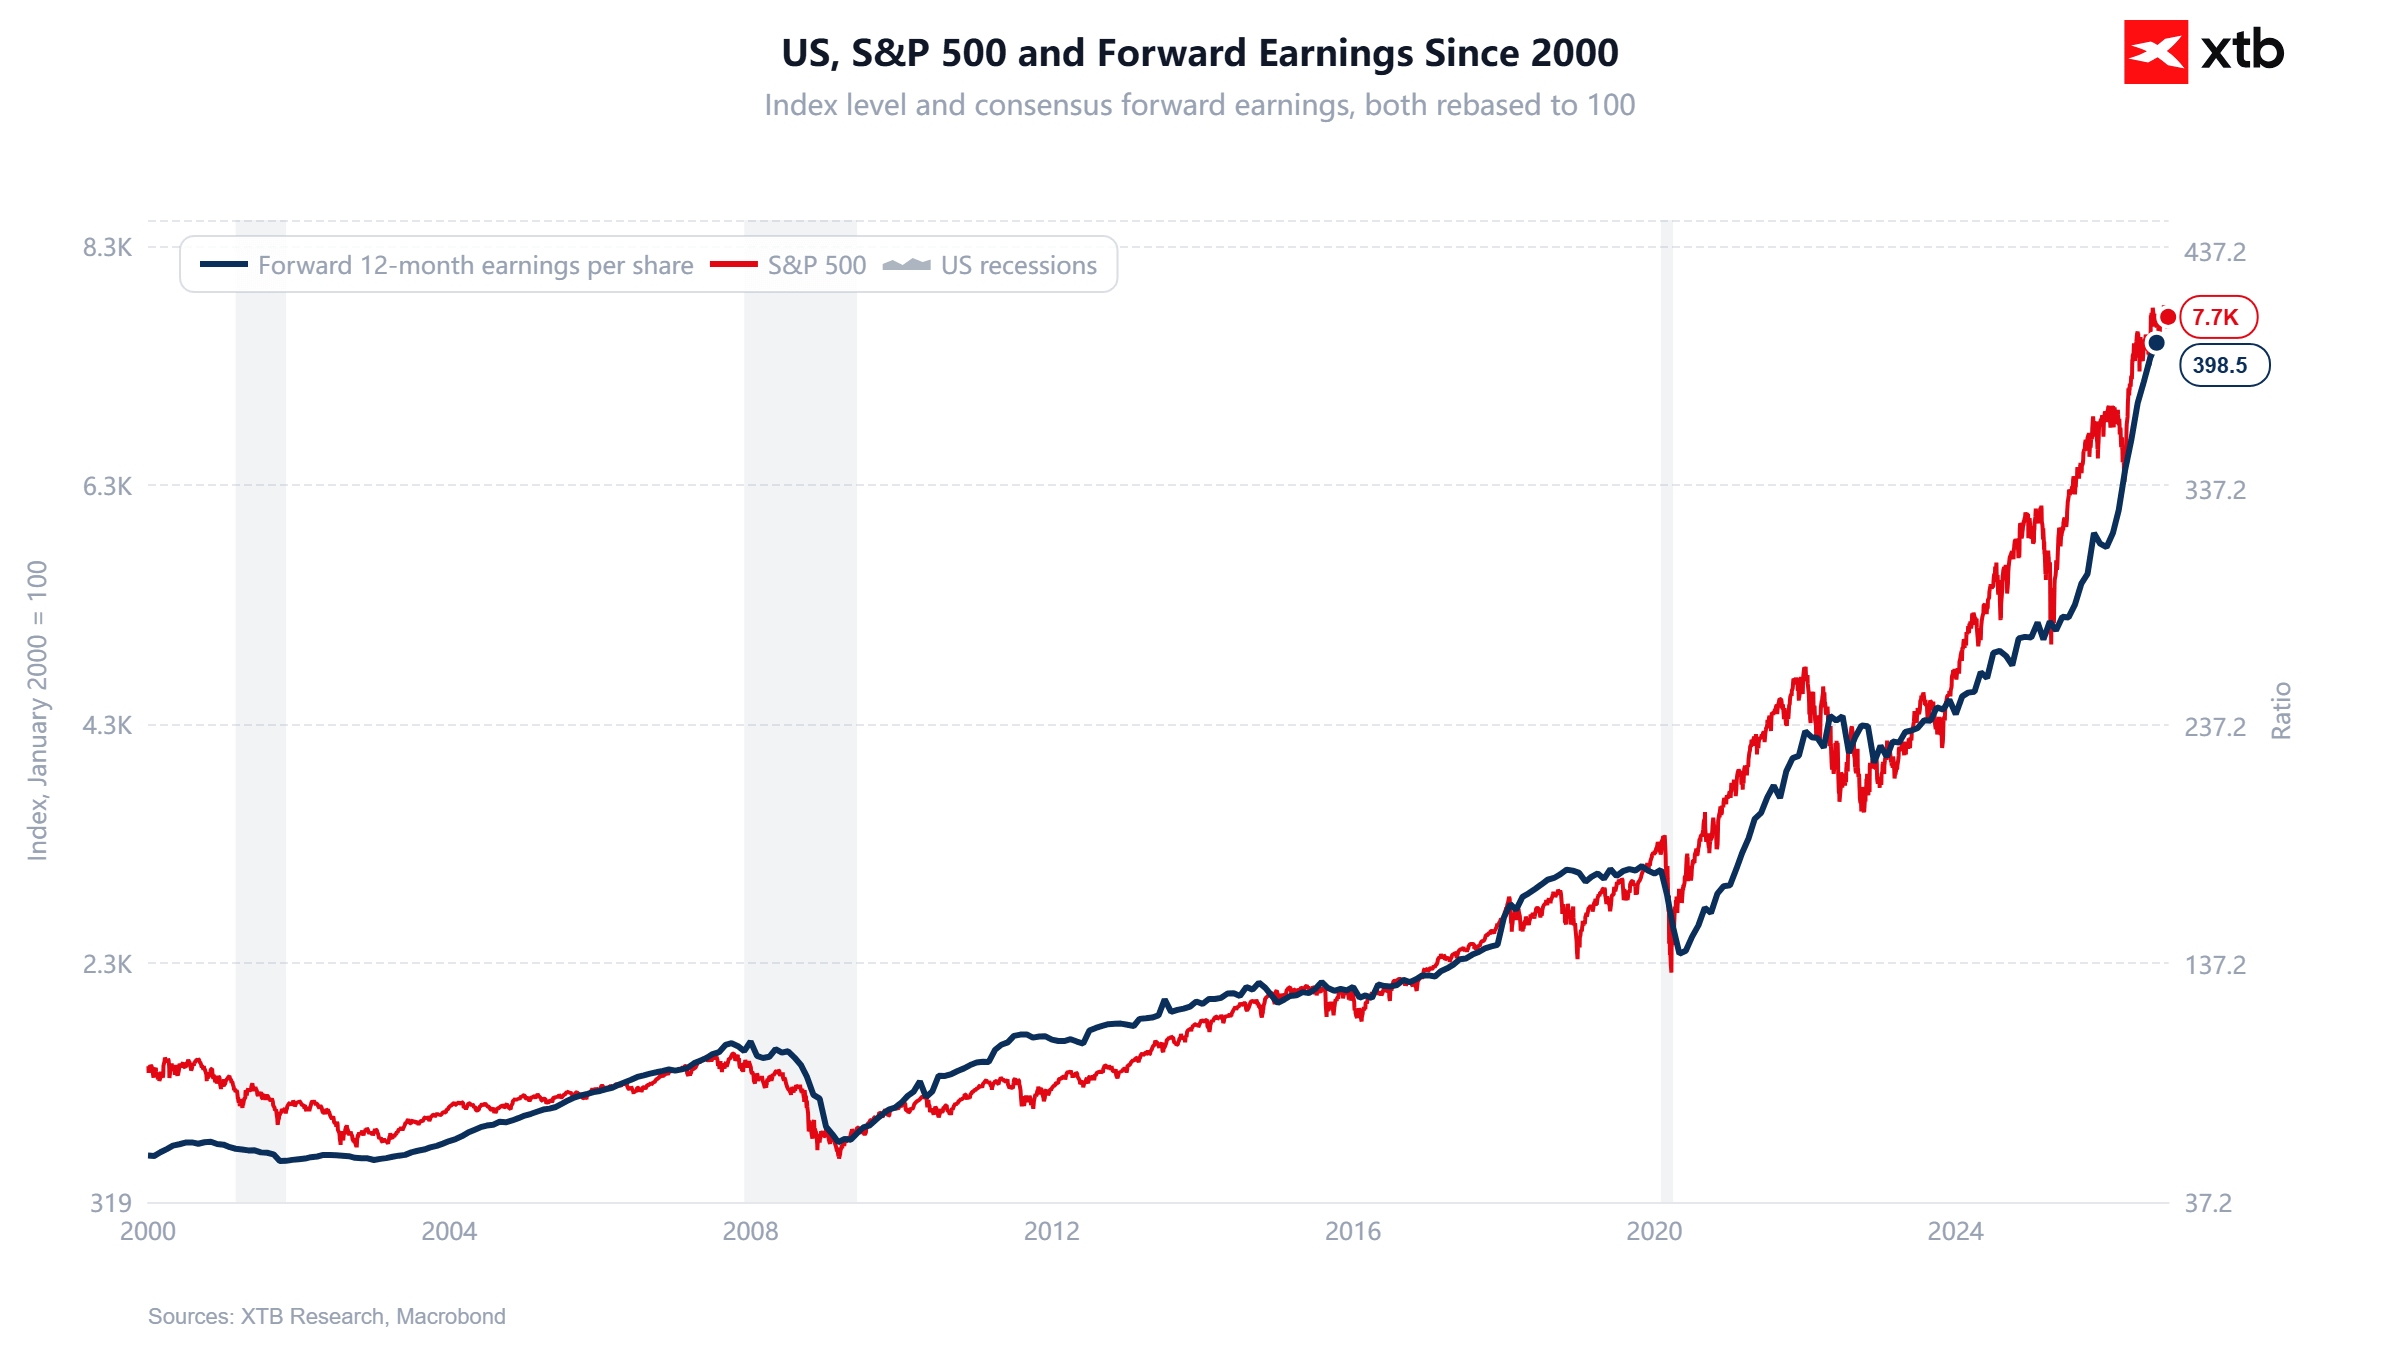
A longo prazo, o S&P 500 tem demonstrado uma forte relação com os lucros empresariais esperados, confirmando que o crescimento dos lucros continua a ser um dos motores fundamentais dos mercados em alta de Wall Street. Desde 2023, tanto o índice como o lucro por ação (EPS) previsto para os próximos 12 meses aceleraram significativamente, atingindo níveis historicamente elevados, apesar das correções periódicas e da elevada volatilidade. O S&P 500 situa-se atualmente acima do nível sugerido pela relação histórica entre as duas séries, o que realça a importância das avaliações e das expectativas dos investidores, ao mesmo tempo que aumenta a sensibilidade do mercado a potenciais revisões em baixa das previsões de lucros.
Fonte: XTB Research
Os «Magnificent Seven» perdem a sua vantagem em termos de crescimento dos lucros
A mudança mais importante diz respeito à relação entre as maiores empresas tecnológicas e o resto do índice. A taxa de crescimento combinada dos lucros das «Sete Magníficas» no terceiro trimestre diminuiu de 33,6%, tal como previsto a 30 de setembro, para 22,6%, enquanto a taxa de crescimento das restantes 493 empresas aumentou de 27,8% para 32,6%. O resto do índice detém agora uma vantagem de 10 pontos percentuais, o que aponta para uma mudança significativa na composição do crescimento dos lucros.
A diferença é igualmente visível quando se comparam os resultados efetivos com as expectativas do mercado. Das cinco empresas dos «Magnificent Seven» que já divulgaram os seus resultados, apenas duas excederam as estimativas consensuais do EPS, enquanto os seus lucros agregados ficaram 14,7% abaixo das expectativas. Em comparação, a surpresa agregada nos lucros de todas as empresas do S&P 500 que divulgaram os seus resultados situa-se em 1,9% positivo. Esta é uma distinção importante: uma elevada percentagem de surpresas positivas nos resultados não se traduz necessariamente num desempenho global substancialmente superior ao esperado, uma vez que as decepções por parte de um punhado de grandes empresas podem pesar fortemente nos resultados globais do índice.
Se esta relação se mantiver até ao final da época de divulgação de resultados, as «Sete Magníficas» registarão um crescimento dos resultados mais fraco do que as restantes empresas do S&P 500 pela primeira vez desde o 4.º trimestre de 2022. As estimativas de consenso para o quarto trimestre de 2026 apontam também para uma vantagem das restantes 493 empresas, com um crescimento esperado dos resultados de 30,8%, em comparação com 22,6% para as «Sete Magníficas». Isto corrobora a opinião de que o crescimento dos resultados está a tornar-se mais amplamente distribuído pelo mercado. No entanto, à data do relatório, a Apple e a NVIDIA ainda não tinham publicado os seus resultados, o que ainda poderá alterar significativamente a comparação final.
A qualidade dos lucros e as avaliações exigem uma reavaliação?
A comparação entre os dois grupos é complicada pelo impacto de itens contabilísticos incluídos nos resultados GAAP da Alphabet, da Amazon e da Meta. Os resultados do terceiro trimestre de 2026 da Alphabet foram afetados por um prejuízo de 8,7 mil milhões de dólares relacionado com investimentos em participações, enquanto a Meta registou um encargo de 9,89 mil milhões de dólares associado a um acordo judicial. A Amazon, por sua vez, enfrenta uma comparação ano a ano desafiante, uma vez que os seus resultados do terceiro trimestre de 2025 incluíram um ganho antes de impostos de 9,5 mil milhões de dólares proveniente do seu investimento na Anthropic.
O impacto destes itens significa que a avaliação da saúde financeira das maiores empresas requer uma análise separada das suas operações subjacentes, margens operacionais e geração de fluxo de caixa. Um crescimento mais fraco dos lucros reportados pode coexistir com um aumento das receitas e uma melhoria do desempenho nos principais segmentos de negócio. Ao mesmo tempo, os ajustamentos nos lucros devem ser aplicados de forma consistente: excluir um encargo extraordinário dos lucros ajustados não elimina a sua importância económica para os acionistas.
A valorização do S&P 500 abaixo das médias históricas proporciona algum apoio fundamental, mas o desconto relativamente pequeno em relação à média de dez anos enfraquece o argumento de que o mercado está significativamente subvalorizado. O rácio P/E futuro continua a depender das previsões de lucros: revisões em baixa elevariam o múltiplo, mesmo que os preços das ações se mantivessem inalterados. Para que o atual contexto positivo de lucros se mantenha sustentável, os investidores necessitarão de confirmação de que o crescimento dos lucros fora das «Sete Magníficas» se está a traduzir em melhorias recorrentes no desempenho operacional e na geração de caixa.
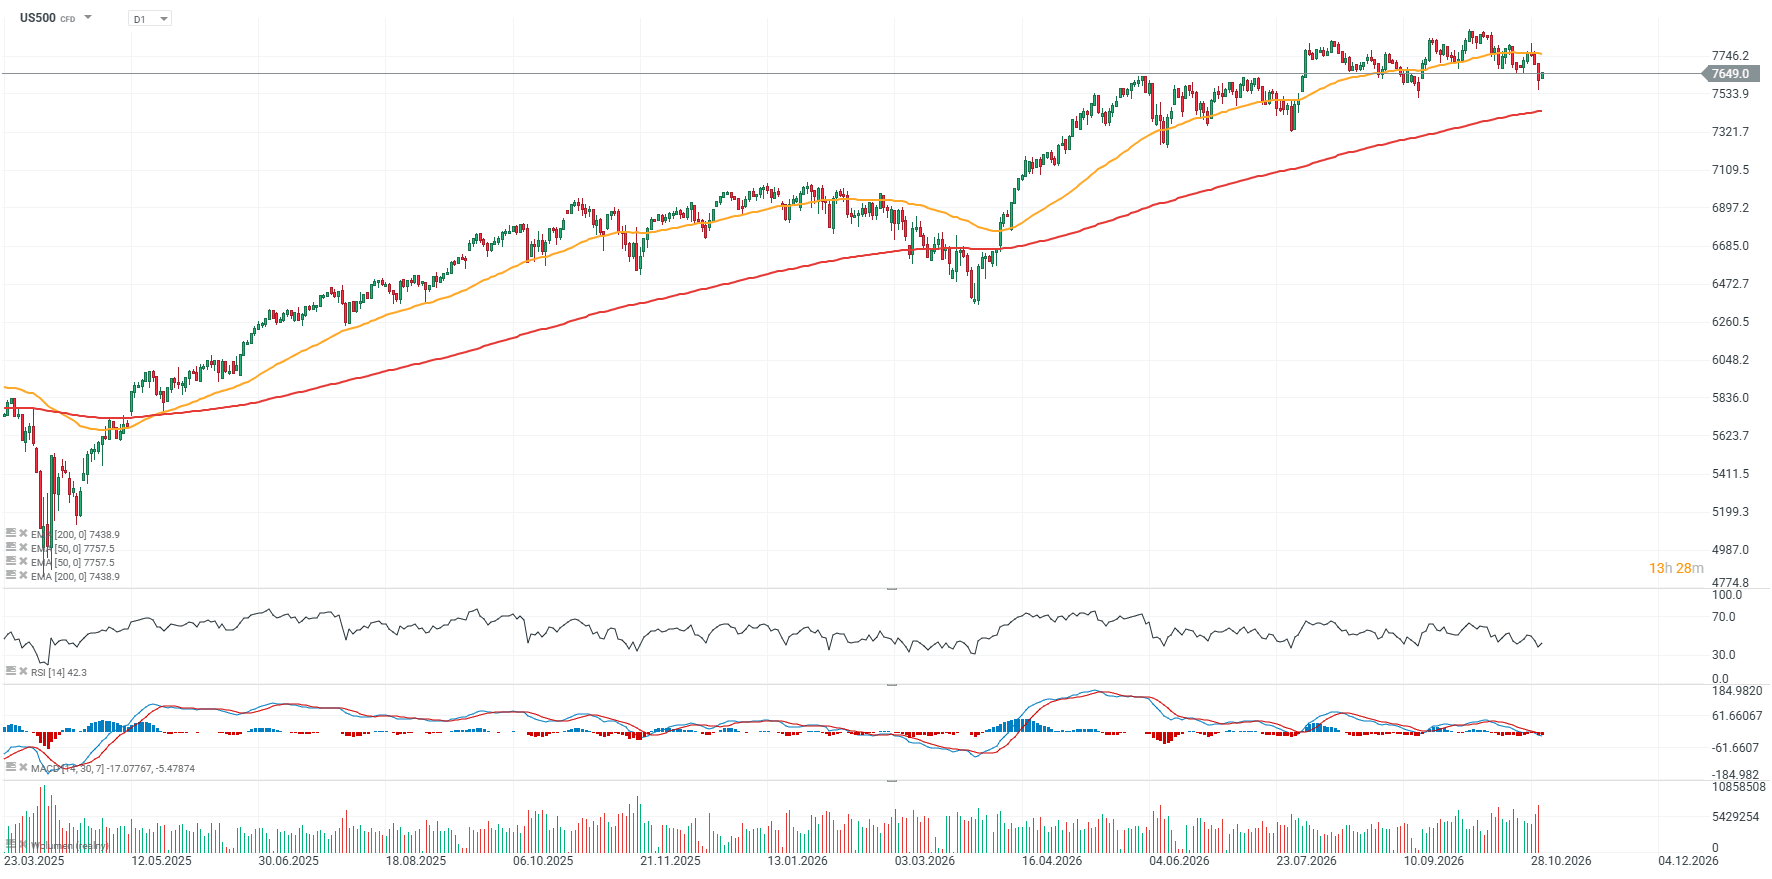
Gráfico do US500 (período de tempo D1)
Desde a correção do mercado na primavera deste ano, os futuros do S&P 500 caíram abaixo da sua média móvel exponencial de 50 dias (EMA50, linha laranja) em quatro ocasiões, o que significa que a última descida não é particularmente invulgar neste contexto. O RSI desceu para 42, mas mantém-se confortavelmente acima da zona de sobrevenda. A zona dos 7 500 pontos representa um importante nível de suporte na evolução dos preços, enquanto a EMA50 (linha laranja), atualmente em torno dos 7 750 pontos, funciona como um nível de resistência significativo.
 Fonte: XTB Research



Destaques da manhã (02.11.26)


💥Resumo diário: Queda do setor tecnológico em Wall Street e ataque histórico à Binance


Três mercados a acompanhar na próxima semana: US500, BITCOIN, EURUSD (30.10.2026)


Abertura do mercado americano: Um final de trimestre sangrento.
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.